Blog

  • Jardinage : découvrez les meilleurs outils abordables pour un printemps florissant

    Le printemps est la saison idéale pour redonner vie à son jardin. Après les mois hivernaux, il s’agit de préparer la terre, planter de nouvelles fleurs et entretenir les espaces verts afin d’assurer une croissance optimale des plantes. Pour cela, disposer des bons outils de jardinage est essentiel, surtout lorsque l’on souhaite allier efficacité et prix abordable. En 2026, le marché propose une gamme étendue d’équipements de jardin adaptés à tous les profils, des amateurs aux jardiniers plus expérimentés. Cette accessibilité facilite l’achat d’outils abordables qui ne sacrifient ni la qualité ni la durabilité. Afin de profiter pleinement du printemps et de ses flores, découvrir les outils incontournables revient à s’équiper intelligemment tout en maîtrisant son budget. Plusieurs innovations et astuces permettent aujourd’hui d’optimiser l’entretien du jardin tout en respectant les cycles naturels.

    Il s’agit d’un moment où l’achat d’outils de jardinage à main ou électroportatifs peut transformer profondément l’expérience de jardinage. Non seulement ces outils facilitent la plantation et le soin des fleurs, mais ils favorisent aussi un entretien efficace, assurant un jardin florissant et une meilleure gestion des espaces verts. Que ce soit pour un balcon urbain ou un vaste terrain, l’équipement jardin sélectionné doit correspondre aux besoins spécifiques tout en garantissant une expérience agréable et productive. Ainsi, cette analyse porte sur les meilleurs outils de jardinage accessibles, avec conseils pratiques pour préparer son jardin au printemps en toute sérénité.

    Les outils de jardinage indispensables pour un entretien optimal au printemps

    Le printemps est une période cruciale pour l’entretien jardin, car c’est à ce moment que la plupart des plantes entrent en phase active de croissance. Pour accompagner ce réveil de la nature, plusieurs outils de jardinage se révèlent incontournables. Parmi eux figurent les outils à main qui assurent précision et maniabilité lors de la plantation ou du désherbage. Le couteau de jardin, la binette, et la fourche sont des instruments classiques mais essentiels, car ils permettent d’aérer la terre, de retirer les mauvaises herbes et de préparer les trous de plantation facilement.

    Pour gagner en efficacité, les outils électroportatifs sont une alternative très prisée en 2026. Les taille-haies sans fil, les coupe-branches, et les petites tondeuses électriques facilitent grandement l’entretien de haies et pelouses. Leur maniabilité accrue et autonomie prolongée permettent de couvrir de vastes espaces sans effort excessif. Ces outils, autrefois coûteux, sont aujourd’hui disponibles à des prix plus abordables grâce aux avancées technologiques et à la compétition croissante sur le marché.

    La combinaison de ces deux types d’outils assure un entretien complet et précis. Par exemple, un jardinier amateur commencera par biner la terre autour des plantations avant d’utiliser un taille-haie électrique pour structurer son jardin. Ce mélange d’outils à main et électroportatifs enrichit l’expérience du jardinage en réduisant la pénibilité et en optimisant les résultats. La qualité supérieure des matériaux utilisés en 2026 garantit également une longévité accrue et une meilleure ergonomie, ce qui est indispensable lorsqu’il s’agit de s’adonner au jardinage sur plusieurs heures.

    Au-delà des outils classiques, certains accessoires comme les arrosoirs à embout réglable ou les tuyaux extensibles facilitent l’arrosage des fleurs et plantes fragiles. Associer ces outils permet non seulement de maintenir un sol humide mais aussi d’éviter le gaspillage d’eau. De manière générale, bien choisir ses outils contribue à améliorer la santé des plantes tout au long du printemps et de l’été.

    Voici une liste synthétique des outils incontournables pour un entretien printanier optimal :

    • Binette et griffe : pour préparer et aérer la terre
    • Serfouette : désherber et retourner le sol en douceur
    • Taille-haies électrique : pour tailler et entretenir les haies efficacement
    • Coupe-branches : pour élaguer les branches épaisses
    • Arrosoir réglable : pour un arrosage précis adapté aux jeunes plants
    • Petite tondeuse sans fil : pour entretenir la pelouse sans contraintes

    L’association de ces outils assure non seulement des résultats visibles rapidement, mais facilite aussi les gestes quotidiens liés au jardinage. Avec un matériel adapté, il devient aisé de préserver l’équilibre écologique du jardin tout en favorisant la croissance des plantes et la floraison.
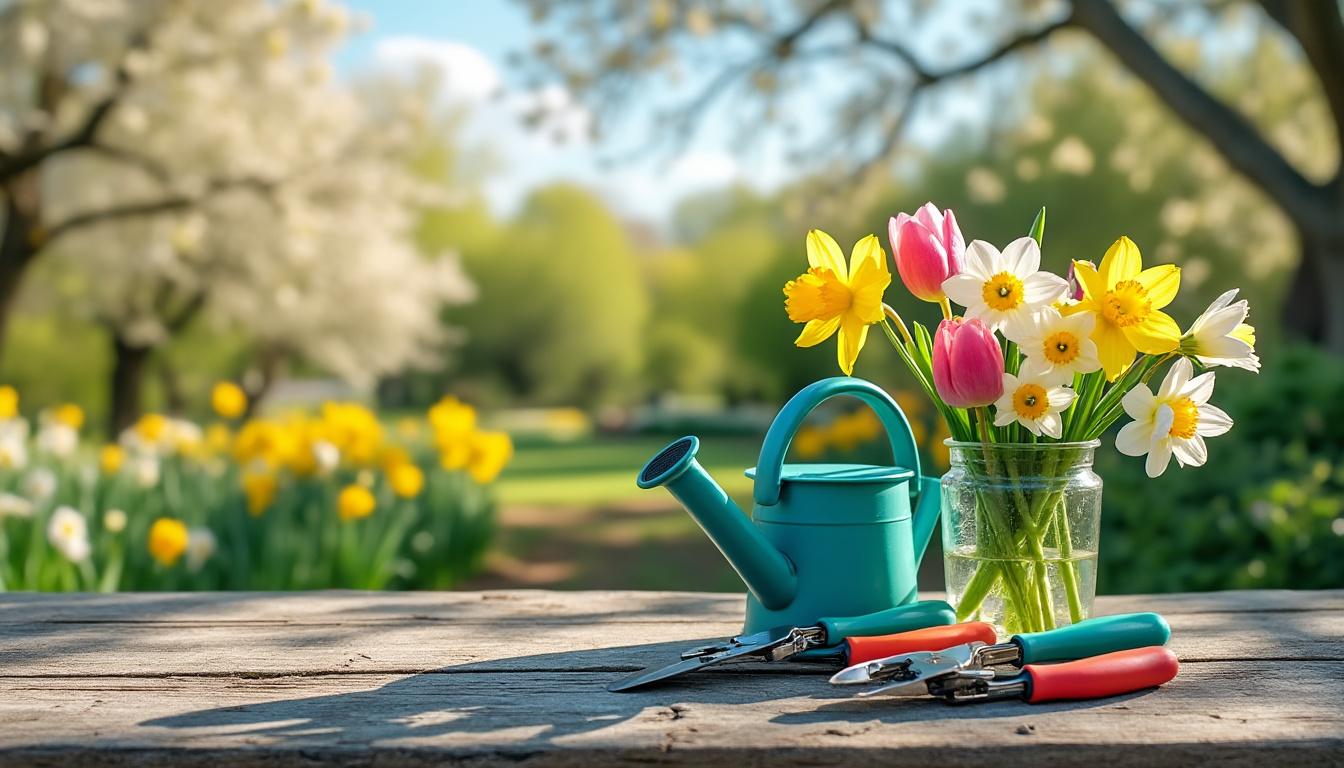
    découvrez notre sélection des meilleurs outils de jardinage abordables pour préparer un printemps florissant et réussir vos plantations avec facilité.

    Conseils pour un achat abordable et durable d’équipement jardin en 2026

    Face à l’abondance d’outils disponibles aujourd’hui, réaliser un achat éclairé est primordial pour ne pas se tromper. En 2026, le marché propose une diversité d’interfaces d’achat, allant des grandes plateformes en ligne aux magasins spécialisés et marchés locaux. Pour un achat abordable, il est conseillé de privilégier des outils dont la solidité a été testée par des experts et des utilisateurs. Les avis consommateurs sont une source précieuse pour repérer les modèles fiables et durables.

    Un autre critère essentiel se situe au niveau de la simplicité d’utilisation et de l’entretien de l’équipement jardin. Par exemple, une tondeuse électrique légère avec batterie amovible sera plus économique à utiliser et à entretenir qu’un modèle plus ancien à moteur thermique. De même, opter pour des outils à manche ergonomique évite les blessures et permet une meilleure prise en main durant des sessions longues de jardinage.

    Pour réduire le coût initial, plusieurs astuces existent : il est fréquent de trouver des promotions sur certaines plateformes comme Cdiscount ou des offres packagées incluant plusieurs outils de jardinage essentiels. Cela permet d’économiser tout en se dotant d’un équipement complet. Par ailleurs, louer certains outils électroportatifs très spécifiques peut aussi être une stratégie économique judicieuse pour les jardiniers occasionnels.

    L’achat d’outils respectueux de l’environnement constitue une tendance forte. Les produits fabriqués à partir de matériaux recyclés ou provenant de sources durables sont désormais répandus. De plus, certaines marques offrent des options de récupération et réparation des outils usagés, limitant ainsi l’impact écologique du jardinage. Opter pour ces solutions permet non seulement d’avoir un jardin florissant mais aussi de participer activement à la préservation de la nature.

    Un tableau comparatif aide à mieux visualiser les options selon différents critères :

    Outil Prix moyen (€) Type (manuel/électrique) Usage principal Avantages
    Binette 15-30 Manuel Désherbage, aération du sol Léger, économique, précis
    Taille-haies sans fil 70-120 Électrique Taille des haies, élagage fin Autonomie, maniabilité
    Arrosoir à embout réglable 10-25 Manuel Arrosage ciblé Précision, économie d’eau
    Tondeuse électrique compacte 100-150 Électrique Entretien pelouse Silencieuse, facile à stocker

    Ces données montrent clairement qu’il est possible de constituer un équipement jardin performant sans dépasser un budget raisonnable. La clé est de cibler ses besoins au moment de la plantation et de prioriser la facilité d’entretien et la robustesse des outils.

    Les meilleures pratiques de plantation pour assurer la croissance des plantes

    La réussite d’un jardin florissant au printemps ne dépend pas uniquement des outils mais aussi des techniques de plantation. Quelques principes clés garantissent une meilleure survie et une floraison rapide. La première étape consiste à choisir le moment adapté à chaque type de plante, en tenant compte de leur cycle naturel et du climat local. Par exemple, la plantation des bulbes de tulipes ou jonquilles se fait idéalement en début de printemps pour profiter d’une floraison printanière harmonieuse.

    La préparation du sol est également déterminante. Utiliser la binette ou la griffe pour ameublir la terre permet aux racines de s’enraciner plus profondément, favorisant ainsi une meilleure absorption des nutriments. Le compost ou un engrais organique mélangé à la terre améliore la fertilité, surtout après l’hiver où les ressources naturelles peuvent être limitées. Des études récentes confirment que cette préparation optimise la croissance des plantes et leur résistance aux maladies.

    La technique de plantation varie selon la taille des pousses et la nature du sol. Pour les semis, un léger enfouissement et un arrosage régulier aident à accélérer la germination. Pour les jeunes plants déjà formés, un trou suffisamment large pour accueillir les racines sans les compresser est essentiel. Lors de cette phase, il convient de manipuler avec soin les plantules pour ne pas endommager les racines fragiles.

    Enfin, la plantation s’accompagne souvent d’un paillage qui conserve l’humidité du sol tout en régulant sa température. Ce procédé simple lutte aussi contre la pousse excessive des mauvaises herbes, réduisant ainsi l’effort d’entretien. Associé à une sélection judicieuse des espèces adaptées au climat, le paillage devient un levier efficace pour un jardin florissant tout au long du printemps et de l’été.

    Voici une liste des étapes clés pour une plantation réussie :

    1. Préparer et aérer la terre avec les bons outils
    2. Choisir le moment de plantation selon les espèces
    3. Choisir un emplacement adapté à la croissance (ensoleillement, drainage)
    4. Bien positionner les plants sans compresser les racines
    5. Protéger le sol avec un paillage naturel

    Techniques d’entretien jardin pour favoriser la floraison et la santé des fleurs

    Une fois la plantation effectuée, l’entretien au cours du printemps est capital pour garantir la vigueur des plantes et la beauté des fleurs. L’arrosage régulier, adapté à chaque type de plante, doit être soigneusement dosé pour éviter autant la sécheresse que le pourrissement des racines. L’usage d’un arrosoir avec un embout réglable ou d’un système d’arrosage goutte-à-goutte meublé favorise une humidification ciblée sans excès.

    Le désherbage est une autre tâche incontournable tout au long du printemps. Il est recommandé d’intervenir dès l’apparition des premières mauvaises herbes pour éviter qu’elles ne concurrencent les fleurs en nutriments. L’utilisation d’outils de jardinage manuels, comme la serfouette, préserve l’intégrité des plantes et limite l’emploi de herbicides chimiques souvent néfastes à l’écosystème local.

    La taille favorise aussi la floraison abondante et la densité des feuillages. Utiliser un taille-haies électrique ou des cisailles bien affûtées permet d’éliminer les branches mortes ou trop longues sans abîmer les parties saines. En 2026, les modèles légers et ergonomiques facilitent cette opération même pour les jardiniers moins expérimentés, encourageant ainsi le soin régulier et une esthétique harmonieuse.

    De plus, surveiller régulièrement l’état des plantes pour détecter la présence de maladies ou de parasites permet d’intervenir rapidement. L’application de solutions naturelles, comme les purins d’ortie ou de lavande, s’inscrit dans une démarche durable et respectueuse de la vie du jardin. Ainsi, un entretien régulier allié à des outils performants favorise une croissance saine et un printemps fleuri sublimé.

    Quelques conseils pratiques pour un entretien efficace :

    • Arroser aux heures fraîches du matin ou du soir
    • Utiliser des outils adaptés pour un désherbage manuel précis
    • Effectuer une taille douce pour stimuler la croissance
    • Privilégier les solutions bio contre parasites et maladies
    • Observer régulièrement pour anticiper les besoins des plantes

    Comment choisir les outils de jardinage adaptés à son espace et à ses besoins

    Chaque jardin possède ses spécificités, qu’il s’agisse d’un balcon, d’une jardinière en ville ou d’un vaste terrain campagnard. Le choix des outils de jardinage doit donc s’ajuster à ces particularités pour garantir un entretien efficace et une croissance optimisée des fleurs et plantes. Pour un jardin restreint, les outils légers et compacts sont privilégiés : petits râteaux, ciseaux de jardinage, et mini-serfouettes facilitent les interventions dans des espaces réduits tout en limitant la fatigue.

    Dans un jardin d’envergure, la montée en gamme vers des outils électroportatifs devient souvent incontournable. Une tondeuse électrique avec batterie longue durée, un taille-haies aux lames larges, ou encore un coupe-branches robuste contribuent à réduire notablement le temps et l’effort nécessaires à l’entretien. En parallèle, des gants renforcés et un tablier de jardin contribuent à une meilleure protection et confort d’usage durant ces travaux intensifs.

    Prendre en compte ses propres capacités physiques, telles que la force ou la mobilité, influence aussi le choix de l’équipement jardin. Une poignée ergonomique, un poids équilibré ou un système anti-vibrations améliorent significativement l’expérience utilisateur. Pour des personnes âgées ou avec une mobilité réduite, privilégier des outils manuels légers ou des versions à assistance électrique diminue le risque de fatigue ou de blessure.

    L’association des outils ciblés et adaptés à l’espace de jardinage participe à un cycle vertueux où le jardinage devient un loisir agréable, accessible à tous et respectueux de l’environnement. L’investissement réfléchi dans un matériel bien choisi garantit un printemps fleuri sans contraintes ni désagréments.

    Voici une liste récapitulant les critères à considérer pour un choix pertinent :

    • Surface et configuration du jardin ou balcon
    • Type de plantes cultivées (fleurs, légumes, arbustes)
    • Capacités physiques et préférences de l’utilisateur
    • Budget disponible pour l’achat des outils
    • Préférences écologiques et durabilité des matériaux

    Quels sont les outils de jardinage indispensables pour débuter au printemps ?

    Les outils de base incluent la binette, la griffe, un arrosoir avec embout réglable et, pour l’entretien des haies, un taille-haies électrique. Ces équipements couvrent les besoins essentiels pour la préparation du sol, la plantation et le soin des plantes.

    Comment choisir un outil électroportatif abordable et efficace ?

    Privilégiez des marques reconnues, lisez les avis consommateurs et concentrez-vous sur l’autonomie de la batterie, le poids de l’outil, ainsi que la garantie proposée. Profitez aussi des promotions saisonnières pour obtenir un bon rapport qualité-prix.

    Quels sont les gestes essentiels pour favoriser la croissance des plantes au printemps ?

    Préparez bien le sol en l’ameublissant, choisissez le bon moment pour la plantation, arrosez régulièrement sans excès, effectuez un paillage naturel et surveillez les maladies pour garantir une bonne santé des plantes.

    Peut-on entretenir un jardin avec un budget limité ?

    Oui, il est tout à fait possible d’entretenir un jardin de manière efficace avec un budget restreint en privilégiant des outils manuels de base, en louant certains équipements électroportatifs, et en profitant des promotions pour acheter à prix réduit.

    Quelle est l’importance du paillage dans l’entretien printanier ?

    Le paillage protège le sol en conservant son humidité, en régulant la température et en limitant la croissance des mauvaises herbes. C’est un geste simple qui facilite grandement l’entretien et favorise la floraison.
  • Fraudes à l’Assurance maladie : un bilan inédit de 723 millions d’euros détournés révélé

    En 2025, l’Assurance maladie en France a dévoilé un bilan inédit mettant en lumière l’ampleur du phénomène des fraudes. Selon les données annoncées par la Caisse nationale de l’Assurance maladie (Cnam), près de 723 millions d’euros ont été détectés et stoppés, marquant une hausse significative de 15 % par rapport à l’année précédente. Ce chiffre record révèle non seulement l’importance du préjudice financier subi par le système de santé publique, mais aussi l’efficacité accrue des dispositifs de contrôle et de détection mis en place ces dernières années. Si cette somme semble déjà très élevée, elle ne représenterait qu’environ un tiers des véritables détournements, les experts estimant le montant total des escroqueries à près de 2 milliards d’euros. Ce contexte souligne la nécessité continue d’intensifier les efforts dans la lutte contre ces fraudes qui compromettent la pérennité et la qualité des services de santé.

    Les professionnels de santé sont au cœur de ce fléau, représentant plus des trois quarts du montant détourné. Les fraudes concernent notamment des secteurs clés tels les centres de santé en ophtalmologie et dentaire, les pharmaciens, les infirmiers libéraux, ainsi que les transporteurs sanitaires. Les méthodes employées deviennent de plus en plus sophistiquées, témoignant d’une véritable professionnalisation des escroqueries. Par ailleurs, les faux arrêts de travail, bien que relativement minoritaires (6 % des détournements), restent un élément non négligeable de la fraude globale, même si l’instauration d’un formulaire sécurisé a permis une diminution notable de ce type de fraude au dernier trimestre 2025.

    Face à cette menace grandissante, la ministre de la Santé et les autorités sanitaires annoncent des objectifs ambitieux pour les années à venir, espérant réduire le mal à hauteur d’un milliard d’euros de préjudice évité annuellement d’ici 2027. La mobilisation des équipes d’audit et de lutte contre les fraudes, associée à l’innovation technologique, fait apparaître un horizon plus rassurant pour la protection de l’assurance maladie et, in fine, pour l’ensemble des assurés sociaux.

    Analyse détaillée du bilan inédit des fraudes à l’Assurance maladie en 2025

    Le bilan 2025 annonce une détection et un blocage de 723 millions d’euros de fraudes au détriment de la Sécurité sociale – une progression de 15 % comparé à 2024. Ces chiffres ont été évoqués par Thomas Fatôme, directeur général de la Cnam, devant la presse le 16 avril dernier. Ce montant record souligne un double phénomène : d’une part, une intensification des dispositifs de détection et de contrôle ; d’autre part, l’apparition de fraudes toujours plus élaborées et difficiles à contrer.

    Dans cette somme, on distingue clairement plusieurs catégories et sources d’escroqueries. Le graphique suivant synthétise les secteurs d’activités les plus touchés :

    Secteur d’activité Montant détecté (millions d’euros) Part relative
    Professionnels de santé (centres, pharmaciens, infirmiers) 540 ~75%
    Faux arrêts de travail 49 6%
    Transport sanitaire 80 11%
    Autres fraudes diverses 54 8%

    Ce tableau indique avec clarté que les professionnels de santé concentrent l’essentiel du préjudice. Cette situation éclaire les efforts croissants pour renforcer les contrôles ciblés sur ces professions, notamment au travers d’inspections accrues et de la mise en place d’outils numériques d’analyse des anomalies.

    Ces chiffres ont aussi le mérite de mettre en lumière l’amélioration dans la prévention des fraudes liées aux arrêts maladie. Depuis le déploiement en 2025 d’un formulaire sécurisé pour la déclaration des arrêts, le taux de fraude dans cette catégorie a chuté d’environ 10 % sur le dernier trimestre, une avancée saluée par la ministre de la Santé.

    découvrez le rapport inédit sur les fraudes à l’assurance maladie, révélant un détournement colossal de 723 millions d’euros. analyse détaillée des méthodes frauduleuses et des mesures de lutte.

    Les mécanismes et techniques de contrôle déployés par l’Assurance maladie

    La lutte contre les fraudes à l’Assurance maladie combine aujourd’hui plusieurs vecteurs complémentaires pour un contrôle toujours plus rigoureux. La Cnam a investi massivement dans des systèmes informatisés avancés, exploitant des algorithmes d’intelligence artificielle capables de repérer rapidement des schémas suspects dans des millions de déclarations.

    Dans le même temps, les équipes dédiées à l’audit et aux inspections se multiplient, avec des actions de terrain ciblées sur les centres médicaux et les activités professionnelles sensibles. Ces contrôles portent aussi bien sur la conformité des actes facturés que sur la vérification des parcours des patients et des prescriptions. L’analyse fine des facturations et le croisement des bases de données médicales et administratives permettent d’identifier des incohérences difficiles à masquer.

    Voici quelques méthodes phares utilisées :

    • Formulaires sécurisés pour réduire la falsification des arrêts de travail.
    • Analyse algorithmique des déclarations pour détecter les doublons et incohérences.
    • Audits ciblés sur les professionnels ou structures suspectées.
    • Surveillance renforcée des circuits d’achat et de remboursement des médicaments.
    • Collaboration renforcée avec les forces de l’ordre et la justice pour poursuivre les fraudeurs.

    Malgré ces dispositifs, certains fraudeurs adoptent des stratégies de plus en plus élaborées, par exemple la création de centres de santé fictifs facturant des actes inexistants ou le blanchiment de fonds via des services liés à l’assurance maladie. Ceci requiert des ajustements permanents dans les outils de contrôle et une coordination efficace entre les différents acteurs publics.

    Impact des fraudes sur la santé publique et les assurés sociaux

    La multiplication des fraudes à l’Assurance maladie engendre plusieurs conséquences néfastes pour le système de santé français et ses bénéficiaires. Au-delà du simple préjudice financier, ces détournements pèsent sur la qualité et la disponibilité des soins. Les sommes détournées privent le système des ressources nécessaires pour financer des services essentiels, des innovations médicales ou des aides sociales.

    Pour les assurés, ces fraudes peuvent se traduire par une augmentation des cotisations, une dégradation des remboursements ou un ralentissement des procédures administratives. En outre, l’image de la sécurité sociale peut être entachée, notamment vis-à-vis des professionnels honnêtes qui voient leur secteur mis sous pression par des contrôles renforcés et une défiance accrue.

    La prévention des fraudes est ainsi une priorité non seulement pour préserver l’équilibre financier, mais aussi pour garantir l’égalité d’accès aux soins. Les hôpitaux et centres de santé doivent être vigilants afin d’éviter que les patients soient victimes collatérales de ces escroqueries, par exemple en recevant des traitements inadaptés ou en subissant des délais prolongés dans leurs prises en charge.

    Pour illustrer cet impact, la Cnam propose régulièrement des campagnes d’information destinées à sensibiliser à la fois les professionnels et le grand public sur les conséquences de ces actes frauduleux. Ces campagnes mettent en avant la nécessité de signaler tout comportement suspect et rappellent le cadre légal strict applicable.

    Stratégies et perspectives futures pour réduire les fraudes à l’Assurance maladie

    Dans un contexte où les fraudes connaissent une montée en puissance et une sophistication croissante, l’Assurance maladie ainsi que les pouvoirs publics élaborent des stratégies ambitieuses pour inverser cette tendance. L’objectif fixé pour 2027 est clair : atteindre la barre symbolique d’un milliard d’euros de détournements évités chaque année, soit une progression notable par rapport aux bilans actuels.

    Cette ambition repose notamment sur le déploiement de nouvelles technologies numériques capables d’accroître la rapidité et la précision des contrôles, mais aussi sur un renforcement du cadre législatif. Les initiatives comprennent :

    1. Le développement d’outils d’analyse prédictive pour anticiper les risques de fraude.
    2. L’instauration de sanctions plus sévères à l’encontre des fraudeurs identifiés, afin de dissuader les comportements frauduleux.
    3. La formation continue des professionnels de santé sur les règles de facturation et les bonnes pratiques.
    4. La facilitation des signalements grâce à des plateformes confidentielles pour inciter les lanceurs d’alerte.
    5. Une coopération internationale renforcée face à certains réseaux organisés dépassant le cadre national.

    La sensibilisation des assurés sociaux prend également une place cruciale dans ce dispositif global. Informer les citoyens sur leurs droits et devoirs, ainsi que sur la nature des fraudes, contribue à créer un climat de vigilance collective, indispensable pour réduire durablement le phénomène.

    Par ailleurs, de nouvelles mesures sociales ont été mises en avant, telles que le remboursement des protections périodiques réutilisables pour les femmes de moins de 26 ans et les populations précaires, un dispositif qui vise à soutenir le pouvoir d’achat tout en contribuant à la réduction des dépenses inutiles, signalant une démarche complémentaire dans la gestion responsable des fonds publics.

    Typologies de fraudes à l’Assurance maladie : cas concrets et modes opératoires

    Pour mieux appréhender la complexité des détournements au sein de l’Assurance maladie, il est utile d’examiner quelques cas concrets et les méthodes fréquemment utilisées par les fraudeurs. Les mécanismes de fraude varient, allant de faux documents à des manipulations plus élaborées :

    • Faux arrêts de travail : Certains employeurs ou employés simulent des arrêts maladie afin d’obtenir un remboursement indu.
    • Centres de santé fantoches : L’ouverture fictive de structures médicales facturant des actes inexistants.
    • Facturations surévaluées ou actes non réalisés facturés, notamment en ophtalmologie et dentaire.
    • Falsification de prescriptions pour obtenir des remboursements injustifiés.
    • Escroqueries liées aux transports sanitaires : surfacturations ou transport de patients fictifs.

    Ces fraudes exigent des investigations approfondies et une collaboration étroite entre les services de contrôle, la justice et les forces de l’ordre. Le travail de terrain permet souvent de révéler des réseaux organisés, parfois transnationaux, spécialisés dans ces détournements.

    Une récente opération menée dans une région métropolitaine a permis la fermeture d’un centre dentaire fictif, générant un préjudice de plusieurs millions d’euros. Cette affaire illustre la vigilance nécessaire et les méthodes d’enquête combinant audition, expertise comptable et surveillance numérique.

    Type de fraude Description Conséquences
    Faux arrêts de travail Simulation d’arrêts maladie indemnisés par l’Assurance maladie Perte financière, fausse perception des droits
    Centres de santé fictifs Facturation d’actes inexistants par des structures non réelles Gaspillage budgétaire, mise en danger de la santé publique
    Facturation surévaluée Surcharges ou fausses déclarations d’actes médicaux Augmentation des coûts de santé, surcharge administrative
    Falsification de prescriptions Modification ou fabrication de documents officiels Remboursements induits, risque pour le patient
    Escroquerie transport sanitaire Facturation inutile ou fictive du transport de patients Préjudice financier, perturbation des services

    Quel est le montant total estimé des fraudes à l’Assurance maladie ?

    Le montant réel des fraudes est estimé à environ 2 milliards d’euros chaque année, bien que 723 millions d’euros aient été détectés et stoppés en 2025.

    Quels secteurs sont les plus touchés par les fraudes ?

    Les professionnels de santé, notamment les centres de santé, pharmaciens, infirmiers et transporteurs sanitaires, sont responsables des trois-quarts des fraudes.

    Quelles sont les principales méthodes employées pour frauder ?

    Les principales méthodes comprennent les faux arrêts de travail, centres de santé fictifs, facturations surévaluées, falsifications de prescriptions et escroqueries liées au transport sanitaire.

    Comment l’Assurance maladie lutte-t-elle contre ces fraudes ?

    Grâce à des dispositifs numériques d’analyse, des audits ciblés, des formulaires sécurisés, une coopération avec la justice et la formation continue des professionnels.

    Existe-t-il des mesures sociales en lien avec cette lutte ?

    Oui, le remboursement des protections périodiques réutilisables pour les jeunes femmes et les populations précaires, permettant de soutenir le pouvoir d’achat et limiter les dépenses inutiles.

  • Gmail intègre enfin le chiffrement de bout en bout sur Android et iOS pour une sécurité renforcée

    Dans un contexte où la protection des données est devenue une priorité majeure pour les utilisateurs et les entreprises, Google franchit une étape cruciale en intégrant le chiffrement de bout en bout (E2EE) à son application Gmail sur Android et iOS. Cette avancée technologique répond aux besoins croissants de confidentialité et de sécurité des échanges électroniques, notamment dans un environnement mobile qui représente aujourd’hui la porte d’entrée principale des communications professionnelles et personnelles. Grâce à ce chiffrement, les messages échangés via Gmail bénéficient d’une protection accrue, empêchant l’accès au contenu des e-mails même par Google lui-même, garantissant ainsi la confidentialité la plus stricte des échanges.

    Ce mouvement s’inscrit également dans une dynamique concurrentielle forte, car les messageries instantanées sécurisées comme WhatsApp ou Signal ont popularisé l’exigence d’un chiffrement robuste, non seulement pour les conversations privées mais aussi pour les échanges professionnels. Google, en améliorant la sécurité de Gmail sur mobile, consolide son positionnement face aux défis posés par la multiplication des cybermenaces et les régulations internationales telles que le RGPD en Europe ou la loi HIPAA aux États-Unis. Au cœur de cette transformation, seules les entreprises souscrivant à l’offre Premium Workspace « enterprise plus with assured controls » bénéficient pour l’instant de cette fonctionnalité, ce qui souligne l’attention portée à la conformité et à la sécurité dans les secteurs réglementés.

    L’intégration du chiffrement de bout en bout dans Gmail mobile : une avancée stratégique pour la confidentialité

    Le déploiement du chiffrement de bout en bout dans l’application Gmail sur Android et iOS représente une innovation majeure pour la messagerie sécurisée. Cette méthode cryptographique garantit que les messages sont chiffrés sur l’appareil de l’expéditeur et ne peuvent être déchiffrés que par le destinataire, excluant tout accès par le fournisseur du service ou d’éventuels acteurs tiers. Cette caractéristique essentielle confère à cette technologie une supériorité notable en matière de confidentialité, surtout lorsque les données transitent ou sont stockées.

    Cette intégration repose sur une gestion des clés de chiffrement par le client, c’est-à-dire que les clés privées nécessaires au déchiffrement restent sous le contrôle direct des utilisateurs ou de leur organisation, renforçant ainsi la sécurité globale du système. Programmer cette protection au niveau mobile répond à la réalité actuelle, où les terminaux portables sont devenus le canal privilégié pour la communication professionnelle.

    Pour illustrer ce propos, prenons l’exemple d’une entreprise travaillant dans le secteur de la santé, soumise aux réglementations HIPAA, qui impose un niveau élevé de protection des données de santé. Grâce à l’E2EE sur mobile, les professionnels peuvent échanger des informations sensibles sans craindre une interception ou une lecture non autorisée, tout en respectant leurs contraintes légales. Cette fonction s’avère également précieuse pour les sociétés européennes soumises au RGPD, réduisant considérablement les risques liés à la fuite ou au piratage des données personnelles.

    Cependant, cette sécurité accrue entraîne quelques compromis fonctionnels. L’activation du chiffrement de bout en bout désactive des fonctionnalités importantes comme la recherche avancée dans Gmail ou encore certaines capacités d’intelligence artificielle prévues pour analyser le contenu des e-mails. Ce choix s’explique par le fait que le contenu chiffré ne peut être interprété que localement, ce qui limite les traitements déportés qui nécessitent habituellement l’accès au contenu en clair. Les entreprises doivent donc évaluer ce compromis entre confidentialité maximale et fonctionnalités avancées.

    gmail propose désormais le chiffrement de bout en bout sur android et ios, offrant une sécurité renforcée pour protéger vos e-mails contre toute interception.

    Une réponse aux enjeux de conformité et à la sécurité mobile

    Les responsables de la sécurité informatique ont souvent alerté sur les risques spécifiques liés aux appareils mobiles, qui sont plus vulnérables aux vols ou aux attaques. L’E2EE pratiqué dans Gmail mobile s’adresse directement à ces enjeux, sécurisant les échanges en empêchant toute interception même en cas de compromission physique de l’appareil. Les clés gérées en externe par le client rendent quasi nulle la possibilité qu’un tiers, y compris Google, puisse accéder au contenu des messages.

    Cette stratégie va dans le sens des exigences réglementaires : protection des données renforcée, limitation des accès non autorisés et contrôle accru des flux d’information. Par exemple, dans le secteur financier, où la confidentialité est critique, les entreprises peuvent désormais s’appuyer sur Gmail comme un outil viable tout en respectant les conditions de la directive européenne sur les services de paiement (DSP2) ou les normes locales de confidentialité.

    Fonctionnement technique et modalités d’activation du chiffrement sur Android et iOS

    Le déploiement de cette fonctionnalité repose sur des mécanismes avancés de cryptographie asymétrique, où chaque utilisateur dispose d’une paire de clés, publique pour chiffrer et privée pour déchiffrer ses communications. Ce chiffrement côté client signifie que les e-mails et leurs pièces jointes sont sécurisés directement depuis l’appareil de l’utilisateur, ce qui évite tout traitement non sécurisé en transit ou sur les serveurs de Google.

    Pour activer ce niveau de protection, les administrateurs doivent intervenir via la console d’administration Google Workspace. Cette étape est incontournable pour permettre aux utilisateurs d’Android et iOS de bénéficier de cette solution. Une fois la fonction activée, les utilisateurs ont la possibilité de choisir d’ajouter un chiffrement supplémentaire à leurs messages en cliquant sur l’icône de cadenas dans l’application.

    Cette activation n’est toutefois pas automatique. Elle nécessite une licence Premium ainsi qu’une configuration précise, ce qui traduit l’approche prudente de Google, qui offre cette capacité aux entreprises prêtes à adopter cette mesure de sécurité renforcée tout en acceptant certaines limitations fonctionnelles.

    Un usage simple malgré la complexité cryptographique

    Alors que la technologie sous-jacente reste technique et rigoureuse, l’expérience utilisateur est spécialement pensée pour être intuitive. Que le destinataire utilise Gmail ou une autre messagerie, il pourra lire et répondre aux messages chiffrés. Si ce dernier ne dispose pas de l’application Gmail, le message est accessible via un portail web sécurisé, garantissant un accès transparent mais protégé.

    Cette simplicité d’usage est essentielle pour encourager une adoption large, en évitant de multiplier les applications ou les étapes fastidieuses. Ainsi, une PME ou un grand groupe peut renforcer sa protection sans complexifier l’accès à ses communications internes et externes.

    Caractéristique Description Impact sur l’utilisateur
    Chiffrement côté client Les messages sont chiffrés sur l’appareil de l’expéditeur avant envoi Protection maximale des données, clés gérées par le client
    Désactivation de fonctionnalités IA et recherche Impossibilité d’analyser le contenu chiffré en dehors du terminal Moins d’automatisation, impact sur la productivité
    Lecteur de messages externe transparent Portail web pour lire et répondre si le destinataire ne possède pas Gmail Accessibilité sécurisée même sans application dédiée
    Activation obligatoire par l’administrateur Chargé d’activer la fonctionnalité dans Google Workspace Gestion centralisée, contrôle politique de sécurité

    Les enjeux de la sécurité mobile pour les entreprises à l’heure du chiffrement de bout en bout

    Avec la multiplication des cyberattaques et des tentatives d’intrusion ciblant spécifiquement les appareils mobiles, la nécessité d’une messagerie sécurisée devient impérative. Les entreprises doivent composer avec des contraintes réglementaires strictes tout en maintenant la productivité et la fluidité des échanges. L’introduction du chiffrement de bout en bout dans Gmail mobile répond directement à ce double défi.

    La protection des données ne se limite plus à la sécurisation des serveurs, elle doit impérativement couvrir les terminaux mobiles souvent exposés à des risques physiques. Par exemple, en cas de vol d’un smartphone professionnel, sans chiffrement adapté, les données sensibles peuvent être facilement extraites. L’E2EE va réduire sensiblement ce risque, offrant une barrière supplémentaire aux intrusions.

    Au-delà de la protection brute, cette évolution permet aussi d’améliorer la posture de conformité juridique. Les entreprises du secteur bancaire, de la santé ou encore de la défense peuvent désormais intégrer Gmail dans leurs processus quand auparavant elles se détournaient des solutions classiques par crainte de failles potentielles. Cette transformation ouvre la voie à une adoption renforcée des outils Google dans les environnements hautement réglementés.

    Les limites techniques et pratiques à considérer

    Toutefois, cette technologie n’est pas exempte de contraintes. Le chiffrement ne concerne pas les métadonnées telles que les en-têtes ou les noms d’expéditeurs, qui restent visibles, ce qui peut constituer une faiblesse en cas d’attaque ciblée. Il est aussi important de noter que ce chiffrement ne protège pas contre la compromission de l’appareil lui-même pendant la lecture ou la rédaction des messages.

    Les entreprises doivent donc adopter une stratégie globale de sécurité, combinant chiffrement, gestion des accès, sensibilisation des utilisateurs et mesures physiques. L’E2EE représente un levier puissant mais ne doit pas être considéré comme une panacée.

    Comparaison avec d’autres solutions et perspectives d’évolution

    Le choix de Google de proposer le chiffrement de bout en bout sur Android et iOS marque un différentiel marqué face aux offres concurrentes. Microsoft, par exemple, ne propose pas encore cette fonctionnalité native pour Outlook sur mobile, se limitant à des options de signature numérique et de chiffrement classiques. Cette absence confère à Gmail un avantage stratégique significatif, notamment pour les secteurs exigeant une sécurité renforcée.

    En outre, le modèle de gestion des clés par le client est une preuve de confiance dans la cryptographie moderne et un signal fort envoyé à la communauté professionnelle. Ce système réduit la surface d’attaque et assure que seul le destinataire dispose des éléments pour déchiffrer les messages.

    À l’avenir, on peut envisager une extension progressive de cette fonctionnalité à d’autres catégories d’utilisateurs, voire une intégration plus poussée avec les outils d’intelligence artificielle, une fois que celles-ci pourront traiter de manière sécurisée le contenu chiffré.

    Liste des principaux bénéfices de l’E2EE sur Gmail mobile

    • Protection totale des messages contre toute interception durant la transmission.
    • Confidentialité renforcée grâce à la gestion des clés par le client.
    • Conformité réglementaire améliorée pour les secteurs sensibles.
    • Utilisation simplifiée avec prise en charge native dans l’application Gmail.
    • Accès sécurisé même pour les destinataires sans application Gmail via un portail web.

    Les défis sécuritaires liés à l’adoption massive du chiffrement de bout en bout

    Ce progrès technologique soulève également certains problèmes de sécurité et de gestion. L’un des freins principaux est l’impact sur certains outils de sécurité classiques, comme les filtres antispam ou les systèmes de détection des menaces, qui peuvent ne plus analyser efficacement les contenus chiffrés. Ce phénomène pose un dilemme pour les départements sécurité, surtout dans les grandes entreprises où la surveillance des échanges reste cruciale.

    De plus, l’activation du chiffrement côté client nécessite une coordination rigoureuse de la part des administrateurs. Ils doivent notamment former les utilisateurs et gérer les permissions pour éviter une mauvaise utilisation ou des erreurs pouvant compromettre la sécurité globale.

    Enfin, cette méthode de protection peut aussi être exploitée à des fins criminelles. Des groupes malveillants pourraient utiliser des comptes Workspace chiffrés pour communiquer de manière indétectable, rendant plus difficile l’intervention des autorités. Les organisations devront donc équilibrer risques et avantages dans leur politique de cybersécurité.

    Qu’est-ce que le chiffrement de bout en bout dans Gmail ?

    Le chiffrement de bout en bout (E2EE) garantit que seuls l’expéditeur et le destinataire peuvent lire le contenu des messages, en empêchant tout accès par Google ou des tiers.

    Cette sécurité est-elle disponible pour tous les utilisateurs de Gmail ?

    Actuellement, cette fonctionnalité est réservée aux clients entreprises disposant de l’offre Premium Workspace « enterprise plus with assured controls ».

    Le chiffrement impacte-t-il les fonctionnalités de Gmail ?

    Oui, des fonctions comme la recherche avancée ou l’intelligence artificielle sont désactivées pour les contenus chiffrés, afin de garantir la confidentialité.

    Comment les destinataires non-Gmail peuvent-ils accéder aux messages chiffrés ?

    Ils peuvent lire et répondre aux messages via un portail web sécurisé, assurant une expérience fluide et protégée.

    Le chiffrement protège-t-il contre le vol ou la compromission des terminaux ?

    Le chiffrement protège les messages en transit et au repos, mais ne sécurise pas contre une compromission physique ou logicielle de l’appareil lors de la lecture ou rédaction.

  • Le conseil municipal de Rédéné approuve une hausse de la taxe foncière sur les propriétés bâties

    Suite à la séance du conseil municipal de Rédéné tenue le jeudi 16 avril 2026, une décision importante a été prise concernant la fiscalité locale. Le conseil a approuvé une augmentation du taux de la taxe foncière sur les propriétés bâties, passant de 32,65 % à 34 %. Cette hausse, loin d’être anodine, traduit une volonté de la mairie de répondre aux besoins croissants des finances municipales en prenant en compte la montée des charges liées aux services communaux. En parallèle, d’autres taux restent stables, comme celui de la taxe d’habitation ou de la taxe sur les propriétés non bâties. Cette modification impacte directement la majorité des propriétaires immobiliers de la commune avec une augmentation moyenne de 27 euros par foyer, une première mesure financière significative prise par la nouvelle équipe municipale élue récemment.

    Le contexte économique local et national, caractérisé par une inflation persistante et l’augmentation des coûts liés à l’emploi et aux matériaux, explique en grande partie cette décision. De plus, la commune de Rédéné, marquée par un développement urbain notable, doit adapter ses dépenses, notamment par le recrutement de personnel supplémentaire dans les services techniques et les espaces dédiés à la jeunesse. Ce choix sur la taxation traduit ainsi une stratégie budgétaire visant à assurer la pérennité des services publics locaux tout en équilibrant les comptes communaux dans un environnement économique tendu.

    Le conseil municipal de Rédéné face à la gestion des budgets communaux et la hausse des impôts locaux

    Lors du conseil municipal de Rédéné du 16 avril 2026, les élus ont longuement débattu des différents budgets présentés par le maire, Yves Bernicot. Le budget principal 2025 affiche un excédent de fonctionnement de 646 227 € mais présente un déficit d’investissement à hauteur de -476 573 €. Du côté des activités économiques, le budget d’exploitation s’établit à 36 094 €, tandis que l’investissement est de 4 066 €. Ces deux budgets ont été adoptés à l’unanimité par les membres du conseil, témoignant d’un consensus initial autour de la gestion financière communale.

    En ce qui concerne le budget primitif 2026, il montre un équilibre financier sollicité entre les dépenses et les recettes : pour l’investissement, un budget totalisant 1 914 369 € a été arrêté, assorti de 2 399 241 € en fonctionnement. Malgré une abstention de quatre voix provenant de l’opposition, ce budget a été validé, confirmant la volonté majoritaire de poursuivre les projets en cours et d’investir dans le développement communal.

    Dans ce cadre budgétaire, la taxation joue un rôle central. Le choix d’augmenter de manière ciblée la taxe foncière sur les propriétés bâties s’explique par la nécessité d’assurer un financement équilibré des services municipaux, tout en s’adaptant à l’évolution des charges pour la collectivité. Cette stratégie traduit une approche pragmatique de la gestion locale dans un contexte où les ressources traditionnelles s’avèrent insuffisantes face aux besoins nouveaux.

    le conseil municipal de rédéné a voté une augmentation de la taxe foncière sur les propriétés bâties, impactant les propriétaires locaux. découvrez les détails et les raisons de cette décision.

    Les raisons économiques de la hausse de la taxe foncière à Rédéné

    La décision d’augmenter le taux de la taxe foncière sur les propriétés bâties résulte d’une conjonction de facteurs économiques spécifiques. Parmi ceux-ci, l’augmentation des charges patronales engendrées par les embauches requises pour gérer une population et un parc immobilier en croissance figure en tête. Avec l’essor des constructions et le développement des équipements municipaux, la commune doit impérativement renforcer ses équipes techniques et les structures d’accueil de la jeunesse, ce qui génère des coûts salariaux supplémentaires.

    Les dépenses liées aux contrats d’assurance, indispensables pour sécuriser les biens publics et l’organisation des services, ont également augmenté. Par ailleurs, la hausse du prix des matériaux contraint la collectivité à revoir à la hausse ses frais d’investissement pour l’entretien des infrastructures et la réalisation des travaux municipaux. Tous ces éléments se traduisent inévitablement par un besoin de ressources accru, justifiant la révision à la hausse de cette taxe.

    Le maire Yves Bernicot explique qu’il s’agit d’une décision difficile mais nécessaire pour maintenir un haut niveau de service à la population tout en garantissant la stabilité financière de la commune. Il souligne également que la fiscalité locale de Rédéné reste relativement modérée comparée à d’autres communes voisines, notamment en raison d’une gestion rigoureuse des dépenses. Cette hausse ciblée est donc présentée comme un compromis qui vise à éviter des déséquilibres budgétaires majeurs.

    Implications pour les propriétaires : comment la hausse de la taxe foncière affecte les ménages à Rédéné

    Les conséquences de cette décision municipale pèsent principalement sur les propriétaires de biens immobiliers bâtis. Avec une augmentation du taux passant de 32,65 % à 34 %, la facture fiscale annuelle moyenne grimpe d’environ 27 euros par foyer. Pour les ménages, cette hausse représente un surcoût non négligeable qui s’ajoute à la pression fiscale déjà ressentie face à d’autres impôts locaux et charges courantes.

    Il est important de noter que cette augmentation s’ajoute à la hausse nationale liée à l’inflation, qui s’élève à 1,7 % cette année. En conséquence, les propriétaires doivent anticiper une charge fiscale plus lourde lors du paiement de leur taxe foncière. La majoration de la taxe sur les résidences secondaires, quant à elle, augmente de 10 %, reflétant une volonté de la municipalité de faire contribuer davantage ce segment immobilier considéré comme moins essentiel pour l’habitat principal.

    Pour mieux comprendre l’impact, voici un tableau récapitulatif des différents taux d’imposition appliqués en 2026 à Rédéné :

    Type de taxe Taux 2025 Taux 2026 Évolution Commentaires
    Taxe foncière sur les propriétés bâties 32,65 % 34 % +1,35 % (hausse) Augmentation moyenne de 27 € par foyer
    Taxe d’habitation 13,96 % 13,96 % Stable Taux inchangé pour le principal
    Taxe d’habitation sur les résidences secondaires Majorée de base Majorée de 10 % Augmentation Taxation plus forte sur les logements secondaires
    Taxe sur les propriétés non bâties 43 % 43 % Stable Aucun changement

    Les compensations fiscales restent par ailleurs limitées. Les exonérations et abattements, notamment pour les foyers modestes, sont peu susceptibles de compenser cette hausse généralisée, ce qui incite certains propriétaires à s’interroger sur leur capacité à supporter ces dépenses supplémentaires sans impact négatif sur leur budget quotidien.

    Liste des raisons principales de la hausse de la taxe foncière à Rédéné

    • Augmentation des charges patronales liées aux nouvelles embauches dans les services techniques et jeunesse.
    • Hausse des contrats d’assurance pour sécuriser les biens communaux.
    • Renchérissement des coûts des matériaux de construction et entretien des infrastructures.
    • Nécessité d’équilibrer les budgets communaux dans un contexte d’inflation persistante.
    • Maintien d’un service public de qualité malgré les défis économiques.

    Les impacts de la décision municipale sur les services publics locaux et le développement communal

    L’augmentation de la taxe foncière sur les propriétés bâties ne se limite pas à un simple ajustement fiscal, elle témoigne également de la volonté du conseil municipal de Rédéné à renforcer la capacité d’investissement de la commune. Avec un budget d’investissement primitif 2026 presque quadruplé par rapport à 2025, passant à 1 914 369 €, la municipalité met l’accent sur la rénovation et l’extension des infrastructures communales.

    Les besoins en équipements publics sont croissants, notamment dans les domaines scolaire, culturel et récréatif. Par exemple, la charge financière de l’école du Marronnier s’élève à 129 536 € pour 136 élèves, tandis que le contrat d’association avec l’école Notre-Dame de Lorette coûte 115 249 €. Ces dépenses de fonctionnement sont intégrées dans le budget communal comme une priorité importante.

    Par ailleurs, les subventions distribuées aux associations locales ont été arrêtées à un montant global de 11 840 €. Elles soutiennent diverses initiatives, allant de la bienfaisance à l’éducation périscolaire, contribuant ainsi à la cohésion sociale et à l’animation du territoire. Ce soutien reste maintenu malgré la pression sur les finances municipales, soulignant la priorité donnée au vivre ensemble.

    À l’approche de la période estivale, la municipalité a aussi prévu l’embauche de personnels saisonniers qui viendront renforcer les équipes techniques et les animateurs BAFA pour l’espace jeunes, en plus d’un apprenti espace vert recruté pour l’année entière. Ces recrutements sont essentiels pour répondre à la demande accrue de la population et améliorer la qualité des services offerts.

    Les enjeux et controverses autour de la hausse de la taxe foncière : opinions divergentes au conseil municipal

    La décision d’augmenter la taxe foncière à Rédéné n’a pas fait l’unanimité. Si la majorité du conseil municipal soutient ce choix comme une nécessité économique, une opposition composée de quatre membres s’est abstenue lors du vote. Cette division reflète des visions contrastées sur la meilleure manière de gérer les finances municipales.

    Les détracteurs de la hausse considèrent que l’augmentation des impôts locaux est pauvre en perspectives résidentielles, risquant d’alourdir le poids fiscal des ménages les plus modestes ou des retraités vivant dans la commune. Laurent Portier, représentant de l’opposition, a exprimé son désaccord en soulignant que « cette augmentation est une décision regrettable, d’autant plus qu’elle intervient peu de temps après l’élection de la nouvelle équipe. Ce n’est pas la bonne voie pour stimuler le dynamisme local. »

    De son côté, le maire Yves Bernicot souligne que « ce n’est jamais une satisfaction, ni un souhait d’augmenter les impôts. Nous avons cependant un budget impacté par la hausse des charges. Notre responsabilité est de garantir l’équilibre financier et la continuité des services indispensables à la population. » Cette position met en lumière le dilemme auquel sont confrontées de nombreuses communes aujourd’hui : équilibrer les exigences budgétaires sans fragiliser les foyers fiscaux.

    Dans ce débat, la communication entre élus et citoyens s’avère cruciale. Les habitants de Rédéné sont ainsi invités à suivre de près l’évolution des budgets communaux et les engagements pris en matière d’investissement et de services. Cette transparence favorise une meilleure compréhension des décisions et peut contribuer à atténuer les tensions liées aux changements fiscaux imposés.

    FAQ sur la hausse de la taxe foncière et la fiscalité locale à Rédéné

    Pourquoi le conseil municipal a-t-il décidé d’augmenter la taxe foncière sur les propriétés bâties ?

    Face à des charges en hausse telles que les coûts salariaux, les assurances et le renchérissement des matériaux, le conseil municipal a vu nécessaire de réajuster le taux d’imposition pour équilibrer le budget communal et garantir la qualité des services publics.

    Quel est l’impact concret pour les propriétaires de Rédéné ?

    Chaque foyer propriétaire devra s’acquitter d’environ 27 euros supplémentaires par an de taxe foncière, en plus de la hausse nationale liée à l’inflation. Les résidences secondaires voient leur taxe d’habitation majorée de 10 %.

    Les taux d’imposition ont-ils augmenté pour toutes les taxes locales ?

    Non, seuls le taux de la taxe foncière sur les propriétés bâties et la taxe d’habitation sur les résidences secondaires ont été ajustés. Les autres taxes, comme la taxe d’habitation principale et la taxe sur les propriétés non bâties, restent inchangées.

    Comment la hausse de la taxe foncière va-t-elle être utilisée par la commune ?

    Les recettes supplémentaires permettront d’investir dans les infrastructures municipales, soutenir les écoles, financer les subventions aux associations et embaucher du personnel supplémentaire saisonnier et permanent pour améliorer les services locaux.

    Que faire en cas de difficultés pour payer la taxe foncière ?

    Des dispositifs d’aide pouvant inclure des exonérations ou reports de paiement existent, notamment pour les foyers à faibles revenus. Il est conseillé de contacter le service des impôts locaux ou la mairie pour connaître les aides disponibles.

  • Crédit Agricole SA : Bilan du 4ème trimestre et de l’année 2025 – Une activité soutenue et des résultats prometteurs

    Le Crédit Agricole SA vient de dévoiler son bilan financier pour le 4ème trimestre et l’ensemble de l’année 2025, affichant une dynamique remarquable et des résultats solides malgré un contexte économique mondial encore incertain. L’année passée s’est caractérisée par une hausse significative du nombre de nouveaux clients en banque de proximité, tant en France qu’à l’international, confirmant la confiance grandissante envers les services du groupe. Avec une progression notable des revenus, une gestion efficace des risques, et une stratégie d’innovation axée sur la digitalisation et la performance, le Crédit Agricole montre qu’il est en mesure de conjuguer croissance et stabilité.

    La performance annuelle du groupe repose notamment sur une augmentation des activités de crédit, une collecte de fonds record en assurance, ainsi qu’une montée en puissance des métiers de la banque de financement et d’investissement. Ces résultats prometteurs s’accompagnent d’un renforcement des fonds propres et d’une capacité accrue à soutenir la transition énergétique, marquant ainsi une double ambition : croissance économique et responsabilité environnementale. Le rapport 2025 illustre une trajectoire positive pour le groupe, qui se projette déjà sur les initiatives fortes prévues pour 2026 et au-delà.

    Des indicateurs financiers en progression et une activité soutenue au 4ème trimestre 2025

    Au cœur des performances du Crédit Agricole SA, le 4ème trimestre 2025 marque un jalon significatif. Le groupe enregistre une augmentation du nombre de clients en banque de proximité, avec 517 000 nouveaux clients acquis sur cette période, dont 401 000 en France et 116 000 à l’international (notamment en Italie et en Pologne). Cette expansion démontre une attractivité renforcée grâce à des offres adaptées aux besoins des particuliers et des entreprises, soutenues par une digitalisation accrue et des services personnalisés.

    Le bilan trimestriel se traduit par des revenus trimestriels élevés, issus d’une performance homogène au sein de tous les métiers. En particulier, la banque de proximité a su dynamiser ses activités par un rebond significatif du crédit à l’habitat (+21% en France), témoignant d’une reprise qualitative du marché immobilier. Par ailleurs, le secteur entreprises continue d’afficher une bonne dynamique, tant sur le plan du financement que des services associés.

    Cette assise solide a permis au groupe de maintenir un coût du risque stable, à 28 points de base sur encours pour le Groupe, et à 35 points de base pour Crédit Agricole S.A., un niveau maîtrisé qui reflète la rigueur de la politique de gestion des risques face aux incertitudes économiques. En parallèle, le résultat brut d’exploitation du groupe a progressé de 4,3%, atteignant 15,99 milliards d’euros, et celui de Crédit Agricole S.A. a aussi affiché une hausse, bien que plus modérée (+1,3%).

    La répartition des charges connaît une augmentation maîtrisée (+4,9% pour Crédit Agricole S.A. et +3,7% pour le groupe), reflétant les investissements dans la transformation digitale, la modernisation des réseaux et l’innovation produits. Cette gestion équilibrée entre croissance des revenus et maîtrise des coûts traduit une attention soutenue portée à la rentabilité opérationnelle.

    découvrez le bilan complet du 4ème trimestre et de l'année 2025 de crédit agricole sa, mettant en lumière une activité soutenue et des résultats financiers prometteurs pour l'avenir.

    Croissance du portefeuille clients et impact sur la performance annuelle du Crédit Agricole

    L’année 2025 a été marquée par une forte croissance du portefeuille clients de Crédit Agricole, avec plus de 2,1 millions de nouveaux clients intégrés notamment via les banques de proximité. Le développement dans les marchés internationaux, notamment en Allemagne, en Asie, en Italie et en Pologne, contribue à diversifier les sources de revenus du groupe et consolide son positionnement en banque universelle.

    Cette expansion client se traduit concrètement par une production de crédits soutenue. En France, le segment habitat a bénéficié d’un surcroît d’activité, avec une hausse notable de 21% en volume de crédits, tirée par la reprise du marché immobilier. Parallèlement, les entreprises font preuve d’une demande robuste en financements, articulée autour des besoins en investissements et de trésorerie, consolidant la place de la banque au cœur de l’économie productive.

    À l’international, la production de crédits reste soutenue, témoignant de la stratégie volontariste du groupe à accompagner ses clients dans divers territoires. Cette production est équilibrée entre le financement personnel, qui inclut aussi le prêt consommation, et la mobilité, secteur en croissance dans un contexte de transformation des modes de transport et de consommation.

    Le secteur de l’assurance connaît un taux de croissance remarquable, avec des chiffres d’affaires records et une collecte nette en hausse, soutenue par toutes les lignes d’activité. La gestion d’actifs affiche également une collecte nette importante, corroborant la confiance des investisseurs et la montée en puissance des offres patrimoniales proposées par le groupe.

    Voici une synthèse des performances clés :

    • 2,1 millions de nouveaux clients en 2025
    • +21% de production de crédit habitat en France
    • Chiffre d’affaires record en assurance
    • Collecte nette élevée en gestion d’actifs
    • Activité soutenue en banque de financement et d’investissement

    Tableau comparatif des indicateurs clés 2025 vs 2024

    Indicateur Crédit Agricole S.A. (m€) Variation 2025/2024 (%) Groupe Crédit Agricole (m€) Variation 2025/2024 (%)
    Revenus 28 079 +3,3% 39 558 +3,9%
    Charges 15 628 +4,9% 23 568 +3,7%
    Résultat Brut d’Exploitation 12 451 +1,3% 15 990 +4,3%
    Coût du risque 1 973 +6,6% 3 452 +8,2%
    Résultat Net Part du Groupe (RNPG) 7 074 -0,2% 8 754 +1,3%
    Coefficient d’exploitation (COEX) 55,7% +0,9 point 59,6% -0,1 point

    Un contexte économique complexe et des stratégies pour maintenir la performance annuelle

    Malgré un environnement économique mondial marqué par des incertitudes, des tensions géopolitiques et des politiques monétaires fluctuantes, Crédit Agricole SA a réussi à préserver une performance annuelle robuste. Le groupe a dû s’adapter à ces contraintes grâce à une gestion agile, une diversification stratégique et une innovation continue.

    Parmi les initiatives structurantes, le plan stratégique ACT 2028 occupe une place majeure dans les décisions déployées. Ce plan a pour ambition de consolider la transformation digitale, développer des offres innovantes, renforcer la présence internationale, notamment avec la banque universelle en Allemagne, et accélérer le développement en Asie. Ces stratégies expliquent la croissance soutenue observée en 2025 et nourrissent l’optimisme pour 2026.

    Le groupe a également mené plusieurs projets d’innovation autour des technologies émergentes : finance tokenisée, intelligence artificielle, Data Market Place et simplification des process. Ces chantiers visent à réduire les coûts, améliorer l’expérience client, et garantir une performance opérationnelle durable.

    Un autre point capital est la capacité du groupe à gérer son coût du risque avec rigueur, évitant une dégradation de la qualité des actifs malgré un environnement parfois volatil. Cette maîtrise a permis de maintenir un résultat net part du groupe proche des niveaux de 2024, à 7,074 milliards d’euros pour Crédit Agricole S.A., confirmant ainsi la solidité de la banque.

    Engagements et perspectives : soutenabilité et transition énergétique

    Au-delà des performances financières, Crédit Agricole SA développe une stratégie inclusive centrée sur la transition énergétique et le développement durable. En 2025, le groupe a intensifié ses efforts en matière de financement des projets liés à la transition énergétique, en priorité pour les ménages et les entreprises engagées dans des projets écoresponsables.

    Cette politique se traduit par un déploiement massif de produits financiers ciblés, un accompagnement en conseil et en financement, mais aussi par une amélioration significative des scores ESG du groupe. La notation CDP de Crédit Agricole est passée de A- à A, soulignant le volontarisme du groupe dans ses avancées environnementales.

    Le groupe veille aussi à aligner son portefeuille d’actifs avec les objectifs climat, intégrant des critères stricts de durabilité dans ses décisions d’investissement et de prêt. Une telle approche est désormais un élément différenciateur dans le secteur bancaire, où la responsabilité sociale et environnementale devient un levier de compétitivité.

    Voici les principaux axes d’engagements :

    • Financement privilégié des projets de transition énergétique
    • Accompagnement personnalisé des clients engagés dans la durabilité
    • Intégration des critères ESG dans la gestion des risques et des actifs
    • Investissements dans l’innovation verte
    • Amélioration continue des notations extra-financières

    Dividende 2025 en hausse et solidité des ratios de solvabilité

    Le bilan 4ème trimestre et annuel de Crédit Agricole SA souligne également un retour attractif pour les actionnaires, avec une proposition de dividende en hausse à 1,13 € par action, soit une augmentation de 3% par rapport à 2024. Cette décision traduit la confiance de la banque dans la pérennité de ses résultats et sa capacité à générer du cash-flow.

    Conjuguée à cette rémunération renforcée, la solvabilité du groupe demeure robuste. Le ratio CET1 phasé est stable et élevé à 17,4% pour le Groupe Crédit Agricole et à 11,8% pour Crédit Agricole S.A. Ces niveaux assurent une capacité solide à absorber les chocs financiers potentiels tout en finançant la croissance.

    Le programme de refinancement annuel pour 2026 a démarré avec une exécution réussie à hauteur de 32% dès janvier, marquant la volonté du groupe de sécuriser ses sources de financement dans un contexte parfois tendu sur les marchés de capitaux.

    Cette solidité financière s’appuie également sur une économie de coûts maîtrisée et une politique de croissance équilibrée entre investissement et discipline budgétaire.

    Quels sont les principaux moteurs de croissance du Crédit Agricole en 2025?

    Les moteurs principaux sont l’acquisition massive de nouveaux clients en banque de proximité, la forte production de crédits notamment dans l’habitat, la progression des activités d’assurance et de gestion d’actifs ainsi que le dynamisme à l’international.

    Comment Crédit Agricole gère-t-il le risque dans un contexte économique incertain?

    Le groupe maintient un coût du risque stable grâce à une politique rigoureuse d’analyse du crédit, une diversification géographique et sectorielle, ainsi qu’un suivi strict des portefeuilles, garantissant ainsi la qualité des actifs.

    Quelle place occupe la transition énergétique dans la stratégie de Crédit Agricole?

    La transition énergétique est au cœur de la stratégie du groupe, qui privilégie le financement de projets durables et intègre les critères ESG dans ses décisions d’investissement pour contribuer à un développement responsable.

    Quels progrès ont été réalisés en matière d’innovation chez Crédit Agricole?

    Les initiatives comprennent le développement de la finance tokenisée, l’intelligence artificielle, la création d’une Data Market Place, ainsi que la simplification des processus pour améliorer la performance et l’expérience client.

    Quel est le rendement du dividende proposé pour 2025?

    Un dividende de 1,13 € par action est proposé, ce qui représente une augmentation de 3% par rapport à 2024, reflétant la confiance de Crédit Agricole dans sa capacité à générer des profits durables.

  • Quel est le coût réel d’un Shih Tzu ? Analyse complète du prix d’achat, toilettage et dépenses associées

    Le Shih Tzu, ce petit chien au pelage soyeux et au regard tendre, est devenu un compagnon très prisé, tant par les familles urbaines que par les seniors. Mais avant d’accueillir ce chien au caractère doux et affectueux dans son foyer, il est primordial de bien comprendre le coût réel associé à son adoption et à son entretien. En effet, au-delà du prix d’achat souvent annoncé entre 1 000 et 1 500 euros chez un éleveur, de multiples dépenses viennent s’ajouter à court et long terme. De l’alimentation Shih Tzu au toilettage régulier, en passant par les dépenses associées liées aux soins vétérinaires et aux accessoires, il est important de prévoir un budget chien réaliste.

    Aborder la question du vrai prix du Shih Tzu, c’est aussi comprendre les variations liées à la qualité de l’élevage, à la lignée du chien, ainsi qu’aux choix personnels concernant son mode de vie et ses soins. Par exemple, certains propriétaires optent pour des soins vétérinaires complets et une alimentation premium, tandis que d’autres limitent certains postes de dépense. Cette analyse détaillée vous offre un panorama complet afin de mieux anticiper les engagements financiers nécessaires à la vie heureuse de votre Shih Tzu et garantir son bien-être.

    Prix d’achat du Shih Tzu chez un éleveur : quels tarifs en 2026 ?

    Le prix d’achat d’un Shih Tzu reste la première étape financière pour tout futur propriétaire. Sur le marché français, les chiots inscrits au Livre des Origines Français (LOF) destinés à la compagnie sont généralement vendus entre 1 000 et 1 500 euros. Ce prix peut grimper à environ 1 700 euros voire davantage pour des chiots issus de lignées primées en exposition ou destinés à la reproduction.

    Plusieurs critères influencent ces fourchettes de prix. Premièrement, la réputation de l’élevage joue un rôle essentiel. Un éleveur reconnu pour la qualité de ses soins, la santé de ses chiens et le suivi rigoureux de la généalogie appliquera souvent un tarif plus élevé. Ensuite, les caractéristiques du chiot, comme le sexe ou des traits physiques spécifiques répondant aux standards du breed standard, contribuent aussi à faire varier le coût.

    Choisir un élevage sérieux peut sembler plus onéreux à première vue, mais c’est un gage de qualité qui peut s’avérer économiquement plus intéressant sur la durée. En effet, un chien issu d’un éleveur réputé est moins susceptible de développer des problèmes de santé génétiques lourds, qui engendreraient des frais vétérinaires importants.

    Certains élevages prennent aussi soin d’inclure dans leur prix un kit de démarrage pour le chiot, comprenant des accessoires indispensables comme un harnais, une laisse, des gamelles et parfois les premiers aliments. Ce petit plus permet de limiter les achats immédiats et facilite l’accueil du nouvel arrivant.

    Type de Shih Tzu Fourchette de prix (€) Détails spécifiques
    Chiot compagnie LOF 1 000 – 1 500 Prix courant chez la majorité des éleveurs
    Chiot exposition ou reproduction 1 700 € et plus Issu de lignées primées ou avec traits standards recherchés
    Kit de départ inclus Inclus dans le prix Harnais, collier, gamelles, premiers repas
    découvrez le coût réel d'un shih tzu avec une analyse complète incluant le prix d'achat, le toilettage et toutes les dépenses associées pour bien préparer votre budget.

    Budget annuel d’entretien du Shih Tzu : alimentation, toilettage et soins vétérinaires

    Une fois le chiot adopté, le budget chien s’oriente vers les dépenses récurrentes nécessaires à son entretien. On estime que le coût annuel d’un Shih Tzu varie généralement entre 900 et 950 euros. Ce montant couvre principalement trois postes majeurs : l’alimentation, le toilettage et les soins vétérinaires.

    Alimentation adaptée pour un Shih Tzu en bonne santé

    L’alimentation Shih Tzu doit impérativement être de qualité, adaptée à ses besoins nutritionnels et à son propension au surpoids. Il faut prévoir un budget mensuel compris entre 50 et 65 euros, soit environ 600 à 780 euros par an. Privilégier des croquettes premium favorise une meilleure santé et peut réduire la fréquence des visites vétérinaires liées à des troubles digestifs ou autres complications nutritionnelles.

    Le toilettage : un investissement clé pour le bien-être et l’esthétique

    Le pelage du Shih Tzu nécessite un entretien soutenu. Un passage régulier chez un toiletteur professionnel est conseillé toutes les 6 à 8 semaines. Selon la localisation et le prestataire, chaque séance coûte entre 30 et 50 euros, soit de 250 à 550 euros par an. Pour les propriétaires souhaitant s’occuper eux-mêmes du toilettage, l’achat d’un kit débutant représente un investissement initial de 150 à 300 euros, tandis que le matériel professionnel peut dépasser les 1 000 euros.

    Soins vétérinaires et assurance santé : anticiper les dépenses de santé

    Les soins vétérinaires sont un poste clé qui peut faire varier significativement le budget, surtout en cas d’imprévus. Les rappels vaccinaux annuels coûtent en moyenne entre 60 et 70 euros. Par ailleurs, les examens complémentaires comme les analyses sanguines ou urinaires oscillent entre 40 et 150 euros.

    Un traitement dermatologique, fréquent chez cette race sensible, peut représenter une dépense comprise entre 120 et 200 euros. Pour sécuriser ces coûts, de nombreux propriétaires souscrivent une assurance santé canine qui revient à 20-60 euros par mois, soit un budget annuel allant de 240 à 720 euros.

    Poste de dépense Coût mensuel (€) Coût annuel (€) Commentaires
    Alimentation (croquettes de qualité) 50 – 65 600 – 780 Nutrition adaptée, prévention du surpoids
    Toilettage professionnel 21 – 46 250 – 550 Soins réguliers du pelage
    Soins vétérinaires et vaccins 5 – 60 60 – 720 Varie selon nécessité et assurance

    Première année : les dépenses majeures au-delà du prix d’achat

    La première année avec un Shih Tzu concentre souvent l’essentiel des investissements financiers. Bien entendu, le prix du chiot est à prendre en compte, mais plusieurs autres éléments doivent être anticipés. Parmi eux figurent les derniers vaccins de la primo-vaccination et les traitements antiparasitaires, représentant environ 100 euros.

    Une autre dépense importante peut être la stérilisation. Celle-ci varie considérablement : environ 150 euros pour un mâle et jusqu’à 400 euros pour une femelle. Ce coût reste néanmoins conseillé pour éviter des portées non désirées et certains comportements indésirables.

    En termes d’accessoires pour chien, les propriétaires doivent prévoir entre 100 et 150 euros la première année. Ce budget couvre l’achat de gamelles, de couchage, d’une caisse de transport, d’une laisse, d’un harnais et de quelques jouets. Cette étape est cruciale pour assurer le confort et la sécurité du chiot dans son nouvel environnement.

    Pour ceux qui font appel à un éducateur canin, les séances coûtent généralement entre 15 et 30 euros par heure. Cet accompagnement est souvent recommandé pour une socialisation et une éducation efficaces. Enfin, lors des absences prolongées, la pension canine est un poste à considérer : elle varie entre 12 et 20 euros par jour selon la structure et les services proposés.

    • Vaccins et antiparasitaires : environ 100 € la première année
    • Stérilisation : entre 150 € (mâle) et 400 € (femelle)
    • Accessoires de base : 100 à 150 €
    • Séances d’éducation canine : 15 à 30 € / séance
    • Pension canine en vacances : 12 à 20 € / jour

    Anticiper les dépenses associées sur la durée de vie du Shih Tzu

    Avec une espérance de vie moyenne comprise entre 10 et 16 ans, l’adoption d’un Shih Tzu s’inscrit dans un engagement financier durable. Sur l’ensemble de la vie du chien, les frais récurrents d’environ 900 à 950 euros par an constituent un budget à ne pas négliger.

    Les propriétaires avisés choisissent souvent deux stratégies pour gérer ces dépenses. La première est la souscription à une assurance santé adaptée qui permet de limiter les coûts imprévus liés aux soins vétérinaires. Selon les formules et garanties, cela représente un coût annuel compris entre 240 et 720 euros.

    La seconde consiste à mettre de côté chaque mois l’équivalent de ces frais habituels pour anticiper sereinement les aléas. Cette approche, bien que plus autonome, demande une discipline financière régulière et une bonne connaissance des besoins du Shih Tzu.

    L’engagement sur le long terme implique aussi la gestion des soins spécifiques tels que les traitements dermatologiques ou les soins dentaires, courants dans cette race fragile. Le maintien d’un toilettage professionnel ou une bonne formation au toilettage maison reste également indispensable pour éviter un déclin du pelage et du confort du chien.

    Durée Budget annuel moyen (€) Coût total sur la durée de vie (estimation) (€)
    10 ans 900 – 950 9 000 – 9 500
    16 ans 900 – 950 14 400 – 15 200

    Prendre conscience de ces chiffres permet une meilleure préparation financière et contribue à offrir un cadre de vie agréable et serein à votre Shih Tzu.

    Accessoires pour chien et entretien animal : tout prévoir sans surprise

    Outre les dépenses fondamentales liées à l’alimentation Shih Tzu et aux soins vétérinaires, il ne faut pas négliger les coûts liés aux accessoires indispensables et à l’entretien animal. Ces éléments, parfois considérés comme secondaires, peuvent rapidement s’additionner si l’on ne les anticipe pas.

    Il convient d’investir dans des accessoires durables et adaptés à la morphologie du Shih Tzu, tels que :

    • Des gamelles ergonomiques pour faciliter l’accès à la nourriture et à l’eau, souvent en inox pour l’hygiène et la résistance
    • Un couchage confortable avec un rembourrage adapté aux petites articulations
    • Une caisse de transport homologuée pour les voyages en voiture ou en avion
    • Une laisse et un harnais spécialement conçus pour éviter les tensions sur le cou sensible du Shih Tzu
    • Des jouets pour stimuler mentalement et physiquement le chien
    • Produits de toilettage spécifiques comme des shampooings doux et des brosses adaptées

    Ces accessoires représentent un investissement initial qui peut varier entre 100 et 300 euros la première année, selon la qualité et la quantité de matériel choisi. Par la suite, leur renouvellement sera moins fréquent mais à prévoir pour maintenir un confort optimal.

    L’entretien du pelage, en particulier, demande un suivi régulier incluant brossage quotidien et soins adaptés pour éviter les noeuds et les irritations. Posséder les bons outils de toilettage à la maison peut être rentable, même si au départ, cet équipement peut coûter plus cher que des visites mensuelles au toiletteur.

    En résumé, prévoir avec rigueur le coût réel du Shih Tzu ne se limite pas à son acquisition. Un budget chien complet prend en compte tous ces éléments d’entretien animal qui assurent une qualité de vie optimale à ce petit compagnon et limitent les mauvaises surprises financières.

    Quel est le prix moyen d’un Shih Tzu chez un éleveur en 2026 ?

    En 2026, le prix moyen d’un Shih Tzu inscrit au LOF se situe entre 1 000 et 1 500 euros pour un chiot destiné à la compagnie, et peut atteindre 1 700 euros ou plus pour un chien de qualité exposition ou reproduction.

    Combien coûte le toilettage annuel d’un Shih Tzu ?

    Le toilettage professionnel recommandé toutes les 6 à 8 semaines revient entre 250 et 550 euros par an. Il est possible de faire soi-même le toilettage, mais il faut alors investir dans un kit qui peut coûter de 150 à plus de 1 000 euros.

    Quels sont les principaux postes à prévoir dans le budget annuel d’entretien ?

    Les postes majeurs comprennent l’alimentation de qualité (600 à 780 euros), le toilettage (250 à 550 euros), ainsi que les soins vétérinaires et l’assurance santé, qui peuvent représenter entre 300 et 720 euros par an.

    La première année est-elle plus coûteuse ?

    Effectivement, en plus du prix d’achat, la première année nécessite d’autres dépenses importantes comme les vaccins, la stérilisation (150 à 400 euros), les accessoires de base (100 à 150 euros) et éventuellement des séances d’éducation.

    Comment gérer le budget sur la durée de vie du Shih Tzu ?

    L’espérance de vie étant de 10 à 16 ans, beaucoup de propriétaires optent pour une assurance santé ou mettent de côté chaque mois un budget dédié aux frais courants pour anticiper les dépenses urgentes et offrir un bon confort à leur animal.

  • Le budget mensuel de Farida, institutrice à Amiens : vivre avec 2 150 € nets

    Farida, institutrice de 38 ans à Amiens, gère son budget mensuel avec une grande discipline compte tenu de son salaire net de 2 150 euros. Mère célibataire de deux enfants, elle maintient un équilibre financier délicat dans une ville où le coût de la vie impose de nombreuses contraintes. Entre son revenu principal, les allocations, et ses multiples dépenses, cet article détaille précisément comment elle répartit son argent pour subvenir à tous ses besoins, offrir un quotidien stable à ses filles, et préparer l’avenir malgré les aléas liés à la vie courante et les imprévus.

    Le parcours de Farida témoigne des défis financiers auxquels font face de nombreux enseignants en milieu urbain comme Amiens, où le budget mensuel doit être optimisé avec rigueur. Tout en jonglant avec des charges fixes importantes et des frais variables, elle illustre à quel point chaque euro compte dans la gestion quotidienne, et pourquoi la planification financière et un filet de sécurité sont essentiels pour éviter le stress permanent lié aux dépenses courantes. Cet éclairage concret sur sa situation offre une vision réaliste et détaillée des réalités économiques d’un foyer modeste en 2026.

    Les revenus mensuels de Farida : décryptage du salaire net et des aides

    L’activité principale de Farida est son poste d’institutrice en CE2 à Amiens, un métier qu’elle exerce depuis plus de dix ans avec passion. Son salaire net mensuel s’élève à 2 150 euros, comprenant un traitement de base de 2 060 euros auquel s’ajoutent 90 euros d’ISAE (Indemnité de Suivi et d’Accompagnement des Élèves). Ce montant n’intègre ni 13ème mois, ni primes supplémentaires exceptionnelles, ce qui souligne la stabilité mais aussi la limitation de son revenu de base.

    Outre son emploi, Farida bénéficie d’autres ressources financières indispensables à son équilibre budgétaire. D’une part, elle perçoit des allocations familiales d’un montant total de 210 euros par mois, qui contribuent significativement aux charges liées à l’éducation et à la vie quotidienne de ses deux filles âgées de 7 et 10 ans. D’autre part, elle reçoit une pension alimentaire fixée par décision judiciaire égale à 185 euros. Cette pension, versée par le père des enfants, stabilise ses revenus réels.

    Au final, en additionnant le salaire net, les allocations et la pension, le revenu mensuel global de Farida atteint environ 2 545 euros. Cet ensemble forme la base de son budget mensuel, mais ne garantit pas une marge aisée face aux frais fixes et variables du quotidien. Cette réalité soulève la question récurrente dans la gestion financière : que reste-t-il réellement après déduction des dépenses courantes ? Farida illustre parfaitement cette problématique avec ses besoins à Amiens, une ville où le coût de la vie est modéré mais où chaque poste de dépense reste crucial.

    Le revenu mensuel doit aussi être appréhendé dans son contexte personnel. Élevant seule ses enfants, Farida assume intégralement toutes les responsabilités économiques de son foyer. La compatibilité entre son emploi, ses ressources financières et la gestion des dépenses fixes et variables exigent un suivi rigoureux, soulignant que la stabilité apparente de son salaire net ne suffit pas à garantir une aisance financière, notamment face aux imprévus.

    Une analyse comparative des revenus dans la région

    Pour mieux appréhender la situation financière de Farida, il est intéressant de comparer son salaire net à la moyenne locale et nationale. À Amiens, le salaire moyen tourne autour de 2 284 euros nets par mois, tandis que le salaire médian en France est environ de 2 005 euros. Ainsi, sa rémunération se situe légèrement au-dessus de ces moyennes, confirmant une position stable mais sans excès.

    Par ailleurs, d’autres professionnels dans la région, tels que des aides-soignantes ou des policiers, vivent avec des revenus similaires ou légèrement inférieurs. Les obligations financières qu’impose la composition familiale de Farida, associée à la gestion seule du foyer, rendent son budget mensuel particulièrement tendu. Ces paramètres mettent en lumière la nécessité de stratégies spécifiques de gestion financière pour optimiser son revenu.

    découvrez comment farida, institutrice à amiens, organise son budget mensuel avec un salaire net de 2 150 €, pour bien vivre et gérer ses dépenses au quotidien.

    Le coût de la vie à Amiens et ses répercussions sur le budget mensuel de Farida

    Amiens appartient à une catégorie de villes françaises où le coût de la vie reste accessible tout en étant assez élevé dans certains secteurs, notamment le logement. Farida loue un appartement de 75 m² en périphérie pour 720 euros mensuels, charges comprises. Ce loyer se situe dans la partie haute du marché local, ce qui reflète une préférence pour un habitat spacieux adapté à sa famille, mais pèse lourdement sur son budget mensuel.

    Depuis que Farida perçoit une pension alimentaire, elle ne bénéficie plus des APL (Aides Personnalisées au Logement), ce qui augmente directement sa charge fixe. Outre le loyer, ses autres dépenses fixes mensuelles ne cessent de croître :

    • L’électricité s’élève à 95 euros, ce qui correspond à une consommation raisonnable dans un logement familial de cette taille.
    • Pour les communications, Internet et téléphone fixe coûtent 38 euros, tandis que les forfaits mobiles de Farida et de sa fille aînée totalisent 26 euros.
    • Elle paie une mutuelle santé familiale à hauteur de 112 euros, essentielle pour réduire les frais médicaux non remboursés.
    • Assurances habitation et automobile représentent respectivement 24 et 68 euros, ces frais étant nécessaires pour couvrir le logement et le véhicule.
    • Les deux enfants vont à la cantine scolaire, un poste qui lui coûte 130 euros chaque mois.
    • Les activités parascolaires (danse pour la petite et judo pour l’aînée) engendrent 85 euros supplémentaires.
    • Enfin, les abonnements pour divertissement (Netflix et Spotify) à 22 euros complètent les frais fixes.
    Dépenses fixes Montant (€/mois)
    Loyer et charges 720 €
    Électricité 95 €
    Internet + téléphone fixe 38 €
    Forfait mobile (x2) 26 €
    Mutuelle santé 112 €
    Assurance habitation 24 €
    Assurance auto 68 €
    Cantine scolaire 130 €
    Activités parascolaires 85 €
    Abonnements streaming 22 €
    Total dépenses fixes 1 320 €

    Au total, ses charges fixes absorbent plus de 1 300 euros par mois, soit une part significative de son revenu mensuel. Dans une ville comme Amiens, où le coût de la vie est modéré comparé à de grandes agglomérations, la tension budgétaire reste palpable. Pour Farida, cet équilibre entre besoins essentiels et capacité financière conditionne sa gestion quotidienne, l’obligeant à naviguer avec prudence pour éviter tout dérapage.

    Gestion des dépenses variables : alimentation, véhicules, loisirs et imprévus

    Farida consacre environ 420 euros par mois aux courses alimentaires pour elle-même et ses deux filles. Les besoins nutritionnels grandissent avec l’âge, surtout pour une préadolescente qui mange beaucoup. Pour maîtriser ce poste important, Farida profite des promotions hebdomadaires au supermarché Leclerc d’Amiens-Nord, notamment lors de créneaux où les produits sont soldés jusqu’à 60 %.

    Au-delà de l’alimentation, les déplacements quotidiens représentent une charge non négligeable. Farida est contrainte d’utiliser sa voiture personnelle pour parcourir les 18 kilomètres aller-retour vers son école, car les transports en commun ne desservent pas convenablement son secteur. Le budget carburant atteint ainsi 95 euros mensuels, un montant difficile à réduire malgré la tentative d’organiser du covoiturage, complexifiée par ses horaires décalés.

    Les autres dépenses variables sont réparties sur plusieurs postes livrés à une gestion prudente :

    • Sorties et restaurants : environ 60 euros par mois, généralement réservés à une sortie familiale.
    • Vêtements et chaussures : 70 euros, comprenant l’achat de vêtements pour elle et ses enfants.
    • Dépenses santé hors mutuelle : environ 35 euros pour les soins courants ou médicaments.
    • Entretien automobile : 55 euros en moyenne, étalés sur l’année pour faire face aux réparations et maintenance.
    • Vacances : 80 euros mensuels, correspondant à une semaine annuelle passée dans un gîte en Normandie, partiellement subventionnée par les aides de la CAF.
    • Divers (cadeaux, fournitures scolaires, imprévus) : 60 euros.
    Dépenses variables Montant (€/mois)
    Alimentation 420 €
    Carburant 95 €
    Sorties/restaurants 60 €
    Vêtements et chaussures 70 €
    Santé hors mutuelle 35 €
    Entretien voiture 55 €
    Vacances 80 €
    Divers 60 €
    Total dépenses variables 875 €

    Avec un total variable proche des 875 euros et 1 320 euros de charges fixes, ses dépenses mensuelles avoisinent les 2 195 euros, dépassant largement son salaire net principal. Cependant, grâce aux allocations et à la pension alimentaire, Farida parvient à équilibrer son budget. Cette complexité dans la gestion des dépenses courantes illustre à quel point la vigilance sur chaque poste est essentielle pour maintenir un budget mensuel sans dette et éviter les situations de stress financier.

    Stratégies d’épargne et gestion du « matelas de survie »

    Malgré la pression financière constante, Farida a su mettre en place une stratégie d’épargne modeste mais prudente. Chaque mois, elle place 200 euros sur des livrets A dédiés au futur de ses filles, assurant ainsi un capital pour leurs études ou l’obtention du permis de conduire. Ce placement, divisé en 100 euros par enfant, symbolise un engagement long terme pour leur avenir, à un rythme compatible avec ses capacités.

    Elle verse également 100 euros sur son propre livret A personnel, qui affiche aujourd’hui un solde d’environ 3 200 euros. Ce fonds constitue un filet de sécurité indispensable pour faire face aux imprévus. Dans la pratique, Farida appelle cette réserve son « matelas de survie », car c’est avec cette somme qu’elle couvre les dépenses exceptionnelles comme une réparation auto urgente (180 euros), une visite chez le dentiste (240 euros), ou encore les fournitures scolaires non prévues.

    Ce « matelas » fluctue au fil des mois et peut parfois être complètement utilisé, notamment après les périodes de rentrée scolaire ou les fêtes de fin d’année. Cette gestion est d’autant plus cruciale qu’elle n’a contracté aucun crédit à la consommation, évitant ainsi des intérêts supplémentaires qui alourdiraient ses dépenses. Cependant, l’absence d’épargne retraite complémentaire reste une source d’inquiétude. Avec la réforme récente sur la validation des trimestres de retraite, Farida étudie la possibilité d’ouvrir un Plan d’Épargne Retraite (PER) pour sécuriser ses vieux jours.

    La planification financière à ce stade de sa vie est une étape clef pour toute personne percevant un salaire modéré. Farida reflète ce dilemme : comment conjuguer dépenses courantes, investissement dans l’avenir des enfants et préparation d’un futur plus serein malgré un revenu mensuel limité ? Sa situation rappelle que la réussite budgétaire dépend aussi d’une vision long terme et d’une grande rigueur dans la gestion des finances.

    Leçons à tirer sur la gestion financière avec un salaire modeste à Amiens

    Le cas de Farida illustre parfaitement les défis rencontrés par les foyers modestes ou moyens à Amiens. Bien que son salaire net soit légèrement supérieur à la moyenne locale, ses obligations familiales et le coût de la vie limitent sa marge financière. La gestion des dépenses courantes, le choix des logements, la maîtrise des achats alimentaires, et enfin la mise en place d’une épargne constituée sont autant d’aspects fondamentaux à équilibrer.

    • Savoir prioriser les dépenses fixes : les loyers et charges absorbent une large part du budget, il est nécessaire de trouver un compromis entre confort et coût.
    • Optimiser les courses alimentaires : en repérant les promotions et en évitant le gaspillage, on peut réduire significativement ce poste de dépenses.
    • Anticiper les imprévus : le « matelas de survie » constitue un mécanisme indispensable pour éviter l’endettement.
    • Investir progressivement dans l’épargne et la retraite : même modeste, cette stratégie porte ses fruits à long terme.
    • Gérer les activités extrascolaires : ces dépenses, bien que facultatives, participent à l’épanouissement des enfants mais doivent rester raisonnables.

    Farida témoigne ainsi de la réalité de nombreux ménages qui, en 2026, doivent composer avec un budget mensuel contraint tout en visant un équilibre durable. Sa gestion financière, marquée par la discipline et l’anticipation, est un exemple de résilience face aux défis économiques contemporain. Pour tous ceux qui vivent dans des villes moyennes comme Amiens, où le coût de la vie pourrait sembler maîtrisé, son expérience rappelle que la vigilance reste de mise pour assurer un quotidien serein.

    Comment Farida gère-t-elle son budget mensuel avec un salaire net limité ?

    Farida répartit ses revenus en priorisant les dépenses fixes comme le logement, les assurances et la cantine, puis maîtrise les dépenses variables telles que l’alimentation et les loisirs, tout en épargnant pour constituer un matelas de sécurité.

    Quels sont les principaux postes de dépenses fixes dans le budget de Farida ?

    Les principales dépenses fixes sont : le loyer et charges (720 €), l’électricité (95 €), mutuelle santé (112 €), cantine scolaire (130 €), assurances habitation et auto, ainsi que les abonnements Internet et mobiles.

    Comment Farida finance-t-elle les imprévus avec son budget ?

    Elle utilise un matelas de survie constitué à partir de son épargne sur des livrets A. Ce fond est régulièrement reconstitué avec 300 € d’épargne mensuelle et sert à couvrir les dépenses imprévues comme les réparations ou soins non remboursés.

    Farida bénéficie-t-elle d’aides sociales en complément de son salaire ?

    Oui, elle perçoit 210 € d’allocations familiales et 185 € de pension alimentaire, ces revenus complémentaires aident à équilibrer son budget mensuel.

    Quels conseils peut-on tirer de la gestion financière de Farida ?

    Il est crucial d’établir un budget rigoureux priorisant les charges fixes tout en optimisant les dépenses variables, d’anticiper les imprévus avec une épargne régulière, et d’envisager une préparation à la retraite même avec un revenu modeste.

  • Succession : Faut-il informer le notaire de l’existence d’une assurance vie et quels sont ses droits ?

    En matière de succession, la place de l’assurance-vie suscite souvent des interrogations, particulièrement sur le rôle du notaire face à ce type de contrat. L’assurance-vie bénéficie d’un régime spécifique, distinct des règles traditionnelles de la transmission successorale. Ce mode de transmission privilégié soulève plusieurs questions : faut-il impérativement avertir le notaire de son existence ? Quels sont les pouvoirs effectifs dont dispose ce dernier pour intervenir sur ces contrats ? De manière pratique, l’équilibre entre confidentialité du contrat et transparence successorale peut engendrer des tensions, notamment en présence d’héritiers multiples ou de bénéficiaires désignés. Le notaire, en tant que garant de la bonne gestion de la succession, est ainsi parfois amené à vérifier l’existence et le contenu de ces contrats, même si ceux-ci échappent en principe à la masse successorale. Comprendre ce cadre juridique particulier s’avère essentiel pour assurer une transmission patrimoniale harmonieuse et prévenir d’éventuels litiges.

    Assurance-vie et succession : comprendre pourquoi elle est hors de la masse successorale

    L’assurance-vie occupe une place singulière dans le domaine de la succession. Contrairement aux biens classiques soumis aux règles de dévolution successorale, les capitaux issus d’un contrat d’assurance-vie ne figurent pas dans l’actif successoral. Cette exclusion repose sur la nature juridique même du contrat. En effet, l’assurance-vie est avant tout basée sur une relation contractuelle entre le souscripteur et l’assureur, où le versement du capital bénéficie à un tiers, le bénéficiaire, désigné librement par le souscripteur.

    Lors du décès de l’assuré, le versement des fonds se fait directement au bénéficiaire, sans transiter par la succession du défunt. Cela signifie qu’aucune acceptation de la succession n’est nécessaire pour toucher ce capital. En conséquence, l’assurance-vie ne constitue pas un élément à partager entre héritiers au titre des règles successorales. Elle échappe ainsi à la réserve héréditaire et au droit de partage légal, devenant un droit propre et indépendant du bénéficiaire.

    Cette particularité a plusieurs implications concrètes. D’abord, le notaire n’est pas systématiquement saisi des contrats d’assurance-vie lors de l’ouverture de la succession. Ensuite, ces capitaux ne sont pas soumis aux règles habituelles de calcul de droits de succession à condition que les primes versées ne soient pas manifestement exagérées. Par exemple, les capitaux versés dans des proportions raisonnables par rapport aux ressources du défunt restent hors succession, alors que tout versement disproportionné peut être réintégré dans l’actif.

    Pour illustrer, prenons le cas de Monsieur Dupont, souscripteur d’une assurance-vie en faveur de son neveu. Au décès de Monsieur Dupont, le capital est versé directement au neveu sans intervention notariale ni passage par la masse successorale des héritiers légaux. Cette spécificité souligne que l’assurance-vie est conçue comme un outil patrimonial distinct, souvent utilisé pour favoriser certains bénéficiaires sans devoir respecter la répartition habituelle des biens.

    Au vu de ces particularités, l’assurance-vie représente une solution prisée pour la transmission patrimoniale. Néanmoins, sa mise à l’écart des règles classiques peut aussi être source de conflits, surtout si certains héritiers ignorent l’existence du contrat ou s’estiment lésés. Il en découle une certaine ambiguïté quant au rôle et aux droits du notaire dans ce contexte.

    découvrez pourquoi il est important d'informer le notaire de l'existence d'une assurance vie lors d'une succession et quels sont les droits du notaire dans ce contexte.

    Les raisons pour lesquelles il est conseillé d’informer le notaire de l’existence d’une assurance-vie

    Malgré l’absence d’obligation légale de déclarer un contrat d’assurance-vie au notaire, plusieurs arguments militent en faveur d’une transparence vis-à-vis de ce professionnel dans le cadre de la succession. La déclaration volontariste d’une assurance-vie garantit en premier lieu une meilleure visibilité du patrimoine global du défunt.

    Dans certains cas, ne pas informer le notaire complique le règlement de la succession. En effet, la non-déclaration peut créer un déséquilibre injuste entre héritiers, notamment lorsque des sommes importantes sont versées à un bénéficiaire distinct, souvent un tiers. Cette opacité peut engendrer des soupçons, jusqu’à des contentieux familiaux qui fragilisent les relations et prolongent le délai de règlement.

    De surcroît, informer le notaire de l’existence de l’assurance-vie permet aussi à ce dernier d’optimiser la gestion fiscale de la succession. En s’appuyant sur l’ensemble des éléments patrimoniaux, le notaire peut conseiller les héritiers sur les mécanismes de rapport des libéralités ou sur des stratégies d’équilibre entre leurs droits et les sommes versées directement via l’assurance-vie.

    Un autre motif repose sur l’anticipation de litiges éventuels. En prenant connaissance du contrat, le notaire peut détecter des clauses ambiguës, des bénéficiaires mal désignés ou des primes manifestement exagérées, et alerter les parties concernées. Il joue ainsi un rôle de médiateur et de conseiller juridique, facilitant un règlement amiable avant tout contentieux.

    Voici une liste des principaux bénéfices à informer le notaire :

    • Visibilité complète du patrimoine : permet au notaire de dresser un inventaire exhaustif.
    • Équité entre héritiers : évite les tensions liées à une perception d’injustice.
    • Gestion fiscale optimisée : prend en compte les règles relatives aux libéralités et droits de succession.
    • Aide à la résolution de conflits : favorise le dialogue et la prévention des litiges.
    • Sécurisation juridique : évite les erreurs de déclaration ou d’évaluation.

    Ainsi, si l’assurance-vie n’est pas intégrée de plein droit dans la succession, sa connaissance par le notaire constitue un atout pour assurer une transmission patrimoniale claire, équilibrée et conforme au souhait du défunt.

    Les droits et pouvoirs du notaire vis-à-vis des contrats d’assurance-vie dans une succession

    Le notaire dispose d’un pouvoir d’investigation dans le cadre de sa mission successorale, qui s’étend partiellement aux contrats d’assurance-vie. Bien que ces contrats ne relèvent pas directement de sa compétence, il peut consulter certains fichiers nationaux destinés à recenser les assurances souscrites par le défunt, notamment via la plateforme AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance).

    Cette consultation répond à une exigence de prudence et d’exhaustivité. Le notaire doit s’assurer qu’aucun capital détenu au titre d’une assurance-vie ne passe inaperçu, ce qui pourrait fausser la liquidation ou créer des contestations ultérieures. Le contrôle de ces contrats est donc indirect mais réel.

    Quand le notaire détecte des primes manifestement exagérées, il peut réintégrer tout ou partie des capitaux dans l’actif successoral afin de préserver les droits des héritiers, en respectant notamment la réserve héréditaire. Cette procédure vise à équilibrer la transmission et éviter que des bénéficiaires ne soient favorisés de manière excessive au détriment des héritiers légaux.

    Il est important de noter que ce pouvoir est toutefois encadré. Le notaire ne peut pas accéder aux détails confidentiels du contrat sans accord préalable et ne dispose pas d’un contrôle total et automatique.

    Ainsi, en cas de litiges liés à l’assurance-vie, le notaire joue un rôle pivot dans la détection des anomalies, la médiation entre bénéficiaires et héritiers, puis s’il y a lieu, dans l’orientation vers une résolution judiciaire. Son intervention vise à concilier les intérêts de toutes les parties pour éviter des procédures longues et coûteuses.

    Le tableau ci-dessous résume les principaux droits du notaire concernant l’assurance-vie en succession :

    Droit / Pouvoir Description
    Consultation des fichiers d’assurance Rechercher l’existence éventuelle d’un contrat d’assurance-vie du défunt Accès limité aux informations générales, pas aux clauses détaillées
    Réintégration pour primes excessives Possibilité de réintégrer les capitaux dans la succession si les versements sont disproportionnés Doit respecter les règles de la réserve héréditaire et justifier l’excès
    Médiation entre héritiers et bénéficiaires Faciliter la résolution amiable des différends concernant l’assurance-vie Intervention limitée au cadre juridique et conseil, pas de pouvoir décisionnel exclusif
    Orientation judiciaire Conseiller les parties pour saisir les tribunaux compétents en cas de litige Ne peut pas imposer une action en justice

    Comment rédiger la clause bénéficiaire pour éviter les litiges dans le cadre d’une succession ?

    Une précaution fondamentale pour prévenir les conflits liés à l’assurance-vie repose sur la bonne rédaction de la clause bénéficiaire. Ce paragraphe du contrat désigne explicitement la ou les personnes destinées à recevoir le capital en cas de décès de l’assuré. Son importance est cruciale pour assurer une transmission claire et conforme aux volontés du souscripteur.

    Une clause mal formulée, imprécise ou obsolète, peut engendrer des incompréhensions majeures, surtout dans les configurations complexes comme les familles recomposées ou après un divorce. Par exemple, si le contrat maintient la désignation de l’ex-conjoint comme bénéficiaire unique alors que les liens familiaux ont évolué, cela peut provoquer des oppositions entre héritiers et bénéficiaires réels.

    À l’inverse, une clause bien rédigée doit préciser clairement les bénéficiaires avec leurs identités complètes, la répartition des capitaux entre eux, et les conditions éventuelles de réversibilité ou de substitution. Une actualisation régulière est conseillée pour adapter le contrat aux évolutions personnelles et familiales.

    Pour une rédaction efficace, il est recommandé de :

    1. Identifier précisément les bénéficiaires : nom, prénom, date de naissance et lien de parenté.
    2. Définir clairement la répartition du capital en pourcentage ou montants fixes.
    3. Prévoir une clause de révision ou de substitution en cas de changement familial.
    4. Consulter un professionnel (notaire ou conseiller en gestion de patrimoine) pour valider la formulation.
    5. Informer les bénéficiaires et éventuellement le notaire pour éviter les surprises au moment du décès.

    Dans le contexte de 2026, les évolutions législatives et jurisprudentielles continuent de renforcer la nécessité d’une précision accrue, notamment pour prévenir les contentieux et protéger les réservataires. Une assurance-vie bien pensée contribue à un partage plus harmonieux et préserve les équilibres successoraux.

    Quand le notaire peut-il réintégrer un contrat d’assurance-vie dans la succession ?

    Bien que les sommes issues d’une assurance-vie soient à l’origine exclues de la succession, certaines situations donnent au notaire le droit d’intégrer tout ou partie du capital dans la masse successorale. Cette réintégration vise à protéger les droits des héritiers réservataires, en empêchant une disproportion excessive dans la transmission.

    Le cas typique concerne les primes manifestement exagérées versées par le défunt, notamment pendant les dernières années précédant son décès. Si celles-ci excèdent largement ses capacités financières, le notaire peut demander une réintégration pour que ces sommes soient prises en compte dans le calcul de la réserve.

    Une telle mesure illustre la fonction équilibrante du notaire, chargé de veiller à ce que la succession respecte les règles du droit successoral tout en tenant compte des volontés exprimées dans les contrats d’assurance-vie. Elle permet aussi d’éviter une inégalité flagrante entre héritiers dont certains pourraient être privés d’une part légitime du patrimoine.

    Un exemple concret est celui de Madame Martin, qui a souscrit une assurance-vie substantielle en faveur de sa fille hors mariage. À son décès, le notaire a relevé que les primes versées étaient disproportionnées par rapport à ses revenus. Il a alors fait réintégrer une partie des capitaux dans l’actif successoral, garantissant ainsi aux autres héritiers une part plus équitable conformément à la réserve héréditaire.

    Il est important de préciser que cette réintégration n’est pas automatique mais nécessite une analyse approfondie et un équilibre entre liberté contractuelle et protection des droits successoraux. Elle dépend également des éléments de preuve apportés au dossier.

    L’assurance-vie doit-elle toujours être déclarée au notaire ?

    Non, il n’existe pas d’obligation légale de déclarer un contrat d’assurance-vie au notaire. Cependant, l’information est recommandée pour faciliter la gestion de la succession et prévenir les conflits.

    Le notaire peut-il réintégrer une assurance-vie dans la succession ?

    Oui, si les primes versées sont manifestement excessives par rapport aux capacités financières du défunt, le notaire peut intégrer tout ou partie des capitaux dans l’actif successoral afin de respecter la réserve héréditaire.

    Quels sont les droits du bénéficiaire d’une assurance-vie à la succession ?

    Le bénéficiaire perçoit directement le capital sans intervention notariale, sans devoir accepter la succession ni respecter les règles de partage des héritiers.

    Pourquoi informer le notaire de l’existence d’une assurance-vie est-il conseillé ?

    Informer le notaire permet d’assurer une vision complète du patrimoine, d’optimiser la gestion fiscale et de prévenir les litiges entre héritiers et bénéficiaires.

    Comment sécuriser la transmission via assurance-vie ?

    En rédigeant une clause bénéficiaire précise et actualisée, en veillant à la proportionnalité des primes, et en consultant des professionnels pour adapter le contrat aux objectifs patrimoniaux.

  • Assurance Maladie : le remboursement des protections périodiques réutilisables prendra effet dès le…

    Le gouvernement français franchit une étape majeure pour lutter contre la précarité menstruelle en annonçant la prise en charge des protections périodiques réutilisables. Cette décision, applicable dès la rentrée universitaire de 2026, vise à améliorer la santé, le confort et le bien-être des jeunes femmes et des personnes en situation de précarité. Environ 6,7 millions de bénéficiaires sont concernés, principalement les femmes de moins de 26 ans ainsi que les bénéficiaires de la complémentaire santé solidaire (C2S). Une telle mesure reflète un engagement politique fort en faveur de l’égalité et de la dignité, tout en promouvant des choix écologiques et économiques durables. Cette réforme offre ainsi une réponse concrète aux enjeux sociaux, sanitaires et environnementaux liés à l’hygiène intime.

    Les enjeux sanitaires liés aux protections périodiques réutilisables et leur remboursement par l’Assurance Maladie

    L’introduction du remboursement des protections périodiques réutilisables par l’Assurance Maladie marque une avancée considérable sur le plan sanitaire. Les protections réutilisables, telles que les coupes menstruelles, les serviettes hygiéniques lavables ou encore les culottes absorbantes, offrent un confort optimal et améliorent la qualité de vie des utilisatrices. En comparaison avec les protections jetables, ces alternatives réduisent significativement les risques d’irritations, d’allergies ou d’infections, une dimension cruciale pour la santé intime.

    Le choix d’opter pour des protections périodiques réutilisables est étroitement lié à une meilleure gestion de l’hygiène menstruelle. Les matériaux utilisés, souvent en coton biologique ou en silicone médical, garantissent une meilleure respirabilité et limitent les réactions cutanées, ce qui participe directement au bien-être quotidien. L’Assurance Maladie, en adoptant ce remboursement, vise ainsi à favoriser l’accès à des produits plus sains, notamment pour les populations vulnérables qui ne pouvaient jusqu’alors pas toujours se permettre ces solutions.

    Au-delà du confort, une bonne hygiène menstruelle réduit le risque de complications plus graves. Par exemple, le syndrome du choc toxique, bien que rare, est fréquemment associé à certaines protections jetables utilisées sur une durée trop longue. Avec les protections réutilisables, les risques sont atténués parce qu’elles nécessitent un entretien régulier et contrôlé, obligeant à plus de vigilance dans le suivi de l’hygiène intime.

    En résumé, ce remboursement s’inscrit dans une logique de prévention et de promotion de la santé publique. Il garantit que les bénéficiaires disposent d’une protection menstruelle adaptée, confortable et plus saine, tout en contribuant à la réduction des inégalités sociales liées à l’accès à ces produits essentiels.

    découvrez comment l'assurance maladie prendra en charge le remboursement des protections périodiques réutilisables à partir de la date annoncée, une avancée importante pour la santé et l'environnement.

    Un impact économique positif grâce au remboursement des protections périodiques réutilisables

    L’économie générée par la prise en charge des protections périodiques réutilisables est un point essentiel à considérer. Généralement, ces protections représentent un investissement initial plus élevé que les protections jetables, ce qui peut constituer un frein pour les étudiantes, les jeunes travailleuses ou les personnes en situation précaire. En assurant leur remboursement par l’Assurance Maladie, le gouvernement facilite un accès plus large, ce qui influe directement sur le pouvoir d’achat des bénéficiaires.

    En effet, sur le long terme, les protections réutilisables apparaissent comme bien plus économiques. Une coupe menstruelle peut être utilisée plusieurs années sans nécessité d’achat fréquent, contrairement aux tampons ou serviettes jetables qui nécessitent des dépenses régulières chaque mois. Cette économie importante se répercute sur le budget des ménages, soulageant les charges liées à la santé et à l’hygiène.

    Cette mesure de remboursement, qui concernera environ 6,7 millions de personnes, permet ainsi non seulement de réduire les dépenses individuelles mais également d’alléger la charge sociale de certains dispositifs d’aide. Le tableau ci-dessous synthétise l’économie potentielle réalisée par les usagères au cours de cinq ans, en comparant le coût des protections jetables et réutilisables :

    Type de protection Coût initial (€) Coût annuel approximatif (€) Coût sur 5 ans (€) Économie estimée sur 5 ans (€)
    Protections jetables 0 120 600 0
    Protections réutilisables remboursées 30 15 105 495 €

    Grâce à ce dispositif, l’Assurance Maladie soutient la transition vers une gestion plus durable et économique des protections menstruelles. Ce choix influe favorablement sur les finances personnelles tout en encourageant une consommation intelligente et responsable.

    Une transition écologique encouragée par le remboursement des protections périodiques réutilisables

    L’impact écologique des protections menstruelles est un enjeu de plus en plus pris en compte au sein des politiques publiques. Le secteur de l’hygiène féminine est responsable de millions de tonnes de déchets plastiques chaque année, essentiellement dus aux protections jetables. Ces déchets ont un impact significatif sur l’environnement, que ce soit en termes de pollution terrestre ou marine. En assurant le remboursement des protections réutilisables, l’Assurance Maladie engage la France vers un avenir plus écologique et responsable.

    Ces protections réutilisables, par définition, réduisent la quantité de déchets générés. Une coupe menstruelle peut être utilisée de nombreuses années, une serviette lavable plusieurs centaines de fois avant d’être remplacée. Cette réduction drastique des déchets permet ainsi de préserver les ressources naturelles et de limiter l’empreinte carbone liée à la fabrication et l’élimination des protections jetables.

    Ce choix s’inscrit également dans une logique de sensibilisation. Le dispositif de remboursement s’accompagne d’actions pédagogiques et informatives sur le mode d’utilisation et l’entretien des protections réutilisables. Cette démarche vise à encourager un changement progressif des comportements, vers des pratiques plus durables et respectueuses de l’environnement.

    De surcroît, le secteur industriel est momentanément sollicité pour proposer des produits innovants, sains et adaptables à toutes les morphologies. Ce renouvellement des offres contribue à faire avancer la cause environnementale, tout en garantissant un excellent niveau de confort et de santé pour les utilisatrices.

    Les conditions d’accès au remboursement des protections périodiques réutilisables et leurs implications sociales

    Le décret n° 2026-288 du 17 avril 2026, qui encadre ce dispositif, établit des critères précis concernant les personnes éligibles au remboursement par l’Assurance Maladie. Cette mesure cible principalement deux groupes : les femmes de moins de 26 ans et les bénéficiaires de la complémentaire santé solidaire (C2S). Cette restriction vise à concentrer les efforts sur les populations les plus exposées à la précarité menstruelle.

    Cette politique publique agit ainsi non seulement sur l’aspect économique, sanitaire et écologique, mais aussi sur la réduction des inégalités sociales. La prise en charge permet à ces femmes d’accéder gratuitement à des protections périodiques plus saines et confortables, souvent difficiles à financer en raison de leur coût initial plus élevé.

    Pour bénéficier du remboursement, les produits doivent être acquis auprès d’une pharmacie ou d’un distributeur agréé et conformes aux normes de santé publique. L’Assurance Maladie rembourse les protections jusqu’à un plafond annuel défini, assurant un accès régulier et sans discrimination.

    Au-delà de l’aspect financier, cette politique contribue à la reconnaissance d’un droit fondamental : celui d’avoir accès à une hygiène intime digne et adaptée. Elle promeut un changement culturel et social en brisant les tabous associés aux menstruations et en favorisant une meilleure information et acceptation des pratiques plus écologiques et respectueuses de la santé.

    • Groupes éligibles : femmes de moins de 26 ans, bénéficiaires de la C2S
    • Produits couverts : coupes menstruelles, serviettes lavables, culottes absorbantes
    • Modalités : achat en pharmacie ou points agréés
    • Plafond de remboursement : fixé annuellement par l’Assurance Maladie
    • Engagement : respect des normes sanitaires et écologiques

    Les bénéfices pour le bien-être et la qualité de vie liés à cette mesure sociale innovante

    Le remboursement des protections périodiques réutilisables par l’Assurance Maladie impacte positivement le bien-être et la qualité de vie des bénéficiaires. Le soulagement économique se traduit par un stress réduit chez les jeunes femmes et les personnes précaires, qui peuvent désormais accéder à des produits de qualité sans contrainte financière majeure.

    Sur le plan du confort, le sentiment de contrôler ses choix en matière d’hygiène intime joue un rôle crucial. Les protections réutilisables offrent une sensation plus naturelle, limitent les risques d’irritation et prolongent la fraîcheur, ce qui améliore nettement l’expérience pendant les règles. Plusieurs études ont démontré que les femmes utilisant ces solutions ressentent une amélioration significative de leur bien-être psychologique et physique.

    Enfin, cette mesure sociale encourage une prise de conscience collective sur l’importance de la santé intime et du respect de son corps. Elle favorise également l’éducation des jeunes générations grâce à une meilleure information, ce qui impacte durablement les pratiques d’hygiène féminine. Cette évolution constitue un levier puissant dans la lutte contre la stigmatisation et l’exclusion sociale liées aux menstruations.

    Le dispositif du remboursement ouvre la voie à une société plus inclusive, où le confort et la santé de toutes les femmes sont placés au cœur des préoccupations publiques. En cela, il prépare un avenir où la précarité menstruelle sera réellement combattue, au bénéfice de millions de personnes concernées.

    Qui peut bénéficier du remboursement des protections périodiques réutilisables ?

    Les femmes de moins de 26 ans ainsi que les bénéficiaires de la complémentaire santé solidaire (C2S) peuvent bénéficier du remboursement.

    Quels types de protections sont remboursés par l’Assurance Maladie ?

    Le remboursement couvre les protections périodiques réutilisables telles que les coupes menstruelles, les serviettes hygiéniques lavables et les culottes absorbantes.

    Comment bénéficier du remboursement ?

    Les produits doivent être achetés auprès d’une pharmacie ou d’un distributeur agréé, et le remboursement se fait via l’Assurance Maladie dans la limite d’un plafond annuel.

    Quel est l’impact écologique de ces protections réutilisables ?

    Ces protections réduisent considérablement les déchets liés aux protections jetables, contribuant à la protection de l’environnement et à la réduction de l’empreinte carbone.

    Pourquoi cette mesure cible-t-elle principalement les femmes de moins de 26 ans et les personnes précaires ?

    Cette cible correspond aux populations les plus exposées à la précarité menstruelle, afin de leur garantir un accès facilité à des protections saines et durables.

  • Assurances innovantes et le grand comeback de Quick : l’actualité économique en 2 minutes chrono

    En 2026, le paysage économique français connaît un dynamisme prononcé marqué par deux phénomènes majeurs qui captivent l’attention : la montée fulgurante des assurances innovantes et le retour spectaculaire de la chaîne de restauration rapide Quick. Alors que le secteur de l’assurance poursuit sa transformation digitale, remodelant son modèle traditionnel, Quick mise sur une stratégie marketing audacieuse basée sur l’innovation pour séduire une nouvelle clientèle tout en fidélisant ses habitués. Ces transformations illustrent parfaitement les mutations actuelles de la consommation et les enjeux des entreprises pour rester compétitives dans un environnement économique en perpétuelle évolution. En parallèle, les innovations financières redéfinissent la manière dont les ménages perçoivent et choisissent leur assurance, tandis que Quick exploite son patrimoine de marque avec un souffle nouveau, multipliant les ouvertures de restaurants et les initiatives promotionnelles pour ancrer sa relance économique. Les actuels développements révèlent une symbiose entre adaptation technologique et compréhension fine des attentes consommateurs.

    Assurances innovantes : entre transformation digitale et satisfaction client accrue

    Le secteur des assurances connaît depuis plusieurs années une mutation majeure portée par l’émergence des startups d’assurance, ou Insurtech, dont l’objectif est de révolutionner un marché historiquement conservateur. En 2026, cette transformation digitale est plus que jamais au cœur des préoccupations des acteurs traditionnels et nouveaux venus. Ces compagnies s’appuient sur l’intelligence artificielle, la personnalisation des offres et la simplification des démarches pour répondre aux exigences d’une clientèle connectée et toujours plus avertie.

    Concrètement, les assurtechs améliorent l’expérience client en proposant des contrats sur mesure, ajustés au comportement réel des assurés. Par exemple, certaines offres intègrent des capteurs domotiques pour contrôler à distance l’état du logement et anticiper les risques, réduisant ainsi la sinistralité et les coûts. Cette personnalisation contribue à une meilleure adéquation entre prix et couverture, rassurant des consommateurs qui dépensent désormais en moyenne plus de 3 000 euros par an pour assurer leur logement, leur automobile et leur santé.

    Une enquête récente menée auprès de 5 000 Français révèle que la satisfaction vis-à-vis des compagnies d’assurance s’améliore, notamment grâce à des services clients plus réactifs et des processus de gestion simplifiés. Les plateformes en ligne permettent à l’assuré de gérer son contrat en quelques clics, accéder à des conseils personnalisés et déclarer un sinistre avec rapidité. Ce niveau d’interaction élevé modifie profondément la relation client, qui repose désormais sur la transparence et l’instantanéité.

    Les innovations dans le secteur des assurances ne se limitent pas à la digitalisation. Elles concernent aussi les produits eux-mêmes. Certains acteurs introduisent par exemple des solutions « pay as you go » ou « usage based insurance », où le tarif s’adapte aux habitudes réelles de conduite ou d’usage du logement. Cette tendance favorise une consommation plus responsable et économique, ce qui séduit une clientèle soucieuse de voir son budget mieux maîtrisé.

    Dans ce contexte, voici les 5 grandes tendances qui marquent les assurances innovantes en 2026 :

    • Personnalisation accrue des contrats via l’analyse des données et de l’IA.
    • Automatisation et rapidité des services grâce aux chatbots et plateformes digitales.
    • Intégration de capteurs connectés pour une gestion proactive des risques.
    • Offres modulables basées sur l’usage réel pour optimiser le rapport qualité-prix.
    • Transition vers des procédures entièrement dématérialisées, facilitant la mobilité et la flexibilité.

    Cette révolution technologique contribue à moderniser un secteur longtemps perçu comme rigide. Il est néanmoins crucial pour les entreprises de veiller à maintenir une qualité de service humanisée afin d’éviter un trop grand éloignement avec leurs clients, qui restent attachés à une relation de confiance.

    découvrez les dernières innovations en assurances et le grand retour de quick, résumé de l'actualité économique en seulement 2 minutes.

    Quick comeback : une stratégie marketing innovante pour redéfinir la restauration rapide

    Au cœur de l’actualité économique, le retour de Quick, acteur historique du secteur de la restauration rapide en France, illustre parfaitement une stratégie de relance réussie. Après avoir connu des fermetures dans l’Hexagone, la chaîne opère un retournement spectaculaire, notamment grâce à un assortiment renouvelé de produits et des campagnes marketing ciblées. En 2024, Quick a lancé 18 nouveaux burgers accompagnés de menus promotionnels dont le célèbre menu Qarrément Bon à moins de 5 euros, démontrant une volonté claire de répondre aux attentes d’une clientèle diverse.

    Cette relance s’appuie sur une double ambition : rajeunir l’image de la marque tout en cultivant la nostalgie chez les consommateurs plus âgés. La plateforme de marque « Quick, le goût de se retrouver » met en avant les valeurs de convivialité et de partage, aspects qui résonnent particulièrement dans un contexte post-pandémique où les moments de rencontre sont précieux.

    Pour atteindre ses objectifs, Quick mise également sur une transformation digitale forte. Les commandes via applications mobiles sont simplifiées, les services de livraison sont optimisés, et le service à table a été intégré dans plusieurs restaurants pour offrir plus de confort et de personnalisation. Cette évolution rapproche Quick des nouveaux standards de consommation, où rapidité ne signifie plus sacrifice de la qualité.

    Les ambitions de l’entreprise ne s’arrêtent pas là. La chaîne vise une expansion significative, avec 30 nouvelles ouvertures prévues en France en 2025 et un objectif de déploiement européen, notamment en Belgique, Luxembourg, et au-delà. Ce plan s’inscrit dans une dynamique de relance économique portée par une stratégie d’implantation maîtrisée et un fort accent sur l’animation locale des points de vente.

    Voici les axes majeurs de la stratégie marketing de Quick en 2026 :

    • Des innovations produits permanentes pour diversifier l’offre et s’adapter aux goûts actuels.
    • Une politique tarifaire compétitive avec des menus abordables pour attirer une large clientèle.
    • La valorisation de l’expérience client grâce à une digitalisation poussée des services.
    • Le renforcement de la communication sur les valeurs de la marque et la proximité.
    • Une croissance maîtrisée à travers l’ouverture stratégique de restaurants dans des zones ciblées.

    Cette renaissance s’accompagne d’une attention accrue portée aux tendances de consommation, notamment la demande croissante pour une alimentation plus saine et transparente, ce qui pousse Quick à intégrer davantage d’ingrédients de qualité et des alternatives végétariennes.

    Perspective globale sur l’innovation financière et la transformation digitale en 2026

    L’innovation financière ne cesse de s’intensifier, alimentée par la digitalisation et la montée en puissance des technologies de l’information. Le secteur bancaire et assurantiel subit une pression constante pour évoluer vers des services toujours plus agiles et personnalisés. En 2026, la transformation digitale apparaît comme un levier indispensable pour répondre aux nouveaux comportements d’achat et attentes en matière de transparence, rapidité et efficacité.

    Les startups d’assurance jouent un rôle clé dans ce bouleversement. En bousculant les codes traditionnels du métier, elles introduisent des services simples, souvent accessibles depuis un smartphone, avec des contrats flexibles, facilités de souscription et gestion en temps réel. Cette approche est particulièrement appréciée dans un contexte où la digitalisation des outils professionnels et personnels est généralisée.

    Par ailleurs, les assureurs traditionnels ne restent pas à la traîne. Ils développent des partenariats avec les insurtechs, investissent dans la data science et déploient des plateformes omnicanales pour améliorer leur performance commerciale et opérationnelle. Le but est d’assurer une transition fluide, conjuguant innovation technologique et ancrage historique, afin de conserver un avantage compétitif.

    Le tableau ci-dessous illustre quelques-unes des innovations majeures qui marquent la finance et l’assurance en 2026 :

    Innovation Description Impact pour le consommateur
    Intelligence artificielle Analyse prédictive des risques et personnalisation des contrats Offres adaptées et prix justes
    Blockchain Sécurisation des transactions et meilleure traçabilité Transparence renforcée et réduction des fraudes
    Apps mobiles Gestion dématérialisée des contrats et sinistres Accessibilité et facilité d’usage
    Objets connectés Suivi en temps réel des comportements et des risques Prévention améliorée et économies potentielles

    Ces technologies ouvrent la voie à une consommation plus éclairée et à une réduction des frictions dans la gestion financière. Cette tendance est par ailleurs soutenue par une régulation plus souple mais efficace qui encourage les innovations tout en protégeant les consommateurs.

    Les enjeux économiques du grand retour de Quick dans un contexte de relance

    La relance économique post-pandémique redonne à la restauration rapide, notamment à Quick, un rôle stratégique dans le dynamisme commercial des villes françaises. Le comeback de cette enseigne illustre la vitalité retrouvée du secteur et son aptitude à répondre à des besoins en évolution constante.

    La progression de 25 % du chiffre d’affaires enregistrée par Quick en 2024 témoigne d’une demande forte soutenue par des innovations produits et services orientées vers la satisfaction du consommateur moderne. En proposant des menus à prix attractifs, l’enseigne favorise une consommation accessible à tous les profils, ce qui s’inscrit dans une logique de démocratisation de l’offre.

    Par ailleurs, Quick ne néglige pas les aspects sociaux de sa stratégie. En fondant sa communication sur la signature « Quick, le goût de se retrouver », elle renforce son image d’entreprise de proximité, insistant sur le rôle de ses restaurants comme espaces de convivialité et de partage. Dans un contexte où de multiples facteurs – économiques, sociaux, sanitaires – ont fragilisé les interactions humaines, cette démarche se révèle particulièrement porteuse.

    Les perspectives à moyen terme sont ambitieuses avec un objectif de 300 restaurants en France dès 2028, dont certains mettront particulièrement l’accent sur les services à table et une expérience clients enrichie. Cette évolution répond à une concurrence intense mais aussi à des attentes plus élevées en termes de qualité et de confort.

    Le retour de Quick intervient aussi dans un cadre élargi où les mutations des comportements alimentaires et la montée de la consommation responsable jouent un rôle important. Pour s’adapter, Quick développe une offre diversifiée incluant des options végétariennes et des ingrédients de qualité supérieure. Ce positionnement innovant semble à même de soutenir une croissance durable, faisant de Quick un acteur incontournable de la restauration rapide dans les années à venir.

    Assurances innovantes et restauration rapide : un miroir des évolutions de la consommation en 2026

    La convergence entre les assurances innovantes et la renaissance de Quick souligne un phénomène plus large : celui de la transformation de la consommation. Les Français, désormais davantage connectés, cherchent à optimiser leurs dépenses tout en privilégiant la qualité et la rapidité. Cette double évolution s’inscrit dans une dynamique générale d’innovation financière et commerciale.

    Les enjeux sont multiples. Sur le plan des assurances, les consommateurs réclament un meilleur rapport qualité-prix, une gestion simplifiée et une personnalisation accrue. Les compagnies doivent répondre par des outils technologiques et un accompagnement sur mesure. En 2024, le budget moyen dépassait déjà les 3 000 euros par ménage, illustrant l’importance de ce poste dans la consommation des foyers.

    Parallèlement, dans le secteur de la restauration rapide, des acteurs comme Quick réinvestissent le terrain avec des stratégies intégrées mêlant innovation produit et digitalisation, mais aussi un vrai travail sur l’expérience client. Ces nouveaux modèles mettent en lumière une adaptation rapide aux besoins contemporains, où la consommation ne se limite plus à l’achat mais inclut l’expérience globale, du digital à la convivialité au restaurant.

    Cette double approche innovante dans deux secteurs clés de la consommation traduit l’importance pour les entreprises d’être à l’écoute des évolutions sociétales et technologiques. La relance économique s’appuie ainsi sur la capacité à proposer des offres différenciantes, porteuses de valeur et accessibles.

    Voici un résumé des points communs observés :

    1. Une forte intégration des technologies digitales dans l’offre de services.
    2. La personnalisation comme levier de fidélisation et d’attraction client.
    3. Le développement de nouveaux produits alignés sur les nouvelles attentes.
    4. Une communication centrée sur les valeurs sociales et la proximité.
    5. Une attention soutenue à la qualité tout en maîtrisant les coûts.

    Les évolutions observées en 2026 insufflent une dynamique entrepreneuriale capable d’accompagner les transformations économiques à venir, ce qui annonce un futur prometteur pour les secteurs des assurances et de la restauration rapide.

    Pourquoi les assurances innovantes gagnent en popularité auprès des consommateurs ?

    Les assurances innovantes séduisent grâce à la personnalisation des offres, la rapidité des services dématérialisés, et l’intégration de technologies permettant une meilleure gestion des risques. Ces facteurs améliorent la satisfaction client et la transparence.

    Quels sont les éléments clés de la stratégie marketing du comeback de Quick ?

    Quick mise sur l’innovation produit avec un renouvellement de son menu, une politique tarifaire attractive, une forte digitalisation des services et une communication axée sur la convivialité pour séduire à la fois jeunes et anciens clients.

    Comment la transformation digitale impacte-t-elle le secteur des assurances ?

    La digitalisation permet de simplifier la souscription et la gestion des contrats, d’offrir des solutions personnalisées basées sur l’analyse des données, et d’améliorer la réactivité du service client, rendant l’assurance plus accessible et efficace.

    Quelles tendances marquent la restauration rapide en 2026 ?

    Les tendances incluent la diversification des menus, l’intégration du digital pour une meilleure expérience client, la recherche de qualité nutritionnelle, et le développement d’options responsables comme le végétarisme.

    Quels sont les défis à relever pour Quick dans son processus d’expansion ?

    Les principaux défis concernent la concurrence intense, la nécessité d’adapter l’offre à des attentes régionales variées, et la gestion optimale de la croissance tout en maintenant la qualité du service et l’identité de marque.