Blog

  • Goldman privilégie les mid-caps à faible PE dans le secteur européen de l’assurance, misant sur la valeur

    Dans un contexte économique marqué par une volatilité accrue et des valorisations souvent élevées des marchés boursiers, Goldman Sachs adopte une stratégie plus sélective et orientée vers la valeur dans le secteur européen de l’assurance. En privilégiant les mid-caps affichant un faible ratio cours/bénéfice (PE), la banque d’investissement mise sur un segment sous-estimé et offrant un potentiel de rendement intéressant. Ce repositionnement s’inscrit dans une tendance plus large qui valorise les entreprises avec des fondamentaux solides et une croissance soutenable, particulièrement au sein des segments à faible intensité capitalistique de l’assurance, telles que les assurances dommages aux particuliers.

    Cette approche se distingue par une attention spécifique portée aux entreprises dont la valorisation est historiquement basse, offrant ainsi une certaine protection contre les retournements de marché. Favorisant les acteurs européens moins exposés aux fluctuations des devises étrangères, notamment le dollar américain, Goldman Sachs identifie un groupe de mid-caps susceptibles de générer un rendement opérationnel élevé et une croissance stable du capital sur plusieurs années. Par ailleurs, la préférence pour les compagnies d’assurance ciblant le marché des particuliers illustre un repositionnement stratégique favorable, qui pourrait s’avérer gagnant dans un environnement économique européen où les politiques monétaires et les taux d’intérêt influencent fortement les performances du secteur.

    Stratégie d’investissement de Goldman Sachs dans les mid-caps à faible PE du secteur européen de l’assurance

    Goldman Sachs, après une année 2025 marquée par une performance robuste du secteur de l’assurance européenne, a réévalué ses critères d’investissement pour 2026. Le secteur affichait auparavant des ratios PE atteignant le 95e percentile de leur historique vingt ans, ce qui avait réduit la marge de manœuvre pour une appréciation future des prix des actions. Consciente de ces valorisations élevées, la banque s’est recentrée sur les mid-caps dont les multiples sont restés modestes, jugeant que ces sociétés offrent un meilleur couple risque-rendement.

    Le processus d’analyse menée par les équipes d’experts de Goldman intègre une segmentation rigoureuse fondée sur le ratio PE : des entreprises à PE Bas (ratio inférieur au 50e percentile historique), PE Moyen (entre 50 et 75%) et PE Élevé (au-delà du 75%). Ce découpage a permis de cibler les opportunités là où la valeur intrinsèque est la plus attractive, notamment parmi les valeurs les moins chères du secteur.

    La recommandation d’« Achat » est particulièrement concentrée sur le premier groupe. Ainsi, des sociétés telles que NN Group et Admiral bénéficient d’une reconnaissance renouvelée. NN Group, avec un objectif de cours fixé à 61 euros, est valorisée pour son rendement de génération de capital opérationnel projeté à 14% en 2026, accompagné d’une politique de retour de capital estimée à 9,3%. La croissance attendue du capital opérationnel par action est stable, aux alentours de 7 à 8% jusqu’en 2028, illustrant un profil à la fois solide et durable.

    Admiral, autre mid-cap à faible PE, bénéficie d’une valorisation supportée par la hausse des prix des assurances automobiles au Royaume-Uni. Son positionnement stratégique fort sur les plateformes de comparaison de prix contribue à renforcer sa visibilité et son avantage concurrentiel, avec des prévisions de bénéfices dépassant de 11% le consensus des analystes.

    Ce choix d’investir majoritairement dans des mid-caps valorisées sous leur moyenne historique répond à une logique prudente mais dynamique, caractéristique des stratégies axées sur la « valeur » : dans un marché européen parfois surévalué, focaliser sur des entreprises solides affichant des fondamentaux robustes et une croissance soutenable représente une opportunité d’investissement clairement définie. Ce positionnement témoigne de la confiance de Goldman Sachs dans les capacités de ces entreprises à délivrer une performance différenciée et résiliente dans le temps.
    goldman favorise les mid-caps européennes à faible ratio cours/bénéfice dans le secteur de l’assurance, misant sur une stratégie axée sur la création de valeur.

    Les caractéristiques clés des mid-caps à faible PE dans l’assurance européenne

    Les mid-caps à faible ratio PE se distinguent par plusieurs traits fondamentaux qui les rendent particulièrement attrayantes pour les investisseurs en quête de valeur dans le secteur de l’assurance. Tout d’abord, elles présentent souvent une moindre exposition aux risques liés aux fluctuations monétaires, surtout vis-à-vis du dollar américain, ce qui est un avantage notable dans le contexte géopolitique actuel. Leurs activités sont majoritairement centrées sur les marchés domestiques ou régionaux, limitant ainsi leur vulnérabilité externe.

    Ensuite, ces compagnies privilégient les segments à faible intensité capitalistique, comme les assurances dommages pour particuliers (auto, habitation), la santé, ou certaines branches de l’assurance de patrimoine. Ce modèle d’affaires réduit leur sensibilité aux fluctuations des taux d’intérêt et aux exigences réglementaires de fonds propres, tout en leur permettant de dégager un fort rendement opérationnel.

    Les profils de croissance de ces mid-caps se caractérisent par une progression stable et maîtrisée du bénéfice par action (BPA), souvent supérieure à celle des grandes capitalisations plus exposées aux cycles économiques globaux. À titre d’exemple, NN Group prévoit une croissance annuelle du capital opérationnel par action de l’ordre de 7 à 8% jusqu’en 2028, ce qui témoigne d’une capacité à fédérer ses ressources vers une augmentation durable des profits.

    Dans ce contexte, plusieurs acteurs du secteur entrent dans une catégorie médiane à faible valorisation, offrant des perspectives attrayantes à moyen terme. Parmi eux, SCOR, Beazley et Lancashire sont mis en avant malgré leur exposition aux assurances dommages commerciales et au segment de la réassurance, jugé plus risqué. La valorisation avantageuse compense ces risques, tandis que leur portefeuille diversifié leur confère une certaine stabilité.

    Entreprise Segment principal Ratio PE (percentile) Position recommandée par Goldman Sachs Atouts majeurs
    NN Group Assurances dommages & vie Inférieur au 50e Achat Rendement opérationnel 14%, croissance 7-8%
    Admiral Assurance auto UK Inférieur au 50e Achat Hausse des prix, position forte sur comparateurs
    SCOR Réassurance, dommages commerciaux Inférieur au 50e Achat Valorisation attractive, diversification
    Beazley Réassurance Inférieur au 50e Achat Mix d’activités varié
    Hiscox Assurance retail 50-75e Achat Croissance projetée forte, mix retail 50%

    Analyse comparative des mid-caps versus grandes capitalisations dans le secteur assurance européen

    La préférence marquée pour les mid-caps à faible PE ne s’opère pas en l’absence d’un contraste clair avec les grandes capitalisations du secteur assurance européen. Alors que les grandes entreprises sont plus fortement exposées à l’international et à des segments souvent plus capitalistiques, les mid-caps prospèrent souvent sur des niches locales où elles peuvent adapter leurs services avec agilité.

    Par exemple, Zurich Insurance, cotée au 98e percentile de son ratio PE, est depuis peu déclassée à “Vendre” par Goldman Sachs. L’action, valorisée près d’un sommet historique, pâtit de marges dégradées dans l’assurance dommages commerciale aux États-Unis, un segment clé pour le groupe. Cette dégradation illustre la vulnérabilité des grandes capitalisations à des pressions concurrentielles et à des risques sectoriels spécifiques plus marqués.

    Au contraire, les mid-caps comme Hiscox viennent d’être relevées à “Achat” grâce à un profil de croissance qui dépasse celui de leurs homologues plus importantes, notamment par leur stratégie accrue sur le retail. Cette stratégie leur permet de tirer parti d’une demande croissante de produits personnalisés et d’une meilleure maîtrise des coûts opérationnels.

    De plus, les mid-caps tendent à offrir des rendements de capital plus attractifs. La flexibilité de ces entreprises leur permet également d’ajuster rapidement leur politique tarifaire ou leurs segments cibles, un avantage stratégique important dans un environnement économique européen en constante évolution. Leur exposition limitée aux risques systémiques internationaux réduit en outre l’impact des chocs exogènes sur leur performance financière.

    Les risques associés aux investissements dans les mid-caps européennes à faible PE dans l’assurance

    Comme toute stratégie sur les mid-caps, l’investissement dans les sociétés à faible PE du secteur européen de l’assurance comporte des risques spécifiques à prendre en considération pour une gestion prudente du portefeuille. D’abord, la concentration sur des valorisations basses implique parfois des tensions liées à la structure financière ou à des éléments défavorables du modèle économique. Phoenix Holding illustre parfaitement cette problématique : bien que cotée dans le groupe à PE Bas, elle est maintenue à la recommandation “Vendre” en raison d’un endettement élevé et d’une baisse des capitaux propres, facteurs aggravants pour la pérennité financière.

    L’exposition à certains segments d’activités, notamment la réassurance et les assurances dommages pour les entreprises, peut aussi induire un profil de risque plus élevé, en raison de la volatilité des sinistres et des pertes majeures potentielles. Ces segments demandent un pilotage rigoureux et une gestion proactive des risques, ce que les investisseurs doivent toujours vérifier dans les bilans et rapports annuels.

    Un autre point de vigilance concerne la durabilité de la politique de retour de capital et la capacité des sociétés à maintenir un rythme de croissance sous-jacent. La dégradation de Legal & General (L&G) à “Neutre” reflète des incertitudes sur la pérennité de leurs retours de capital face à une concurrence exacerbée sur les rentes, mettant en lumière la nécessité d’analyser la dynamique concurrentielle locale.

    Malgré ces risques, la diversification au sein du portefeuille, la sélection rigoureuse des valeurs et l’identification de moteurs de croissance solides permettent d’atténuer ces effets. La clé réside dans une approche équilibrée, tenant compte à la fois des valorisations attractives et des fondamentaux business des entreprises ciblées.

    Perspectives et conseils pour l’investissement dans les mid-caps à faible PE du secteur assurance européen

    L’année 2026 confirme la tendance initiée en 2025 vers une valorisation accrue des mid-caps à faible PE dans l’assurance européenne. Les fonds d’investissement et gestionnaires de portefeuille orientent leurs stratégies vers ces segments jugés plus résistants et susceptibles de capturer des opportunités intéressantes dans un contexte de normalisation économique.

    Pour les investisseurs individuels, la clé réside dans la compréhension fine de chaque entreprise et dans une prise de risque mesurée. Privilégier une combinaison de mid-caps diversifiées entre assurance dommages, vie et réassurance, ainsi qu’une attention portée à la structure financière, permet d’équilibrer rendement et sécurité. L’objectif est de viser un portefeuille capable de profiter d’une croissance stable tout en limitant l’exposition aux événements systémiques majeurs.

    La liste suivante récapitule les critères essentiels pour réussir un investissement dans ces mid-caps à faible PE :

    • Valeur intrinsèque : favoriser les ratios PE historiquement bas, signe d’une sous-valorisation relative.
    • Solidité financière : privilégier les bilans solides avec un endettement maîtrisé.
    • Profil de croissance : cibler des entreprises avec un BPA en croissance stable ou accélérée.
    • Diversification sectorielle : éviter une surexposition à des segments trop volatils comme la réassurance pure.
    • Résilience face aux risques de change : privilégier des entreprises avec une exposition limitée au dollar américain.
    Critère Description Importance dans le contexte 2026
    PE Faible Ratio cours/bénéfices inférieur à la moyenne historique Crucial pour identifier les opportunités de valeur cachée
    Endettement contrôlé Bilan financier sain avec faible levier Réduction du risque financier et de pression sur la rentabilité
    Croissance stable Augmentation régulière du bénéfice par action Assure une création de valeur pérenne
    Diversification Répartition équilibrée entre différents segments d’assurance Prévient la volatilité liée aux sinistres spécifiques
    Risque de change limité Exposition minimale aux fluctuations du dollar américain Protège les marges opérationnelles et la stabilité des résultats

    Ces recommandations montrent que, malgré la complexité de l’environnement financier actuel, il est possible d’identifier des zones de valeur dans le secteur européen de l’assurance, notamment via les mid-caps à faible PE. Cette approche pourrait s’avérer un levier efficace pour les investisseurs cherchant à allier performance et prudence sur le marché européen.

    Pourquoi Goldman Sachs privilégie-t-elle les mid-caps à faible PE dans l’assurance ?

    Goldman Sachs considère que les mid-caps à faible PE offrent un meilleur potentiel de croissance durable et un couple risque-rendement plus attractif que les grandes capitalisations souvent surévaluées. Elles bénéficient aussi d’une meilleure résistance aux risques des changes et d’une solidité financière intéressante.

    Quels sont les risques majeurs associés à ces investissements ?

    Les principaux risques incluent l’endettement élevé de certaines entreprises, la volatilité des segments de réassurance, et l’incertitude liée à la durabilité des politiques de retour de capital. Une analyse rigoureuse des bilans et des modèles économiques est donc indispensable.

    Comment diversifier un portefeuille d’actions mid-caps dans l’assurance ?

    Il faut diversifier entre assurance dommages, vie, et réassurance, tout en privilégiant les entreprises avec un endettement maîtrisé et une exposition limitée au dollar américain. Un portefeuille équilibré permet de réduire la volatilité liée aux risques sectoriels.

    Quelles perspectives pour les mid-caps dans le secteur de l’assurance en 2026 ?

    Les mid-caps à faible PE sont vues comme des valeurs défensives avec un potentiel de croissance stable. Elles devraient continuer à attirer les investisseurs cherchant à valoriser des entreprises solides dans un marché européen en transformation.

  • L’auto-polo : le sport audacieux qui enflammait l’Amérique au tout début du XXe siècle

    Au tournant du XXe siècle, une nouvelle forme de divertissement a embrasé les foules américaines : l’auto-polo. Ce sport audacieux, mélange inhabituel de polo traditionnel et de course automobile, mettait en scène des joueurs au volant de véhicules rudimentaires, maniant maillets et balle sur des terrains souvent improvisés. Les spectateurs, suspendus à chaque embardée et collision, étaient témoins d’une compétition à la fois spectaculaire et dangereuse, incarnant la frénésie de l’âge d’or de l’automobile. Ce phénomène, né dans les régions industrielles comme Detroit, berceau de l’automobile, traduisait parfaitement l’esprit d’innovation et le goût du risque des Américains d’alors. Au-delà du simple jeu, l’auto-polo était un miroir de l’Amérique en expansion économique et technologique, un sport aussi fascinant que périlleux, dont les échos résonnent encore aujourd’hui dans la culture automobile et la soif d’adrénaline qui perdure.

    À cette époque, où les voitures Ford T sortaient à la chaîne et s’imposaient dans les foyers de l’Oncle Sam, l’auto-polo naissait d’un désir de repousser les limites du possible tout en célébrant la machine à moteur. Les compétitions attiraient des milliers de curieux dans des arènes telles que le fameuse Madison Square Garden à New York, transformé le temps d’un match en théâtre d’affrontements mécaniques. Mais derrière l’enthousiasme populaire se cachait un sport excessif, marqué par un grand nombre d’accidents, de blessures et des risques réels, que seules des voitures allégées et encapsulées tentaient de contenir. À travers ce phénomène, il est possible de décrypter une époque où l’automobile, au-delà d’un simple moyen de transport, devenait un véritable mode de vie, un spectacle, et une source inépuisable d’émotions fortes.

    Origines et contexte historique de l’auto-polo dans l’Amérique du début XXe siècle

    L’auto-polo est apparu aux États-Unis dans les premières années du XXe siècle, précisément à une époque où l’automobile commençait à révolutionner la vie quotidienne. Cet engouement pour les véhicules motorisés s’expliquait notamment par l’avènement de la Ford T, véritable symbole de la démocratisation automobile. La société Ford, implantée à Detroit, produisait dès 1910 quelque 1 000 exemplaires par jour, et dix ans plus tard, ce chiffre avait décuplé. Cet essor industriel ne se limitait pas à la production : il stimulait aussi la recherche de nouvelles formes de sport et de divertissement, où vitesse et mécanique pouvaient s’exprimer pleinement.

    À l’origine, l’auto-polo fut mis en place pour promouvoir la vente des véhicules. Selon certaines anecdotes, un concessionnaire du Kansas, voulant attirer l’attention sur les Ford T, monta en 1912 une équipe dédiée à cette discipline novatrice. Très rapidement, le spectacle offrait une alternative à la foule qui cherchait de nouveaux frissons autre que ceux du polo équestre classique. Les voitures légères, débarrassées de leurs éléments superflus (toit, portières, pare-brise), étaient pilotées par des duos composés d’un conducteur et d’un équipier wielding un maillet, la balle étant propulsée au sol pour marquer des buts de la même manière que dans le polo traditionnel.

    Cet engouement fit naître des équipes partout sur le territoire américain, notamment à Long Island où la haute société se passionnait pour cette discipline. L’engagement du public ne se limitait pas aux États-Unis, puisque le concept traversa l’Atlantique avec une équipe du Kansas envoyée en Europe en 1913 pour promouvoir ce sport. Néanmoins, malgré un accueil initial, l’auto-polo fut rapidement perçu outre-mer comme un jeu trop dangereux.

    Cet engouement fait partie intégrante d’une époque marquée par le triomphe automobile, où la voiture était plus qu’un moyen de transport : un symbole de liberté et de modernité. Cette période se caractérisait par une explosion du nombre de véhicules en circulation, passant de 500 000 voitures en 1910 à plus de 17 millions en 1925. L’auto-polo représentait alors une extension naturelle de cette culture automobile, plaçant les véhicules au cœur du spectacle sportif.

    découvrez l'auto-polo, ce sport audacieux et fascinant qui captiva l'amérique au début du xxe siècle, mêlant vitesse, voitures et compétition spectaculaire.

    Règles et déroulement d’une compétition d’auto-polo

    Bien que le concept puisse sembler chaotique au premier abord, l’auto-polo s’articulait autour de règles inspirées du polo équestre, adaptées au contexte mécanique et à la dynamique des véhicules. Chaque équipe, composée de deux joueurs, pilotait une voiture simplifiée, généralement une Ford T allégée, afin de maximiser agilité et vitesse sur des terrains plus petits qu’un terrain de football classique.

    Le terrain de jeu variait selon les infrastructures disponibles : il pouvait s’agir de champs, d’aires de training d’aviation ou d’arènes couvertes. Sa taille correspondait souvent à la moitié d’un terrain de football américain, mais l’objectif restait le même : à l’aide d’un maillet, l’un des joueurs devait propulser la balle vers l’en-but adverse pour marquer des points.

    Au coup de sifflet initial, les deux voitures s’élançaient vers la balle placée au centre, dans une mêlée souvent chaotique où les collisions étaient fréquentes. Ces dernières, loin d’être des incidents, faisaient partie intégrante de la tactique, car l’un des objectifs était de déstabiliser et d’éjecter les adversaires de leur véhicule. Les conducteurs devaient donc faire preuve d’une maîtrise poussée pour éviter les tonneaux ou sorties de piste, tout en restant concentrés sur la progression de la balle.

    Les voitures, dépouillées de plusieurs éléments, incluaient une cage protectrice en fer autour de la cabine, afin de limiter les blessures lors des chocs. Cependant, malgré ces précautions, le risque de blessures graves était omniprésent. Les joueurs pouvaient être projetés à plusieurs mètres lors d’un accident. Néanmoins, ces risques ne freinaient nullement l’engagement des amateurs ni l’enthousiasme des spectateurs qui venaient pour assister à ces affrontements brutaux et imprévisibles.

    La composition des équipes et les caractéristiques des véhicules étaient également pensées pour s’équilibrer entre performance et spectacle. Le joueur au volant avait pour responsabilité le contrôle précis de la voiture tandis que son coéquipier se concentrait sur la manipulation du maillet. Cette répartition des tâches exigeait une coordination constante et une synchronisation parfaite pour espérer dominer l’adversaire.

    La popularité du sport reposait en grande partie sur ce mélange d’adresse, de rapidité et de collisions spectaculaires, qui dépassait le simple cadre d’un match sportif pour toucher à l’esprit de compétition et à la fascination pour la mécanique. Dans certains matchs d’époque, des spectateurs pouvaient voir des voitures effectuer des tonneaux ou même prendre feu, incidents dramatiques qui nourrissaient la légende de ce sport extrême.

    L’âge d’or et le déclin progressif du sport automobile extrême

    Durant les années 1910 et 1920, l’auto-polo connaît un pic de popularité. Les matchs attirent des foules impressionnantes, notamment dans les grandes métropoles comme New York, où le Madison Square Garden accueille régulièrement des compétitions. Cette période coïncide avec un véritable engouement national pour la voiture et la course automobile, dont l’auto-polo fait partie intégrante.

    Les passionnés de vitesse et d’adrénaline voient dans ce sport une incarnation parfaite de leurs valeurs : maîtrise technologique, audace et spectacle. Pourtant, le revers de cette médaille est l’extrême dangerosité des confrontations. Les collisions à plus de 60 km/h provoquaient accidents et blessures fréquentes. Les joueurs étaient souvent victimes de fractures ou de contusions sévères.

    Un élément majeur qui a précipité le déclin de l’auto-polo fut le coût des dégâts causés aux véhicules. Les voitures, bien que robustes à la base, souffraient énormément des chocs répétés. Les réparations étaient coûteuses et les assurances refusaient de couvrir les risques liés à ce sport hors norme. Cette conjoncture économique et assurantielle eut pour effet de réduire drastiquement la pratique, malgré une base de fans encore présente.

    Par ailleurs, la Première Guerre mondiale modifia profondément le paysage sportif et économique. Le sport automobile dans des formes aussi extrêmes perdit de son attrait au profit d’autres divertissements plus sûrs ou plus adaptés à la nouvelle ère. Des tentatives pour relancer l’auto-polo eurent lieu sporadiquement dans les années 1920 et 1930, mais elles n’arrivèrent jamais à retrouver l’ampleur d’avant-guerre.

    Année Nombre de voitures en circulation aux États-Unis (en millions) Commentaires clés sur l’auto-polo
    1910 0.5 Premiers matchs d’auto-polo, émergence du sport
    1915 5.0 Popularisation et diffusion du sport au niveau national
    1920 12.0 Âge d’or de l’auto-polo, compétitions dans des arènes prestigieuses
    1925 17.0 Déclin progressif lié aux coûts et risques élevés

    Cette fin progressive n’a en rien atténué la place de l’auto-polo dans l’histoire des sports mécaniques. Le souvenir de ses courses endiablées et de ses dérapages audacieux continue de fasciner les amateurs d’automobile et de sports extrêmes en 2026, notamment grâce à la médiatisation accrue des sports mécaniques et des rétrospectacles.

    Les risques et la sécurité autour de ce sport spectaculaire

    Le sport d’auto-polo, du fait de son caractère unique, combinait des éléments sportifs avec des risques mécaniques exceptionnels. Les collisions violentes entre voitures à plus de 60 km/h faisaient partie intégrante du spectacle, mais elles entachaient aussi ce sport d’un fort taux d’accidents.

    Les joueurs étaient littéralement enfermés dans des cages de protection en métal rivetées aux automobiles, une innovation pour limiter les blessures. Pourtant, ces protections ne suffisaient pas toujours à empêcher les fractures graves ou les contusions sévères. Plusieurs reportages d’époque font état d’accidents où conducteurs et joueurs étaient projetés au sol ou éjectés des véhicules lors de tonneaux spectaculaires.

    Il était courant que certains matchs se terminent sur blessures nécessitant une hospitalisation ou occasions de récupération longues, freinant la carrière des athlètes. Paradoxalement, ce danger constituait une part importante de l’attrait pour le public venu assister aux compétitions, en quête d’émotions fortes et de spectacle hors normes.

    Cette précarité a amené plusieurs autorités et assureurs à voir d’un mauvais œil cette discipline, souvent qualifiée de « jeu de fous » dans la presse européenne, notamment en Angleterre où une équipe américaine envoyée en tournée fut rapidement critiquée pour la dangerosité majeure du sport.

    • Vitesse élevée : plus de 60 km/h dans un espace restreint
    • Collisions répétées : chocs à forte intensité pour déstabiliser les adversaires
    • Véhicules modifiés : allégés mais avec protections limitées
    • Blessures fréquentes : fractures, contusions, risques d’éjection
    • Absence d’assurances couvrant spécifiquement le sport

    Malgré tout, l’auto-polo reste un précurseur dans les sports mécaniques extrêmes, tracant la voie à de nombreuses autres disciplines automobiles où le spectacle et les risques sont intimement liés.

    Héritage et influence de l’auto-polo sur les sports mécaniques contemporains

    Bien que disparu depuis longtemps, l’auto-polo a durablement influencé la culture automobile et sportive américaine. Ce sport audacieux a incarné une époque de conquête technologique et un goût américain pour l’innovation mêlée d’adrénaline. Les idées novatrices mises en œuvre dans la construction des véhicules légers et protecteurs ont inspiré plus tard la conception de voitures de course plus sûres et rapides.

    L’auto-polo a aussi contribué à populariser l’idée de faire des véhicules eux-mêmes des acteurs du spectacle, plutôt que de simples moyens de transport. Ce concept a trouvé des prolongements dans des sports mécaniques modernes tels que le rallye, le NASCAR ou encore les courses de demolition derby, où collisions et vitesse restent les ingrédients clés.

    En outre, la fascination pour la vitesse et les compétitions à risque a donné naissance à une culture automobile profondément ancrée dans l’imaginaire collectif américain, dont les racines remontent à ces courses frénétiques du début du XXe siècle.

    Enfin, grâce aux archives, témoignages et vidéos d’époque, ce sport ancien continue d’être étudié et célébré par des passionnés et historiens. Les compétitions actuelles, parfois organisées à titre commémoratif, témoignent du caractère unique de cette discipline, et son esprit se retrouve dans la perpétuation de sports mécaniques toujours plus extrêmes en 2026.

    Liste des héritages majeurs de l’auto-polo :

    • Innovation dans la construction automobile légère et sécurisée
    • Popularisation du spectacle mécanique autour des véhicules
    • Inspiration pour la création de sports automobiles extrêmes
    • Culture nationale liée à la vitesse et au risque
    • Archétype précoce des compétitions motorisées en arène

    Qu’est-ce que l’auto-polo ?

    L’auto-polo est un sport né aux États-Unis au début du XXe siècle, mélangeant polo traditionnel et course automobile, où des joueurs utilisent des maillets pour propulser une balle tout en conduisant des voitures modifiées.

    Pourquoi l’auto-polo était-il si dangereux ?

    Le sport implique des collisions à haute vitesse entre véhicules légers et dépouillés, exposant les joueurs à des risques élevés de blessures, malgré des cages de protection sur les voitures.

    Comment l’auto-polo s’inscrit-il dans l’histoire de l’automobile américaine ?

    Il représente une expression culturelle du boom automobile américain, popularisant la voiture comme objet de divertissement et de performance, tout en initiant des innovations pour la sécurité mécanique.

    Pourquoi l’auto-polo a-t-il disparu ?

    Son déclin est lié aux coûts élevés de réparation, au danger important pour les joueurs, et au manque d’assurance adaptée, ce qui a limité sa pérennité après la Première Guerre mondiale.

    Quel est l’héritage de l’auto-polo dans les sports mécaniques actuels ?

    L’auto-polo a inspiré des disciplines modernes mêlant vitesse et risque, comme le rallye ou les courses de demolition derby, et continue de nourrir la passion américaine pour les sports automobiles extrêmes.

  • Ce samedi : Craquez pour ce canapé d’angle en velours à moins de 600 euros, une offre exceptionnelle à ne pas manquer !

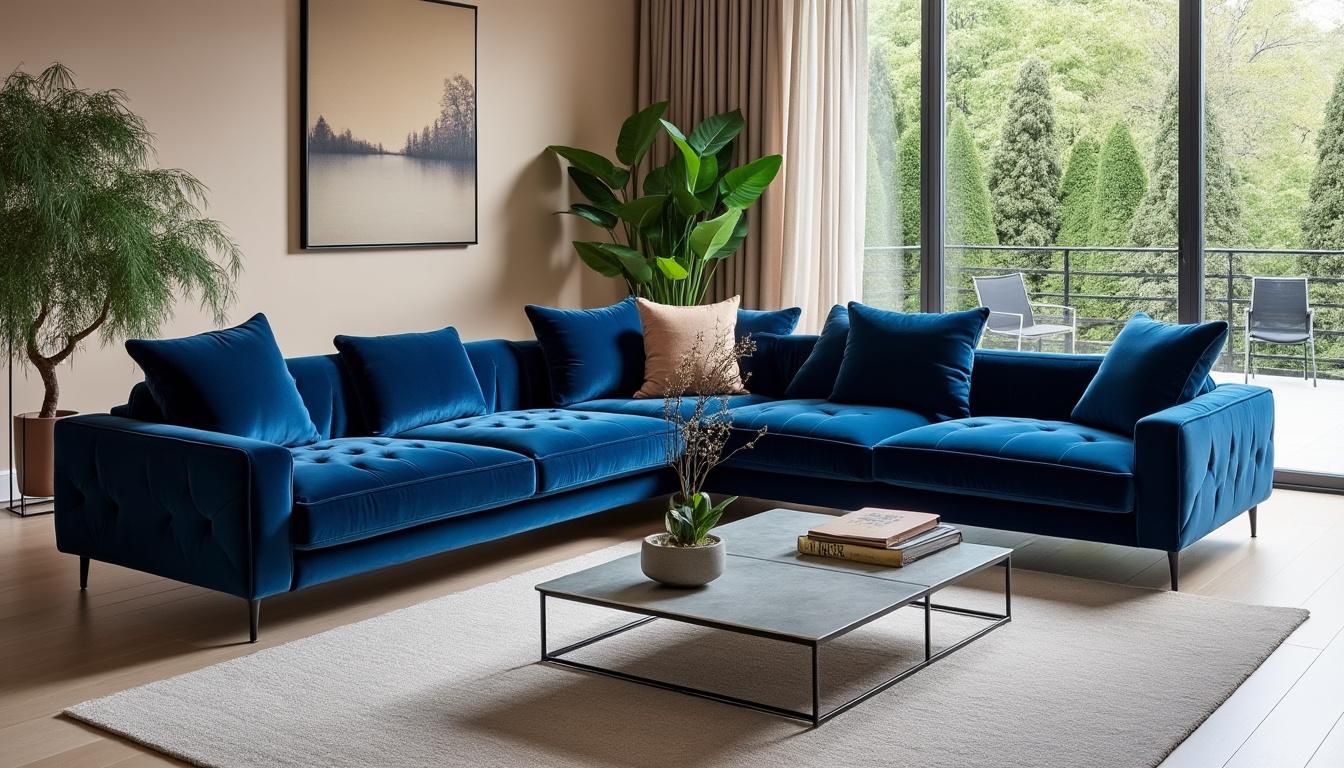
    Ce samedi, une offre déco exclusive émerge pour tous les passionnés de mobilier moderne et élégant. Le canapé d’angle en velours, pièce maîtresse du salon, se décline à un prix imbattable, inférieur à 600 euros. Une proposition exceptionnelle qui attire les regards et transformera le confort et le style de votre espace de vie à un coût raisonnable. En 2026, alors que les tendances design évoluent vers des lignes épurées mêlées à des textures luxueuses, le velours fait un retour en force dans l’univers du mobilier, revitalisant ainsi l’atmosphère chaleureuse des intérieurs contemporains.

    Profiter de cette promotion c’est saisir l’opportunité d’investir dans un canapé d’angle qui allie esthétisme et confort, sans que cela ne pèse lourd sur le budget. Ce type de mobilier séduit grâce à son aspect convivial, idéal pour les familles ou les espaces de réception. Il répond à une demande croissante d’aménagements modulables qui allient fonctionnalité et design. Adopter un canapé d’angle en velours à moins de 600 euros, c’est donc mêler plaisir visuel et confort, tout en bénéficiant d’une offre particulièrement avantageuse qui reste rare sur le marché en 2026.

    Pourquoi choisir un canapé d’angle en velours pour votre salon ? Les avantages à connaître

    Le canapé d’angle en velours est devenu un incontournable du mobilier design, et ce pour plusieurs raisons. Son revêtement en velours apporte une texture douce au toucher, tout en conférant un aspect chic et raffiné à la pièce. Ce tissu, qui allie élégance et résistance, s’adapte parfaitement aux tendances actuelles d’aménagement intérieur qui privilégient des matériaux chaleureux et durables.

    Le choix d’un canapé d’angle répond aussi à un besoin pratique. Il offre un volume conséquent pour s’asseoir en groupe, favorisant les moments de partage. Sa configuration optimise l’agencement des pièces, notamment dans les espaces de vie ouverts ou les salons de taille moyenne à grande. En 2026, la demande de mobilier modulable et multifonctionnel s’est renforcée, faisant du canapé d’angle une solution idéale. Par exemple, certains modèles intègrent des rangements astucieux ou se transforment en couchage pour les invités.

    En termes d’entretien, le velours peut parfois susciter des interrogations. Pourtant, avec un entretien approprié, il préserve son éclat et sa douceur sur le long terme. Les tissus modernes en velours intègrent souvent des traitements anti-taches et anti-rayures, ce qui augmente leur durabilité. Ainsi, disposer d’un canapé d’angle en velours, c’est bénéficier d’un mobilier aussi esthétique que pratique. Ce compromis est particulièrement apprécié par les jeunes ménages et les amateurs de décoration à la recherche d’un investissement durable.

    Un style intemporel au service de votre décoration

    Le velours confère au canapé une dimension luxueuse, riche et raffinée, capable de s’intégrer dans différents styles décoratifs. Que votre salon soit contemporain, vintage ou même industriel, un canapé d’angle en velours apporte une touche de douceur et d’authenticité. Sa palette de couleurs variée permet de jouer sur les contrastes ou de rester dans une harmonie ton-sur-ton avec le reste du mobilier.

    De plus, la forme d’angle permet de scinder naturellement l’espace, créant des zones délimitées sans cloisonner. Cette fonctionnalité est précieuse dans les appartements avec une pièce de vie multifonction où la gestion de l’espace est essentielle. Un canapé d’angle en velours s’inscrit ainsi dans la recherche d’un mobilier à la fois esthétique, confortable et pratique, en parfaite adéquation avec les attentes de 2026.

    découvrez notre canapé d’angle en velours à moins de 600 euros ce samedi uniquement. profitez d’une offre exceptionnelle alliant confort, élégance et prix imbattable. ne manquez pas cette opportunité unique !

    Profitez d’une offre exceptionnelle à moins de 600 euros : un investissement malin pour votre confort

    Le prix est souvent un frein lorsqu’il s’agit d’acquérir un mobilier de qualité. Cette promotion sur un canapé d’angle en velours à moins de 600 euros constitue un véritable levier pour démocratiser l’accès à un mobilier design et confortable. Naturellement, il est important d’évaluer les caractéristiques sans se précipiter. Cependant, les offres de cette envergure en 2026 restent rares, surtout avec une telle qualité de matériaux et de finition.

    Outre le prix attractif, cette promotion inclut souvent des garanties intéressantes telles que la livraison gratuite ou un service client dédié, apportant une sérénité supplémentaire à l’achat. À titre d’exemple, le fabricant peut proposer une garantie de deux ans sur la structure et le revêtement, gage de robustesse et de durabilité.

    Un autre avantage à considérer est le temps de production et d’expédition, souvent réduit dans le cadre de ces promotions, ce qui répond parfaitement au rythme effréné de la vie en 2026. De plus, ce type d’achat s’inscrit pleinement dans une consommation responsable en limitant le gaspillage et en favorisant la qualité à prix accessible.

    Tableau comparatif des canapés d’angle en velours à moins de 600 euros

    Modèle Dimensions (cm) Couleurs disponibles Options Garantie Prix (€)
    Velvet Comfort 240 x 160 Bleu marine, Gris clair, Vert émeraude Rangement sous assise 2 ans 590
    Design Lounge 230 x 155 Rose poudré, Beige, Anthracite Convertible en lit 2 ans 580
    Modern Velvet 250 x 170 Gris foncé, Bordeaux, Bleu roi Assise réglable 1 an 599

    Comment intégrer un canapé d’angle en velours dans un salon au design moderne et confortable ?

    Intégrer un canapé d’angle en velours dans un salon contemporain demande un équilibre subtil entre design et fonctionnalité. Son aspect velouté apporte une touche de sophistication, mais également une dimension tactile qui influence la sensation de bien-être.

    Pour éviter que le mobilier n’écrase visuellement la pièce, il convient de choisir une teinte qui puisse se fondre ou s’harmoniser avec le reste de la déco. Par exemple, les couleurs neutres comme le gris clair ou le beige font ressortir la texture du velours tout en restant discrètes, laissant la place à d’autres éléments décoratifs.

    La disposition du canapé est également déterminante. Privilégiez un emplacement central ou près d’un mur selon la configuration de l’espace. Associez-le avec des coussins aux motifs géométriques ou des plaids aux textures contrastantes pour générer un visuel dynamique. Les tables basses en métal ou bois clair complètent parfaitement le style et renforcent l’aspect chaleureux du salon.

    Liste des accessoires indispensables pour valoriser un canapé d’angle en velours

    • Coussins décoratifs aux textures et motifs variés
    • Plaids en laine ou coton pour une ambiance cocooning
    • Tapis doux sous le canapé pour renforcer le confort visuel et tactile
    • Éclairage d’appoint à lumière chaude : lampes sur pied ou guirlandes
    • Tables basses basses en matériaux naturels pour équilibrer les textures

    L’impact de cette promotion sur le marché du mobilier en 2026 et les tendances à suivre

    En 2026, le secteur du mobilier est en pleine mutation, porté par une demande croissante pour des solutions à la fois esthétiques, fonctionnelles et abordables. Cette offre exceptionnelle sur le canapé d’angle en velours à moins de 600 euros illustre parfaitement cette dynamique. En facilitant l’accès à un mobilier design et confortable, elle participe à démocratiser le bon goût et le confort dans les foyers français.

    Les fabricants innovent en proposant des modèles combinant matériaux nobles, durabilité et modularité à des tarifs attractifs. Cela répond à la fois à une évolution des mentalités vers une consommation plus responsable et à une exigence accrue en matière d’esthétique domestique. Dans ce contexte, le velours s’impose comme une matière phare, symbole d’une alliance entre tradition et modernité.

    Cette promotion devrait également encourager la concurrence à développer des offres similaires, stimulant la créativité et la diversité dans le secteur. Pour les consommateurs, c’est une excellente nouvelle qui permet de renouveler son salon avec un mobilier élégant sans compromis sur le budget ou la qualité.

    Quels sont les avantages d’un canapé d’angle en velours ?

    Le canapé d’angle en velours combine confort, élégance et fonctionnalité. Le velours offre un toucher doux et une esthétique luxueuse, tandis que la forme en angle optimise l’espace et favorise les moments conviviaux.

    Comment entretenir un canapé en velours ?

    L’entretien du velours nécessite un aspirateur régulier et un nettoyage ponctuel avec un chiffon doux et un produit adapté. Il est recommandé d’éviter l’exposition prolongée au soleil pour préserver l’éclat des couleurs.

    Est-il possible d’utiliser ce canapé pour dormir ?

    Certaines versions de canapés d’angle en velours sont convertibles en couchage, parfaites pour les invités ou les petits espaces nécessitant une double fonction.

    Cette offre est-elle valable en ligne uniquement ?

    Cette promotion est souvent accessible aussi bien en magasin qu’en ligne, mais il est conseillé de vérifier les conditions auprès du revendeur pour bénéficier du meilleur service.

  • Conflit en Iran : comment vos projets de vacances pourraient en être impactés

    Alors que le conflit en Iran perdure et s’intensifie en 2026, les répercussions sur le secteur du tourisme mondial deviennent de plus en plus tangibles. Ce conflit ne se limite plus aux enjeux géopolitiques et militaires, mais affecte désormais directement les projets personnels, notamment les vacances et les voyages. La pénurie de kérosène, l’instabilité des routes aériennes et la peur grandissante des risques pour la sécurité incitent les voyageurs à reconsidérer leurs destinations et à anticiper les possibles restrictions et annulations. La région du Moyen-Orient, traditionnellement fréquentée pour ses richesses culturelles et naturelles, devient ainsi un terrain d’incertitude, impactant aussi bien les compagnies aériennes que les amateurs de séjours lointains. Face à ce contexte, comprendre les conséquences du conflit sur les vacances futures et connaître ses droits comme ses alternatives est devenu essentiel pour tout voyageur avisé.

    Au cœur des préoccupations, la sécurité des voyageurs s’impose comme une priorité. Plusieurs pays européens observent une forte dégradation de leurs accès au carburant d’aviation, notamment le kérosène, produit dont une large partie provient du Golfe persique. Cette dépendance crée une vulnérabilité majeure, menaçant la tenue de nombreux vols. En parallèle, la menace d’un blocage durable du détroit d’Ormuz, artère stratégique pour le transport pétrolier mondial, fait planer l’ombre d’une pénurie imminente qui pourrait provoquer des annulations et des surcoûts conséquents. Pour les passagers, la question des droits en cas d’annulation et les conditions de remboursement deviennent donc cruciales, tout comme l’identification d’alternatives viables pour garantir la continuité des voyages. Ainsi, la situation géopolitique iranienne bouleverse la dynamique traditionnelle des vacances, créant un climat d’incertitude dont il faut pleinement mesurer l’ampleur.

    Les effets directs du conflit en Iran sur le trafic aérien et les projets de vacances

    Le conflit en Iran, débuté il y a plusieurs mois, exerce une pression considérable sur le trafic aérien mondial. L’Europe, en particulier, est en première ligne face à une possible pénurie de kérosène. Selon les données fournies par l’Agence internationale de l’énergie, les réserves européennes de ce carburant critique pourraient ne couvrir qu’approximativement six semaines d’activité si le détroit d’Ormuz restait bloqué durablement. Or, ce passage maritime est vital car il concentre le transit d’une part majeure du pétrole et du kérosène utilisés sur le continent. Sans un approvisionnement suffisant, les compagnies aériennes européennes doivent déjà envisager la suppression partielle de leurs vols, notamment au cours du printemps et de l’été.

    Ryanair, qui dessert un grand nombre de destinations européennes et méditerranéennes, a annoncé qu’elle pourrait retirer jusqu’à 10 % de ses vols entre mai et juillet 2026, un signal fort qui résonne chez les voyageurs planifiant leurs vacances estivales. Par ailleurs, Lufthansa a fermé sa filiale régionale CityLinen, soulignant la difficulté croissante de maintenir des lignes rentables face à des coûts d’exploitation en hausse. Air France, confrontée à la flambée des prix du kérosène, a de son côté majoré ses tarifs long-courrier d’environ 100 euros, une mesure nécessaire pour absorber la hausse des dépenses.

    Cette tendance révèle une nouvelle donne dans le monde des voyages aériens : le kérosène, qui représentait auparavant entre 25 et 30 % des coûts, en englobe aujourd’hui près de 45 % pour les compagnies. Ce poids financier redéfinit les stratégies tarifaires et opérationnelles, avec des répercussions négatives sur la stabilité des vols proposés aux clients. Des aéroports locaux et moins importants, souvent situés en profondeur du territoire, se retrouvent particulièrement vulnérables, leurs infrastructures ne permettant pas toujours d’absorber les perturbations liées aux restrictions carburant.

    Cependant, la réouverture temporaire du détroit d’Ormuz suite au cessez-le-feu entre Israël et le Liban a momentanément fait chuter le prix du baril de pétrole à moins de 90 dollars, après un pic à 119 dollars en mars. Cette accalmie n’est malheureusement pas garantie sur le long terme. L’instabilité régionale conserve un potentiel élevé à remettre en cause les itinéraires de vol et la disponibilité du kérosène, ce qui fragilise encore la tenue des proyectos de vacances basés sur les déplacements aériens.

    découvrez comment le conflit en iran peut influencer vos projets de vacances et quelles précautions prendre pour voyager en toute sécurité.

    Comment les voyageurs peuvent anticiper et protéger leurs projets face aux risques liés au conflit en Iran

    Dans ce climat d’incertitude, il devient impératif pour les voyageurs de bien connaître leurs droits et les mesures à adopter pour protéger leurs projets de vacances. Le règlement européen CE 261/2004 est une référence essentielle : il impose aux compagnies aériennes de proposer un remboursement intégral ou un réacheminement en cas d’annulation de vol, ainsi qu’une prise en charge totale (repas, hébergement) durant la période d’attente. Cependant, en cas de pénurie de kérosène liée à un conflit armé, la situation se complique car ces circonstances sont considérées comme « extraordinaires » par la jurisprudence de la Cour de justice de l’UE. Cela signifie que les compagnies ne sont pas tenues d’indemniser forfaitairement les passagers, bien que les prestations de base restent obligatoires.

    Pour les vacanciers ayant opté pour un voyage organisé (intégrant à la fois le vol et l’hébergement), les agences ou tour-opérateurs gardent la responsabilité légale de garantir la totalité du séjour, y compris le retour. Cette couverture apporte une sécurité supérieure par rapport à ceux réservant séparément chaque élément de leur voyage. Par ailleurs, souscrire une assurance voyage adaptée, intégrant une garantie contre les annulations dues à des conflits ou perturbations politiques, apparaît aujourd’hui comme une précaution incontournable.

    Face à ces risques de perturbations, les destinations accessibles par des moyens alternatifs comme le train ou la voiture gagnent en attractivité. Les séjours en France ou dans des pays limitrophes, facilement atteignables sans passer par les aéroports internationaux sensibles aux pénuries, constituent des options à privilégier pour limiter les mauvaises surprises. Le train, notamment le réseau TGV en Europe, offre une solution fiable et relativement rapide qui permet d’éviter les annulations soudaines et les hausses tarifaires dues à la rareté du kérosène.

    Voici une liste des recommandations pour anticiper les risques :

    • Vérifiez régulièrement l’état du trafic aérien auprès des compagnies et aéroports concernés.
    • Privilégiez les réservations flexibles avec des possibilités d’annulation ou de modification sans frais.
    • Optez pour des assurances voyage robustes couvrant les conflits et perturbations politiques.
    • Considérez des destinations proches accessibles par train ou voiture pour réduire la dépendance au transport aérien.
    • Exigez des informations claires de vos agences de voyage, surtout en cas de forfaits, afin d’éviter les désagréments.

    Ces précautions permettent d’adapter les projets en fonction des évolutions du conflit et de maintenir un certain contrôle sur leurs vacances malgré la situation.

    Répercussions économiques du conflit iranien sur le secteur touristique mondial

    Les retombées économiques liées au conflit en Iran résonnent à plusieurs niveaux. Le cabinet Tourism Economics a évalué que le secteur touristique régional pourrait perdre environ 515 millions d’euros par jour en raison des annulations et de la chute de fréquentation engendrées par la guerre. Cette perte ne concerne pas uniquement le Moyen-Orient, mais impacte également les marchés touristiques européens dépendant des vols transitant par cette région. Le coût global de ce bouleversement génère un effet domino sur l’industrie du tourisme, touchant hôtels, agences de voyages, compagnies aériennes et services annexes.

    En France, le président de l’Union des aéroports Français a récemment souligné que, bien que les pénuries ne soient pas encore effectives, de réelles menaces pèsent à partir du mois de mai si le conflit se prolonge ou si d’autres blocages sont instaurés. Les hausses des tarifs dans les vols long-courriers ont déjà été enregistrées, ce qui pourrait décourager beaucoup de vacanciers potentiels. Paradoxalement, certains acteurs du tourisme misent sur la peur induite pour encourager un tourisme local ou de proximité, misant sur le « tourisme de sécurité ».

    Les tendances mondiales du voyage montrent aujourd’hui un recalibrage des choix des consommateurs, avec un intérêt croissant pour les séjours plus courts, les régions jugées plus sûres, et une attention nouvelle portée à l’impact environnemental rendu plus visible par la raréfaction du kérosène. Les professionnels ne cessent d’explorer de nouveaux modèles pour s’adapter à cette donne mouvante : développement du tourisme interne, diversification des formes d’hébergements, promotion de formules sans avion, et renforcement des mesures de sécurité sanitaire et politique dans les destinations favoris.

    Catégorie Conséquences Exemple
    Compagnies aériennes Hausse des coûts et suppressions de vols Ryanair envisage 10 % de vols en moins
    Tourisme régional Perte de 515 M€ par jour Réduction de la fréquentation au Moyen-Orient
    Vacanciers Augmentation des prix et restrictions Billet Air France +100€ sur vols long-courriers
    Destinations alternatives Demande accrue pour tourisme local et proche Progression du tourisme en train en Europe

    Ces évolutions dessinent les contours d’un secteur touristique obligé de muter pour survivre face aux tensions internationales et aux risques qui s’y rattachent.

    Les restrictions et enjeux de sécurité dans les destinations affectées par le conflit en Iran

    Il est primordial de considérer les enjeux liés à la sécurité dans le choix des destinations de vacances en 2026. Le conflit au Moyen-Orient a conduit à l’instauration de restrictions renforcées dans plusieurs États, notamment autour des zones frontalières et des couloirs aériens habituels. Ces mesures visent non seulement à protéger les voyageurs, mais aussi à éviter l’extension du conflit à d’autres pays. Pour les vacanciers, cela signifie des parcours parfois compliqués, des contrôles accrus et, dans certains cas, des interdictions formelles d’accès.

    Sur le plan aérien, plusieurs compagnies ont dû revoir leurs trajets afin d’éviter l’espace aérien iranien et ses alentours, ce qui engendre des allongements de vols, des correspondances plus complexes et une augmentation des coûts. De même, certains pays limitrophes ont instauré des restrictions aux frontières terrestres, compliquant les déplacements transfrontaliers pour les touristes.

    En termes de sécurité, les autorités incitent vivement les voyageurs à s’informer régulièrement auprès des gouvernements locaux et des ambassades avant tout déplacement. Les conseils ambassadeurs rappellent qu’il est préférable de « rester dans leur zone de sécurité » en cas de séjour dans des pays proches ou de prévoir des assurances couvrant les conséquences d’éventuels incidents liés au conflit. Les risques d’attentats, d’attitudes hostiles envers les touristes ou d’instabilité politique locale restent fluctuants et nécessitent une vigilance renforcée.

    Il s’agit aussi pour les professionnels du tourisme d’adopter une communication claire et transparente pour éviter les malentendus et garantir un accompagnement optimal. Certaines agences ont déjà pris l’initiative d’orienter leurs clientèles vers des destinations jugées plus sûres ou de proposer des séjours modulables permettant une adaptation facile en cas d’aggravation de la situation.

    Voici un aperçu des restrictions appliquées :

    • Interdiction de survol de l’espace aérien iranien et zones avoisinantes.
    • Contrôles renforcés et fermetures partielles de frontières terrestres.
    • Conseils de sécurité restrictifs émis par plusieurs pays envers les voyages dans la région.
    • Limitations sur les événements publics et regroupements touristiques pour prévenir tout risque d’incident.
    • Obligations accrues pour les assurances couvrant les risques liés au conflit.

    La prudence s’impose donc à tous les voyageurs envisagant de se rendre ou de transiter par une zone proche du conflit.

    Adaptations des voyageurs et perspectives d’avenir face à l’impact du conflit iranien sur les vacances

    En dépit des difficultés, les vacanciers font preuve d’une forte capacité d’adaptation face au conflit iranien et à ses impacts. La montée en puissance des séjours de proximité montre une volonté claire d’ajuster ses attentes et ses envies aux contraintes actuelles. Le tourisme dit « de sécurité », privilégiant les destinations stables, accessibles sans recours aux transports aériens sensibles, s’affirme comme une nouvelle tendance durable.

    Des acteurs tels que l’entreprise fictive Voyages Harmonie illustrent cette évolution. En proposant des circuits en train vers des capitales européennes, ou des séjours en nature moins exposés, la société observe une hausse significative des demandes. La réduction des risques liés aux transports et à la sécurité permet aux vacanciers de mieux profiter de leur temps libre, sans anxiété excessive. Cette tendance pourrait s’inscrire durablement dans l’après-conflit, modifiant en profondeur les schémas classiques de consommation touristique.

    D’un point de vue plus global, le secteur doit absolument renforcer sa résilience face aux chocs politiques et économiques. Les stratégies adoptées doivent intégrer une gestion dynamique des risques, le développement d’alternatives durables et la diversification des offres pour répondre aux nouveaux besoins. La montée en puissance des assurances et des formules combinant déplacements multi-modaux semble ainsi être une piste privilégiée par les professionnels et les voyageurs avertis.

    Enfin, la sensibilisation accrue des voyageurs à la géopolitique et ses conséquences crée une génération plus informée et proactive. Cela conduit à un usage plus prudent des moyens de transport, à une recherche active d’informations fiables et à un choix éclairé des destinations.

    Voici un tableau illustrant quelques adaptations observées :

    Comportement touristique Impact observé Conséquence pour les voyageurs
    Augmentation des séjours locaux Diminution des déplacements aériens Sécurité accrue et coûts réduits
    Montée du tourisme multi-modal Intégration train, voiture, avion Flexibilité et assurance
    Réservations flexibles Moins de pertes en cas d’annulation Gestion des risques optimisée

    L’évolution des projets de vacances liés au conflit en Iran invite donc à une prise de conscience majeure sur les fragilités du secteur et sur la réorganisation nécessaire pour garantir ensemble des voyages futurs plus sécurisés et durables.

    Quels sont les droits des voyageurs en cas d’annulation de vol due au conflit en Iran ?

    En cas d’annulation liée au conflit, les compagnies doivent proposer un remboursement intégral ou un réacheminement et prendre en charge repas et hébergement. Cependant, l’indemnisation forfaitaire n’est pas due si la cause est une circonstance extraordinaire comme un conflit.

    Comment limiter l’impact du conflit sur ses projets de vacances ?

    Privilégiez des réservations flexibles, souscrivez une assurance voyage complète et favorisez les destinations accessibles sans avion, notamment en train ou voiture, pour limiter les risques d’annulations et de surcoûts.

    Pourquoi le prix des billets d’avion augmente-t-il depuis le début du conflit ?

    Le prix du kérosène a fortement augmenté du fait du blocage du détroit d’Ormuz, ce qui représente désormais environ 45 % des coûts d’exploitation des compagnies aériennes, entraînant une hausse des tarifs pour compenser.

    Quelles alternatives existe-t-il pour voyager malgré les restrictions ?

    Le recours au train, à la voiture ou à des séjours locaux apparaît comme la meilleure alternative face aux restrictions aériennes liées au conflit, assurant une plus grande stabilité et sécurité pour les voyageurs.

    Le secteur du tourisme peut-il profiter de la hausse des contraintes provoquées par le conflit ?

    Certains acteurs misent sur le développement du tourisme de proximité et des séjours sécurisés pour compenser la baisse de fréquentation vers les destinations internationales affectées, ce qui pourrait créer de nouvelles opportunités économiques.

  • Ma fille m’a dit : ‘On dirait un café tendance’ » : le mystère des assiettes à 17 € dévoilé

    Des petits détails peuvent transformer une matinée banale en une parenthèse enchantée. C’est ce que révèle l’expérience vécue par une mère lors d’un repas familial, lorsqu’une phrase anodine de sa fille souligne la magie subtile d’un simple changement décoratif. À l’origine de ce compliment inattendu : un lot d’assiettes à 17 euros, qui réinvente l’expérience culinaire du dimanche matin en évoquant l’ambiance d’un café tendance. Cette découverte invite à réfléchir sur le rôle insoupçonné que joue la vaisselle dans la mise en scène d’un repas, tout en ouvrant la porte à une nouvelle approche de l’art de recevoir à la maison.

    Alors que le brunch s’impose aujourd’hui comme un rituel dominical privilégié, mêlant détente et convivialité, la notion d’expérience ne se limite plus à la qualité gustative des mets. La manière dont les plats sont présentés, jusqu’au choix minutieux des assiettes, participe à créer un univers singulier qui stimule aussi bien les yeux que les papilles. Cette révélation, aussi simple soit-elle, suscite une réflexion sur l’importance du visuel dans notre rapport à la nourriture et à la socialisation familiale.

    Le phénomène mis en lumière par ce témoignage nous ouvre une perspective sur la façon dont les habitudes de consommation évoluent. D’une part, une quête de qualité et d’originalité prend le pas sur la simple fonction alimentaire de la vaisselle. D’autre part, l’accessibilité à des objets simples mais esthétiques modifie notre rapport au « chez soi », où se recrée parfois l’atmosphère feutrée et stylée d’un restaurant branché.

    Comment un simple lot d’assiettes à bas prix évoque l’ambiance d’un café tendance

    L’effet produit par ce lot d’assiettes à 17 euros est une preuve éclatante que l’esthétique de la table peut radicalement modifier l’ambiance d’un repas familial. D’emblée, la remarque de la fille souligne un parallèle entre l’environnement domestique et le cadre élégant d’un établissement urbain reconnu pour son style : le café tendance. Mais comment un objet aussi quotidien que l’assiette peut-il capter l’âme d’un restaurant et transformer la perception d’un repas ?

    Le secret réside avant tout dans la qualité perçue de la matière et du design. Ces assiettes, élaborées en grès, offrent une texture brute et chaleureuse, atypique par rapport à la porcelaine classique. Le choix des couleurs – un camaïeu doux de beigé, marron et blanc cassé – crée un ensemble harmonieux qui dialogue subtilement avec le reste de la décoration intérieure. Ce rendu naturel fait écho à l’esthétique privilégiée par de nombreux établissements spécialisés dans la gastronomie décontractée, où la qualité de l’objet participe à raconter une histoire.

    Par ailleurs, la simplicité élégante de ce lot contraste avec la vaisselle conventionnelle qu’on trouve souvent à la maison. Cette différence esthétique agit comme une signature visuelle qui communique un goût pour le détail et une volonté d’offrir plus qu’un simple repas : une expérience culinaire renouvelée. La scène familiale devient ainsi comparable à un tableau vivant dont la vaisselle joue le rôle central, réhaussant la valeur symbolique du moment partagé.

    Enfin, le coût particulièrement abordable de ce lot d’assiettes vient résoudre un mystère souvent associé aux objets design : leur accessibilité. Cette découverte démontre que la recherche d’authenticité, malgré un budget limité, peut aboutir à une réalisation qui ravit autant le regard que les invités. L’enjeu principal pour le consommateur devient alors de savoir où chercher pour dénicher ces petits trésors qui rythment les moments conviviaux.

    découvrez pourquoi des assiettes à 17 € suscitent autant de curiosité et retrouvez le secret derrière cette comparaison surprenante avec un café tendance.

    Le rôle fondamental du visuel dans l’expérience culinaire du brunch à la maison

    Depuis plusieurs années, la table du brunch s’est imposée comme un espace central de vie sociale et familiale. Mais au-delà de la gastronomie, le visuel est devenu un pilier incontournable dans la réussite de ces pauses gourmandes. La perception d’un repas passe ainsi indissociablement par la présentation, où la vaisselle joue un rôle capital dans l’atmosphère générale.

    Lorsque la table est garnie de viennoiseries dorées, de fruits frais et de petites douceurs, l’effet produit dépend en grande partie de la qualité et du style de la vaisselle. Par exemple, un plateau présenté sur une assiette ordinaire génèrera une impression simple, alors qu’un choix minutieux d’assiettes élégantes, aux formes travaillées et aux couleurs harmonieuses, captera immédiatement l’attention et suscitera l’appétit. Le visuel agit ici comme un catalyseur : il stimule les sens et invite à un rituel presque sacré, où chaque bouchée s’inscrit dans un cadre valorisant.

    D’autre part, la vaisselle sélectionnée reflète les goûts et la personnalité des hôtes, contribuant à l’expression d’une identité familiale ou même individuelle. Cet aspect est particulièrement visible dans la façon dont certaines matières comme le grès, avec ses teintes naturelles et son toucher spécifique, apportent une authenticité qui influence le ressenti des convives. L’union entre la fonctionnalité et l’esthétique transforme ainsi la table en un espace narratif, à la fois chaleureux et tendance.

    De plus, le visuel favorise la convivialité. Une table bien dressée invite à ralentir le rythme, à prendre le temps d’échanger autour du repas. Cela noue un lien particulier, surtout dans un contexte domestique où la simplicité côtoie désormais les codes sophistiqués d’un restaurant réinventé. Le brunch à domicile devient un véritable moment de plaisir partagé, sublimé par la présence de pièces choisies avec soin, bien loin du simple objet utilitaire.

    Les bienfaits d’une vaisselle esthétiquement soignée

    • Stimule l’appétit : une présentation attractive donne envie de goûter et de découvrir les saveurs.
    • Renforce le plaisir du repas : l’harmonie des couleurs et des textures amplifie la satisfaction sensorielle.
    • Encourage la convivialité : une table bien dressée crée une ambiance propice aux échanges et au partage.
    • Exprime votre style personnel : chaque assiette choisie révèle une part de vous, valorisant votre univers.

    Le grès : une matière incontournable pour une vaisselle robuste et élégante

    Parmi les matériaux qui ont su s’imposer dans le domaine de la vaisselle design, le grès occupe une place privilégiée. Avec ses caractéristiques robustes et son esthétique brute, cette matière concilie avec succès l’aspect pratique et le charme visuel. Le choix du grès pour un lot d’assiettes à un prix abordable donne ainsi accès à une durabilité exceptionnelle et une élégance naturelle.

    Son caractère robuste répond aux exigences d’une vie domestique trépidante. Les assiettes en grès supportent mieux les chocs et les manipulations fréquentes que la porcelaine classique. Elles résistent à l’usure du temps tout en conservant un aspect neuf, ce qui en fait un investissement rentable sur le long terme. Dans un contexte familial, cette résistance est un véritable atout pour le quotidien.

    Le style qu’offre le grès est également singulier : la texture légèrement rugueuse, les nuances terreuses et le rendu mat apportent chaleur et originalité. Ces assiettes se distinguent par leur caractère artisanal, conférant une dimension unique à chaque pièce. Associées à des préparations simples comme des tartines d’avocat ou des pancakes, elles magnifient le repas par leur présence sobre et authentique.

    Enfin, le grès est une matière respectueuse de l’environnement, souvent plus écologique que la production classique de céramique. Cela correspond parfaitement aux tendances actuelles, où la consommation responsable s’impose dans nos choix domestiques. Allier esthétique, résistance et conscience écologique répond aux attentes de nombreux consommateurs soucieux de leur impact.

    Comparaison entre matériaux classiques et grès pour la vaisselle

    Caractéristique Porcelaine classique Grès
    Résistance aux chocs Modérée, fragile Élevée, robuste
    Esthétique Finition brillante, lisse Texture brute, mate
    Poids Léger Plus lourd, sensation artisanale
    Coût moyen Variable, peut être élevé Abordable pour qualité durable
    Aspect écologique Production énergivore Moins polluant, durable

    Le juste équilibre entre coût et qualité : une révélation pour le budget familial

    Dans un contexte où le coût de la vie influence de plus en plus nos décisions d’achat, dénicher des objets à prix raisonnable sans sacrifier la qualité devient un enjeu majeur. L’achat du lot d’assiettes LUKA à 16,99 euros répond précisément à ce besoin, créant un paradoxe entre prix modeste et effet visuel haut de gamme. Ce choix illustre parfaitement comment un investissement intelligent peut enrichir l’expérience culinaire sans peser lourd sur le budget familial.

    Cette découverte soulève un élément essentiel dans le domaine de la décoration et de la gastronomie à domicile : la recherche d’objets accessibles et durables. En 2026, les consommateurs sont plus attentifs à la valeur réelle de leurs achats, privilégiant les biens qui perdurent et embellissent le quotidien. Le lot d’assiettes en grès devient alors un allié précieux pour créer une table élégante, sans verser dans un excès de dépenses souvent déconnecté des besoins réels des foyers.

    Concrètement, cette solution représente un gain considérable comparé au coût moyen d’un brunch à l’extérieur pour une famille de quatre personnes. L’investissement dans une vaisselle de qualité, à moins de 17 euros, se rentabilise rapidement en améliorant la qualité des moments passés à la maison, tout en cultivant un style propre à chaque déjeuner dominical.

    Par ailleurs, Il est important de souligner que cette mécanique d’achat intelligente repose sur une alliance entre enseigne réputée pour son design inspiré et des prix maîtrisés. L’exemple de Maisons du Monde démontre qu’il est possible d’accéder à un rendu professionnel dans un cadre privé, sans dépasser son budget.

    Avantages clés de ce choix économique et esthétique

    • Accessibilité : un coût abordable pour une vaisselle de qualité.
    • Durabilité : résistance et longévité grâce au grès.
    • Design tendance : s’inspire des codes des cafés branchés.
    • Facilité d’entretien : compatible lave-vaisselle, usage quotidien simplifié.

    La transformation d’un simple repas en une expérience culinaire mémorable avec ses proches

    Au-delà de leur simple fonction, ces assiettes catalysent une nouvelle manière d’envisager la gastronomie à domicile. Le repas cesse d’être un geste quotidien et devient un événement à part entière, un moment à savourer sans précipitation ni compromis. Cette transformation contribue à recréer un lien authentique entre les membres d’une famille, tout en éveillant la créativité culinaire.

    Créer une atmosphère proche d’un restaurant branché sans sortir requiert d’abord une mise en scène habile. Le plateau dressé avec soin, les assiettes choisies avec goût, et l’attention portée aux couleurs et textures installent un décor qui rassure et séduit. Cette approche esthétique influence également la qualité des plats préparés, car elle invite à présenter des mets plus colorés, variés et équilibrés.

    Ce changement de paradigme se traduit également par une valorisation des instants partagés en famille ou entre amis. Les discussions s’enchaînent autour d’une table où chaque détail a son importance, recréant l’ambiance feutrée et la convivialité longtemps associées aux restaurants. Ainsi, le brunch devient un moment d’ancrage social, renforcé par une présentation qui séduit les yeux autant que le palais.

    Cette dynamique nouvelle ne se limite pas à la sphère familiale. Sur les réseaux sociaux en 2026, les tendances montrent un engouement croissant pour les contenus qui valorisent ces instants « comme au restaurant » à domicile. Les internautes partagent leurs découvertes déco et gastronomiques, créant un mouvement où le petit prix et l’élégance se conjuguent.

    Petit guide pour réussir l’expérience café tendance chez soi

    1. Choisir une vaisselle esthétique et fonctionnelle, de préférence en grès, alliant robustesse et charme simple.
    2. Dresser la table harmonieusement, en jouant sur les couleurs neutres et naturelles pour créer une ambiance chaleureuse.
    3. Opter pour des aliments frais et colorés, comme des fruits de saison ou des préparations maison.
    4. Prendre le temps de savourer, en impliquant tous les convives dans un moment convivial et décontracté.
    5. Partager l’expérience sur vos réseaux pour inspirer votre cercle et préserver cette atmosphère unique.

    Pourquoi privilégier le grès pour sa vaisselle ?

    Le grès combine robustesse, esthétique chaleureuse et respect de l’environnement, ce qui en fait un choix optimal pour une utilisation quotidienne durable.

    Comment recréer une ambiance de café tendance chez soi ?

    En choisissant une vaisselle esthétique, une décoration soignée et en accordant du temps pour la préparation et le partage du repas, on peut recréer l’atmosphère conviviale d’un café branché chez soi.

    Le prix bas signifie-t-il une faible qualité ?

    Pas nécessairement : certaines enseignes proposent de la vaisselle design et robuste à prix abordable, comme c’est le cas de ce lot d’assiettes en grès à 16,99 euros.

    Quels sont les avantages visuels d’une vaisselle bien choisie ?

    Une présentation soignée stimule l’appétit, valorise les préparations culinaires, et crée une ambiance conviviale propice aux échanges autour de la table.

  • Stratégies astucieuses pour placer 50 000 euros avec succès en 2026

    Disposer d’un capital de 50 000 euros en 2026 ouvre des possibilités d’investissement variées, adaptées aux besoins et aux objectifs financiers de chacun. Face à une inflation attendue autour de 2 % et un taux du livret A qui demeure peu attractif à 1,5 %, rester sur les placements sécurisés classiques peut compromettre le pouvoir d’achat et la croissance patrimoniale. C’est pourquoi de nombreux investisseurs cherchent désormais des alternatives plus dynamiques, mêlant sécurité, diversification et perspectives de rendement optimisées. Ce montant représente un levier de taille pour bâtir ou renforcer un patrimoine, en combinant plusieurs stratégies selon le profil de risque, l’horizon de placement et l’usage futur des fonds.

    Les approches vont de l’assurance-vie en passant par les placements boursiers comme les ETF, jusqu’aux investissements immobiliers via les SCPI ou le private equity. Ainsi, on assiste en 2026 à une montée en puissance des solutions hybrides qui allient diversification et gestion active, tout en s’appuyant sur des supports adaptés à chaque profil. L’essentiel pour réussir son placement financier est d’adopter une stratégie réfléchie, s’appuyant sur une analyse de marché rigoureuse et une gestion de patrimoine personnalisée. La répartition des 50 000 euros entre différents actifs constitue un socle fondamental pour maximiser les rendements espérés tout en maîtrisant les risques inhérents aux fluctuations économiques et boursières.

    Les avantages incontournables de l’assurance-vie dans une stratégie financière diversifiée

    L’assurance-vie reste une porte d’entrée privilégiée pour les détenteurs de 50 000 euros souhaitant disposer d’un placement sécurisé sans renoncer à la diversification. Ce « couteau suisse » de la gestion de patrimoine combine souplesse, fiscalité avantageuse et une grande variété de supports d’investissement, permettant de moduler le niveau de risque selon son profil. En 2026, les cotisations en assurance-vie atteignent un niveau record, démontrant leur attrait majeur auprès des épargnants français, séduits par la capacité du produit à s’adapter à différentes stratégies.

    Pour les plus prudents, le fonds euro demeure un choix conservateur offrant un rendement annuel moyen d’environ 2,5 %, avec un capital garanti. Cette stabilité est particulièrement appréciée dans un contexte économique où la volatilité des marchés peut inquiéter. Des bonus de rendement ponctuels sont même proposés par certaines compagnies d’assurance, augmentant l’attractivité de ces fonds. Cette option sécurisée s’intègre intelligemment dans une allocation équilibrée, en particulier pour une partie du capital dédiée à l’épargne de précaution.

    Cependant, l’assurance-vie dépasse largement le simple cadre des fonds en euros. L’accès aux unités de compte permet d’investir en actions, obligations, produits structurés ou encore fonds diversifiés comme les ETF, qui gagnent en popularité grâce à leur facilité d’accès et leurs frais réduits. Pour un horizon d’investissement long, supérieur à cinq ans, s’orienter vers ces supports peut s’avérer judicieux afin de capter la croissance des marchés financiers tout en diversifiant les risques. Il convient néanmoins de bien calibrer sa stratégie selon son appétence au risque et sa capacité à supporter la volatilité.

    Un autre avantage de l’assurance-vie est sa fiscalité avantageuse en cas de transmission. En effet, les sommes versées avant 70 ans bénéficient d’un cadre particulièrement favorable, échappant à l’actif successoral, un atout à considérer pour structurer un patrimoine efficacement sur le long terme. Cette caractéristique conforte son statut de produit phare dans la planification patrimoniale.

    En résumé, intégrer l’assurance-vie dans une stratégie financière repose sur sa capacité à offrir une diversification large, un cadre fiscal optimisé et la possibilité d’adapter le niveau de risque. Pour un capital de 50 000 euros, une répartition typique peut consister à dédier une partie au fonds en euros pour la stabilité et la liquidité, et le reste à des unités de compte pour viser un meilleur rendement sur le moyen et long terme.

    découvrez des stratégies astucieuses pour investir 50 000 euros avec succès en 2026 et maximiser vos rendements tout en minimisant les risques.

    Investir en bourse avec 50 000 euros : le rôle clé des ETF et du Plan d’Épargne en Actions (PEA)

    En 2026, la bourse française et européenne reste une source incontournable d’opportunités pour faire fructifier un capital de 50 000 euros. Parmi les solutions plébiscitées, le Plan d’Épargne en Actions (PEA) occupe une place de choix grâce à ses avantages fiscaux et sa simplicité d’utilisation. Associé à la montée en popularité des ETF (Exchange Traded Funds), ce dispositif offre une exposition diversifiée à la croissance des entreprises européennes, tout en offrant des perspectives de rendement compétitives.

    Le PEA permet aux investisseurs de constituer un portefeuille d’actions ou d’OPCVM européennes avec une fiscalité avantageuse dès lors que les fonds restent investis au moins cinq ans : les plus-values sont exonérées d’impôt sur le revenu, seules les prélèvements sociaux s’appliquent. Cette caractéristique le rend particulièrement attractif pour ceux qui souhaitent se constituer un capital à moyen ou long terme.

    Les ETF, quant à eux, ont révolutionné l’accès aux marchés financiers. Ces fonds indiciels répliquent la performance d’un indice comme le CAC 40 ou le Nasdaq, offrant une diversification immédiate sur un large panel d’actions pour des coûts très faibles. En 2025, près de 1,1 million de Français ont réalisé au moins une transaction sur des ETF, soit une hausse de 83 % par rapport à l’année précédente. Cette tendance traduit une démocratisation croissante des placements boursiers simples et performants.

    Toutefois, investir dans les ETF n’est pas sans nuances. En cas de bulle financière ou correction brutale, la forte capitalisation des plus grandes sociétés sur lesquelles s’appuient ces fonds peut engendrer des mouvements de marché amplifiés, comme le souligne Thibault Delahaye. Il est donc conseillé de ne pas concentrer la totalité du capital en ETF, mais de coupler ce placement avec d’autres instruments pour optimiser la diversification et limiter les risques spécifiques.

    Un exemple typique de répartition avec un capital de 50 000 euros pourrait être :

    • 15 000 euros investis sur un PEA comprenant des ETF diversifiés sectoriellement et géographiquement.
    • 10 000 euros attribués à un portefeuille titres classiques en actions sélectionnées selon une analyse de marché approfondie.
    • Le reste réservé à des placements moins risqués ou à liquidité immédiate, permettant de profiter des opportunités de marché.

    Cette méthode combine ainsi la recherche de rendement attractif, via une exposition boursière significative, et la gestion prudente des risques inhérents à ce type de placement financier. Elle nécessite néanmoins un suivi régulier et une vision claire de ses objectifs patrimoniaux.

    Immobilier et SCPI en 2026 : options judicieuses pour générer du rendement et diversifier son capital

    L’investissement immobilier ne cesse d’attirer les épargnants cherchant à combiner rentabilité stable et diversification patrimoniale. Les Sociétés Civiles de Placement Immobilier (SCPI) constituent une formule accessible et efficace, en particulier pour les détenteurs d’un capital de 50 000 euros souhaitant éviter les contraintes de gestion locative directe.

    Les SCPI permettent d’investir dans un portefeuille immobilier diversifié, incluant souvent des bureaux, des locaux commerciaux, des infrastructures logistiques ou des établissements de santé. En 2026, les SCPI orientées vers les secteurs de la santé ou de la logistique montrent une meilleure résilience et offrent des perspectives de rendement intéressantes, contrairement à certaines SCPI orientées vers l’immobilier de bureau traditionnel, encore fragilisées par des marchés en mutation.

    Les taux d’intérêt stabilisés ces derniers mois ont arrêté la correction des prix immobiliers, rendant le moment opportun pour envisager un investissement en « pierre papier ». Avantages complémentaires : les SCPI européennes versent leurs dividendes nets d’impôt à la source, simplifiant ainsi la fiscalité pour l’investisseur français.

    Cependant, il faut accepter que la liquidité de ces parts soit moindre comparée à celle des actions ou des ETF, l’investissement s’inscrivant sur une durée plus longue, de l’ordre d’au moins 8 à 10 ans pour optimiser la rentabilité. La gestion déléguée par la société de gestion permet toutefois de se tenir à l’écart des problèmes opérationnels classiques liés à l’immobilier physique. C’est une stratégie qui optimise la gestion de patrimoine grâce à une exposition à un actif tangible, à forte valeur intrinsèque, tout en produisant un cash-flow régulier.

    Un tableau comparatif des principaux types de placements immobiliers disponibles en 2026 :

    Type d’investissement Liquidité Rendement moyen attendu Risques Durée recommandée
    Achat direct d’un logement locatif Faible 3 à 5 % Vacance locative, gestion, fiscalité Minimum 10 ans
    SCPI diversifiées (santé, logistique) Moyenne 4 à 6 % Marché immobilier, liquidité 8 à 12 ans
    SCPI bureaux classique Moyenne 3 à 4 % Changements de marché, vacance 8 à 12 ans
    Investissement via SCPI européenne Moyenne 4,5 à 6 % Taux de change, fiscalité 8 à 12 ans

    En conclusion, intégrer l’immobilier via les SCPI dans une stratégie financière avec 50 000 euros permet de bénéficier à la fois de la solidité d’un actif réel et d’un flux de revenus réguliers, tout en diversifiant à l’échelle européenne pour limiter les risques spécifiques. Ces placements, souvent complémentaires à l’assurance-vie et au portefeuille boursier, enrichissent une gestion de patrimoine dynamique et adaptable à diverses situations.

    Les options innovantes : produits structurés et private equity pour une gestion patrimoniale avancée

    En 2026, deux catégories de placements se distinguent par leur caractère innovant et leur potentiel de rendement différencié : les produits structurés et le private equity. Ces solutions s’adressent principalement aux investisseurs déjà familiarisés avec la gestion de patrimoine, désireux d’élargir leur palette d’actifs tout en maîtrisant les risques grâce à une stratégie financière adaptée.

    Les produits structurés combinent plusieurs actifs financiers avec une gestion encadrée par des règles préétablies : ils offrent un potentiel de performance clairement défini ainsi qu’une protection partielle ou totale du capital à terme. Ce mécanisme permet d’exposer une partie de son capital aux marchés boursiers tout en limitant fortement les risques liés aux fluctuations, ce qui est particulièrement intéressant dans un environnement incertain où l’analyse de marché révèle des phases de volatilité accrue.

    Il est essentiel de bien comprendre chaque produit, notamment sa durée, son mécanisme de calcul du rendement et le niveau de garantie du capital. Ne pas se contenter d’une simple brochure commerciale et privilégier un accompagnement par un professionnel qualifié est une recommandation unanimement partagée par les experts. Cela garantit une bonne gestion patrimoniale et une stratégie financière cohérente avec les objectifs de chaque investisseur.

    D’un autre côté, le private equity consiste à investir dans des entreprises non cotées. Cet univers a longtemps été réservé à une clientèle élitiste mais tend aujourd’hui à se démocratiser. Son principal avantage réside dans la décorrélation avec les marchés publics : les performances sont liées à la valorisation et au développement des entreprises sélectionnées, et non aux fluctuations boursières classiques.

    Investir dans le private equity nécessite une vision stratégique à long terme, car ces investissements sont peu liquides et les fonds sont bloqués sur plusieurs années. En contrepartie, la rémunération potentielle est attractive et s’accompagne souvent d’une prime liée à ce statut. C’est une option pertinente pour une part du capital dédiée à l’investissement de long terme et à la recherche de diversification réelle, offrant une alternative aux marchés financiers traditionnels.

    Exemples de combinaison dans une allocation avec 50 000 euros :

    • 10 000 euros en produits structurés avec protection adaptée selon l’aversion au risque.
    • 10 000 euros en private equity via des fonds spécialisés, privilégiant des secteurs porteurs comme la tech ou la santé.
    • Le reste réparti entre assurance-vie, PEA et SCPI pour équilibrer le portefeuille.

    Ces options innovantes, bien que plus complexes, apportent une valeur ajoutée à la gestion de patrimoine par leur dynamique complémentaire et leur capacité à diversifier efficacement les sources de rendement.

    Optimiser la répartition des 50 000 euros : conseils pratiques pour une stratégie patrimoniale sur mesure

    La clé pour réussir à placer 50 000 euros avec succès réside dans la diversification et l’adaptation de la stratégie financière à votre profil d’investisseur. L’analyse de marché doit guider vos arbitrages, avec un équilibre entre sécurité, liquidité et potentiel de rendement. Il n’existe pas de formule universelle, mais des principes communs peuvent être appliqués pour structurer un portefeuille robuste, capable de résister aux chocs économiques tout en générant une croissance du capital.

    Voici une illustration d’allocation possible tenant compte d’une appétence modérée au risque et d’un horizon moyen terme (5 à 10 ans) :

    Catégorie d’investissement Montant alloué Objectif Avantages clés
    Assurance-vie (fonds euro + unités de compte) 25 000 euros Sécurité et diversification Capital garanti partiellement, fiscalité avantageuse, diversification
    PEA (ETF et actions européennes) 15 000 euros Croissance à long terme Exonération d’impôt sur la plus-value après 5 ans, frais bas
    SCPI (immobilier diversifié) 5 000 à 10 000 euros Revenus réguliers et diversification Rentabilité stable, patrimoine tangible
    Produits structurés / Private equity 5 000 à 10 000 euros Performance avec gestion du risque Protection du capital, rendement attractif

    Pour les plus prudents, augmenter la part dédiée aux fonds euros dans l’assurance-vie et limiter l’exposition boursière est conseillé. À l’inverse, un profil dynamique pourra majorer la part en actions et produits structurés. L’essentiel est d’avoir une vision claire de son horizon de placement et de ses besoins en liquidité.

    Enfin, ne jamais oublier l’importance d’une épargne de précaution liquide, qui peut représenter entre 10 000 et 25 000 euros sur ce capital, selon les impératifs personnels. Elle permet d’éviter de devoir liquider des placements en période de baisse des marchés, un élément crucial pour sécuriser la stratégie financière globale.

    Quel placement privilégier pour un horizon inférieur à 2 ans ?

    Pour un horizon court, il est préférable d’opter pour des placements sécurisés comme le fonds euro en assurance-vie ou des livrets réglementés, malgré leurs rendements limités, afin de préserver le capital.

    Comment répartir un capital de 50 000 euros selon son profil ?

    Un investisseur prudent privilégiera les fonds euros et une petite part en SCPI. Un profil modéré peut allouer environ la moitié en assurance-vie diversifiée, un tiers en actions via PEA et une partie en immobilier. Le profil dynamique favorisera les actions, produits structurés et private equity.

    Les ETF sont-ils adaptés pour débuter en bourse ?

    Oui, les ETF sont recommandés pour les débutants car ils offrent une diversification instantanée, des frais bas et une gestion simplifiée, limitant les risques liés à une sélection individuelle d’actions.

    Quels sont les risques associés aux SCPI ?

    Les SCPI portent des risques liés à la liquidité des parts, à la conjoncture immobilière et à l’évolution des marchés locatifs, notamment dans certains segments comme les bureaux traditionnels. Une diversification sectorielle et géographique est essentielle.

  • Assurance chômage : une étude questionne l’efficacité des critères d’éligibilité renforcés

    Depuis plusieurs années, le débat sur la réforme de l’assurance chômage alimente les discussions politiques et économiques en France. Avec l’augmentation du chômage structurel et la transformation rapide du marché du travail, les critères d’éligibilité à cette assurance ont subi plusieurs ajustements, visant à limiter les dépenses publiques et à inciter au retour à l’emploi. Cependant, une récente étude menée par le Conseil d’analyse économique (CAE) remet en question l’efficacité de ces durcissements des conditions d’accès. Selon cette analyse, renforcer les critères d’éligibilité ne garantit pas une amélioration nette des performances du système et pourrait même pénaliser injustement les demandeurs d’emploi les plus précaires. Le rapport insiste particulièrement sur la nécessité de revoir la durée d’indemnisation plutôt que d’intensifier les contraintes d’affiliation, notamment pour les travailleurs âgés, autour de 55-56 ans. Ces constats invitent à une réflexion approfondie sur la politique sociale et son impact réel sur le marché du travail, à l’heure où l’optimisation des prestations chômage demeure un enjeu crucial.

    Dans ce contexte, comprendre comment ces critères affectent concrètement les bénéficiaires et l’équilibre budgétaire, tout en proposant des solutions alternatives, est indispensable. Dès lors, l’étude fait émerger de nouveaux questionnements autour de l’efficacité des réformes récentes et de leur adéquation aux défis actuels de l’emploi. En mettant en lumière les limites des approches traditionnelles, elle ouvre la voie à une réforme plus ciblée, capable d’accompagner au mieux les demandeurs d’emploi, sans alourdir les conditions d’accès ni aggraver les inégalités sociales.

    Les critères d’éligibilité à l’assurance chômage face aux défis du marché du travail

    Les critères d’éligibilité à l’assurance chômage définissent qui peut bénéficier des prestations chômage, et dans quelles conditions. En France, ces règles ont été renforcées au fil des réformes pour répondre à deux principales préoccupations : le contrôle budgétaire et l’incitation au retour à l’emploi. Pour être éligible, un demandeur d’emploi doit avoir travaillé un certain nombre d’heures sur une période donnée avant la fin de son contrat. Ce seuil, qui s’élevait auparavant à 4 mois travaillés sur 28 mois, a été durci à 6 mois pour certains profils depuis 2023, réduisant mécaniquement le nombre de bénéficiaires potentiels.

    Cependant, l’étude du CAE souligne que ce resserrement des conditions n’a pas forcément réussi à réduire le chômage de manière significative ni à améliorer durablement le retour à l’emploi. L’efficacité de ces critères est questionnée car ils tendent à exclure des catégories déjà fragilisées, qui cumulaient souvent des emplois précaires, des contrats courts et des interruptions fréquentes d’activité. En imposant une condition d’affiliation plus stricte, ces travailleurs se trouvent ainsi privés d’un soutien vital lors de périodes de transition, ce qui peut aggraver leur situation économique et sociale.

    Cette exclusion partielle altère aussi la dynamique globale du marché du travail. En effet, en limitant les prestations à un groupe restreint, la capacité de l’assurance chômage à stabiliser les revenus et à faciliter la mobilité professionnelle est affaiblie. Par exemple, les jeunes et les travailleurs seniors sont particulièrement impactés par ces règles renforcées, ce qui soulève des enjeux d’équité et d’efficacité. Le rapport met en avant que face à la diversification des parcours professionnels, un critère d’éligibilité unique et rigide s’avère inadapté et risque de générer davantage d’exclusions problématiques.

    Il devient nécessaire dès lors d’envisager des critères d’accès plus flexibles et différenciés, tenant compte des spécificités des parcours et des secteurs d’activité. Certaines réformes ont commencé à explorer cette piste, en introduisant des périodes de travail cumulées sur des durées plus longues ou en comptabilisant différemment le temps passé en contrats atypiques, mais le système reste globalement rigide. La question centrale reste donc : comment concilier une assurance chômage budgétairement soutenable et une protection sociale efficace pour les demandeurs d’emploi ?

    Un autre aspect de cette problématique concerne l’évaluation et la mesure des effets réels des conditions d’éligibilité sur le marché du travail. Les données disponibles montrent une relation complexe entre la sévérité des critères et la durée d’indemnisation, le taux de retour à l’emploi et la qualité des nouvelles embauches. Ainsi, la chute du nombre de bénéficiaires suite au durcissement des règles ne se traduit pas automatiquement par une baisse du chômage ou une hausse durable de l’activité. Ce paradoxe invite à repenser les indicateurs utilisés pour définir la performance du système et ses objectifs.

    découvrez une analyse approfondie sur l'efficacité des critères d'éligibilité renforcés de l'assurance chômage et leurs impacts sur les bénéficiaires.

    Les impacts sociaux des conditions renforcées sur les demandeurs d’emploi précaires

    Les modifications successives des critères d’éligibilité à l’assurance chômage pèsent lourdement sur les demandeurs d’emploi en situation de fragilité. Leur exclusion du dispositif entraîne non seulement une perte financière immédiate, mais également un isolement social accru, avec des conséquences souvent méconnues mais graves sur leur bien-être et leur employabilité future. L’étude du CAE met en lumière ces effets insidieux que les réformes récentes n’ont pas suffisamment pris en compte.

    Parmi les populations les plus affectées figurent les travailleurs en contrats courts, souvent intermittents, qui peinent à accumuler la durée d’affiliation nécessaire. Ces salariés, souvent concentrés dans des secteurs comme la restauration, le nettoyage ou l’événementiel, se retrouvent démunis face aux périodes de chômage non indemnisées. Cette situation crée un cercle vicieux où l’absence de soutien économique freine la recherche active d’un nouvel emploi et augmente le risque de pauvreté.

    Les seniors, notamment autour de la tranche d’âge 55-56 ans, subissent aussi une double peine avec la suppression de l’allongement spécifique de leur durée d’indemnisation. Alors que la réinsertion professionnelle se complexifie avec l’âge, réduire leur accès aux prestations chômage fragilise davantage leur maintien sur le marché du travail. L’étude recommande de revoir cette mesure afin d’éviter une marginalisation accrue de cette catégorie d’âges qui représente pourtant un enjeu écologique, social et économique majeur.

    Par ailleurs, le rapport pointe que la rationalisation budgétaire par le biais de critères plus stricts peut nuire à l’efficacité même de la politique sociale. En écartant les individus ayant les parcours professionnels les plus chaotiques, on limite la capacité de l’assurance chômage à jouer pleinement son rôle de stabilisateur économique. Cette exclusion amplifie les fragilités personnelles et entraîne souvent une plus grande dépendance aux autres dispositifs sociaux, ce qui alourdit indirectement les dépenses publiques.

    Pour mieux appréhender ces enjeux, il est utile de dresser une liste des principaux impacts négatifs du durcissement des critères d’éligibilité :

    • Exclusion des demandeurs d’emploi précaires : ceux occupant plusieurs petits emplois ou en situation d’inactivité intermittente.
    • Pénalisation des seniors : disparition des aménagements spécifiques à la durée d’indemnisation.
    • Fragilisation économique : baisse des ressources au moment du chômage, augmentant le risque de pauvreté.
    • Isolement social : impact sur la santé mentale et la motivation des demandeurs d’emploi.
    • Moindre retour à l’emploi durable : absence de soutien financier décourageant une recherche active et adaptée.

    La complexité sociale liée à ces évolutions nécessite une réflexion approfondie sur les mesures compensatoires et l’amélioration du dispositif global afin de préserver l’équilibre entre rigueur et solidarité.

    Durée d’indemnisation : une piste privilégiée pour une réforme efficace

    L’étude du Conseil d’analyse économique défend un repositionnement stratégique de la réforme de l’assurance chômage autour de la durée d’indemnisation plutôt que des conditions d’accès plus strictes. Selon le rapport, il serait plus pertinent d’adapter cette durée suivant l’âge, la situation professionnelle et les besoins spécifiques des demandeurs d’emploi, en particulier pour les 55-56 ans. Cette proposition vise à maintenir un filet de sécurité suffisant qui soutient leur retour à l’emploi sans compromettre la soutenabilité financière du régime.

    Le prolongement de la période d’indemnisation pour certaines catégories, comme les seniors, permettrait de compenser les difficultés particulières de réinsertion dans un contexte où l’emploi stable chez les plus âgés reste fragile. La suppression des allongements automatiques a conduit, selon l’étude, à une augmentation des situations de précarité et du chômage de longue durée, ce qui est contraire aux objectifs de la politique sociale. La révision de cette mesure apparaît donc comme un levier plus efficace et plus juste qu’un renforcement du seuil d’éligibilité.

    Par ailleurs, le rapport plaide pour une modulation de la durée d’indemnisation en fonction de la qualité des emplois précédents et du secteur d’activité exercé. Certains secteurs caractérisés par la saisonnalité ou les interruptions fréquentes pourraient ainsi bénéficier de règles spécifiques permettant un accompagnement durable. Cette flexibilité ajouterait une dimension d’équité et d’adaptation fine aux réalités économiques actuelles, tout en restant compatible avec les impératifs budgétaires.

    Un tableau comparatif des effets de la réforme du CAE versus les politiques traditionnelles illustre ces approches :

    Aspect Réforme basée sur la durée d’indemnisation Durcissement des critères d’éligibilité
    Nombre de bénéficiaires Adapté selon profil et âge Réduit, exclusion accrue
    Retour à l’emploi durable Favorisé par un soutien prolongé Affaibli par exclusion
    Impact social Protection renforcée pour les précaires Isolement et fragilisation accrus
    Soutien budgétaire Contrôlé via la modulation Apparente économie, coût indirect

    Au-delà des bénéfices pour les demandeurs d’emploi, ce repositionnement favoriserait aussi une meilleure acceptation sociale de la réforme et une meilleure efficacité économique sur le long terme. Il s’agirait enfin d’une évolution plus adaptée aux défis démographiques et structurant un marché du travail en pleine mutation.

    Critiques et limites des récentes réformes de l’assurance chômage

    Depuis 2023, les réformes successives ont souvent été justifiées par la nécessité de réduire le déficit croissant de l’assurance chômage et d’encourager le retour rapide à l’emploi. Pourtant, les analyses empiriques soulignent plusieurs limites et critiques substantielles sur l’impact de ces mesures. Le Conseil d’analyse économique fait écho à ces réserves et insiste sur la complexité du phénomène, souvent sous-estimée dans les arbitrages politiques.

    Premièrement, la réduction des bénéficiaires via des conditions d’accès plus strictes peut entraîner un effet paradoxal sur l’économie. Privés d’indemnisation, certains demandeurs d’emploi voient leur capacité financière réduite, les contraignant à accepter des emplois précaires ou mal rémunérés. Cette précarisation accrue peut générer une instabilité sociale et un accroissement des inégalités, menaçant la cohésion territoriale et sociale.

    Deuxièmement, la rigueur accrue peut contribuer à une augmentation du chômage de longue durée. L’absence d’un soutien financier suffisant freine l’investissement personnel dans la recherche d’un emploi stable et de qualité. Certains demandeurs d’emploi préfèrent attendre l’ouverture de leurs droits au lieu de s’engager dans des emplois temporaires, ce qui peut alourdir les coûts sociaux à moyen terme.

    Par ailleurs, la communication et la mise en œuvre souvent complexes de ces réformes créent un climat d’incertitude pour les bénéficiaires, décourageant plus qu’elle ne motive. Les travailleurs les plus vulnérables se retrouvent parfois perdus dans les démarches administratives, réduisant l’efficacité des politiques et générant un sentiment d’injustice.

    Enfin, le système actuel présente des défaillances en matière d’accompagnement personnalisé. Une politique sociale efficace devrait combiner une indemnisation adéquate avec une offre renforcée de services d’accompagnement, formation et insertion professionnelle. Or, cette intégration est souvent insuffisante, laissant un vide entre protection sociale et retour à l’emploi.

    En conséquence, une réforme plus équilibrée, offrant des garanties sociales réalistes tout en favorisant l’activation des demandeurs d’emploi, semble incontournable. L’étude du CAE propose ainsi une réflexion renouvelée, loin des approches uniquement restrictives, en considérant la diversité des profils et des besoins au sein du marché du travail.

    Vers une politique sociale repensée pour une assurance chômage plus efficace

    La complexité et la diversité croissante des parcours professionnels exigent une politique sociale plus souple et adaptée. L’étude plaide pour un renouvellement des cadres conceptuels de l’assurance chômage, qui ne se limite plus au simple durcissement des critères d’éligibilité, mais s’appuie sur une vision intégrée articulant protection, accompagnement et flexibilité.

    Pour une meilleure efficacité, plusieurs pistes peuvent être envisagées :

    1. Individualisation des droits à indemnisation : adapter la durée et le montant des prestations aux parcours professionnels et aux besoins spécifiques des demandeurs, notamment en tenant compte de l’âge et du secteur d’activité.
    2. Renforcement de l’accompagnement : développer des mesures de formation, de reconversion et d’insertion professionnelle ciblées, pour un soutien actif et efficace au retour à l’emploi durable.
    3. Assouplissement des conditions d’accès : prévoir une prise en compte plus juste des emplois atypiques, intermittents et des interruptions d’activité.
    4. Synergies entre assurance chômage et autres dispositifs sociaux : coordonner les politiques pour éviter découragement ou ruptures dans le parcours des demandeurs.
    5. Suivi et évaluation continus : mettre en place des outils d’analyse rigoureux pour mesurer l’impact réel des réformes et ajuster rapidement les dispositifs en fonction des résultats.

    Cette démarche nécessite un dialogue constant entre les acteurs publics, les partenaires sociaux et les experts du marché du travail. Une réforme réussie devra d’abord être fondée sur des données solides et une connaissance fine des enjeux territoriaux et sectoriels, ainsi que sur l’écoute des bénéficiaires eux-mêmes.

    À titre d’exemple, plusieurs pays ont adopté des modèles d’assurance chômage combinant flexibilité d’accès et accompagnement renforcé. Ces expériences montrent que les gains sociaux et économiques sont maximisés lorsqu’une politique sociale est capable de s’adapter à la diversité des situations tout en maîtrisant ses coûts. Le cas français, avec ses spécificités, pourrait ainsi s’inspirer de ces approches sans pour autant transposer mécaniquement des modèles étrangers.

    Repenser l’assurance chômage sous cet angle permettrait d’améliorer son efficacité en réduisant les exclusions non désirées, en limitant la précarité et en facilitant un retour à un emploi stable et durable, répondant ainsi aux défis actuels du marché du travail.

    Quels sont les principaux critères d’éligibilité à l’assurance chômage en France ?

    Pour bénéficier des prestations chômage, il faut avoir travaillé au moins 6 mois sur les 24 derniers mois (36 mois pour les plus de 53 ans), être involontairement privé d’emploi, et être inscrit comme demandeur d’emploi auprès des services compétents.

    Pourquoi le durcissement des critères d’éligibilité est-il controversé ?

    Car il tend à exclure les travailleurs précaires et les seniors, ce qui peut aggraver leur situation économique et sociale, sans nécessairement améliorer le taux de retour à l’emploi.

    Quelle alternative est proposée par le Conseil d’analyse économique ?

    Le CAE recommande de revoir la durée d’indemnisation, notamment pour les 55-56 ans, plutôt que de durcir les critères d’accès, afin d’assurer un meilleur équilibre entre protection sociale et soutenabilité budgétaire.

    Comment la durée d’indemnisation influence-t-elle le marché du travail ?

    Une durée d’indemnisation adaptée permet de soutenir les demandeurs dans leur recherche d’emploi durable, réduisant ainsi les risques de précarité et de chômage de longue durée.

    Quels seraient les avantages d’une politique sociale plus flexible ?

    Elle offrirait une meilleure adaptation aux parcours professionnels diversifiés, renforcerait l’accompagnement des demandeurs d’emploi, et limiterait les exclusions injustes, contribuant à un marché du travail plus stable et inclusif.

  • Renault réduit ses effectifs d’ingénieurs : quelles conséquences pour l’innovation ?

    Renault amorce une transformation majeure au sein de ses équipes techniques, avec une annonce qui a secoué l’industrie automobile : la réduction significative de ses effectifs d’ingénieurs. Ce mouvement, inscrit dans le cadre du plan stratégique FutuReady, reflète une volonté claire de réorganiser les moyens humains et techniques de l’entreprise afin de répondre à une conjoncture concurrentielle rude et à une accélération des exigences en innovation technologique. Cette restructuration intervient dans un contexte où Renault, à l’instar de nombreux constructeurs européens, fait face à la pression croissante des constructeurs chinois, dont les méthodes agiles et les coûts maîtrisés bouleversent les standards traditionnels.

    Le groupe prévoit une réduction comprise entre 15 % et 20 % des effectifs dans ses services d’ingénierie, ce qui équivaut à la suppression potentielle de jusqu’à 2 400 postes sur environ 12 000 collaborateurs répartis mondialement. L’enjeu est alors de taille : comment concilier cette baisse de ressources humaines avec la nécessité de stimuler l’innovation, élément vital pour rester compétitif ? La réorganisation cible non seulement l’optimisation des coûts mais aussi l’accélération des processus de développement et de recherche et développement (R&D) au sein d’un secteur automobile en pleine mutation. Par ce prisme, la transformation de Renault apparaît comme un laboratoire d’expérimentation pour le futur de la conception automobile européenne.

    Les fondements du plan stratégique FutuReady et son impact sur les effectifs d’ingénieurs

    Le plan FutuReady, dévoilé en début d’année par François Provost, nouveau directeur général, incarne une réponse stratégique aux défis contemporains de l’industrie automobile. Il vise à réinventer les bases mêmes de la compétitivité de Renault en s’appuyant sur une profonde restructuration des équipes d’ingénieurs. Ce plan met l’accent sur la nécessité de réduire les coûts de développement, de simplifier les processus et de concentrer les compétences sur des domaines à forte valeur ajoutée.

    La réduction annoncée des effectifs d’ingénierie s’inscrit dans un contexte global de rationalisation et d’adaptation. Par exemple, le groupe souhaite concentrer ses activités les plus stratégiques en France, particulièrement au Technocentre de Guyancourt, tout en déployant une organisation mondiale s’appuyant sur différents pôles techniques répartis sur trois continents – Europe, Asie, Afrique et Amériques. Cette répartition vise à maximiser l’efficacité opérationnelle et à tenir tête à la montée en puissance des constructeurs asiatiques, reconnus pour leurs délais rapides de lancement et leurs coûts moindres.

    Cette baisse d’effectif ne se traduit pas par des licenciements directs mais par un ensemble de mesures d’accompagnement telles que les reconversions professionnelles, les mobilités internes, ou encore les départs anticipés. Chaque division d’ingénierie doit mettre en œuvre un plan d’ajustement spécifique, afin d’atteindre les objectifs globaux tout en préservant les savoir-faire locaux essentiels à la capacité d’innovation.

    Le plan FutuReady ne se limite pas à la diminution des effectifs, il vise aussi une meilleure agilité à travers des réductions de la bureaucratie interne, une intégration accrue de la digitalisation dans le développement produit et une collaboration renforcée avec des partenaires technologiques externes, notamment dans les domaines de l’électrification et de l’autonomie des véhicules.

    Tableau des régions impactées et objectifs de réduction d’ingénierie :

    Zone géographique Effectif actuel d’ingénieurs Réduction prévue (%) Nature de l’activité
    France (Technocentre Guyancourt) 6 000 15% Conception & innovation à forte valeur ajoutée
    Roumanie & Inde 2 500 20% Développement intégral des véhicules
    Corée 1 000 15% Adaptation des plateformes automobiles
    Espagne, Maroc, Turquie, Brésil 2 000 20% Industrialisation & support technique

    Ces chiffres illustrent la volonté du groupe de maintenir fortement son centre de gravité en France tout en rationalisant la présence industrielle et technique à l’échelle mondiale. L’objectif est clair : continuer à innover tout en répondant aux impératifs économiques et à la volonté de réduire les délais de mise sur le marché.

    renault réduit ses effectifs d'ingénieurs : découvrez les impacts potentiels de cette décision sur l'innovation et le développement technologique de l'entreprise.

    Comment la réduction des ingénieurs modifie la dynamique de l’innovation chez Renault

    L’innovation automobile repose traditionnellement sur l’expertise et la créativité des ingénieurs, moteurs de recherche et développement et de conception. La décision de réduire jusqu’à 20 % des effectifs d’ingénieurs soulève donc des questions concrètes sur les capacités d’innovation de Renault à moyen et long terme.

    Une réduction des ressources humaines dans ces secteurs clés implique souvent une concentration accrue des responsabilités sur les équipes restantes. Cela peut engendrer une pression plus forte sur les talents, avec un risque d’effet négatif sur la créativité et la capacité d’expérimentation, deux facteurs essentiels dans un environnement technologique fortement concurrentiel.

    Cependant, cette réorganisation est aussi conçue pour favoriser une innovation plus ciblée et efficace. En recentrant les efforts sur les domaines prioritaires tels que la mobilité électrique, les systèmes d’assistance avancés, et l’optimisation des plateformes modulaires, Renault cherche à maximiser l’impact des ressources humaines restantes. Le déploiement de l’intelligence artificielle dans les phases de conception, ainsi que l’intégration d’outils numériques collaboratifs, vise à compenser partiellement la diminution des équipes en améliorant la productivité et la qualité des innovations.

    Un autre facteur important est la réorganisation géographique des centres d’ingénierie. En regroupant certaines fonctions à haut rendement technologique en France, le groupe espère maintenir un écosystème propice au développement de technologies avancées. Cette démarche permet également de faciliter les échanges entre les pôles de recherche et les équipes de production, accélérant ainsi le processus d’innovation.

    Liste des leviers utilisés par Renault pour maintenir l’innovation malgré la réduction des effectifs :

    • Introduction de technologies d’automatisation dans les processus de conception
    • Renforcement des partenariats technologiques externes
    • Formation et reconversion rapide des ingénieurs vers les compétences clés
    • Développement d’une culture agile favorisant l’expérimentation rapide
    • Optimisation des ressources pour concentrer les efforts sur les segments porteurs (VE, autonomie, sécurité)

    Cependant, certains experts alertent sur le risque d’un déclin temporaire de la capacité d’innovation disruptive, notamment dans le domaine des technologies émergentes, si la réduction n’est pas accompagnée d’une transformation profonde des méthodes de travail et d’une montée en compétences rapide des équipes restantes.

    La restructuration globale de l’industrie automobile européenne face à la concurrence chinoise

    La décision de Renault illustre un phénomène plus large touchant l’ensemble de l’industrie automobile européenne. Face à l’expansion rapide des constructeurs chinois, réputés pour leurs temps de développement courts et leurs coûts réduits, les géants européens doivent repenser leurs organisations en profondeur.

    Les entreprises comme BYD, NIO ou Geely, exploitent une chaîne de production ultra-optimisée, soutenue par des investissements massifs dans la recherche et un fort ancrage dans les nouvelles technologies. Cette stratégie leur permet de lancer rapidement de nouveaux modèles et d’adapter leur offre aux tendances de marché en constante évolution, notamment dans la voiture électrique et les technologies connectées.

    En réponse, Renault cherche à se repositionner par une stratégie d’optimisation rigoureuse, qui inclut la réduction des effectifs, mais également le recentrage sur l’excellence opérationnelle et la collaboration internationale. Cette transformation est aussi un moyen de rendre les chaînes d’innovation plus légères, plus rapides et plus flexibles, en supprimant les silos internes qui freinent la créativité.

    On observe, dans ce contexte, une compétition intense pour attirer et fidéliser les talents. La dimension globale des projets technologiques impose aux groupes européens de créer un environnement professionnel attractif, intégrant les dernières avancées en matière de méthodes agiles, de télétravail et de formation continue.

    Renault n’est donc pas seulement confronté à un enjeu économique, mais bien à un défi stratégique intégral, impliquant la réinvention des métiers d’ingénierie dans un univers automoteur désormais dominé par la digitalisation et l’électrification.

    Conséquences sociales et perspectives pour l’emploi dans la filière automobile

    La réduction des effectifs d’ingénieurs annoncée par Renault s’inscrit dans un contexte de transformation profonde qui impacte l’emploi à plusieurs niveaux. Avec la suppression de 1 600 à 2 400 postes dans la division d’ingénierie, la question des conséquences sociales se pose immanquablement, en particulier dans les territoires fortement dépendants de l’industrie automobile.

    La France, avec 6 000 ingénieurs présents majoritairement au Technocentre de Guyancourt, est la plus concernée par ces ajustements. Face à la crainte d’un délitement du savoir-faire local, Renault s’efforce de rassurer les syndicats et les pouvoirs publics : la conception des véhicules restera bien française, et les activités stratégiques ne seront pas délocalisées vers les pays à faibles coûts.

    Pour limiter les impacts sociaux, Renault met en œuvre des dispositifs variés de gestion des carrières et de reconversion des salariés. Le contrat social 2025-2027, signé avec des syndicats majeurs, sert de cadre pour accompagner les collaborateurs affectés. Parmi ces mesures figurent :

    • Programmes de formation pour acquérir de nouvelles compétences orientées vers l’électrification et la digitalisation
    • Mobilité interne facilitée entre les différentes filiales et sites
    • Départs anticipés sous conditions avantageuses
    • Accompagnement psychologique et conseil à la reconversion

    Ces actions visent non seulement à atténuer les effets des suppressions d’emplois, mais aussi à préparer les ingénieurs à évoluer dans un secteur où les technologies et les métiers évoluent rapidement. La durabilité de l’emploi passe désormais par l’adaptabilité et la montée en compétences constante.

    Liste des mesures d’accompagnement mises en place chez Renault :

    • Formation continue et montée en compétences
    • Mobilité interne et transversalité des métiers
    • Départs volontaires et plans de reconversion
    • Soutien psychologique et accompagnement personnalisé

    Si ces initiatives témoignent d’une volonté de gérer la restructuration avec humanité, la perte massive de postes représente une secousse importante pour la filière industrielle locale et européenne. L’enjeu sera de maintenir l’équilibre entre compétitivité et responsabilité sociale.

    Les impacts technologiques et organisationnels de la restructuration sur la recherche et développement

    La restructuration de Renault aura nécessairement des répercussions sur les unités de recherche et développement. En concentrant les effectifs sur des sites stratégiques, le constructeur vise une meilleure synergie entre innovation produit et développement industrialisable.

    Le recentrage des équipes facilite l’intégration des nouvelles technologies, notamment dans la propulsion électrique, les composants intelligents et la sécurité des véhicules. La deuxième étape de cette stratégie s’attache à fluidifier la collaboration entre équipes R&D et partenaires industriels, afin d’accroître la rapidité des cycles d’innovation.

    En termes structurels, Renault mise sur une organisation plus plate, supprimant les couches hiérarchiques superflues pour favoriser une prise de décision plus rapide et une meilleure réactivité face aux évolutions du marché. Cette évolution organisationnelle est un enjeu majeur compte tenu de la nécessité, en 2026, de répondre toujours plus vite à une demande changeante et technologique.

    Un autre aspect important est la montée en puissance des méthodologies Agiles et DevOps dans les équipes d’ingénierie et R&D. Ces approches, désormais largement adoptées dans le secteur automobile, permettent de diminuer les cycles de développement et d’intégrer plus efficacement les feedbacks des clients et des tests terrain.

    Tableau des principales répercussions technologiques et organisationnelles :

    Aspect Avant restructuration Après restructuration
    Structure hiérarchique Multi-couches, processus longs Organisation plus plate, prise de décision rapide
    Technologies principales Mise au point classique, R&D cloisonnée Focus sur VE, intelligence artificielle, sécurité
    Méthodologies Approche traditionnelle séquentielle Adoption des méthodes Agiles et DevOps
    Collaboration interne Silos fonctionnels Équipes transversales et prototypes rapides

    En somme, cette restructuration représente un pari risqué mais nécessaire, pour que Renault conserve son rang et continue à innover face à la montée en puissance des acteurs mondiaux. La capacité à associer réduction des coûts, réorganisation et renouvellement technologique sera déterminante pour le futur du groupe et, au-delà, pour la dynamique de l’industrie automobile européenne.

    Pourquoi Renault réduit-il ses effectifs d’ingénieurs ?

    Renault procède à une réduction des effectifs d’ingénieurs dans le cadre de son plan stratégique FutuReady, visant à réduire les coûts, accélérer l’innovation et améliorer la compétitivité face à la forte concurrence mondiale, notamment des constructeurs chinois.

    Quelles sont les mesures mises en place pour accompagner les ingénieurs concernés ?

    Renault privilégie les départs volontaires, la reconversion professionnelle, la mobilité interne et la formation continue dans le cadre d’un contrat social signé avec les syndicats, afin de limiter les impacts sociaux et préparer les collaborateurs aux évolutions technologiques.

    Comment cette réduction affecte-t-elle l’innovation chez Renault ?

    La baisse des effectifs entraîne une concentration des ressources sur des domaines prioritaires avec un recours accru à des technologies numériques et l’introduction de méthodes agiles pour maintenir une dynamique d’innovation efficace malgré la baisse des ressources humaines.

    Quel rôle joue la France dans cette restructuration ?

    La France, notamment le Technocentre de Guyancourt, reste le cœur stratégique de l’innovation et de la conception chez Renault, où sont concentrées les activités à forte valeur ajoutée malgré la réduction globale des effectifs.

    Quels sont les défis à venir pour l’industrie automobile européenne ?

    Les constructeurs européens doivent relever le défi de la concurrence accrue des marques chinoises en adoptant des modèles économiques plus agiles, une organisation plus efficace et en renforçant leur capacité à innover dans un contexte de transition énergétique et technologique.

  • Suspension d’un crédit immobilier : 5 situations où votre demande est inévitablement acceptée par la banque !

    Dans un contexte économique souvent incertain et changeant, la gestion d’un crédit immobilier peut devenir un véritable défi pour de nombreux emprunteurs. En 2026, la suspension crédit immobilier s’impose comme une alternative cruciale pour traverser des périodes compliquées sans compromettre son avenir financier. Que ce soit à la suite d’une perte d’emploi, d’un accident de santé, ou d’une catastrophe exceptionnelle, certaines situations suspension prêt obligent la banque à examiner avec attention et bienveillance la demande de l’emprunteur. Ce mécanisme de report échéance prêt est une bouffée d’oxygène offerte par les établissements bancaires, qui jouent un rôle central dans l’assouplissement des conditions de remboursement en cas de difficulté financière. Il est essentiel pour tout détenteur d’un crédit immobilier de comprendre dans quelles circonstances la demande acceptée banque devient quasi incontournable, et comment s’y prendre efficacement pour faire valoir ses droits.

    Les institutions financières, conscientes des aléas de la vie, ont progressivement intégré des dispositifs permettant de soutenir leurs clients dans des moments critiques. Ce n’est pas seulement une question de solidarité, mais aussi une stratégie intelligente pour éviter l’engrenage des impayés et la dégradation des relations contractuelles. Toutefois, la suspension d’un prêt doit être maniée avec rigueur : elle n’efface pas la dette, mais réarrange son échéancier. Pour chaque cas précis, la banque adapte son intervention, garantissant un équilibre entre le soulagement temporaire de l’emprunteur et la sécurité du prêteur. Dans cet article, nous dévoilons les cinq situations majeures où les banques sont dans l’obligation ou la quasi-certitude d’accepter une demande de suspension, en détaillant les modalités, les démarches, et les impacts à considérer.

    Les fondements et formes de la suspension d’un crédit immobilier : un outil financier adapté à la gestion des imprévus

    La suspension crédit immobilier, également connue sous le nom de report d’échéances, représente une mesure exceptionnelle visant à ajuster temporairement les conditions de remboursement d’un prêt immobilier face à une difficulté financière. Cette solution s’adresse aux emprunteurs dont la capacité à honorer leurs mensualités est momentanément compromise, afin d’éviter que la situation ne dégénère en défaut de paiement. La suspension entend favoriser la continuité du crédit en redonnant un souffle financier à la personne, tout en maintenant la confiance entre la banque et son client.

    Techniquement, il s’agit d’un décalage dans le calendrier des remboursements : la dette reste due, mais son règlement est différé. La plupart du temps, ce report se traduit par un allongement de la durée totale du crédit, un facteur qu’il convient d’évaluer car il peut engendrer une hausse du coût global du financement. Différentes variantes existent :

    • Report total des mensualités : L’emprunteur n’a aucune sortie financière liée au prêt durant la période définie, ni capital ni intérêts.
    • Report partiel des mensualités : Seules les échéances liées au capital sont mises en pause, tandis que les intérêts et l’assurance continuent d’être payés. Cette option réduit l’impact à long terme sur le coût total du prêt.

    Un exemple concret : un couple en 2026, victime d’une perte d’emploi partielle liée à une restructuration d’entreprise, opte pour un report partiel de ses échéances. Il continue alors de régler les intérêts afin de ne pas alourdir le coût final, mais suspend le remboursement du capital quelques mois, ce qui lui procure une marge de manœuvre financière immédiate.

    Comprendre ces mécanismes est crucial pour aborder toute demande de suspension de prêt. Il est important de noter que chaque banque possède ses propres politiques et conditions, même si le cadre légal incite à une certaine flexibilité. Le dialogue précoce avec le conseiller bancaire permet souvent d’ajuster au mieux la solution à adopter, garantissant ainsi un assouplissement banque adapté et efficace.

    découvrez les 5 situations où la suspension de votre crédit immobilier est automatiquement acceptée par la banque, et comment en bénéficier facilement.

    Cas n°1 : La perte d’emploi ou la baisse importante de revenus, une cause majeure pour obtenir facilement la suspension de son prêt immobilier

    Parmi toutes les raisons justifiant une demande acceptée banque pour la suspension d’un crédit immobilier, la perte d’emploi demeure la plus fréquente et la plus légitime. En 2026, face à un marché du travail parfois instable, de nombreux emprunteurs se retrouvent confrontés à cette épreuve.

    Quand un emprunteur se retrouve en chômage, ses ressources diminuent brutalement, mettant en péril le remboursement régulier de ses mensualités. Conscient de cet enjeu, le secteur bancaire a incorporé depuis plusieurs années dans ses contrats, lorsqu’ils ne prévoient pas directement de clause de report échéance prêt, une certaine tolérance vis-à-vis des emprunteurs dans cette situation. Certaines banques insèrent même explicitement une option permettant un report temporaire en cas de chômage ou de baisse de revenus significative.

    L’avantage de cette acceptation quasi systématique repose sur le fait qu’une suspension de crédit permet de stabiliser la situation financière de l’emprunteur, limitant ainsi les risques de défaillances et les coûts administratifs liés à la gestion d’impayés. De plus, des dispositifs d’assurance emprunteur couvrant la perte d’emploi peuvent compléter ce report et éviter toute interruption totale de remboursement.

    Pour illustrer, prenons l’exemple de Clémentine, concierge dans un hôtel. Lorsqu’elle a perdu son emploi à cause d’une réduction d’effectif, elle a immédiatement contacté sa banque pour discuter de la suspension de ses mensualités. Sa banque, tenant compte du contrat signé, lui a proposé un report partiel de six mois, où elle payait uniquement les intérêts, évitant ainsi un endettement supplémentaire tout en préservant sa situation.

    • Il est essentiel de préparer un dossier complet précisant la durée estimée de chômage.
    • Il faut fournir des documents tels que le certificat de licenciement ou attestation de chômage.
    • L’accord passe généralement par une négociation avec le conseiller bancaire, qui cherchera à comprendre la capacité de remboursement future.

    Cas n°2 : Incapacité de travail prolongée ou problème de santé majeur, des motifs solides pour la suspension du crédit immobilier

    Les problèmes de santé graves forcent souvent l’emprunteur à interrompre son activité professionnelle, affectant ses revenus. Une situation suspension prêt dans ce contexte est donc fréquemment recevable. Cette suspension protège l’emprunteur tout en limitant les risques de contentieux liés aux impayés.

    Cette situation peut découler d’un accident, d’une maladie chronique, ou même d’une hospitalisation de longue durée. En parallèle, les frais liés aux soins peuvent augmenter les dépenses du foyer, ce qui complique encore davantage la gestion budgétaire. Ainsi, l’arrêt de travail lié à des raisons médicales justifie souvent un report d’échéance auprès des banques, qui prennent en compte ces paramètres lors de l’examen du dossier.

    Dans le cadre d’un crédit immobilier, l’assurance emprunteur joue un rôle prépondérant. En effet, selon les garanties souscrites, cette assurance couvre tout ou partie des mensualités pendant cette période d’incapacité, allégeant le poids de la dette sur l’emprunteur et facilitant l’obtention d’un accord de suspension temporaire avec la banque.

    Pour un exemple, Marie, enseignante, a été hospitalisée suite à un accident. Grâce à son assurance couvrant les arrêts prolongés, elle a pu suspendre son remboursement pendant trois mois, accord validé rapidement par sa banque suite à présentation de son dossier médical. Cette suspension lui a permis de se concentrer sur sa récupération sans stress financier agressif.

    Type de situation Impact sur revenus Solution bancaire Documents requis
    Accident de travail Perte totale ou partielle de revenus Report total ou partiel des échéances Certificat médical, arrêt de travail
    Maladie grave Arrêt prolongé, coûts médicaux élevés Suspension avec prise en charge par assurance emprunteur Justificatifs médicaux, attestations assurance
    Hospitalisation longue durée Revenus réduits, dépenses imprévues Report partiel ou total selon situation Bulletins d’hospitalisation, factures

    Cas n°3 : Catastrophes naturelles et événements exceptionnels, des circonstances imposant un assouplissement bancaire

    Face à des événements imprévus tels que les catastrophes naturelles – inondations, incendies, tempêtes – ou des crises majeures touchant une région ou un secteur économique, les banques sont souvent amenées à accorder la suspension de crédit immobilier afin d’éviter l’aggravation de la situation financière des emprunteurs affectés.

    Les exemples récents révélés en 2026, notamment après de fortes intempéries dans certaines régions françaises, montrent que les banques n’hésitent plus à lancer des dispositifs exceptionnels sous forme de report échéance prêt. Ces mesures peuvent concerner des allègements conséquents ou des reports étendus, souvent en lien avec des initiatives gouvernementales pour soutenir les ménages en difficulté.

    Dans ces contextes, la banque agit en partenaire social autant qu’en prêteur, reconnaissant que la survie financière souvent devient impossible pour une période limitée. Il est courant que ces dispositifs soient mis en place rapidement, avec des procédures simplifiées, car les enjeux dépassent la sphère individuelle.

    Un cas concret en 2026 : Monsieur Dubois, propriétaire d’une maison touchée par une inondation, a pu bénéficier immédiatement d’un report total de six mois sur son crédit immobilier. Cette facilitation a allégé sa trésorerie, tout en assurant une reprise saine et contrôlée des remboursements post-crise.

    • La justification repose sur des attestations d’expert ou de la mairie confirmant les dommages.
    • Les démarches sont parfois simplifiées par une communication directe entre banques et autorités locales.
    • Des solutions de financement complémentaires peuvent être proposées pour réparer les dégâts.

    Cas n°4 : Procédure de surendettement acceptée, un recours formel pour la suspension du prêt immobilier

    La situation de surendettement constitue une phase critique où une personne ou un ménage ne peut plus assurer le remboursement de l’ensemble de ses dettes, y compris le crédit immobilier. Le dépôt d’un dossier de surendettement auprès de la Banque de France aboutit, lorsqu’il est accepté, à une restructuration des dettes et, dans certains cas, à la suspension temporaire des échéances liées au prêt immobilier.

    Dans ce cadre, la commission de surendettement a le pouvoir de proposer un plan de redressement, validé par la banque, qui peut inclure une suspension pendant une période donnée ou un étalement des crédits. Cette procédure est encadrée par la loi et tend à protéger l’emprunteur d’une dégradation encore plus sévère de sa situation financière.

    Pour bénéficier de ce dispositif, le dossier déposé doit être solide et refléter une incapacité réelle à faire face à ses obligations financières. Bien que cette démarche soit plus lourde et formelle, elle offre une solution pérenne pour sortir d’une crise sans résiliation du prêt ni saisie du bien immobilier.

    Cas n°5 : Clauses contractuelles spécifiques : une garantie légale pour obtenir la suspension du prêt immobilier

    Enfin, nombreux sont les contrats de prêt immobilier en 2026 qui intègrent des clauses spécifiques permettant une certaine flexibilité concernant le remboursement en cas de difficulté. Ces clauses, désignées sous le terme de modulation ou report d’échéances, déterminent à l’avance les conditions dans lesquelles l’emprunteur peut solliciter un assouplissement bancaire.

    Ces dispositions sont souvent encadrées par des critères clairs : ancienneté minimale du prêt, durée maximale pour la suspension, nombre de reports cumulés, et obligation de prévenir la banque un certain délai avant la date d’échéance. Lorsque ces conditions sont réunies, la banque ne peut que difficilement refuser la demande.

    La lecture attentive de son offre de prêt est donc indispensable dès sa souscription, afin de savoir de manière précise les droits que l’on possède en matière de suspension ou modulation. Cela évite bien des surprises en cas d’aléas.

    Par exemple, Sophie, dans le cadre de son prêt de dix ans souscrit en 2024, a pu utiliser une clause de report pour suspendre ses mensualités pendant quatre mois en 2026 suite à une baisse temporaire de revenus liés à un congé parental. La banque a accepté cette demande sans difficultés, respectant les termes contractuels.

    Liste des points clés à vérifier dans son contrat :

    • Existence d’une clause de modulation ou report d’échéances
    • Conditions d’ancienneté du crédit
    • Durée maximale cumulée des reports
    • Délai de prévenance avant demande de suspension
    • Type de report possible (total ou partiel)

    Les démarches pratiques pour une demande acceptée par la banque : protocoles et conseils pour la suspension du crédit immobilier

    Faire une demande formelle de suspension de crédit immobilier nécessite organisation et réactivité. Dès qu’un premier signe de problème remboursement crédit apparaît, la priorité est de prévenir sa banque afin d’engager un dialogue constructif. Attendre trop longtemps risque d’aggraver la situation.

    Il est conseillé d’exposer clairement la nature et la durée estimée de la difficulté financière, tout en fournissant les justificatifs nécessaires : attestations de chômage, certificats médicaux, relevés de revenus, lettres explicatives, etc. L’objectif est d’établir une confiance mutuelle avec l’établissement, qui jugera alors des solutions les plus adaptées.

    La banque proposera alors différents scénarios : report total, partiel, modulation des mensualités ou rééchelonnement. Chaque solution entraîne des conséquences qu’il convient d’analyser avec soin, notamment en matière de coût final du prêt et de durée d’engagement. Une négociation est souvent possible pour faire valoir ses besoins précis.

    Voici une liste récapitulative des étapes à suivre :

    1. Contact immédiat avec le conseiller bancaire à la découverte des difficultés
    2. Transmission d’une demande écrite mentionnant clairement les motifs
    3. Fourniture des pièces justificatives adaptées
    4. Étude du dossier par la banque et proposition de modalités
    5. Acceptation ou discussion des conditions de suspension
    6. Mise en place formelle de l’accord

    Le succès de la demande acceptée banque dépend d’une communication transparente et d’une bonne préparation en amont. Les banques préfèrent souvent une solution amiable qui évite le contentieux.

    Quelles sont les principales situations légitimes pour demander la suspension d’un crédit immobilier ?

    Les cinq situations clés incluent la perte d’emploi, une incapacité de travail prolongée, une catastrophe naturelle, une procédure de surendettement acceptée, ainsi que la présence d’une clause contractuelle de modulation ou de report dans le prêt.

    Quel est le rôle de l’assurance emprunteur dans la suspension du crédit ?

    L’assurance emprunteur peut prendre en charge tout ou partie des mensualités en cas d’arrêt travail ou d’incapacité, facilitant ainsi l’obtention d’un report de la part de la banque.

    La suspension du crédit augmente-t-elle le coût total du prêt ?

    Oui, généralement la suspension conduit à un allongement de la durée du remboursement, ce qui peut augmenter le coût global du crédit, surtout en cas de report total des mensualités.

    Comment préparer une demande de suspension auprès de la banque ?

    Il faut contacter rapidement son conseiller bancaire, expliquer la situation en détail, fournir tous les justificatifs pertinents et envoyer une demande écrite formelle.

    Peut-on refuser une demande de suspension si une clause est prévue dans le contrat ?

    Lorsque le contrat prévoit une clause de modulation ou de report d’échéances avec conditions respectées, la banque a peu de marge pour refuser la suspension.

  • Maladie à corps de Lewy : ce qu’il faut comprendre face au combat de Nathalie Baye

    La disparition de Nathalie Baye, figure emblématique du cinéma français, a remis sous les projecteurs une maladie neurodégénérative encore peu connue du grand public : la maladie à corps de Lewy. Cette pathologie, mêlant des symptômes d’Alzheimer et de Parkinson, affecte près de 200 000 Français et provoque une détérioration progressive des fonctions cérébrales. Derrière les hommages rendus à l’actrice primée, c’est toute l’importance de mieux comprendre cette maladie complexe et ses conséquences sur la vie des patients et de leurs proches qui se fait jour. Le combat silencieux de Nathalie Baye, s’étant progressivement retirée de la vie publique depuis l’été 2025, éclaire les enjeux médicaux, sociaux et humains liés à cette affection.

    Cette maladie neurodégénérative se caractérise par une altération multifactorielle des capacités cognitives, motrices et comportementales, rendant son diagnostic compliqué. L’équilibre entre des symptômes proches de la maladie de Parkinson et ceux typiques d’Alzheimer complique aussi la prise en charge et la gestion des soins. Alors que la recherche progresse lentement, aucun traitement curatif n’existe à ce jour pour freiner efficacement la progression. L’expérience vécue par Nathalie Baye offre une occasion d’explorer en détail cette maladie, ses manifestations, ainsi que les enjeux thérapeutiques et éthiques qu’elle soulève.

    Maladie à corps de Lewy : un diagnostic complexe mêlant symptômes d’Alzheimer et de Parkinson

    La maladie à corps de Lewy (MCL) est la deuxième cause de démence neurodégénérative en France après la maladie d’Alzheimer. Elle résulte de l’accumulation anormale de protéines spécifiques, appelées corps de Lewy, au sein des cellules nerveuses cérébrales. Cette accumulation perturbe le fonctionnement neuronal et entraîne progressivement une dégradation cognitive, motrice et comportementale.

    Ce qui complique considérablement le diagnostic de la MCL, c’est la combinaison des symptômes empruntés à deux pathologies neurodégénératives majeures : Alzheimer et Parkinson. Du côté Alzheimer, les patients souffrent de troubles de la mémoire, notamment des pertes progressives, ainsi que de difficultés de raisonnement et de confusion. En parallèle, du côté Parkinson, des signes moteurs tels que raideurs musculaires, tremblements et troubles de l’équilibre apparaissent. Cette dualité symptomatique pose un défi médical majeur, rendant difficile la distinction entre ces maladies lorsqu’elles ne sont pas encore pleinement développées.

    La maladie à corps de Lewy possède aussi des caractéristiques spécifiques qui la distinguent. Parmi elles, les hallucinations visuelles très détaillées et fréquentes, ainsi que des fluctuations marquées de l’attention et de l’état de conscience, où le patient peut passer d’une lucidité complète à une confusion sévère en quelques heures ou minutes. Des troubles du sommeil profonds et persistants, souvent sous-estimés, constituent également un signe précurseur important.

    Cette complexité symptomatique entraîne une errance diagnostique fréquente. Beaucoup de patients reçoivent un diagnostic erroné d’Alzheimer ou de Parkinson avant que la MCL ne soit précisément identifiée, parfois après plusieurs années, comme cela a pu être le cas pour Nathalie Baye. Cette situation retarde l’instauration de soins adaptés et alourdit le parcours des malades et de leurs familles.

    Les médecins et chercheurs français sont activement engagés dans l’amélioration des outils diagnostiques, notamment par le biais de biomarqueurs et d’imageries cérébrales avancées, afin de détecter au plus tôt cette maladie insidieuse. Cependant, en 2026, aucun traitement n’a encore démontré la capacité à ralentir significativement sa progression.

    • Symptômes Alzheimer associés : troubles de la mémoire, confusion, difficultés de raisonnement.
    • Symptômes Parkinson associés : raideurs musculaires, tremblements, troubles de l’équilibre.
    • Signes spécifiques : hallucinations visuelles, fluctuations de la lucidité, troubles du sommeil sévères.
    découvrez l'essentiel à savoir sur la maladie à corps de lewy, illustré par le combat de nathalie baye, pour mieux comprendre cette maladie neurodégénérative complexe.

    Les symptômes clés de la maladie à corps de Lewy et leur impact sur la qualité de vie

    Alors que les signes de démence progressent dans le temps, les symptômes de la maladie à corps de Lewy affectent multiplement la qualité de vie des patients. Ces manifestations vont bien au-delà des simples troubles moteurs ou mnésiques et s’étendent au domaine comportemental, psychiatrique et psychique.

    Hallucinations visuelles : Ces épisodes représentent un facteur déstabilisant majeur. Les malades voient souvent des images détaillées et persistantes qui n’existent pas, ce qui peut générer peur, anxiété, voire paranoïa. Bien que fréquentes dans la MCL, ces hallucinations ne sont généralement pas accompagnées d’autres troubles psychotiques comme dans la schizophrénie, ce qui révèle la spécificité de cette démence.

    Fluctuations attentionnelles : Contrairement à d’autres démences, la MCL se caractérise par des changements rapides dans le niveau de vigilance. Le patient peut être totalement alerte un moment, puis soudainement confus ou désorienté l’instant d’après. Cette inconstance rend la gestion quotidienne difficile pour le malade et son entourage.

    Troubles moteurs : Les symptômes extrapyramidaux, comme les tremblements, la rigidité et la lenteur des mouvements, sont courants et similaires à ceux de la maladie de Parkinson. Ces troubles augmentent le risque de chutes et limitent l’indépendance fonctionnelle.

    Problèmes de sommeil : Le syndrome de comportement en sommeil paradoxal (CSPD) est souvent un symptôme précoce et persistant. Il se manifeste par des rêves très vivaces pendant lesquels le patient peut gesticuler ou hurler, menaçant sa sécurité physique.

    Au-delà de ces symptômes majeurs, des troubles cognitifs variés s’installent : perte d’initiative, difficultés d’organisation et troubles du langage. Ces atteintes se traduisent par une baisse significative de la qualité de vie qui s’étend aux proches aidants, confrontés à la charge psychologique et physique de la prise en charge.

    Une appréciation précise des symptômes et une évaluation régulière sont cruciales pour adapter les interventions thérapeutiques, limiter les complications et améliorer le confort des malades. Par exemple, la mise en place d’un environnement sécurisé, la gestion rigoureuse des médicaments et le soutien psychologique sont essentiels dans un parcours souvent long et éprouvant.

    Symptôme Impact principal Conséquence sur la vie quotidienne
    Hallucinations visuelles Anxiété, troubles du comportement Incompréhension, peur, isolement
    Fluctuations attentionnelles Difficulté à suivre une conversation ou une tâche Inconstance, dépendance accrue
    Troubles moteurs Réduction de mobilité Risque accru de chutes, perte d’autonomie
    Problèmes de sommeil Fatigue chronique Détérioration générale de la santé

    Les enjeux du traitement et de la prise en charge de la maladie à corps de Lewy en 2026

    Malgré les avancées scientifiques récentes, la prise en charge de la maladie à corps de Lewy reste un défi majeur, à la fois médical et social. Aucun traitement curatif n’est aujourd’hui disponible, ce qui place les soins palliatifs, la gestion des symptômes et le soutien à l’entourage au cœur des interventions.

    Les professionnels de santé visent principalement à maintenir la meilleure qualité de vie possible en réduisant l’impact des symptômes invalidants. Les traitements médicamenteux s’inspirent souvent des protocoles appliqués pour Parkinson et Alzheimer, mais nécessitent une adaptation minutieuse pour éviter les effets secondaires aggravant la symptomatologie. Par exemple, les neuroleptiques sont généralement déconseillés en raison du risque important d’aggravation des symptômes moteurs.

    La recherche française s’engage activement dans le développement de thérapies innovantes ciblant les mécanismes neurodégénératifs, avec des essais cliniques portant sur des molécules modifiant l’accumulation des corps de Lewy ou protégeant les neurones. Ces avancées éveillent un espoir réel quant à l’amélioration future du pronostic.

    Outre le traitement, la prise en charge globale inclut :

    • La coordination pluridisciplinaire : neurologues, gériatres, psychologues, kinésithérapeutes, ergothérapeutes et aides-soignants travaillent ensemble pour personnaliser les soins.
    • Le soutien psychologique et social : pour le malade et ses proches afin de prévenir l’épuisement et favoriser le maintien des liens sociaux.
    • Les adaptations à domicile : sécuriser le logement pour limiter les risques de chute et installer du matériel d’aide à la mobilité.
    • Espace et accueil spécialisés : favoriser l’intégration dans des structures adaptées lorsque la progression ne permet plus l’assistance à domicile.

    La sensibilisation du grand public et des professionnels est également une priorité pour éviter l’errance diagnostique et renforcer l’accompagnement des malades. La maladie à corps de Lewy, bien qu’encore méconnue, mobilise désormais de plus en plus la communauté médicale et associative en France.

    L’impact de la maladie à corps de Lewy dans la vie privée : le combat de Nathalie Baye face à la neurodégénérescence

    La trajectoire de vie de Nathalie Baye, marquée par un immense succès cinématographique et une vie personnelle intense, reflète les défis humanitaires associés à la maladie à corps de Lewy. Sa détérioration rapide depuis l’été 2025, mettant fin à son parcours artistique d’une cinquantaine d’années, illustre la progression implacable de cette pathologie.

    Pour une actrice de renom, soumise à une pression médiatique forte, le retrait brutal de la scène publique a aussi été une source de douleur et d’isolement. L’ampleur de sa maladie, symptomatique d’une démence combinant troubles moteurs et cognitifs, a nécessité une prise en charge adaptée loin des projecteurs, ainsi qu’un soutien de sa famille et de ses proches.

    La médiatisation de son combat a attiré l’attention sur une maladie trop souvent ignorée, suscitant une vague d’hommages et un appel à une meilleure reconnaissance médicale. Le cas de Nathalie Baye rappelle aussi les difficultés rencontrées par les malades pour maintenir une qualité de vie décente malgré la neurodégénérescence.

    Le combat contre la maladie à corps de Lewy rejoint des enjeux éthiques majeurs, notamment sur la question de la fin de vie. Nathalie Baye avait publiquement exprimé son soutien à la légalisation de l’aide à mourir, témoignant d’une conscience lucide sur les implications de son état. Sa voix, parmi celles d’autres personnalités affectées, invite à un débat crucial sur le respect de la dignité humaine et l’accompagnement des patients dans leurs derniers moments.

    Cette période douloureuse a également mis en lumière la nécessité d’un accompagnement renforcé pour les aidants et familles, souvent laissés en marge du système de soins. La charge physique et psychique associée à la prise en charge des malades à corps de Lewy est colossale, soulignant l’urgence d’un soutien institutionnel plus structuré.

    Les leçons à retenir du parcours de Nathalie Baye

    Le témoignage indirect issu du combat de Nathalie Baye face à la maladie à corps de Lewy offre plusieurs enseignements :

    1. La mise en lumière d’une maladie encore trop méconnue du grand public, nécessitant une meilleure information.
    2. La nécessité de renforcer les moyens de diagnostic précoce pour éviter la confusion avec Alzheimer ou Parkinson.
    3. L’importance d’un accompagnement humain et multidisciplinaire pour améliorer la qualité de vie des patients.
    4. Le rôle crucial des familles et aidants dans le parcours de soin.
    5. Un appel au débat sociétal sur la fin de vie et le respect de la dignité des malades.

    Les avancées récentes et perspectives futures dans la recherche sur la maladie à corps de Lewy

    En 2026, la recherche sur la maladie à corps de Lewy bénéficie d’efforts coordonnés, tant en France qu’à l’international. Plus d’une centaine d’équipes de chercheurs s’investissent pour mieux comprendre les mécanismes biologiques à l’origine de la neurodégénérescence et pour développer des solutions thérapeutiques innovantes.

    Les domaines clés d’avancées concernent l’identification de biomarqueurs spécifiques qui pourraient permettre un diagnostic plus rapide et précis, la recherche sur les interactions entre les corps de Lewy et d’autres protéines neurotoxiques, et le développement de molécules capables de ralentir la dégénérescence neuronale. Des essais cliniques portant sur des traitements ciblés, par immunothérapie ou agents modifiant la protéine alpha-synucléine, sont en phase avancée.

    La meilleure compréhension des symptômes spécifiques, comme les fluctuations cognitives ou les troubles du sommeil, ouvre aussi la voie à des traitements symptomatiques plus efficaces, destinés à améliorer la qualité de vie au quotidien. Par ailleurs, l’implication des patients dans la recherche participative et la montée en puissance des outils numériques favorisent une meilleure adaptation des soins aux besoins individuels.

    Les associations de malades et la communauté médicale militent pour une reconnaissance accrue de cette maladie dans les politiques de santé publique, afin d’assurer une meilleure prise en charge et un financement renforcé de la recherche.

    Axes de recherche Objectifs État actuel en 2026
    Biomarqueurs diagnostiques Améliorer le dépistage précoce Essais prometteurs, validation en cours
    Thérapies ciblées Freiner la progression neuronale Essais cliniques avancés
    Traitements symptomatiques Optimiser la qualité de vie Protocoles en expérimentation

    Qu’est-ce que la maladie à corps de Lewy ?

    C’est une maladie neurodégénérative caractérisée par une accumulation anormale de protéines appelées corps de Lewy dans les cellules nerveuses du cerveau. Elle entraîne une détérioration progressive des fonctions cognitives et motrices.

    Quels sont les symptômes principaux de la maladie à corps de Lewy ?

    Les symptômes comprennent des troubles de la mémoire, des hallucinations visuelles, des fluctuations marquées de l’attention, des troubles moteurs similaires à ceux de Parkinson, et des troubles du sommeil.

    Pourquoi le diagnostic de la maladie à corps de Lewy est-il difficile ?

    Les symptômes mêlent des éléments d’Alzheimer et de Parkinson ce qui complique la reconnaissance précoce. Les fluctuations cognitives et les hallucinations spécifiques ne sont pas toujours immédiatement identifiées.

    Existe-t-il un traitement pour la maladie à corps de Lewy ?

    À ce jour, aucun traitement curatif n’existe, mais les soins symptomatiques et la prise en charge pluridisciplinaire peuvent améliorer la qualité de vie.

    Comment améliorer la qualité de vie des patients atteints de la maladie à corps de Lewy ?

    Une approche globale comprenant un suivi médical personnalisé, un environnement sécurisé, un soutien psychologique et l’aide des proches est essentielle pour atténuer les effets de la maladie.