Blog

  • Censure de Barnier : 8 thèmes clés qui divisent le RN avant de franchir le pas

    La censure du gouvernement Michel Barnier interroge profondément le paysage politique français en ce début 2026. Alors que le Nouveau Front Populaire a déjà acté son intention de soutenir une motion visant à renverser l’exécutif à l’occasion du projet de loi de financement de la Sécurité sociale, le Rassemblement National peine à se positionner avec une véritable unité. Cette hésitation révèle une fracture au sein même de la formation dirigée par Marine Le Pen, qui fixe plusieurs « lignes rouges » déterminantes. La controverse autour de cette censure potentielle ne traduit pas seulement un désaccord tactique, mais une discussion intense sur des enjeux politiques, économiques et sociaux majeurs qui touchent aux fondements même des politiques publiques et à l’idéologie du parti.

    Ce débat interne met en lumière huit thèmes clés qui cristallisent les tensions et freinent le RN dans son choix final. Ces sujets, allant du déremboursement des médicaments à la politique migratoire, en passant par la fiscalité, l’aide médicale d’État ou encore les dépenses publiques, structurent la controverse et conditionnent la possibilité pour le Rassemblement National de franchir le pas de la censure. Michel Barnier, quant à lui, tente de manœuvrer en affichant quelques concessions, sans totalement abandonner ses positions, notamment sur la taxation énergétique et les retraites. Cette situation exceptionnelle en politique française illustre aussi l’entre-deux délicat d’un gouvernement fragilisé et d’une opposition fragmentée.

    La controverse autour du déremboursement des médicaments : un enjeu économique et social crucial

    Le premier élément de controverse majeur concerne la décision gouvernementale de réduire de 5% les taux de remboursement des médicaments par l’Assurance-maladie à partir de janvier 2026, à l’exception des traitements à 100%. Annoncée par la ministre de la Santé Geneviève Darrieussecq lors de l’examen du projet de loi de financement de la Sécurité sociale, cette mesure provoque une alerte immédiate au sein du Rassemblement National.

    Pour le RN, réduire le remboursement constitue une attaque directe contre le pouvoir d’achat des Français, surtout dans un contexte économique où la hausse des prix impose déjà de sévères contraintes aux ménages. Marine Le Pen a clairement indiqué que cette position représentait une ligne rouge, conditionnant leur soutien à la censure du gouvernement. La pression politique exercée a conduit Barnier à un recul partiel : le gouvernement a finalement annoncé qu’il n’y aurait pas de déremboursement en 2025, cherchant à désamorcer la crise à la veille de l’examen parlementaire.

    Cette oscillation illustre une réalité politique complexe : concilier soutenabilité financière de la Sécurité sociale et maintien de la protection sociale pour la population. Le débat ne se limite pas à une question de chiffres mais concerne aussi la perception publique de l’État providence et la responsabilité d’un gouvernement face à une maladie chronique du système de santé. La défiance exprimée par le RN traduit son souci d’apparaître défenseur des droits sociaux, un positionnement stratégique dans le contexte politique actuel.

    Un exemple concret vient appuyer cette controverse : dans une ville moyenne du sud-ouest, un pharmacien local a rapporté une chute notable des achats de certains traitements coûteux après l’annonce du déremboursement. Cette situation témoigne des effets directs sur les populations les plus vulnérables qui pourraient renoncer à des soins essentiels, renforçant ainsi la crispation autour du sujet.

    Au-delà des chiffres, ce thème du déremboursement révèle comment des décisions techniques en matière de santé peuvent devenir un véritable marqueur politique, suscitant débats internes et divisions même au sein des partis opposants.
    découvrez les 8 thèmes clés qui divisent le rassemblement national autour de la censure de barnier, à l'aube d'une étape cruciale pour le parti.

    La taxation de l’électricité et ses impacts : dilemme économique au cœur de la division du RN

    La perspective d’une hausse de la taxe sur la consommation d’électricité constitue un autre thème au cœur des désaccords internes au Rassemblement National. Le gouvernement avait initialement proposé d’accroître cette taxe afin de générer trois milliards d’euros, malgré la promesse d’une baisse compensatoire des tarifs de l’énergie. Pourtant, cette réforme a suscité une forte opposition à la fois au Parlement et dans l’opinion publique.

    Michel Barnier a annoncé publiquement ne pas vouloir augmenter les taxes sur l’électricité, dans une tentative d’apaisement destinée à neutraliser la contestation. Toutefois, une analyse plus approfondie révèle que le gouvernement envisage malgré tout une augmentation de la taxe, qui passerait de 21 à près de 30 euros par mégawattheure, alignant ainsi la fiscalité sur les niveaux antérieurs à la crise énergétique de 2021-2022. Cette position ambiguë souligne la difficulté à concilier les objectifs budgétaires et une pression politique intensifiée.

    Le RN considère cette hausse comme une ligne rouge majeure, pointant du doigt l’impact direct sur le coût de la vie et le pouvoir d’achat des ménages. Marine Le Pen demande des précisions dans les financements, notamment sur des pistes alternatives comme une augmentation de la taxe sur le gaz, qui provoquent des tensions supplémentaires.

    Impact sur les ménages et entreprises

    La taxation énergétique joue un rôle essentiel dans le quotidien des consommateurs et des professionnels, en particulier les petites entreprises et artisans pour lesquels la structure des coûts de production est souvent critique. La montée envisagée de cette taxe crée une incertitude économique forte, qui peut freiner l’investissement et réduire la compétitivité. Cette réalité économique explique la sensibilité exacerbée à ce sujet et les divisions autour du choix politique à faire.

    Par exemple, une TPE spécialisée dans la fabrication artisanale située dans le nord-est de la France a révélé que l’augmentation de la taxe aurait conduit à une hausse de 8% de sa facture énergétique annuelle, affectant directement ses marges et la possibilité de recruter localement. Ce témoignage illustre concrètement l’une des facettes peu visibles du débat.

    Un tableau synthétique des enjeux fiscaux sur l’électricité

    Aspect Position gouvernementale Position Rassemblement National Impact attendu
    Hausse de la taxe De 21 à 30 euros/MWh Contre toute hausse Augmentation des coûts pour ménages et entreprises
    Compensation par baisse tarifaire Oui, baisse de 14% Doute sur efficacité et équité Réduction partielle du coût énergétique
    Alternative : taxe sur le gaz En étude Opposition forte Risques d’impact social accru

    L’équilibre délicat de la politique énergétique met en lumière la complexité à laquelle fait face Barnier, entre nécessité budgétaire et opposition frontale portée par le RN dans la politique française.

    L’indexation des retraites sur l’inflation : un compromis contesté au centre des débats

    L’indexation des retraites est un autre sujet brûlant qui cristallise tension et division autour de la censure de Barnier. Initialement prévue pour une mise en œuvre uniquement au second semestre 2026, la revalorisation des pensions s’effectuera finalement en deux temps : la moitié dès le 1er janvier et l’autre moitié au 1er juillet, uniquement pour les pensions sous le SMIC.

    Ce compromis, bien qu’annoncé comme une avancée par certains représentants politiques comme Laurent Wauquiez, est perçu comme inadmissible par Marine Le Pen et son parti. Le RN critique vivement ce qu’il qualifie de « numéro d’illusionniste », dénonçant une communication politique qui masquerait une insuffisance réelle dans l’amélioration du pouvoir d’achat des retraités.

    Du côté du gouvernement, Michel Barnier montre peu d’appétence à aller au-delà de cette mesure, arguant de la nécessité de trouver un équilibre entre soutien aux retraités et contraintes budgétaires. Cette posture marque un point de rupture potentiel pour le Rassemblement National, qui juge cette politique insuffisante et incompatible avec ses promesses électorales.

    Le débat dépasse les chiffres pour toucher au symbolisme des retraites en politique française : il s’agit d’un enjeu de justice sociale fondamental, particulièrement sensible dans une société où la population vieillit et où la question du financement des pensions divise les opinions.

    Les économies sur l’aide médicale d’État et l’immigration : point de friction majeur au sein du RN

    La politique migratoire et l’aide médicale d’État (AME) constituent des dossiers extrêmement sensibles qui alimentent la division au sein du Rassemblement National, à l’heure de décider de la motion de censure. Marine Le Pen réclame un tour de vis clair sur ces sujets, estimant que les sommes engagées sont trop élevées et demandant des mesures d’économie substantielles.

    Au départ, 1,3 milliard d’euros étaient prévus pour l’AME en 2026, mais ce budget a déjà subi une réduction de 200 millions en commission au Sénat. Michel Barnier ne propose pas d’éliminer cette aide qui garantit l’accès aux soins pour les sans-papiers, mais annonce une révision du panier de soins pris en charge, visant à limiter certains avantages pour éviter abus et détournements, mesure déjà évoquée dans plusieurs rapports d’experts.

    Cette approche marque une concession modérée vers le RN, mais provoque une tension notable à gauche et au sein même du gouvernement, notamment de la ministre de la Santé, Geneviève Darrieussecq, opposée à toute réduction de l’AME.

    Sur la question migratoire, Jordan Bardella et les membres du RN demandent des actions plus fermes, notamment une lutte renforcée contre les passeurs et une politique pénale plus stricte. Le ministre de l’Intérieur Bruno Retailleau, en déplacement sur le littoral nordiste, prépare des mesures dans ce sens, témoignant d’une prise en compte partielle des revendications du RN, mais insuffisante pour dissiper les divisions au sein du parti.

    Ce recours à la politique migratoire comme levier pour la censure illustre combien le débat dépasse la critique économique et fiscale, touchant au cœur des idéologies qui divisent le Rassemblement National.

    Les économies sur le fonctionnement de l’État et la justice fiscale : leviers de controverse

    Enfin, Marine Le Pen met en avant d’autres demandes structurantes pour une éventuelle censure, notamment la réduction drastique des frais de fonctionnement de l’État et une politique de justice fiscale plus engagée. Elle cible particulièrement ce qu’elle qualifie d’excès dans les dépenses publiques, appelant à diminuer les coûts des ministères et des agences gouvernementales, ce que Michel Barnier a déjà entériné en évoquant 4 milliards d’économies à réaliser sur ces postes.

    Le RN réclame aussi une réforme fiscale, avec par exemple une taxation accrue sur les rachats d’actions et les transactions financières, propositions destinées à financer d’autres mesures et à alléger la pression sur les ménages vis-à-vis des taxes énergétiques. Ce point, sensible et complexe, illustre les aspirations d’une droite radicale à la fois sociale et nationaliste.

    Un autre élément souligné par des députés RN, comme Sébastien Chenu, concerne des questions variées telles que la contribution française à l’Union européenne, les malus automobiles et l’augmentation des frais de notaire. Ces revendications traduisent à la fois une ligne politique volontariste et une approche ciblée sur les impacts concrets du budget sur les citoyens.

    Notons une victoire partielle du RN : la proposition controversée des sept heures travaillées gratuitement par des sénateurs de droite a été abandonnée, soulignant aussi les limites et arbitrages dans les négociations politiques actuelles.

    Liste des demandes majeures du RN dans la perspective de la censure

    • Maintien du remboursement intégral des médicaments
    • Rejet de toute augmentation de la taxe sur l’électricité
    • Indexation complète des retraites sur l’inflation dès le 1er janvier
    • Réduction substantielle du budget de l’Aide médicale d’État
    • Renforcement des contrôles et lutte contre l’immigration clandestine
    • Économies significatives sur le fonctionnement des ministères et agences
    • Mise en place d’une plus grande justice fiscale via nouvelles taxes ciblées
    • Suspension de toute nouvelle augmentation ou création d’impôts

    Qu’est-ce que la motion de censure contre le gouvernement Barnier ?

    La motion de censure est un mécanisme parlementaire permettant aux députés de renverser le gouvernement si une majorité absolue vote en sa faveur. Dans le contexte actuel, elle est mobilisée en réaction à l’utilisation de l’article 49.3 et au projet de budget de la Sécurité sociale.

    Pourquoi le Rassemblement National hesite-t-il à soutenir la censure ?

    Le RN est divisé car certains de ses thèmes clés, notamment sur le déremboursement des médicaments et la politique migratoire, soulèvent des controverses internes. Marine Le Pen cherche à obtenir des concessions du gouvernement avant de franchir le pas.

    Quelles sont les conséquences possibles d’une censure ?

    Si le RN et ses alliés votent la censure, le gouvernement Barnier serait renversé, entraînant une crise politique majeure. Un nouveau gouvernement devrait être formé, et cela pourrait retarder l’adoption du budget 2025.

    Quels compromis Barnier a-t-il déjà proposés pour apaiser le RN ?

    Barnier a renoncé à la hausse des taxes sur l’électricité pour permettre une baisse des prix, et a annoncé l’absence de déremboursement des médicaments en 2025. Ces gestes visent à empêcher une division trop nette de l’opposition.

    En quoi la politique migratoire est-elle un facteur de division ?

    Le RN exige un durcissement net contre l’immigration clandestine et des économies sur l’Aide médicale d’État, ce que le gouvernement ne soutient que partiellement. Cela crée un clivage important dans le débat interne au Rassemblement National.
  • PEL arrivé à échéance : prenez les devants dès maintenant !

    À l’approche de l’échéance de votre Plan Épargne Logement (PEL), la vigilance s’impose pour optimiser votre placement et préparer votre avenir financier. Avec des taux d’intérêt historiquement fluctuants, l’arrivée à maturité de ce produit d’épargne soulève des questions cruciales sur la gestion de votre capital. Que se passe-t-il concrètement lorsque le PEL arrive à son terme en 2026 ? Comment anticiper cette date pour transformer l’épargne accumulée en un levier concret pour votre projet financier ? Les banques, désormais plus que jamais, proposent diverses options pour la liquidation ou la transformation de votre PEL, rendant indispensable une bonne compréhension des enjeux pour éviter toute décision précipitée. Ce dossier détaille les mécanismes essentiels liés à l’échéance du PEL, les alternatives d’investissement possibles et les stratégies à adopter pour tirer pleinement parti de cette échéance, afin d’assurer une transition fluide vers la prochaine étape de votre parcours financier.

    Comprendre les implications d’un PEL arrivé à échéance : mécanismes et enjeux financiers

    Le Plan Épargne Logement, conçu comme un placement sécurisé et avantageux depuis plusieurs décennies, fonctionne selon une durée réglementée, généralement de 4 ans minimum et pouvant aller jusqu’à 10 ans, période à l’issue de laquelle il arrive à échéance. Une fois ce terme atteint, le détenteur entre dans une phase critique où plusieurs options s’offrent à lui, chacune impactant différemment sa situation financière à court et moyen terme.

    Le principal enjeu à l’échéance du PEL réside dans le mode de liquidation ou la reconduction du plan, avec des conséquences directes sur les taux d’intérêt appliqués ainsi que sur les droits à prêt et les primes d’État éventuelles. En 2026, les taux ont connu une remontée progressive après une décennie de taux bas, ce qui rend la question du renouvellement ou de la transformation du produit plus complexe qu’auparavant.

    Il est essentiel de noter que passé une certaine date fixée par la banque (souvent 10 ans), le PEL ne génère plus d’intérêts, et ne donne plus droit au prêt associé, ce qui peut engendrer une perte de rendement si aucune action n’est engagée. Par ailleurs, la banque procède généralement à la conversion automatique du PEL en un compte épargne classique, à taux souvent moins favorable, ce qui justifie une anticipation pour éviter de voir fondre votre capital par un rendement décroissant.

    Exemple concret : Mme Durand, titulaire d’un PEL ouvert en 2016, constate en 2026 l’échéance de son plan. Plutôt que de laisser son argent sur un compte épargne à faible taux, elle décide de s’entretenir avec sa banque pour envisager un réinvestissement dans un produit à taux plus compétitif, sécurisant ainsi son épargne tout en préparant un futur projet immobilier. Ce type de démarche proactive illustre l’importance d’un suivi rigoureux dès les premiers mois précédant la date d’échéance.

    Enfin, la fiscalité change aussi avec l’échéance. Jusqu’à 12 ans, les intérêts sont exonérés d’impôt sur le revenu, mais soumis aux prélèvements sociaux, ce qui incite à bien planifier la liquidation en fonction des profils fiscaux et patrimoniaux des épargnants.

    découvrez comment gérer efficacement votre pel arrivé à échéance et prenez les meilleures décisions financières dès maintenant pour optimiser vos gains.

    Anticiper la gestion de votre épargne après la clôture du PEL : stratégies d’investissement recommandées

    Une fois que le PEL arrive à expiration, l’épargnant est confronté à un choix stratégique important concernant le recyclage de son capital. La liquidation du PEL ne constitue que la première étape avant de déterminer la destination la plus judicieuse pour son épargne.

    Détenir un capital disponible sans plan d’utilisation expose à un risque de dépréciation liée à l’inflation et à la baisse des taux d’intérêt sur les comptes classiques. Dans ce contexte, plusieurs options permettent de dynamiser son épargne :

    • Réinvestir dans un nouveau PEL ou un Compte Épargne Logement (CEL) : certaines banques offrent la possibilité d’ouvrir un nouveau plan avec des conditions adaptées à l’environnement actuel, même si les taux sont généralement moins favorables qu’auparavant.
    • Orientez votre capital vers des livrets d’épargne réglementés tels que le Livret A ou le LDDS. Bien qu’ils offrent une liquidité immédiate, leurs taux restent souvent inférieurs à ceux des placements plus risqués.
    • Investissement en assurance-vie : ce placement reste une option prisée pour sa flexibilité, sa fiscalité avantageuse et sa diversité d’unités de compte permettant de jouer sur le profil de risque.
    • Placement en actions ou fonds communs de placement : pour les profils plus agressifs, la bourse propose un potentiel de rendement plus élevé, mais aussi un risque accru. Cette voie nécessite souvent un accompagnement professionnel.
    • Prêts immobiliers ou investissements directs dans l’immobilier : utiliser l’apport provenant du PEL pour financer un projet immobilier reste une des options phares, en particulier dans un contexte où les taux d’emprunt restent attractifs.

    Les experts financiers recommandent souvent une diversification de ces stratégies en fonction de l’objectif de l’épargnant, qu’il s’agisse de sécurité, de croissance du capital ou de projet précis. Mme Lefèvre, après la liquidation de son PEL, a ainsi choisi de diviser son capital entre un contrat d’assurance-vie et un apport pour un achat immobilier, permettant à la fois de conserver une certaine liquidité et de tirer avantage des conditions actuelles du marché immobilier.

    Pour vous aider à visualiser ces options, voici un tableau comparatif des principaux placements envisageables après échéance de votre PEL :

    Type de placement Avantages Inconvénients Taux d’intérêt estimé (2026) Liquidité
    Compte Épargne Logement (CEL) Sécurité, droits à prêt potentiels Taux généralement faibles 0,75 % Élevée
    Livret A / LDDS Liquidité immédiate, exonération d’impôt Taux bas quand inflation élevée 1,5 % Élevée
    Assurance-vie Fiscalité avantageuse, diversité d’investissement Frais parfois élevés Variable, 2 à 4 % Moyenne
    Actions / Fonds Haut rendement potentiel Risque de perte en capital Variable selon marché Faible à modérée
    Immobilier direct Apport direct au projet, valeur tangible Moins liquide, frais et fiscalité N/A (remboursement prêt) Faible

    Évaluer avec soin ces différentes alternatives permet d’optimiser l’utilisation de votre épargne accumulée via le PEL et de sécuriser les bases financières de votre projet à venir.

    Les conséquences fiscales et sociales à maîtriser lorsque votre PEL arrive à échéance

    Le passage à l’échéance définitive de votre Plan Épargne Logement entraîne des modifications notables en matière de fiscalité et de prélèvements sociaux, lesquelles doivent être anticipées pour éviter les désagréments et maximiser le rendement net de l’épargne.

    La fiscalité varie significativement selon la date d’ouverture du PEL et sa durée effective. En 2026, pour les PEL ouverts depuis plus de 12 ans, les intérêts sont soumis à l’impôt sur le revenu en plus des prélèvements sociaux. Cela signifie qu’une mauvaise anticipation peut réduire l’intérêt fiscal que l’épargnant espérait au départ.

    Depuis la réforme fiscale de 2023, le prélèvement forfaitaire unique (PFU) de 30 % s’applique généralement aux intérêts des placements financiers, incluant les PEL clôturés. Toutefois, l’exonération partielle peut encore s’appliquer si la clôture intervient avant 12 ans.

    De plus, les primes d’État, versées en début de prêt immobilier lié au PEL, perdent leurs effets après la durée maximale du plan, ce qui requiert un bilan financier précis au moment de l’échéance. Il est essentiel de noter également que toute prolongation ou transformation du PEL peut entraîner un nouveau calcul des prélèvements sociaux.

    Pour illustrer, M. Bertrand, propriétaire d’un PEL de 13 ans, a dû s’acquitter d’un impôt sur le revenu conséquent sur ses intérêts lors de la clôture de son plan en 2026, impactant son rendement net. Une analyse fiscale préalable l’aurait informé de cette réalité, lui permettant d’en limiter les effets via une gestion anticipée.

    Voici une liste des points clés à vérifier concernant la fiscalité à la clôture d’un PEL :

    • Date d’ouverture et durée du PEL
    • Montant total des intérêts accumulés
    • Application du prélèvement forfaitaire unique ou imposition au barème
    • Présence ou non d’une prime d’État
    • Conséquence fiscale d’une éventuelle reconduction ou transformation du PEL

    En conclusion, s’informer précisément sur ces paramètres permet d’évaluer la charge fiscale réelle et d’adapter au mieux sa stratégie de placement post-PEL.

    Comment anticiper et préparer efficacement l’échéance de votre PEL pour optimiser votre projet financier

    L’anticipation apparaît comme la clé pour exploiter pleinement le potentiel de votre épargne à l’approche de la date d’échéance de votre PEL. Planifier avec soin la liquidation et le réinvestissement de vos fonds garantit une transition fluide et rentable vers vos objectifs financiers.

    Commencez par dresser un bilan précis de votre PEL six mois avant la date d’échéance : capital accumulé, intérêts nets, droits à prêt encore disponibles, et conditions contractuelles appliquées à votre banque. Cette analyse vous permettra d’éviter de laisser votre épargne stagner sur un compte à faible taux ou d’être surpris par une liquidation automatique.

    Il est également recommandé de prendre contact avec votre conseiller bancaire afin d’évaluer les options personnalisées qui s’offrent à vous, notamment les produits d’épargne ou d’investissement proposés pour remplacer ou compléter le PEL.

    Simultanément, réfléchissez à l’horizon temporel de votre projet financier : souhaitez-vous acquérir un bien immobilier, préparer votre retraite ou diversifier vos placements ? Ces choix influenceront la nature du placement post-PEL à privilégier.

    Un exemple concret : Jean-Marc, épargnant ayant anticipé l’échéance de son PEL, a décidé de mobiliser son capital en assurance-vie avec un profil équilibré, tout en conservant une partie sur un compte épargne à terme pour garder de la liquidité immédiate en cas de besoin. Sa stratégie a ainsi optimisé ses placements selon ses besoins personnels.

    Voici une liste récapitulative des étapes à suivre pour préparer correctement l’échéance de votre PEL :

    1. Établir le solde total capital + intérêts actuel
    2. Consulter les conditions contractuelles spécifiques de votre PEL
    3. Prendre rendez-vous avec votre banque pour un entretien sur les possibilités
    4. Identifier vos objectifs financiers à court, moyen et long terme
    5. Évaluer les options d’investissement adaptées à votre profil
    6. Planifier la liquidation ou le transfert des fonds

    Cette méthode proactive facilite la prise de décisions éclairées et vous évite les pièges d’une gestion tardive de votre épargne.

    Les banques et l’accompagnement à l’échéance du PEL : que proposer pour sécuriser votre placement ?

    À l’approche de l’échéance de votre Plan Épargne Logement, la relation avec votre banque devient centrale pour la bonne gestion de votre capital. Parmi les institutions financières, une large gamme de services et conseils est désormais mise à disposition pour accompagner le client dans ses choix post-PEL.

    Les banques proposent souvent une phase de contact proactive, par téléphone ou en agence, afin d’informer le détenteur des options possibles : transformation du PEL, transfert vers un compte rémunéré plus compétitif, aide à la souscription d’un nouveau produit ou à la préparation d’un prêt immobilier.

    Des simulateurs en ligne intégrés au site des banques permettent également d’anticiper l’impact des différentes décisions, notamment le calcul des intérêts futurs ou des gains potentiels en réinvestissant dans d’autres placements. Ce service digital s’avère particulièrement utile pour cibler les priorités sans déplacements inutiles.

    Exemple d’une offre bancaire actuelle : la Banque X propose un abonnement gratuit à un service de gestion patrimoniale digitale à compter de la 9ᵉ année du PEL, afin d’aider les clients à préparer l’après-PEL avec un diagnostic personnalisé.

    Outre l’aspect conseil, la sécurisation du placement passe parfois par des produits innovants comme les comptes à terme linkés à des indices immobiliers ou des fonds garantis, permettant de limiter les risques tout en assurant un rendement supérieur à celui d’un simple livret bancaire.

    Voici quelques services bancaires typiques proposés lors de l’arrivée à échéance d’un PEL :

    • Consultations personnalisées en agence
    • Offres de produits d’épargne diversifiés
    • Simulateurs en ligne pour comparer taux et placements
    • Services de gestion patrimoniale digitalisée
    • Accompagnement pour l’octroi de prêts immobiliers utilisant l’épargne accumulée

    En résumé, la banque s’inscrit comme un partenaire incontournable pour sécuriser votre épargne et ajuster votre stratégie d’investissement. Ne pas hésiter à solliciter leur appui peut faire la différence dans la réussite de votre projet financier.

    Que se passe-t-il automatiquement à l’échéance du PEL ?

    À la date d’échéance, le PEL cesse de produire des intérêts et est généralement transformé en compte épargne classique, moins rémunéré. Il est conseillé d’anticiper pour éviter une perte de rendement.

    Puis-je rouvrir un nouveau PEL après échéance ?

    Oui, il est possible d’ouvrir un nouveau PEL, mais les conditions de taux et d’intérêt sont souvent moins avantageuses qu’auparavant, car liées aux taux en vigueur au moment de l’ouverture.

    Quels sont les impacts fiscaux lors de la clôture d’un PEL ?

    Les intérêts sont soumis aux prélèvements sociaux. Après 12 ans, ils deviennent aussi imposables à l’impôt sur le revenu, ce qui peut réduire le rendement net de l’épargne.

    Comment choisir la meilleure option après l’échéance ?

    Il est conseillé de consulter un conseiller bancaire pour analyser votre situation, vos objectifs et votre profil, afin de sélectionner un placement adapté, entre sécurité, liquidité et rendement.

    Le prêt immobilier est-il toujours accessible avec un PEL arrivé à échéance ?

    Non, les droits à prêt expirent avec le PEL au terme de 10 ans, il faut donc avoir anticipé l’utilisation de ce prêt avant la fin du plan ou envisager d’autres solutions de financement.

  • Les comptes détaillés de Lucas, plombier nantais gagnant 2 400 € nets mensuels

    Dans la métropole dynamique de Nantes, Lucas, plombier indépendant de 34 ans, navigue au quotidien avec un revenu net mensuel de 2 400 euros, une somme qui reflète parfaitement la réalité économique de nombreux travailleurs à leur compte en France. Traversant les aléas des chantiers et les variations saisonnières, il doit jongler entre dépenses personnelles et charges professionnelles tout en construisant une sécurité financière encore fragile. Cet article plonge dans le détail du budget de Lucas pour comprendre comment un artisan, ni précaire ni véritablement à l’aise, organise ses finances personnelles pour maintenir un équilibre indispensable sur le long terme.

    Sans filet social tel que l’assurance chômage, et évoluant dans un secteur où les revenus fluctuent fortement selon la saison, Lucas représente une tranche significative des français qui vivent sur le fil : un salaire suffisant pour payer les factures, mais à peine assez pour imposer une visibilité sur l’avenir. Son histoire illustre à la fois les contraintes et les choix imposés par le statut d’auto-entrepreneur dans un métier où le matériel, le véhicule et les assurances sont autant d’indispensables postes de dépense. À travers la présentation de ses comptes détaillés, le lecteur découvre un parcours financier authentique, entre stratégies de survie économique et tentatives d’épargne prudentielle.

    Analyse détaillée du revenu net mensuel de Lucas, plombier à Nantes

    Lucas exerce son métier de plombier sous le régime de la micro-entreprise, une formule qui simplifie sa gestion administrative mais impose un taux de charges sociales et fiscales conséquent, avoisinant 45 %. Son chiffre d’affaires oscille en moyenne autour de 4 800 euros chaque mois, mais ce montant brut masque la réalité du revenu disponible. Après prélèvements, il lui reste en effet 2 400 euros nets, soit à peine la moitié de ce qu’il facture à ses clients.

    Cette somme, qui fluctue selon la saisonnalité des urgences en plomberie, est à considérer comme une moyenne étalée sur l’année. L’hiver, période de pics de consommation liés aux fuites d’eau et pannes de chaudières, lui permet de toucher jusqu’à 2 800 euros nets. En revanche, les mois d’été, particulièrement août, voient son revenu descendre en dessous de 2 000 euros, du fait de la diminution des demandes. Cette instabilité oblige Lucas à adopter une gestion rigoureuse de ses finances personnelles et un lissage sur 12 mois pour anticiper les creux.

    Contrairement à un salarié classique, Lucas ne bénéficie ni de primes, ni de treizième mois, ni d’indemnités en cas d’arrêt d’activité, ce qui rend particulièrement vulnérable sa situation financière. Il doit donc constituer ses propres réserves pour faire face aux périodes difficiles. Cette absence de filet de sécurité est un marqueur fort de la réalité économique des micro-entrepreneurs dans le secteur du bâtiment, où la volatilité des gains représente un risque permanent.

    découvrez les comptes détaillés de lucas, plombier nantais, et comment il gagne 2 400 € nets par mois grâce à son métier.

    Charges fixes et budget mensuel imposé : les postes incontournables à Nantes

    Le poste principal de dépense fixe pour Lucas est son logement. Il occupe un appartement T3 de 68 m² dans le quartier de Doulon-Gohards, à l’est de Nantes, pour un loyer charges comprises de 820 euros. Ce coût, qui excède pour lui le plafond ouvrant droit à l’aide personnalisée au logement (APL), prend une place significative dans ses dépenses. Ce niveau de dépense est relativement élevé par rapport aux revenus, surtout pour un célibataire, et limite donc sa capacité d’épargne.

    Les charges professionnelles pèsent également lourd dans son budget personnel. Lucas paie 55 euros chaque mois pour son assurance responsabilité civile professionnelle, un élément indispensable pour exercer sans risque. À cela s’ajoutent 78 euros pour une mutuelle santé dédiée aux indépendants, un montant double comparé à celui d’un salarié bénéficiant d’une couverture d’entreprise, et 22 euros pour l’assurance habitation correspondant à son logement personnel. Au total, les assurances lui coûtent 155 euros mensuels.

    Essentiel à son activité professionnelle, son véhicule utilitaire, un Renault Master 2019, représente une charge fixe majeure. Le leasing s’élève à 310 euros par mois, additionné à 45 euros pour l’assurance pro et environ 180 euros pour le carburant. Ce poste est incontournable puisque sans son utilitaire, Lucas ne pourrait pas assurer ses prestations sur les chantiers. Par ailleurs, ses abonnements courants regroupent un forfait mobile à 19 euros, une box internet à 30 euros et un abonnement streaming à 13 euros — ce dernier ayant été réduit récemment pour maîtriser ses coûts.

    Enfin, Lucas verse un impôt sur le revenu estimé à 90 euros mensuels par prélèvement à la source, un montant ajusté à la hausse suite à une régularisation écopée dans l’année précédente, s’élevant à 740 euros. Toutes charges fixes confondues, ses dépenses s’établissent à 1 662 euros par mois, laissant une marge limitée sur son revenu net.

    Tableau récapitulatif des charges fixes mensuelles de Lucas

    Poste de dépense Montant (€)
    Loyer (charges comprises) 820
    Assurances (pro et perso) 155
    Leasing véhicule utilitaire 310
    Assurance véhicule 45
    Carburant (essence) 180
    Forfait mobile 19
    Box internet 30
    Streaming 13
    Impôt sur le revenu (prélèvement à la source) 90

    Vie quotidienne et gestion des dépenses variables du budget mensuel

    Avec un reste à vivre de 738 euros, Lucas doit gérer avec soin ses achats quotidiens et ses loisirs pour ne pas déséquilibrer son budget. Son poste alimentaire représente environ 280 euros chaque mois. Il achète principalement dans des enseignes à prix bas comme Lidl ou Leclerc, planifiant ses courses en fonction des promotions, notamment celles du jeudi soir où il trouve des produits fortement réduits.

    Pour ses repas sur chantier, il privilégie les sandwichs faits maison pour limiter les coûts liés aux repas pris hors de chez lui. Cette organisation, bien que contraignante, lui permet un confort alimentaire correct sans gaspillage inutile. Il cuisine aussi régulièrement le soir à la maison pour maximiser l’économie.

    Concernant les loisirs et sorties, son budget s’élève à 120 euros mensuels. Ce montant couvre quelques repas au restaurant, deux ou trois rencontres entre amis et la participation à deux matches de football au stade de la Beaujoire dans l’année. Lucas ne pratique pas de vacances coûteuses en hôtel et préfère camper une semaine en été, cette dépense étant estimée à environ 40 euros par mois, étalée sur l’année.

    Le poste vestimentaire est modeste : en moyenne 30 euros par mois pour des achats ponctuels, majoritairement soldés, destinés à renouveler ses vêtements ou à s’équiper pour le travail. Les frais liés aux outils, gants ou chaussures de sécurité, sont pris en compte dans ses frais professionnels et non dans son budget personnel.

    Enfin, en matière de santé hors mutuelle, Lucas débourse en moyenne 25 euros par mois couvrant des soins dentaires, optiques partiellement remboursés et quelques médicaments. Il alloue aussi une réserve de 50 euros environ pour les imprévus divers, comme un cadeau d’anniversaire ou une amende.

    • Budget alimentaire révisé et achats promotionnels
    • Loisirs économiques et socialisation maîtrisée
    • Santé et impondérables couverts par un petit fonds dédié
    • Vêtements achetés en promo pour limiter les frais

    L’épargne face à la précarité structurelle du statut d’indépendant

    Lucas parvient à mettre de côté environ 150 euros par mois sur son Livret A, un geste qu’il qualifie d’automatique et essentiel. Il considère que sans cette discipline, il aurait du mal à ne pas puiser dans cette somme au cours du mois pour d’autres dépenses. À ce jour, le solde de son épargne atteint 4 200 euros, ce qui correspond à un peu plus de deux mois de charges fixes. Ce niveau lui procure une certaine sécurité, même si elle demeure limitée dans un contexte où l’absence de chômage ajoute au stress financier.

    Le plombier nantais n’a pas encore engagé de plan d’épargne retraite ni souscrit à une assurance-vie, des solutions pourtant indispensables pour un travailleur indépendant souhaitant préparer son avenir. La difficulté tient à la priorité donnée à l’équilibre mensuel et à la difficulté d’allouer une part de ses revenus vers de tels placements. Il reconnaît que son statut contribue à une retraite nettement inférieure à celle d’un salarié, conséquence des trimestres validés en micro-entreprise.

    Lucas a également essayé de contracter un prêt immobilier, projet mis en pause depuis le refus de sa banque, exigeant plusieurs bilans comptables, une contrainte difficile à satisfaire pour un micro-entrepreneur qui ne peut présenter qu’un bilan simplifié. Ce dossier renforce une forme de fatalisme, le poussant à envisager une structure sociétale adaptée pour faciliter ses démarches financières futures. Son gestion rigoureuse chaque mois fait que le reliquat de 83 euros, après versement sur Livret A, est souvent destiné aux dépenses imprévues ou à une sortie supplémentaire.

    Liste des avantages et limites de l’épargne de Lucas en tant qu’indépendant

    • Discipline d’épargne : versement automatique incontournable pour préserver une réserve
    • Montant actuel : 4 200 euros, soit environ deux mois de charges fixes
    • Absence de plans de retraite complémentaire : faibles perspectives pour l’avenir
    • Pas de crédit immobilier : frein au projet personnel et investissement
    • Risque lié à l’absence de filet chômage : importance de l’épargne en cas de coup dur

    Place de Lucas dans la classe moyenne française et perspectives d’évolution financière

    Le salaire net de Lucas, situé autour de 2 400 euros mensuels, le place légèrement au-dessus du seuil inférieur de la classe moyenne pour un célibataire en France, estimé en 2025 à environ 2 100 euros. Pourtant, cette position apparente de confort est atténuée par la nature précaire de ses conditions d’emploi. En effet, être dans la classe moyenne ne garantit pas un pouvoir d’achat confortable ni une sécurité financière absolue.

    Les charges professionnelles à déduire de ses revenus bruts, l’absence d’indemnités chômage, la difficulté à préparer une retraite adéquate, et une épargne encore fragile illustrent bien l’écart entre salaire nominal et bien-être réel. Lucas ne peut pas se permettre un incident majeur sans déséquilibrer totalement son quotidien financier. Il doit donc maintenir une rigueur budgétaire constante, gérer les imprévus avec souplesse et privilégier un mode de vie modéré.

    Les perspectives pour Lucas reposent sur une possible transformation de son statut en société, ce qui lui offrirait une meilleure crédibilité auprès des banques et des opportunités financières élargies. Cette évolution pourrait aussi lui permettre d’optimiser sa trésorerie et de planifier une épargne plus volontariste, notamment pour la retraite. En attendant, il incarne au plus juste la réalité d’un grand nombre d’artisans indépendants qui, malgré leurs compétences et leur travail acharné, naviguent dans une zone financière instable.

    Comment Lucas parvient-il à gérer ses variations de revenus mensuels ?

    Lucas lisse son revenu sur l’année, en tenant compte des pics hivernaux et des creux estivaux, pour établir un budget moyen stable à 2 400 euros nets.

    Pourquoi Lucas n’a-t-il pas droit aux allocations chômage ?

    En tant que micro-entrepreneur, Lucas ne bénéficie pas de l’assurance chômage, ce qui l’oblige à constituer une épargne de précaution pour pallier les périodes sans revenu.

    Quels sont les principaux postes de dépenses fixes dans le budget de Lucas ?

    Le logement, les assurances pro et perso, le leasing et l’entretien de son véhicule utilitaire constituent ensemble la majeure partie des charges fixes, totalisant 1 662 euros par mois.

    Quel est l’impact de l’absence de plan d’épargne retraite pour Lucas ?

    Sans plan d’épargne retraite, Lucas s’expose à une pension inférieure à celle d’un salarié, ce qui pose un challenge financier important pour son avenir.

    Comment Lucas adapte-t-il ses loisirs et dépenses variables pour maintenir son budget ?

    Lucas limite ses sorties, privilégie les repas faits maison, planifie ses courses en promotion, et opte pour des vacances économiques, ce qui lui permet de conserver une marge de manœuvre malgré des ressources contraintes.

  • Fini le rotin fragile : découvrez l’innovation IKEA conçue pour durer des années en extérieur !

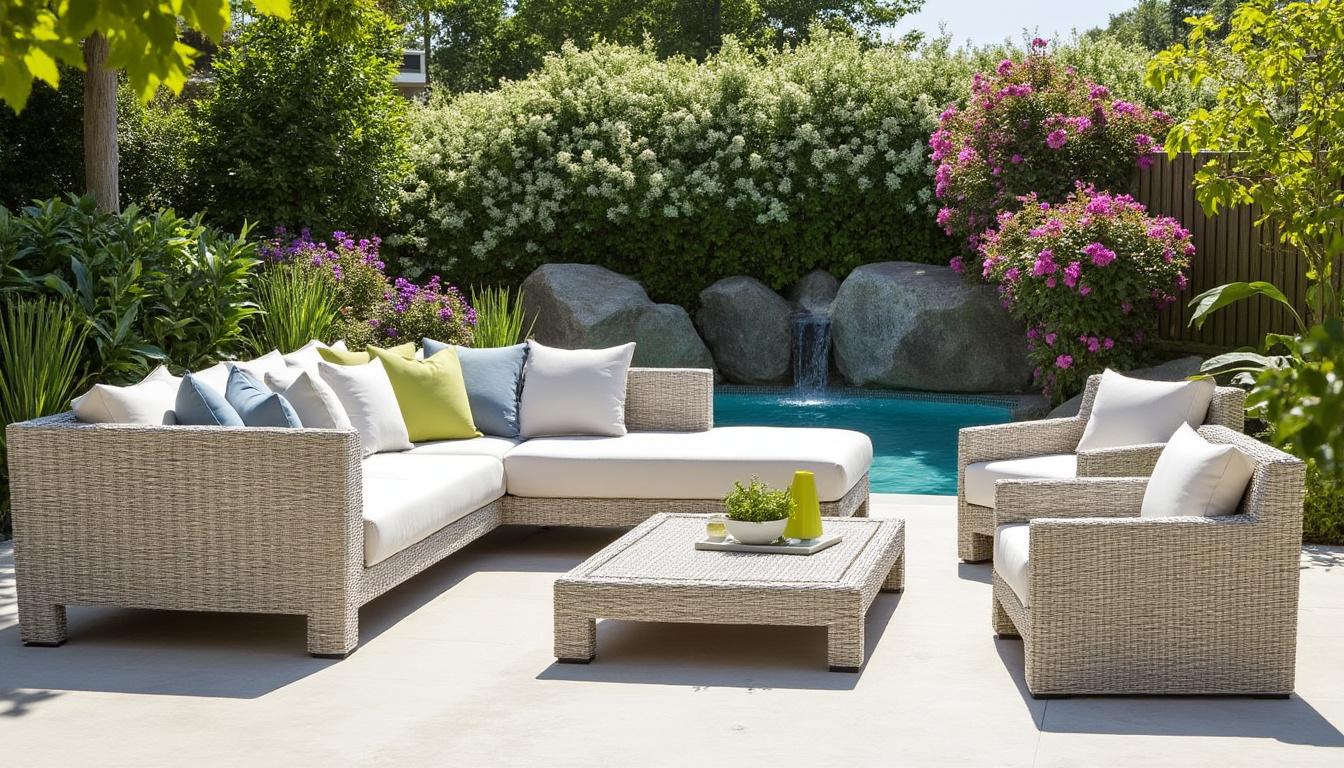
    Avec le retour du printemps et des températures plus clémentes, l’envie d’embellir les espaces extérieurs comme les balcons, terrasses ou jardins devient une priorité pour de nombreuses personnes. Le rotin, célèbre pour son aspect naturel et chaleureux, symbolise souvent le style bohème chic tant apprécié pour créer une atmosphère conviviale et apaisante en extérieur. Cependant, ce matériau naturel révèle rapidement ses limites face aux intempéries, à la chaleur intense du soleil ou à l’humidité persistante. C’est dans ce contexte que l’innovation signée IKEA arrive comme une bouffée d’air frais pour les amoureux du design outdoor. En proposant une nouvelle gamme de mobilier imitation rotin, cette innovation promet un mobilier robuste et élégant, capable de défier le temps et les éléments sans sacrifier l’esthétique. Ainsi, les contraintes liées à l’entretien fastidieux et à la fragilité habituelle sont désormais dépassées, ouvrant la voie à une véritable révolution dans l’univers de l’aménagement extérieur durable.

    Sur fond de prises de conscience environnementale et de recherches techniques, cette nouveauté trouve une place de choix parmi les alternatives modernes. Le rotin synthétique d’IKEA offre un rendu presque trompe-l’œil, mettant à profit le mariage subtil entre esthétique traditionnelle et matériaux high-tech. Plus question de se priver d’une terrasse accueillante parce que le mobilier craque, moisit ou perd de sa splendeur au contact des agents atmosphériques. Désormais, on peut envisager un aménagement extérieur combinant design, résistance et durabilité, à un prix abordable. Ce renouveau du mobilier extérieur invite à repenser la manière dont on voit l’ameublement outdoor, plus fonctionnel, durable et toujours élégant.

    Le véritable défi du rotin naturel face aux conditions climatiques extérieures

    Le charme irrésistible du rotin naturel repose sur ses fibres tressées qui incarnent une forme unique d’authenticité et de chaleur visuelle dans n’importe quel jardin ou balcon. Cette matière s’inscrit dans le courant de la décoration slow life, qui valorise les matériaux organiques et invite à une immersion dans la nature. Le rotin détient un rôle décoratif majeur, apportant une atmosphère bohème, douce et accueillante sur un espace extérieur. Pourtant, au-delà de son attrait esthétique, ses performances en extérieur sont bien plus limitées qu’il n’y paraît.

    Lorsque les beaux jours s’installent, le rotin, exposé à la lumière intense du soleil, subit un phénomène d’assèchement. Cette exposition provoque une décoloration progressive avec perte de la teinte chaude et dorée qui le caractérise à l’origine. Plus critique encore, les fibres deviennent cassantes et développent des fissures rendant le meuble vulnérable. L’alternance des températures, souvent conséquente lors des nuits plus fraîches, accentue ce phénomène de détérioration en créant des tensions dans la structure.

    L’eau, quant à elle, constitue un autre ennemi majeur. La pluie, l’humidité ambiante ou même la rosée du matin favorisent la prolifération de moisissures et le gonflement des fibres. Ce phénomène concourt à réduire rapidement la durée de vie du mobilier en rotin naturel. La nécessité de ranger les meubles à l’abri à chaque averse ou dès l’annonce du mauvais temps devient une contrainte régulière qui vient entacher l’expérience d’un extérieur apaisant et décontracté.

    Au fil des saisons, les utilisateurs constatent que leurs fauteuils ou chaises en rotin perdent de leur éclat et de leur confort, obligeant souvent à des réparations coûteuses ou à un renouvellement rapide. Il n’est pas rare de voir des fissures apparaître sur l’assise ou le dossier, et même la structure devenir instable. En résumé, la fragilité du rotin naturel limite son usage extérieur durable, et demande une vigilance constante pour préserver son aspect et ses qualités.

    Cette problématique est au cœur des frustrations des consommateurs en 2026 qui souhaitent profiter d’un extérieur relaxant, mais sans compromis sur la qualité du mobilier. Dès lors, la question reste : comment bénéficier du charme authentique du rotin tout en dépassant ses faiblesses traditionnelles ? La réponse réside dans une innovation de rupture proposée par le géant suédois IKEA, qui a su combiner ingénieusement esthétique et fonctionnalité dans une collection destinée à durer plusieurs années en extérieur.

    découvrez l'innovation durable d'ikea qui remplace le rotin fragile par des matériaux résistants, parfaits pour embellir vos espaces extérieurs pendant des années.

    Une innovation de mobilier d’extérieur IKEA alliant design naturel et robustesse inégalée

    Innover dans le domaine du mobilier d’extérieur, tout en conservant l’authenticité du rotin, représente un défi technique et esthétique de taille. En 2026, IKEA entre en scène avec une solution particulièrement brillante qui bouleverse les codes traditionnels. Leur nouvelle gamme repose sur une matière synthétique tressée à la main, qui imite parfaitement l’aspect et la sensation du rotin naturel.

    Cette résine plastique de haute qualité reproduit avec fidélité les teintes chaudes et les textures irrégulières typiques du rotin. À l’œil nu comme au toucher, la différence est difficilement perceptible, donnant aux pièces un véritable cachet naturel sans les désagréments du matériau organique. En combinant ce tressage sophistiqué avec une structure métallique en acier peint époxy, IKEA garantit un mobilier à la fois résistant et léger, capable de supporter les contraintes du quotidien extérieur.

    Un élément clé de cette innovation tient à l’optimisation de la durabilité. Grâce aux propriétés du plastique utilisé, le mobilier résiste parfaitement au soleil intense de l’été, à la pluie, à l’humidité et aux variations thermiques, autant de facteurs qui détruisent habituellement le rotin naturel. Ainsi, l’entretien est grandement simplifié : un coup d’éponge humide suffit pour ôter la poussière ou les traces, sans nécessiter de traitements spécifiques ou d’abris.

    Ce nouveau mobilier se révèle particulièrement adapté aux espaces extérieurs contemporains où l’esthétique se conjugue avec la fonctionnalité. Que ce soit un balcon en ville ou un jardin à la campagne, ces pièces permettent d’aménager un coin détente élégant et chaleureux sans jamais sacrifier la longévité. En éliminant la lourde contrainte de ranger le mobilier dès qu’une averse menace, IKEA offre un confort d’usage inédit pour ce type de mobilier.

    Quelques caractéristiques principales de cette innovation IKEA :

    • Matériau synthétique tressé : résistant aux UV, à l’humidité et à la décoloration.
    • Structure acier époxy : garantie anti-rouille et de haute robustesse.
    • Design ergonomique : confort optimal, adapté aux longues soirées.
    • Facilité d’entretien : nettoyage rapide sans produits spécifiques.
    • Assemblage astucieux : livrées en kit facile à monter.

    Ce mobilier s’inscrit donc dans une démarche durable et design, alignée avec les attentes écologiques des consommateurs en 2026, qui cherchent à minimiser leur impact tout en profitant d’un cadre extérieur agréable et stylé. IKEA prouve une nouvelle fois sa capacité à démocratiser l’innovation en rendant accessibles des solutions à la fois esthétiques et performantes.

    Comment cette nouveauté transforme durablement l’aménagement extérieur

    Au-delà des qualités intrinsèques des matériaux utilisés, cette collection IKEA apporte une révolution dans la façon dont est envisagé le mobilier d’extérieur. En privilégiant un design épuré et une solidité à toute épreuve, elle permet aux utilisateurs de profiter de leurs espaces extérieurs en toutes saisons et en toute sérénité.

    L’adoption de cette innovation transforme plusieurs habitudes. Traditionnellement, il était nécessaire de déplacer, couvrir ou protéger le mobilier en rotin naturel dès que les conditions climatiques menaçaient, aménager des zones d’abris spécifiques ou multiplier les traitements. Désormais, il est possible de laisser les meubles sur la terrasse ou le jardin toute l’année sans craindre les dégâts liés à la pluie, à la neige ou à l’ensoleillement intense.

    Ce changement bénéficie aussi à la qualité de vie. Les personnes peuvent se concentrer sur la convivialité et l’utilisation réelle de leur extérieur, plutôt que sur les contraintes d’entretien. Ce gain de temps et d’énergie contribue à un mode de vie plus paisible, aligné avec la tendance au slow living. Le mobilier devient un élément naturel et pérenne, avec un style cohérent qui ne se démode pas rapidement.

    Par ailleurs, la possibilité de combiner ces chaises avec d’autres éléments de la série BONDHOLMEN facilite la création d’un ensemble harmonieux et fonctionnel. Cela permet de composer un véritable salon de jardin modulable, qui s’adapte à différents besoins — repas, détente, travail ou jeu — tout en conservant une esthétique légère et élégante.

    Un tableau comparatif illustre bien les différences entre le rotin naturel traditionnel et cette innovation IKEA en matière d’utilisation et d’entretien :

    Critère Rotin naturel Mobilier IKEA rotin synthétique
    Résistance aux intempéries Faible – sensible à la pluie, humidité et UV Excellente – résistant à la pluie, soleil, humidité
    Entretien Élevé – traitements réguliers nécessaires Minime – nettoyage à l’eau suffit
    Durabilité Quelques saisons seulement Plusieurs années garanties
    Poids Léger mais fragile Léger et robuste
    Confort Variable selon l’usure Ergonomique et stable

    Cette évolution du mobilier d’extérieur, en alliant esthétique et robustesse, marque un tournant décisif pour tous ceux qui souhaitent investir dans un équipement durable et sans compromis sur le design. C’est aussi un moyen de répondre efficacement aux défis climatiques croissants qui imposent de repenser nos modes de consommation et notre rapport à l’environnement.

    Avantages concrets pour le jardinier urbain et l’aménageur de terrasse

    Les citadins dotés de balcons ou de petites terrasses souvent exposés aux aléas du climat urbain tirent un bénéfice majeur de cette innovation. En effet, le mobilier IKEA rotin synthétique s’adapte parfaitement à ces environnements contraignants où il faut jongler entre espace réduit, soleil, pollution et variations météorologiques.

    Les jardiniers urbains peuvent ainsi aménager un espace chaleureux et accueillant sans craindre la détérioration rapide de leurs meubles. Le système modulable et léger permet aussi une mobilité aisée, pratique lors d’événements ou de changements saisonniers. La simplicité d’entretien libère du temps précieux pour se concentrer sur le soin des plantes et la détente.

    Pour les propriétaires de jardins, terrasses ou même piscines, la gamme BONDHOLMEN enrichie de ces fauteuils offre une solution esthétique combinant tradition et modernité. Ces meubles encouragent à passer davantage de temps dehors, à profiter de repas entre amis dans un confort optimal tout en minimisant les tracas liés à la maintenance régulière.

    Voici une liste des bénéfices clés pour les utilisateurs :

    • Gain de temps : Plus besoin de ranger ou couvrir le mobilier à chaque intempérie.
    • Economies : Moins de dépenses liées à l’entretien et au remplacement.
    • Confort accru : Modèles ergonomiques pensés pour un usage prolongé.
    • Esthétique durable : Apparence intacte plusieurs années malgré l’exposition.
    • Respect de l’environnement : Matériaux recyclables et réduction de la surconsommation.

    Au-delà de ses caractéristiques techniques, cette innovation traduit une vision plus globale de l’aménagement extérieur contemporain, où chaque objet allie usage réfléchi et élégance naturelle. C’est un exemple concret de la manière dont la technologie peut s’intégrer harmonieusement dans le quotidien pour améliorer notre cadre de vie.

    Investir dans du mobilier durable : un choix économique et écologique intelligent

    L’achat de mobilier extérieur représente un investissement important pour bien des foyers. Le passage à cette gamme IKEA à base de rotin synthétique s’inscrit non seulement dans une logique esthétique ou pratique, mais répond aussi à une approche économique et environnementale plus globale.

    En effet, en 2026, les consommateurs sont de plus en plus attentifs à la durabilité et à l’impact environnemental de leurs achats. Choisir un mobilier d’extérieur conçu pour durer plusieurs saisons évite non seulement le gaspillage lié à un renouvellement fréquent, mais réduit aussi la production de déchets plastiques ou organiques inutiles.

    Cette durabilité est à replacer dans un contexte économique où la maîtrise des coûts devient une préoccupation majeure. Éviter d’acquérir plusieurs fois un même meuble fragilisé ou abîmé dans le temps reste un poste d’économie considérable. Par ailleurs, IKEA optimise sa gamme pour la vente en paquets plats, ce qui facilite le transport, le stockage et la manutention, contribuant ainsi à limiter les coûts logistiques et les émissions liées au transport.

    En terme d’entretien, la simplicité de nettoyage évite les consommations excessives de produits chimiques ou le recours à des professionnels pour la réparation. Les efforts pour maintenir intact un mobilier en rotin naturel sont ainsi remplacés par une expérience utilisateur fluide, adaptée à nos vies souvent trépidantes.

    Le tableau suivant synthétise les bénéfices économiques et écologiques de l’investissement dans du mobilier rotin synthétique IKEA :

    Critère Rotin naturel classique Rotin synthétique IKEA
    Coût initial Modéré Similaire
    Coût entretien annuel Élevé (produits, temps, réparations) Faible (simple lavage)
    Durée de vie 2-3 ans en extérieur 5-10 ans et plus
    Impact environnemental Déchets organiques fragiles, traitements chimiques Matériaux recyclables, moindre gaspillage
    Facilité de transport et stockage Encombrant, fragile Emballage plat, facile à manipuler

    Finalement, investir dans cette innovation IKEA constitue un choix malin pour les consommateurs avisés souhaitant conjuguer mobilier durable, design élégant et contraintes d’usage minimales. Cette avancée redéfinit les standards dans le secteur du mobilier d’extérieur et constitue un véritable argument en faveur d’une consommation plus responsable et réfléchie.

    Le mobilier rotin synthétique IKEA est-il réellement résistant aux intempéries ?

    Oui, grâce à son matériau plastique spécialement conçu, ce mobilier résiste efficacement à la pluie, soleil, humidité et variations de température, garantissant une longue durée de vie extérieure.

    Ce mobilier nécessite-t-il beaucoup d’entretien ?

    Non, un simple nettoyage à l’aide d’une éponge humide suffit pour maintenir l’éclat et la propreté, sans traitements ou protections spécifiques.

    Quelle est la différence entre le rotin naturel et le rotin synthétique utilisable en extérieur ?

    Le rotin naturel est plus fragile, sensible aux dégradations climatiques, et demande un entretien régulier, tandis que le rotin synthétique IKEA combine esthétique et robustesse sans ces inconvénients.

    Est-ce que ce mobilier est confortable pour un usage prolongé ?

    Oui, le design ergonomique assure un excellent confort, adapté aux longues soirées ou repas en extérieur, avec un soutien optimal.

    Ce mobilier est-il écologique ?

    Le rotin synthétique utilisé est recyclable et conçu pour durer, réduisant ainsi le gaspillage et l’impact environnemental par rapport au rotin naturel fragilisé.

  • Mon voisinage en danger : comment gérer un chien qui creuse sous ma clôture et quelles responsabilités engager ?

    Dans certains quartiers résidentiels, le calme du voisinage peut rapidement être troublé par un chien qui creuse sans cesse sous la clôture. Ce comportement, loin d’être anodin, engendre non seulement des désagréments domestiques mais peut poser un réel problème de sécurité pour les biens et les personnes. Un chien qui s’échappe de son propriétaire en creusant sous la séparation peut devenir un danger potentiel, aussi bien pour les voisins que pour lui-même. Le dialogue entre voisins se complique souvent lorsqu’il s’agit d’aborder ces dégâts, mêlant responsabilités légales et gestion des conflits.

    Ce phénomène de creusement sous la clôture illustre bien les enjeux complexes liés à la cohabitation animale dans un milieu humain. Outre le trouble immédiat causé par les atteintes à la propriété, il soulève la question des mesures préventives ainsi que des recours possibles en cas de litige. À travers des cas concrets et une analyse juridique, cet article met en lumière comment sécuriser son environnement en anticipant ces risques et en comprenant les obligations de chacun au sein du voisinage.

    Les raisons psychologiques et comportementales poussant un chien à creuser sous la clôture

    Creuser est un comportement naturel pour un grand nombre de chiens, profondément ancré dans leurs instincts et leur histoire évolutive. Parmi les différentes causes, l’instinct de chasse demeure prépondérant. Certaines races telles que le Fox Terrier, le Jack Russell, ou encore le Teckel ont été sélectionnées pour déterrer leurs proies cachées, et ce trait demeure marqué dans leur ADN. Ainsi, un chien de ce type peut creuser pour satisfaire une pulsion innée, qu’il soit suivi ou non par une chasse réelle.

    Au-delà de cet instinct primaire, plusieurs autres facteurs expliquent ce comportement. L’ennui constitue une source fréquente de creusement intempestif. Dans un environnement où le chien manque d’activités physiques ou mentales, il cherchera des moyens pour se distraire seul, souvent au détriment du jardin du voisin. Par exemple, un chien laissé seul de longues heures sans promenade ni jeux développera des comportements destructeurs pour évacuer son énergie.

    Un autre élément important est lié aux hormones, particulièrement durant la période de reproduction. Un chien non stérilisé peut creuser sous la clôture pour tenter de rejoindre une femelle en chaleur à proximité. Ce comportement peut être exacerbé au printemps, créant ainsi une nuisance répétée et difficile à contrôler. L’instinct de recherche d’un partenaire peut donc engendrer des travers que le voisinage doit prendre en compte.

    Parfois, la recherche d’un environnement plus frais pousse aussi le chien à creuser. En période de chaleur intense, le sol humide sous la clôture peut offrir un refuge temporaire contre les températures élevées. Ce phénomène accentue le risque d’endommagement de la clôture et peut entraîner des fuites répétées, mettant en danger la sécurité des deux côtés.

    Il importe de souligner que ce comportement n’est généralement pas malveillant mais témoigne d’un besoin non comblé. Pour cette raison, la gestion de ces situations passe souvent par des solutions alternatives qui respectent le bien-être de l’animal tout en protégeant le voisinage.

    découvrez comment gérer un chien qui creuse sous votre clôture, protéger votre voisinage et comprendre les responsabilités légales liées à ce problème.

    Responsabilités juridiques du propriétaire face aux dommages causés par un chien qui creuse

    En France, la responsabilité du propriétaire pour les dégâts causés par son chien est clairement établie par la loi. Dans tous les cas, le gardien légal de l’animal est tenu de réparer les dommages causés, que le chien soit sous surveillance directe ou en fugue. Cette responsabilité s’étend même si le chien s’échappe en creusant sous la clôture, comme c’est le cas fréquemment dans les conflits de voisinage.

    Le propriétaire peut être considéré responsable des dégâts matériels tels que :

    • la détérioration de mobilier de jardin,
    • le déterrage ou la destruction de plantations,
    • ainsi que la présence de déjections non nettoyées,
    • sans oublier les dommages causés à la structure même de la clôture.

    Lorsque le comportement du chien entraîne des blessures, que ce soit chez un autre animal ou une personne, la responsabilité du maître est également engagée. Les situations graves, notamment les morsures, peuvent conduire à des poursuites civiles ou pénales selon la gravité des faits. Dans le cas de chiens catégorisés ou déclarés, des assurances spécifiques doivent obligatoirement couvrir ce risque. Les propriétaires non assurés ou qui ne déclarent pas correctement leur animal peuvent rencontrer des difficultés importantes lors d’une procédure de réparation.

    Cependant, pour engager la responsabilité du voisin, il faut prouver que son chien est bien à l’origine des dommages. Cette preuve repose souvent sur des observations directes, des témoignages ou des photographies prises lors des incidents. Les assurances habitation multirisques incluent souvent la garantie responsabilité civile qui couvre ces situations, mais il est essentiel que le sinistre soit déclaré rapidement et précisément.

    Une exception notable concerne les professionnels détenant temporairement l’animal, par exemple en pensions pour chiens ou chez un toiletteur. Dans ce cas, la responsabilité peut être transférée, soulageant temporairement le propriétaire, mais pas le propriétaire final à long terme.

    Gestion du conflit : stratégies efficaces face à un chien qui creuse sous la clôture

    La gestion des désagréments engendrés par un chien creusant sous une clôture nécessite avant tout un dialogue franc et constructif entre voisins. Dans la majorité des cas, les conflits surgissent faute de communication. Engager une discussion apaisée permet souvent d’éviter l’escalade et de trouver des solutions pragmatiques adaptées aux deux parties.

    Avant même d’en arriver à un litige, mieux vaut prévenir le problème en informant le propriétaire du chien dès que les premiers signes de creusement apparaissent. Cette démarche facilite la mise en place rapide de mesures adaptées et évite que les dégâts s’aggravent. L’objectif est d’associer prévention et respect mutuel pour rétablir une bonne entente.

    Parmi les solutions immédiates, les propriétaires peuvent :

    1. Installer des barrières renforcées ou des bordures fugitives (grillages enfouis ou plaques) empêchant le chien de creuser efficacement,
    2. Confiner l’animal dans des espaces sécurisés, surtout lorsqu’il est laissé seul,
    3. Proposer des jouets interactifs ou des zones spécifiques où le chien est autorisé à creuser pour satisfaire son besoin,
    4. Multiplier les promenades et les activités physiques pour réduire l’ennui et l’anxiété,
    5. Recourir à une médiation extérieure, telle que le service municipal ou un conciliateur de justice, en cas de refus du voisin de collaborer.

    Lorsque le dialogue échoue, la documentation précise des incidents (photos, témoignages, constats) devient indispensable pour démontrer le préjudice. Cette étape prépare une éventuelle démarche juridique ou une demande d’intervention plus formelle auprès des autorités locales, telles que la mairie.

    Il est important de rappeler que toute démarche doit rester dans le cadre légal et respectueux, sans recourir à des mesures agressives qui pourraient envenimer le conflit ou mettre en danger l’animal.

    Techniques et aménagements pour prévenir les dégâts causés par un chien qui creuse sous la clôture

    Pour limiter le risque que le chien creuse sous la clôture et s’introduise dans le jardin voisin, de nombreuses stratégies de prévention peuvent être mises en œuvre. Prévenir vaut mieux que guérir, surtout quand il s’agit d’éviter des problèmes récurrents dans le voisinage.

    La première mesure, particulièrement utile lors de la rénovation ou de la construction d’une clôture, consiste à enterrer une partie de la structure sur au moins 20 centimètres. Ce système empêche le chien d’avoir accès à une zone creusable et rend toute tentative de creusement inefficace. Cette précaution, bien que coûteuse, offre une solution durable.

    Une autre option consiste à fixer un grillage robuste en position horizontale, à plat sur le sol, sur une largeur de 30 à 40 centimètres. Ce grillage sert de barrière supplémentaire en ciblant précisément la zone où le chien creuse habituellement. Pour une protection renforcée, des piquets peuvent être ajoutés entre les poteaux pour garantir la solidité de cette structure.

    Si le problème est localisé, il est aussi possible de poser des éléments dissuasifs lourds le long de la clôture, comme :

    • des parpaings,
    • des tuiles,
    • des bacs de culture ou jardinières,
    • des pierres décoratives,
    • qui à la fois embellissent l’espace et protègent efficacement contre le creusement.

    Pour une approche plus naturelle, la plantation de haies défensives peut s’avérer un excellent complément. Certaines espèces végétales aux branches épineuses ou très denses, notamment le houx, le mahonia ou l’épine-vinette, créent une barrière naturelle qui décourage le chien de s’approcher trop près. Cependant, cette méthode demande du temps pour atteindre son efficacité maximale.

    Il est essentiel d’éviter les méthodes jugées inefficaces telles que répandre des substances naturelles répulsives (marc de café, vinaigre, pelures d’agrumes), qui s’avèrent peu durables et complexes à maintenir sur de larges surfaces. Ces solutions ne garantissent pas la prévention durable et peuvent au contraire prolonger les conflits par leur inefficacité.

    Type de Prévention Description Avantages Inconvénients
    Clôture enterrée Partie de la clôture enfouie sur 20 cm minimum Barrière efficace, durable Coût élevé, nécessite travaux
    Grillage plat au sol Grillage posé horizontalement sur 30-40 cm Pose simple, solide Peut nécessiter renforts fréquents
    Barrières lourdes Parpaings, jardinières ou tuiles le long de la clôture Double fonction décorative et protectrice Moins esthétique selon les goûts
    Haies défensives Plantation de végétaux épineux Solution naturelle, dissuasive et écologique Long temps de croissance
    Répulsifs naturels Produits comme le vinaigre, marc de café Facile à appliquer Effet temporaire, inefficace sur long terme

    Impacts sur le voisinage et responsabilités sociales dans la gestion des animaux domestiques

    Un chien qui creuse sous la clôture ne crée pas seulement un problème matériel, il affecte également l’harmonie du voisinage. Ces nuisances, qu’elles soient visuelles, sonores ou par leurs conséquences pratiques, érodent peu à peu la qualité des relations entre voisins. Certains peuvent se sentir en insécurité, surtout si l’animal a tendance à s’échapper fréquemment, créant un sentiment de danger latent.

    La gestion responsable d’un animal domestique implique donc une prise de conscience collective. Les propriétaires doivent anticiper et prévenir les comportements susceptibles d’engendrer des conflits. À leur tour, les voisins doivent savoir réagir efficacement sans exacerber la situation. Le dialogue, la patience et la médiation demeurent des outils privilégiés pour préserver la coexistence pacifique.

    Le cadre juridique offre un filet de sécurité en cas de manquements, mais rien ne remplace une bonne entente et une responsabilité partagée. La prévention des dommages liés aux animaux domestiques, surtout dans les zones urbaines ou suburbaines où les espaces sont limités, est donc devenue un enjeu majeur pour les collectivités locales en 2026. Des programmes de sensibilisation et des aides pour l’aménagement des espaces extérieurs se développent afin d’aider les propriétaires à mieux gérer ces situations délicates.

    En conclusion, comprendre les causes, appliquer les mesures de prévention adaptées et s’associer dans une démarche collaborative sont les clés pour garantir un voisinage serein malgré la présence d’un chien susceptible de creuser au pied des clôtures.

    Qui est responsable des dommages causés par un chien qui creuse sous la clôture ?

    Le propriétaire du chien est civilement responsable des dégâts causés par son animal, qu’ils soient matériels ou corporels, même si le chien s’enfuit de son enclos. Il doit donc prendre les mesures nécessaires pour éviter les dégâts.

    Quels recours en cas de conflit avec le voisin à cause d’un chien creusant ?

    Il est conseillé d’abord de privilégier le dialogue. En cas d’échec, des médiateurs ou la mairie peuvent intervenir. En dernier recours, la voie judiciaire permet de faire reconnaître la responsabilité du propriétaire et obtenir réparation.

    Comment prévenir que mon chien creuse sous la clôture ?

    Il existe plusieurs méthodes efficaces comme enterrer la clôture, installer un grillage plat, utiliser des barrières lourdes ou planter des haies défensives. Les répulsifs naturels sont peu recommandés car inefficaces sur le long terme.

    Le propriétaire peut-il être dédommagé si son chien est blessé ?

    Oui, en cas de dommages causés au chien lors d’une intervention d’un voisin ou d’une tierce personne, le propriétaire peut réclamer réparation, notamment par le biais de l’assurance responsabilité civile ou spécialisée.

    Que faire si le chien est considéré comme dangereux ?

    Un chien jugé dangereux doit obligatoirement être déclaré et assuré. En cas de fugue ou de dégâts, la responsabilité du propriétaire est encore plus engagée, avec parfois des sanctions pénales en cas de manquement.

  • Sécurité renforcée dans un bar de Lorient : après d’importants investissements, le gérant espère enfin accueillir en toute sérénité

    Face à l’exigence croissante des normes de sécurité dans le secteur de la restauration nocturne, le bar lorientais l’Entrepote se distingue par une démarche proactive. Depuis la mi-janvier, ce lieu emblématique du centre-ville a vu son rythme quotidien transformé, contraint de réduire sa capacité d’accueil à moins de la moitié, suite à la découverte de différents manquements détectés par la commission de sécurité. Derrière ce bouleversement, se cache un effort considérable du gérant, Matthieu Kerric, qui, tout en gérant les conséquences économiques, a embrassé le rôle de chef de chantier pour remettre ses locaux aux standards actuels. Ces ajustements sont d’autant plus cruciaux que le bar, souvent animé par de nombreux concerts et soirées dansantes, est classé ERP4, répondant donc à des réglementations plus strictes que la majorité des établissements similaires. L’enjeu n’est pas uniquement financier : il s’agit pour Kerric d’assurer une expérience sécurisée et sereine à une clientèle fidèle, tout en garantissant un accueil conforme aux attentes de 2026.

    Les enjeux de sécurité dépassent largement les murs de l’Entrepote, car suite à des événements tragiques à l’étranger, notamment l’incendie dévastateur de Crans Montana, les autorités morbihannaises ont renforcé leurs contrôles auprès d’une cinquantaine d’établissements similaires. Ces inspections ont révélé plusieurs failles parfois élémentaires mais non négligeables, telles que des extincteurs inopérants ou des issues de secours obstruées. Sans pour autant mettre en péril l’existence de ces établissements, la préfecture a insisté sur l’obligation de mise aux normes sous des délais stricts. Le débat s’est ainsi intensifié entre la nécessité d’une sécurité irréprochable et la soutenabilité économique de ces investissements pour les gérants, souvent contraints à travailler dans un équilibre financier fragile.

    Les obligations légales et la classification ERP : un cadre strict pour la sécurité des bars à Lorient

    Le cadre réglementaire qui s’applique à l’Entrepote illustre la complexité des normes de sécurité auxquelles doivent se conformer les bars accueillant un large public. L’établissement est classé en ERP4 — établissement recevant du public de catégorie 4 — une classification qui dépend principalement de la capacité d’accueil et de l’activité proposée. Ainsi, malgré une superficie relativement modeste, la présence de concerts et de soirées dansantes l’a classé dans la catégorie « cabaret », ce qui implique une réglementation plus rigoureuse que celle applicable aux bars habituels classés ERP5.

    Cette classification engage le gérant à respecter diverses obligations de sécurité incendie, notamment en termes d’installations techniques, de voies d’évacuation, et de systèmes de surveillance et détection incendie. Parmi les points remarqués lors de la récente commission de sécurité, la nécessité d’une centrale incendie plus performante, l’application d’enduits ignifuges sur plafonds et murs, ainsi que la révision d’un plan de construction daté. Ces exigences ne sont pas anecdotiques : elles visent à garantir la sécurité optimale des clients et du personnel, ainsi qu’à minimiser les risques financiers découlant d’éventuels sinistres. L’absence de conformité peut exposer à des sanctions, mais plus encore à des dangers réels qui impactent la pérennité du bar et la sécurité de sa clientèle.

    Par ailleurs, la réduction drastique de la jauge d’accueil de 111 à 50 personnes, imposée provisoirement en attendant les travaux, oblige à repenser la gestion commerciale et événementielle du lieu. Cette contrainte réduit non seulement la capacité économique du bar, mais influe sur l’ambiance et le dynamisme caractéristique des soirées. En conséquence, Matthias Kerric doit désormais conjuguer respect des normes de sécurité renforcée avec une organisation pragmatique, pour continuer à offrir un accueil de qualité à ses visiteurs dans des conditions sereines.

    Exemples concrets d’adaptations réglementaires

    Dans le détail, les travaux entrepris insistent sur :

    • Le remplacement et la modernisation de la centrale incendie pour une meilleure surveillance automatique et une alerte rapide.
    • L’application d’enduits ignifuges sur les plafonds et murs, indispensables pour ralentir la propagation du feu.
    • La restructuration partielle des espaces pour fluidifier les évacuations en cas d’urgence.
    • L’installation de dispositifs supplémentaires d’extinction et la vérification régulière de leur fonctionnalité.

    Ces mesures illustrent le soin porté à sécuriser l’établissement tout en conservant son identité culturelle et festive auprès des habitants de Lorient.

    découvrez comment un bar de lorient renforce sa sécurité grâce à d'importants investissements, offrant ainsi un cadre plus serein pour ses clients et son gérant.

    Les impacts économiques des investissements en sécurité sur le bar l’Entrepote

    Le passage obligé par la mise en conformité des locaux a indéniablement affecté la santé financière du bar lorientais. Depuis la mi-janvier, la jauge d’accueil réduite ainsi que la suspension temporaire des concerts ont engendré une diminution de plus de 20 % du chiffre d’affaires. Une perte significative pour un établissement déjà impliqué dans d’importants travaux d’investissement lors de son rachat, avec un coût initial avoisinant 190 000 euros.

    Le montant estimé pour se conformer aux nouvelles normes de sécurité s’élève à environ 12 000 euros, représentant un surcoût non négligeable pour la gestion du bar. Au-delà de l’effort financier direct, il a fallu mobiliser un architecte spécialisé afin d’établir des plans visant l’amélioration de la sécurité conformément aux besoins imposés par la préfecture du Morbihan.

    La gestion simultanée du chantier et du fonctionnement réduit du bar illustre les défis quotidiens auxquels fait face le gérant. L’arrêt temporaire des animations musicales, jusqu’à présent un moteur d’attractivité fort, freine la fréquentation habituelle et morcelle le flux régulier de clientèle. Pourtant, ce sacrifice a pour objectif de permettre un futur accueil aux formes pleinement sécurisées, préservant ainsi à terme la confiance et la fidélisation des visiteurs.

    Aspects pratiques liés aux investissements

    Les investissements réalisés ont des répercussions concrètes :

    • La diminution provisoire de la capacité d’accueil limite le nombre de clients simultanés.
    • Les interruptions d’événements, principalement les concerts, affectent directement les revenus complémentaires.
    • Les frais annexes liés à la coordination des travaux, la demande d’autorisation municipale, et le recours à des spécialistes génèrent des coûts supplémentaires.
    • Une gestion plus rigoureuse de la programmation et des réservations pour s’adapter à la nouvelle capacité.

    Tableau : Impact financier estimé (en euros)

    Catégorie Montant initial Investissement mis à jour Impact sur le chiffre d’affaires
    Rénovation et mise aux normes 190 000 € 12 000 €
    Réduction capacité d’accueil -20 %
    Recours à architecte et démarches administratives Coût inclus dans les travaux

    Surveillance et contrôles renforcés : un enjeu majeur pour les bars lorientais

    Les vérifications entreprises dans plusieurs établissements du Morbihan témoignent d’une vigilance accrue des autorités, motivée par la nécessité d’éviter les drames comme celui survenu à Crans Montana. Dans ce contexte, la commission de sécurité a examiné 57 sites dédiés à la vie nocturne. Les résultats ont révélé diverses lacunes techniques, allant des extincteurs manquants ou inutilisables, à des issues de secours obstruées, en passant par des dispositifs d’alarme dépassés.

    À Lorient, cette surveillance renforcée se traduit par une responsabilisation plus forte des gérants, invités à adopter des pratiques rigoureuses et à s’assurer que leur matériel de sécurité incendie soit régulièrement contrôlé et fonctionnel. L’Union des Métiers et de l’Industrie de la Restauration (UMIH 56), représentée par Bruno Kerdal et Régis Toutain, joue un rôle de soutien, en insistant sur la nécessité pour les professionnels de se prémunir face aux risques, et d’assurer la couverture d’assurance liée à la conformité.

    Il est important de noter que malgré les 26 avis défavorables émis lors des contrôles, aucun établissement n’a été contraint à une fermeture administrative, en raison du faible niveau de risque à court terme. Toutefois, cela engage une dynamique positive où l’objectif est d’améliorer la sécurité de manière progressive, évitant ainsi les décisions drastiques qui pourraient déséquilibrer économiquement ces lieux essentiels à la vie sociale de Lorient.

    Les points de vigilance identifiés

    • Existence effective et vérification des extincteurs et du matériel anti-incendie.
    • Libération des issues de secours, sans obstacles tels que palettes ou mobiliers divers.
    • Maintenance et renouvellement des équipements de détection incendie.
    • Formations du personnel aux procédures d’urgence et d’évacuation sécurisée.
    • Surveillance régulière et rigoureuse des installations électriques et des systèmes d’alarme.

    Le rôle central du gérant dans la réussite des mesures de sécurité dans un bar à Lorient

    Au cœur de cette réforme sécuritaire, le gérant occupe une position clé. Matthieu Kerric illustre ce rôle non seulement par sa capacité à investir dans les mises aux normes, mais aussi par son engagement à travailler activement sur le terrain, devenant véritablement chef de chantier au quotidien. Cette double casquette lui permet de mieux comprendre les contraintes techniques et les besoins spécifiques liés à la sécurité renforcée.

    Le gérant agit également comme un médiateur entre les différents acteurs : autorités compétentes, architectes spécialisés, corps de métier impliqués, et la clientèle. En assurant une communication transparente, il réussit à maintenir la confiance de sa clientèle malgré les désagréments occasionnés par les travaux. Cette attitude proactive favorise un climat de sérénité indispensable dans une période de transition délicate.

    Outre la gestion technique, cette implication se traduit par des décisions stratégiques visant à optimiser l’accueil dans les limites imposées, tout en préparant la reprise à pleine capacité dès que les travaux seront achevés. L’expérience de Matthieu souligne qu’une telle démarche ne se limite pas à une simple conformité administrative, mais s’intègre dans une dynamique globale de pérennisation de l’établissement et de sécurité pour tous.

    Principales responsabilités du gérant pour la sécurité renforcée

    • Coordonner les travaux en respectant les délais et les normes fixées.
    • Assurer la veille réglementaire et maintenir à jour les protocoles de sécurité.
    • Organiser la formation continue du personnel aux consignes d’évacuation.
    • Communiquer avec les autorités pour finaliser les démarches administratives.
    • Entretenir la relation avec la clientèle pour garantir un accueil serein et sécurisé.

    Qu’est-ce que la classification ERP et pourquoi est-elle importante pour un bar ?

    La classification ERP (Établissement Recevant du Public) détermine les normes de sécurité applicables en fonction de la capacité d’accueil et de l’activité. Pour un bar comme l’Entrepote, classé ERP4, cela implique des règles plus strictes pour garantir la sécurité des clients lors d’événements comme les concerts.

    Quels sont les principaux investissements pour sécuriser un bar à Lorient ?

    Les investissements incluent souvent le remplacement des centrales incendie, l’application d’enduits ignifuges, la restructuration des espaces pour améliorer les évacuations, et l’installation de dispositifs d’extinction complémentaires.

    Comment les contrôles de sécurité affectent-ils les bars locaux ?

    Les contrôles obligent les gérants à remédier rapidement aux non-conformités, ce qui peut entraîner des fermetures temporaires, une réduction de la capacité d’accueil et une baisse du chiffre d’affaires, mais renforcent la sécurité et la confiance du public sur le long terme.

    Pourquoi aucun établissement n’a-t-il été fermé malgré des avis défavorables ?

    La préfecture du Morbihan a estimé que malgré les manquements, aucun risque majeur immédiat n’était présent, privilégiant la mise en conformité progressive plutôt qu’une fermeture administrative radicale qui mettrait en péril l’économie des lieux.

    Quel rôle joue le gérant dans la mise en place de ces mesures ?

    Le gérant est essentiel pour coordonner les travaux, maintenir la veille réglementaire, former le personnel, et assurer la communication avec les autorités et la clientèle, garantissant ainsi un accueil sécurisé et serein.

  • Ces 3 villes où les tarifs des assurances habitation et auto flambent le plus

    En 2026, la hausse continue des tarifs des assurances habitation et auto inquiète particulièrement les habitants de plusieurs grandes villes françaises. Si la flambée des prix touche la plupart des zones urbaines du pays, certaines métropoles du sud de la France se démarquent par des augmentations plus marquées. Selon une étude récente de l’assureur Leocare, relayée par TF1 Info en janvier, c’est à Nice, Marseille et Montpellier que les résidents devront faire face aux plus fortes hausses. Ces villes cumulent en effet plusieurs risques aggravants dont le climat, la délinquance et les sinistres, ce qui impacte lourdement le marché de l’assurance. Ce phénomène a des répercussions importantes sur le budget des ménages qui voient leur coût assurance grimper notablement, tant pour leur domicile que pour leur véhicule. L’analyse fine des facteurs à l’origine de cette flambée tarifaire permet d’en comprendre les enjeux et d’anticiper les moyens d’atténuer son impact.

    Le contexte météorologique, marqué par des épisodes violents d’inondations ou de tempêtes, se superpose à une recrudescence des actes de vandalisme et des cambriolages dans ces régions. Ces éléments accentuent la sinistralité et encouragent les assureurs à réviser leurs barèmes à la hausse. Parallèlement, la densification urbaine et la circulation accrue des véhicules contribuent à une augmentation des risques sur la route, renforçant ainsi la pression sur les prix des assurances automobiles. Ces fluctuations tarifaires traduisent la complexité du marché assurance en 2026, où les assureurs doivent jongler entre compétitivité et gestion de risques exacerbés, et où les assurés cherchent les meilleures solutions pour préserver leur pouvoir d’achat.

    Les raisons majeures derrière la flambée des tarifs d’assurance habitation dans le sud de la France

    La hausse des tarifs assurance habitation dans des villes comme Nice, Marseille et Montpellier n’est pas le fruit du hasard. Ces zones urbaines connaissent une accumulation d’éléments à risque qui forcent les compagnies d’assurance à augmenter leurs prix pour couvrir un nombre croissant de sinistres et leur gravité. L’un des facteurs principaux est l’impact des aléas climatiques qui deviennent plus fréquents et intenses. Les tempêtes, inondations et épisodes caniculaires frappent durement le sud de la France, rendant la gestion des sinistres à la fois complexe et coûteuse.

    Les dégâts engendrés par ces catastrophes nécessitent des indemnisations plus élevées ainsi que des coûts de réparation en forte hausse. Par exemple, après plusieurs épisodes d’inondations majeures à Nice, les assureurs ont dû revoir leurs barèmes à la hausse, augmentant ainsi les cotisations pour les assurés résidant dans ces zones. Selon les chiffres communiqués, le tarif moyen de l’assurance habitation à Nice a bondi de près de 12 % en 2025, une tendance qui se poursuit en 2026.

    Another critical aspect underpinning this increase concerns the prevalent rates of burglary, vandalism, and fire incidents, which remain notably high in these cities. These acts de violence urbaine génèrent de lourdes conséquences pour les compagnies qui doivent indemniser plus souvent. Marseille, par exemple, subit une forte augmentation des vols à l’étalage et des effractions. Ces éléments incitent les assureurs à renforcer les garanties et contraintes, justifiant par la même une augmentation de la prime d’assurance habitation.

    Enfin, la densité urbaine et la vétusté de certains logements aggravent les risques couverts. Dans des quartiers anciens et parfois mal isolés, les incendies et les dommages matériels surviennent plus fréquemment, obligeant à augmenter les tarifs pour mieux refléter la réalité des sinistres. À Montpellier, la pression du marché immobilier, combinée à ces risques, explique la hausse de près de 9 % observée.

    En résumé, les augmentations des tarifs assurance habitation dans ces villes résultent d’un cumul de facteurs climatiques, criminels et immobiliers, créant un effet cumulatif qui pèse lourdement sur le marché et sur le budget des habitants.

    découvrez quelles sont les 3 villes où les tarifs des assurances habitation et auto augmentent le plus, et comment cela impacte votre budget.

    Quelques exemples concrets illustrant l’évolution des prix

    Pour bien comprendre cette flambée, il suffit d’analyser le parcours d’une habitante niçoise. En 2021, son coût annuel total d’assurance habitation s’élevait à environ 852 euros. En 2024, ce montant a déjà atteint 938 euros, et il franchit désormais la barre des 964 euros en 2025. Cela représente plus de 110 euros supplémentaires en quatre ans, avec une augmentation moyenne de 26 euros par mois prévue pour 2026. Cette hausse devra être prise en compte dans la gestion du budget familial, souvent serré, et suscite un besoin de vigilance et d’optimisation des contrats.

    Pourquoi les tarifs de l’assurance auto explosent à Ajaccio et Antibes

    Si pour l’assurance habitation, Nice, Marseille et Montpellier sont au cœur de l’attention, l’assurance auto présente quant à elle une dynamique différente, bien que liée aux mêmes logiques de risque. La ville où les tarifs assurance auto augmentent le plus rapidement en 2026 est Ajaccio, en Corse. Elle affiche une hausse moyenne de 69 euros supplémentaires par mois, la plus importante en France. Cette flambée s’explique principalement par une recrudescence des accidents, vols de véhicules et sinistres liés aux intempéries qui frappent l’île.

    Ajaccio fait face à des défis environnementaux spécifiques : tempêtes méditerranéennes, glissements de terrain, mais aussi une forte exposition au vol de voiture en raison de la densité touristique. Par ailleurs, la circulation dense et un réseau routier parfois étroit favorisent les sinistres, poussant ainsi les assurances à augmenter leurs tarifs. Le contexte économique local, marqué par une inflation concomitante, alourdit également la facture, affectant directement le coût assurance auto pour les particuliers.

    Antibes, également touchée par ces phénomènes, connaît une hausse moins fulgurante mais notable, notamment en raison des inondations récurrentes qui détériorent les véhicules stationnés et augmentent les coûts de réparation. La présence de nouvelles infrastructures urbaines et des populations fluctuantes accentuent la complexité du contrôle des risques.

    Ces évolutions font écho à une tendance générale : les tarifs assurance auto reflètent désormais un calcul plus précis des risques locaux, impliquant un resserrement des marges par les assureurs et une multiplication des primes dans les zones jugées à risque élevé. Cette réalité bouscule les habitudes des assurés et impose, pour nombre d’entre eux, la recherche de solutions alternatives pour limiter l’impact financier.

    Liste des facteurs clés influençant l’augmentation des tarifs d’assurance auto dans ces villes

    • Intensification des aléas climatiques (inondations, tempêtes)
    • Augmentation des sinistres liés à la circulation dense et aux accidents
    • Recrudescence du vol et du vandalisme automobile
    • Vieillissement ou insuffisance des infrastructures routières
    • Fluctuations économiques locales et inflation des coûts de réparation

    Comparaison chiffrée des tarifs d’assurance habitation et auto dans les villes françaises les plus concernées

    Pour mieux saisir l’ampleur de ce phénomène, il est utile d’examiner un tableau comparatif des augmentations observées dans ces villes représentatives du marché actuel de l’assurance. Voici les données recalculées pour 2026 à partir des dernières tendances connues :

    Ville Augmentation % Assurance Habitation Augmentation Moyenne Mensuelle (€) Assurance Habitation Augmentation % Assurance Auto Augmentation Moyenne Mensuelle (€) Assurance Auto
    Nice 11,9 % 26 € 8,5 % 30 €
    Marseille 9,24 % 20 € 7,8 % 25 €
    Montpellier 8,99 % 18 € 6,4 % 22 €
    Ajaccio 7,5 % 15 € 15,3 % 69 €
    Antibes 7,1 % 14 € 10,2 % 38 €

    Ce tableau illustre clairement une tendance : les villes du sud subissent une flambée quasi généralisée des tarifs assurance tant habitation qu’auto, mais les pics les plus importants en assurance auto concernent des villes comme Ajaccio et Antibes où les perturbations météorologiques et les risques liés à la circulation s’additionnent.

    Les stratégies des habitants et assureurs face à l’augmentation constante des prix

    Face à ces hausses tarifaires, les habitants cherchent de plus en plus à ajuster leurs contrats d’assurance habitation et auto. La flexibilité est devenue clé pour maîtriser le coût assurance sans sacrifier la qualité de la couverture. Plusieurs options sont envisagées :

    • Renégociation des contrats : certains optent pour des garanties sur mesure en réduisant par exemple les options moins nécessaires.
    • Multi-assurance : regrouper assurance habitation et auto chez un même assureur permet souvent d’obtenir des remises.
    • Comparateurs en ligne : outils devenus incontournables pour capter les meilleures offres sur le marché assurance actualisé.
    • Souscription à des contrats avec franchises ajustées pour réduire la prime mensuelle.
    • Renforcement de la prévention : installation de dispositifs anti-vol ou systèmes domotiques pour limiter le risque sinistre.

    Du côté des assureurs, la nécessité d’adapter les offres aux réalités locales est une priorité. L’intégration de données climatiques et sécuritaires dans les barèmes permet une gestion plus fine des risques, conduisant à des prix différenciés selon les zones urbaines. De plus, certaines compagnies innovent en proposant des garanties modulables et des formules digitales qui optimisent la relation client et la réactivité en cas de sinistre.

    Ces pratiques reflètent une mutation profonde du marché assurance où la maîtrise des risques se conjugue avec une exigence accrue de personnalisation. Pour les assurés, cela implique de rester informés, de bien comparer et d’adapter régulièrement leurs contrats face à un environnement où les augmentations tarifs deviennent la norme mais où des marges de manœuvre existent encore.

    Comprendre les disparités régionales sur le coût des assurances habitation et auto

    Les différences notables entre les villes françaises quant aux prix assurance s’expliquent par la diversité des contextes géographiques, économiques et sociaux. Alors que les grandes métropoles du sud présentent une flambée tarifs importante, d’autres zones urbaines, comme Rennes ou Strasbourg, affichent des coûts d’assurance plus modérés.

    Cette divergence résulte en partie des risques relatifs et des stratégies mises en place localement. Les villes où le taux d’incidents climatiques est plus faible, les taux de criminalité maîtrisés et les infrastructures de qualité permettent aux assurés de bénéficier de tarifs plus attractifs. Par exemple, les régions bretonnes connaissent une stabilité relative des prix assurance habitation grâce à un climat moins agressif et à une densité urbaine différente.

    De plus, certains assureurs historiques implantés localement, comme Covéa, adaptent leurs offres pour correspondre précisément aux réalités du terrain. Cette approche fine du marché permet d’atténuer les flambées tarifaires et offre des marges de négociation aux assurés, à condition de bien choisir sa zone d’habitation et son profil de risque.

    Enfin, la taille des villes influence aussi les primes. Les grandes agglomérations, avec leur densité et activité économique, multiplient les risques de sinistres, ce qui se traduit par une pression tarifaire plus forte. À l’opposé, les villes moyennes et petites communes bénéficient souvent de tarifs plus doux, favorisant un équilibre budgétaire pour les assurés et un dynamisme du marché assurance plus maîtrisé.

    En définitive, comprendre les mécanismes régionaux permet de mieux anticiper les évolutions du prix assurance et d’adopter les bons réflexes pour optimiser ses contrats selon le lieu de résidence.

    Pourquoi les tarifs des assurances habitation augmentent-ils principalement dans le sud de la France ?

    Les villes du sud présentent une accumulation de risques climatiques majeurs, comme les inondations et tempêtes, ainsi qu’un taux élevé de cambriolages et de vandalisme, ce qui entraîne une sinistralité accrue et donc une hausse des tarifs.

    Comment atténuer l’impact de la flambée des tarifs assurance auto ?

    Il est conseillé de comparer régulièrement les offres, de regrouper ses contrats pour bénéficier de remises, d’ajuster ses garanties et franchises, et d’investir dans des dispositifs de prévention pour réduire le risque de sinistres.

    Quelles sont les villes où le coût assurance est le plus stable ?

    Des villes comme Rennes, Strasbourg ou certaines régions de Bretagne enregistrent des hausses plus modérées grâce à un climat moins hostile et une meilleure gestion des risques locaux.

    Pourquoi Ajaccio connaît-elle une forte hausse des prix de l’assurance auto ?

    La ville fait face à des dangers climatiques spécifiques, une densité de véhicules et un taux élevé de vols de voiture, ce qui se traduit par une augmentation notable des sinistres et donc des tarifs.

    Quels conseils pour optimiser son contrat d’assurance habitation en 2026 ?

    Il faut privilégier la renégociation, la souscription de garanties adaptées à ses besoins, l’utilisation de comparateurs en ligne, et le renforcement de la sécurité de son logement.

  • Bar-le-Duc : Quand famille et amitié tissent la réussite de l’agence Abeille Assurances

    À Bar-le-Duc, l’agence Abeille Assurances incarne bien plus qu’un simple point de contact pour les assurances. C’est une véritable institution locale où se conjuguent histoire familiale, amitiés solides et passion professionnelle. Cette agence, pilier de la communauté depuis plusieurs décennies, a récemment vécu un tournant majeur avec la transmission de son portefeuille à trois nouveaux agents généraux. Cette transition, profondément marquée par des liens humains forts et une vision commune, illustre comment une entreprise locale peut perdurer et prospérer dans un environnement économique en constante évolution. Les témoignages des protagonistes révèlent une dynamique unique où la confiance et la solidarité renforcent la qualité du service client et la réussite collective.

    Autour de Fabrice Robinet, l’agent général sortant, c’est tout un héritage de valeurs professionnelles qui se perpétue. Son choix de passer la main à trois associés, tous diplômés et aguerris, est perçu comme une double promesse : maintien de l’excellence en matière d’assurance et dynamisme renouvelé pour accompagner au mieux les clients et les acteurs locaux. Ce modèle inédit, permettant de bénéficier de l’expertise et des compétences cumulées de trois spécialistes, symbolise une évolution stratégique pertinente dans un secteur compétitif. À travers ce cas, l’agence Abeille Assurances de Bar-le-Duc montre que le succès repose autant sur des liens personnels solides que sur un engagement professionnel rigoureux.

    Comment la transmission familiale et amicale contribue à la pérennité de l’agence Abeille Assurances à Bar-le-Duc

    La réussite de l’agence Abeille Assurances à Bar-le-Duc est indissociable d’une histoire attachante où la famille et l’amitié jouent un rôle fondamental. Pauline Thiébaut, l’un des trois nouveaux agents généraux, incarne parfaitement ce lien intime avec l’entreprise. Issue d’une lignée d’agents généraux, elle représente la troisième génération à exercer ce métier au sein de cette agence, renforçant ainsi la notion de continuité familiale.

    Le rôle de la famille dans le milieu de l’assurance ne se limite pas à une simple transmission de poste. Il s’agit d’un vrai passage de relais fondé sur la confiance mutuelle, le partage d’expériences et la volonté commune de préserver une réputation construite patiemment au fil des décennies. Cela se traduit dans les pratiques quotidiennes, où la proximité avec les clients se nourrit d’une empathie unique, inculquée dès le plus jeune âge.

    Au-delà du cadre familial, l’agence mise également sur la force de l’amitié. Le partenariat entre Pauline Thiébaut, son époux Julien, et Pauline Maillard démontre comment des relations basées sur le respect et la complémentarité peuvent enrichir la gouvernance d’une entreprise. Cette cohésion interne se répercute directement sur le climat de travail et, par extension, sur la qualité du service rendu à une clientèle exigeante et fidèle.

    Les exemples de réussite dans ce contexte sont nombreux : la gestion agile des dossiers complexes, le développement de produits adaptés aux besoins locaux et un accueil personnalisé des assurés. Le modèle de cette agence illustre ainsi de manière concrète que la réussite économique passe aussi par un capital humain et relationnel fort. En somme, la famille et l’amitié à Bar-le-Duc ne sont pas seulement des valeurs affectives, mais des leviers stratégiques indispensables à la pérennité de l’agence.

    découvrez comment l'agence abeille assurances à bar-le-duc construit sa réussite grâce à des liens forts entre famille et amitié, offrant un service de confiance et de proximité.

    Le rôle clé de l’expertise partagée dans la réussite des agents généraux chez Abeille Assurances

    L’arrivée de trois agents généraux à la tête de l’agence Abeille Assurances à Bar-le-Duc ne relève pas d’une coïncidence, mais bien d’une stratégie mûrement réfléchie pour renforcer l’expertise et la réactivité de l’entreprise sur le territoire. Cette configuration innovante permet d’offrir un service client d’une qualité inégalée en multipliant les compétences et en améliorant la disponibilité.

    Chacun des nouveaux agents généraux apporte un parcours professionnel singulier et complémentaire. Diplômés en assurance, ils possèdent également une connaissance pointue des spécificités propres à la région, notamment dans les domaines agricole, commercial et familial. Cette diversité de savoir-faire est un avantage concurrentiel majeur : elle permet d’adresser avec justesse des problématiques variées, de l’assurance habitation classique à la couverture multirisque professionnelle ou à la prévoyance santé.

    Par exemple, Pauline Maillard a toujours souhaité s’investir auprès des exploitants agricoles, un segment exigeant qui demande des solutions personnalisées et une vraie compréhension des risques locaux. Ce positionnement renforce l’ancrage de l’agence Abeille Assurances dans les dynamiques économiques de Bar-le-Duc et ses environs. De leur côté, Pauline Thiébaut et Julien, forts d’une expérience familiale et professionnelle, complètent parfaitement cette offre par une vision globale et une approche orientée vers l’avenir.

    Cette expertise partagée améliore non seulement la relation client, mais elle encourage aussi la créativité dans la conception des produits et services. L’agence innove ainsi en proposant des protections adaptées aux évolutions récentes des modes de vie et des exigences réglementaires, tout en conservant un service humain et personnalisé. Le revenu clientèle progresse et la fidélité se renforçant, le tout en consolidant la réputation de confiance et de solidarité de l’entreprise locale.

    Avantages d’une direction plurielle en assurance

    • Multiplication des compétences garantissant une expertise complète
    • Meilleure disponibilité pour répondre rapidement aux demandes des clients
    • Diversification des services pour couvrir un panel d’assurances élargi
    • Renforcement de la créativité dans l’adaptation aux mutations du marché
    • Stabilité et persévérance grâce à une gouvernance partagée

    Exemple de spécialisation des agents

    Agent général Spécialité Public cible
    Pauline Thiébaut Assurances multirisques et gestion de patrimoine familial Particuliers et familles
    Julien Thiébaut Assurances professionnelles et entreprises locales Commerçants, artisans, PME régionales
    Pauline Maillard Assurances agricoles et prévoyance spécifique Agriculteurs et exploitants locaux

    La place centrale du service client dans l’agence Abeille Assurances de Bar-le-Duc

    Dans le milieu de l’assurance, la confiance est la clé de voûte de toute relation durable. Le service client de l’agence Abeille Assurances de Bar-le-Duc s’appuie donc sur un accompagnement de proximité, personnalisé et sincère. Cette approche a toujours été l’une des marques de fabrique de l’agence, brique fondamentale à sa réussite dans cette ville à taille humaine.

    L’agence met un point d’honneur à écouter attentivement les besoins des assurés, qu’il s’agisse de particuliers, de professionnels ou d’exploitants agricoles. Chaque dossier est pris en charge avec sérieux, impliquant une analyse détaillée des risques et une proposition adaptée. Cette méthode a permis, au fil des ans, de tisser des liens solides de confiance et de fidélité avec une clientèle de plus en plus exigeante.

    Les agents généraux sont également très impliqués dans la vie locale, ce qui contribue à une meilleure compréhension des enjeux spécifiques de leurs clients. Cette proximité culturelle et sociale crée un climat d’échange authentique et favorise l’engagement à apporter des solutions sur mesure. Le service après-vente, souvent sous-estimé dans le domaine de l’assurance, est ici une priorité : suivi régulier, réponse rapide aux sinistres et conseils proactifs.

    L’esprit d’entretien de la solidarité et du dialogue est notamment illustré à travers des initiatives et partenariats avec divers acteurs locaux, renforçant la place de l’agence au cœur de la communauté. Cette dynamique positive est un facteur clé qui différencie l’agence Abeille Assurances à Bar-le-Duc dans un secteur souvent perçu comme impersonnel.

    L’engagement social et économique d’une entreprise locale exemplaire

    Au-delà de ses activités d’assurance, l’agence Abeille Assurances symbolise un engagement fort en faveur du développement local. À Bar-le-Duc, cette entreprise locale ne se contente pas d’offrir des produits et services, elle participe activement à la dynamique territoriale et à la solidarité communautaire.

    Dans le contexte économique actuel, caractérisé par une forte concurrence et une mutation rapide des attentes, la capacité à rester proche des habitants est un atout majeur. L’agence Abeille Assurances, par son action et ses partenariats, soutient des initiatives locales, des événements culturels, mais aussi des projets entrepreneuriaux. Cette implication contribue à créer un écosystème où les liens entre acteurs économiques, associatifs et citoyens sont renforcés.

    Un focus particulier est porté sur les jeunes et la transmission des savoirs, avec un accent sur la formation et l’insertion professionnelle dans le secteur de l’assurance. Les trois agents généraux, par exemple, sont engagés dans des actions pédagogiques et de mentorat, permettant de valoriser les métiers de l’assurance et d’attirer de nouveaux talents. Cette démarche préserve ainsi l’avenir de l’agence tout en offrant des opportunités à la jeunesse locale.

    Cette responsabilité sociale et économique se traduit également par une gestion durable et éthique, intégrant les préoccupations environnementales dans la réflexion sur les offres d’assurance et la conduite interne de l’entreprise. En somme, l’agence Abeille Assurances de Bar-le-Duc incarne parfaitement l’alliance entre tradition, modernité et solidarité au service d’une communauté engagée.

    Les piliers de l’engagement local de l’agence Abeille Assurances

    • Soutien aux événements culturels et sportifs locaux pour dynamiser la vie communautaire
    • Partenariats avec les associations pour renforcer l’entraide
    • Initiatives en faveur de la formation et de l’emploi des jeunes dans l’assurance
    • Gestion responsable intégrant les préoccupations environnementales
    • Collaboration active avec les acteurs économiques du territoire

    Les défis et opportunités pour l’agence Abeille Assurances dans un marché en évolution à Bar-le-Duc

    Face aux transformations rapides du secteur de l’assurance, l’agence Abeille Assurances à Bar-le-Duc doit relever plusieurs défis tout en saisissant des opportunités favorables. La mutation numérique, les attentes accrues des clients en termes de service personnalisé et la complexification des produits demandent une adaptation constante.

    La direction plurielle à trois agents généraux est un atout dans cette perspective. Cette organisation facilite la prise de décision collective, la répartition efficace des compétences et l’adoption rapide des innovations. Par ailleurs, l’agence dispose de solides partenariats avec la compagnie Abeille Assurances, lui assurant un accès privilégié à des solutions techniques performantes et une veille sur les évolutions réglementaires.

    Parmi les enjeux majeurs, on relève :

    • La digitalisation des services : proposer des plateformes intuitives pour la gestion des contrats et des sinistres tout en conservant une relation humaine forte.
    • La diversification des offres : intégrer des produits adaptés aux nouveaux besoins liés à l’environnement, à la mobilité ou aux risques émergents.
    • Le renforcement de la proximité client : maintenir un contact direct et personnalisé afin de fidéliser dans un marché concurrentiel.

    Ces défis, pris comme des leviers de croissance, poussent l’agence Abeille Assurances à innover tout en préservant ses fondamentaux. Le réseau local, la confiance instaurée depuis longtemps et la démarche solidaire restent les bases sur lesquelles s’appuient les agents généraux pour construire l’avenir.

    Tableau des défis et leviers stratégiques pour Abeille Assurances à Bar-le-Duc

    Défis Leviers stratégiques Actions en cours
    Digitalisation croissante Adoption de nouvelles technologies Mise en place d’une application client et formation équipe
    Concurrence locale et nationale Renforcement du service client personnalisé Création d’un programme fidélité et suivi renforcé
    Évolution des besoins Diversification des garanties et produits Intégration d’offres liées à la transition écologique

    Comment se passe la transmission de l’agence Abeille Assurances à Bar-le-Duc ?

    La transmission s’est déroulée dans un esprit de confiance et de solidarité. Fabrice Robinet a officiellement cédé l’agence à trois agents généraux compétents, assurant ainsi une continuité professionnelle et familiale.

    Quels sont les avantages d’avoir plusieurs agents généraux à la tête d’une agence ?

    Multiples compétences, meilleure disponibilité et diversification des services sont autant d’atouts qui renforcent l’efficacité et la qualité du service client.

    En quoi l’agence Abeille Assurances est-elle engagée dans la vie locale ?

    Elle soutient activement des événements culturels, des associations, des projets de formation pour les jeunes, ainsi que des initiatives pour une gestion responsable et durable.

    Quels services spécifiques sont proposés aux exploitants agricoles ?

    L’agence propose des assurances adaptées aux besoins spécifiques des exploitants agricoles, incluant la gestion des risques professionnels et la prévoyance.

    Comment l’agence Abeille Assurances maintient-elle la confiance de ses clients ?

    Grâce à un service client personnalisé, une écoute attentive, et un suivi régulier, l’agence instaure une relation durable fondée sur la transparence et l’engagement.

  • La menace économique invisible qui plane sur les entreprises

    Dans un contexte où les signaux économiques traditionnels semblent moins alarmants, une menace économique invisible grandit progressivement et affecte silencieusement la vitalité des entreprises. La vulnérabilité des entreprises françaises s’accentue face à des risques financiers insidieux liés à une fatigue sociale diffuse qui érode la motivation et transforme les dynamiques internes. Cette crise invisible, loin des classiques récessions ou instabilités économiques visibles, découle d’un épuisement collectif qui mine la résilience économique nationale.

    Les entreprises se trouvent ainsi à la croisée des chemins : confrontées à un changement de marché rapide, une concurrence accrue et une incertitude économique persistante, elles doivent revoir leurs stratégies en intégrant la prévention des risques invisibles qui compromettent leurs capacités d’innovation et leur performance. Cette menace économique silencieuse, encore peu prise en compte dans les analyses classiques, pourrait annoncer une nouvelle ère de fragilité où la gestion humaine et organisationnelle joue un rôle majeur.

    La fatigue sociale : un risque financier majeur et une menace économique dissimulée

    Au-delà des fluctuations classiques de la conjoncture économique, la fatigue sociale s’impose désormais comme une menace économique incontournable. Elle se manifeste par une baisse durable de l’énergie psychologique des salariés, un désengagement massif et un épuisement professionnel collectif qui pèsent sur la productivité des entreprises. Cette forme d’« enrhumage » invisible agit sournoisement, sans alerter les mécanismes traditionnels de surveillance économique.

    Les indicateurs parlent d’eux-mêmes : hausse du turnover, absentéisme croissant, dégradation du climat social. Des entreprises de secteurs variés témoignent de difficultés accrues à mobiliser leurs équipes autour de projets stratégiques, ce qui entraîne un cercle vicieux. Par exemple, dans l’industrie agroalimentaire, la société fictive « AgroDélice » a observé en moins de 18 mois une baisse de 15 % de la production liée à cette forme d’épuisement collectif, une situation aggravée par l’incertitude économique accrue et la pression concurrentielle.

    Comprendre la fatigue sociale nécessite d’examiner ses causes multiples : intensification du travail, multiplication des tâches, instabilité économique, pression liée à l’évolution rapide des marchés, et surtout, la perte de sens au travail. Le phénomène ne se limite pas à un simple malaise individuel, il questionne la structure même de l’organisation du travail. L’augmentation du coût de la vie et la précarité de l’emploi entretenue par certaines conditions instables pèsent lourdement sur les salariés. La sensation d’impuissance face à ces changements accentue la fragilité psychologique et réduit la capacité d’adaptation.

    Dans ce contexte, la fatigue sociale agit comme un véritable risque financier caché. Les entreprises ne mesurent pas toujours l’impact économique direct des absences répétées ou des départs volontaires, ni les conséquences indirectes liées à la baisse de créativité, d’innovation et d’efficacité collective. L’absence de données précises sur ce phénomène et sa progression insidieuse renforcent le caractère invisible de cette menace, ce qui complique l’identification et la mise en œuvre effective de mesures de prévention.

    découvrez comment une menace économique invisible peut impacter les entreprises et quelles stratégies adopter pour s'en protéger efficacement.

    Instabilité économique et vulnérabilité des entreprises : comprendre les dimensions cachées

    Si les cycles économiques classiques exposent régulièrement les entreprises à des défis liés à l’instabilité économique, la menace aujourd’hui s’avère plus subtile. La vulnérabilité des entreprises ne dépend pas uniquement des chocs visibles comme les défaillances d’entreprises ou la chute des marchés boursiers. Elle s’inscrit aussi dans une crise invisible qui découle de tensions internes, organisationnelles et humaines :

    • La montée de l’incertitude économique liée à la volatilité des marchés et aux évolutions rapides des modèles commerciaux, qui impose aux entreprises une adaptation constante souvent stressante pour les équipes.
    • La pression d’une concurrence accrue, notamment à l’échelle internationale, qui oblige les sociétés à revoir en permanence leurs offres tout en combattant l’épuisement interne.
    • La multiplication des risques financiers indirects, notamment par la hausse du turnover et le déclin de l’engagement, qui affectent durablement le fonctionnement économique.
    • Les transformations digitales et organisationnelles, qui, bien que porteuses d’innovations, génèrent un surcroît de charge mentale et affaiblissent la résilience économique.

    Le tableau suivant illustre l’ensemble des menaces invisibles et leur impact sur les capacités économiques et organisationnelles des entreprises.

    Dimension de la menace Description Conséquences économiques Impact sur la résilience économique
    Fatigue sociale Diminution de l’engagement et épuisement collectif Baisse de productivité, hausse du turnover, absentéisme Affaiblissement des capacités d’innovation et d’adaptation
    Changement de marché Volatilité et évolution rapide des demandes Risque de mauvaise allocation des ressources Réduction des marges de manœuvre stratégiques
    Concurrence accrue Pression compétitive locale et internationale Perte de parts de marché, baisse de rentabilité Fragilisation face aux évolutions économiques
    Prévention des risques Insuffisance dans la détection et la gestion des risques humains Coûts imprévus, crises organisationnelles Diminution de la capacité à anticiper et répondre efficacement

    Face à ces dimensions interconnectées, les entreprises doivent repenser leur approche afin d’intégrer à la fois ces facteurs humains et économiques dans leurs stratégies de gestion et de développement.

    Conséquences directes de la crise invisible sur la performance économique des entreprises

    L’influence de la fatigue sociale et de l’instabilité économique sur la performance des sociétés supposait des répercussions tant immédiates que différées. Une économie d’entreprise érodée par ce phénomène voit sa capacité à rester compétitive durablement remise en question, ouvrant la voie à une menace économique dont la gravité est souvent sous-estimée.

    Les symptômes les plus visibles incluent un taux accru d’absentéisme, une augmentation des départs volontaires et un désengagement croissant des équipes, lesquels ont un coût estimé pouvant atteindre plusieurs milliers d’euros par collaborateur chaque année. Selon les études les plus récentes, ces phénomènes affectent de manière disproportionnée les PME et TPE, secteurs déjà fragiles qui supportent moins bien les fluctuations et qui contribuent largement à l’emploi en France.

    « EcoMeca », une entreprise spécialisée dans la mécanique industrielle, a dû procéder en 2025 à une réorganisation importante entraînant une réduction drastique des heures supplémentaires, affectant la motivation des opérateurs et provoquant une chute de la productivité de 12 % en six mois. L’entreprise illustre bien comment les tensions économiques invisibles peuvent rapidement se traduire par un affaiblissement tangible des performances.

    Il est essentiel de souligner que les entreprises tardent souvent à mobiliser des mécanismes d’accompagnement ou à adopter des procédures préventives adaptées, ce qui augmente la gravité des crises lorsqu’elles surviennent. La prévention des risques, notamment ceux liés à des facteurs humains comme la fatigue sociale, reste trop souvent un angle mort dans la gouvernance économique.

    La résilience économique repose désormais aussi sur l’aptitude à détecter ces signaux faibles, à intervenir rapidement et à réintroduire du sens dans l’organisation du travail. Ces priorités sont devenues des leviers indispensables pour maintenir la performance et éviter une dégradation profonde et durable.

    Stratégies et outils pour renforcer la prévention des risques et assurer la résilience économique

    Face à cette menace économique invisible, les entreprises sont appelées à adopter une approche globale et proactive pour prévenir les risques systémiques qui portent atteinte à leur vitalité. Il s’agit de placer les enjeux humains au cœur d’une stratégie qui vise à restaurer l’équilibre indispensable entre performance et bien-être.

    Des méthodes avancées de diagnostic permettent désormais de détecter précocement les signes de désengagement et de fatigue sociale. La mise en œuvre d’enquêtes régulières en entreprise, couplée à une analyse fine des indicateurs RH, ouvre la voie à une gestion plus réactive. Par exemple, plusieurs groupes du secteur bancaire français ont initié depuis 2024 des programmes structurés de prévention du burnout, obtenant une réduction notable des coûts liés à l’absentéisme.

    Voici les axes prioritaires reconnus pour bâtir une résilience économique solide :

    1. Amélioration de la qualité du management par la clarification des attentes, la reconnaissance régulière et un leadership empathique.
    2. Réorganisation des conditions de travail pour réduire la surcharge cognitive et préserver l’équilibre vie professionnelle-vie personnelle.
    3. Développement d’une culture d’entreprise centrée sur le sens, en favorisant la cohésion, l’autonomie et la participation des salariés aux décisions.
    4. Mise en place de dispositifs d’accompagnement psychologique et de formations à la gestion du stress.
    5. Intégration de la prévention des risques invisibles dans les plans stratégiques, avec suivi et audit réguliers.

    L’intégration de ces pratiques contribue à créer un cercle vertueux, en atténuant la vulnérabilité des entreprises et en renforçant leur capacité à affronter les fluctuations du marché et l’incertitude qui en découle.

    Les organisations capables d’agir tôt pour contrer la fatigue sociale protègent non seulement leur confort interne mais améliorent aussi leurs résultats financiers sur le long terme. La prévention apparaît désormais non plus comme un simple coût, mais comme un investissement stratégique nécessaire à la pérennité.

    Impact à long terme : évolution des modèles économiques face à la crise invisible

    Au fil des années, la prise de conscience de l’ampleur de cette menace économique occulte a déjà commencé à transformer les paradigmes économiques et managériaux. Les entreprises qui renouent avec une gestion humaine responsable tendent à s’inscrire dans une dynamique de performance durable intégrant bien-être et compétitivité.

    Cette transition s’accompagne d’une évolution des indicateurs de performance : désormais, au-delà des données financières, on valorise des critères liés à la qualité de vie au travail, à l’engagement des collaborateurs et à la capacité d’adaptation. Les modèles économiques hybrides émergent, combinant efficience et solidarité, et incarnant une véritable résilience économique évolutive.

    La crise invisible agit également comme un révélateur des limites des modèles trop rigides, principalement axés sur des gains à court terme. Dans ce cadre, la pandémie de COVID-19 avait déjà mis en lumière certaines faiblesses structurelles ; cependant, la fatigue sociale persistante impose aujourd’hui d’aller plus loin en intégrant des enjeux humains profonds dans la stratégie d’entreprise.

    Illustrons cette tendance avec la société « TechNova » qui, après avoir repensé son organisation en 2025, a réussi à réduire le turnover de 30 % tout en augmentant sa productivité de 20 %. Elle a concilié un management bienveillant, des outils numériques adaptés et une meilleure gestion de la charge mentale.

    Pour conclure, la reconnaissance et l’intégration de ces risques invisibles dans la gouvernance économique sont indispensables. Ce virage conditionne l’avenir des entreprises et, in fine, la résilience économique à l’échelle nationale. La menace économique invisible, longtemps négligée, se révèle donc être un enjeu majeur pour la compétitivité et la stabilité des organisations.

    Qu’est-ce que la fatigue sociale et comment affecte-t-elle les entreprises ?

    La fatigue sociale est un état d’épuisement psychologique collectif qui entraîne un désengagement des salariés, une baisse de productivité et une augmentation du turnover, impactant ainsi négativement la performance économique des entreprises.

    Quels sont les principaux risques financiers liés à la crise invisible ?

    Ces risques incluent la hausse de l’absentéisme, les coûts liés au remplacement de personnel, la perte d’innovation, ainsi que la diminution de la capacité d’adaptation face aux changements de marché.

    Comment les entreprises peuvent-elles prévenir cette menace économique invisible ?

    En adoptant des stratégies centrées sur l’amélioration du management, la réorganisation du travail, le soutien psychologique et l’intégration de la prévention des risques invisibles dans leurs plans stratégiques.

    En quoi la prise en compte de cette menace modifie-t-elle les modèles économiques ?

    Elle conduit à intégrer des indicateurs liés au bien-être et à l’engagement dans la performance, favorisant des modèles hybrides alliant efficience économique et responsabilité sociale.

    Pourquoi cette menace reste-t-elle souvent sous-estimée ?

    Parce qu’elle agit de manière lente et invisible, sans produire de signaux immédiats perceptibles dans les analyses économiques classiques, rendant sa détection complexe.

  • Crédit immobilier : la guerre en Iran freine une reprise déjà fragile

    Alors que le marché immobilier français commençait à entrevoir une reprise après plusieurs mois de stagnation, la récente escalade du conflit en Iran vient jeter une ombre importante sur cette dynamique naissante. À plusieurs milliers de kilomètres, cette crise géopolitique a des répercussions directes sur les taux d’intérêt et le financement immobilier en France, créant une nouvelle source d’incertitudes pour les futurs emprunteurs et les professionnels du secteur. Les prix restent sous pression, les établissements bancaires se montrent plus prudents, et plusieurs dossiers de crédit immobilier sont déjà bloqués ou refusés. Ce contexte renforce la fragilité déjà perceptible du marché, accentuant les tensions sur le pouvoir d’achat immobilier et la capacité d’investissement des ménages. Cette période souligne ainsi combien l’économie mondiale, même à travers un conflit lointain, reste intimement interdépendante et sensible aux chocs internationaux, ce qui complique davantage la reprise économique locale.

    Les mécanismes d’influence de la guerre en Iran sur le crédit immobilier français

    Le déclenchement et l’intensification du conflit en Iran ont rapidement provoqué une incertitude sur les marchés financiers mondiaux, impactant directement les conditions de crédit en Europe, et notamment en France. Les taux d’intérêt, qui étaient jusque-là relativement stables après une longue période d’inflation maîtrisée, connaissent une tendance à la hausse. Cette évolution s’explique notamment par la peur d’une crise économique plus large et par l’envolée des prix de l’énergie, particulièrement du pétrole, ressource abondante dans la région concernée.

    La crainte d’une augmentation durable des taux d’intérêt incite les établissements financiers à durcir leurs conditions de prêt. Plusieurs facteurs alimentent cette prudence accrue :

    • Réévaluation du risque géopolitique : Les banques considèrent que la volatilité des marchés pourrait affecter la stabilité des revenus des ménages et leur solvabilité.
    • Augmentation des taux d’usure : Ce plafond réglementaire, qui limite le taux maximum applicable aux crédits immobiliers, a été relevé, rendant le coût des emprunts plus élevé.
    • Réduction des marges de manœuvre : Les banques deviennent plus sélectives, ce qui se traduit par le refus croissant de dossiers pourtant auparavant recevables.

    En plus de ces mesures, la prudence des établissements se manifeste par un ralentissement du traitement des dossiers, des exigences accrues sur les garanties, et une augmentation des apports personnels demandés. Ces changements freinent directement l’accès au financement immobilier, essentiel à la relance du secteur, et retiennent ainsi une partie significative de la demande potentielle. Autrement dit, alors que certains acquéreurs demeurent motivés, les conditions devenues plus strictes peuvent les décourager ou repousser leurs projets, ce qui participe à la fragilité du marché actuel.

    découvrez comment le conflit en iran impacte le marché du crédit immobilier, ralentissant une reprise économique déjà délicate en france.

    Conséquences directes sur la reprise économique du secteur immobilier

    La guerre en Iran accentue une reprise du marché immobilier déjà balbutiante, en alimentant un climat d’incertitude économique peu propice aux investissements. Depuis plusieurs mois, une hausse timide de la demande immobilière s’observait, portée par de faibles taux d’intérêt et une légère amélioration du pouvoir d’achat. En 2026, ces tendances sont désormais en recul dans de nombreuses régions françaises.

    Les achats immobiliers, qu’il s’agisse de résidences principales ou d’investissements locatifs, slow down. Le contexte extraverti d’instabilité internationale induit notamment :

    1. Des renoncements de candidats à l’achat : Face à la hausse des taux d’intérêt, certains ménages jugent le coût des mensualités trop élevé, ce qui les contraint à reporter ou annuler leurs projets immobiliers.
    2. Une augmentation des demandes de renégociation : Les propriétaires actuels cherchent à adapter leurs crédits face à ce contexte instable, ce qui complexifie la gestion des banques et peut conduire à des refus de restructuration.
    3. Un ralentissement des mises en chantier : Les promoteurs immobiliers temporisent leurs projets, inquiétés par l’incertitude sur la solvabilité des potentiels acquéreurs et les coûts de financement accrus.

    Par ailleurs, la fragilité du marché se manifeste aussi dans les disparités régionales. Alors que les grandes métropoles continuent de bénéficier d’une certaine attractivité, les zones rurales et périurbaines peinent davantage à relancer les transactions. Cette disparité alimente une segmentation du marché, avec un risque accru d’essoufflement dans les territoires où le soutien financier est le plus précaire.

    Le choc provoqué par la guerre en Iran oblige donc les acteurs économiques à revoir leurs stratégies, avec une attention plus prononcée portée aux financements immobiliers. Pour certains, cela peut représenter un frein durable à la reprise, tandis que d’autres tablent sur une stabilisation à moyen terme, conditionnée à un retour à la paix et une baisse des tensions géopolitiques. La crainte d’une crise économique prolongée pèse lourdement sur les anticipations et l’investissement.

    Analyse des taux d’intérêt face au contexte international et conséquences sur le financement immobilier

    L’évolution des taux d’intérêt constitue un indicateur clé pour comprendre les effets de la guerre en Iran sur le crédit immobilier. Depuis le début du conflit, les taux affichent une remontée significative, mettant fin à une période favorable aux emprunteurs. Le mécanisme est complexe, mais s’appuie largement sur l’instabilité générée sur les marchés énergétiques et financiers mondiaux.

    La hausse du prix du pétrole, avec des niveaux dépassant régulièrement les prévisions initiales, alimente l’inflation dans plusieurs économies. En réaction, les banques centrales européennes adoptent une politique monétaire plus restrictive, augmentant les taux directeurs. Cette montée des taux directeurs se répercute automatiquement sur les prêts immobiliers : plus chers, ils réduisent la capacité d’emprunt des ménages.

    Ce contexte explique que :

    • Les taux fixes classique affichent une hausse de plusieurs dixièmes de pourcentage : Une augmentation même modérée se traduit par des coûts supplémentaires non négligeables sur la durée d’un emprunt de 15 à 25 ans.
    • Les taux variables connaissent une volatilité exacerbée : Ce qui rend les projets immobiliers plus risqués pour les emprunteurs et oblige les banques à être plus vigilantes dans leurs propositions de crédit.
    • Le durcissement des critères d’octroi devient systématique : Exigences de revenus plus stables, diminution des taux d’endettement acceptés, et renforcement des garanties demandées.

    À cela s’ajoute un phénomène préoccupant : l’augmentation des taux d’usure, plafond légal au-delà duquel un prêt ne peut être accordé. Celui-ci a été relevé en début d’année, rendant automatiquement plus coûteux l’accès au crédit pour une grande partie des ménages.

    Pour mieux comprendre l’impact concret de cette situation, le tableau ci-dessous compare l’évolution moyenne des taux immobiliers en France avant et après le début du conflit en Iran :

    Période Taux moyen fixe 20 ans (%) Taux moyen variable 10 ans (%) Taux d’usure (%)
    Avant conflit (fin 2025) 2,10 1,75 3,05
    Après début du conflit (2026) 2,65 2,30 3,50

    Cette augmentation s’avère particulièrement contraignante pour les primo-accédants et les investisseurs modestes, qui voient leur capacité d’achat diminuer à cause du surcoût des intérêts. Il faut souligner que l’impact international sur ces paramètres est la résultante d’un environnement global très tendu, où la géopolitique influence la finance au quotidien, brisant parfois les anticipations optimistes du marché immobilier national.

    Perspectives à moyen terme et stratégies pour limiter les effets négatifs sur l’investissement immobilier

    Face à cette situation inédite de crise économique aggravée par des incertitudes géopolitiques majeures, les acteurs du marché immobilier cherchent à s’adapter afin de limiter les dégâts. Les perspectives à moyen terme dépendent largement de l’évolution de la guerre en Iran, mais aussi de la capacité des institutions financières à proposer des solutions innovantes et flexibles pour soutenir le crédit immobilier.

    Plusieurs pistes émergent :

    • Renforcement des partenariats entre banques et promoteurs : Pour garantir un financement plus sécurisé, encourager des projets immobiliers adaptés à la demande et offrir des modalités d’accès au crédit plus souples.
    • Mise en place de dispositifs d’accompagnement pour les primo-accédants : Garanties publiques, aides au financement, ou encore solutions de modulabilité des remboursements.
    • Optimisation des conditions de crédit : Utilisation accrue d’assurances emprunteur plus compétitives, et diversification des produits financiers adaptés aux profils des emprunteurs.

    En parallèle, les investisseurs privés semblent plus prudents, mais n’abandonnent pas totalement leurs projets. La recherche de zones géographiques moins exposées à la spéculation ou aux fluctuations brutales est une tendance qui gagne en importance. Ce positionnement stratégique a pour but de sécuriser l’investissement immobilier face aux aléas économiques.

    Voici une liste des stratégies qui peuvent être adoptées pour limiter l’impact négatif de la guerre en Iran sur les projets immobiliers :

    • Évaluer régulièrement les conditions de marché avant de s’engager.
    • Privilégier des projets avec des perspectives de valorisation à long terme.
    • Mettre en place un apport personnel conséquent pour réduire l’impact du surcoût des taux.
    • Consulter un courtier pour bénéficier de conseils adaptés à la situation géopolitique.
    • Se tourner vers des solutions de financement alternatives comme le crowdfunding immobilier.

    La fragilité du marché impose donc un ajustement permanent. La gestion proactive du risque apparaît indispensable pour ne pas compromettre les projets immobiliers personnels ou professionnels, dans un contexte où la stabilité économique reste fragile et incertaine.

    Impacts sur le marché immobilier global : une crise économique à l’échelle internationale

    La guerre en Iran agit comme un catalyseur d’une crise économique aux multiples ramifications, révélant les fragilités des marchés, y compris celui de l’immobilier. Alors que la France subit déjà les conséquences sur les taux de crédit et la demande, il est essentiel de comprendre les ramifications plus larges de ce conflit sur l’économie mondiale et son effet domino.

    Premièrement, les perturbations sur la production pétrole provoquent une inflation énergétique, accélérant la hausse des coûts dans l’ensemble des secteurs économiques. Cette inflation pèse directement sur le pouvoir d’achat des ménages, restreignant leur capacité à investir dans l’immobilier ou à honorer des prêts existants.

    En outre, les marchés financiers connaissent une volatilité accrue, provoquant des mouvements de capitaux vers des valeurs refuges et amplifiant l’instabilité des devises. Ce climat de méfiance peut freiner l’investissement étranger dans l’immobilier français, un facteur important pour certains segments du marché, notamment sur le logement de haut standing.

    Globalement, le renforcement des tensions géopolitiques et l’imprévisibilité qu’elles entraînent contribuent à une compression des marges de manœuvre pour les politiques publiques, qui se doivent de soutenir à la fois la reprise économique et la stabilité sociale. Le secteur immobilier, pivot de nombreuses économies locales, reste au cœur de ces enjeux. Dans ce contexte, la reprise économique en France apparaît plus fragile que jamais, avec une tendance à la prudence pesant sur l’ensemble des projets immobiliers.

    Comment la guerre en Iran influence-t-elle directement les taux d’intérêt en France ?

    La guerre provoque une instabilité des marchés énergétiques et financiers, ce qui pousse les banques centrales à relever leurs taux directeurs. Cette hausse se transmet aux taux immobiliers, augmentant ainsi le coût du crédit.

    Pourquoi certains dossiers de crédit immobilier sont-ils refusés en 2026 ?

    Les banques durcissent leurs critères pour limiter les risques liés à la fragilité du marché et aux incertitudes géopolitiques. Elles exigent des garanties plus solides et des profils emprunteurs plus stables, ce qui entraîne des refus, même pour des projets auparavant considérés comme sûrs.

    Quels sont les secteurs immobiliers les plus touchés par cette crise ?

    Les zones rurales et périurbaines subissent davantage les impacts du ralentissement que les grandes métropoles. De plus, les investissements dans le logement de moyenne gamme sont plus sensibles aux hausses des taux queles segments de luxe ou d’investissement locatif haut de gamme.

    Quelles suites peut-on envisager pour le marché immobilier français ?

    La reprise dépendra largement de la stabilisation géopolitique et de l’adaptation des offres de crédit immobilier. Un soutien ciblé aux primo-accédants et aux promoteurs pourrait aider à redynamiser le secteur, à condition que le contexte économique international se calme.

    Comment les particuliers peuvent-ils protéger leurs projets immobiliers ?

    Il est conseillé d’avoir un apport solide, de diversifier les options de financement, de solliciter des conseils professionnels spécialisés, et de rester informé des évolutions économiques et géopolitiques affectant le marché.