Blog

  • Thierry Bilbault : Au cœur de l’action pour un impact réel partout en Floride

    Au cœur de la Floride, un Français engagé se distingue par son action concrète et déterminée : Thierry Bilbault. Avec son parcours international exceptionnel et son engagement profond, il incarne un leadership tourné vers le développement de la communauté française locale. Résidant à Sunny Isles Beach, Bilbault connaît parfaitement les défis que rencontrent les expatriés, qu’ils soient liés à l’administration, à la scolarisation, ou aux spécificités géopolitiques actuelles. En 2026, alors que la communauté française en Floride fait face à des enjeux complexes allant de la gestion consulaire à l’adaptation économique, son programme vise un impact tangible et durable sur le terrain.

    Ce portrait va bien au-delà du simple engagement politique : il met en lumière un acteur investi, prêt à offrir une représentation active et proactive dans une circonscription qui comprend également Porto Rico et les îles Vierges américaines. Thierry Bilbault met en avant la nécessité de s’appuyer sur des réseaux locaux multiples, renforçant la solidarité et facilitant l’accès aux services essentiels pour différents profils de Français expatriés. Ainsi, sa vision s’appuie sur une connaissance fine des réalités du terrain, conjuguée à un travail d’influence politique au plus haut niveau, pour transformer les attentes en résultats concrets.

    Le parcours international de Thierry Bilbault, un atout pour la communauté française en Floride

    Thierry Bilbault bénéficie d’une expérience professionnelle et personnelle étendue sur plusieurs continents, ce qui lui confère un regard unique sur les problématiques des Français établis hors de France. Originaire de Nevers, dans le département de la Nièvre, il est titulaire d’un doctorat en biologie moléculaire de l’Université de Clermont-Ferrand. Son parcours a commencé dans le domaine de la recherche, notamment à l’Université d’Utah à Salt Lake City, avant de s’orienter vers l’industrie pharmaceutique.

    Tout au long de sa carrière, Bilbault a travaillé dans des villes variées telles que San Diego, Fort Worth, Morristown, Lausanne, Toronto, Boston, et aujourd’hui la Floride. Cette mobilité internationale lui a permis d’appréhender de façon concrète les défis administratifs, fiscaux et personnels liés à l’expatriation. Ces expériences en première ligne des systèmes consulaires et des réseaux communautaires ont développé chez lui une compréhension approfondie des besoins spécifiques aux expatriés. Cette expertise est précieuse, notamment dans une circonscription aussi vaste que la 5e des États-Unis, qui inclut la Floride, Porto Rico, et les îles Vierges américaines.

    Sa résidence à Sunny Isles Beach avec son épouse Jana marque son engagement local et son attachement à la région. Ce vécu personnel allié à un parcours professionnel riche le positionne comme un interlocuteur crédible, capable de faire entendre les voix multiples des Français installés en Floride. L’expérience de Thierry Bilbault démontre que le leadership efficace découle d’une connaissance réelle des situations vécues par la communauté. Ce constat guide désormais son action politique centrée sur un impact réel.

    Pour comprendre comment un conseiller des Français de l’étranger peut véritablement agir, il faut tenir compte de la diversité et de la complexité de sa circonscription. Thierry Bilbault insiste sur le fait que cette mission dépasse largement le cadre honorifique. Selon lui, un élu doit être un relais d’alerte efficace, faisant remonter les doléances concrètes aux parlementaires et au consulat. Il cite notamment les problématiques des délais pour l’obtention de documents officiels, les enjeux liés à la scolarisation en français, la protection sociale, la fiscalité franco-américaine ou encore les inquiétudes générées par les aléas climatiques comme les ouragans. Tous ces aspects sont au cœur des préoccupations quotidiennes et doivent être traités avec pragmatisme et réactivité.
    découvrez thierry bilbault, engagé au cœur de l’action pour générer un impact réel et positif partout en floride. suivez ses initiatives et son engagement local.

    Une liste représentative et diversifiée : la force de l’ancrage local

    Dans sa démarche pour représenter la communauté française de Floride, Thierry Bilbault a veillé à constituer une liste électorale reflétant la diversité géographique et professionnelle de cette dernière. L’objectif est clair : ne pas confiner la représentation aux seuls enjeux du Grand Miami, mais élargir la portée du Conseil consulaire à toute la Floride, en incluant des candidats issus d’Orlando, Tallahassee ou Fort Myers.

    La complémentarité des profils sur la liste est l’une des clés du projet. On y trouve un scientifique de l’industrie pharmaceutique, une doctorante en sécurité internationale, un entrepreneur du numérique, une investisseuse spécialisée dans l’installation des Français, ainsi qu’un chercheur universitaire bien ancré dans les communautés locales. À cela s’ajoutent une cheffe d’entreprise au parcours transcontinental et un ingénieur expert en transports publics. Cette pluralité de parcours touche l’ensemble des catégories socio-professionnelles que compte la communauté française et enrichit la capacité de dialogue avec tous.

    Voici les avantages majeurs de cette diversité :

    • Une représentation géographique étendue qui garantit une couverture juste et active sur tout le territoire de la circonscription.
    • Des expertises variées qui permettent d’aborder une large gamme de thèmes, du développement économique à l’éducation, en passant par la sécurité ou l’environnement.
    • Des réseaux professionnels diversifiés, propices à la création de partenariats et à l’accompagnement des Français dans leurs projets d’installation et d’intégration.

    Cette diversité ancrée dans le local est essentielle pour répondre aux attentes complexes de la communauté. Elle favorise une approche pragmatique, orientée vers des résultats concrets à court et moyen terme.

    Composition géographique et professionnelle de la liste Ensemble pour la Floride

    Ville Expertise principale Profil
    Miami Industrie pharmaceutique Scientifique international
    Orlando Sécurité internationale Doctorante
    Tallahassee Recherche universitaire Chercheur UF/IFAS
    Fort Myers Chef d’entreprise Entrepreneur transcontinental
    Sunny Isles Beach Investissements et installation Investisseuse
    Îles Vierges américaines Transports publics Ingénieur spécialisé
    Porto Rico Accompagnement à l’expatriation Expert local

    Les principaux enjeux de la communauté française en Floride et leur impact

    Vivre à l’étranger dans une région comme la Floride implique de relever des défis spécifiques qui influent directement sur la qualité de vie des expatriés français. Le premier sujet préoccupant reste la gestion administrative.

    Les défis administratifs et consulaires

    Le consulat de Miami couvre une étendue géographique considérable, rendant les déplacements difficiles et les démarches souvent longues. L’accès aux rendez-vous pour les documents essentiels — passeports, cartes d’identité, actes civils — est un point noir récurrent. Malgré les efforts pour organiser des permanences délocalisées, les délais demeurent un frein important.

    C’est pourquoi Thierry Bilbault insiste sur la nécessité de mettre en œuvre une administration plus proche et réactive. Il s’agit de mieux orienter les Français à l’arrivée, de simplifier les procédures et de développer des solutions adaptées à chaque secteur du territoire. Il propose par exemple d’augmenter le nombre de relais locaux, notamment dans des villes comme Orlando ou Tallahassee, afin de désengorger les services du consulat principal.

    La scolarisation en français : un enjeu crucial

    Pour les familles françaises, la scolarisation en français constitue une priorité majeure. La Floride dispose d’établissements homologués et du lycée français de Miami, ainsi que de programmes FLAM (Français Langue Maternelle). Cependant, cette offre reste concentrée géographiquement et les frais élevés limitent l’accès pour bon nombre d’enfants. Les questions sur l’attribution et le montant des bourses sont récurrentes et complexes.

    Dans ce contexte, les élus doivent défendre une politique sociale plus inclusive et favoriser le développement de nouveaux dispositifs pour élargir cette offre. Thierry Bilbault souligne le rôle fondamental des conseillers des Français de l’Étranger dans la coordination avec les établissements, les associations et les autorités éducatives françaises afin de répondre aux attentes des familles.

    Les défis climatiques et économiques spécifiques à la Floride

    Les ouragans fréquents et l’évolution du marché des assurances habitation constituent une menace concrète pour les résidents. Plusieurs assureurs ont quitté le marché floridien, provoquant une hausse drastique des coûts pour les assurés. Cette situation affecte particulièrement les retraités et les indépendants, souvent moins couverts.

    Par ailleurs, le coût des soins de santé pose une difficulté supplémentaire. En l’absence d’un employeur qui prenne en charge l’assurance maladie, les Français doivent souvent s’orienter vers des régimes coûteux et parfois inadéquats. Thierry Bilbault souhaite défendre un système de protection sociale adaptatif et équitable, en phase avec les réalités locales.

    Aspects géopolitiques et migrations

    Depuis l’arrivée d’une nouvelle administration américaine, les questions liées aux visas, à l’immigration et aux relations internationales pèsent davantage sur la communauté française. L’évolution géopolitique des Amériques et les crises internationales comme celles en Ukraine, au Groenland ou en Iran influent sur les perspectives des expatriés.

    Mais dans ce contexte, la Floride reste un pôle d’attractivité et un point d’entrée privilégié pour des compagnies françaises sur le marché américain. Favoriser leur installation et leur développement est une priorité pour maintenir le dynamisme économique de la communauté. Le plan de Thierry Bilbault intègre donc cette dimension stratégique, visant à renforcer l’influence franco-américaine dans cette région clé.

    Les axes prioritaires d’action pour une représentation efficace et engagée en Floride

    Le programme de Thierry Bilbault est structuré autour de plusieurs axes concrets, conçus pour répondre aux besoins de la communauté française. Ces engagements s’appuient sur l’expérience des candidats et leur connaissance de la circonscription.

    • 1. Proximité et efficacité administrative : améliorer la gestion consulaire via des relais locaux renforcés et des services dématérialisés performants.
    • 2. Réactivité sociale : appuyer les initiatives d’entraide et simplifier l’accès aux aides.
    • 3. Accompagnement éducatif : soutenir les familles dans la scolarisation et dynamiser les programmes en français.
    • 4. Sécurité et prévention : anticiper les risques climatiques et protéger les expatriés face aux aléas économiques.
    • 5. Facilitation de l’emploi et des démarches de visa : accompagner les entrepreneurs et les travailleurs dans leurs démarches.
    • 6. Fédérer le tissu associatif : renforcer les liens et valoriser les initiatives portées par les associations locales.
    • 7. Transparence et communication : garantir une information accessible, transparente et régulière pour tous.

    Pour concrétiser ces priorités, Thierry Bilbault s’engage à consacrer entièrement son temps à sa fonction de Conseiller des Français de l’Étranger, afin d’assurer un suivi rigoureux et réactif des dossiers. Ce dévouement garantit une action constante, loin des seules périodes électorales.

    Tableau synthétique des engagements et actions envisagées

    Priorité Action ciblée Impact attendu
    Proximité administrative Création de relais locaux à Orlando, Tallahassee Réduction des délais et meilleure accessibilité
    Scolarisation Promotion des bourses et diversification des établissements Accès élargi à l’éducation en français
    Sécurité Prévention contre les ouragans, soutien aux assurés Protection renforcée pour les familles et retraités
    Emploi & Visas Accompagnement personnalisé pour entrepreneurs Insertion facilitée sur le marché
    Communication Plateformes d’information, réunions régulières Meilleure transparence et relation de confiance

    Un engagement tourné vers l’avenir de la communauté française en Floride

    Être conseiller des Français de l’Étranger aujourd’hui, c’est faire preuve d’un leadership dynamique et concret. Thierry Bilbault défend l’idée que l’influence politique doit s’appuyer sur une connaissance fine des réalités du terrain et sur un engagement solide et constant. Sa capacité à porter la voix des Français de Floride auprès des parlementaires — notamment grâce au soutien du député Renaissance Christopher Weissberg — est un atout majeur pour obtenir des résultats palpables.

    L’exemple de Roland Lescure, ancien représentant de cette circonscription en Amérique du Nord et devenu ministre de l’Économie en 2025, illustre bien comment les élections consulaires peuvent constituer un levier d’influence politique efficace. Le projet porté par Bilbault vise à renforcer cette dynamique, en plaçant au centre de l’action les préoccupations quotidiennes des expatriés, leur protection sociale, leur droit à la scolarisation, ainsi que la constitution d’un réseau associatif vivace.

    Ce leadership orienté vers le développement durable de la communauté française requiert une présence permanente et une compréhension économique, sociale et politique actualisée. En plaçant la solidarité et l’efficacité administrative au premier plan, Thierry Bilbault souhaite assurer un avenir où chaque Français de Floride peut envisager son expatriation avec confiance et sérénité.

    Qui est Thierry Bilbault et quel est son parcours ?

    Thierry Bilbault est un professionnel ayant passé plus de quarante ans à l’international, principalement dans l’industrie pharmaceutique. Il est titulaire d’un doctorat en biologie moléculaire et réside à Sunny Isles Beach en Floride. Son parcours riche lui confère une compréhension approfondie des enjeux des Français expatriés.

    Quels sont les principaux défis rencontrés par les Français en Floride ?

    Ils font face à des difficultés administratives, à des questions de scolarisation, à des coûts importants liés à la santé et à l’assurance habitation, ainsi qu’à des enjeux liés aux visas et à l’évolution géopolitique.

    Comment Thierry Bilbault envisage-t-il son rôle de conseiller des Français de l’étranger ?

    Il souhaite être un relais d’alerte efficace, proche du terrain et des citoyens, capable de porter concrètement leurs préoccupations auprès des institutions françaises et américaines.

    Pourquoi est-il important de voter aux élections consulaires ?

    Le Conseil consulaire est la seule structure élue représentant officiellement les Français de la circonscription. Voter permet d’avoir des élus engagés et compétents pour défendre les intérêts locaux.

    Quels sont les axes prioritaires du programme de la liste menée par Thierry Bilbault ?

    Ils incluent la proximité administrative, l’accompagnement social et éducatif, la sécurité, la facilitation de l’emploi et des démarches de visa, ainsi que le renforcement du tissu associatif et la transparence en communication.
  • Deux ans après, les travaux des maisons fissurées : la première phase prolongée jusqu’à fin avril

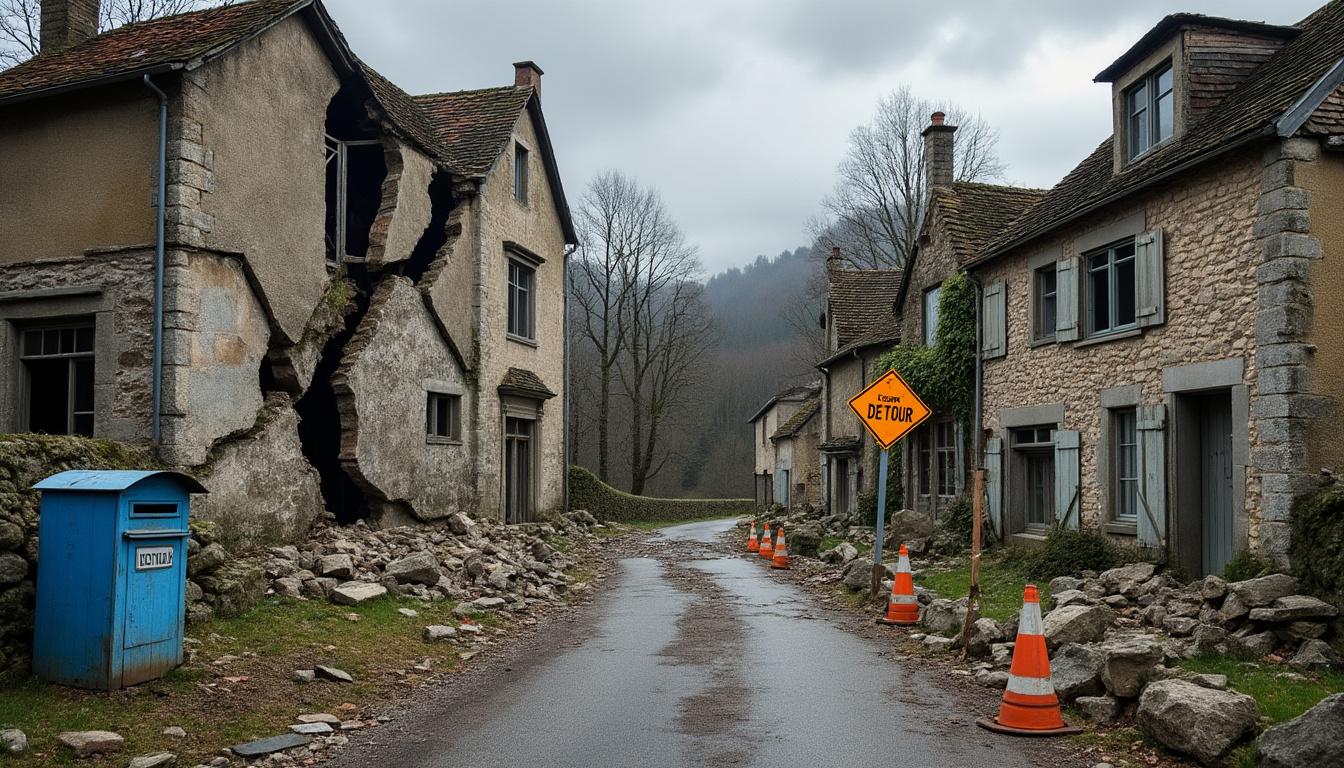
    Depuis près de deux ans, le village de Saint-Pastour, situé dans le Lot-et-Garonne, est au cœur d’une situation dramatique qui impacte directement la vie de ses habitants et l’activité locale. Des fissures majeures sont apparues sur deux maisons bordant la route départementale D133, entraînant une fermeture prolongée de la traversée du village. En 2024, la découverte d’une fissure dans le rocher supportant ces constructions, passée de 6 à plus de 40 centimètres au fil des mois, a conduit à l’évacuation de plusieurs bâtiments, à la reconnaissance d’un état de catastrophe naturelle, ainsi qu’à une série de démarches administratives, d’expertises et de travaux. Deux années après le déclenchement de cette crise, la première phase de réhabilitation des bâtiments vient tout juste de commencer, avec une prolongation annoncée jusqu’à la fin du mois d’avril 2026. La sécurité des habitants, la viabilité du village et la reprise économique des commerces sont au cœur de toutes les préoccupations.

    Le contexte de cette situation repose sur un phénomène géologique complexe et menaçant, qui a fait basculer la vie quotidienne de la commune. L’impact sur la circulation, avec l’interdiction quasi totale des poids lourds et une baisse drastique du trafic, accentue les répercussions économiques. Sur le plan social, cette crise cristallise des tensions, notamment autour des responsabilités entre la municipalité, les propriétaires des bâtiments fissurés, et les commerçants locaux. Face aux coûts élevés des interventions et à l’enjeu de maintenir une activité dans ce secteur fragile, les autorités ont également lancé une expérimentation de soutien financier visant à aider les propriétaires concernés par ce type de dégradations structurelles. Cette expérimentation prévoit notamment des aides pouvant aller jusqu’à 15 000 euros pour des diagnostics et des travaux, permettant de prévenir ou réparer les dommages liés au retrait-gonflement des argiles, souvent à l’origine des fissures.

    Les causes géologiques et la genèse des fissures dans les maisons à Saint-Pastour

    L’apparition soudaine de fissures sur des habitations est souvent le symptôme d’un phénomène sous-jacent lié à la nature du sol. À Saint-Pastour, ces dégâts résultent principalement d’un retrait-gonflement des argiles, un phénomène géologique qui engendre d’importants risques pour la stabilité des constructions posées sur ce type de sous-sol.

    Ce phénomène s’explique par les variations d’humidité dans le sol. Lorsque les argiles se dessèchent, elles se contractent, tandis qu’en période humide, elles gonflent. Ce cycle répété provoque des mouvements du sol pouvant fragiliser les fondations des bâtiments. Plus particulièrement, la fissure initiale, mesurée en juin 2024 à 6 centimètres, a progressivement évolué à plus de 40 centimètres, signalant un glissement ou un affaissement important du rocher sur lequel reposent les maisons. Cette instabilité a été aggravée par des conditions hydrologiques locales et une topographie particulière.

    Par ailleurs, la nature même de la construction joue un rôle. De nombreuses maisons situées dans des zones à argiles gonflantes ont été construites sans tenir compte des mouvements réguliers du sol, ce qui les rend particulièrement vulnérables. L’absence de dispositifs techniques adaptés, comme des fondations profondes ou des systèmes de chaînages structuraux, augmente les risques de fissuration sévère.

    En réponse à ce phénomène, les diagnostics géotechniques sont devenus indispensables. Ils permettent d’évaluer la stabilité du terrain, d’identifier le risque potentiels, et d’élaborer des solutions techniques adaptées. Dans le cadre de cette crise, la reconnaissance de l’état de catastrophe naturelle par les autorités a permis de lancer les procédures d’indemnisation et d’intervention. Cette reconnaissance est un élément clé, car elle facilite la prise en charge par les assurances et évite de lourds frais à la charge des propriétaires.

    L’expérience de Saint-Pastour illustre parfaitement la nécessité d’une gestion rigoureuse des zones à risque et d’une réactivité face aux premiers signes de fragilisation. Les plans locaux d’urbanisme et les réglementations s’efforcent désormais d’intégrer ces connaissances pour limiter les constructions dans les secteurs exposés.

    découvrez l'évolution des travaux pour les maisons fissurées deux ans après, avec la première phase prolongée jusqu'à fin avril pour assurer des réparations durables.

    La première phase des travaux : sécurisation et démolition prolongées jusqu’à fin avril

    Après une attente longue de presque deux ans marquée par plusieurs démarches administratives, expertises et procédures d’assurance, la première phase des travaux à Saint-Pastour a officiellement débuté à la fin mars 2026. Cette étape, principalement axée sur la sécurisation des bâtiments fissurés, comprend une démolition partielle, un curage intérieur, et la consolidation des façades.

    Concrètement, l’entreprise en charge du chantier procède à un vidage complet des appartements, avant de démonter les toitures et de retirer les parties instables sur les trois étages des deux maisons affectées. Cette opération est rigoureusement planifiée et nécessite environ un mois de travail, avec une échéance estimée à fin avril, phase qui vient d’être prolongée pour veiller à la bonne exécution des travaux dans des conditions optimales de sécurité.

    Le patron de l’entreprise explique que cette première phase est essentielle pour préparer la réhabilitation ultérieure. La consolidation des portes et des fenêtres ainsi que le dégagement des gravats permettent d’éviter tout risque immédiat de chute de débris et protègent les structures restantes. Cette étape préliminaire est une condition sine qua non avant toute intervention plus lourde sur la stabilité du terrain ou la reconstruction.

    Le coût de cette première phase est particulièrement élevé, avec une estimation de la seule démolition à environ 244 000 euros. L’intervention est entièrement prise en charge grâce à la reconnaissance de catastrophe naturelle, ce qui permet aux propriétaires de ne pas supporter individuellement cette charge financière importante.

    Les travaux sont également suivis de très près par la municipalité et les assurances. Ces dernières devront valider les diagnostics du sous-sol avant que la seconde phase ne puisse démarrer, particulièrement pour envisager la future réouverture de la route départementale, actuellement fermée à la circulation.

    Les enjeux liés à la sécurité et aux contraintes techniques

    La situation impose des exigences majeures en termes de sécurité. Les maisons fissurées étant situées en bordure directe de la route départementale, toute intervention doit garantir la protection des passants, des riverains et des équipes sur le chantier.

    Au-delà de la sécurisation des bâtiments, des dispositifs de surveillance constante du terrain et des structures sont mis en place. Des capteurs peuvent mesurer en temps réel les éventuels mouvements de terrain, permettant aux experts d’anticiper tout risque supplémentaire. Ce monitoring est indispensable pour éviter toute surprise lors de la phase suivante qui consistera à analyser plus en détail la stabilité du rocher fragile.

    La combinaison des contraintes techniques et de la complexité administrative justifie le prolongement de cette phase jusqu’à fin avril, garantissant la qualité, la rigueur et la sécurité des opérations menées sur le site.

    Impact socio-économique : comment la fermeture de la route affecte le village de Saint-Pastour

    Depuis la fermeture de la traversée principale en juin 2024, le village de Saint-Pastour subit une baisse significative de son activité économique et sociale. La réduction du trafic est nette : une chute de 30 % des véhicules légers et une quasi-disparition des poids lourds, interdits d’emprunter la D133, avec environ 10 camions par jour contre 150 auparavant.

    Cette situation a eu des conséquences immédiates sur les commerces du centre-ville. Par exemple, l’épicerie, qui bénéficiait grandement du trafic de passage entre Casseneuil et Cancon, a dû fermer définitivement en fin 2025. Le restaurant « Le Relais des Bastides », situé en face des maisons fissurées, observe quant à lui une baisse de 15 % de son chiffre d’affaires, un impact qui menace directement sa pérennité.

    Les gérants, Isabelle et Jérôme Milutinovic, témoignent d’une ambiance morose et précarisée. Dépendants fortement de la clientèle touristique saisonnière, ils ont dû contracter des emprunts personnels pour maintenir l’activité, avec une incertitude pesante quant à la réouverture de la route, espérée pour septembre 2026. En parallèle, ils ont engagé une procédure judiciaire contre les propriétaires des bâtiments fissurés et la municipalité, propriétaire des murs de leur établissement, pour obtenir une indemnisation liée aux pertes économiques causées par la fermeture.

    Ces tensions traduisent un malaise plus large dans la gestion de crise. Le maire, Pierre Jeanneau, souligne les efforts déployés par la commune pour accélérer la reconnaissance de catastrophe naturelle et la prise en charge des travaux. Néanmoins, les délais et la complexité des démarches procurent un sentiment d’impuissance.

    • Effets économiques : baisse des ventes, fermeture des commerces, financement par emprunts personnels
    • Réduction du trafic : chute de 30 % pour véhicules légers, interdiction de poids lourds
    • Tensions sociales : actions juridiques, relations complexes entre acteurs publics et privés
    • Isolement partiel : impact sur la fréquentation touristique et la vie locale

    À long terme, cette période pose un véritable défi pour la survie économique du village, soulignant l’importance d’une gestion rapide et coordonnée des travaux et de la sécurisation de la zone.

    La nouvelle aide financière pour la réparation des maisons fissurées : critères et modalités d’application

    Face à la montée des risques liés au retrait-gonflement des argiles, le gouvernement a lancé une expérimentation dans onze départements visant à soutenir les propriétaires confrontés aux maisons fissurées. Cette initiative a pour objectif de faciliter les réparations, diagnostiques et actions préventives nécessaires, tout en soulageant financièrement les ménages concernés.

    L’aide peut couvrir jusqu’à 90 % du coût des diagnostics géotechniques et 80 % des travaux de réparation, avec un plafond global fixé à 15 000 euros. Ces aides répondent à un besoin urgent d’intervenir précocement pour éviter l’aggravation des fissures et la dégradation accélérée des habitats.

    Les critères d’éligibilité sont strictement définis pour cibler les ménages les plus vulnérables et les logements réellement impactés :

    1. Situation géographique dans l’un des départements retenus par l’expérimentation, notamment des zones à argiles gonflantes.
    2. Diagnostic préalable attestant la présence de fissures liées au phénomène RGA (retrait-gonflement des argiles).
    3. Appartenance au patrimoine résidentiel, que ce soit une maison principale ou un logement secondaire, avec une priorité donnée aux propriétaires occupants.
    4. Respect des démarches administratives, avec dépôt de dossier auprès des services compétents.

    Une fois le dossier accepté, le propriétaire peut engager les travaux de réparation ; ceux-ci incluent notamment la pose de croix de chaînage, le traitement des fondations ou encore la reprise des structures affectées. Cette aide vise non seulement la réparation mais aussi la prévention, pour limiter de futures dégradations.

    En 2026, plus de 3 millions de personnes sont concernées par ce risque géologique en France, positionnant cette aide comme un levier stratégique pour la protection du patrimoine immobilier et la sécurité des habitants vivant en zones à risques.

    Type d’intervention Taux de prise en charge Plafond d’aide Départements concernés (exemple)
    Diagnostic géotechnique 90 % Jusqu’à 3 000 € Lot-et-Garonne, Gironde, Dordogne…
    Travaux de réparation 80 % Jusqu’à 12 000 € Lot-et-Garonne, Tarn-et-Garonne, Aude…

    Au-delà du volet financier, cette politique incite à une prise de conscience collective sur la nécessité d’un diagnostic+prévention rigoureux pour éviter à terme des situations comparables à celles de Saint-Pastour, qui pénalisent lourdement les propriétaires et les collectivités.

    Conséquences et perspectives pour la réhabilitation durable des maisons fissurées

    Le cas de Saint-Pastour illustre parfaitement l’enjeu majeur que représente aujourd’hui la gestion des sols argileux et leurs effets sur le bâti. Au-delà d’une simple réparation immédiate, la réhabilitation durable requiert une approche intégrée, mêlant expertise technique, financement adapté, et planification territoriale rigoureuse.

    Parmi les solutions envisagées, on retrouve l’installation de croix de chaînage pour renforcer la structure des murs, la reprise en main des fondations via des micropieux ou pieux réalisés en profondeur, ainsi que le drainage des terres pour limiter les variations d’humidité. Ces techniques, bien choisies, garantissent la longévité des constructions face aux risques liés au retrait-gonflement des argiles.

    Un élément fondamental reste la surveillance et la maintenance continue des maisons réparées. L’installation de dispositifs de diagnostic embarqués peut permettre de détecter précocement toute évolution nouvelle des fissures ou mouvements dans le sol, évitant ainsi d’avoir à refaire des travaux lourds et coûteux.

    L’engagement des propriétaires, des collectivités et des assureurs est crucial pour assurer un traitement rapide, efficace et pérenne. Saint-Pastour, par ses difficultés, met en lumière la nécessité d’un cadre légal et d’une coordination améliorés pour les régions touchées. Le prolongement de la première phase des travaux jusqu’à fin avril 2026 traduit à la fois la complexité technique et la volonté de répondre pleinement aux normes de sécurité.

    La question de la réouverture de la route départementale reste en suspens, puisque la conformité et la stabilisation du terrain doivent être validées avant toute reprise normale de la circulation. Cette situation témoigne des défis que rencontrent de nombreuses communes rurales face à leurs infrastructures vieillissantes et aux aléas naturels.

    • Techniques de construction renforcées pour limiter les futures fissurations
    • Surveillance technique et diagnostic en continu
    • Coopération entre acteurs locaux, experts et autorités
    • Politiques d’aide financière ciblées et efficaces
    • Prise en compte des impacts socio-économiques dans les plannings de travaux

    Quels sont les risques principaux liés au retrait-gonflement des argiles ?

    Le retrait-gonflement des argiles provoque des mouvements du sol qui peuvent fragiliser les fondations des bâtiments, créant des fissures et mettant en danger la stabilité des maisons.

    Comment est prise en charge la réparation des maisons fissurées à Saint-Pastour ?

    Les réparations sont actuellement financées grâce à la reconnaissance de l’état de catastrophe naturelle, permettant aux assurances de couvrir une grande partie des coûts, notamment lors de la phase de sécurisation et démolition en cours.

    Quels types de travaux sont subventionnés par l’aide étatique pour les maisons fissurées ?

    L’aide couvre les diagnostics géotechniques à hauteur de 90 % et les travaux de réparation jusqu’à 80 %, incluant des interventions comme la pose de croix de chaînage, la rénovation des fondations et le traitement des fissures.

    Quand la route départementale D133 pourra-t-elle rouvrir à Saint-Pastour ?

    La réouverture dépendra de la stabilisation confirmée du sous-sol suite aux travaux. Les experts des assurances devront valider la sécurité des bâtiments et du terrain avant une décision officielle, ce qui reste incertain à ce jour.

    Comment les commerçants sont-ils impactés par la fermeture prolongée ?

    La fermeture a entraîné une perte significative de clientèle, notamment touristique, provoquant une baisse de chiffre d’affaires allant jusqu’à 15 % pour certains et la fermeture de commerces comme l’épicerie du village.

  • De locataire à investisseur : le guide essentiel pour débuter dans l’immobilier en toute confiance

    Dans un contexte immobilier en constante évolution, de plus en plus de Français choisissent de rester locataires tout en se lançant dans l’investissement immobilier. Cette démarche, loin d’être contradictoire, s’inscrit dans une stratégie réfléchie de construction de patrimoine et d’optimisation financière. Plutôt que de consacrer toutes leurs ressources à un achat immobilier classique pour résidence principale, beaucoup privilégient la souplesse qu’offre la location pour leur habitation quotidienne, tout en devenant propriétaires de biens destinés à la location. Cette approche répond à des enjeux de mobilité, de gestion des risques et d’équilibre budgétaire, notamment dans des marchés où les prix sont élevés ou instables.

    Le profil du locataire-investisseur reflète une nouvelle génération d’acteurs immobiliers qui souhaite débuter en douceur, avec un projet clair et une confiance maîtrisée. La clé réside dans la capacité à conjuguer un financement adapté, une gestion locative rigoureuse et une vision réaliste de la rentabilité, sans sacrifier la liberté de mouvement. Aborder l’immobilier sous cet angle permet de démystifier certaines idées reçues sur l’achat immobilier, et de mieux comprendre les mécanismes en jeu pour bâtir un patrimoine durable et rentable. Ce guide essentiel explore pas à pas les éléments fondamentaux à connaître pour réussir ce passage de locataire à investisseur avec sérénité.

    Pourquoi rester locataire peut être un choix stratégique pour débuter dans l’investissement immobilier

    Il est commun d’associer l’acquisition immobilière à la notion de stabilité et d’ancrage personnel. Pourtant, rester locataire tout en devenant investisseur dans l’immobilier représente une solution pertinente, pour se lancer dans le marché sans contrainte excessive. Ce choix s’appuie sur la recherche d’une meilleure mobilité ainsi que sur la gestion optimisée des ressources financières.

    Tout d’abord, l’achat d’une résidence principale implique des frais initiaux importants : frais de notaire, frais d’agence, coûts potentiels de rénovation ou d’ameublement. À cela s’ajoute la nécessité de rester attaché géographiquement à ce bien, ce qui peut s’avérer contraignant face aux aléas professionnels ou personnels. Le marché immobilier étant souvent cyclique et local, il faut anticiper une période moyenne de six ans pour amortir les frais d’acquisition et pour que l’achat devienne véritablement rentable. En choisissant de rester locataire, on privilégie une flexibilité permettant de s’adapter librement à ses besoins, à ses évolutions de vie, tout en amorçant une démarche d’investissement.

    Cette stratégie permet également d’éviter les coûts liés à l’entretien lourd, qui restent à la charge du propriétaire du logement loué. Par ailleurs, la suppression de la taxe d’habitation sur la résidence principale a modifié l’équilibre fiscal, cependant la taxe foncière du logement en location reste une charge à anticiper pour un investisseur.

    Un exemple concret : Thomas, 32 ans, cadre dynamique, préfère louer son appartement à Paris où les prix sont élevés, afin de conserver la liberté de déménager facilement pour suivre ses opportunités professionnelles. En parallèle, il a acquis un studio dans une ville secondaire à fort potentiel locatif, qui génère un revenu régulier. Cette double posture lui offre la stabilité financière tout en conservant sa liberté de déplacement.

    Maintenir un statut de locataire tout en devenant propriétaire est donc loin d’être paradoxal. C’est une manière d’optimiser son budget, d’accumuler du capital sur le long terme et de bénéficier d’un effet de levier avec un crédit immobilier, sans renoncer à un mode de vie flexible. Ce modèle s’établit comme un nouveau standard pour les personnes qui débutent dans l’investissement immobilier avec prudence et pragmatisme.

    découvrez notre guide complet pour passer de locataire à investisseur immobilier en toute confiance. apprenez les clés pour réussir vos premiers investissements et sécuriser votre avenir financier.

    Avantages et limites de cette stratégie de location-investissement

    Cette démarche présente plusieurs bénéfices mais également quelques contraintes qu’il est important d’identifier.

    • Avantages :
      • Mobilité facilitée sans engagement à long terme sur un logement personnel.
      • Possibilité d’investir dans des zones géographiques où le marché est plus favorable à la rentabilité locative.
      • Limitation des frais liés à l’entretien et aux travaux du logement principal.
      • Utilisation intelligente d’un effet de levier via le financement bancaire pour construire un patrimoine.
    • Mobilité facilitée sans engagement à long terme sur un logement personnel.
    • Possibilité d’investir dans des zones géographiques où le marché est plus favorable à la rentabilité locative.
    • Limitation des frais liés à l’entretien et aux travaux du logement principal.
    • Utilisation intelligente d’un effet de levier via le financement bancaire pour construire un patrimoine.
    • Limites :
      • Charge financière cumulée en tenant compte du loyer et du remboursement du crédit immobilier.
      • Risque de vacance locative pouvant affecter la trésorerie.
      • Gestion locative pouvant être chronophage si elle n’est pas déléguée.
      • Moins de sentiment d’investissement personnel sur un logement pour soi.
    • Charge financière cumulée en tenant compte du loyer et du remboursement du crédit immobilier.
    • Risque de vacance locative pouvant affecter la trésorerie.
    • Gestion locative pouvant être chronophage si elle n’est pas déléguée.
    • Moins de sentiment d’investissement personnel sur un logement pour soi.

    L’évaluation précise de ces éléments permet de mieux calibrer son projet avant de débuter. La compréhension du financement est particulièrement importante pour garantir un projet solide et éviter le surendettement.

    Comment réussir le financement de son premier investissement immobilier en restant locataire

    La capacité à obtenir un financement adapté est la colonne vertébrale pour un locataire qui souhaite devenir investisseur. En 2026, les banques restent attentives au dossier global du candidat, prenant en compte plusieurs critères au-delà du simple taux d’endettement.

    Le taux d’endettement maximal conseillé est de 35 % incluant l’assurance emprunteur. Mais ce chiffre ne suffit pas à décliner systématiquement un projet. Les établissements bancaires évaluent aussi la stabilité des revenus, l’existence d’un « reste à vivre » suffisant pour couvrir les dépenses courantes, et la possibilité d’une épargne de précaution. Une bonne présentation du projet, avec un plan financier détaillé incluant le montant estimé des loyers futurs, même s’ils sont décotés dans les calculs, joue un rôle crucial.

    Par ailleurs, les assurances liées au crédit, ainsi que les garanties exigées, doivent être anticipées. Certains investisseurs préfèrent diversifier leurs apports en associant par exemple un prêt familial ou un support en SCI (Société Civile Immobilière) pour optimiser la capacité d’emprunt, notamment pour un premier achat locatif.

    Un tableau comparatif ci-dessous illustre les principaux critères que les banques étudient lors de l’examen d’un dossier d’investissement locatif pour un candidat locataire :

    Critère Importance pour la banque Exemple d’impact sur le dossier
    Taux d’endettement Très élevé Doit être inférieur à 35 % du revenu net, assurance comprise
    Stabilité professionnelle Élevé CDI ou activité indépendante stable favorise l’accord
    Apport personnel Moyen Les apports réduisent le montant emprunté et rassurent la banque
    Revenus locatifs futurs estimés Moyen Les banques les intègrent en prenant une marge de sécurité
    Gestion actuelle des crédits Élevé Une bonne gestion du budget facilite l’acceptation du dossier

    La sélection du bien immobilier et son adresse sont aussi des facteurs décisifs pour la banque. Un logement situé dans une zone avec une demande locative constante rassure l’institution prêteuse, ce qui peut renforcer le dossier.

    Au-delà de l’accord de principe, le contrôle du projet passe par une analyse exhaustive des charges ou dépenses annexes : taxe foncière, frais de gestion locative si l’investisseur ne souhaite pas s’en occuper lui-même, coûts d’entretien, assurances spécifiques, et fiscalité. La rigueur dans cette analyse évite les mauvaises surprises.

    Gestion locative : les clés pour assurer la rentabilité et la sérénité de votre investissement

    Une fois le bien acquis, la gestion locative reste un élément fondamental. Le choix entre gérer directement son logement locatif ou déléguer cette mission à une agence professionnelle a un impact majeur sur le quotidien de l’investisseur, notamment pour un débutant.

    Gérer soi-même son bien permet de maîtriser les coûts et d’avoir un contact direct avec le locataire. Cependant, cela demande du temps, une connaissance des règles juridiques (baux, dépôt de garantie, charges récupérables, etc.) et une disponibilité pour régler les imprévus (réparations, contentieux éventuels). Pour ceux qui débutent, cela peut s’avérer complexe et source de stress.

    Déléguer la gestion à un professionnel implique des frais (souvent entre 6 et 10 % des loyers hors charges), mais garantit une administration rigoureuse, le respect des délais légaux, une sélection efficace des candidats locataires, et une maîtrise des risques locatifs. Ce choix convient particulièrement à ceux qui veulent investir en confiance sans bouleverser leur emploi du temps.

    Par ailleurs, il est conseillé de suivre régulièrement l’état du bien et le marché locatif afin d’ajuster le loyer au juste prix. Un loyer trop élevé entraîne une vacance prolongée, tandis qu’un loyer trop bas pénalise la rentabilité. Le bon équilibre contribue à la stabilité financière de l’investissement.

    Voici une liste des éléments essentiels à prendre en compte dans la gestion locative :

    • Connaissance approfondie du marché locatif local (prix, demande, typologie des locataires)
    • Entretien régulier du logement et des équipements
    • Respect des normes de sécurité et de salubrité
    • Réactivité face aux demandes de réparations ou incidents
    • Gestion des documents administratifs et juridiques (contrats, quittances, inspections)
    • Optimisation fiscale en termes de déclaration et choix du régime fiscal

    La réussite d’un investissement locatif repose finalement sur cette gestion attentive, doublée d’une patience mesurée. La rentabilité affichée sur le papier peut vite s’effriter si ces éléments ne sont pas maîtrisés correctement.

    Fiscalité immobilière en 2026 : maîtriser les règles pour maximiser la rentabilité

    Le paradigme fiscal évolue régulièrement et il est vital de rester informé pour optimiser son investissement. En 2026, plusieurs dispositifs et régimes fiscaux méritent une attention particulière. Contrairement aux idées reçues, il n’existe aucun dispositif miracle mais une variété d’options adaptées selon le profil de l’investisseur.

    Le dispositif Pinel, par exemple, est désormais réservé uniquement aux engagements pris avant 2025, limitant ainsi son impact sur les nouvelles opérations. En revanche, investir dans l’immobilier ancien avec rénovation peut ouvrir droit au dispositif Denormandie, permettant une réduction d’impôt intéressante selon la durée de location, à condition de respecter des critères stricts comme la localisation et la qualité des travaux réalisés.

    Une vaste majorité d’investisseurs s’orientent vers la location meublée, attirés par le régime des Bénéfices Industriels et Commerciaux (BIC) qui offre une fiscalité avantageuse, notamment via l’amortissement au réel. Cette solution demande cependant une gestion rigoureuse et une bonne connaissance de la comptabilité, mais elle peut améliorer considérablement la rentabilité nette.

    Un tableau synthétique clarifie les différences principales entre ces dispositifs :

    Dispositif Type de bien Conditions principales Avantage fiscal Durée d’engagement
    Pinel Neuf ou restructuré Logement neuf, zone tendue Réduction d’impôt jusqu’à 12 % du prix 6 à 12 ans
    Denormandie Ancien avec travaux Rénovation importante, zone ciblée Réduction d’impôt selon durée de location 6 à 12 ans
    Location meublée (BIC) Ancien ou neuf Contrat meublé, déclaration BIC Amortissement et déduction des charges Libre

    En résumé, la fiscalité doit être envisagée comme un levier lors de la constitution de votre patrimoine immobilier, mais sans jamais remplacer la cohérence globale du projet. Un investissement réussi en 2026 repose sur la conjonction de la bonne stratégie de financement, d’une gestion rigoureuse et d’une connaissance fine des aspects fiscaux.

    Est-il possible de débuter dans l’immobilier sans être propriétaire de son logement ?

    Oui, rester locataire tout en investissant dans un bien destiné à la location est une stratégie viable qui permet de conserver mobilité et flexibilité. Il faut toutefois un projet bien structuré, prenant en compte le financement et la gestion locative.

    Comment bien choisir un bien immobilier pour un premier investissement locatif ?

    L’emplacement est crucial. Privilégiez une zone avec une forte demande locative, une bonne accessibilité et des commodités. Le type de logement doit aussi correspondre à la cible locative que vous souhaitez attirer (étudiants, jeunes actifs, familles).

    Quels sont les principaux critères que les banques examinent pour un dossier d’investissement locatif ?

    Les banques évaluent le taux d’endettement, la stabilité des revenus, le montant de l’apport personnel, la gestion actuelle des crédits, ainsi que les revenus locatifs futurs avec une marge de prudence.

    Faut-il gérer soi-même son investissement locatif ou déléguer ?

    Cela dépend de votre disponibilité et de votre appétence pour la gestion. Déléguer assure une sérénité et un cadre légal respecté, mais engendre un coût. Gérer soi-même permet d’économiser mais demande du temps et des compétences juridiques.

    Comment optimiser la fiscalité de mon investissement immobilier ?

    Selon votre situation, vous pouvez opter pour les dispositifs Denormandie dans l’ancien rénové, ou la location meublée (BIC) pour bénéficier d’amortissements. Il est essentiel de bien comprendre les conditions pour maximiser ces avantages.

  • « Leur talon d’Achille » : le sentiment redouté qui fait fuir les manipulateurs

    Les personnalités narcissiques, souvent perçues comme des individus sûrs d’eux, impitoyables et dominants, dissimulent en réalité une vulnérabilité profonde. Cette fragilité cachée, longtemps méconnue, constitue leur véritable talon d’Achille, une faiblesse psychologique que même les manipulateurs les plus aguerris redoutent. Derrière le masque de la confiance et du contrôle se cache un sentiment redouté : la peur d’être rejeté et exclu. Une récente étude scientifique a mis au jour ce point faible essentiel, dévoilant pourquoi cette peur intense agit comme une stratégie de défense, mais aussi comment elle peut provoquer une fuite désespérée chez ceux qui cherchent à dominer leur entourage.

    Le trouble narcissique, défini médicalement comme une affection mentale caractérisée par un besoin constant d’admiration et un manque notable d’empathie, a longtemps été associé à une forme de mépris pour l’opinion d’autrui. Pourtant, cette image se heurte à une réalité plus nuancée. En effet, les narcissiques sont paradoxalement hypersensibles aux signaux sociaux négatifs. Leur peur viscérale du rejet les pousse à interpréter souvent à tort des signes d’exclusion, ce qui alimente un cercle vicieux pouvant conduire à leur isolement réel. Par conséquent, tout leur système de domination repose sur une base fragile, un talon d’Achille psychologique que ces personnalités tentent de camoufler par toutes sortes de stratégies manipulatrices.

    Ce reportage s’attache à expliquer comment cette peur secrète façonne les comportements des manipulateurs narcissiques et pourquoi elle les conduit parfois à la fuite ou à des réactions excessives. En explorant les mécanismes psychologiques à l’œuvre, vous découvrirez les clés pour mieux comprendre, gérer, et éventuellement limiter l’emprise de ces personnalités dans votre environnement, qu’il soit professionnel ou privé.

    Le véritable talon d’Achille des personnalités narcissiques : la peur du rejet

    Les personnalités narcissiques ont la réputation d’être invulnérables, capables de dominer n’importe quelle situation grâce à une confiance en elles apparente. Pourtant, cette confiance n’est qu’une façade. Selon un article publié en 2026 dans le Journal of Personality and Social Psychology, une peur intense et souvent inconsciente les habite : celle d’être rejetées par leur entourage. Cette peur du rejet constitue leur talon d’Achille, une faiblesse que ni la plupart des proches, ni les manipulateurs eux-mêmes ne soupçonnent pleinement.

    La perception particulière de ces individus les pousse à interpréter le moindre signe social ambigu comme un rejet personnel. Ils sont hypersensibles aux signaux d’exclusion, qu’ils soient réels ou imaginaires. Par exemple, lors d’interactions sociales où une remarque ou un regard peuvent passer inaperçus pour la majorité, le narcissique y perçoit une attaque directe. Christiane Büttner, l’autrice principale de l’étude suisse, précise que cette sensibilité accrue est bien ancrée dans leur appréhension et modifie leur interprétation des relations sociales.

    Cette peur provoque un besoin constant de validation et d’affirmation, qui se manifeste à travers des comportements parfois écrasants ou agressifs. Paradoxalement, cette attitude peut engager un processus inverse, en créant un rejet réel de la part des autres. À long terme, ce cercle vicieux renforce le sentiment d’exclusion et accentue davantage leurs traits narcissiques.

    La peur est donc plus qu’un simple sentiment passager ; elle structure leurs relations et constitue une faille que les manipulateurs eux-mêmes cachent soigneusement pour préserver leur image de domination. Comprendre ce point faible est essentiel, car il permet aussi d’expliquer pourquoi certains narcissiques fuient les conflits lorsqu’ils se sentent menacés, abandonner leur stratégie de manipulation, ou réagir de manière disproportionnée à de petites critiques.

    Exemple concret : la peur de l’exclusion dans le milieu professionnel

    Dans un cadre professionnel, un manager narcissique peut brusquement réagir à un simple feedback négatif ou à une omission lors d’une réunion, interprétant cela comme un rejet personnel. Ce sentiment redouté peut déclencher des comportements autoritaires et une escalade dans la domination, voire une fuite dans le déni ou l’isolement. Cette dynamique influe non seulement sur les relations interpersonnelles, mais peut aussi compromettre la cohésion d’équipe et l’environnement de travail.

    découvrez comment le sentiment redouté surnommé « leur talon d'achille » peut faire fuir les manipulateurs et vous protéger de leurs influences.

    Comment la vulnérabilité psychologique crée un cercle vicieux chez les manipulateurs narcissiques

    Le sentiment redouté d’être rejeté engendre chez ces personnalités un état d’hypervigilance sociale, qui les pousse à scruter en permanence les réactions de leur entourage. Ce mécanisme est au cœur d’un cercle vicieux particulièrement complexe.

    D’un côté, cette hypersensibilité sociale génère un comportement excessivement contrôlant ou agressif. Par exemple, pour éviter toute forme d’exclusion, le narcissique multiplie les stratégies pour imposer sa domination : manipulation, mise en scène de soi, dévalorisation des autres. Ces tactiques, bien que conçues pour sécuriser leur position, ont souvent l’effet contraire, créant des tensions et des conflits. De l’autre côté, leur perception biaisée de la réalité sociale entraîne parfois des faux signaux d’exclusion, déclenchant des réactions défensives injustifiées.

    Une analyse longitudinale portant sur plus de 72 000 personnes sur 14 ans en Nouvelle-Zélande met en lumière cette dynamique. Plus on présente de traits narcissiques, plus on est exposé à un réel rejet social. Ce rejet va renforcer la peur initiale, nourrir l’exclusion, et exacerber les comportements narcissiques dans une boucle sans fin.

    Les conséquences sociales du cercle vicieux narcissique

    À terme, cette spirale peut isoler définitivement la personne narcissique, mais elle compromet aussi l’environnement social et professionnel. Les manipulateurs perdent leur influence, car leur besoin de domination se heurte à des frontières sociales infranchissables. Par exemple, dans des cercles amicaux ou sur le lieu de travail, un narcissique trop dominant ou agressif sera écarté et étiqueté comme toxique. La peur du rejet devient ici un facteur aggravant de leur isolement.

    Ce phénomène illustre parfaitement comment une faiblesse intérieure, une vulnérabilité psychologique, peut transformer la stratégie de domination initiale en une cause de fuite et d’échec.

    Comportements narcissiques Origine psychologique Conséquences sociales Stratégies de fuite
    Besoin constant d’admiration Peur de l’exclusion Isolement progressif Évitement des confrontations
    Agressivité défensive Hypersensibilité sociale Rejet des pairs Retrait social
    Manipulation pour dominer Vulnérabilité cachée Perte d’influence Fuite devant le conflit
    Surestimation de soi Compensation de la faiblesse Suspicion et méfiance Isolement volontaire

    La peur du rejet : une faiblesse utilisée par les manipulateurs pour contrôler ou fuir

    Dans les relations interpersonnelles, cette peur profonde du rejet inspire une véritable stratégie psychologique, tant pour les manipulateurs narcissiques que pour leurs interlocuteurs. Ces derniers peuvent parfois utiliser cette vulnérabilité pour exercer un contrôle indirect ou forcer la fuite de la personne narcissique.

    Cette dynamique s’observe notamment dans les situations où un manipulateur cherche à maintenir son pouvoir en alimentant la peur de la trahison ou de l’abandon. En parallèle, la personnalité narcissique, consciente ou non de sa faiblesse, pourra déployer diverses tactiques pour éviter les situations susceptibles de provoquer le rejet. Cela peut aller du retrait brutal à la provocation, jusqu’au renforcement exagéré de son image valorisée.

    Utiliser la connaissance de ce talon d’Achille pour limiter l’emprise des manipulateurs

    Comprendre que le sentiment redouté du rejet constitue la faiblesse centrale des narcissiques permet de mieux gérer ces relations toxiques. Plutôt que d’entrer dans une confrontation frontale vouée à renforcer leur agressivité ou leur défense, il est conseillé d’adopter une posture mesurée :

    • Reconnaître leurs besoins de validation pour désamorcer la tension.
    • Éviter les critiques directes qui alimentent la peur de l’abandon.
    • Maintenir des limites claires pour ne pas encourager la manipulation.
    • Ne pas répondre à l’agressivité par de l’agressivité.
    • Encourager un dialogue ouvert pour identifier les causes réelles des réactions.

    Cette approche équilibre la nécessité de préserver son propre bien-être tout en ne nourrissant pas le cercle vicieux psychologique. Il est néanmoins crucial de ne pas tolérer les comportements toxiques et de ne pas perdre de vue la nécessité d’une aide professionnelle en cas de relation particulièrement difficile ou destructrice.

    Le rôle de la psychologie moderne pour déceler la faiblesse invisible des manipulateurs narcissiques

    La psychologie contemporaine joue un rôle central dans la compréhension des mécanismes liés à la vulnérabilité des personnalités narcissiques. Cette discipline, enrichie par les dernières recherches, permet de dépasser les clichés pour mieux cerner ce qui provoque leur sentiment redouté et comment cela influe sur leurs stratégies.

    Les avancées récentes montrent que la peur de l’exclusion n’est pas simplement un trait passager, mais une caractéristique profonde, constamment alimentée par des expériences vécues depuis l’enfance. Le narcissisme n’est pas une simple posture de domination ou de contrôle, mais un mécanisme de défense élaboré destiné à masquer une faiblesse psychologique réelle.

    Par exemple, en psychothérapie, comprendre cette peur permet d’instaurer une relation de confiance qui favorise la reconstruction de l’estime de soi et la réduction des comportements manipulatoires. Cela s’avère crucial pour éviter que le sentiment redouté ne conduise à la fuite ou à l’agressivité maladive.

    Quelques techniques psychologiques utiles pour identifier les signes d’une manipulation liée à la peur du rejet

    • Observation des réactions disproportionnées aux situations sociales.
    • Analyse des messages contradictoires envoyés par la personne (entre domination et retrait).
    • Identification des tentatives répétées d’obtenir une validation excessive.
    • Repérage de l’agressivité masquée derrière un comportement charmeur.
    • Évaluation de l’impact de la dynamique de groupe sur la perception du manipulateur.

    Grâce à ces outils, professionnels et proches peuvent intervenir de manière plus adaptée, limitant ainsi la fuite ou la domination excessive des manipulateurs narcissiques.

    Les signes précurseurs de la vulnérabilité chez les manipulateurs narcissiques et leur impact sur leur fuite

    La vulnérabilité psychologique liée à la peur du rejet se manifeste par plusieurs signes visibles avant même que la personne perde le contrôle de sa stratégie manipulatrice. Apprendre à repérer ces signes est indispensable pour comprendre les mouvements de fuite ou d’agressivité chez les narcissiques.

    Manifestations comportementales et émotionnelles

    Au quotidien, on peut observer :

    • Des réactions disproportionnées face à des critiques apparemment anodines.
    • Un besoin excessif de reconnaissance et de compliments.
    • Des accès de colère inhabituels et parfois violents.
    • Un retrait soudain des situations sociales ou professionnelles.
    • Des tentatives de manipulation émotionnelle pour regagner le contrôle.

    Ces comportements sont les symptômes d’une stratégie de protection déclenchée par la peur de perdre son statut social. Ils s’accompagnent souvent d’une fuite progressive du manipulateur, qui cherche à éviter la confrontation ou le sentiment d’humiliation.

    Exemples issus du terrain professionnel et personnel

    Un cadre soumis à une critique constructive peut brusquement adopter une posture de domination excessive ou, à l’inverse, se replier sur lui-même pendant plusieurs jours. Dans les relations privées, un proche narcissique pourra punir par le silence, multiplier les reproches, ou disparaître sans explication apparente. Ces attitudes illustrent parfaitement comment la peur sous-jacente du rejet influence la stratégie relationnelle et entraîne parfois une fuite.

    En maîtrisant ces signaux, il devient possible d’anticiper les réactions et d’éviter d’alimenter un cercle de domination et de fuite qui nuit à tous les protagonistes.

    Qu’est-ce que le talon d’Achille des manipulateurs narcissiques ?

    Il s’agit du sentiment redouté d’être rejeté, une peur profonde qui fragilise leur confiance apparente et influence leurs comportements.

    Comment reconnaître la peur du rejet chez une personnalité narcissique ?

    Elle se manifeste par une hypersensibilité aux critiques, un besoin constant de validation, et des réactions disproportionnées face aux conflits.

    Quelle stratégie adopter face à un manipulateur narcissique ?

    Il est recommandé d’adopter une posture équilibrée en reconnaissant leur besoin de validation sans céder à leurs excès, tout en maintenant des limites claires.

    Pourquoi les manipulateurs narcissiques peuvent-ils fuir une situation ?

    La peur intense de perdre leur statut social ou d’être rejetés peut les pousser à éviter la confrontation par la fuite ou le retrait.

    Comment la psychologie aide-t-elle à gérer les narcissiques ?

    Elle permet de comprendre la vulnérabilité cachée, d’identifier les signaux de manipulation, et de favoriser des interactions plus saines.

  • « Une interdiction stricte ne suffit pas » : les raisons du Sénat contre un blocage intégral des réseaux sociaux

    Alors que le débat sur l’interdiction des réseaux sociaux aux moins de 15 ans fait rage au sein des institutions françaises, le Sénat se positionne en faveur d’une approche nuancée, remettant en question l’efficacité d’un blocage intégral. Face à la montée des inquiétudes liées à l’impact social de plateformes comme TikTok, Snapchat ou Instagram, la proposition soutenue par Emmanuel Macron visant un interdit strict divise profondément la classe politique. Au cœur des discussions, la régulation des contenus, la responsabilité parentale et la liberté d’expression s’entremêlent, révélant la complexité d’une législation équilibrée. Par ailleurs, l’avis du Conseil d’État, prudent vis-à-vis d’une censure trop rigoureuse, alimente le désaccord entre députés et sénateurs, rendant incertaine l’entrée en vigueur du dispositif programmée initialement pour septembre. Ce dilemme illustre les tensions entre protection des mineurs, modération des contenus et respect des libertés fondamentales dans un paysage numérique en constante évolution.

    Au-delà de la simple application d’une interdiction stricte, le Sénat insiste sur la nécessité de responsabiliser parents et jeunes utilisateurs à travers un dialogue et des mesures éducatives. Cette approche cherche à concilier les impératifs d’éthique numérique avec la réalité quotidienne des pratiques adolescentes, où les interactions sur les réseaux sociaux jouent un rôle majeur dans la construction sociale et identitaire. Parallèlement, le risque de disparités entre familles selon leur maîtrise du numérique complète la problématique, posant la question de l’équité. Ce contexte législatif riche s’inscrit dans une actualité où la modération automatisée des plateformes, les politiques de censure et la gestion des contenus dangereux évoluent rapidement, reflétant un combat difficile contre la désinformation, le harcèlement et la toxicité en ligne.

    Le Sénat face au projet d’interdiction stricte des réseaux sociaux aux moins de 15 ans

    Depuis plusieurs mois, la question de limiter l’accès aux réseaux sociaux pour les jeunes adolescents anime les débats au Parlement français. Si l’Assemblée nationale a adopté une proposition de loi visant un blocage intégral des plateformes aux moins de 15 ans, le Sénat conserve une position critique, soulignant les insuffisances d’une interdiction stricte. Pour les sénateurs, un blocage total ne serait pas efficace en soi et pourrait même engendrer des effets pervers, notamment une migration vers des plateformes non régulées ou l’utilisation clandestine d’outils contournant les restrictions.

    Catherine Morin-Desailly, rapporteure du texte au Sénat, soutient une approche différenciée en préconisant une liste précise des réseaux sociaux les plus à risque, seuls soumis à un blocage, tandis que les autres, y compris les messageries instantanées, resteraient accessibles sous contrôle parental. Cette mesure vise à instaurer une responsabilité partagée, où les parents sont encouragés à dialoguer avec leurs enfants plutôt qu’à imposer une interdiction abrupte.

    L’argument principal du Sénat repose sur le fait que le numérique fait désormais partie intégrante de la socialisation des jeunes. Le refus catégorique d’accès pourrait, selon certains experts, fragiliser l’apprentissage de comportements responsables et la compréhension des enjeux liés à l’appropriation des outils numériques. Cette problématique s’accompagne d’une réflexion sur le rôle de la modération opérée par les plateformes elles-mêmes : une régulation efficace doit combiner contrôle externe et auto-régulation des réseaux pour limiter la diffusion de contenus nuisibles.

    En outre, cette position critique s’appuie également sur l’avis rendu par le Conseil d’État, qui avait mis en garde contre une interdiction totale considérée comme une forme excessive de censure. Les principes de liberté d’expression et l’accès à l’information, même sur les réseaux, doivent être préservés, en tenant compte de la maturité progressive de chaque enfant. Il en découle que toute mesure doit être inscrite dans un cadre légal garantissant un contrôle juridictionnel strict afin d’éviter les abus.

    Par ailleurs, la ministre déléguée chargée de l’Intelligence artificielle et du Numérique, Anne Le Hénanff, alerte sur le risque de creuser les inégalités sociales via cette législation. En effet, selon elle, certaines familles maîtrisent mieux les outils numériques et pourraient offrir un accompagnement éducatif pertinent, tandis que d’autres, moins équipées, risquent de recourir à une interdiction stricte, potentiellement plus restrictive que nécessaire. Ce scénario soulève des questions éthiques et pratiques sur l’efficacité réelle d’une interdiction uniforme à l’échelle nationale.

    Liste des raisons principales du Sénat contre le blocage intégral

    • Risque de contournement des restrictions via des plateformes alternatives ou VPN.
    • Impact négatif sur la socialisation et l’apprentissage des usages responsables du numérique.
    • Inégalités entre familles selon leur connaissance et maîtrise des outils numériques.
    • Problèmes de liberté d’expression et accès à l’information important chez les adolescents.
    • Importance d’une régulation combinée entre modération par les plateformes et contrôle parental.
    découvrez pourquoi le sénat considère qu'une interdiction stricte des réseaux sociaux ne suffit pas et explore les arguments contre un blocage total de ces plateformes.

    La régulation ciblée des réseaux sociaux : un compromis entre liberté et sécurité

    Pour éviter les écueils d’une interdiction stricte et un blocage intégral, le Sénat propose une régulation plus fine, adaptée aux spécificités de chaque réseau social. Cette régulation ciblée repose sur une liste actualisée des plateformes présentant des risques avérés, notamment en termes de contenu inapproprié, addictions ou exploitation des données personnelles. Cette liste fait l’objet d’une expertise régulière fondée sur des rapports d’impact social et des enquêtes menées auprès des utilisateurs.

    Les réseaux sociaux listés comme dangereux seraient alors bloqués pour les moins de 15 ans, tandis que les autres plateformes plus pédagogiques ou limitées en capacité d’exposition à des contenus nuisibles resteraient accessibles sous réserve d’un accord parental. Par exemple, des messageries instantanées, souvent privilégiées pour leur rôle dans la communication familiale, ne seraient pas concernées par une interdiction forte.

    Ce système encourage la responsabilité des parents, tout en évitant une censure automatique et rigide qui pourrait biaiser la perception des jeunes vis-à-vis du numérique. La prévention est ainsi privilégiée grâce à des campagnes d’information et de sensibilisation coordonnées avec les établissements scolaires.

    La modération automatique opérée par les plateformes joue un rôle crucial dans cette logique. En 2026, les algorithmes de modération sont devenus plus sophistiqués, capables d’identifier rapidement les contenus choquants ou dangereux, limitant leur diffusion. Mais cette technologie ne remplace pas la nécessité d’une régulation humaine et juridique rigoureuse, qui encadre la responsabilité des réseaux sociaux dans le respect des droits fondamentaux.

    Un tableau synthétisant les grandes différences entre blocage intégral et régulation ciblée peut aider à comprendre cette nuance :

    Critère Blocage intégral Régulation ciblée
    Portée Tous les réseaux sociaux aux moins de 15 ans Uniquement les plateformes à risque, avec exceptions
    Impact social Isolement possible, frustration, risque de clandestinité Encadrement éducatif et responsabilisation progressive
    Liberté d’expression Limitation stricte Préservation avec contrôle et modération
    Inégalités Peut renforcer les écarts sociaux Atténue les disparités par accompagnement parental
    Complexité de mise en œuvre Simple mais rigide Plus complexe mais équilibrée

    Les enjeux de la liberté d’expression et les risques de censure excessive

    Dans le débat sur l’interdiction des réseaux sociaux chez les mineurs, la liberté d’expression est un sujet central. Un blocage intégral peut être perçu comme une censure excessive, remettant en cause le droit fondamental d’accéder à l’information et d’échanger des idées. Or, les réseaux sociaux ne sont pas que des vecteurs de contenus négatifs : ils représentent aussi un terrain d’apprentissage civique, d’expression créative et de mobilisation sociale, notamment pour les jeunes générations.

    Le Sénat met en garde contre une mesure qui, sous prétexte de protection, pourrait paradoxalement restreindre des formes légitimes de dialogue et d’interaction. Cette restriction renforcée soulève aussi la question des contrôles et des sanctions appliqués par les plateformes elles-mêmes, dont les algorithmes de modération ne sont pas toujours transparents et peuvent conduire à des suppressions arbitraires.

    L’équilibre entre régulation et liberté est délicat. Dans un cadre de régulation trop rigide, le risque de censure s’agrandit, impactant négativement la diversité des opinions et la pluralité des contenus disponibles. Des voix critiques estiment que les jeunes doivent être accompagnés dans la compréhension des enjeux de modération, de vérification des informations et de respect d’autrui plutôt que mis à l’écart.

    En s’appuyant sur des expériences étrangères, comme au Canada ou en Allemagne, on constate que la meilleure protection passe par une combinaison d’éducation aux médias et d’un encadrement flexible, capable d’évoluer avec les usages. Ce modèle semble préférable à une interdiction drastique source d’exclusion et de fracture numérique.

    La responsabilité des parents et l’éducation numérique comme clés de la modération

    Une interdiction stricte sans accompagnement éducatif est largement critiquée au Sénat, où l’on privilégie une responsabilisation accrue des parents et une meilleure éducation numérique. Ces deux leviers sont considérés comme essentiels pour encadrer l’usage des réseaux sociaux par les adolescents, sans pour autant recourir à un blocage intégral qui risquerait de se heurter à une application difficile et à des effets contre-productifs.

    L’éducation numérique consiste notamment à apprendre aux jeunes à analyser les contenus qu’ils rencontrent, à comprendre les mécanismes de la modération, ainsi qu’à développer un regard critique vis-à-vis des réseaux sociaux. De nombreux programmes scolaires intègrent désormais des modules spécifiques sur ces thématiques, afin de mieux préparer les élèves à utiliser ces outils de manière responsable.

    Par ailleurs, la transformation numérique rapide exige que les parents soient outillés pour accompagner leurs enfants. Il s’agit de promouvoir le dialogue familial autour du numérique, d’expliquer les risques liés à certains comportements et de fixer des règles adaptées au profil de chaque jeune. Ce soutien parental est d’autant plus pertinent que toutes les familles ne disposent pas du même niveau de connaissance technologique.

    Cette démarche responsabilisante s’appuie également sur des collaborations entre associations, pouvoirs publics et acteurs privés afin de déployer des campagnes de prévention et d’information. Ce réseau d’action favorise un cadre protecteur plus efficace qu’une interdiction sèche, en propageant des bonnes pratiques et en stimulant la prise de conscience collective.

    Liste des préconisations pour une éducation numérique efficace

    • Intégrer des programmes d’éducation au numérique dès le primaire.
    • Former les parents aux nouvelles technologies et aux risques associés.
    • Promouvoir le dialogue familial autour des usages et des limites.
    • Développer des outils de contrôle parental adaptés et évolutifs.
    • Encourager les plateformes à coopérer pour une modération transparente.

    Les défis futurs pour une régulation équilibrée des réseaux sociaux

    L’avenir de la régulation des réseaux sociaux au sein du cadre législatif français est soumis à de nombreux défis. Après le dernier rejet d’une interdiction stricte totale au Sénat, la question de l’équilibre entre sécurité des mineurs, liberté d’expression et responsabilité des acteurs numériques reste entière. Un consensus devra être trouvé entre les chambres, ce qui conditionnera l’efficacité réelle du dispositif et son acceptabilité sociale.

    Les acteurs de la modération, qu’ils soient humains ou algorithmiques, devront s’adapter à des contraintes légales en constante évolution, tout en assurant transparence et équité dans le traitement des contenus. L’enjeu majeur est aussi de protéger les jeunes d’un impact social négatif, tout en leur offrant la liberté progressive d’explorer et de s’exprimer dans le monde numérique.

    Voici quelques-unes des pistes envisagées pour affiner cette régulation :

    • Renforcement des contrôles sur les réseaux sociaux les plus fréquentés par les mineurs.
    • Développement d’outils pédagogiques innovants et interactifs pour sensibiliser les jeunes.
    • Amélioration de la coopération internationale pour lutter contre les contenus toxiques et la désinformation.
    • Évaluation régulière de l’impact social des mesures adoptées, avec ajustements dynamiques.
    • Promotion d’un cadre légal transparent et équilibré, garantissant la liberté d’expression tout en protégeant les mineurs.

    Ces pistes illustrent la complexité d’une régulation de qualité, pouvant uniquement émerger d’un dialogue approfondi entre pouvoirs publics, parents, éducateurs, plateformes et utilisateurs. Ce modèle participatif est la clé pour concilier harmonieusement responsabilité, modération et respect des libertés individuelles.

    Pourquoi le Sénat s’oppose-t-il à une interdiction stricte totale ?

    Le Sénat considère qu’un blocage intégral des réseaux sociaux aux moins de 15 ans serait inefficace, pouvant entraîner des contournements et fragiliser la socialisation numérique des jeunes. Il privilégie une régulation ciblée combinée à un rôle actif des parents.

    Quels sont les risques d’un blocage intégral sur la liberté d’expression ?

    Un blocage total limite sévèrement la liberté d’expression et l’accès à l’information, deux droits fondamentaux protégés en France. Cela peut également accentuer la censure arbitraire et réduire la diversité des contenus disponibles.

    Comment le Sénat propose-t-il d’accompagner les jeunes dans leur usage des réseaux sociaux ?

    Le Sénat insiste sur la nécessité d’une éducation numérique renforcée et d’une responsabilisation des parents, pour que l’utilisation des réseaux sociaux se fasse dans un cadre sécurisé et équilibré.

    Quel est le rôle de la modération dans la régulation des réseaux sociaux ?

    La modération, qu’elle soit automatisée ou humaine, est un outil essentiel pour limiter la diffusion de contenus dangereux, mais elle doit être encadrée pour éviter les abus et garantir le respect des libertés.

    Quelles sont les limites de la régulation basée uniquement sur une interdiction ?

    L’interdiction stricte peut engendrer des disparités sociales, pousser les jeunes vers des réseaux non régulés et entraver le dialogue familial indispensable à une éducation numérique responsable.

  • Santé : Les médecins conventionnés en secteur 1 sont-ils autorisés à pratiquer des dépassements d’honoraires ? Explications détaillées

    En France, la question des dépassements d’honoraires par les médecins conventionnés en secteur 1 suscite souvent des interrogations parmi les patients. Le système de tarification adopté par l’Assurance maladie, combiné à la pratique médicale et aux accords conventionnels en vigueur, encadre rigoureusement les tarifs médicaux afin de protéger l’accès aux soins tout en assurant une rémunération juste pour les praticiens. Toutefois, si la règle générale interdit tout dépassement d’honoraires dans ce secteur, certaines exceptions bien précises existent et méritent d’être clarifiées pour éviter toute confusion. En s’appuyant sur la réglementation santé en vigueur et l’évolution des tarifs médicaux observée récemment, il devient essentiel d’examiner en détail dans quelles conditions ces dépassements peuvent survenir, quel impact ils ont sur le remboursement par l’Assurance maladie, et ce que les patients doivent savoir pour mieux gérer leur budget santé.

    À l’heure où les débats sur le pouvoir d’achat et l’accessibilité aux soins s’intensifient, comprendre la tarification conventionnée des médecins du secteur 1 est capital pour éviter les mauvaises surprises lors d’une consultation. Le secteur 1, qui demeure la catégorie la plus courante pour les médecins généralistes et spécialistes, est marqué par des tarifs opposables stricts qui constituent le plafond légal des honoraires. Cette situation contraste avec celle des secteurs 2 et 3, où la liberté tarifaire se manifeste plus clairement. L’évolution récente des tarifs médicaux, notamment la revalorisation du tarif de consultation de base dans le secteur 1 à 30 euros, illustre également les enjeux économiques et politiques sous-jacents à ce dispositif. Il s’agit donc de détailler point par point les règles applicables, les exceptions, ainsi que les mécanismes de remboursement qui en découlent.

    Les principes fondamentaux liés au conventionnement des médecins en secteur 1 et la prohibition des dépassements d’honoraires

    Le conventionnement en secteur 1 repose sur un engagement ferme des médecins à pratiquer une tarification conventionnée, c’est-à-dire à respecter les tarifs fixés par la convention nationale signée entre l’Assurance maladie et les syndicats médicaux. Cette convention détermine les montants opposables des actes médicaux, qui constituent la base de calcul pour le remboursement des soins. Ainsi, un médecin conventionné secteur 1 facture ses consultations ou ses actes à un tarif unique, sans spécificité liée à la nature de la prestation ou à la localisation du cabinet.

    Cette tarification conventionnée vise avant tout à garantir un accès équitable aux soins, en maîtrisant le coût à la charge des patients. Par exemple, le tarif de consultation chez un généraliste en secteur 1, qui a été relevé à 30 euros fin 2024, doit être respecté dans toutes les situations, sans possibilité d’ajouter un supplément dit « dépassement d’honoraires ». Le principe fondamental est donc clair :

    • Les médecins secteur 1 ne peuvent pas pratiquer de dépassements d’honoraires sur les actes conventionnés.
    • Ces tarifs sont opposables, donc fixes et imposés, ce qui assure la transparence tarifaire.
    • L’Assurance maladie rembourse les actes sur la base de ces tarifs conventionnés, souvent à hauteur de 70% pour une consultation médicale de base.

    En ce sens, le secteur 1 se différencie nettement des secteurs 2 et 3, où la liberté tarifaire permet des honoraires libres et des dépassements d’honoraires encadrés ou, dans le cas du secteur 3, totalement libres et non pris en charge. Ce mécanisme est au cœur de la réglementation santé française et fait partie intégrante de la politique de santé publique en 2026. Il préserve aussi une certaine justice sociale en termes d’accès aux soins, notamment en évitant qu’un patient soit dissuadé de consulter du fait de frais excessifs.

    Cependant, comprendre ce cadre rigide ne signifie pas qu’il est toujours appliqué sans dérogation, ce qui mène à s’interroger sur les potentielles exceptions qui existent quant aux dépassements d’honoraires chez les médecins conventionnés en secteur 1.

    découvrez si les médecins conventionnés en secteur 1 peuvent pratiquer des dépassements d’honoraires et obtenez des explications détaillées sur la réglementation et les pratiques en vigueur dans le secteur médical.

    Les exceptions réglementaires autorisant des dépassements d’honoraires pour les médecins en secteur 1

    Si en principe les médecins conventionnés en secteur 1 respectent scrupuleusement les tarifs conventionnés, la réglementation autorise quelques dérogations sous conditions précises et limitées. Ce cadre spécifique illustre la complexité du système de tarification conventionnée et vise à répondre à des situations particulières sans compromettre l’équilibre général du dispositif.

    Les principales exceptions permettant des dépassements d’honoraires dérogatoires concernent notamment :

    1. Les consultations ou actes réalisés en dehors des horaires habituels du cabinet : Par exemple, une consultation en soirée, un dimanche ou un jour férié peut justifier une majoration exceptionnelle dite « dépassement d’honoraires exceptionnel » (DE). Cette situation vise à compenser la disponibilité accrue et les contraintes liées à ces horaires non conventionnels.
    2. Les actes réalisés en urgence sans justification médicale préalable : Une consultation demandée en urgence par un patient sans raison médicale sérieuse, notamment en dehors du parcours de soins coordonné, peut faire l’objet d’une majoration. Il s’agit de prévenir un recours systématique aux consultations non programmées, considéré comme une surcharge du système.
    3. Les visites à domicile lorsque la venue du patient au cabinet était possible : Cette majoration s’explique par les déplacements et les contraintes logistiques, mais elle doit rester exceptionnelle et justifiée.
    4. Les actes hors nomenclature : Certains soins ou prestations spécifiques non reconnus par l’Assurance maladie ne disposent pas de tarifs conventionnés. Les professionnels peuvent alors fixer librement leurs tarifs, à condition d’informer clairement le patient avant toute réalisation.

    Ainsi, ces exceptions sont toujours accompagnées d’une obligation d’information stricte. Le médecin doit obligatoirement expliquer le montant et la raison du dépassement avant la réalisation de la prestation. Le patient doit être mis en capacité d’accepter ou de refuser ce surcoût, ce qui assure une meilleure transparence dans la pratique médicale.

    Par exemple, si un patient consulte un généraliste secteur 1 un dimanche pour un contrôle bénin sans urgence réelle, le médecin peut appliquer un dépassement d’honoraires. Toutefois, ce surcoût ne sera pas remboursé par l’Assurance maladie, ce qui signifie une charge supplémentaire pour le patient.

    Cette nuance est primordiale pour saisir que bien que secteur 1 rime en majorité avec tarifs maîtrisés, il existe une petite marge de manœuvre réservée aux situations exceptionnelles, notamment dans le contexte tendu du système de santé de 2026 où la réduction des déserts médicaux et la disponibilité des professionnels demeurent des enjeux majeurs.

    Comparaison entre secteur 1, secteur 2 et secteur 3 : impacts sur les honoraires et le remboursement

    Pour bien comprendre l’importance du secteur 1 et ses règles spécifiques sur la tarification conventionnée, il convient d’analyser en parallèle le fonctionnement des secteurs 2 et 3, qui offrent une plus grande liberté tarifaire aux médecins, facilitant ou compliquant selon les cas le remboursement des patients par l’Assurance maladie.

    Le tableau suivant met en perspective les particularités principales des trois secteurs :

    Secteur Conventionné Possibilité de dépassement d’honoraires Nature des dépassements Taux de remboursement Sécurité sociale Part du reste à charge patient
    Secteur 1 Oui Non, sauf cas exceptionnels (horaires atypiques, actes hors nomenclature) Dépassements réglementés et rares 70% du tarif conventionné Faible
    Secteur 2 Oui Oui, honoraires libres avec encadrement Dépassements avec tact et mesure, notamment avec option OPTAM 70% du tarif conventionné (complément possible via mutuelle) Modéré (selon complémentaire santé)
    Secteur 3 Non Oui, honoraires libres sans encadrement Dépassements importants, non remboursés à partir de 2027 Remboursement très faible ou nul Élevé

    Cette classification n’est pas seulement administrative. Elle a un impact direct sur le reste à charge du patient, sur l’accessibilité aux soins et sur la gestion du budget santé. Le secteur 1 garantit une sécurité pour le patient, tandis que le secteur 2 combine liberté tarifaire et encadrement, et le secteur 3 expose les patients à des dépassements souvent très élevés, parfois inaccessibles.

    En ce sens, la réforme récente sur la fin du remboursement des actes réalisés par les médecins de secteur 3 à partir de 2027 vise à limiter ces inégalités tarifaires et à inciter une meilleure régulation des pratiques médicales. Pour les praticiens du secteur 2, le dispositif OPTAM, renforcé en 2026, impose une modulation maîtrisée des dépassements d’honoraires, favorisant une meilleure prise en charge pour le patient via les complémentaires santé.

    Pour les patients, il s’agit donc d’être vigilants sur le choix de leur médecin, non seulement au regard de leurs compétences, mais aussi en fonction de la politique tarifaire et du secteur conventionnel pour maîtriser le coût final des soins.

    La transparence et le rôle de l’Assurance maladie dans la régulation des dépassements d’honoraires en secteur 1

    La réglementation santé française impose une exigence de transparence stricte concernant les honoraires des médecins conventionnés, notamment ceux en secteur 1. Le dispositif vise à ce que chaque patient, avant la consultation, soit informé des tarifs applicables et des éventuelles majorations.

    En cabinet médical, l’affichage des tarifs doit être visible et compréhensible, spécifiant clairement le tarif conventionné et précisant le cas échéant les dépassements possibles, dans les limites réglementaires. Cette obligation facilite la compréhension du patient et soutient la prévention des litiges liés aux facturations.

    De plus, l’Assurance maladie contribue activement à cette transparence et à la régulation des dépassements d’honoraires via :

    • La publication régulière des tarifs médicaux conventionnés en vigueur.
    • Le contrôle des facturations, notamment dans le cadre d’enquêtes ou de signalements.
    • La sensibilisation des médecins et des patients aux règles applicables.
    • La mise en place de dispositifs comme l’option OPTAM dans le secteur 2, incitant au respect d’un encadrement strict.

    Ce rôle de régulateur garantit que la pratique médicale respecte un cadre éthique, tout en assurant aux patients une information claire et un accès économique aux soins.

    Enfin, pour illustrer cette dynamique, on observe dans plusieurs régions en 2026 une augmentation progressive de l’adhésion des médecins secteur 2 à l’OPTAM, traduisant un mouvement vers plus de maîtrises tarifaires, tandis que le secteur 1 reste le pilier de la tarification conventionnée sans dépassement, sauf cas spécifiquement tolérés.

    Conseils pratiques pour les patients confrontés aux dépassements d’honoraires en secteur 1

    Pour les patients, comprendre les règles entourant les dépassements d’honoraires chez les médecins conventionnés en secteur 1 est essentiel pour gérer leur budget santé et éviter des dépenses imprévues.

    Voici quelques conseils pratiques à suivre :

    • Vérifier le secteur conventionnel du médecin avant la consultation : Cette information est accessible sur le site officiel de l’Assurance maladie et permet d’anticiper le niveau tarifaire.
    • Demander systématiquement le tarif de la consultation avant de prendre rendez-vous, surtout en cas de consultation en dehors des horaires normaux.
    • Bien se renseigner sur la couverture de sa complémentaire santé, qui peut prendre en charge tout ou partie des dépassements selon le contrat.
    • Refuser des consultations avec dépassements injustifiés, en particulier celles sans urgence médicale réelle, et privilégier le parcours de soins coordonnés pour garantir une meilleure prise en charge.
    • Consulter les professionnels clairement affichant leurs tarifs et explicant toute majoration.

    En adoptant ces bonnes pratiques, le patient réduit le risque de mauvaises surprises financières et peut mieux choisir son professionnel de santé en fonction de ses contraintes budgétaires.

    Il est aussi utile d’examiner les situations types où un dépassement est justifié ou non, pour mieux comprendre ses droits :

    Situation Dépassement autorisé Remboursement Assurance Maladie Information au patient
    Consultation en horaires habituels Non 70 % du tarif conventionné Tarif affiché sans surprise
    Consultation en soirée ou dimanche Oui (dépassement exceptionnel) Non pris en charge Information préalable obligatoire
    Visite à domicile sans impossibilité de déplacement Oui Non pris en charge Information préalable obligatoire
    Actes hors nomenclature Oui Non pris en charge Information claire avant acte

    Enfin, une vigilance particulière est de mise pour les patients qui consultent de façon régulière ou pour des actes fréquents, où les dépassements peuvent s’accumuler et peser significativement sur le budget. Dans ces cas, une bonne communication avec le médecin sur la tarification est indispensable.

    Un médecin secteur 1 peut-il pratiquer des dépassements d’honoraires sans justification ?

    Non, les dépassements d’honoraires en secteur 1 sont strictement encadrés et ne peuvent être pratiqués que dans des cas exceptionnels tels que les consultations en dehors des horaires normaux ou les actes hors nomenclature.

    Quel est le tarif conventionné pour une consultation chez un médecin généraliste secteur 1 ?

    Le tarif conventionné est de 30 euros depuis la fin 2024, et ce montant sert de base au remboursement par l’Assurance maladie.

    Comment savoir si un médecin est en secteur 1, 2 ou 3 ?

    Cette information est disponible sur le site officiel de l’Assurance maladie et peut également être demandée directement auprès du cabinet médical.

    Les dépassements d’honoraires en secteur 2 sont-ils remboursés ?

    En secteur 2, la Sécurité sociale rembourse sur la base du tarif conventionné, et les dépassements sont parfois pris en charge, totalement ou partiellement, par la complémentaire santé selon le contrat.

    Que faire si je reçois une facture avec un dépassement non annoncé ?

    Le patient peut demander des explications au médecin et saisir les autorités compétentes, comme l’Assurance maladie, en cas de dépassement injustifié ou non annoncé.

  • Billet d’avion à 25 € : mythe ou réalité ? Découvrez qui assume réellement le coût

    Dans le paysage actuel du transport aérien, il n’est pas rare de tomber sur des offres affichant un billet d’avion à 25 € voire moins, ce qui peut sembler trop beau pour être vrai. Pourtant, ces tarifs vraiment bas existent bel et bien, mais ils ne traduisent pas la réalité complète du coût du voyage. Derrière ces prix attractifs se cache un modèle économique complexe que les compagnies low-cost ont développé pour transformer chaque vol en une source de revenus multiples. Ce billet à prix cassé agit comme un appât pour attirer des millions de passagers, mais ce sont les frais supplémentaires, les services annexes et les stratégies tarifaires dynamiques qui assurent la rentabilité des compagnies.

    En examinant de près les coûts d’exploitation d’un vol, notamment un Paris-Barcelone typique, on découvre que le véritable prix d’un siège est bien supérieur à ces quelques dizaines d’euros. La consommation de kérosène, les taxes aéroportuaires, la maintenance de l’appareil, le personnel navigant et les frais divers pèsent lourdement dans le budget global. Cependant, ces coûts sont largement absorbés par une politique tarifaire ingénieuse qui dissocie le prix d’appel du billet des dépenses accessoires facturées à part. C’est cette stratégie qui explique que certains voyageurs croient à la réalité d’un billet à 25 € alors que le prix final, une fois les options incontournables ajoutées, dépasse souvent les 80 €.

    Au-delà de ce modèle low-cost typique, la tarification dynamique joue un rôle important dans l’apparente volatilité des prix. Cette technique ajuste en temps réel le tarif en fonction de la demande, des habitudes de navigation du client, et de la date de réservation. Ainsi, deux passagers assis côte à côte dans un même avion peuvent payer des tarifs radicalement différents pour un trajet identique. Cette complexité tarifaire rend difficile pour le voyageur de déchiffrer où se situe vraiment la valeur et combien coûte chaque euro du billet.

    Le vrai coût d’un billet d’avion low-cost : analyse détaillée du prix bas

    Un vol low-cost typique, comme un Paris-Barcelone opéré par Ryanair ou EasyJet, illustre parfaitement l’écart entre le prix d’appel et le coût réel supporté par la compagnie aérienne. Le carburant est la charge la plus lourde, représentant environ 2 400 euros pour un vol moyen-courrier d’une heure trente, basé sur une consommation estimée à 3 750 litres de kérosène à 0,65 euros le litre. Réparti sur une capacité d’environ 180 sièges, cela équivaut à un coût carburant de 13 euros par passager uniquement.

    Au carburant s’ajoutent les taxes aéroportuaires, qui varient généralement entre 20 et 35 euros par passager, ainsi que la location des avions, maintenance, salaires des équipages, assurances et autres coûts fixes. Ces dépenses peuvent élever le coût d’un siège entre 50 et 70 euros en fin de compte. Ce chiffre est loin des tarifs bas affichés sur les plateformes de réservation.

    Le mystère du billet à 25 € se résout grâce à une stratégie de revenus annexes. La vente du billet n’est qu’un début. Les compagnies génèrent leurs profits via :

    • Les frais pour bagages en soute, souvent facturés entre 15 et 50 euros
    • Le choix du siège pouvant coûter jusqu’à 25 euros
    • La priorité d’embarquement, généralement à 6 euros
    • L’assurance voyage, environ 12 euros
    • Les services additionnels comme location de voiture, hôtel ou parking qui complètent les revenus

    En effet, Ryanair a pu démontrer que ses revenus annexes représentaient en 2023 plus de 3,5 milliards d’euros, soit près d’un tiers de son chiffre d’affaires total. Chaque passager moyen génère ainsi environ 40 euros de revenus supplémentaires pour la compagnie.

    Le billet à 25 € est donc une tactique visant à capter la clientèle initiale, un produit d’appel qui incite à acheter des services complémentaires. Si l’exemple rappelle le modèle de Nespresso avec ses machines et ses capsules, il illustre un principe clé du dynamisme et de la survie économique des compagnies low-cost.

    découvrez la vérité derrière les billets d’avion à 25 € : mythe ou réalité ? analysez qui prend en charge les coûts réels et comment ces prix sont possibles.

    Tarification dynamique et comportement des consommateurs : décryptage d’un tarif variable en temps réel

    Le concept de tarification dynamique, également appelé yield management, est au cœur de la variation parfois incompréhensible des tarifs des billets d’avion. Un même vol peut afficher une multitude de prix, du simple au quadruple, en fonction de plusieurs facteurs synchronisés par des algorithmes complexes.

    Ces algorithmes prennent en compte :

    • La demande globale et le remplissage progressif de l’appareil
    • Le moment exact de la réservation
    • Le comportement et l’historique de navigation de l’internaute
    • Les événements extérieurs, comme des festivals ou des saisons touristiques

    Par exemple, consulter un même trajet à plusieurs reprises via le même navigateur ou depuis le même ordinateur peut entraîner une majoration du tarif proposée. Les compagnies aériennes et certains sites internet utilisent cette technique pour encourager l’achat rapide avant que le prix n’augmente davantage. Pour contourner ce phénomène, de nombreux voyageurs utilisent le mode navigation privée ou changent d’appareil avant de réserver afin d’obtenir un tarif plus bas.

    Un autre facteur est la répartition en « tranches tarifaires » : les premières places disponibles sur un avion peuvent être vendues à des tarifs d’appel très bas, parfois à peine 19 €, tandis que les derniers sièges restants peuvent atteindre jusqu’à 180 € voire plus. Cette graduation du prix assure une optimisation maximale des revenus par vol.

    Le tableau ci-dessous résume les variations tarifaires possibles sur un même vol moyen-courrier selon la stratégie de tarification dynamique :

    Tarifs Nombre de sièges concernés Coût moyen par siège (€) Caractéristiques
    Tarif d’appel 30 sièges 19 – 25 € Places vendues en priorité pour attirer les clients
    Tarif standard 100 sièges 45 – 80 € Prix moyen basé sur la demande et services optionnels
    Tarif de dernière minute 50 sièges 120 – 180 € Tarification élevée quand le remplissage est proche du maximum

    Cette méthode garantit une exploitation optimale des avions, en maximisant le revenu par vol sans pour autant dépasser la capacité. Elle différencie également drastiquement les tarifs proposés à des consommateurs pour un même trajet, prouvant que le billet à 25 euros est bien réel, mais souvent inaccessible pour la plupart sans certains compromis.

    Le rôle décisif des taxes et redevances dans le prix final d’un billet d’avion

    Une partie invisible mais incontournable du calcul du tarif d’un billet d’avion réside dans les taxes et redevances imposées par les aéroports et les autorités de régulation. Ces frais sont inévitables et impactent aussi bien les compagnies low-cost que les compagnies classiques, ce qui réduit l’effet des stratégies tarifaires agressives.

    Par exemple, sur un vol court-courrier Paris-Londres dont le prix affiché est d’environ 40 euros, la répartition typique est la suivante :

    • Billet net pour la compagnie : 9 euros
    • Taxe d’aéroport Roissy-Charles de Gaulle : environ 22 euros
    • Taxe de solidarité (TSBA) : 2,63 euros
    • Taxe sur les nuisances sonores : 3 euros
    • Frais de service et gestion : 4 euros

    Ces charges expliquent en partie pourquoi les compagnies low-cost privilégient les aéroports secondaires comme Beauvais ou Charleroi. Ces plateformes facturent des redevances 2 à 5 fois moins élevées, permettant ainsi de réduire la part des taxes dans le coût total et d’offrir des billets d’avion à prix plus bas.

    La conséquence de ce choix est que certains vols dits « Paris » démarrent en réalité à des distances importantes des centres-villes, ce qui implique souvent un surcoût en temps et en transport pour les voyageurs. Cette économie réalisée sur les taxes aéroportuaires permet néanmoins de limiter la hausse des prix pour les consommateurs finaux.

    Ce modèle est devenu un élément clé de la stratégie low-cost : réduire les coûts fixes non liés directement à l’opération du vol, afin de proposer des tarifs plus compétitifs.

    Comparaison économique : compagnies low-cost versus compagnies traditionnelles

    Pour appréhender pleinement la mécanique qui soutient un billet d’avion à 25 €, il est pertinent de comparer les modèles économiques des compagnies low-cost avec ceux des compagnies aériennes traditionnelles.

    Sur une liaison long-courrier comme Paris-New York, par exemple, un vol Air France en classe économique coûte généralement entre 600 et 900 euros. Ce tarif inclut des prestations telles que repas à bord, 23 kg de bagages en soute, un meilleur confort siège et le service client complet.

    Du côté des low-cost, lorsqu’une compagnie comme Norwegian opérait encore cette route, les prix débutaient à partir de 200 euros en optimisant l’utilisation d’appareils ultra-économes comme le Boeing 787 Dreamliner, employant des équipages à des coûts moindres, supprimant les services non essentiels et utilisant des aéroports secondaires. Ce modèle a néanmoins montré ses limites puisqu’il a conduit à la faillite de Norwegian en 2021, victime des hausses imprévisibles du prix du carburant et de marges trop faibles.

    Par ailleurs, les compagnies traditionnelles comptent beaucoup sur leurs classes affaires et premium pour assurer la rentabilité. Sur certains vols long-courriers, ces sièges ne représentent que 20 % des passagers mais peuvent générer près de 70 % des bénéfices. En quelque sorte, la classe affaires subventionne indirectement le billet économique, permettant ainsi des tarifs qui paraissent raisonnables à ceux-ci.

    Cette redistribution financière entre catégories illustre la complexité de l’économie aérienne, où les tarifs ne reflètent pas uniquement les coûts directs mais un équilibre savant entre différentes clientèles aux attentes et moyens financiers très variables.

    Les frais cachés des billets low-cost : attention aux coûts additionnels

    Un billet à 25 euros est rarement le prix final du voyage. La multiplication des options payantes est devenue la nouvelle norme dans le secteur low-cost. Ces frais cachés gonflent rapidement la facture lorsqu’on ne prête pas attention :

    1. Bagages en soute : souvent facturés entre 15 et 50 euros selon la compagnie et le poids. Le bagage cabine peut aussi être restreint en taille et poids, obligeant parfois à payer plus.
    2. Choix du siège : si vous souhaitez un siège spécifique, votre préférence peut coûter jusqu’à 25 euros.
    3. Embarquement prioritaire : un service de plus en plus vendu pour faciliter l’accès à bord, coûtant en moyenne 6 euros.
    4. Assurance voyage : proposée quasi systématiquement durant la réservation, souvent à 12 euros ou plus, et difficilement décochable sur certaines plateformes.
    5. Services accessoires : location de voiture, réservation d’hôtel, parking à l’aéroport… autant de sources de revenu supplémentaires pour la compagnie.

    En étant vigilant, il est possible de limiter ces frais cachés, mais dans la majorité des cas, le coût réel du billet dépasse largement le prix d’appel, ce qui transforme la fameuse offre à 25 € en une réalité rarement accessible sans compromis.

    Un billet d’avion à 25 € est-il toujours une bonne affaire ?

    Pas nécessairement. Ce prix est souvent un tarif d’appel qui ne comprend pas les frais annexes obligatoires comme les bagages et les services complémentaires, ce qui peut augmenter significativement la facture finale.

    Pourquoi les prix des billets d’avion varient-ils autant ?

    Les compagnies aériennes utilisent la tarification dynamique. Les prix changent en fonction de la demande, de la proximité du départ et du comportement de l’utilisateur lors de la réservation.

    Les taxes influencent-elles vraiment le prix final du billet ?

    Oui. Une grande part du tarif est constituée de taxes et redevances aéroportuaires, qui peuvent représenter jusqu’à 70 % du prix affiché pour certains trajets.

    Comment éviter les frais cachés des compagnies low-cost ?

    Il est conseillé de bien lire les conditions de vente, d’éviter de prendre des options inutiles et de comparer le prix total final plutôt que le tarif de base uniquement.

    Les compagnies traditionnelles sont-elles toujours plus chères ?

    Pas forcément. Leur modèle inclut plus de services dans le tarif de base, et leurs classes affaires financent souvent les billets économiques à bas prix.

  • Vacances cauchemardesques : une mère de 33 ans frappée par une méningite en Espagne se retrouve à devoir régler une facture inattendue

    Lors d’un voyage à Tenerife, une mère de 33 ans, Jade Bird, a vu ses vacances tourner au cauchemar en étant victime d’une méningite, une infection grave du système nerveux central. Alors que son état de santé se dégradait soudainement à l’aéroport, elle fut hospitalisée en urgence en Catalogne. Au-delà du choc médical, sa famille doit désormais faire face à une facture imprévue de plus de 50 000 euros liée à son rapatriement médical au Royaume-Uni. Cette situation soulève de nombreuses questions sur les risques sanitaires à l’étranger, l’importance d’une assurance médicale complète et les difficultés administratives en période de crise sanitaire. Tandis que Jade lutte pour sa vie, ses proches organisent une collecte de fonds pour tenter de la ramener en sécurité chez elle.

    La méningite, souvent méconnue, peut évoluer très rapidement et avoir des conséquences dévastatrices. La maladie touche les membranes enveloppant le cerveau et la moelle épinière, provoquant un affaiblissement sévère voire le coma. Les cas récents, notamment ceux en Espagne et au Royaume-Uni, amplifient les inquiétudes concernant la propagation de cette infection. Entre complications médicales, barrières linguistiques et coûts faramineux des soins à l’étranger, ce drame humain invite à mieux préparer ses voyages, particulièrement quand des enfants et des proches vulnérables sont concernés.

    La méningite : une urgence médicale aux conséquences lourdes en Espagne

    La méningite est une maladie infectieuse qui peut rapidement devenir critique. Elle touche les membranes protectrices du cerveau et de la moelle épinière, provoquant une inflammation souvent accompagnée de fortes fièvres, vomissements, et douleurs intenses. Jade Bird, une aide-soignante de 33 ans originaire du Pays de Galles, a expérimenté cette violence médicale au cours de vacances à Tenerife.

    Les premiers signes inquiétants se sont manifestés sous forme d’otite et de vomissements. À l’aéroport, son état a brusquement empiré, avec une perte de communication et une douleur insupportable. Transportée aux urgences, les médecins espagnols ont diagnostiqué une infection cérébrale qui s’était transformée en méningite, la plaçant en coma artificiel pour éviter toute complication fatale. Ce cas illustre à quel point cette maladie peut se développer vite, nécessitant une intervention immédiate en milieu hospitalier.

    Les risques liés à la méningite en Espagne sont d’autant plus préoccupants que certains secteurs touristiques ont récemment été le théâtre d’apparitions de cas. L’exemple tragique d’une adolescente de 17 ans décédée de méningite sur la Costa Blanca est un rappel que la vigilance est de mise, surtout dans les zones à forte fréquentation touristique internationale. Les autorités sanitaires locales ont cependant minimisé les risques pour le grand public en indiquant que tous les cas connus sont en quarantaine.

    Cette situation met en lumière la fragilité des visiteurs face aux infections sévères lorsqu’ils séjournent à l’étranger. Pour une personne comme Jade, habituellement en bonne santé, les symptômes peuvent être confondus avec un simple malaise de voyage, retardant la prise en charge.

    • Symptômes précoces à surveiller : maux de tête intenses, vomissements, otite.
    • Importance d’une hospitalisation rapide : prise en charge en soins intensifs pour limiter les séquelles.
    • Conséquences possibles : crises, épilepsie, perte de mémoire ou paralysie.
    • Barrière linguistique : un obstacle majeur à la communication efficace avec le personnel médical.
    une mère de 33 ans en vacances en espagne confrontée à une méningite inattendue doit faire face à une facture médicale surprenante. découvrez son histoire.

    Le coût exorbitant du rapatriement médical : une facture inattendue pour une mère de famille

    Au-delà du choc émotionnel et médical, Jade Bird et sa famille ont été confrontées à une réalité financière dramatique. Le rapatriement médical vers le Royaume-Uni est chiffré à plus de 50 000 euros. Ce montant représente une lourde charge, même pour une famille prévoyante, et dépasse souvent les couvertures proposées par les assurances voyage classiques.

    Sa belle-sœur Victoria, qui a pris un vol d’urgence pour accompagner Jade, a expliqué les difficultés rencontrées. Les démarches administratives sont complexes, et en raison de l’état grave de Jade qui nécessite un transport médicalisé avec équipements spécialisés, les coûts ont rapidement grimpé. La famille a donc lancé une cagnotte GoFundMe, qui a déjà permis de collecter 12 000 £, mais l’objectif reste encore loin d’être atteint.

    Le tableau ci-dessous résume les principaux postes de dépenses liés à un rapatriement médical en urgence :

    Poste de dépense Description Coût approximatif (€)
    Transport aérien médicalisé Avion équipé d’un respirateur, personnel médical 30,000
    Soins intensifs préalables Hospitalisation en soins intensifs avant transfert 10,000
    Assistance médicale Suivi médical continu pendant le transport 7,000
    Frais administratifs Formalités et autorisations sanitaires 3,000

    Ces dépenses reflètent le coût réel de la prise en charge d’une urgence médicale à l’étranger et les défis financiers qu’elle impose à la famille. Ce cas illustre également l’importance d’une assurance voyage complète, capable de couvrir un rapatriement sanitaire coûteux. Malheureusement, tous les contrats ne garantissent pas une couverture intégrale, ce qui peut plonger les proches dans une situation financière précaire en pleine crise.

    Les soins de santé en Espagne et les défis pour les touristes malades

    Le système de santé espagnol est réputé pour sa qualité, mais il présente certaines limites pour les touristes confrontés à des urgences graves comme la méningite. Jade Bird a été prise en charge dans un hôpital du nord de Tenerife, un centre médical équipé pour les soins intensifs, mais confronté à la complexité d’une communication en langue étrangère.

    En situation d’urgence, les barrières linguistiques peuvent entraver la bonne coordination des soins, ralentir les décisions et accroître l’anxiété des patients et de leurs familles. Victoria, restée aux côtés de Jade, a mentionné n’obtenir qu’une mise à jour quotidienne de l’état de santé, ce qui aggrave le stress et l’angoisse entourant la maladie.

    Par ailleurs, les établissements espagnols doivent composer avec des afflux importants de touristes pendant la saison estivale, ce qui peut compliquer la gestion rapide et personnalisée dans certains cas extrêmes. Cette surcharge peut avoir un impact sur la qualité perçue des soins, même si les professionnels restent engagés à garantir la meilleure prise en charge possible.

    Il faut également rappeler que les touristes ne bénéficient pas automatiquement des mêmes prestations que les résidents. Le système public peut appliquer des frais supplémentaires, et les démarches pour l’accès aux soins peuvent se révéler longues et complexes sans une assurance adaptée ou une préparation préalable.

    • Complexités administratives : démarches compliquées pour l’accès aux soins urgente.
    • Barrières linguistiques : difficulté d’échange entre patient et personnel médical.
    • Différences réglementaires : tarifs variables entre résidents et touristes.
    • Préparation indispensable : s’assurer d’une couverture médicale étendue avant le départ.

    Les risques sanitaires en vacances et les précautions indispensables

    Le cas de Jade Bird met en lumière les dangers sanitaires pouvant survenir lors de voyages, particulièrement ceux impliquant des infections graves comme la méningite. Face à ces menaces, quelques précautions peuvent fortement protéger les vacanciers :

    1. S’informer sur la santé locale : connaître les alertes sanitaires et risques dans la région de destination.
    2. Mettre à jour ses vaccinations : vérifier les vaccinations nécessaires selon les recommandations officielles.
    3. Souscrire une assurance voyage complète : incluant rapatriement médicalisé et frais d’hospitalisation à l’étranger.
    4. Rester vigilant aux symptômes inhabituels : consulter immédiatement un médecin en cas de fièvre forte, vomissements ou douleurs intenses.
    5. Prendre en compte les spécificités propres aux enfants ou personnes vulnérables : anticiper les besoins médicaux additionnels.

    Ces mesures permettent de réduire les risques de complications et de garantir une meilleure réactivité en cas d’urgence. La préparation avant départ est un élément clé souvent sous-estimé mais indispensable pour éviter des expériences de vacances cauchemardesques.

    En 2026, les recommandations des autorités sanitaires insistent toujours sur un dépistage rapide et un accès facile aux soins pour limiter la propagation de maladies infectieuses. La méningite, en particulier, reste sous haute surveillance dans plusieurs pays où le tourisme est important.

    Impact familial et soutien pendant une urgence médicale à l’étranger

    Au-delà des soins de santé et des aspects financiers, les conséquences pour la famille sont profondes. La détresse émotionnelle causée par la maladie de Jade, mère de famille, se double d’un isolement dû à la distance géographique. La situation s’avère d’autant plus éprouvante pour sa fille, privée de la présence maternelle pendant la convalescence.

    Victoria, présente à l’hôpital, témoigne des obstacles liés à l’échange limité et aux informations fragmentaires reçues. Ce manque de communication peut renforcer le sentiment d’impuissance et augmenter le stress familial. Face à cela, les réseaux de soutien locaux, les membres de la famille élargie et les plateformes de financement participatif deviennent essentiels pour apporter un soutien moral, matériel et financier.

    Le recours à une cagnotte en ligne permet de mobiliser la communauté et d’alléger le fardeau financier imprévu, tout en offrant une visibilité sur la situation. Cela reflète aussi une solidarité accrue entre proches et connaissances dans les moments difficiles.

    Enfin, la sensibilisation à la préparation des voyages implique aussi d’informer sur ces aspects humains souvent négligés, en mettant l’accent sur l’organisation anticipée non seulement médicale, mais aussi familiale et logistique.

    • Solidarité financière : soutien par collecte de fonds en ligne.
    • Soutien psychologique : importance d’un accompagnement moral pour la famille.
    • Communication indispensable : échanges réguliers avec les équipes médicales.
    • Préparation logistique : anticiper le séjour prolongé à l’étrangers et les besoins annexes.

    Qu’est-ce que la méningite et quels sont ses symptômes ?

    La méningite est une infection inflammatoire des membranes entourant le cerveau et la moelle épinière. Elle se manifeste par une forte fièvre, des maux de tête intenses, des vomissements, une raideur de la nuque et une sensibilité à la lumière. Un diagnostic et une prise en charge rapide sont essentiels.

    Comment se prépare-t-on à un voyage pour limiter les risques médicaux à l’étranger ?

    Il est crucial de s’informer sur les risques sanitaires locaux, de mettre à jour ses vaccinations, de souscrire une assurance voyage complète avec rapatriement, et de consulter un médecin en cas de symptômes inhabituels durant le séjour.

    Quels sont les coûts liés au rapatriement médical en cas d’urgence ?

    Le rapatriement médical implique des frais importants, incluant le transport aérien spécialisé, l’assistance médicale durant le transfert, les soins intensifs avant le départ, et les formalités administratives. Les montants peuvent dépasser 50 000 euros, comme dans le cas de Jade Bird.

    Comment soutenir un proche hospitalisé à l’étranger ?

    Maintenir une communication régulière avec le personnel médical, organiser un soutien moral via la famille et les amis, et réunir des fonds en cas de frais imprévus sont essentiels pour accompagner un proche dans cette situation difficile.

  • Plombière gagnant 2 000 euros : « Pour avancer, il faut alléger les charges sociales et patronales »

    Dans l’environnement économique actuel, de nombreux artisans, comme Marie, plombière pendant dix ans, témoignent des difficultés croissantes liées aux charges sociales et patronales qui grèvent lourdement leur activité. Avec un salaire net mensuel d’environ 2 000 euros après impôts à son apogée, cette professionnelle indépendante a observé que la croissance commerciale ne suffit pas à compenser la pression fiscale et sociale qui pèse sur les entrepreneurs du secteur du bâtiment. Le cas de Marie reflète un défi récurrent : malgré une demande forte, notamment dans la rénovation et les dépannages, le modèle économique artisanal traditionnel apparaît saturé par des coûts incompressibles, poussant certains à revoir leur modèle, voire à quitter l’entrepreneuriat. Ces constats alimentent le débat sur la nécessité d’alléger ces charges pour redonner du souffle aux petites entreprises et garantir un revenu décent aux artisans, tout en maintenant la compétitivité sur un marché en constante mutation.

    Les charges sociales et patronales : un frein majeur à la rémunération des plombiers indépendants

    Le cas de Marie illustre parfaitement comment les charges sociales et patronales affectent directement la rémunération des artisans. Pour une plombière gagnant 2 000 euros nets par mois, l’équation économique est sévèrement déséquilibrée par un ensemble de cotisations incontournables. En effet, sur un salaire brut situé autour de 3 000 euros, il faut ajouter les charges patronales qui peuvent atteindre jusqu’à 40 %, faisant grimper le coût superbrut à près de 5 000 euros. Cette proportion élevée rend difficile l’équilibre financier de l’entreprise.

    Outre les cotisations sociales, les artisans doivent assumer plusieurs autres obligations : assurance décennale, responsabilité civile professionnelle, mutuelle obligatoire, prévoyance, et retraite complémentaire. Cumulées, ces charges forment un « socle incompressible » estimé à plusieurs milliers d’euros mensuels, avant même de penser à se verser un salaire.

    Impact sur le prix des prestations et la compétitivité

    Pour qu’un plombier puisse espérer gagner entre 2 500 et 3 000 euros nets, il doit facturer au minimum 10 000 euros TTC par mois. Cela représente un prix qui semble élevé pour les consommateurs, surtout pour des interventions courtes. Par exemple, le forfait classique pour une visite de dépannage d’une demi-heure tourne autour de 110 euros TTC, mais seulement une trentaine d’euros reste en réalité à l’entreprise après couverture des charges sociales, des frais de déplacement et des matériaux.

    Cette réalité limite les marges et pousse de nombreux artisans à augmenter leurs tarifs, au risque de perdre en compétitivité face à la concurrence informelle ou les grandes entreprises bénéficiant de structures plus optimisées. Cette problématique souligne une double contrainte : la nécessité de pratiquer des prix attractifs tout en devant absorber des charges très lourdes.

    Le poids des cotisations sociales oblige aussi à un fort investissement en temps de travail, avec des horaires dépassant largement la durée légale, jusqu’à 12 heures par jour certains jours, sans perspective d’accroissement significatif de salaire.

    découvrez le témoignage d'une plombière gagnant 2 000 euros par mois qui partage son avis sur la nécessité de réduire les charges sociales et patronales pour favoriser la progression professionnelle et économique.

    Les effets dévastateurs des charges sur la pérennité et le développement des petites entreprises artisanales

    Marie et son associée ont connu une croissance prometteuse dès leur lancement en 2017, bénéficiant d’un marché porteur dans la rénovation et les dépannages à Paris. Pourtant, malgré un portefeuille client bien rempli et une forte demande, la structure des coûts a fini par freiner leur développement. L’année 2024 a marqué un tournant avec une baisse significative des bénéfices, résultat des hausses des prix des matériaux et des charges sociales constantes.

    Cette situation, loin d’être isolée, est emblématique de la difficulté rencontrée par les artisans à consolider leur entreprise sur la durée. La charge fiscale comprimant les marges brutes empêche d’accumuler des réserves suffisantes, de se réinvestir dans l’acquisition de matériel performant ou d’embaucher de façon durable.

    Un démarrage péjoratif avec peu d’investissement initial

    Avec un capital social de 1 000 euros seulement pour chacune lors de leur création, Marie et son associée ont commencé avec des moyens matériels limités : absence initiale de véhicule fiable, d’outillage complet, ce qui a compliqué leurs premières interventions. La progression des investissements dépendait directement des revenus, formant un cercle restrictif. Néanmoins, l’absence d’endettement a été un point positif, évitant des frais fixes additionnels.

    Les aléas économiques, notamment les tensions sur les prix des matériaux, combinés à la rigidité du modèle fiscal actuel, ont creusé l’écart entre les ambitions entrepreneuriales de ces femmes et la réalité économique. Certains artisans sont contraints de mettre fin à leur activité malgré un carnet de commandes solide.

    Le témoignage évoque également l’épuisement physique et moral lié aux longues journées de travail, souvent de 9 h à 20 h voire 21 h, sans garantie d’augmentation de salaire proportionnelle à l’effort fourni. Ce phénomène de surcharge contribue au désengagement de certains professionnels du secteur, comme ce fut le cas pour Marie, qui s’est finalement orientée vers un statut de free-lance plus souple mais avec moins d’avantages sociaux.

    Les mécanismes d’allègement des charges en 2026 et leurs impacts potentiels sur les artisans

    Face au constat de ces difficultés structurelles, les autorités ont mis en place divers dispositifs pour alléger les charges des petites entreprises. Depuis le 1er janvier 2026, la réduction générale dégressive unique (RGDU) remplace plusieurs mécanismes d’exonération, permettant une baisse significative des cotisations patronales pour les employeurs embauchant des salariés.

    Ce dispositif dégressif favorise ainsi la réduction du coût du travail sur les salaires proches du SMIC, ce qui peut encourager l’embauche et diminuer la charge globale pour un artisan qui aurait recours à de l’aide salariée.

    Quels bénéfices pour un plombier indépendant ?

    Bien que ces allègements ciblent surtout la part patronale des cotisations, ils démontrent une volonté claire d’optimiser le coût du travail et d’encourager le maintien de l’emploi. Pour un plombier qui rémunère un apprenti ou un salarié, ces réductions peuvent représenter plusieurs centaines d’euros d’économies par mois, améliorant la viabilité économique de la structure.

    Pour les travailleurs indépendants au statut autoentrepreneur, toutefois, l’impact reste limité, car ils paient généralement des cotisations calculées sur leur chiffre d’affaires et ne bénéficient pas directement des exonérations patronales.

    Au-delà des exonérations, certains experts prônent une révision plus large du système des charges sociales, y compris une baisse systématique pour les petites structures, afin de favoriser un revenu plus décent et un développement durable pour les artisans.

    Voici un tableau comparatif des taux moyens de charges patronales avant et après application de la RGDU :

    Type de charges patronales Taux moyen avant 2026 Taux moyen après 2026 (RGDU)
    Cotisations retraite 16% 12%
    Assurance maladie 13% 10%
    Allocations familiales 5% 3%
    Accidents du travail 3% 3%
    Formation professionnelle 2% 2%

    Stratégies alternatives pour optimiser le revenu des artisans malgré la pression fiscale

    Face à ces contraintes, certains professionnels cherchent à maximiser leur revenu par des stratégies alternatives, comme le recours aux dividendes issus de sociétés, ou la diversification des activités. Marie, lors de ses meilleures années, percevait jusqu’à 15 000 euros en dividendes, un levier important pour compléter son salaire moyen.

    Le maintien d’une trésorerie suffisante pour investir dans des outils ou dans des formations contribue aussi à améliorer la performance, quitte à réduire temporairement le revenu personnel. Certains artisans choisissent également d’adopter le statut d’autoentrepreneur pour bénéficier d’un régime simplifié, bien que ce statut limite la possibilité de se verser des dividendes et impose une protection sociale moindre.

    Liste des leviers possibles pour améliorer son revenu

    • Mise en place d’une gestion rigoureuse des coûts pour limiter les dépenses non essentielles comme les achats impulsifs ou les abonnements inutilisés.
    • Optimisation fiscale via le choix d’un statut juridique adapté (EURL, SASU, etc.) permettant une meilleure répartition entre salaire et dividendes.
    • Développement de partenariats locaux pour sécuriser des contrats réguliers avec des promoteurs immobiliers ou des copropriétés.
    • Investissements dans la formation pour monter en compétence et proposer des services à valeur ajoutée, justifiant des tarifs plus élevés.
    • Utilisation du numérique pour améliorer la gestion et la prospection clientèle, réduisant ainsi les temps morts et coûts commerciaux.

    Malgré tout, la pression exercée par les charges sociales et patronales reste un obstacle majeur, et sans réformes profondes, le risque de découragement et de stagnation des revenus perdure pour la majorité des artisans.

    Préparer sa retraite et sécuriser son avenir malgré les contraintes économiques

    La retraite est une préoccupation fondamentale pour les artisans indépendants. Marie, consciente des limites du régime de retraite de base, mise sur une stratégie immobilière pour compenser cette faiblesse. Elle et son compagnon possèdent une résidence principale et un appartement locatif, financé par emprunts dont les remboursements excèdent temporairement les loyers perçus.

    Cette démarche s’inscrit dans une logique de constitution de patrimoine plutôt que de génération immédiate de revenus. La rénovation personnelle de ses biens permet également de valoriser son patrimoine tout en maîtrisant les coûts.

    Les réalités de la pension des anciens artisans

    Selon les statistiques récentes, les pensions des retraités issus du secteur artisanal restent inférieures à celles du régime général du secteur privé, rapprochant ainsi les artisans indépendants d’une retraite modeste, souvent insuffisante pour garantir un niveau de vie confortable. Fin 2020, les anciens commerçants et artisans percevaient en moyenne moins de 1 250 euros brut mensuels, contre environ 1 530 euros dans le régime général en 2023.

    Cette disparité souligne la nécessité de planifier soigneusement ses économies et investissements. La prudence dans la gestion financière quotidienne, comme le fait de limiter les découverts et privilégier l’achat d’articles de seconde main, témoigne d’une gestion orientée vers la sécurité à long terme.

    En résumé, la trajectoire de Marie reflète les enjeux économiques qui entourent le métier de plombière indépendante aujourd’hui : une rémunération modeste face à une forte contrainte fiscale et sociale, une recherche constante d’optimisation, et la construction patiente d’un avenir sécurisé malgré la pression permanente des charges.

    Quelles sont les principales charges qui grèvent le revenu d’un plombier indépendant ?

    Les principales charges comprennent les cotisations sociales salariales et patronales, l’assurance décennale, la responsabilité civile professionnelle, la mutuelle, la prévoyance, et la retraite complémentaire. Ces charges représentent une part importante des dépenses avant même le versement du salaire.

    Comment la réduction générale dégressive unique (RGDU) peut aider les petites entreprises ?

    La RGDU allège les charges patronales sur les bas salaires, favorisant ainsi l’embauche de salariés par les petites entreprises. Cela permet une réduction du coût du travail et améliore la viabilité économique de la structure.

    Pourquoi de nombreux artisans peinent-ils à augmenter leur salaire malgré une forte demande ?

    Les charges sociales et patronales élevées, les coûts fixes liés aux assurances et aux obligations légales, ainsi que la nécessité de rester compétitifs sur des tarifs clients peu élevés limitent la capacité des artisans à augmenter leurs revenus.

    Quelles alternatives existent pour augmenter le revenu d’un artisan ?

    L’optimisation fiscale, le versement de dividendes, le développement de services à plus forte valeur ajoutée et l’investissement dans le numérique sont autant de leviers pour améliorer le revenu des artisans.

    Comment un artisan peut-il préparer sa retraite efficacement ?

    En plus de cotiser dans le régime légal, il peut constituer un patrimoine immobilier, investir dans des produits d’épargne tels que l’assurance-vie, et adopter une gestion rigoureuse de ses finances personnelles.

  • Analyse détaillée des revenus mensuels de Camille, sage-femme à Nantes : 2 650 € nets par mois

    Dans le contexte économique actuel de Nantes, où le coût de la vie ne cesse d’augmenter, mieux comprendre la gestion des finances personnelles d’une professionnelle de santé comme Camille, sage-femme hospitalière, donne un éclairage précieux sur la réalité des salaires dans le secteur médical. Camille perçoit un revenu net mensuel de 2 650 €, qui apparaît correct mais révèle ses limites face aux dépenses incontournables d’une grande ville en 2026. Entre le loyer, les charges et l’épargne, chaque euro est minutieusement compté, exposant les défis d’une gestion financière serrée malgré un salaire stable.

    Ce portrait financier détaillé s’appuie sur une analyse des revenus mensuels de Camille, pour illustrer comment le métier de sage-femme, bien que valorisé socialement pour sa contribution capitale, peut paraître moins avantageux sur le plan économique lorsqu’on considère les dépenses quotidiennes dans un centre urbain dynamique comme Nantes. Nous examinons également les solutions envisagées et les arbitrages faits au quotidien pour maintenir l’équilibre budgétaire, tout en préparant un avenir incertain.

    Analyse des revenus mensuels : salaire et primes dans la profession de sage-femme à Nantes

    Le salaire mensuel net de Camille, sage-femme hospitalière depuis huit ans dans le CHU de Nantes, est constitué d’un salaire de base et de diverses primes. Son revenu principal s’élève à 2 280 € nets, correspondant à sa grille indiciaire de fonctionnaire hospitalier. À cette base s’ajoutent des primes de garde de nuit et de travail les week-ends, représentant généralement une somme supplémentaire d’environ 370 € par mois. Cette composante variable porte donc le revenu mensuel total à 2 650 € nets, bien que ce montant puisse fluctuer entre 2 400 € lors de mois calmes et 2 900 € quand les gardes sont nombreuses.

    Les primes sont indispensables car, sans elles, le salaire de base n’assurerait pas la même qualité de vie. Camille souligne que les gardes de nuit sont fatigantes, mais qu’elles sont nécessaires pour maintenir un niveau de revenu viable. Cette situation est typique dans la profession médicale où la compensation des heures décalées joue un rôle crucial dans la gestion financière.

    Sur un plan plus général, la profession de sage-femme en France affiche un salaire brut moyen supérieur à la moyenne nationale (environ 3 959 € bruts par mois selon les données actualisées), mais les revenus nets varient fortement selon le secteur (public ou privé), l’ancienneté et les responsabilités spécifiques. Dans les établissements hospitaliers comme le CHU de Nantes, les salaires restent encadrés par la fonction publique, combinant un salaire fixe complété par des primes, ce qui diffère de l’exercice libéral où les revenus peuvent fluctuer plus largement. Cette distinction impacte directement la gestion financière personnelle des sages-femmes.

    Budget mensuel à Nantes : le poids des dépenses fixes dans la vie d’une sage-femme

    Vivant seule dans un appartement de 48 m² situé dans le quartier Hauts-Pavés, Camille consacre une part importante de son budget mensuel à son logement. Le loyer charges comprises s’élève à 870 €, ce qui représente environ 33 % de ses revenus mensuels nets, un ratio relativement élevé mais malheureusement fréquent dans une ville dynamique comme Nantes.

    Les charges fixes poursuivent avec les coûts de l’électricité et du chauffage au gaz, totalisant 85 € par mois en moyenne annuelle. Camille a opté pour une consommation maîtrisée afin de limiter cette dépense, ce qui illustre bien l’attention portée à chaque poste de dépense dans la gestion financière rigoureuse qu’elle mène.

    Les services essentiels tels que téléphone et internet coûtent respectivement 18 € et 32 € par mois. Par ailleurs, les abonnements culturels et de divertissement, à savoir Netflix (13,49 €) et Spotify (10,99 €), sont également présents mais font l’objet d’une réflexion sur leur nécessité, surtout après une récente hausse des tarifs. Les assurances complètent ce tableau avec la mutuelle hospitalière à 28 € (après participation de l’employeur), une assurance habitation à 14 €, et une assurance automobile à 62 €.

    Au total, Camille consacre 1 133 € par mois aux dépenses fixes, soit près de 43 % de son salaire net. Cette proportion est significative car elle réduit d’autant la flexibilité pour les autres postes de dépense ou pour l’épargne.

    Tableau récapitulatif des dépenses fixes mensuelles de Camille

    Poste Montant (€) Pourcentage du revenu net
    Loyer (charges comprises) 870 33%
    Électricité et chauffage 85 3.2%
    Forfait mobile 18 0.7%
    Internet 32 1.2%
    Netflix 13.49 0.5%
    Spotify 10.99 0.4%
    Mutuelle santé 28 1%
    Assurance habitation 14 0.5%
    Assurance auto 62 2.3%

    Dépenses variables au quotidien : alimentation, loisirs et transports dans la gestion financière

    Les dépenses variables de Camille, qui incluent alimentation, sorties, transports, shopping et loisirs, s’élèvent en moyenne à 640 € par mois. L’essentiel provient des courses alimentaires avec environ 280 € investis chaque mois. Elle privilégie les grandes surfaces comme Leclerc ou Lidl, adaptant ses achats aux promotions disponibles, ce qui témoigne d’une gestion attentive des finances personnelles et d’une volonté de maîtriser ses dépenses.

    Le poste « sorties » est également important. Camille consacre environ 120 € mensuels aux restaurants, cinéma et soirées entre amis. Ce montant illustre bien la nécessité de maintenir un équilibre entre vie professionnelle chargée et moments de détente, surtout dans une profession médicale exigeante où les gardes le week-end réduisent les possibilités de repos. Elle confirme que ces sorties sont une compensation importante après des semaines intenses, même si elle garde un œil sur la dépense pour ne pas compromettre son budget.

    En matière de transport, Camille dépense environ 110 € par mois en essence et frais liés à sa voiture. L’utilisation d’un véhicule personnel reste indispensable pour ses déplacements professionnels et personnels, notamment pour des visites dans sa famille en Loire-Atlantique. Elle a étudié l’éventualité d’acquérir une voiture électrique, mais le calcul économique ne penche pas encore en faveur d’un tel investissement, compte tenu de son usage spécifique.

    Les achats personnels, mêlant vêtements, cosmétiques et petits articles, représentent à peu près 70 € chaque mois. Camille reconnaît freiner ces dépenses pour mieux gérer son épargne. Enfin, les loisirs culturels ou sportifs, plus ponctuels, s’élèvent à environ 60 €.

    Cette ventilation des dépenses révèle ainsi la complexité d’un budget mensuel où chaque catégorie mobilise une part significative du salaire mensuel, reflétant la difficile conciliation entre obligations professionnelles, besoins personnels et envies sociales.

    Épargne, crédits et perspectives financières : les réalités cachées derrière le salaire net

    Lorsque l’on analyse les finances personnelles de Camille, bien que le revenu net semble satisfaisant sur le papier, la réalité de sa capacité d’épargne et d’investissement est plus nuancée. Après déduction des dépenses fixes et variables, il reste théoriquement 877 € pour épargne et dépenses imprévues.

    Cependant, Camille rembourse un crédit à la consommation de 180 € par mois, contracté pour financer une formation complémentaire en gynécologie. Ce remboursement pèse donc fortement sur sa marge de manœuvre financière et s’étendra encore sur 18 mois.

    Elle parvient malgré tout à épargner 300 € mensuels sur un Livret A récemment revalorisé. Cette pratique témoigne d’une discipline d’épargne consciente de la nécessité de disposer d’une réserve, qui s’élève à ce jour à 4 200 €. Bien que ce soit un début important, cet apport reste insuffisant face à l’objectif à moyen terme de constituer un fonds de précaution couvrant trois mois de salaire en cas de coup dur.

    Par ailleurs, consciente de la nécessité de préparer sa retraite, Camille a également ouvert un Plan d’Épargne Retraite (PER) dont elle alimente régulièrement le compte à hauteur de 80 € par mois. Ce geste est révélateur d’une prise de conscience plus large chez les professionnels de la santé sur la réalité des retraites futures, moins assurées dans le secteur public qu’auparavant.

    En fin de mois, après toutes ces obligations, il reste à Camille une somme comprise entre 250 et 400 €, un coussin modéré qui lui permet de faire face à quelques imprévus, mais pas de s’aventurer dans un projet immobilier sans un apport solide et des aides spécifiques. Même si elle ambitionne d’acquérir un logement à Nantes, la réalité du marché impose une épargne rigoureuse et des arbitrages constants.

    Camille s’intéresse aux dispositifs comme le Prêt à Taux Zéro (PTZ), un levier possible pour faciliter l’accès à la propriété, mais elle sait que la discipline financière et la gestion prudente de ses dépenses seront déterminantes pour atteindre son objectif d’un apport de 20 000 € d’ici deux ans.

    Revenu net versus coût de la vie : Ce que révèle l’analyse détaillée des finances personnelles de Camille à Nantes

    En synthèse, le cas de Camille illustre bien la tension entre un métier reconnu pour son engagement social et les contraintes économiques réelles qui en découlent. Son salaire net de 2 650 € le place au-dessus du salaire médian français, estimé autour de 2 000 € nets, ce qui fait d’elle un membre de la classe moyenne.

    Cependant, la proportion importante consacrée au logement (33 % des revenus) reflète un défi majeur dans les grandes villes où la pression immobilière est forte. Cette réalité pousse à des arbitrages budgétaires constants, parfois au prix de sacrifices personnels. L’exemple de Camille s’apparente à celui d’autres professions médicales comme les infirmières, où les différences de revenus entre métiers sont parfois minimes par rapport aux efforts demandés, pourtant ces nuances sont rarement perçues par le grand public.

    Le budget mensuel exposé ici démontre clairement que, malgré une gestion financière attentive, la marge de manœuvre reste étroite, avec une épargne modeste et des crédits qui influent sur la capacité à investir durablement. Ce cas résonne avec la situation de millions de Français qui tentent d’équilibrer charge de travail, niveau de vie et projets personnels dans un contexte économique tendu.

    • Le salaire net d’une sage-femme hospitalière à Nantes comprend une part fixe et une part variable liée aux gardes.
    • Le loyer constitue la dépense fixe la plus importante, absorbant un tiers des revenus nets.
    • Les dépenses de loisirs et sorties restent limitées mais importantes pour conserver un équilibre de vie.
    • L’épargne est présente, mais reste fragile à cause d’un crédit en cours et des imprévus potentiels.
    • Des dispositifs d’aide à l’accession comme le PTZ sont étudiés pour envisager l’achat immobilier.

    Comment le salaire d’une sage-femme évolue-t-il en milieu hospitalier ?

    Le salaire d’une sage-femme en hôpital public dépend de sa grille indiciaire et de ses primes, notamment pour les gardes de nuit et les week-ends. L’ancienneté et la spécialisation peuvent aussi influencer ce revenu.

    Quels sont les postes de dépenses prioritaires dans le budget d’une sage-femme à Nantes ?

    Le logement représente souvent le poste le plus lourd, suivi des charges comme l’électricité, assurances et abonnements. Les dépenses variables incluent alimentaire, transports et loisirs.

    Comment optimiser l’épargne quand on a un salaire fixe avec des charges importantes ?

    Il est recommandé d’établir un budget précis, de réduire les dépenses variables superflues, et de prioriser l’épargne automatique, par exemple via un virement mensuel vers un compte dédié.

    Le métier de sage-femme permet-il d’envisager facilement l’accès à la propriété ?

    Avec un salaire net de l’ordre de 2 650 €, il est compliqué sans apport ou aides spécifiques d’acheter un bien immobilier dans une ville comme Nantes, où les prix sont élevés. Une épargne rigoureuse et les dispositifs comme le PTZ sont essentiels.