Blog

  • Immobilier : Comment la guerre en Iran et les taux d’usure influencent-ils les conditions des prêts ?

    Le contexte géopolitique de 2026, marqué notamment par la guerre en Iran, influe considérablement sur le marché immobilier français. À première vue, un conflit situé à des milliers de kilomètres peut sembler éloigné des préoccupations quotidiennes des emprunteurs. Pourtant, cette hostilité engendre une flambée des prix de l’énergie et modifie profondément les anticipations économiques, en particulier celles concernant l’inflation et les taux d’intérêt. Parallèlement, la réglementation française autour des taux d’usure, ces plafonds légaux limitant les taux applicables aux prêts immobiliers, joue un rôle crucial dans la détermination des conditions de financement immobilier. La conjonction de ces phénomènes crée un environnement incertain pour les ménages cherchant à obtenir un crédit immobilier, avec des banques contraintes de réagir face à des risques géopolitiques et financiers toujours plus pressants. Cette dynamique a pour effet de freiner la reprise espérée du marché immobilier tout en complexifiant l’accès aux prêts bancaires. Les conséquences sont d’autant plus sensibles qu’elles peuvent impacter directement la solvabilité des emprunteurs et donc la fluidité des transactions immobilières.

    Depuis le début du conflit en Iran en début d’année, l’incertitude règne sur le coût du crédit à cause de la hausse rapide des taux de refinancement par la Banque centrale européenne (BCE) et de la réaction des marchés aux risques géopolitiques. Cette tension se traduit notamment par une remontée significative du taux de l’obligation assimilable du Trésor à 10 ans (OAT 10 ans), un indicateur clé pour les taux immobiliers, qui a grimpé de 3,30 % à 3,92 % en l’espace d’un mois. Paradoxalement, cette hausse s’accompagne d’une baisse des taux d’usure sur certaines durées de prêt, une situation qui pourrait bloquer le marché du crédit immobilier dans les mois à venir. Les professionnels du secteur redoutent ainsi une recrudescence des refus de prêt, notamment pour les profils les moins solides ou pour des dossiers dont les taux appliqués dépasseraient le seuil légal fixé par la Banque de France.

    Comment la guerre en Iran agit-elle sur le marché immobilier français et le coût du crédit ?

    La guerre en Iran, au-delà de ses effets directs dans la région, impacte le marché immobilier français essentiellement via la flambée des prix de l’énergie, la modification des anticipations inflationnistes et la réaction des marchés financiers. La hausse du coût du pétrole et du gaz entraîne une inflation persistante, ce qui pousse la BCE à relever ses taux directeurs pour tenter de la maîtriser.

    Cette montée des taux d’intérêt de la BCE a un effet immédiat sur le coût des prêts bancaires. En effet, les banques s’appuient sur l’OAT 10 ans pour fixer leurs taux de crédit immobilier. Lorsque celui-ci grimpe, les taux de prêts s’ajustent généralement à la hausse. Ce mouvement, amplifié par les incertitudes liées à la guerre, accroît le coût du crédit pour les emprunteurs. Cette tendance est visible depuis mi-mars, lorsque plusieurs banques ont augmenté leurs taux de manière significative, allant de +0,10 % en moyenne dans des banques régionales jusqu’à +0,30 % dans certains établissements nationaux.

    Un exemple concret illustre cet impact : une emprunteuse souhaitant financer un achat immobilier au début mars bénéficiait d’un taux de crédit inférieur à 3,3 % sur 20 ans. Un mois plus tard, ce taux a pu dépasser 3,5 %, ce qui peut paraître marginal mais représente plusieurs centaines d’euros supplémentaires sur le coût total du crédit. Cette évolution influe donc sur le budget et la capacité d’achat des ménages, et par conséquent sur la dynamique globale du marché immobilier.

    Outre le prix des énergies, le risque géopolitique accentue la prudence des banques. Les établissements bancaires deviennent plus sélectifs, surtout concernant les profils plus risqués ou les projets de moindre qualité énergétique, valorisés désormais par une prime. La sécurité de leurs rentabilités passe par un contrôle renforcé des dossiers, limitant l’épaisseur des dossiers acceptés dans un climat de hausse des taux et d’incertitudes durables. Ainsi, le marché immobilier subit une sorte de test de solvabilité, où seuls les emprunteurs les mieux préparés ou les biens les mieux notés en diagnostic de performance énergétique (DPE) sont assurés de trouver les conditions de financement adéquates.
    découvrez comment le conflit en iran et l'évolution des taux d'usure impactent les conditions des prêts immobiliers, influençant le marché et vos projets d'achat.

    Les taux d’usure : mécanisme, évolution récente et impact sur les conditions de prêt

    Les taux d’usure représentent un cadre réglementaire français destiné à protéger les emprunteurs contre des conditions de crédit excessivement coûteuses. Fixés trimestriellement par la Banque de France, ils correspondent au Taux Annuel Effectif Global (TAEG) maximal que les banques peuvent appliquer, incluant intérêts, assurances, frais bancaires et courtage.

    Pour déterminer ces seuils, la Banque de France calcule les taux effectifs moyens pratiqués sur les trois mois écoulés, puis ajoute un tiers. Cette méthode assure une adaptation régulière aux tendances du marché. Toutefois, un décalage temporel d’au moins trois mois entre la collecte des données et la publication des taux d’usure crée parfois un décalage entre la réalité du marché et les plafonds autorisés.

    Au deuxième trimestre 2026, ce mécanisme a engendré une baisse des taux d’usure pour les prêts de moins de 20 ans, avec des diminutions respectives de 0,12 et 0,11 point pour les durées inférieures à 10 ans et celles entre 10 et 20 ans. En revanche, pour les prêts au-delà de 20 ans, le taux d’usure a légèrement augmenté (+0,06 point). Cette divergence crée un paradoxe en période de hausse des taux bancaires.

    La conséquence directe est qu’un emprunteur peut se voir refuser un prêt même avec un taux crédit raisonnable, car le TAEG calculé dépasse ce plafond. Ici, une illustration chiffrée apporte de la clarté : dans un exemple de prêt de 200 000 € sur 20 ans, un taux de crédit à 3,5 % avec un taux d’assurance de 0,5 %, plus frais divers cumulés, aboutit à un TAEG estimé à 4,73 %, sous le seuil d’usure qui est à 5,19 %. Mais si le taux d’intérêt grimpe à 4 %, le TAEG atteint alors 5,24 %, dépassant la limite légale et entraînant un refus automatique du prêt.

    Cette situation amplifie le risque de blocage du marché immobilier dans les mois à venir, en créant un effet ciseau entre les taux appliqués par les banques et les plafonds réglementaires. Les emprunteurs aux profils moins solides seront les plus pénalisés, tandis que les établissements doivent concilier rentabilité et compétitivité dans un climat macroéconomique tendu. Cette contrainte vise aussi à éviter une aggravation du surendettement, mais elle rétrécit en conséquence l’accès au financement immobilier pour beaucoup.

    Tableau récapitulatif des taux d’usure au 2e trimestre 2026

    Durée du prêt Taux d’usure TAEG 1er trimestre 2026 Taux d’usure TAEG 2e trimestre 2026 Variation (%)
    Moins de 10 ans 4,60 % 4,48 % -0,12
    Entre 10 et moins de 20 ans 4,53 % 4,42 % -0,11
    20 ans et plus 5,13 % 5,19 % +0,06

    Les risques de blocage et leurs conséquences sur le financement immobilier

    Le risque d’un blocage partiel du marché du crédit immobilier lié au cumul guerre en Iran, hausse des taux BCE et baisse des taux d’usure n’est pas une simple hypothèse. Il se fonde sur les enseignements récents où des situations similaires, comme en 2022-2023, ont conduit à une montée spectaculaire des refus de prêt – dépassant 40 à 50 % – pour des dossiers pourtant solides. Ces refus traduisent l’impossibilité pour les banques de prêter au-delà du taux d’usure légal.

    Cette situation complique la vie des emprunteurs désireux d’acquérir un bien dans un marché déjà impacté par la hausse des prix de l’énergie. Les dossiers doivent désormais être irréprochables, affichant une excellente solvabilité ou un taux de crédit attractif. Les profils présentant de légères fragilités financières sont particulièrement menacés.

    Face à ces freins, les professionnels recommandent aux projets immobiliers de ne pas différer trop longtemps la demande de prêt. Attendre une baisse significative des taux ou une levée des tensions est jugé risqué. En effet, une augmentation même modérée des taux nominalement appliqués, de l’ordre d’un demi-point pour certains profils, pourrait encore creuser le décalage avec les taux d’usure et restreindre davantage l’accès au crédit. L’enjeu est donc d’obtenir rapidement un contrat à taux fixe afin de sécuriser son financement avant un éventuel resserrement du marché.

    Liste des principaux facteurs pouvant entraîner un blocage des prêts immobiliers en 2026

    • Hausse rapide des taux d’intérêt liée à l’inflation et aux décisions de la BCE.
    • Taux d’usure insuffisamment ajustés à la hausse en raison du délai entre la collecte des données et leur publication.
    • Pressions géopolitiques liées à la guerre en Iran, impactant l’incertitude économique et financière.
    • Durcissement des critères d’octroi des banques pour limiter les risques.
    • Augmentation des coûts annexes (assurances, frais de dossier, courtiers) qui alourdissent le TAEG.

    Scénarios possibles selon l’évolution du conflit en Iran et l’ajustement des taux d’usure

    Quelle que soit la durée du conflit en Iran, son impact sur le marché immobilier dépendra largement des réponses des autorités monétaires et des banques. Si la crise s’atténue rapidement, les anticipations inflationnistes pourraient se stabiliser et permettre à la BCE d’adopter une posture moins agressive sur les taux directeurs. Cela contribuerait à une détente progressive des taux de crédit, offrant un répit aux emprunteurs et aux acteurs du marché immobilier.

    En revanche, une prolongation du conflit entraînerait une pression persistante sur les prix de l’énergie et un regain inflationniste. La Banque centrale européenne serait alors incitée à relever ses taux directeurs dès le trimestre suivant, renforçant la hausse du coût du crédit et accentuant le risque de blocage lié aux taux d’usure.

    Les professionnels ne prévoient cependant pas une flambée incontrôlée des taux. Selon Meilleurtaux, l’augmentation ne dépasserait sans doute pas +0,20 % en moyenne. Ce palier représente un seuil psychologique important : franchir un taux moyen de 3,5 % sur vingt ans risquerait de refroidir fortement la demande des particuliers.

    Dans ce contexte, plusieurs recommandations émergent pour les emprunteurs :

    1. Anticiper la hausse potentielle en engageant rapidement son dossier de prêt.
    2. Favoriser les biens performants énergétiquement pour bénéficier d’un meilleur attractivité auprès des banques.
    3. Considérer des durées de prêt plus longues qui offrent parfois des taux plus compétitifs malgré la hausse des taux d’usure.
    4. Négocier les frais annexes (assurance, courtage, frais bancaires) pour limiter l’incidence sur le TAEG.

    Implications pour les acquéreurs et investisseurs face au contexte géopolitique et réglementaire

    Pour les acteurs du marché immobilier, qu’ils soient primo-accédants, investisseurs ou professionnels du secteur, la double influence de la guerre en Iran et des taux d’usure modifie les règles du jeu du financement immobilier. Comprendre cette interaction devient une clé essentielle pour sécuriser un projet.

    Les emprunteurs doivent désormais intégrer une variable géopolitique dans leurs calculs de budget, en considérant non seulement le prix d’achat mais aussi le risque d’une hausse durable des coûts du crédit. Certains ménages pourraient voir leur pouvoir d’achat réduit, limitant ainsi leur marge de manœuvre lors des négociations immobilières.

    Par ailleurs, l’accent mis sur la performance énergétique des biens reflète une tendance croissante vers des logements moins consommateurs d’énergie, qui bénéficient désormais d’une prime explicite en terme de conditions de prêt. Cette dynamique encourage aussi les investisseurs à revoir leurs stratégies, en privilégiant des biens plus durables et plus résistants aux fluctuations du marché.

    Enfin, les professionnels s’attendent à une sélectivité accrue dans l’attribution des prêts bancaires, avec une exigence renforcée sur la solvabilité et la qualité des dossiers. Cela oblige les acheteurs à soigner leur profil financier et à se préparer avec minutie à l’obtention de leur financement.

    En résumé, le paysage immobilier en 2026, bouleversé par le risque géopolitique lié à la guerre en Iran et encadré par les règles des taux d’usure, oblige à une vigilance accrue. Il devient impératif pour tout porteur de projet de comprendre ces mécanismes afin d’optimiser ses chances de réussite dans un contexte où les conditions de prêt évoluent rapidement.

    Comment la guerre en Iran influence-t-elle précisément les taux d’intérêt immobiliers ?

    La guerre provoque une hausse des prix de l’énergie et crée une incertitude économique qui pousse la BCE à augmenter ses taux directeurs. Cela entraîne une augmentation des taux de crédit immobilier via la hausse de l’OAT 10 ans, impactant directement le coût du prêt.

    Qu’est-ce que le taux d’usure et pourquoi reste-t-il crucial pour les emprunteurs ?

    Le taux d’usure est le plafond légal du TAEG que les banques peuvent appliquer, protégeant ainsi les emprunteurs contre des taux excessifs. En période de hausse des taux, il peut freiner l’accès au crédit si les banques ne peuvent pas dépasser ce seuil.

    Quels profils d’emprunteurs sont les plus exposés au risque de refus de prêt ?

    Les emprunteurs avec des profils financiers moins solides ou des taux de crédit plus élevés risquent davantage les refus, car leur TAEG peut dépasser le taux d’usure malgré une solvabilité globale acceptable.

    Comment anticiper et sécuriser un prêt immobilier dans le contexte actuel ?

    Il est recommandé de lancer son dossier rapidement, de privilégier les biens peu énergivores, d’opter pour des durées plus longues si possible, et de négocier les frais annexes pour minimiser le TAEG global.

    Le conflit en Iran peut-il faire baisser les taux à moyen terme ?

    Si le conflit s’apaise rapidement, l’impact inflationniste pourrait se stabiliser, permettant à la BCE de maintenir ses taux directeurs à un niveau moins contraignant, ce qui favoriserait une détente progressive des taux immobiliers.
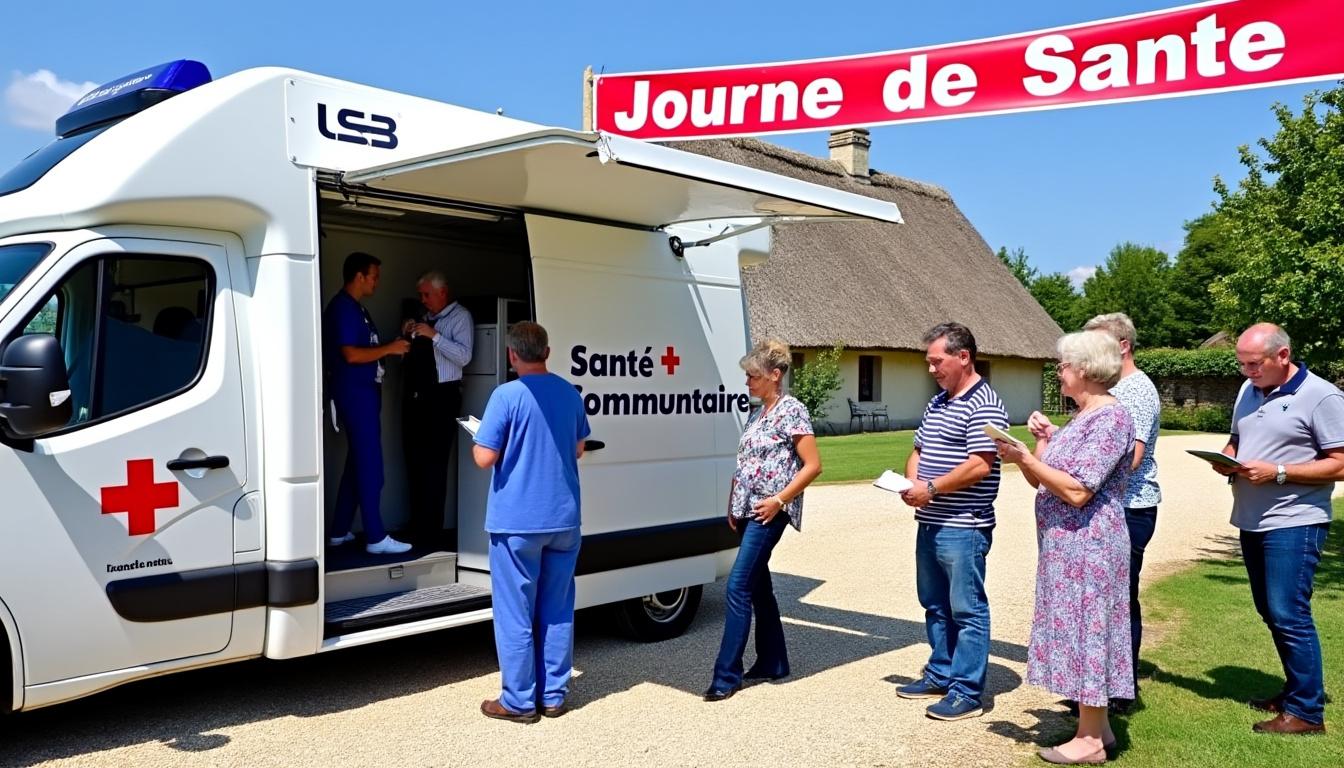
  • Une mobilisation remarquable lors de la journée dédiée à la santé à Thuir

    La ville de Thuir a récemment été le théâtre d’un événement majeur en matière de santé publique, avec une journée dédiée à la prévention et au dépistage qui a suscité une mobilisation remarquable de la communauté locale. Organisée à la Maison du citoyen, cette initiative, inscrite dans le cadre du Contrat local de santé des Aspres, a rassemblé de nombreux habitants et partenaires, témoignant d’un engagement collectif fort en faveur du bien-être et de la sensibilisation. Cette journée exceptionnelle a permis d’offrir des services de santé accessibles et de proximité, indispensables pour favoriser une meilleure prévention dans la région.

    La population a répondu à l’appel en masse, démontrant un réel intérêt pour les actions de prévention qui s’inscrivent dans une démarche durable de santé publique. Ce succès repose notamment sur la collaboration étroite entre plusieurs acteurs institutionnels et associatifs, dont la CPAM des Pyrénées-Orientales, la Ligue contre le cancer, le CRCDC Occitanie, et d’autres partenaires engagés. Une synergie qui illustre l’importance d’un travail coordonné au sein de la communauté pour améliorer l’accès aux soins et encourager les dépistages précoces.

    Cette réunion des forces vives dans un esprit de solidarité a ainsi favorisé un dialogue entre professionnels de santé et citoyens, renforçant la sensibilisation aux enjeux sanitaires actuels. Ce rendez-vous a naturellement mis en lumière les dispositifs innovants de dépistage, à l’image du Mammobile, qui a enregistré un taux de participation inédit depuis la mise en place de ce type d’opération sur le territoire. Cette mobilisation montre que la prévention reste un pilier fondamental pour avancer vers une meilleure qualité de vie, une priorité au cœur de la politique de santé locale.

    Un déploiement concerté des acteurs de santé pour une journée à forte mobilisation à Thuir

    La réussite de cette journée de la santé à Thuir s’explique en grande partie par la mobilisation de nombreux partenaires œuvrant dans le domaine de la prévention et de la prise en charge médicale. Qu’il s’agisse de la CPAM des Pyrénées-Orientales, du CRCDC Occitanie ou encore de la Ligue contre le cancer, tous ont contribué à la mise en place de services adaptés et à une communication efficace destinée au grand public. Cet engagement pluriel a permis d’organiser un événement où les habitants ont pu bénéficier d’un éventail complet d’actions de dépistage et de conseils sur leur santé.

    Le Contrat Local de Santé des Aspres constitue une structure essentielle dans la coordination de ces initiatives. Par ce biais, la Communauté de communes des Aspres joue un rôle central en s’assurant que les dispositifs proposés répondent aux besoins prioritaires du territoire. La présence de la Mutuelle Catalane, de la Mutualité française Occitanie et du Conseil départemental souligne la transversalité des interventions, qui s’étendent bien au-delà du simple dépistage pour inclure un véritable accompagnement.

    Un exemple concret de cette organisation méticuleuse est le Mammobile, dont la présence sur place a marqué un temps fort de la journée. L’équipe dédiée, composée d’un médecin généraliste, d’une sage-femme, d’un manipulateur en radiologie et d’une secrétaire médicale, a permis de réaliser 70 mammographies, un record pour ce type d’action dans la région. Ce dispositif innovant présente l’avantage d’apporter le matériel et l’expertise directement aux habitants, cassant ainsi les barrières géographiques et sociales qui peuvent freiner le recours au dépistage.

    Parallèlement, la sensibilisation autour du cancer colorectal, via la campagne nationale Mars Bleu, a eu un impact notable. La distribution de quarante kits de dépistage et la visite du Colon Tour, un outil pédagogique animé par des spécialistes, ont permis à près de 60 personnes de mieux comprendre les enjeux de cette maladie. Cette double approche, combinant dépistage et éducation sanitaire, témoigne de la volonté d’inscrire la prévention dans une démarche participative et inclusive.

    découvrez la mobilisation exceptionnelle lors de la journée dédiée à la santé à thuir, un événement qui a rassemblé la communauté autour de la prévention et du bien-être.

    La prévention proactive au cœur de la santé publique locale à Thuir

    L’accent mis sur la prévention dans la journée de la santé à Thuir s’inscrit pleinement dans les priorités de santé publique actuelles. Permettre aux habitants d’accéder facilement à des bilans de santé et à des consultations spécialisées est un enjeu primordial pour limiter l’apparition de pathologies graves et améliorer le pronostic des patients. Cette démarche proactive vise aussi à réduire les inégalités d’accès aux soins, surtout dans des territoires qui peuvent souffrir d’isolement médical.

    Les 19 consultations avec une sage-femme durant cette journée montrent l’importance accordée au suivi personnalisé, notamment pour les femmes, avec un accompagnement axé sur la prévention reproductive et la santé globale. Par ailleurs, seize rendez-vous complémentaires ont été organisés dans des centres d’imagerie proches, facilitant ainsi une prise en charge rapide pour des examens nécessitant un équipement plus spécifique.

    L’accessibilité et la proximité sont des facteurs déterminants dans l’efficacité des politiques de prévention. En ciblant des publics variés et parfois éloignés du système de santé, la journée dédiée à la santé à Thuir démontre l’importance d’adapter les initiatives aux réalités locales. Cela se traduit par un accueil chaleureux, une information claire et des dispositifs simples à utiliser, pour que chacun puisse se sentir encouragé à s’impliquer dans sa santé.

    Dans ce contexte, le tableau ci-dessous illustre les principales actions de prévention mises en œuvre lors de cette journée, ainsi que les résultats obtenus, soulignant l’interconnexion entre mobilisation citoyenne et amélioration de la santé :

    Action de prévention Nombre de bénéficiaires Partenaires impliqués Bénéfices attendus
    Mammographie mobile (Mammobile) 70 CPAM, Ordre des sages-femmes Dépistage précoce du cancer du sein
    Consultations avec sage-femme 19 Mutualité française, MSA Grand Sud Prévention santé reproductive
    Dépistage cancer colorectal (Mars Bleu) Distribution de 40 kits Ligue contre le cancer, CRCDC Occitanie Information et prévention
    Animations Colon Tour Environ 60 participants CRCDC Occitanie Sensibilisation aux risques

    Ce tableau met en relief la diversité des actions menées et la richesse des partenariats fédérés autour de l’objectif commun de promotion de la santé. Il confirme également que cette journée à Thuir s’inscrit dans une logique d’engagement durable, visant à maintenir le bien-être collectif sur le long terme.

    L’impact de la sensibilisation et des initiatives communautaires à Thuir

    Au-delà des soins et dépistages, la journée de la santé a mis un accent particulier sur l’importance de la sensibilisation collective. Le rôle des initiatives communautaires est devenu crucial pour toucher un large public et encourager une démarche proactive en matière de bien-être. Cette dynamique s’appuie sur des actions éducatives et participatives, permettant aux habitants de mieux comprendre les enjeux sanitaires et d’adopter des comportements favorables à leur santé.

    La présence sur place d’experts, comme un gastro-entérologue lors du Colon Tour, offre une opportunité unique d’échanger directement avec des professionnels, démystifiant souvent les idées reçues. Cela favorise une meilleure adhésion aux recommandations de dépistage et un engagement sincère dans la lutte contre les cancers. De tels dispositifs, intégrés aux campagnes nationales comme Mars Bleu, renforcent le lien entre la communauté et le système de santé.

    Les retours des participants témoignent de l’efficacité de cette approche. Plusieurs habitants ont souligné le caractère rassurant d’accéder à des examens et conseils sans avoir à se déplacer loin, ce qui facilite la prise en main de leur santé. Cette mobilisation remarquable contribue à instaurer une culture de prévention partagée, où chacun devient acteur de sa propre santé.

    Voici une liste des avantages issus de ces initiatives locales à Thuir :

    • Accessibilité facilitée aux services de santé
    • Renforcement de la confiance entre patients et professionnels
    • Détection précoce de pathologies grâce au dépistage
    • Engagement citoyen dans la prévention et le bien-être
    • Réduction des inégalités territoriales en matière de santé

    Cet ensemble de bénéfices illustre combien la mobilisation communautaire autour des journées dédiées à la santé peut transformer positivement la vie locale, en instaurant des habitudes durables de surveillance et de prévention.

    Les perspectives futures pour renforcer l’engagement santé dans les Aspres

    Fort du succès de cette opération, le Contrat Local de Santé des Aspres envisage de poursuivre et d’amplifier ces actions de prévention à Thuir et dans les communes environnantes. L’objectif est d’approfondir l’accès aux soins pour tous, en développant encore davantage les dispositifs itinérants comme le Mammobile, et en multipliant les campagnes d’information adaptées aux spécificités locales.

    Par ailleurs, un engagement accru est prévu pour renforcer la sensibilisation des jeunes générations, notamment à travers des programmes éducatifs en milieu scolaire. Cette orientation vise à ancrer très tôt des comportements santé responsables, essentiels pour un avenir où le bien-être collectif sera de plus en plus une priorité sociétale. Des partenariats avec les écoles, associations sportives et culturelles pourraient permettre d’élargir le rayonnement des messages de prévention.

    Voici quelques axes de travail envisagés pour améliorer encore le dispositif :

    1. Augmenter la fréquence des journées de dépistage mobiles dans les zones rurales.
    2. Renforcer la formation des professionnels locaux aux techniques de sensibilisation.
    3. Implémenter des outils numériques pour faciliter le suivi personnalisé des patients.
    4. Développer des ateliers thématiques autour de la nutrition, du sommeil, et de l’activité physique.
    5. Favoriser l’implication des aidants et proches dans les actions de prévention.

    Ces mesures permettront de pérenniser l’engagement remarquable observé lors de cette journée et de faire de la santé publique un levier essentiel du bien-être au sein de la communauté des Aspres.

    Quels sont les principaux objectifs des journées dédiées à la santé à Thuir ?

    Ces journées visent avant tout à faciliter l’accès au dépistage et à la prévention pour tous, en sensibilisant la population aux risques sanitaires majeurs comme les cancers. Elles cherchent à instaurer une culture durable de la santé publique à l’échelle locale.

    Comment le Mammobile contribue-t-il à la prévention du cancer du sein ?

    Le Mammobile permet de proposer des mammographies directement aux habitants, surtout dans les zones rurales, en réduisant les barrières liées à l’éloignement des centres de santé. Cela favorise un dépistage précoce et améliore la prise en charge.

    Pourquoi la sensibilisation au cancer colorectal est-elle importante ?

    Le cancer colorectal est l’un des cancers les plus fréquents. La sensibilisation, notamment via des campagnes comme Mars Bleu et des outils pédagogiques comme le Colon Tour, permet de mieux informer la population sur les symptômes et l’importance du dépistage.

    Quels sont les bénéfices d’une mobilisation collective en santé publique ?

    Une mobilisation collective permet d’atteindre un public large, de renforcer la prévention et de créer un climat de confiance entre citoyens et professionnels. Elle favorise également l’émergence d’initiatives adaptées aux réalités locales.

    Quelles sont les perspectives pour les prochaines années dans les Aspres ?

    Le Contrat Local de Santé des Aspres prévoit d’intensifier les efforts de prévention, en diversifiant les actions, renforçant la sensibilisation auprès des jeunes, et en développant des partenariats pour étendre l’accès aux soins.

  • Assurance prévoyance : protéger l’avenir de vos proches face aux aléas de la vie

    Dans un monde marqué par son incertitude, l’assurance prévoyance s’impose comme une réponse essentielle pour anticiper les difficultés financières liées aux événements imprévus. En 2026, de nombreuses familles françaises prennent conscience de l’importance de cette protection afin de garantir la stabilité de leur foyer face aux aléas de la vie. Qu’il s’agisse d’un décès soudain, d’une invalidité ou encore d’une incapacité temporaire de travail, ces situations peuvent rapidement fragiliser l’équilibre économique d’un ménage. La prévoyance joue alors un rôle d’un filet de sécurité indispensable, apportant soutien et garanties spécifiques.

    Le recours à une assurance prévoyance ne se limite plus aux seules grandes entreprises ; elle devient accessible à un plus large public, grâce à des offres adaptées qui prennent en compte les besoins des particuliers. Par ailleurs, la dimension affective et financière se conjugue dans cette démarche, où l’objectif principal est de protéger ses proches et de préserver un avenir serein malgré les risques rencontrés. L’enjeu n’est pas simplement la compensation financière, mais bien la possibilité d’assumer les conséquences de ces situations difficiles sans compromettre la qualité de vie des bénéficiaires.

    Les garanties offertes par l’assurance prévoyance face aux aléas de la vie

    L’assurance prévoyance couvre un ensemble d’événements dont l’impact peut être catastrophique sur la sécurité financière d’une famille. Parmi les plus fréquents, on trouve le décès, l’incapacité temporaire de travail (ITT) et la perte totale et irréversible d’autonomie (PTIA). Chaque contrat définit précisément ces événements ainsi que les conditions d’interventions, telles que les délais de carence, les franchises et les exclusions spécifiques.

    Par exemple, un contrat comme Bourso Prévoyance se distingue par sa capacité à offrir un soutien rapide et adapté en cas d’imprévu. En cas d’accident ou de maladie invalidante, la famille peut recevoir une indemnisation financière qui compense la perte de revenus ou les frais supplémentaires liés à la situation. Cette sécurité permet de faire face au quotidien sans compromettre les ressources essentielles comme le logement, la scolarité des enfants ou encore les soins médicaux spécifiques.

    Il faut souligner l’importance des clauses particulières qui varient selon le prestataire et la formule souscrite. Certains contrats incluent notamment des dispositifs de versement d’un capital d’urgence rapidement mobilisable, ce qui peut s’avérer crucial pour répondre aux besoins immédiats. Par ailleurs, les garanties peuvent également inclure des prestations en cas de maladie grave, facilitant ainsi l’accès à des soins et une prise en charge optimale.

    Les risques couverts par la prévoyance ne se limitent pas aux seules situations médicales graves. Les accidents de la vie courante (AcVC), qui englobent les traumatismes domestiques, les incidents scolaires, ou encore les accidents liés aux loisirs sportifs, sont à l’origine de plus de 21 000 décès annuels en France. Ces événements, bien que souvent jugés évitables, restent imprévisibles et peuvent déstabiliser durablement la structure financière d’un foyer. La prévoyance propose ainsi une réalité concrète pour gérer ces risques par essence incertains.

    Liste des principaux aléas couverts par l’assurance prévoyance :

    • Décès prématuré ou accidentel
    • Incapacité temporaire de travail suite à maladie ou accident
    • Perte totale et irréversible d’autonomie
    • Maladies graves reconnues légalement
    • Accidents de la vie courante domestiques, scolaires, sportifs

    Enfin, il est important de noter que chaque contrat est assorti de conditions spécifiques qu’il convient d’examiner avec attention, notamment concernant les délais de carence (période pendant laquelle aucune indemnisation n’est versée) et les exclusions qui peuvent limiter la portée des garanties. Une bonne compréhension de ces éléments est indispensable pour choisir l’assurance prévoyance la plus adaptée à sa situation personnelle et familiale.

    assurance prévoyance : sécurisez l'avenir de vos proches en les protégeant contre les imprévus de la vie grâce à une couverture fiable et adaptée.

    Conditions de souscription et profils éligibles à une assurance prévoyance

    La souscription à un contrat d’assurance prévoyance individuel est soumise à des critères stricts destinés à assurer la viabilité du dispositif pour chaque assuré. En règle générale, seuls les particuliers majeurs, domiciliés en France, peuvent prétendre à ce type de garantie. Certaines exclusions concernent aussi les activités à risque telles que la plongée, l’alpinisme ou les sports aériens, du fait du danger accru qu’elles impliquent.

    Un aspect déterminant dans la prise en charge est le questionnaire de santé souvent requis par les compagnies d’assurance. Ce document permet d’évaluer le profil médical du souscripteur afin d’ajuster le niveau de garanties et définir le tarif de la cotisation en fonction des risques assumés. Toutefois, certaines offres comme celles proposées par BoursoBank se démarquent en supprimant cette sélection médicale à l’entrée, offrant ainsi une plus grande accessibilité jusqu’à l’âge de 70 ans.

    Cette facilité d’accès correspond à une volonté de démocratiser la prévoyance et de protéger un maximum de familles face aux incertitudes de l’existence. Elle illustre également une prise de conscience accrue de la nécessité d’anticiper les événements susceptibles d’impacter la sécurité financière du foyer.

    Outre le respect des critères d’âge et de résidence, le souscripteur s’engage également à désigner les bénéficiaires, c’est-à-dire les proches ou membres de la famille qui recevront les prestations en cas de déclenchement des garanties. Ce choix est fondamental car il détermine l’impact social et économique de la prévoyance après un accident de la vie.

    Voici les exigences principales pour souscrire une assurance prévoyance :

    • Être majeur et résident en France
    • Ne pas pratiquer des sports à risque élevé (plongée, alpinisme, sport aérien)
    • Remplir un questionnaire de santé sauf exceptions spécifiques
    • Désigner clairement les bénéficiaires effectifs en cas d’incident

    Cette démarche rigoureuse garantit que la prévoyance répond exactement aux besoins et que les cotisations versées par le souscripteur correspondent à une couverture adéquate, bénéfique pour lui et ses proches. En résumé, souscrire une assurance prévoyance repose sur une évaluation fine du profil et une adaptation des prestations à l’environnement personnel.

    Les bénéfices concrets d’une assurance prévoyance pour vos proches

    Au-delà d’un simple mécanisme financier, l’assurance prévoyance représente un véritable acte de protection et de soutien envers la famille. L’un de ses avantages majeurs réside dans le versement d’un capital ou d’une rente qui permet aux bénéficiaires de conserver leur niveau de vie, même après une perte de revenus liée à un accident ou une maladie grave.

    Cette sécurité favorise la continuité de la vie quotidienne, en garantissant la couverture des dépenses essentielles telles que le logement, les frais de scolarité, ou encore les soins médicaux spécifiques. Pour un enfant, cela peut signifier la poursuite sereine des études, l’inscription au permis de conduire, ou la participation à des projets importants comme un mariage. De cette manière, l’assurance prévoyance agit comme un véritable bouclier financier.

    Un autre aspect non négligeable concerne les avantages fiscaux associés. Le capital versé aux bénéficiaires dans le cadre d’un contrat de prévoyance est généralement exonéré des droits de succession lorsque le bénéficiaire est le conjoint ou le partenaire de PACS du défunt. De plus, cette somme n’est pas soumise à l’impôt sur le revenu, ce qui optimise la protection financière offerte à la famille.

    Cette dimension fiscale renforce l’attractivité de l’assurance prévoyance, qui se présente non seulement comme une protection contre les risques, mais aussi comme un outil intelligent de gestion patrimoniale. Le geste de souscrire à une prévoyance révèle également un souci d’une transmission responsable et organisée, qui apaise les tensions et renforce les liens familiaux dans les moments difficiles.

    Liste des bénéfices clés d’une assurance prévoyance :

    • Soutien financier direct pour faire face aux dépenses imprévues
    • Pérennisation du niveau de vie des proches
    • Avantages fiscaux liés à l’exonération des droits de succession
    • Possibilité de débloquer un capital d’urgence sous 48 heures (selon contrat)
    • Renforcement des liens familiaux par un acte bienveillant et structurant

    Au final, ce sont autant de facteurs qui expliquent pourquoi l’assurance prévoyance est aujourd’hui un pilier fondamental de la protection des familles dans un environnement marqué par l’incertitude.

    Montants transmis et modalités d’indemnisation par l’assurance prévoyance

    Le capital ou la rente versé par l’assurance prévoyance dépend avant tout des avoirs détenus par le souscripteur, ainsi que des dispositions spécifiques mentionnées dans le contrat. Dans le cadre des offres comme BoursoBank, le calcul intègre la totalité des actifs présents sur les comptes et les contrats d’assurance vie liés.

    Les bénéficiaires peuvent ainsi percevoir des sommes comprises généralement entre 3 000 et 50 000 euros, versées sous forme de capital unique ou de pension selon les circonstances. Cette amplitude permet d’adapter la couverture aux besoins réels du foyer et de garantir une protection financière proportionnée à la perte subie.

    La structure du versement inclut également des mécanismes facilitant la gestion du budget des bénéficiaires. Par exemple, un capital d’urgence peut être débloqué très rapidement pour répondre immédiatement aux besoins de première urgence, ce qui évite aux proches d’avoir à avancer des frais importants ou de subir un stress financier supplémentaire.

    Tableau récapitulatif des modalités d’indemnisation Bourso Prévoyance :

    Montant des avoirs Type de versement Montant minimal Montant maximal Délais de versement
    Inférieur à 10 000 € Capital unique 3 000 € 10 000 € Moins de 48 heures (d’urgence possible)
    Entre 10 000 € et 30 000 € Capital ou rente 10 000 € 30 000 € 48 heures à 1 semaine
    Supérieur à 30 000 € Rente ou capital 30 000 € 50 000 € Selon dossier, urgence possible

    Par ailleurs, entre le 1er et le 29 avril 2026, une promotion spéciale permet de bénéficier de trois mois de cotisations offerts lors de la première souscription au contrat Bourso Prévoyance. Cette offre incitative vise à encourager la prise de conscience et la décision d’anticiper ces protections financières.

    Ainsi, souscrire dès aujourd’hui ne modifie pas votre quotidien mais préserve considérablement celui de vos proches, en sécurisant une part cruciale de leur avenir économique. Une démarche proactive qui évite bien des difficultés et facilite la gestion des crises personnelles.

    Astuces pour choisir efficacement son contrat de prévoyance et conseils pratiques

    Face à la multiplicité des offres d’assurance prévoyance, bien sélectionner son contrat relève d’un exercice délicat mais indispensable pour optimiser la protection de vos proches. Plusieurs critères essentiels doivent guider cette réflexion.

    Le premier point porte sur la compréhension des garanties proposées : il est primordial de vérifier quels risques sont couverts, les modalités d’indemnisation, ainsi que les délais de carence et les exclusions en vigueur. Une lecture attentive des conditions générales est un préalable incontournable.

    Le deuxième facteur concerne le montant des cotisations et leur évolution possible dans le temps. Choisir un contrat adapté à son budget permet d’éviter des déconvenues futures et d’assurer une continuité dans la couverture. Certains contrats comme Bourso Prévoyance proposent des tarifs stables et sans sélection médicale, ce qui constitue un avantage certain pour une souscription sereine.

    Enfin, la désignation précise des bénéficiaires est un élément déterminant, à ne pas négliger. Une erreur ou une omission dans ce choix peut entraîner des complications juridiques et freiner la transmission des capitaux en cas de sinistre. Il est conseillé de revoir régulièrement cette liste afin qu’elle corresponde toujours à la réalité familiale et à vos volontés.

    Voici quelques conseils pratiques pour bien choisir votre assurance prévoyance :

    1. Analysez vos besoins réels en fonction de votre situation familiale et professionnelle.
    2. Comparez les garanties proposées et vérifiez les exclusions pour éviter les surprises.
    3. Demandez un devis personnalisé afin d’évaluer les cotisations et leur impact sur votre budget.
    4. Vérifiez la flexibilité des modalités de versement et d’indemnisation, notamment en cas d’urgence.
    5. Relisez régulièrement les clauses pour les adapter à l’évolution de votre vie.

    Choisir une assurance prévoyance ne se fait pas à la légère. Il s’agit d’un engagement sur le long terme qui garantit la protection de votre avenir et celui de vos proches tout en vous assurant une tranquillité d’esprit face aux aléas de la vie.

    Quelles sont les principales garanties offertes par une assurance prévoyance ?

    L’assurance prévoyance couvre généralement le décès, l’incapacité temporaire de travail et la perte totale et irréversible d’autonomie (PTIA), avec des garanties spécifiques selon le contrat.

    Puis-je souscrire une assurance prévoyance sans passer de questionnaire médical ?

    Certaines offres, comme celle de BoursoBank, ne demandent pas de questionnaire médical à l’entrée, facilitant ainsi l’accès à une large population jusqu’à 70 ans.

    Quels sont les avantages fiscaux liés à l’assurance prévoyance ?

    Le capital versé aux bénéficiaires, notamment au conjoint ou partenaire de PACS, est généralement exonéré de droits de succession et n’est pas soumis à l’impôt sur le revenu.

    Combien mes proches peuvent-ils percevoir avec une assurance prévoyance ?

    Les montants versés varient en fonction des avoirs détenus et peuvent aller de 3 000 à 50 000 euros, versés en capital ou rente.

    Comment choisir un contrat d’assurance prévoyance adapté ?

    Il est important de comparer les garanties, d’analyser les exclusions, de vérifier les cotisations, et de désigner clairement les bénéficiaires. Demander un devis personnalisé est fortement recommandé.

  • « Finies les mains nues au jardin ! » : cet accessoire Action à moins d’1 € qui révolutionne le jardinage

    Avec le retour favorable du soleil et l’arrivée du printemps, nombreux sont ceux qui reprennent plaisir à s’adonner au jardinage. Pourtant, derrière l’enthousiasme et le contact avec la nature, se cache un problème fréquent : les mains abîmées. Saleté incrustée, micro-coupures, peau irritée, autant de désagréments qui rendent les sessions de jardinage moins agréables. Mais une solution simple, économique et accessible transforme le quotidien des jardiniers amateurs et même confirmés.

    Déniché dans les magasins Action, cet accessoire à moins d’un euro a réussi à convaincre un large public en 2026 par son efficacité et son prix incroyable. Il ne s’agit pas d’un outil sophistiqué ou high-tech, mais d’un élément essentiel qui protège, facilite et embellit le jardinage quotidien en préservant les mains. Cette innovation pratique, à la portée de tous, apporte la preuve qu’il ne faut pas forcément faire de gros investissements pour révolutionner une activité manuelle très appréciée.

    Pourquoi se protéger les mains est indispensable lors du jardinage en 2026

    La pratique du jardinage implique un contact direct avec la terre, les plantes, les outils et parfois même des produits naturels ou chimiques. Sans protection, cet acte naturel s’accompagne souvent d’inconvénients peu agréables qui peuvent s’aggraver avec le temps.

    La saleté persistante sous les ongles est une source majeure de frustration pour les jardiniers. Même en lavant soigneusement les mains, la terre s’incruste dans les plis et reste difficile à éliminer. Cette contrainte impacte non seulement l’esthétique, mais peut aussi entraîner des infections si des microcoupures sont présentes.

    Les micro-coupures et irritations sont des dommages fréquents. Le contact avec des végétaux parfois piquants, l’utilisation d’outils manuels ou encore la manipulation d’objets tranchants occasionnent souvent des petites blessures. Sans protection, la peau peut s’user, s’irriter et causer des douleurs prolongées, remettant en cause la régularité des travaux de jardin.

    Par ailleurs, l’exposition répétée aux éléments extérieurs (soleil, humidité, froid) peut agresser la peau et accentuer le vieillissement cutané des mains chez les jardiniers. Le port d’un accessoire de protection adapté aide donc aussi à préserver la santé cutanée sur le long terme.

    Un exemple concret : Sophie, jardinière passionnée de 58 ans, raconte qu’elle jardine depuis toujours à mains nues et qu’elle a longtemps souffert d’ongles cassants et de petites plaies chroniques. Depuis qu’elle a intégré les gants proposés chez Action à son équipement, elle peut jardiner plusieurs heures d’affilée sans ressentir la moindre gêne. Sa peau est plus douce, et ses ongles plus solides.

    Il s’avère donc essentiel d’opter pour une protection des mains lors de toute activité de jardinage. Au-delà du confort immédiat, c’est un investissement dans la durée qui permet d’éviter les complications et de garder le plaisir intact lorsqu’on s’occupe de son extérieur.

    découvrez l'accessoire action à moins d'1 € qui transforme le jardinage en protégeant vos mains efficacement. fini les mains nues, jardinez confortablement et à petit prix !

    Les gants Garden Touch de Action : une innovation économique pour des mains protégées

    Au cœur des rayons de l’enseigne Action, un produit simple a gagné ses lettres de noblesses auprès des jardiniers : les gants Garden Touch. Proposés à moins d’un euro – précisément à 0,89 euro la paire, ils combinent plusieurs qualités appréciées.

    Fabrication et matériaux : Ces gants sont conçus en coton léger, offrant une sensation « seconde peau » très confortable. Leur renfort au nitrile sur la paume et les doigts améliore nettement la prise en main, une caractéristique cruciale pour manipuler aisément les outils de jardinage tels que pelles, râteaux ou plantes glissantes.

    La gamme s’adapte à tous les profils, avec des tailles allant de S à XXL, ce qui garantit un ajustement optimal et un maintien ferme. Tous les modèles arborent un motif floral discret et élégant, rendant ce qui est habituellement un accessoire utilitaire, un objet agréable et tendance.

    Le rapport qualité/prix est exceptionnel : alors que certains gants spécialisés pour le jardin peuvent coûter plusieurs euros, ces modèles Action prouvent qu’une protection efficace ne doit pas nécessairement peser lourd dans le budget. Cette économie permet d’équiper toute la famille ou d’avoir une paire de rechange toujours à portée de main.

    Voici un tableau comparatif des caractéristiques des gants Garden Touch face à d’autres modèles populaires en 2026 :

    Caractéristique Gants Garden Touch (Action) Gants Jardin Premium (15 €) Gants universels en latex (5 €)
    Prix 0,89 € 15 € 5 €
    Matériau Coton + nitrile Cuir synthétique renforcé Latex simple
    Tailles disponibles S à XXL S à XL Unique
    Usage principal Jardinage polyvalent Tâches intensives Usage domestique limité

    En résumé, l’investissement minime dans ces gants Garden Touch témoigne d’une réelle révolution dans le domaine des équipements de jardin, alliant économies et praticité.

    Prendre soin de ses mains sans se ruiner : la solution pratique pour tous

    L’un des atouts majeurs de ces gants réside dans leur prix abordable qui encourage à ne plus jardiner à mains nues. Même les novices équipés avec une paire de ces gants peuvent profiter pleinement de leurs jardins, sans peur d’abîmer leur peau.

    Les témoignages abondent : Marie, jeune maman, explique que grâce à ce petit accessoire, elle a pu initier ses enfants au jardinage sans craindre qu’ils se blessent ou aient les mains trop sales. En plus, la couleur verte avec motif fleuri plait aux petits comme aux grands.

    Au printemps, cet outil simple devient un allié incontournable pour prévenir les petits accidents et profiter pleinement des activités extérieures.

    Les avantages concrets à utiliser cet accessoire Action à moins d’un euro pour vos mains protégées

    Opter pour les gants Garden Touch d’Action, à moins d’un euro, ne se limite pas à un choix économique. Ce geste traduit aussi un changement profond dans la manière d’envisager le jardinage.

    Une protection adaptée pour chaque type de jardinage : qu’il s’agisse de plantation, de désherbage, de taille ou de manipulation des outils, ces gants évitent les risques de blessures et d’inflammation cutanée. Leur souplesse et résistance suffisent à protéger efficacement tout en laissant une bonne liberté de mouvement.

    Un outil pratique et réutilisable autorisant plusieurs sessions sans perte d’efficacité. Ces gants peuvent être lavés facilement à la main ou en machine, ce qui les distingue des alternatives jetables plus onéreuses à long terme.

    Multifonctionnalité dans l’entretien du jardin : ils conviennent aussi bien aux passionnés qu’aux jardiniers occasionnels, rendant cette solution universelle pour quiconque souhaite prendre soin de son extérieur.

    Ci-dessous, une liste des bénéfices principaux de ces gants bon marché et efficaces :

    • Protection contre la terre, les insectes et les végétaux agressifs
    • Prévention des coupures et des éclats
    • Maintien du confort grâce à leur légèreté et respirabilité
    • Amélioration de la prise en main avec la surface en nitrile
    • Aspect esthétique attrayant grâce aux motifs floraux
    • Facilité d’entretien et durabilité
    • Économie considérable comparée aux gants haut de gamme

    Grâce à ces avantages, un grand nombre de jardiniers ont changé leurs habitudes pour choisir cette alternative, accessible et performante, qui révolutionne le jardinage simple et plaisir.

    Les outils de jardin complémentaires disponibles chez Action : renforcer sa protection des mains à petit prix

    Pour aller plus loin dans la révolution du jardinage 2026, Action propose une gamme d’équipements complémentaires, toujours à prix mini, afin d’accompagner les gants Garden Touch.

    On y trouve notamment des outils essentiels comme des truelles ou râteaux-binnettes, vendus à moins d’un euro (0,93 €), idéalement conçus pour faciliter le travail manuel tout en réduisant la fatigue et les risques de blessure.

    Cette offre globale démontre que la protection des mains ne s’arrête pas seulement aux gants. Intégrer des outils adaptés et ergonomiques est également capital pour optimiser les sessions de jardinage, tout en tenant compte du confort et de l’efficacité.

    Les jardiniers urbains comme ruraux bénéficient ainsi d’une solution complète sans casser leur tirelire. Cette dynamique fait d’Action un acteur incontournable pour tous ceux qui souhaitent s’équiper malin avec des produits durables et performants.

    Pour conclure, la démocratisation de ces accessoires est une avancée non négligeable dans le domaine du jardinage, rendant cette activité plus accessible, plaisante et sûre. Protéger ses mains n’est plus un luxe mais un réflexe à adopter au quotidien.

    Pourquoi est-il important de porter des gants de jardinage ?

    Les gants protègent la peau contre la saleté, les coupures, les irritations et les agressions extérieures, prolongeant ainsi la santé des mains.

    Les gants Garden Touch d’Action sont-ils adaptés à toutes les tailles de mains ?

    Oui, ils sont disponibles de la taille S à XXL, offrant un ajustement confortable pour tous les jardiniers.

    Peut-on laver les gants et les réutiliser ?

    Absolument, ces gants peuvent être lavés à la main ou en machine, ce qui les rend durables et économiques.

    Ce petit accessoire convient-il à tous types de jardinage ?

    Oui, leur matière souple et leur renfort en nitrile permettent de s’adapter à différents travaux comme la plantation, le désherbage ou la taille.

    Où puis-je me procurer ces gants à moins d’un euro ?

    Ils sont disponibles dans la plupart des magasins Action selon les stocks disponibles, notamment au printemps, période propice au jardinage.

  • Santé : l’Assurance Maladie renforce la lutte et bloque 15 % de fraudes supplémentaires en 2025

    En 2025, l’Assurance Maladie intensifie ses efforts dans la lutte contre les fraudes santé, enregistrant un succès notable avec le blocage d’un montant record de 723 millions d’euros. Cette progression représente une hausse de 15 % par rapport à l’année précédente, mettant en lumière une mobilisation renforcée des services de sécurité sociale. Face à une augmentation constante des escroqueries impactant lourdement les finances publiques, la priorité est donnée à la prévention, à la détection rigoureuse et au contrôle systématique des pratiques illégales. Cette dynamique accrue permet d’endiguer un phénomène chronique qui pèse directement sur l’équilibre économique de la santé publique en France.

    Les fraudes à l’Assurance Maladie couvrent une variété de pratiques illicites, allant de la déclaration abusive d’arrêts de travail à la surfacturation ou la falsification de documents médicaux. Cette extension du champ d’action, avec notamment la création de nouveaux pôles d’enquête et le renforcement des effectifs dédiés, s’accompagne d’une collaboration étroite entre les autorités judiciaires et administratives. Cela conduit à une meilleure identification des cas frauduleux, à une réaction rapide et à un blocage efficace des sommes détournées. En parallèle, des campagnes d’information ciblées visent à sensibiliser tant les assurés que les professionnels de santé à la nécessité d’adopter une démarche éthique rigoureuse.

    Un des axes majeurs du dispositif concerne la filière des arrêts de travail. Cette thématique, délicate et coûteuse, génère à elle seule près de 49 millions d’euros de fraudes stoppées en 2025, soit une augmentation de 15 % par rapport à 2024. Pour y répondre, un nouveau formulaire sécurisé a été progressivement déployé, renforçant la fiabilité des déclarations et limitant les abus. Ce contrôle renforcé contribue à ralentir la croissance exponentielle des dépenses liées aux arrêts maladie, un poste qui a cru d’un milliard d’euros par an ces cinq dernières années, atteignant désormais près de 20 milliards d’euros, soit environ 16 % des dépenses en médecine de ville. Ces mesures législatives et opérationnelles attendues, en coordination avec le ministère du Travail et celui des Comptes publics, illustrent une stratégie globale coordonnée pour protéger la sécurité sociale.

    Les mécanismes de détection de fraudes à l’Assurance Maladie renforcés en 2025

    La détection de fraudes santé a connu en 2025 une évolution significative grâce à une amélioration des outils et des méthodes employées par l’Assurance Maladie. La lutte contre la fraude repose désormais sur une combinaison de technologies avancées et d’une expertise humaine solidement ancrée. L’intégration de systèmes d’intelligence artificielle et d’algorithmes prédictifs a permis la détection précoce de comportements à risque, allant de la multiplication suspecte des remboursements à des anomalies dans les déclarations de soins.

    Ce dispositif avancé, combiné à un contrôle terrain accru, favorise la réalisation d’enquêtes approfondies. Des inspecteurs spécialisés, formés aux dernières techniques de fraude, interviennent directement auprès des professionnels de santé et des assurés pour clarifier les situations douteuses. Le recours à la géolocalisation, à la vérification croisée des données informatiques et à des audits ciblés participe à une détection systématique et efficace des fraudes. Ce travail de terrain est appuyé par une plateforme centralisée qui coordonne les signalements et facilite le partage d’informations entre les différents services.

    Les nouvelles méthodes ont permis d’élargir le spectre de détection, incluant non seulement les cas individuels, mais aussi les fraudes organisées, souvent sophistiquées et transversales. En analysant les modèles de consommation médicale et les irrégularités dans les soins déclarés, l’Assurance Maladie peut désormais cibler avec plus de précision les professionnels complices ou les réseaux frauduleux. En 2025, les nouvelles technologies ont ainsi permis de stopper un volume plus important de fraudes, tout en optimisant les coûts de contrôle et en réduisant le gaspillage des ressources publiques.

    À titre d’exemple, les contrôles croisés entre différents fichiers administratifs ont révélé des incohérences répétées dans les arrêts de travail, facteur majeur des fraudes. Cette optimisation des processus a conduit à une réduction sensible des cas non détectés. De plus, la sensibilisation des assurés à la vigilance sur leurs propres remboursements permet une responsabilisation accrue et un signalement rapide des anomalies. Les assurés sont par exemple désormais alertés directement de certains remboursements effectués en leur nom, ce qui améliore la transparence et la prévention de fraudes futures.

    en 2025, l'assurance maladie intensifie sa lutte contre la fraude et réussit à bloquer 15 % de fraudes supplémentaires pour protéger le système de santé.

    Arrêts de travail : contrôle renforcé et formulaire sécurisé contre les fraudes

    La fraude aux arrêts de travail représente une part significative des fraudes santé, avec un coût évalué à 49 millions d’euros bloqués en 2025. Cette augmentation s’inscrit dans un contexte où la croissance annuelle des dépenses liées aux arrêts maladie demeure préoccupante. En effet, ce poste budgétaire atteint désormais plus de 19 milliards d’euros, soit environ 16 % des dépenses auprès de la médecine de ville, une proportion jugée non soutenable sur le long terme.

    Pour répondre à cet enjeu, un formulaire sécurisé a été déployé en fin d’année 2025. Ce nouvel outil numérique vise à authentifier la validité des arrêts de travail dès leur déclaration, limitant ainsi les possibilités de falsification ou d’abus. Grâce à une cryptographie renforcée et une meilleure traçabilité, ce formulaire assure une meilleure fiabilité des informations transmises, ce qui a permis de diminuer la fraude de 10 % lors du dernier trimestre de 2025.

    Il est important de souligner que ce renforcement des contrôles ne se fait pas uniquement par la technologie. Les équipes de l’Assurance Maladie collaborent étroitement avec les médecins du travail, les employeurs et les autorités compétentes pour vérifier la cohérence des arrêts avec l’état de santé réel des salariés. Cette approche multi-acteurs favorise un dialogue constructif autour de la prévention des risques et la réduction des abus, tout en respectant les droits des assurés.

    Cette démarche est complétée par un ensemble de mesures législatives annoncées pour 2026. En effet, la ministre de la Santé, Stéphanie Rist, et les ministres du Travail et des Comptes publics préparent un plan d’action global qui vise à contenir la progression des dépenses et renforcer les sanctions contre les fraudes avérées. Ces mesures devraient notamment intégrer des mécanismes de contrôle plus serrés et une harmonisation des pratiques entre les différents acteurs de la sécurité sociale.

    Le défi reste cependant de taille. Au-delà de la lutte contre la fraude, il s’agit également de préserver l’accès aux droits des assurés légitimes. Cela nécessite une vigilance accrue sur la qualité des contrôles, une formation continue des personnels impliqués, ainsi qu’une communication transparente vers les usagers pour garantir l’efficacité et la légitimité des interventions.

    Le rôle clé de la prévention dans la lutte contre les fraudes santé

    La prévention est un levier incontournable dans la lutte contre les fraudes à l’Assurance Maladie. En renforçant la sensibilisation des assurés et des professionnels de santé, les autorités cherchent à prévenir les comportements frauduleux avant qu’ils ne se développent. Cette démarche intègre des campagnes informatives, des actions pédagogiques et la diffusion d’outils permettant une meilleure compréhension des enjeux liés à la sécurité sociale.

    Par exemple, des sessions de formation sont régulièrement organisées pour les praticiens afin de leur rappeler les obligations déontologiques, les limites légales et les conséquences pénales de la fraude. De même, les assurés sont incités à vérifier leurs relevés de remboursements grâce à des notifications directes envoyées via leur espace personnel en ligne. Ce suivi personnalisé facilite l’identification rapide d’opérations anormales, réduisant le risque d’escroqueries passées inaperçues.

    Par ailleurs, les nouvelles réglementations encouragent un dialogue plus étroit entre les professionnels de santé et l’Assurance Maladie pour favoriser une meilleure transparence. La mise en place de pôles d’enquête spécialisés permet également de détecter en amont les pratiques suspectes au sein des établissements de santé ou auprès de certains praticiens. Cette observation proactive contribue à décourager les comportements frauduleux et à instaurer un climat de confiance.

    Un exemple concret illustre cette approche : la campagne « Vigilance santé » lancée en 2025 a permis de diminuer le nombre de fraudes déclarées en pharmacie, notamment dans la délivrance de certains médicaments remboursés à tort. En combinant un contrôle ciblé et une communication adaptée aux patients, la prévention renforce ainsi la protection financière du système tout en garantissant un accès aux soins de qualité.

    • Information régulière des assurés sur leurs droits et obligations
    • Mise en place d’outils numériques d’alerte et de suivi personnalisé
    • Formation et sensibilisation des professionnels de santé
    • Campagnes médiatiques et supports pédagogiques
    • Renforcement des partenariats avec les autorités judiciaires

    Impacts économiques et perspectives futures de la lutte contre la fraude à l’Assurance Maladie

    L’intensification des contrôles et le renforcement des mécanismes anti-fraudes ont des effets économiques significatifs pour la sécurité sociale et l’ensemble du système de santé. Le blocage de 723 millions d’euros de fraudes en 2025 témoigne d’une gestion plus efficiente des ressources publiques, permettant une meilleure allocation des fonds vers les soins légitimes.

    Le tableau suivant illustre l’évolution des fraudes détectées et bloquées ainsi que les budgets consacrés aux arrêts de travail entre 2024 et 2025 :

    Année Montant total des fraudes bloquées (en millions €) Montant des fraudes liées aux arrêts de travail (en millions €) Dépenses totales liées aux arrêts de travail (en milliards €) Progression annuelle (%)
    2024 628 43 19 –
    2025 723 49 20 15%

    Cette dynamique a des répercussions concrètes sur la pérennité du système de protection sociale. En limitant les fraudes, l’Assurance Maladie assure une meilleure maîtrise de ses dépenses, ce qui contribue à maintenir l’équilibre financier durable de la sécurité sociale. Cette maîtrise est d’autant plus cruciale dans le contexte actuel d’augmentation constante des dépenses de santé, exacerbée par les changements démographiques et les besoins croissants en soins.

    Dans ce cadre, la coopération interinstitutionnelle joue un rôle central. Le gouvernement prépare, en collaboration avec le ministère du Travail et celui des Comptes publics, des mesures complémentaires destinées à consolider ces résultats en 2026. Ces mesures devraient comporter un cadre réglementaire renforcé, une augmentation des moyens alloués aux contrôles et des sanctions plus sévères à l’égard des fraudeurs, pour dissuader toute tentative d’abus.

    Au-delà du dispositif répressif, l’enjeu est désormais de garantir une sécurité sociale accessible et équitable, reposant sur la confiance entre les assurés, les professionnels de santé et les institutions. La lutte contre les fraudes s’inscrit ainsi dans une démarche globale d’amélioration continue qui vise à protéger les droits et les ressources de chacun.

    Quelles sont les principales formes de fraudes à l’Assurance Maladie ?

    Les fraudes les plus courantes incluent les arrêts de travail abusifs, les fausses déclarations de soins, la surfacturation par les professionnels de santé, ainsi que la falsification de documents médicaux. Ces pratiques détournent des ressources précieuses destinées aux assurés légitimes.

    Comment l’Assurance Maladie détecte-t-elle les fraudes ?

    L’Assurance Maladie utilise des technologies avancées, telles que des algorithmes d’intelligence artificielle, combinées à des contrôles terrain menés par des inspecteurs spécialisés. Les données sont croisées avec divers fichiers administratifs pour repérer les anomalies et comportements suspects.

    Quel est l’impact économique de la lutte contre la fraude pour la sécurité sociale ?

    En stoppant 723 millions d’euros de fraudes en 2025, l’Assurance Maladie contribue à préserver l’équilibre financier de la sécurité sociale et à protéger les ressources allouées aux soins pour les assurés légitimes, assurant ainsi une meilleure pérennité du système.

    Quelles mesures sont prévues pour renforcer la lutte contre les fraude en 2026 ?

    Le gouvernement prévoit l’adoption de mesures législatives renforçant les contrôles, augmentant les moyens dédiés à la détection et imposant des sanctions plus strictes afin de dissuader toute forme de fraude à l’Assurance Maladie.

    Comment la prévention joue-t-elle un rôle dans la lutte contre les fraudes santé ?

    La prévention consiste à sensibiliser et informer les assurés et professionnels de santé sur les obligations et conséquences de la fraude. Elle passe par des campagnes d’information, des formations et la mise en place d’outils d’alerte personnalisés pour favoriser la vigilance et limiter les comportements frauduleux.

  • Lyon : April ambitionne de dépasser le milliard d’euros de chiffre d’affaires dès 2027 dans l’assurance

    À Lyon, la société April continue de consolider sa position sur le marché français de l’assurance en affichant une croissance régulière malgré un contexte économique tendu. En 2025, le courtier a annoncé un chiffre d’affaires de 907 millions d’euros, soit une hausse notable de 5,5 % en pleine période de volatilité économique nationale. Cette performance traduit la solidité du modèle économique d’April, qui repose sur une diversification maîtrisée de ses activités et une ambition clairement affichée de dépasser le cap symbolique du milliard d’euros dès 2027. Poussé par l’essor des services liés à la santé et à l’assurance IARD (Incendie, Accidents et Risques Divers), le groupe lyonnais bénéficie également des investissements stratégiques, notamment l’appui du fonds américain KKR, actionnaire majoritaire depuis 2023, qui apporte un renfort important à ses capacités financières et à son expansion internationale.

    Dans un univers concurrentiel marqué par une accélération technologique et la montée en puissance de l’intelligence artificielle, April envisage d’asseoir son leadership européen en se transformant en un acteur global. L’entreprise mise sur un système d’information santé digitalisé unique et innovant, déployé dans plusieurs pays, afin d’offrir une expérience client homogène et performante, indispensable pour séduire et fidéliser les assurés. Cette orientation technologique est au cœur de la stratégie baptisée Spring 2027, qui ambitionne non seulement la croissance du chiffre d’affaires, mais aussi la conquête de parts de marché en Europe via une politique d’internationalisation ciblée.

    Malgré les fissures persistantes dans l’économie française et la concurrence exacerbée sur le secteur de l’assurance, April démontre qu’une gestion agile et une vision à long terme peuvent générer des résultats probants. Le positionnement équilibré entre croissance organique et ouverture vers de nouveaux marchés crée les conditions favorables à cette ambition. C’est dans ce contexte que le groupe lyonnais prépare le terrain pour devenir un champion national et européen capable d’atteindre un milliard d’euros de chiffre d’affaires d’ici la fin de la décennie.

    Analyse détaillée de la croissance d’April sur le marché français de l’assurance

    April, acteur lyonnais emblématique dans le courtage d’assurance, a su capitaliser sur une stratégie agile pour enregistrer un chiffre d’affaires de 907 millions d’euros en 2025, en progression de 5,5 %, uniquement grâce à une croissance organique. Cette performance est d’autant plus remarquable qu’elle intervient dans un climat de forte incertitude économique en France. Plusieurs facteurs expliquent cette croissance : la diversification des produits, l’innovation digitale, et l’optimisation de la relation client.

    L’univers de l’assurance est traditionnellement segmenté entre la santé, l’IARD, la prévoyance, et les assurances spécialisées. April a déployé une politique claire en privilégiant la santé et l’IARD, deux segments en plein essor, notamment avec la montée des besoins en couverture santé individuelle et collective face à l’évolution démographique. En parallèle, April développe des solutions adaptées aux particuliers, indépendants, et PME, ce qui lui permet d’élargir sa base clientèle et de réduire sa dépendance aux marchés classiques.

    Un des leviers puissants de cette croissance réside dans la digitalisation des services. April a conçu un système d’information santé digitalisé, permettant une gestion fluide et rapide des dossiers, avec plus de transparence et une expérience client améliorée. Ce système unique, déployé sur plusieurs territoires, optimise non seulement les coûts, mais favorise l’accès aux données en temps réel, un atout dans un secteur où la réactivité est cruciale.

    Par ailleurs, April a adopté une politique d’acquisitions opportunistes qui, bien qu’elles n’aient pas été les moteurs principaux ces dernières années, renforcent ponctuellement sa capacité à conquérir de nouveaux segments et à accélérer la croissance. L’intégration d’acteurs à forte spécialisation permet de répondre à des besoins parfois très sectoriels, tels que l’assurance affinitaire ou la protection juridique, et d’étoffer l’offre globale du groupe.

    Au cœur de cette dynamique, Eric Maumy, président d’April, insiste sur la nécessité de ne pas uniformiser les activités, ce qui offre une résilience dans des périodes de crise. Cette approche multifacette garantit une meilleure répartition des risques et une plus grande capacité d’adaptation sur le marché français, souvent soumis à des régulations strictes et à des tensions politiques susceptibles d’impacter la demande.

    découvrez comment april prévoit de dépasser le milliard d'euros de chiffre d'affaires à lyon dans le secteur de l'assurance d'ici 2027, illustrant son ambition et sa croissance stratégique.

    Les enjeux de la digitalisation et de l’intelligence artificielle dans la stratégie d’April pour 2027

    La transformation digitale est désormais un élément incontournable dans le secteur de l’assurance. Pour April, la digitalisation ne représente pas seulement un gain d’efficacité opérationnelle, elle constitue un véritable levier stratégique pour conquérir des parts de marché et fidéliser sa clientèle. Le groupe lyonnais mise fortement sur l’intégration de l’intelligence artificielle (IA) dans ses systèmes pour automatiser les processus, prédire les comportements clients et optimiser la gestion des risques.

    Selon Eric Maumy, « l’IA va créer des disruptions majeures », certaines entreprises risquant d’être dépassées si elles ne s’adaptent pas à cette nouvelle donne technologique. En revanche, d’autres acteurs, dont April, devraient tirer profit de cette révolution, en restructurant leurs offres et en mettant en œuvre des outils analytiques puissants capables d’anticiper la sinistralité ou de personnaliser les contrats en fonction des profils clients. Cette capacité d’adaptation offre un avantage concurrentiel notable, particulièrement sur le marché français où le consommateur est très sensible à la qualité du service et à la souplesse des offres.

    L’utilisation de l’IA se traduit par plusieurs innovations concrètes, telles que :

    • La détection automatisée des fraudes, réduisant les coûts liés aux sinistres abusifs.
    • L’évaluation dynamique des risques, permettant de proposer des tarifs ajustés et compétitifs.
    • La gestion prédictive des contrats, avec une modélisation fine des comportements clients facilitant la rétention et la conquête.
    • L’amélioration de l’expérience utilisateur via des assistants virtuels et des plateformes intuitives 24/7.

    De plus, la digitalisation poussée d’April est soutenue par un plan stratégique – Spring 2027 – qui vise à déployer ce système d’information digital dans plusieurs pays. Cette uniformisation technique permet d’assurer une cohérence de service à l’international et de préparer la croissance future du groupe au-delà des frontières nationales, consolidant ainsi la volonté d’April de devenir un acteur de référence à échelle européenne et mondiale.

    April et l’international : une ambition de croissance au-delà du marché hexagonal

    Alors que le marché français reste le socle principal d’activité d’April, le groupe lyonnais regarde désormais vers l’international comme levier majeur pour accélérer son développement. Cette stratégie est motivée par plusieurs raisons. Premièrement, la saturation relative des marchés d’assurance en France pousse à rechercher de nouvelles opportunités dans des territoires à fort potentiel. Deuxièmement, la diversification géographique permet de limiter les risques liés à des environnements économiques ou réglementaires spécifiques.

    En s’appuyant sur des acquisitions ciblées et des partenariats locaux, April déploie progressivement ses solutions dans plusieurs pays européens. L’objectif est de créer un réseau solide où chaque marché bénéficie des innovations technologiques développées en interne, à commencer par le système d’information santé digitalisé. Cette approche gagne en pertinence car elle permet de standardiser la qualité des offres tout en tenant compte des spécificités locales liées à la réglementation, à la culture et aux besoins des clients.

    Cette internationalisation s’inscrit dans le cadre du plan Spring 2027, qui a pour ambition de transformer April en premier courtier européen d’envergure mondiale sur les marchés de masse. Cette montée en puissance repose aussi sur un modèle de gestion agile, capable de s’adapter rapidement aux évolutions locales et de tirer parti des dispositifs technologiques pour optimiser la distribution et la gestion des contrats.

    Le tableau ci-dessous illustre les principaux marchés ciblés par April et leurs caractéristiques spécifiques :

    Marché Potentiel de Croissance Segment Dominant Particularités Réglementaires
    France Stable à croissance modérée Santé, IARD Réglementation stricte et évolutive
    Espagne Croissance forte Santé individuelle et collective Encadrement des tarifs d’assurance
    Italie Potentiel en hausse Assurance affinitaire Normes européennes harmonisées
    Allemagne Marché mature Assurance automobile et habitation Forte concurrence locale
    Royaume-Uni Volatilité post-Brexit Assurances vie et santé Politique fiscale complexe

    Cette diversification géographique s’accompagne d’une volonté d’internaliser la gestion et de maîtriser les coûts tout en adaptant les offres aux besoins spécifiques de chaque pays par le biais d’outils digitaux performants.

    Les défis financiers et la solidité du partenariat avec le fonds KKR

    La trajectoire ambitieuse d’April vers un chiffre d’affaires dépassant le milliard d’euros impose une gestion financière rigoureuse. Le groupe lyonnais bénéficie du soutien stratégique et financier du fonds d’investissement américain KKR, devenu actionnaire majoritaire depuis avril 2023. Cette alliance permet à April d’accélérer son évolution en lui apportant des capitaux nécessaires pour investir dans la technologie, l’expansion internationale, et les acquisitions ciblées.

    Dans un secteur de l’assurance où la stabilité financière est cruciale, ce partenariat constitue une véritable force. KKR dispose d’une expérience reconnue dans le soutien aux entreprises en forte croissance et à vocation internationale, renforçant ainsi la crédibilité d’April auprès de ses partenaires, clients et marchés financiers. Ce soutien ouvre également la porte à des stratégies de financement innovantes, conciliant rentabilité à court terme et vision à long terme.

    En dépit du ralentissement constaté sur certains segments en 2025, cette stratégie financière prudente garantit une résilience face aux aléas économiques. Le processus de gestion des risques, combiné à une optimisation continue des coûts opérationnels, permet à April d’améliorer sa marge tout en investissant dans les axes prioritaires. Le plan Spring 2027, dans ce contexte, n’est pas uniquement une promesse commerciale mais repose sur des bases solides de finance et de gouvernance adaptées aux exigences du marché.

    Voici les principaux bénéfices du partenariat avec KKR :

    • Renforcement des capacités d’investissement pour le développement technologique et la R&D.
    • Accès à un réseau mondial favorisant l’expansion à l’international.
    • Conseil stratégique et expertise en gestion de croissance rapide.
    • Stabilité financière accrue face à la volatilité du marché d’assurance.
    • Facilitation des opérations de fusion/acquisition pour accélérer la diversification.

    L’impact d’April sur le marché de l’assurance lyonnais et national

    April est devenu une figure incontournable dans l’écosystème lyonnais et joue un rôle clé dans le dynamisme économique régional. En tant que premier courtier grossiste français, le groupe influence directement le tissu industriel et commercial local, créant des emplois et stimulant l’innovation dans un secteur longtemps considéré comme conservateur.

    Son évolution est aussi un signal fort pour l’attractivité de Lyon comme capitale européenne de l’assurance et de la finance. La croissance soutenue d’April contribue à attirer des talents, des partenaires internationaux, et des investisseurs, renforçant ainsi la compétitivité de la région face à d’autres pôles européens.

    Au niveau national, les ambitions d’April contribuent à enrichir la diversité de l’offre d’assurance accessible aux particuliers et aux entreprises. La stratégie de diversification, combinée à une digitalisation avant-gardiste, offre un nouvel élan à un marché qui se transforme sous la pression des nouvelles attentes des consommateurs et des exigences réglementaires.

    Les enjeux environnementaux, sociaux et de gouvernance (ESG) deviennent aussi des axes majeurs dans la politique d’April, répondant aux demandes croissantes des clients et des investisseurs en matière de responsabilité d’entreprise. Cette orientation stratégique assure la pérennité du modèle économique tout en répondant aux défis contemporains.

    En définitive, le modèle lyonnais d’April incarne une réussite industrielle et financière, une illustration de la vitalité du secteur de l’assurance dans une ville et un pays en mutation.

    Comment April compte-t-il dépasser le milliard d’euros de chiffre d’affaires d’ici 2027 ?

    April mise sur une croissance organique soutenue, une diversification des services, une forte digitalisation via un système d’information santé innovant, ainsi qu’une expansion à l’international accompagnée du soutien financier du fonds KKR.

    Quel rôle joue l’intelligence artificielle dans la stratégie d’April ?

    L’intelligence artificielle permet à April d’automatiser la gestion des sinistres, d’améliorer la détection des fraudes, de personnaliser les offres et d’optimiser la relation client, ce qui confère au groupe un avantage concurrentiel important.

    Pourquoi le partenariat avec KKR est-il crucial pour April ?

    Le fonds KKR apporte à April une solidité financière, un accès à un réseau mondial, et une expertise en gestion de croissance rapide, essentiels pour réussir sa stratégie d’expansion et d’innovation.

    Quelles sont les régions prioritaires ciblées par April à l’international ?

    April cible plusieurs marchés européens clés, notamment l’Espagne, l’Italie, l’Allemagne et le Royaume-Uni, en adaptant ses offres aux spécificités locales grâce à une stratégie digitalisée et flexible.

    Comment April contribue-t-il à l’économie lyonnaise ?

    Beyond its financial performance, April contributes to local economic growth by creating jobs, attracting talent and investments, and positioning Lyon as a European hub for insurance and finance innovation.

  • Assurances santé : quand flou, restrictions et non-conformité remettent en cause l’intérêt des contrats

    À l’heure où la couverture santé occupe une place cruciale dans la vie des Français, la qualité et la clarté des contrats d’assurances santé sont plus que jamais au centre des préoccupations. Pourtant, une enquête récente menée en 2025 par l’Autorité de contrôle prudentiel (ACPR) soulève des doutes importants sur l’intérêt réel de certains contrats. L’étude met en lumière une série de faiblesses : clauses floues, restrictions excessives, conditions générales opaques, et non-conformités aux normes réglementaires. Ces éléments mettent en lumière un véritable paradoxe, car ces contrats, souvent proposés avec insistance par téléphone, ne rendent que peu service face aux attentes des consommateurs. Le constat est édifiant : sur un total de près de 600 000 contrats d’indemnité journalière en cas d’hospitalisation (IJH) commercialisés par 16 organismes, seulement 15 % des cotisations retournaient sous forme de remboursements, accentuant le déséquilibre entre promesses faites et réalité perçue. Cette situation alimente des litiges fréquents et un scepticisme croissant envers ces dispositifs de complémentaire santé pourtant largement répandus.

    Cette problématique ne concerne pas uniquement les assurés mal informés, mais interpelle aussi les acteurs du secteur et les autorités régulatrices qui appellent à une remise en cause profonde des pratiques commerciales et à un contrôle renforcé. Car au cœur de cette controverse, on retrouve un enjeu majeur de santé publique : garantir aux assurés une protection efficace et transparente, et non un produit qui, de par ses limitations et exclusions, perd toute son utilité. Le débat posé par ces contrats d’assurance santé à la légitimité fragilisée invite à réfléchir aux évolutions nécessaires du cadre réglementaire et des pratiques des organismes complémentaires.

    Les clauses floues et restrictions abusives : un frein majeur à l’intérêt des contrats d’assurances santé

    Dans le paysage des assurances santé, les clauses contractuelles jouent un rôle déterminant dans la définition de la couverture santé offerte. Or, l’enquête de l’ACPR révèle que de nombreux contrats IJH sont entachés de clauses floues, opaques et restrictives qui limitent fortement leur utilité. Ces clauses, souvent rédigées dans un jargon complexe, rendent difficile pour l’assuré la compréhension précise des conditions d’indemnisation. Par exemple, des exclusions pour motifs vagues ou non explicités comme des « conditions générales insuffisamment détaillées » ou des « motifs d’exclusion liés à des contextes médicaux spécifiques » laissent un large champ à l’interprétation. Cela entraîne non seulement une insécurité juridique mais aussi un véritable effet de dissuasion chez les assurés qui hésitent à solliciter un remboursement de peur d’être rejetés.

    Ce défaut de transparence est doublé d’une prolifération excessive d’exclusions, que l’on pourrait qualifier de plus qu’abusives. Si, en théorie, il est compréhensible qu’une assurance ne couvre pas certains événements, la tendance actuelle tend à élargir ces clauses restrictives. Résultat : les assurés voient leurs demandes rejetées dans plus de 70 % des cas selon certains organismes. Parmi les exclusions fréquentes, figurent souvent :

    • Les hospitalisations liées à des pathologies chroniques ou préexistantes non clairement définies ;
    • Les frais annexes comme les aides-ménagères ou la garde d’enfants qui peuvent être conditionnés à des critères très spécifiques ;
    • Les accidents survenus dans des situations considérées à risque sans définition précise.

    Cette situation ne facilite pas la gestion des sinistres pour les consommateurs et complexifie les recours en cas de refus. L’enchevêtrement des clauses crée un véritable flou juridique qui alimente des litiges à répétition, souvent au détriment des assurés les moins aguerris. Ce phénomène soulève la question de la juste proportion entre restrictions nécessaires et obstructions injustifiées. Dans ce contexte, le principe même de la complémentaire santé est fragilisé, car il ne remplit plus pleinement sa mission de soutien financier lors d’une hospitalisation.

    D’ailleurs, plusieurs témoignages d’assurés illustrent ces difficultés. Mme L., retraitée, avait souscrit un contrat IJH pensant bénéficier d’une aide durant son hospitalisation suite à un accident. À la réception de la demande de remboursement, elle s’est vue opposer un refus motivé par une exclusion liée à une activité considérée « dangereuse » non mentionnée clairement lors de la souscription. Ce cas n’est malheureusement pas isolé et révèle un usage commercial des clauses floues pour limiter les dépenses des organismes d’assurance au mépris des attentes des clients.

    découvrez comment le flou, les restrictions et la non-conformité peuvent compromettre l'intérêt des contrats d'assurances santé, et les points essentiels à surveiller pour bien protéger votre santé.

    Non-conformité et manquements réglementaires dans les contrats complémentaires santé

    Au-delà des clauses restrictives, la non-conformité de certains contrats d’assurances santé constitue une autre problématique majeure. En 2025, l’ACPR a identifié que plusieurs organismes commercialisant des contrats IJH présentaient des manquements aux obligations réglementaires. Cette situation est grave, car les contrats complémentaires sont rigoureusement encadrés pour garantir une protection équilibrée entre assurés et assureurs.

    Plusieurs types de non-conformités ont été relevés :

    • Des clauses contraires aux normes imposées par le Code des assurances, notamment sur l’obligation d’information précise et loyale envers les consommateurs ;
    • Des conditions générales insuffisamment mises à jour avec la réforme récente des contrats complémentaires santé, laissant subsister des éléments obsolètes;
    • Un manque de formalisation des dispositifs de suivi et d’analyse des contrats, ce qui complique la révision des clauses injustifiées.

    Ces manquements favorisent la prolifération des lacunes dans la couverture santé et suscitent l’intervention des autorités. En réponse, certains organismes ont engagé dès 2026 des actions correctives, suspendant des contrats non conformes ou modifiant leurs clauses. Toutefois, l’enquête de l’ACPR souligne que cette démarche reste partielle et que le suivi rigoureux des pratiques doit être renforcé.

    La non-conformité induit non seulement un risque juridique important, mais compromet également la confiance des assurés envers l’ensemble du marché des assurances santé. D’autre part, la persistance de ces mauvaises pratiques génère inévitablement une augmentation des litiges, qui pèseront lourd sur les tribunaux et complique la vie des assurés. En effet, les recours en justice sont souvent longs et coûteux, décourageant nombre de victimes d’exercer pleinement leurs droits.

    Dans ce contexte, il est essentiel que les organismes d’assurance améliorent leurs dispositifs internes de conformité et que les autorités de régulation poursuivent leur surveillance active. Par ailleurs, une meilleure formation et information des agents commerciaux peuvent réduire les erreurs et pratiques trompeuses, contribuant ainsi à une amélioration globale des conditions générales proposées aux adhérents.

    Impact des limitations sur l’intérêt réel des contrats d’assurance santé pour les assurés

    Les limitations imposées par les contrats d’assurance santé, notamment ceux liés aux indemnités journalières en cas d’hospitalisation, ont des conséquences directes sur leur efficacité et leur intérêt pour les consommateurs. De nombreux assurés découvrent, parfois trop tard, que leur contrat ne leur offre pas de réel filet de sécurité face aux dépenses non médicales induites par une hospitalisation. Par exemple, les frais de taxi pour se rendre à l’hôpital, les repas supplémentaires ou encore la garde d’enfant sont des postes qui, bien qu’évoqués dans les brochures commerciales, sont rarement couverts de manière satisfaisante.

    Ce constat s’appuie sur des chiffres éloquents : sur 70 millions d’euros de cotisations encaissées entre 2022 et 2024 pour ces contrats, seulement 14 millions ont été reversés en remboursements en 2024, soit un taux de retour de 15 %. Un rapport qualité-prix aussi faible montre clairement que ces assurances ont un impact limité sur le budget des assurés. Cette situation est d’autant plus préoccupante que certains clients souscrivent ces garanties sans comprendre pleinement leurs limites, souvent séduits par des discours commerciaux teintés d’un certain flou voire d’une ambiguïté propice à créer de l’anxiété, poussant à la souscription.

    Les risques de mésusage de ces contrats par les souscripteurs sont également significatifs. La complexité des conditions générales et le manque d’informations précises rendent difficile le recours au remboursement. Peu nombreux sont ceux qui peuvent naviguer dans ce dédale juridique et administratifs sans se heurter à des refus répétés. Cette défiance engendre une insatisfaction généralisée et contribue à ternir l’image d’un secteur clé de la protection sociale.

    Voici quelques limitations fréquemment rencontrées qui affectent l’intérêt des contrats :

    Type de limitation Conséquences pour l’assuré Exemple concret
    Exclusions floues Impossibilité d’obtenir un remboursement même en cas de besoin réel Hospitalisation pour un accident sportif non reconnu
    Délai de carence long Pas de prise en charge immédiate après la souscription Hospitalisation survenant dans les 3 premiers mois
    Montant plafond réduit Remboursements symboliques insuffisants pour couvrir les frais Indemnité journalière de 10 euros alors que frais réels sont largement supérieurs

    Conséquences des pratiques commerciales ambiguës et recommandations pour un marché plus juste

    Une autre dimension préoccupante de la crise des assurances santé concerne les pratiques commerciales autour de ces contrats. Selon l’ACPR, plus de la moitié des contrats IJH sont commercialisés par téléphone, moyen privilégié qui facilite souvent des discours ambigus voire trompeurs. Cette méthode de vente exerce une pression forte sur des consommateurs parfois peu informés et vulnérables, renforçant le flou autour des conditions d’adhésion et de remboursement.

    Les arguments utilisés exploitent fréquemment l’anxiété liée à la santé et la peur d’une hospitalisation non prise en charge. Ces techniques commerciales peuvent masquer des réalités complexes et éloigner les consommateurs d’un choix éclairé. À l’inverse, certaines assurances n’hésitent pas à utiliser des formulations peu claires dans les documents contractuels, créant un décalage avec ce qui est promis verbalement.

    Face à ce constat, les autorités de régulation ont appelé les organismes d’assurance à revoir leurs pratiques et à améliorer la clarté de leurs offres. Certaines entreprises ont d’ores et déjà suspendu ou modifié des contrats non conformes, témoignant d’une prise de conscience progressive. Toutefois, pour que cette évolution soit durable, plusieurs recommandations sont à considérer :

    1. Renforcement des contrôles par l’ACPR et la DGCCRF pour détecter rapidement les contrats non conformes.
    2. Amélioration de la transparence : clarifier les clauses, simplifier le langage juridique et détailler clairement les exclusions.
    3. Formation des commerciaux : garantir un discours honnête et précis lors de la souscription, notamment pour les ventes par téléphone.
    4. Information accessible : mettre en ligne des guides simples et pédagogiques pour permettre aux assurés de comprendre leurs droits et limitations.
    5. Soutien renforcé aux assurés pour le traitement des litiges, avec des médiations plus rapides et moins coûteuses.

    L’application rigoureuse de ces mesures contribuerait à restaurer la confiance et à garantir que les assurances santé remplissent véritablement leur rôle social. Le secteur ne peut plus se permettre d’ignorer ces dysfonctionnements qui remettent en cause l’intérêt même des contrats, au détriment des assurés et plus largement de la cohésion de la protection sociale en France.

    Qu’est-ce qu’un contrat indemnité journalière en cas d’hospitalisation (IJH)?

    C’est un contrat d’assurance santé complémentaire qui vise à indemniser l’assuré pour les frais non médicaux liés à une hospitalisation, comme le transport, la garde d’enfants ou le ménage, sous réserve des conditions spécifiques mentionnées dans le contrat.

    Pourquoi les contrats IJH sont-ils souvent critiqués ?

    Ils sont critiqués pour leurs clauses floues, leurs nombreuses restrictions et un faible taux de remboursement, ce qui limite leur utilité réelle pour les assurés. De plus, certains contrats ne respectent pas toutes les obligations réglementaires.

    Que faire en cas de refus de remboursement ?

    Il est conseillé de vérifier attentivement les conditions générales du contrat, de faire appel au service client de l’assureur, puis, si nécessaire, de recourir à la médiation ou aux voies judiciaires pour contester la décision.

    Comment assurer la conformité de son contrat ?

    Il faut privilégier des organismes sérieux, vérifier que les contrats respectent bien la réglementation en vigueur, et exiger des explications claires avant la souscription.

    Quelles sont les recommandations pour éviter les litiges ?

    Choisir une assurance transparente, lire attentivement les conditions générales, éviter les contrats vendus par téléphone sans informations précises, et se tenir informé des dernières réglementations.

  • En 2025, l’Assurance maladie intensifie la lutte contre la fraude avec une hausse de 15% des fraudes déjouées

    En 2025, la lutte contre la fraude à l’Assurance maladie a connu une intensification notable, avec une hausse de 15 % des fraudes déjouées par rapport à l’année précédente. Cette progression reflète une stratégie renforcée, associant technologiques innovantes et mesures de contrôle accrues. Face à un système de santé fragilisé par des abus, l’Assurance maladie s’est dotée d’outils sophistiqués permettant de mieux identifier et neutraliser les comportements frauduleux. Cette dynamique s’inscrit dans un contexte où la prévention et la sécurité du régime social sont devenues des priorités gouvernementales, renforcées par la volonté d’assainir un secteur clé pour le bien-être des Français. L’ampleur des fraudes détectées, qui se chiffrent en centaines de millions d’euros, témoigne de l’importance de cette mobilisation renforcée, indispensable pour garantir la pérennité du système de santé.

    Les techniques d’analyse automatisées, l’intelligence artificielle et la dématérialisation obligatoire des documents médicaux constituent les piliers de l’efficacité accrue des contrôles. Par ailleurs, les sanctions à l’encontre des fraudeurs ont été durcies, contribuant à une meilleure dissuasion. Cet élan s’accompagne d’une politique de transparence par la publication régulière des bilans et d’une collaboration renforcée entre acteurs publics et complémentaires santé. L’ampleur des mesures déployées en 2025 illustre la complexité des enjeux liés à la fraude, qui ne se limite plus aux arrêts maladie, mais s’étend désormais à d’autres domaines comme les prescriptions, les facturations et les remboursements indus.

    Les mécanismes améliorés de contrôle et détection de la fraude à l’Assurance maladie

    La montée en puissance des fraudes à l’Assurance maladie a conduit les autorités à renforcer et moderniser les outils de contrôle. En 2025, ce sont plus de 723 millions d’euros de fraudes qui ont été déjoués, soit une croissance notable de 15 % par rapport à 2024. Cette hausse est en partie expliquée par la mise en œuvre obligatoire de la dématérialisation des arrêts de travail, qui limite les possibilités de falsification des documents papier. Cette transition numérique s’inscrit dans une volonté d’optimiser la rapidité et l’exactitude des vérifications.

    Le recours à l’intelligence artificielle constitue une avancée majeure pour la lutte contre la fraude. En analysant des millions de données en temps réel, les algorithmes détectent des anomalies dans les dossiers de remboursement, identifient des schémas répétitifs et les incohérences dans les demandes. Ce procédé permet de cibler plus efficacement les enquêtes et d’économiser des ressources humaines précieuses. L’Assurance maladie s’appuie également sur la data pour croiser les informations issues des différentes caisses primaires et des organismes complémentaires, assurant un meilleur suivi des bénéficiaires et des prestataires de soins.

    Le renforcement des contrôles physiques s’inscrit également dans cette stratégie globale. Les services de contrôle multiplient les visites inopinées chez les assurés, notamment ceux déclarés en arrêt maladie, pour vérifier la réalité de leur incapacité au travail. Couplées à des vérifications administratives rigoureuses, ces inspections contribuent à dissuader les pratiques frauduleuses.

    Illustration par un cas récent

    En février 2025, une enquête menée par la Caisse Primaire d’Assurance Maladie (CPAM) d’Île-de-France a permis de découvrir un réseau organisé impliquant sept personnes mises en examen, soupçonnées d’avoir fraudé plus de 58 millions d’euros via des fausses déclarations sur des arrêts de travail. Cette affaire hors norme a été rendue possible grâce à l’analyse automatisée des dossiers suspectés, validant ainsi l’efficacité des nouveaux outils informatiques.

    La multiplicité des moyens de contrôle, combinée à une coordination accrue entre les différents acteurs de santé, témoigne d’une vigilance accrue en 2025 qui continue d’évoluer et de s’adapter face à la sophistication grandissante des fraudes.

    en 2025, l'assurance maladie renforce sa lutte contre la fraude avec une augmentation de 15% des fraudes déjouées, protégeant ainsi mieux les assurés et les finances publiques.

    Les différents types de fraudes ciblées et leurs impacts économiques en 2025

    La lutte contre la fraude à l’Assurance maladie ne se limite plus uniquement aux arrêts maladie. Le spectre des abus est vaste et comprend plusieurs catégories, dont les plus fréquentes sont :

    • Fraudes liées aux arrêts de travail : abus de prolongations injustifiées, fausses déclarations d’incapacité, cumul d’activités non déclaré.
    • Fraudes aux prescriptions et délivrances de médicaments : délivrance abusive, facturations exagérées, prescriptions non justifiées.
    • Fraudes dans les actes médicaux et facturations : surfacturations, actes non réalisés, doubles facturations.
    • Fraudes aux remboursements : demandes multiples, fausses attestations, fausses cartes vitales.

    Ces différentes formes de fraudes ont des conséquences économiques profondes, qui affaiblissent un système pourtant fondé sur la solidarité nationale. En 2024, un montant record de 628 millions d’euros de fraudes avait déjà été détecté et stoppé, soit une hausse de 35 % par rapport à 2023, tandis que l’année suivante, elles ont atteint 723 millions d’euros stoppés.

    Un tableau permet d’illustrer l’évolution récente des fraudes détectées et leurs répartitions selon les catégories :

    Année Montant total des fraudes déjouées (en millions €) Part liée aux arrêts maladie (en millions €) Autres fraudes (en millions €) Variation annuelle (%)
    2023 465 35 430 –
    2024 628 43 585 +35 %
    2025 723 49 674 +15 %

    L’impact économique direct inclut une perte de ressources financières pour l’Assurance maladie, mais aussi une déstabilisation potentielle du financement des soins. Cette situation compromet la qualité et l’accessibilité des services de santé si des mesures rigoureuses ne sont pas constamment maintenues.

    Les innovations technologiques au service de la prévention et du contrôle de la fraude

    L’année 2025 a vu l’essor d’une série d’innovations technologiques majeures destinées à améliorer la sécurité du système d’Assurance maladie. La dématérialisation totale des documents, déjà initiée dans les années précédentes, est devenue obligatoire pour l’ensemble des acteurs. Cette mesure évite désormais la circulation de documents papier facilement falsifiables et accélère les processus de traitement.

    Dans ce cadre, l’intelligence artificielle est au cœur des dispositifs de prévention. Des algorithmes de pointe analysent les comportements suspects, détectent les fraudes dites « intelligentes » qui échappaient auparavant aux contrôles traditionnels, et permettent ainsi une adaptation permanente à l’évolution des stratagèmes frauduleux. Par exemple, ces systèmes peuvent repérer des incohérences temporelles dans la prise en charge médicale ou identifier des répétitions anormales dans les demandes d’indemnisation.

    Les dispositifs de contrôle intègrent désormais l’échange automatique et sécurisé de données entre l’Assurance maladie obligatoire et les complémentaires santé. Cette collaboration accrue facilite la traçabilité des remboursements et la détection de doublons ou d’abus. Par ailleurs, des plateformes de signalement en ligne ont été mises en place, permettant aux citoyens et aux professionnels de santé de dénoncer anonymement les fraudes suspectées.

    Concrètement, cette politique technologique s’accompagne d’un renforcement des mesures de contrôle, incluant :

    • La surveillance en temps réel via les systèmes d’alertes automatisées.
    • Le croisement systématique des données entre divers organismes.
    • La mise en place d’équipes spécialisées pour analyser les résultats des algorithmes.
    • Une traçabilité améliorée des opérations financières.

    Grâce à ces innovations, la prévention des fraudes devient un processus proactif, permettant d’intervenir avant même que les dommages ne se concrétisent. Ces avancées apportent ainsi une protection accrue aux bénéficiaires et consolident la confiance dans le système de santé.

    Les politiques publiques et législatives renforçant la lutte contre la fraude à l’Assurance maladie

    Le cadre législatif français s’est adapté pour appuyer la montée en puissance des contrôles et aux contraintes imposées par la numérisation. En 2025, un projet de loi intitulé « Fraudes » est en cours d’examen, prévoyant une vingtaine de mesures supplémentaires destinées à étendre les échanges de données entre Assurance maladie obligatoire et complémentaires santé, et à renforcer les sanctions envers les fraudeurs.

    Ce dispositif législatif vise à rendre plus transparentes et efficaces les enquêtes, tout en dotant les autorités de moyens juridiques accrus pour poursuivre les délits. Les sanctions prévues vont de peines d’amendes significatives à des peines d’emprisonnement en cas de fraudes caractérisées, notamment lorsque des montants importants sont en jeu.

    Le gouvernement a également mis en place des programmes de sensibilisation à destination des professionnels de santé et du grand public, pour promouvoir la prévention et une meilleure connaissance des risques. Ces campagnes insistent sur l’importance d’un comportement éthique et responsable pour préserver un système d’Assurance maladie solide et durable.

    De plus, la collaboration entre les acteurs est favorisée par la création de comités interinstitutionnels, réunissant organismes de sécurité sociale, ministères, forces de l’ordre et administrations fiscales. Cette organisation facilite la mutualisation des ressources et la rapidité des interventions.

    Le renforcement des contrôles administratifs, combiné aux innovations technologiques, trouve ainsi un appui solide dans une législation renforcée, qui vise à assurer la sécurité du système social et la pérennité du financement de la santé en France.

    Les effets concrets de la lutte contre la fraude sur la qualité du système de santé en France

    La montée en puissance des actions de lutte contre la fraude impacte directement la qualité des services offerts par l’Assurance maladie. En réduisant les abus, le système peut mieux concentrer ses ressources sur les soins réellement nécessaires et améliorer la gestion des fonds publics. Cette optimisation a des retombées positives sur la sécurité sanitaire globale.

    Grâce au contrôle rigoureux, on observe une meilleure équité entre les assurés, qui bénéficient d’un traitement plus juste et d’une plus grande transparence dans la gestion des dossiers. La prévention des fraudes permet de diminuer les délais de remboursement et d’améliorer la fluidité des parcours de soins. Les professionnels de santé sont également incités à adopter des pratiques plus conformes aux normes, dans un climat de confiance restaurée.

    Par ailleurs, la mobilisation accrue contre les fraudes favorise une responsabilisation généralisée, tant du côté des assurés que des praticiens. Le message est clair : la solidarité nationale repose sur une utilisation correcte et honnête des prestations sociales, nécessaire à la pérennité du système.

    Enfin, la sécurisation des processus administratifs et la transparence accrue instaurent un climat de confiance indispensable pour faire face aux défis futurs, notamment l’évolution démographique, l’accroissement des besoins de santé et la maîtrise des dépenses publiques.

    • Optimisation des ressources financières pour les soins essentiels.
    • Amélioration de la transparence dans les remboursements.
    • Renforcement de la confiance entre patients, professionnels et organismes.
    • Réduction des délais grâce à la dématérialisation et à l’automatisation des contrôles.
    • Encouragement à l’éthique professionnelle et au respect des règles.

    Ces effets concrets témoignent d’un système de santé renforcé, capable de s’adapter aux enjeux actuels et futurs autour de la lutte contre la fraude.

    Quels sont les principaux types de fraude à l’Assurance maladie ?

    Les fraudes couvrent plusieurs domaines, notamment les arrêts maladie, les prescriptions abusives, les fausses facturations et les demandes de remboursements frauduleuses.

    Comment l’intelligence artificielle aide-t-elle à lutter contre la fraude ?

    L’intelligence artificielle analyse rapidement des millions de données pour repérer les anomalies, détecter des schémas suspects, et cibler précisément les dossiers à contrôler.

    Quelles sont les sanctions en cas de fraude avérée ?

    Les sanctions peuvent aller de fortes amendes à des peines d’emprisonnement selon la gravité et le montant des fraudes détectées.

    Comment la dématérialisation contribue-t-elle à la sécurité du système ?

    Elle permet d’éviter les falsifications de documents papier, d’accélérer les contrôles et de renforcer la traçabilité des opérations.

    Quels enjeux pour la qualité du système de santé ?

    Une lutte efficace contre la fraude garantit une meilleure répartition des ressources, une plus grande transparence et une confiance retrouvée entre acteurs du système.

  • Indemnités journalières : décryptage des exclusions, délais d’attente et franchises pour mieux évaluer le rapport qualité-prix des contrats

    En 2026, le marché des contrats d’indemnités journalières continue de susciter des interrogations majeures quant à leur efficacité réelle pour les assurés. Ces contrats, souvent souscrits pour sécuriser un revenu en cas d’arrêt de travail, sont autant stratégiques pour la gestion des risques personnels que complexes à appréhender du fait des clauses d’exclusions, délais d’attente et franchises qui encadrent leur fonctionnement. L’Autorité de contrôle prudentiel et de résolution (ACPR) alerte régulièrement sur le rapport qualité-prix particulièrement faible de nombreuses offres, notamment celles dédiées aux indemnités journalières hospitalières (IJH). L’enjeu est crucial : comprendre les mécanismes et limites de ces contrats permet non seulement de mieux négocier ses garanties, mais aussi d’éviter des surprises financières désagréables en cas de sinistre.

    Au-delà de la simple comparaison des tarifs ou des niveaux de compensation, il s’agit d’analyser en profondeur comment les exclusions impactent réellement la couverture, comment les délais d’attente peuvent retarder l’indemnisation et quelle est l’incidence des franchises sur le versement des indemnités. Ces éléments sont essentiels pour évaluer la pertinence d’un contrat dans une stratégie de protection sociale ou patrimoniale, d’autant que les pratiques commerciales demeurent parfois opaques. L’ACPR insiste ainsi sur la nécessité pour les assurés d’adopter une démarche informée, accompagnée idéalement par des experts capables de décortiquer les subtilités des contrats d’assurance maladie et d’indemnisation. Cette vigilance contribue également à pousser les assureurs vers une plus grande transparence et une meilleure adéquation de leurs produits aux besoins réels des clients.

    Exclusions en matière d’indemnités journalières : comprendre les limites des garanties pour mieux anticiper les risques

    Les exclusions figurent parmi les clauses les plus déterminantes dans les contrats d’indemnités journalières. Elles définissent strictement les cas où l’assurance ne verse aucune compensation, ce qui peut remettre en cause la protection financière espérée. Dans le contexte actuel, près de 70 % des demandes d’indemnisation liées aux IJH sont refusées, une statistique qui illustre à quel point les exclusions peuvent restreindre drastiquement les droits des assurés.

    Les exclusions peuvent prendre plusieurs formes :

    • Maladies préexistantes : certaines pathologies connues avant la souscription ne sont pas couvertes, particulièrement si elles sont susceptibles d’entraîner une hospitalisation.
    • Accidents survenus dans des contextes à risque : les accidents liés à la pratique de certains sports extrêmes ou à des activités professionnelles dangereuses peuvent être exclus.
    • Non-respect des démarches administratives : un arrêt maladie non déclaré dans les délais impartis peut conduire à un refus d’indemnisation.
    • Indisponibilité pour raisons non médicales : les absences liées à des convictions personnelles, grèves ou conflits internes ne sont généralement pas indemnisées.

    Cette liste n’est pas exhaustive mais donne une idée précise des restrictions susceptibles de s’appliquer. L’impact est double : non seulement l’assurance ne couvre pas l’intégralité des risques attendus, mais elle peut aussi imposer des démarches complexes aux assurés pour prouver leur droit à indemnisation. C’est pourquoi il est fondamental de lire attentivement les conditions générales et particulières lors de la souscription. En effet, l’ACPR relève qu’en 2025, ces exclusions étaient souvent peu mises en avant dans la phase commerciale, ce qui pouvait induire en erreur les consommateurs.

    Un autre exemple concret est celui d’un salarié hospitalisé suite à un accident de la route. Malgré la prise en charge hospitalière, si celui-ci pratique un sport extrême (parachutisme, plongée sous-marine) à ses heures libres et que l’accident est lié à cette activité, l’indemnisation peut être refusée sur la base d’une exclusion liée à la pratique sportive.

    Cet encadrement légal des exclusions, bien que nécessaire à l’équilibre du marché, doit être manié avec précaution pour éviter une dégradation excessive du rapport qualité-prix des contrats, un enjeu central en 2026.

    découvrez tout sur les indemnités journalières : exclusions, délais d'attente et franchises expliqués pour évaluer efficacement le rapport qualité-prix de vos contrats.

    Délais d’attente dans les contrats d’indemnités journalières : une contrainte cruciale pour organiser la gestion des risques

    Le délai d’attente, ou délai de carence, désigne la période suivant le déclenchement de l’arrêt de travail pendant laquelle l’assuré ne perçoit aucune indemnité journalière. Ce mécanisme, commun à la majorité des contrats d’assurance maladie, est un levier important pour maîtriser le coût des garanties. En 2026, cette période varie généralement entre 3 et 30 jours selon les formules choisies.

    Son utilité est multiple :

    • Limitation des abus: il évite qu’un assuré bénéficie trop rapidement d’indemnités pour des arrêts courts ou peu justifiés.
    • Réduction des primes: plus le délai d’attente est long, plus la prime d’assurance est souvent moins élevée.
    • Incitation à la prévention: cette période encourage les assurés à privilégier la gestion rapide de la maladie pour minimiser son impact financier.

    Cependant, ce délai peut aussi constituer une difficulté majeure pour les assurés. Par exemple, un salarié victime d’une longue pathologie devra attendre plusieurs jours avant de percevoir des indemnités, ce qui peut paralyser sa trésorerie quotidienne. En outre, les contrats dits « hospitaliers » disposent souvent d’un délai d’attente différent, renforçant la complexification des conditions d’indemnisation.

    L’enquête 2025 de l’ACPR a montré que ces délais ne sont pas toujours explicitement communiqués, ou que leur compréhension est souvent limitée par la complexité contractuelle. Cette opacité nuit à la capacité des assurés à anticiper leurs besoins réels, et renforce le faible rapport qualité-prix constaté sur certains contrats.

    Pour illustrer, une entreprise fictive, « TechNova », a récemment révisé ses contrats d’indemnités journalières pour ses salariés. Elle a choisi de privilégier des délais d’attente courts (3 jours) pour sécuriser au mieux ses collaborateurs. Cette décision a entraîné une légère hausse des cotisations, mais a permis une meilleure stabilité financière pour les salariés durant leur arrêt maladie, notamment pour ceux atteints de pathologies longues ou récurrentes. Cette démarche démontre l’importance d’adapter ces délais de carence en fonction des profils des assurés et des stratégies de gestion des risques.

    L’impact des franchises sur les indemnités journalières : limiter ou retarder le versement, un enjeu économique et contractuel

    La franchise est un autre concept clé dans l’analyse d’un contrat d’indemnités journalières. Elle désigne une somme ou une période qui reste à la charge de l’assuré avant que l’indemnisation ne débute. Cette clause se distingue du délai d’attente car elle peut s’appliquer par jour, par événement ou selon d’autres modalités définies dans le contrat.

    Deux types de franchises sont souvent rencontrés :

    • Franchise absolue : un montant fixe ou un nombre de jours non indemnisés, qui s’applique systématiquement lors d’un sinistre.
    • Franchise relative : l’indemnisation démarre seulement si les frais dépassent un certain seuil, ou le nombre de jours d’arrêt dépasse la franchise.

    En 2026, la question des franchises est d’autant plus sensible que l’augmentation annoncée des franchises médicales engendre une charge supplémentaire pour les assurés. Par exemple, un doublement des franchises a été observé sur certains contrats à compter de mars 2024, impactant directement le coût effectif du recours à ces garanties.

    Pour illustrer leur fonctionnement, prenons l’exemple de Madame Lemoine, en arrêt maladie de 10 jours. Si son contrat prévoit une franchise de 3 jours, seuls 7 jours seront indemnisés. En pratique, la franchise retarde donc le versement des indemnités et peut représenter un frein à la gestion optimale des aléas financiers liés à un arrêt de travail.

    Les franchises, tout comme les exclusions et les délais d’attente, doivent donc être analysées avec soin. Elles jouent un rôle déterminant dans le calcul du rapport qualité-prix car elles réduisent la part réellement servie au bénéfice de l’assuré par comparaison aux primes versées.

    Élément du contrat Définition Conséquence pour l’assuré
    Exclusions Situations exclues de la garantie (maladies, accidents, etc.) Non-indemnisation dans certains cas, souvent mal anticipée
    Délais d’attente Période sans indemnités après début d’arrêt Décalage dans le début de la prise en charge financière
    Franchises Montant ou période à la charge de l’assuré avant versement Réduction des indemnités perçues, impact sur la trésorerie

    Analyse financière et rapport qualité-prix : comment évaluer l’intérêt réel des contrats d’indemnités journalières en 2026

    L’évaluation du rapport qualité-prix d’un contrat d’indemnités journalières repose sur une analyse rigoureuse de plusieurs facteurs : montant des primes, étendue des exclusions, durée des délais d’attente, présence et nature des franchises, ainsi que les conditions générales de mise en œuvre. L’ACPR a révélé que les contrats d’indemnités journalières hospitalières présentaient en moyenne un rapport sinistre sur prime extrêmement bas, à savoir 13 %. Ce chiffre signifie qu’en moyenne, seulement 13 % des primes versées par les assurés étaient retournées sous forme d’indemnisation, contre environ 85 % pour les assurances plus classiques comme l’assurance habitation ou auto.

    Cette disparité traduit une rentabilité élevée pour les assureurs, mais une faible utilité financière des contrats pour les assurés. Elle soulève aussi la question de la solidité même du modèle économique des offres d’IJH, qui privilégient souvent des exclusions et délais d’attente très restrictifs.

    Pour une entreprise ou un particulier souhaitant garantir la pérennité de leurs revenus en cas d’arrêt maladie, la démarche doit donc s’appuyer sur :

    • Un audit approfondi des conditions générales des contrats proposés, afin de détecter les clauses critiques.
    • La mise en concurrence des offres pour identifier celles offrant la meilleure couverture au prix le plus juste.
    • Une projection financière sur le coût global (primes versées vs indemnités potentiellement perçues).
    • La consultation d’experts en assurance maladie et indemnisation pour adapter les choix à la situation personnelle ou professionnelle.

    À titre d’exemple, une PME dynamique dans le secteur numérique a décidé en 2025 de réviser tous ses contrats d’assurance maladie complémentaire pour privilégier des offres présentant des délais d’attente raccourcis et des exclusions réduites. Bien que cela ait occasionné une hausse immédiate des cotisations, l’amélioration perçue des conditions d’indemnisation a renforcé la satisfaction des salariés et réduit les absences prolongées liées au stress financier.

    L’optimisation du rapport qualité-prix est donc un enjeu stratégique qui rejoint la gestion globale des risques et la politique de protection sociale des entreprises ou des particuliers soucieux de leur santé financière.

    La transparence et l’information : clés pour une souscription éclairée des contrats d’indemnités journalières en 2026

    La compréhension précise des clauses relatives aux indemnités journalières, notamment en ce qui concerne les exclusions, délais d’attente et franchises, est essentielle pour prendre une décision éclairée. Face à la complexité et à l’opacité souvent relevées dans l’offre du marché, la transparence devient un impératif.

    En 2026, l’ACPR recommande vivement :

    • Aux assureurs d’améliorer la qualité des informations fournies en phase précontractuelle, particulièrement sur les exclusions et conditions spécifiques d’indemnisation.
    • Aux intermédiaires d’assurance de clarifier systématiquement les implications des délais d’attente et franchises.
    • Aux assurés de se méfier des offres aux conditions trop opaques et d’exiger des explications précises.
    • De favoriser les outils numériques et pédagogiques facilitant la lecture des contrats et la simulation d’indemnisation.

    Ces recommandations portent leurs fruits dans certains secteurs où des améliorations notables sont constatées. Par exemple, deux organismes d’assurance majeurs ont suspendu temporairement la commercialisation de certains contrats IJH en 2025 pour revoir leurs modèles et proposer plus de cohérence dans leurs produits. Cette tendance marque une évolution positive vers un meilleur alignement des intérêts entre assureurs et assurés.

    Pour l’assuré, la vigilance est donc un élément clé pour éviter des situations où la perception d’un rapport qualité-prix décevant conduit à un sentiment d’injustice financière. Une approche proactive, comme la consultation d’experts ou la réalisation d’une analyse personnalisée de son contrat d’assurance maladie, permet d’éviter des erreurs de souscription coûteuses. En parallèle, les pouvoirs publics et l’ACPR poursuivent leurs efforts pour renforcer la régulation et inciter à une meilleure gestion des risques dans le secteur.

    • Demander un résumé clair des exclusions explicites avant de souscrire
    • Contrôler la durée et les modalités des délais d’attente
    • Se renseigner précisément sur la nature et l’ampleur des franchises
    • Comparer le coût des primes au regard des services réellement fournis
    • Recourir à des simulateurs d’indemnisation pour anticiper les montants perçus

    Quelles sont les principales exclusions dans les contrats d’indemnités journalières ?

    Les exclusions fréquentes incluent les maladies préexistantes, les accidents liés à des sports extrêmes, les absences non justifiées par des raisons médicales, et les démarches administratives non respectées. Il est crucial de lire attentivement les clauses pour éviter les mauvaises surprises.

    Comment fonctionnent les délais d’attente dans les contrats d’indemnités journalières ?

    Le délai d’attente correspond à une période, souvent de quelques jours, pendant laquelle l’assuré ne perçoit pas d’indemnités suite à un arrêt de travail. Ce mécanisme est conçu pour limiter les indemnités pour des arrêts courts et influence le montant des primes.

    Quelle différence entre délai d’attente et franchise ?

    Le délai d’attente est une période avant le début des indemnités. La franchise, quant à elle, représente une somme ou un nombre de jours restant à la charge de l’assuré avant chaque indemnisation, pouvant être fixe ou relative.

    Pourquoi le rapport qualité-prix des contrats IJH est-il souvent jugé faible ?

    Le rapport qualité-prix est faible car la majorité des contrats comportent des exclusions restrictives, des délais d’attente longs et des franchises importantes, limitant la part d’indemnisation réellement versée aux assurés par rapport aux primes payées.

    Comment améliorer son choix de contrat pour une meilleure couverture ?

    Il est conseillé de réaliser un audit complet des garanties, comparer plusieurs offres, vérifier précisément exclusions, délais et franchises, et consulter des experts pour adapter le contrat à ses besoins spécifiques.

  • «En voiture» n°36 : Pourquoi rajeunir le parc automobile reste un défi insurmontable

    Le parc automobile français, en 2026, affiche une moyenne d’âge préoccupante qui illustre un vrai défi pour la transition écologique et la réduction des émissions polluantes. Alors que les pouvoirs publics ambitionnent de diminuer drastiquement la pollution liée aux véhicules, rajeunir le parc automobile s’avère plus compliqué que prévu. Plusieurs facteurs entravent ce renouvellement, entre contraintes économiques des ménages, faiblesse des infrastructures de recharge et résistance culturelle face aux changements de mobilité. Cette situation alimente une dichotomie : d’un côté, l’urgence climatique exige des véhicules plus propres et modernes, de l’autre, une grande part des Français continue à rouler avec des voitures anciennes, souvent plus polluantes et peu adaptées aux normes actuelles. Comprendre pourquoi ce défi reste insurmontable exige un examen approfondi des freins économiques, industriels et sociétaux qui ralentissent le renouvellement attendu.

    Par ailleurs, les efforts engagés dans la promotion des véhicules électriques et hybrides peinent à compenser le vieillissement du parc. La mobilité ne s’adapte pas uniquement à l’innovation technologique : elle répond aussi à des réalités financières, géographiques, et à l’attachement à des modes de consommation anciens. En outre, l’industrie automobile doit faire face à la nécessité de réorganiser ses chaînes de production et ses modèles économiques pour accélérer un renouvellement qui doit être massif et simultané. Ces enjeux combinés dessinent un paysage automobile en tension, où rajeunir le parc devient un combat de longue haleine entre volontés environnementales et contraintes humaines et industrielles.

    Les freins économiques au renouvellement du parc automobile en 2026

    Rajeunir le parc automobile demeure un objectif vital, mais il bute avant tout sur le coût élevé d’accès aux nouvelles technologies. L’achat d’un véhicule neuf, notamment électrique ou hybride, représente un investissement important souvent inaccessible pour une large partie des ménages. En 2026, le prix moyen d’une voiture électrique continue d’être élevé par rapport à un modèle thermique d’occasion.

    Les véhicules anciens, déjà possédés par les ménages, ont donc tendance à durer bien au-delà de leur durée de vie initiale. Cette prolongation s’explique notamment par la crise économique qui persiste dans de nombreuses zones rurales et périurbaines. Dans ces territoires, la voiture est souvent l’unique moyen de mobilité, rendant tout changement difficile. Paradoxalement, les incitations étatiques, telles que les primes à la conversion écologique, ne suffisent pas toujours à convaincre les propriétaires de se séparer de leurs anciens véhicules.

    De plus, le coût d’entretien d’une voiture ancienne reste un facteur majeur. Tandis que certains automobilistes tolèrent des frais croissants de réparation, d’autres peinent à justifier une dépense supplémentaire lorsqu’un véhicule neuf, plus performant sur le plan énergétique, nécessite encore un budget élevé au départ. Ce dilemme économique poussant à repousser le renouvellement est aggravé par l’inflation des matières premières, qui se répercute sur le prix final des voitures neuves.

    Il faut aussi noter l’importance des inégalités sociales dans cette dynamique. Une étude récente a montré que les foyers aux revenus modestes représentent une part majeure des propriétaires de véhicules anciens. Souvent, ces foyers ont un accès réduit aux solutions alternatives telles que l’autopartage ou les transports en commun performants, empêchant un rajeunissement spontané du parc. Le maintien d’un parc vieillissant est ainsi une conséquence directe des disparités économiques, révélant combien le défi de rajeunir le parc automobile est en réalité un problème de justice sociale autant qu’environnementale.

    découvrez dans «en voiture» n°36 pourquoi le renouvellement du parc automobile reste un défi majeur, explorant les obstacles techniques, économiques et sociaux à ce processus essentiel.

    Impact des véhicules anciens sur la pollution et la transition écologique

    Les voitures anciennes sont responsables d’une part disproportionnée de la pollution atmosphérique. Ce phénomène est d’autant plus préoccupant face à la pression réglementaire croissante sur les émissions de CO2 et les particules fines. En 2026, près de 45 % des véhicules en circulation en France ont plus de 10 ans, et ces véhicules présentent généralement un bilan carbone et sanitaire beaucoup plus défavorable que leurs homologues récents.

    La pollution générée par ces véhicules alimente les pics d’ozone et les maladies respiratoires dans les agglomérations. Par exemple, des études urbaines ont démontré que les zones où le parc est particulièrement ancien connaissent une concentration élevée de particules fines PM2,5, exacerbant les risques pour la santé publique. La nécessité d’une transition écologique incluant la réduction du parc des véhicules anciens n’est plus contestée sur le plan scientifique.

    Pourtant, l’élimination progressive des voitures les plus polluantes se heurte à plusieurs difficultés. Les dispositifs de zone à faibles émissions, instaurés dans plusieurs grandes villes, mettent sous pression les propriétaires de véhicules anciens, mais rencontrent une opposition sociale souvent forte. Cette tension illustre le poids symbolique que représentent ces véhicules dans le quotidien des usagers. Ces derniers associent souvent leur voiture à plus qu’un simple moyen de transport : c’est un symbole d’autonomie et une garantie de mobilité dans des territoires où les alternatives sont rares.

    Par ailleurs, la stratégie de transition écologique doit composer avec un paradoxe : se débarrasser des véhicules anciens trop vite peut augmenter la production de déchets et la consommation de ressources critiques comme le lithium ou le cobalt utilisés dans les batteries électriques. Ainsi, l’industrie automobile travaille à optimiser le cycle de vie des véhicules, notamment par la montée en puissance de la filière de recyclage. Mais sur le terrain, ce mécanisme est loin d’être suffisant pour compenser l’ampleur des renouvellements nécessaires.

    La lutte contre la pollution liée aux véhicules anciens reste donc un enjeu central pour les politiques publiques. La capacité à rajeunir le parc automobile tout en gérant la lourde empreinte environnementale des transitions technologiques est au cœur des débats actuels.

    Les défis industriels dans le renouvellement accéléré du parc automobile

    L’industrie automobile est un acteur clé dans la dynamique de rajeunissement du parc. En 2026, elle fait face à une double contrainte : répondre à la demande en équipements modernes et écologiques, tout en adaptant ses lignes de production et en maîtrisant les coûts dans un contexte économique incertain.

    Le renouvellement est freiné par plusieurs facteurs industriels majeurs. D’abord, la chaîne d’approvisionnement des matières premières pour les batteries électriques connaît encore des ruptures fréquentes. Cela ralentit la production des véhicules dits « propres », et ne permet pas de proposer des prix suffisamment bas pour toucher toutes les catégories de consommateurs. Les fabricants doivent aussi investir massivement dans la recherche et innovation pour développer des voitures moins dépendantes de ces ressources rares.

    Ensuite, la résistance au changement des segments traditionnels du marché n’est pas à sous-estimer. Certains constructeurs restent attachés à des modèles thermiques ou hybrides par peur de voir leur modèle économique bouleversé trop rapidement. Cette réticence industrielle complique la possibilité d’un renouvellement massif dans des délais courts.

    Les réseaux de distribution jouent également un rôle non négligeable. En 2026, les concessions affrontent une révolution en devant intégrer les ventes directes en ligne, la montée en puissance des offres de véhicules reconditionnés ainsi que des services de mobilité intégrés. Le défi est ici de maintenir une relation client solide tout en accélérant le flux de renouvellement. Pour cette raison, des initiatives comme le développement de plateformes digitales dédiées au rachat et au recyclage des véhicules anciens se multiplient, illustrant une nouvelle organisation industrielle en marche.

    Par ailleurs, les politiques publiques ont tenté d’accompagner ce mouvement par des aides ciblées à la production locale et à la montée en gamme des véhicules électriques et hybrides. Ces efforts favorisent l’émergence de nouveaux acteurs, mais le chemin vers un parc intégralement modernisé reste long et complexe.

    Mobilité durable : nouveaux usages et résistance culturelle face aux changements

    Le renouvellement du parc automobile est aussi un enjeu de mobilité. Rajeunir les véhicules signifie non seulement acheter des modèles plus récents, mais aussi adapter les comportements à des modes de déplacement plus durables. Cette évolution ne va pas de soi.

    Dans de nombreuses régions, notamment celles avec un maillage insuffisant de transports en commun, la voiture conserve son rôle central. La voiture personnelle demeure une garantie d’autonomie, indispensable dans les zones rurales ou périurbaines. Par conséquent, les alternatives comme le covoiturage, l’autopartage ou la mobilité douce peinent à s’imposer durablement.

    En parallèle, la résistance culturelle à la transition écologique ralentit l’adoption massive des véhicules neufs. Une partie des consommateurs est attachée à des marques traditionnelles, ou méfiante vis-à-vis des nouvelles technologies. Cette défiance se traduit parfois par un choix conscient de conserver une voiture ancienne, même au-delà de sa péremption technique, symbolisant un attachement identitaire fort et une méfiance envers le renouvellement trop rapide.

    Ce rapport affectif avec les véhicules anciens est observable dans plusieurs disciplines, notamment dans le marché de la voiture de collection qui connaît un regain d’intérêt. Certains propriétaires investissent dans la restauration de voitures anciennes, ce qui témoigne d’une dimension patrimoniale et esthétique qui complique la dynamique du renouvellement imposé par la transition écologique.

    Pour amorcer un véritable basculement vers une mobilité durable, il faut donc dépasser la seule dimension technique et économique. Les stratégies doivent tenir compte des attentes des utilisateurs, de leurs habitudes, et proposer des alternatives concrètes pour accompagner un changement en douceur. Le développement des infrastructures de recharge, l’amélioration des services de mobilité partagée et l’éducation à une conduite responsable font partie des mesures complémentaires nécessaires.

    Politiques publiques et leviers pour accélérer le renouvellement du parc automobile

    Face à ce défi insurmontable qu’est le rajeunissement du parc automobile, les gouvernements cherchent à multiplier les leviers d’action afin de provoquer un renouvellement plus rapide et efficace. Plusieurs dispositifs sont déjà en place, mais leur efficience reste mitigée.

    Parmi les mesures les plus emblématiques figurent les primes à la conversion qui encouragent les ménages à remplacer leurs voitures anciennes par des véhicules neufs, souvent électriques ou hybrides. Ces aides financières, combinées à des restrictions d’accès dans les centres-villes pour les véhicules polluants, cherchent à orienter les usagers vers des solutions plus propres.

    Ce dispositif s’accompagne aussi d’un renforcement des normes anti-pollution, avec des exigences environnementales accrues sur les voitures neuves vendues en France. Ces normes favorisent l’innovation industrielle mais peuvent aussi peser sur le prix des véhicules, renforçant ainsi le cercle vicieux que rencontrent les ménages les plus modestes.

    Il convient également de souligner l’importance du développement des infrastructures. Le maillage des bornes de recharge électrique reste un point sensible, avec une couverture encore insuffisante dans certaines régions, frein majeur pour les potentiels acquéreurs de voitures électriques. L’investissement dans cette infrastructure est au cœur des stratégies territoriales de mobilité durable.

    Enfin, l’éducation et la sensibilisation à la mobilité responsable occupent une place clé. Certains programmes publics ciblent les jeunes conducteurs, les incitant à privilégier dès le départ des véhicules plus modernes, ou à adopter des comportements économes en énergie. Ces initiatives, souvent associées à une réflexion globale sur l’aménagement des territoires, tendent à modifier progressivement le rapport des usagers à leur véhicule.

    Action publique Objectif Limites en 2026
    Prime à la conversion Inciter à remplacer les véhicules anciens Coût élevé et exclusion des ménages précaires
    Normes environnementales Réduire les émissions polluantes des voitures neuves Augmentation du prix des véhicules
    Développement des infrastructures Faciliter l’usage des véhicules propres Inégalités territoriales d’accès aux bornes
    Éducation à la mobilité Modifier les comportements sur le long terme Effet lent et difficilement mesurable

    Pourquoi est-il si difficile de renouveler le parc automobile ?

    Le renouvellement est freiné par des facteurs économiques, sociaux et industriels : coût élevé des véhicules neufs, inégalités territoriales, résistance culturelle et limites de la production industrielle.

    Quel est l’impact environnemental des véhicules anciens ?

    Les véhicules anciens émettent davantage de polluants atmosphériques, aggravant la pollution locale et contribuant aux maladies respiratoires.

    Que font les pouvoirs publics pour encourager le renouvellement ?

    Ils proposent des primes à la conversion, renforcent les normes anti-pollution, développent les infrastructures de recharge et sensibilisent les usagers.

    Quels sont les freins industriels au rajeunissement ?

    Les difficultés d’approvisionnement en matériaux pour batteries, la résistance au changement et les adaptations complexes des réseaux de distribution ralentissent le processus.

    Comment la mobilité durable peut-elle favoriser le renouvellement ?

    En promouvant des alternatives de transport adaptées, en renforçant les infrastructures et en accompagnant les usagers dans leurs changements de comportements.