Blog

  • PSG vs Toulouse : Analyse détaillée et évaluations des joueurs

    Le choc entre le Paris Saint-Germain et Toulouse a récemment offert un spectacle riche en buts et en émotions, confirmant une fois de plus le suspense et la qualité du championnat français. À chaque affrontement, ces deux clubs, avec des profils et objectifs différents, livrent une opposition tactique et technique qui passionne les supporters. Du Stadium de Toulouse au Parc des Princes, la confrontation a révélé non seulement la supériorité de Paris mais aussi la combativité d’un TFC en quête de reconnaissance qui, malgré la défaite, n’a jamais baissé les bras. L’analyse approfondie des performances individuelles et collectives permet de dégager les dynamiques qui ont guidé le déroulement de ces rencontres, ainsi que les enseignements à retirer pour la suite de la saison.

    Entre un PSG dominant mais perfectible dans son animation et un Toulouse courageux mais parfois dépassé, cette rivalité illustre parfaitement les microcosmes du football de haut niveau. Les statistiques ainsi que les moments-clés dévoilent des joueurs qui ont su tirer leur épingle du jeu, à l’image d’Ousmane Dembélé et son impact décisif, mais aussi des faiblesses qu’il faudra corriger pour ne pas laisser la moindre faille exploitable à des adversaires plus affûtés. Au-delà du score, la confrontation a été un révélateur de performances individuelles et collectives qui dessinent les trajectoires possibles des deux clubs dans la suite du championnat. Cette analyse détaillée propose un décryptage point par point des éléments clés à retenir de ce duel PSG – Toulouse.

    Analyse tactique complète du match PSG vs Toulouse : stratégies et dynamiques en duel

    L’affrontement entre le Paris Saint-Germain et le Toulouse FC a été marqué par des choix tactiques forts qui ont influencé le déroulement du match. Luis Enrique a opté pour une composition remaniée, misant sur une organisation offensive orientée vers la créativité et la finition, notamment grâce au repositionnement d’Ousmane Dembélé en seconde pointe souvent soutenue par Kvaratskhelia sur l’aile gauche et le dynamisme de Kang-in Lee.

    Le PSG s’est positionné en 4-3-3 très fluide, avec un jeu de passes rapides et un pressing haut qui ont mis la défense toulousaine sous pression constante dès l’entame. Hakimi, crucial dans la phase offensive, a multiplié les centres et combinaisons, hissant le rythme du match et facilitant l’ouverture du score par Dembélé. Ce dernier a tiré profit d’une erreur défensive toulousaine pour déclencher un tir puissant et précis, misant sur sa capacité à trouver l’espace entre les défenseurs. Ce but a donné le ton d’une domination parisienne mais contestée grâce à l’accélération du jeu et à la solidarité défensive maintenue par Toulouse.

    Les Toulousains ont tenté de répondre en se recentrant sur une défense solide en 5-4-1, cherchant à couper les lignes de passes parisiennes et à exploiter les erreurs du gardien Safonov. Ce plan leur a permis d’égaliser rapidement après un corner sur une bévue de Safonov, illustrant à la fois une fragilité au poste de gardien et une bonne capacité à saisir les opportunités. Cependant, cette configuration a souvent montré ses limites face à un adversaire aussi talentueux sur les ailes.

    En seconde période, le PSG a cherché à reprendre le contrôle via une intensification du pressing au milieu grâce à Zaïre-Emery, dont la performance est un exemple de rigueur tactique. Toulouse, malgré quelques tentatives offensives notamment via Yann Gboho, n’a pas réussi à déséquilibrer la défense parisienne. Cette dernière s’est montrée disciplinée, même si quelques hésitations ont ponctué la rencontre. Le coup de grâce est venu tard dans la partie avec le remplacement de Doué par Gonçalo Ramos, entré en supersub, qui a inscrit un but capital en fin de match, confirmant la maîtrise parisienne sur l’ensemble.

    Les choix tactiques du PSG ont démontré la profondeur d’effectif et la polyvalence des joueurs, permettant d’adapter le style selon l’adversaire tout en conservant un contrôle constant sur la partie. Toulouse, en revanche, a révélé que malgré une bonne organisation, les erreurs et le manque d’expérience collective à ce niveau restent des obstacles majeurs à leurs ambitions.
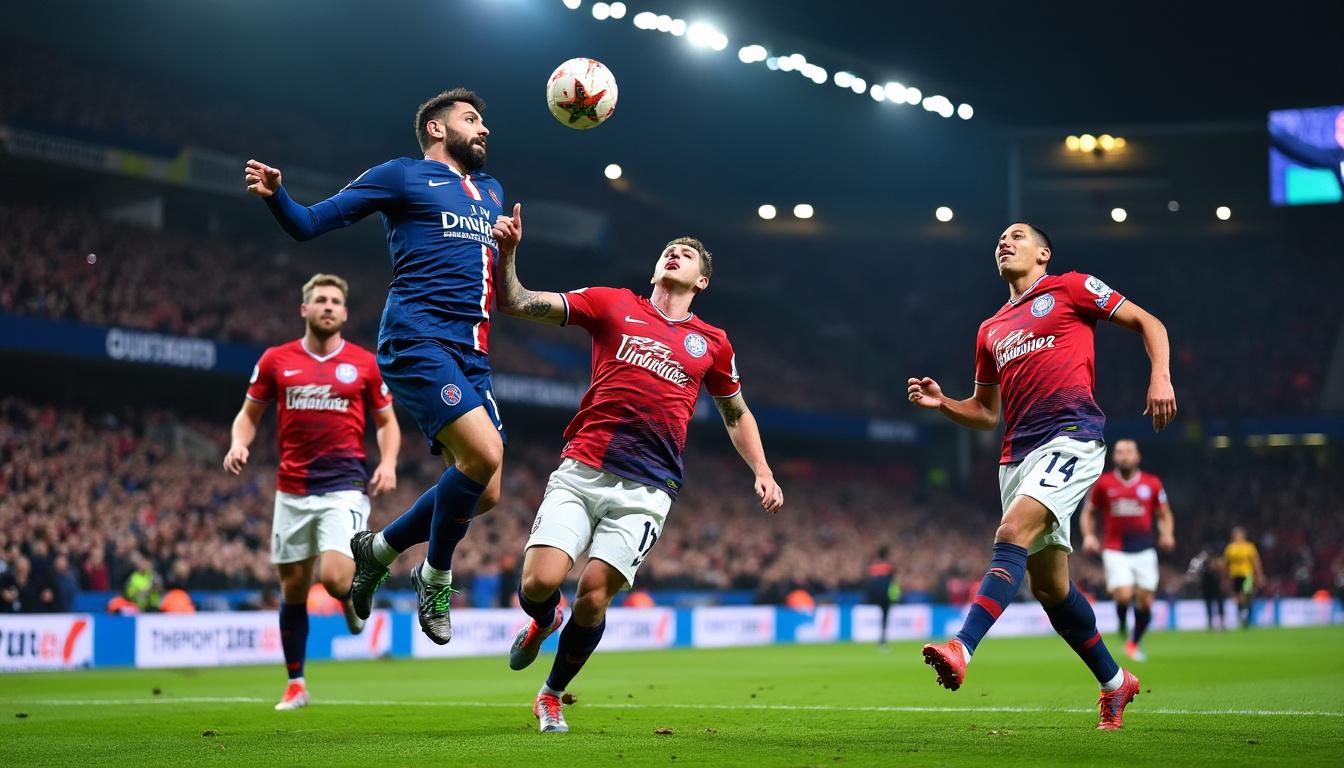
    découvrez notre analyse détaillée du match psg vs toulouse avec des évaluations complètes des performances des joueurs.

    Performance individuelle et évaluations des joueurs clés du PSG et Toulouse

    La rencontre entre PSG et Toulouse a mis en lumière des performances contrastées entre les joueurs des deux équipes. Chez les Parisiens, Ousmane Dembélé a été sans conteste le joueur le plus influent. Après une trêve internationale réussie, il a démontré une grande forme physique et un sens du but aiguisé. Son but d’ouverture, une frappe sèche du pied gauche, est considéré comme un des plus beaux de la saison en Ligue 1. Ce geste technique sublime a d’emblée donné l’avantage au PSG et ponctué son excellente capacité à se positionner et convertir les occasions. Il a ajouté un doublé, confirmant sa place d’élément indispensable dans le schéma offensif parisien. Pourtant, un triplé lui a été refusé pour hors-jeu, preuve de sa persévérance et de son implication constante durant tout le match.

    Le milieu de terrain Zaïre-Emery a également retenu l’attention grâce à sa contribution défensive remarquable. Avec six duels gagnés et trois ballons récupérés, il a permis à son équipe de garder une assise solide au milieu, un rôle central dans la stratégie parisienne pour limiter les initiatives toulousaines. Son retour après un match international avec l’équipe de France a coïncidé avec une prestation de haute tenue au Parc des Princes.

    Chez les Toulousains, le gardien Guillaume Restes a souffert face à la puissance de feu parisienne, encaissant trois buts malgré un début solide. Son intervention rapide en début de match a toutefois démontré son état de vigilance, mais des erreurs critiques ont fragilisé son équipe notamment sur les deux premiers buts parisiens marqués dans sa surface. La défense du TFC, notamment Koumbassa et Sibibé, a été mise à rude épreuve et certains joueurs comme le jeune défenseur équatorien Pacho ont montré des signes de progrès malgré les difficultés.

    En attaque, Jonathan Gboho a combattu mais sans trouver la clé pour transpercer un bloc parisien solide. L’équipe toulousaine a globalement pâti d’un manque d’efficacité et d’expérience dans la finition, réduisant l’impact de leurs attaques. L’entrée de joueurs comme Jacen Russell-Rowe en fin de match a permis quelques tentatives mais sans grand succès. Face à ces confrontations, les performances individuelles se rejoignent souvent autour de la capacité à gérer la pression et à transformer les moments clés en actions décisives, une compétence maîtrisée par les éléments parisiens cette fois.

    Statistiques clés et chiffres marquants du duel PSG vs Toulouse

    Les données statistiques du match entre le PSG et Toulouse dressent un tableau clair des forces en présence et des axes d’amélioration pour les deux équipes. Le score final de 3-1, en faveur du PSG, est le reflet d’une domination quantifiable sur divers plans. Le PSG a réussi à imposer une possession de balle forte, dépassant régulièrement les 60%, ce qui a limité les opportunités toulousaines de contre-attaque. La marge au niveau des tirs est également significative :

    Statistique PSG Toulouse
    Tirs totaux 18 7
    Tirs cadrés 9 3
    Possession de balle 62% 38%
    Corners 7 4
    Passes réussies 520 335
    Fautes commises 12 15

    Les chiffres traduisent l’approche offensive très marquée du PSG, corroborée par des occasions nombreuses et dangereuses. Toulouse a su rester relativement discipliné, limitant l’écart dans les fautes et tentant d’user de phases de contre-attaque bien que peu efficaces. Les corners en faveur du PSG ont directement conduit à des opportunités de marque, soulignant une capacité à tirer profit des phases arrêtées, ce qui a notably joué un rôle dans l’égalisation de Toulouse, résultant d’une erreur sur corner adverse.

    Cette analyse des statistiques met en lumière l’importance pour Toulouse de renforcer son bloc défensif et son efficacité offensive pour être plus compétitif face aux cadors du championnat. Du côté du PSG, il faut toutefois noter qu’une possession élevée ne garantit pas une maîtrise parfaite, comme en témoigne la tardive crainte du 2-1 à 1-1, ni la nécessité de gérer mieux certains espaces dans l’axe.

    Conséquences sportives et implications pour la suite de la saison 2026

    La victoire du PSG face à Toulouse ne se limite pas à une simple confirmation de suprématie dans un duel régional, elle porte avec elle plusieurs enseignements pour la saison en cours. Ce succès permet aux Rouge et Bleu d’affirmer un léger avantage dans la course au titre en Ligue 1, passant provisoirement devant Lens au classement avec quatre points d’avance avant la prochaine journée. Cette dynamique est encourageante pour le club parisien, engageant une confiance renforcée avant d’affronter ses adversaires européens comme Liverpool.

    Pour Toulouse, malgré la défaite, la compétition contre un géant du football français est une précieuse source d’expérience. L’équipe a démontré qu’elle pouvait rivaliser pendant une partie du match, notamment grâce à une défense compacte et une stratégie ciblant les moments clefs. Cependant, le fossé en termes de talent, profondeur d’effectif et finition reste évident, ce qui invite le club à poursuivre les efforts sur le recrutement et la formation de jeunes talents afin de progresser durablement.

    Cette rencontre impacte aussi les plans tactiques. Luis Enrique dispose désormais d’éléments fiables à plusieurs postes, à condition de maintenir la constance dans les performances individuelles. Le PSG pourra exploiter cette base pour peaufiner son jeu offensif, miser sur la complémentarité entre ses ailiers et attaquants, tout en renforçant la solidité défensive autour d’un Safonov qui devra corriger ses erreurs. De son côté, Toulouse doit tiré profit des enseignements tactiques pour évoluer vers un bloc équipe plus cohérent et agressif, capable d’imposer plus régulièrement son rythme face aux meilleurs.

    Cette confrontation projette donc le championnat vers une phase où l’exigence et la qualité vont s’intensifier, avec des implications directes pour les ambitions européennes, nationales, mais aussi pour la construction des équipes en vue des prochaines saisons.

    Facteurs clés et enseignements stratégiques : ce que révèle le duel PSG vs Toulouse

    Au-delà du spectacle et des statistiques, le match PSG vs Toulouse éclaire plusieurs facteurs essentiels qui conditionnent la réussite en football professionnel à ce niveau. L’efficacité individuelle combinée à une organisation collective rigoureuse s’avère être la formule gagnante. Le PSG a capitalisé sur l’intelligence de jeu de ses stars, à l’image de Dembélé qui a su convertir la domination en buts concrets, tandis que Toulouse a révélé les limites d’une stratégie défensive qui peine sous la pression soutenue d’un adversaire expérimenté.

    Une autre donnée capitale est la gestion des phases arrêtées. Le second but parisien, orchestré à partir d’un corner prolongé par Kvaratskhelia, a mis en exergue l’importance du jeu aérien et des situations figées pour faire la différence, surtout contre une équipe regroupée.

    Le rôle des jeunes en devenir est tout aussi primordial. Zaïre-Emery, par sa présence et son impact, confirme la montée en puissance des talents formés au club, capable de tirer l’équipe vers le haut dans les moments clés. Cette intégration réussie des jeunes ouvre des pistes pour la gestion des effectifs dans les prochaines saisons, un équilibre entre expérience et fraîcheur.

    Enfin, la dimension mentale a pesé lourd dans la balance. Les erreurs de Safonov face à Toulouse rappellent que la concentration doit être maintenue du début à la fin. La capacité à rebondir immédiatemment et à repartir de l’avant, comme le montrent les réponses rapides du PSG après l’égalisation, illustre une maturité accrue et un niveau de préparation physique et psychologique irréprochable.

    Ces facteurs s’articulent ensemble pour expliquer la victoire parisienne et la prestation courageuse mais imparfaite toulousaine. Le football moderne exige ainsi une approche globale où chaque détail compte, et où le moindre faux pas peut être fatal dans un championnat aussi disputé que la Ligue 1.

    • La maîtrise offensive et la précision dans les frappes se célèbrent par les buts de Dembélé.
    • La solidité défensive demeure un chantier permanent, tant pour Toulouse que pour le PSG, dans la quête d’équilibre.
    • L’importance des jeunes talents comme Zaïre-Emery dans le renouvellement qualitatif des équipes de Ligue 1.
    • La gestion des phases arrêtées qui peut renverser un match.
    • La lucidité mentale nécessaire pour ne pas sombrer sous la pression dans des matchs à haute intensité.

    Quel joueur a été l’homme du match lors du PSG vs Toulouse ?

    Ousmane Dembélé a été désigné homme du match grâce à son doublé et sa prestation remarquable, confirmant sa forme après la trêve internationale.

    Quels sont les points faibles du PSG révélés lors de cette rencontre ?

    La principale faiblesse observée réside dans les erreurs du gardien Safonov et quelques hésitations défensives, notamment lors du premier tiers du match.

    Comment Toulouse a-t-il réussi à égaliser face au PSG ?

    Après une première erreur de Safonov sur une sortie, Toulouse a tiré profit d’un corner pour marquer via Nicolaisen à la 27e minute.

    Quelle est la signification de ce match pour la saison 2026 ?

    Cette victoire permet au PSG de consolider sa position de leader en Ligue 1, tandis que Toulouse tire des enseignements cruciaux sur ses axes d’amélioration.

    Quels aspects tactiques ont été déterminants dans ce match ?

    La possession, le pressing haut du PSG, le jeu sur les ailes et la gestion des phases arrêtées ont été les facteurs clés.

  • Escroquerie en haute altitude : des sherpas empoisonnaient la nourriture des alpinistes pour provoquer des incidents sur l’Everest

    Le mont Everest, symbole ultime de défi et d’aventure en haute altitude, cache derrière ses panoramas majestueux une obscurité inquiétante. Depuis plusieurs années, une escroquerie d’une ampleur sans précédent ébranle le tourisme himalayen. Des sherpas, guides renommés pour leur connaissance et leur endurance en montagne, auraient été mêlés à un système organisé d’empoisonnement de la nourriture des alpinistes. Cette machination avait pour but de déclencher de faux incidents médicaux, permettant ainsi de générer des évacuations en hélicoptère frauduleuses facturées à prix exorbitants aux compagnies d’assurance.

    Cette fraude, mise au jour récemment par la police népalaise, a révélé un réseau complexe d’acteurs impliquant non seulement des guides, mais aussi des pilotes d’hélicoptères et des médecins complices. Entre 2022 et 2025, les gains liés à ce stratagème auraient atteint 15 millions de livres sterling, suscitant une enquête d’envergure et des mesures judiciaires drastiques. Les alpinistes, pris au piège entre la grandeur naturelle de la montagne et ce danger insidieux, ont vu leur ascension transformée en cauchemar, minée par la peur et la trahison.

    Les méthodes employées étaient aussi ingénieuses que pernicieuses. Les guides exploitaient la fragilité physique liée au mal des montagnes pour manipuler les grimpeurs, allant jusqu’à altérer leur nourriture avec des substances comme la levure chimique ou les contraignant à consommer de grandes quantités d’eau afin de provoquer de véritables symptômes d’intoxication ou de dégradation de la santé. Les conséquences allaient bien au-delà du simple incident : ces actes mettaient en danger la vie des alpinistes tout en alimentant une machine à profits illégaux, révélant la face cachée des pratiques économiques autour de l’Everest.

    Au-delà des accusations, l’affaire soulève plusieurs enjeux cruciaux : comment protéger les touristes dans un environnement si extrême ? Quelle confiance accorder aux sherpas, traditionnellement garants de la sécurité et du savoir en montagne ? Et surtout, jusqu’où les réseaux criminels sont-ils prêts à aller pour exploiter une situation aussi fragile, mêlant haute altitude et vulnérabilité humaine ? Ces questions restent au cœur des débats en 2026, alors que la montagne continue d’attirer des aventuriers du monde entier, désormais très attentifs aux dangers invisibles qui s’y cachent.

    Un réseau organisé d’escroquerie : mécanismes et implications sur l’Everest

    Depuis 2022, les autorités népalaises ont dévoilé un vaste système d’escroquerie mettant en scène plusieurs acteurs impliqués dans le tourisme en haute altitude. Ce réseau comprenait des sherpas, pilotes d’hélicoptères et médecins, tous complices dans une fraude à l’assurance d’une ampleur inédite. La combinaison de la géographie extrême, des conditions météorologiques souvent imprévisibles et du isolement des camps de base a servi de terrain idéal pour ces activités frauduleuses.

    Le stratagème reposait sur la fabrication d’incidents médicaux artificiels destinés à justifier des évacuations en hélicoptère d’urgence. Ces opérations, très coûteuses, étaient facturées aux compagnies d’assurance sous forme de vols charter individuels pour chaque alpiniste, même lorsque plusieurs personnes étaient transportées simultanément. Cette manipulation a généré des profits colossaux, estimés à 15 millions de livres sterling sur moins de quatre ans.

    Le rôle des sherpas dans ce réseau est particulièrement préoccupant car ils sont traditionnellement perçus comme les piliers de la sécurité en montagne. Notre enquête révèle qu’ils ont utilisé des méthodes de plus en plus sophistiquées pour déclencher des “incidents” : la peur du mal des montagnes, déjà un problème sérieux à haute altitude, était exploitée pour convaincre les alpinistes de la nécessité d’une évacuation rapide. En certains cas, des sacrilèges comme l’empoisonnement de la nourriture avec des substances telles que la levure chimique ont été signalés, provoquant des symptômes physiques inquiétants.

    La collusion avec des médecins et administrateurs d’hôpitaux a permis de légitimer ces évacuations par la production de faux certificats médicaux et dossiers d’hospitalisation falsifiés. Ces documents attestant d’affections critiques étaient essentiels pour que les assurances consentent à rembourser des factures exorbitantes, bien éloignées de la réalité sanitaire des alpinistes.

    Ce réseau représente non seulement une escroquerie, mais soulève aussi des problèmes éthiques et humains majeurs, mettant en péril la vie de clients vulnérables dans un environnement déjà dangereux. Les autorités népalaises ont réagi en infligeant 32 amendes et en arrêtant neuf personnes, dont des opérateurs d’hélicoptères et des médecins, dans l’espoir de briser ce système avant qu’il ne cause davantage de dégâts.

    découvrez l'affaire choquante d'escroquerie en haute altitude où des sherpas empoisonnaient la nourriture des alpinistes, provoquant des incidents mortels sur l'everest.

    Techniques de manipulation : empoisonnement de nourriture et autres stratagèmes des sherpas

    Les méthodes utilisées pour rendre les alpinistes malades et provoquer des incidents sont à la fois froides et méthodiques. Selon les investigations, des sherpas auraient ajouté à la nourriture des substances telles que la levure chimique, provoquant des troubles digestifs graves, des vomissements et une déshydratation rapide. Cette pratique d’empoisonnement a été délibérément employée pour simuler des états alarmants nécessitant une évacuation urgente.

    Par ailleurs, les grimpeurs étaient souvent contraints à consommer des quantités excessives d’eau ou à prendre des médicaments non prescrits sous la pression des guides, contribuant ainsi à déclencher des symptômes d’intoxication ou de mal des montagnes aggravé artificiellement. Ces actes démontrent une exploitation cynique de la vulnérabilité des alpinistes en haute altitude.

    L’angoisse liée à l’altitude élevée sert d’arme psychologique : les sherpas exacerbaient les inquiétudes des touristes sur leur état de santé, créant ainsi un climat de peur et d’urgence. Les maillons du réseau exploitaient cette atmosphère pour convaincre les alpinistes que sans intervention immédiate, leur vie serait en danger. Ces manœuvres ont été renforcées par la falsification de rapports médicaux et de manifestes de vol, rendant extrêmement difficile la détection du stratagème, même pour les assureurs.

    Ces pratiques déshumanisent les conditions d’ascension et détruisent la confiance que les alpinistes placent dans leurs guides. Un cas rapporté en 2024 décrit un groupe de grimpeurs internationaux contraints à une évacuation après avoir subi des symptômes soudains suite à la consommation de repas préparés sur place. L’enquête ultérieure a déclaré ces symptômes provoqués délibérément, injectant une inquiétude durable quant à la sécurité de l’ascension des sommets himalayens.

    De tels stratagèmes imprègnent profondément le tourisme de montagne d’une atmosphère toxique où le danger ne provient pas uniquement de la nature mais aussi des acteurs censés en garantir la sécurité. Cette nouvelle facette de la menace en haute altitude nécessite une vigilance accrue de la part de tous les voyageurs engagés sur des parcours périlleux.

    Conséquences directes et indirectes : impact sur les alpinistes, le tourisme et la perception de l’Everest

    L’ampleur de cette escroquerie n’a pas seulement des répercussions financières pour les compagnies d’assurance, mais impose aussi une lourde charge psychologique et physique sur les alpinistes. Les victimes, désemparées et souvent isolées, se retrouvent non seulement malades mais aussi trahies par ceux qu’elles avaient choisis pour assurer leur sécurité.

    L’impact sur le tourisme himalayen est considérable. L’Everest, symbole d’exploit et de dépassement de soi, voit sa réputation entachée par ces incidents. Cette situation provoque une diminution de la confiance des touristes étrangers, ce qui pourrait, à terme, affecter les revenus du Népal, largement dépendants de cette activité économique.

    Par ailleurs, l’image des sherpas, figures emblématiques de l’assistance en montagne, est mise à rude épreuve. Le scandale fragilise leur standing international, suscitant débats et discussions sur leurs conditions de travail, la pression économique qui pèse sur eux et les risques qu’ils encourent dans un environnement si exigeant. Certains experts plaident pour une meilleure régulation et un encadrement plus strict des agences de trekking afin d’éviter la corruption et l’exploitation des alpinistes vulnérables.

    Cette affaire met en lumière une problématique plus vaste où la montée en flèche du tourisme d’aventure dans des zones reculées engendre des dérives et expose les voyageurs à des risques nouveaux. Elle invite aussi à une réflexion sur la responsabilité collective : des alpinistes eux-mêmes, en passant par les agences, jusqu’aux autorités, chacun doit contribuer à maintenir l’intégrité et la sécurité de ces expéditions dans des conditions extrêmes.

    Les réponses légales et les mesures prises pour contrer cette escroquerie en haute altitude

    Face à l’ampleur du scandale, les autorités népalaises ont mis en œuvre une série de mesures pour endiguer cette escroquerie qui menace l’industrie touristique et la sécurité sur l’Everest. Depuis 2023, la police et les instances judiciaires ont lancé des enquêtes approfondies menant à l’inculpation de 32 individus sanctionnés par des amendes et à 9 arrestations parmi les opérateurs d’hélicoptères, certains sherpas, médecins et administrateurs hospitaliers impliqués dans le réseau.

    Ces actions judiciaires visent à démontrer que les pratiques frauduleuses ne seront plus tolérées et à instaurer un climat de confiance auprès des touristes. Parallèlement, le gouvernement népalais a envisagé des réformes administratives concernant l’organisation des expéditions et la régulation des transports aériens en haute montagne. Ces mesures incluent notamment :

    • Un contrôle renforcé des compagnies d’hélicoptères pour minimiser la falsification des manifestes et la surfacturation.
    • La certification obligatoire des guides et sherpas, avec un suivi rigoureux de leur comportement et des pratiques éthiques.
    • Une collaboration accrue entre agences de trekking, hôpitaux et autorités pour améliorer la transparence des actes médicaux liés aux évacuations.
    • Des campagnes de sensibilisation à destination des alpinistes pour mieux comprendre les risques réels et détecter les signaux d’alarme de manipulations.

    Malgré ces avancées, la lutte contre ce type d’arnaque reste un défi majeur en raison des conditions extrêmes et de la compétition économique féroce entre acteurs. La répression s’accompagne donc d’une nécessité d’éducation et de prévention, pour que les voyageurs du futur puissent affronter la montagne sans crainte d’être victimes d’empoisonnements ou de manipulations visant à déclencher de faux incidents.

    En parallèle, certaines agences de trekking indépendantes, conscientes des risques, développent des chartes internes pour garantir la sécurité et l’intégrité des expéditions. Ces initiatives privées constituent une réponse proactive face à une menace qui a pris racine au cœur des sommets himalayens.

    Comment reconnaître et éviter les pièges de l’escroquerie en haute altitude sur l’Everest

    Pour les alpinistes et aventuriers aspirant à conquérir l’Everest, la vigilance devient un impératif face aux risques d’escroquerie liés à la haute altitude. Identifier les signes avant-coureurs de ces manipulations est crucial pour ne pas tomber dans les pièges tendus par certains guides ou réseaux frauduleux.

    Voici une liste des éléments suspectés fréquemment associés aux stratagèmes d’empoisonnement et aux faux incidents :

    • Symptômes inexplicables apparaissant brusquement après la consommation d’aliments ou d’eau fournis par les guides.
    • Pression excessive pour accepter une évacuation médicale immédiate sans possibilité d’évaluation indépendante.
    • Demandes financières anormales justifiées par des “services d’urgence” toujours payés à des tarifs hors norme.
    • Incohérences dans les rapports médicaux ou diagnostics réalisés uniquement par des médecins affiliés aux réseaux d’escroquerie.
    • Comportement suspect de guides insistant sur la peur du mal des montagnes pour pousser à une décision rapide.

    Les alpinistes sont conseillés de prendre certaines précautions :

    1. Choisir des agences de trek réputées et idéalement certifiées par des organismes officiels.
    2. Demander un double avis médical indépendant en cas de symptômes soudains ou d’évacuations proposées.
    3. Être vigilant sur l’origine et la qualité de toute nourriture et boisson consommée pendant l’ascension.
    4. Documenter ses interactions avec les guides et équipes médicales pour pouvoir éventuellement dénoncer des pratiques suspectes.
    Aspect Signes à détecter Recommandations
    Symptômes physiques Apparition soudaine, digestive ou neurologique Consulter plusieurs professionnels, demander des examens complémentaires
    Pression à l’évacuation Urgence prononcée sans examen complet Se méfier, demander un second avis
    Coûts et facturation Surtaxes inhabituelles sur les vols en hélicoptère Demander des factures détaillées, contacter son assureur
    Comportement des guides Inquiétude exagérée, changements brusques d’attitude Choisir une agence fiable avec bonnes références

    En définitive, la conscience des risques et la préparation rigoureuse restent les meilleures armes pour affronter les défis de la montagne. L’ascension de l’Everest, qui fascine et inquiète à la fois, requiert désormais non seulement une excellente condition physique, mais aussi une profonde vigilance face aux risques humains liés à l’escroquerie et à la haut altitude.

    Qu’est-ce que l’escroquerie à l’assurance sur l’Everest ?

    Il s’agit d’un système frauduleux où des guides, pilotes et médecins manipulent des alpinistes pour déclencher de faux incidents nécessitant des évacuations en hélicoptère, ce qui génère des remboursements importants des compagnies d’assurance.

    Comment les sherpas provoquaient-ils les incidents ?

    En empoisonnant volontairement la nourriture avec des substances comme la levure chimique et en forçant les alpinistes à ingérer de grandes quantités d’eau pour déclencher des symptômes de maladies liées à l’altitude.

    Quels sont les signes d’une possible escroquerie en haute altitude ?

    Apparition soudaine de symptômes après consommation d’aliments, pression pour une évacuation rapide sans examen approfondi, facturation anormale, et comportement suspect des guides.

    Que faire pour éviter ce type d’arnaque ?

    Choisir des agences reconnues, demander un avis médical indépendant, surveiller la qualité de la nourriture, et garder une trace des interactions avec les guides et personnels médicaux.

    Quelle réponse des autorités face à cette fraude ?

    De nombreuses arrestations et amendes ont été prononcées, avec un renforcement des contrôles et des mesures visant à réguler les acteurs du tourisme en haute altitude.

  • Offre exceptionnelle chez Decathlon : le vélo électrique urbain Elops 920 E à prix réduit

    Dans un contexte où la mobilité électrique s’impose comme une réponse durable aux défis environnementaux et urbains, Decathlon frappe fort en proposant une offre exceptionnelle sur son vélo électrique urbain Elops 920 E. Ce modèle, reconnu pour son équilibre entre performance, confort et technologies modernes, est désormais accessible à un prix réduit particulièrement attractif. Habitués des trajets en ville, cyclistes débutants comme confirmés, profitent d’un matériel à la pointe pour leurs déplacements quotidiens. La réduction de plus de 300 euros sur ce vélo témoigne d’une volonté forte de démocratiser le transport écologique et d’encourager la révolution des mobilités douces, indispensables dans les zones urbaines denses.

    L’Elops 920 E se distingue non seulement par son moteur central Brose Drive C de 250 W garantissant une assistance fluide, mais aussi par sa batterie offrant jusqu’à 90 km d’autonomie. C’est donc une véritable opportunité pour ceux qui cherchent à allier confort, efficacité et modernité sans compromis. Par ailleurs, Decathlon intègre dans ce vélo des fonctionnalités connectées qui renforcent la sécurité et facilitent l’usage au quotidien : connexion smartphone, alerte en cas de vol, suivi en temps réel. Cette alliance de technologie et de simplicité en fait un véritable « super vélo » pour la vie urbaine actuelle.

    En s’appuyant sur cette promotion, les acquéreurs peuvent ainsi accéder à un modèle haut de gamme souvent réservé aux cyclistes professionnels ou aux urbains exigeants. Le prix réduit à 1 599 euros, contre 1 899,99 euros initialement, rend cette option particulièrement compétitive, surtout si l’on prend en compte les primes à l’achat proposées par certaines régions et collectivités. Ce vélo électrique Elops 920 E Connect HF apparaît donc comme un choix pertinent pour améliorer son quotidien tout en réduisant son empreinte carbone.

    Les caractéristiques techniques clés du vélo électrique Elops 920 E à prix réduit chez Decathlon

    L’Elops 920 E électrique offert par Decathlon dans le cadre d’une promotion se distingue par plusieurs spécificités techniques pensées pour optimiser la mobilité urbaine. Tout d’abord, son moteur central Brose Drive C délivre un couple de 90 Nm, ce qui représente une puissance adaptée aux reliefs modérés des villes. Grâce à cette motorisation bien calibrée, les cyclistes bénéficient d’une assistance efficace capable de s’adapter facilement à différents niveaux de pédalage.

    La batterie intégrée garantit quant à elle une autonomie maximale de 90 kilomètres, ce qui répond parfaitement aux besoins quotidiens de la plupart des utilisateurs. Ce niveau d’autonomie permet d’effectuer des trajets longs sans avoir à recharger fréquemment, un critère essentiel pour un usage pratique et régulier. En outre, la batterie est intégrée dans le cadre, ce qui confère au vélo une esthétique épurée tout en assurant une meilleure protection contre les intempéries.

    En termes de confort, le cadre en aluminium confère au vélo légèreté et robustesse. Le poids total, bien que conséquent, se justifie par la solidité des composants et la présence d’équipements de qualité : selle ergonomique, poignées confortables et freins à disque hydrauliques pour un arrêt performant dans toutes les conditions climatiques. Ce dernier point est particulièrement important en milieu urbain où la sécurité est une priorité.

    Un autre aspect innovant de ce vélo électrique à prix réduit est la connectivité offerte. Le Elops 920 E Connect HF intègre un boîtier interne permettant de relier le vélo à un smartphone via une application dédiée. Cette fonction apporte des avantages non négligeables : suivi GPS, localisation en temps réel, alerte en cas de mouvement suspect du vélo, ce qui contribue grandement à limiter les risques de vol. Cette fonctionnalité est un vrai plus dans le contexte des déplacements urbains où la sécurité est souvent une préoccupation majeure.

    Caractéristique Description Avantage pour l’usager
    Moteur Brose Drive C 250 W Couple de 90 Nm, moteur central Assistance puissante et naturelle, adaptée aux reliefs modérés
    Batterie intégrée Autonomie jusqu’à 90 km Longue durée entre deux charges, usage pratique au quotidien
    Freins hydrauliques à disque Freinage efficace en conditions variées Sécurité renforcée, meilleure maîtrise des arrêts
    Connectivité smartphone Localisation GPS et alertes antivol Tranquillité d’esprit, protection contre le vol

    Grâce à ce panel de caractéristiques, ce vélo se positionne comme une solution robuste, polyvalente et sécurisante, parfaitement adaptée à la mobilité urbaine contemporaine. La remise proposée par Decathlon permet désormais d’envisager son achat comme un investissement aussi durable que pratique.

    profitez de l'offre exceptionnelle chez decathlon sur le vélo électrique urbain elops 920 e, alliant performance et confort à un prix réduit. idéal pour vos déplacements en ville !

    Pourquoi choisir un vélo électrique urbain Elops 920 E ? Avantages pour la mobilité électrique et urbaine

    Dans le contexte actuel où la transition énergétique est au cœur des politiques publiques, l’usage du vélo électrique urbain Elops 920 E présente plusieurs bénéfices significatifs. Ces avantages concernent tant l’utilisateur individuel que l’environnement, participant à un mouvement global vers un transport écologique plus soutenable.

    Premièrement, l’assistance électrique du Elops 920 E réduit considérablement l’effort physique, rendant accessible la pratique du vélo à un large public, y compris ceux qui pourraient être freinés par la fatigue ou les trajets en montée. Cette assistance encourage la réduction de l’utilisation de véhicules polluants en proposant une alternative pratique, rapide et moins contraignante. En ville, cela signifie fluidifier la circulation tout en diminuant les émissions de gaz à effet de serre.

    Le confort de conduite est également un point fort. Avec sa géométrie étudiée pour offrir une position droite et confortable, ce vélo limite les tensions musculaires typiques d’un usage prolongé. Les freins hydrauliques ajoutent à la sécurité alors même que la connectivité intégrée permet à l’utilisateur de rester connecté et protégé à chaque instant. Le vélo urbain Elops 920 E devient ainsi non seulement un moyen de transport, mais aussi un compagnon fiable et intelligent du quotidien.

    Par ailleurs, son design moderne et sa finition soignée lui assurent une esthétique agréable, valorisant l’image de la mobilité douce. Ce vélo se range aisément dans différents espaces chez soi ou au travail, et peut s’intégrer dans des scénarios multimodaux, combinant vélo, transports en commun et marche à pied.

    La liste suivante résume les principaux bénéfices de choisir l’Elops 920 E pour ses déplacements urbains :

    • Réduction des émissions polluantes grâce à un fonctionnement entièrement électrique.
    • Accessibilité facilitée pour un public large, y compris les non-sportifs.
    • Confort optimal grâce à une conception ergonomique pensée pour le quotidien.
    • Sécurité renforcée via freins et systèmes de surveillance connectés.
    • Esthétique urbaine moderne s’adaptant aux attentes des citadins.

    Au total, l’Elops 920 E devient une véritable réponse aux problématiques de déplacement dans les villes, offrant une combinaison efficace entre performance, sécurité et modernité qui mérite considérablement l’attention des usagers intéressés par la mobilité électrique.

    L’impact de la promotion Decathlon sur le marché du vélo électrique urbain

    La nouvelle offre de Decathlon sur l’Elops 920 E à prix réduit constitue un catalyseur pour l’ensemble du marché du vélo électrique urbain. En abaissant significativement le coût d’accès à un modèle haut de gamme, cette promotion modifie les dynamiques d’achat et stimule l’adoption du vélo comme solution de mobilité durable.

    Historiquement, le principal frein à l’adoption de vélos électriques performants réside souvent dans leur tarif élevé. L’initiative de Decathlon brise cette barrière financière en proposant un équipement complet à un prix très compétitif. Cela ouvre la porte à une nouvelle clientèle, peu habituée aux deux-roues à assistance électrique, qui découvre ainsi une alternative crédible et accessible face à la voiture ou aux transports en commun saturés.

    Cette réduction de prix ne profite pas seulement aux utilisateurs individuels mais alimente également la dynamique des collectivités territoriales et des entreprises qui encouragent la mobilité verte. Ces derniers peuvent s’appuyer sur des modèles proposés à moindre coût pour lancer des programmes de vélos partagés ou d’incitation à l’achat personnel. Le double effet est un accroissement de l’usage du vélo urbain et une baisse progressive des bouchons et de la pollution atmosphérique.

    Dans un contexte de forte demande pour des solutions écologiques et pratiques, la promotion de Decathlon sur l’Elops 920 E contribue à remodeler le paysage de la mobilité urbaine, favorisant une transition plus rapide vers des alternatives décarbonées. On observe ainsi un effet domino sur le marché, puisque d’autres fabricants ajustent leurs offres pour rester compétitifs, ce qui profite in fine au consommateur.

    L’offre exceptionnelle de Decathlon représente aussi un exemple de stratégie commerciale réussie face à la concurrence croissante dans le secteur des vélos électriques. En maintenant un équilibre entre qualité et prix, la marque renforce son positionnement dans ce segment en croissance rapide.

    Comment profiter au mieux de l’achat du vélo électrique Elops 920 E en promotion chez Decathlon

    Pour tirer pleinement avantage de la promotion en cours sur l’Elops 920 E chez Decathlon, il est important de prendre en compte plusieurs éléments clés afin d’optimiser son investissement. L’achat d’un vélo électrique n’est pas seulement une question de budget immédiat mais aussi d’utilisation future et d’entretien.

    Premièrement, vérifier les modalités d’éligibilité aux aides ou primes gouvernementales s’avère crucial. En France, par exemple, des dispositifs locaux de soutien à l’achat de vélos électriques permettent de bénéficier de réductions complémentaires. Ces aides peuvent varier selon les régions et les communes, et venir s’ajouter à la promotion Decathlon pour rendre l’offre encore plus attractive.

    Ensuite, l’essai du vélo avant l’achat reste une étape non négligeable. Se familiariser avec l’ergonomie, la maniabilité et la puissance de l’Elops 920 E permettra d’évaluer si ce modèle correspond parfaitement aux besoins quotidiens du futur utilisateur. Decathlon, par son réseau de magasins, facilite cette expérience qui peut s’avérer décisive.

    L’entretien régulier du vélo est aussi un aspect à anticiper. La robustesse du Elops 920 E garantit un bon vieillissement, mais une maintenance préventive — vérification des freins, charge de la batterie, contrôle des pneus — prolonge significativement sa durée de vie et assure un fonctionnement optimal. Il est conseillé de s’appuyer sur les services après-vente professionnels, souvent proposés par Decathlon, pour garantir une pérennité du produit.

    Enfin, pour maximiser l’expérience, il est intéressant d’explorer les accessoires compatibles avec ce vélo : casques ergonomiques, éclairage adapté, antivol connecté, sacoches ou porte-bagages spécifiques pour compléter l’équipement de manière personnalisée et sécurisée.

    • Vérifier l’éligibilité aux primes à l’achat de vélo électrique.
    • Réaliser un essai complet en magasin.
    • Planifier un entretien régulier avec les services Decathlon.
    • Choisir des accessoires adaptés pour plus de confort et de sécurité.
    • Profiter du suivi et des mises à jour via l’application connectée.

    Ce parcours d’achat réfléchi permet de valoriser pleinement cette offre exceptionnelle et d’assurer une expérience fluide et satisfaisante sur le long terme pour tout utilisateur du Elops 920 E.

    Le vélo électrique urbain Elops 920 E : une innovation au cœur de la mobilité durable chez Decathlon

    Au-delà de son prix réduit, l’Elops 920 E incarne une véritable avancée technologique et écologique proposée par Decathlon. Il s’agit d’un exemple concret de vélo électrique performant, pensé pour répondre aux besoins croissants de transport écologique et connecté en milieu urbain dense.

    Son système de motorisation et d’assistance sophistiquée permet de s’affranchir des contraintes classiques du vélo traditionnel. En intégrant la connectivité à son fonctionnement, ce modèle offre une intelligence embarquée destinée à faciliter la gestion du véhicule et à renforcer sa sécurité. Grâce à son pilotage via smartphone, le cycliste peut accéder en temps réel à des informations précises sur son vélo, tels que la localisation GPS, l’état de la batterie ou les alertes antivol. Ces innovations permettent de combiner simplicité d’usage et haut niveau de sécurité, un enjeu majeur dans les grandes agglomérations où le risque de vol est élevé.

    Enfin, à une époque où les politiques publiques encouragent la mobilité verte à travers des subventions et des infrastructures adaptées, le Elops 920 E s’inscrit pleinement dans cette dynamique. En facilitant l’accès à un vélo électrique fiable et complet, Decathlon répond à une demande croissante des citadins soucieux de réduire leur impact environnemental. Ce modèle se positionne ainsi comme un outil puissant pour la transition vers des modes de déplacement respectueux de l’environnement, tout en offrant une expérience de conduite moderne et agréable.

    C’est dans cette logique que l’offre exceptionnelle Décathlon sur le Elops 920 E ne se limite pas à une simple promotion commerciale, mais s’inscrit dans un projet global de mobilité durable, incarnant l’innovation, la qualité et l’accessibilité au cœur de la gamme des vélos urbains électriques connectés.

    Quelles sont les principales caractéristiques du vélo électrique Elops 920 E ?

    Le Elops 920 E dispose d’un moteur central Brose Drive C de 250 W avec un couple de 90 Nm, d’une batterie intégrée offrant jusqu’à 90 km d’autonomie, de freins hydrauliques à disque et de fonctionnalités connectées permettant la localisation GPS et les alertes antivol.

    Comment bénéficier de la promotion Decathlon sur ce vélo électrique ?

    La promotion est accessible directement sur le site Decathlon ou en magasin, avec une réduction de plus de 300 euros sur le prix habituel de 1 899,99 euros, soit un prix réduit de 1 599 euros. Il est aussi conseillé de vérifier les primes régionales complémentaires pour optimiser l’achat.

    Quel est l’avantage de la connectivité sur l’Elops 920 E ?

    La connectivité permet de relier le vélo à un smartphone, offrant ainsi la localisation en temps réel, la gestion de la batterie, et des alertes en cas de tentative de vol, augmentant la sécurité pour l’utilisateur.

    L’Elops 920 E est-il adapté à tous les profils d’utilisateurs ?

    Oui, grâce à son assistance électrique efficace et sa conception ergonomique, ce vélo convient aussi bien aux usagers occasionnels qu’aux cyclistes réguliers cherchant un moyen de transport fiable et confortable en milieu urbain.

  • Déstockage Apple : profitez d’un iPhone ou MacBook à prix imbattables !

    Dans un marché toujours plus compétitif et en constante évolution, le déstockage Apple se présente comme une opportunité incontournable pour acquérir un iPhone ou un MacBook à des tarifs défiant toute concurrence. Alors que la technologie continue de se démocratiser, ces offres spéciales permettent à un public plus large de bénéficier des innovations les plus récentes sans compromettre leur budget. Aujourd’hui, disposer d’un smartphone ou d’un ordinateur portable performant ne relève plus d’un luxe inaccessible, grâce à ces campagnes de réductions exceptionnelles qui se multiplient en 2026.

    Ces opérations de déstockage, qui consistent à vendre des modèles en surplus ou en fin de série, permettent non seulement de faire de bonnes affaires, mais également de recycler efficacement les produits invendus. Elles s’adressent à une clientèle variée : des étudiants cherchant un premier MacBook à prix réduit, aux professionnels désirant mettre à jour leur équipement sans exploser leur budget. L’occasion devient parfaite pour profiter de la qualité Apple, avec un panel de choix s’étendant des iPhone les plus récents aux MacBook Pro performants, intégrant les dernières avancées technologiques de la marque.

    Les avantages majeurs du déstockage Apple pour les consommateurs modernes

    Le déstockage Apple offre une multitude d’atouts indéniables qui expliquent son succès grandissant en 2026. D’abord, le prix imbattable constitue le principal levier d’attraction. Grâce aux promotions et réductions proposées sur des produits souvent flambant neufs ou légèrement retravaillés, les consommateurs bénéficient d’une réduction de coût significative, parfois allant jusqu’à 30% voire 40% sur certains modèles d’iPhone ou de MacBook.

    Cela représente un avantage non négligeable pour ceux qui souhaitent s’équiper sans pour autant sacrifier leur pouvoir d’achat. Par ailleurs, les offres spéciales souvent limitées dans le temps créent un sentiment d’urgence incitant à une décision rapide, un bénéfice certain pour les plus aguerris des chasseurs de bonnes affaires. De plus, acheter via ces circuits certifiés garantit souvent une certaine sécurité, avec une garantie officielle Apple ou des conditions de reprise avantageuses.

    En outre, ces périodes de déstockage permettent de tester des modèles qui ne sont plus en production mais qui restent très performants, notamment avec les derniers systèmes d’exploitation optimisés, donnant ainsi aux utilisateurs la possibilité d’accéder à une technologie durable. On observe également un impact positif en termes écologiques, car le déstockage contribue à diminuer le gaspillage électronique et facilite un cycle de consommation plus responsable.

    Exemples concrets d’économies sur équipements Apple

    • Achat d’un iPhone 14 Pro avec une remise de 350€, soit environ 25% de réduction sur le prix conseillé.
    • Offres spéciales sur les MacBook Air de dernière génération, avec une baisse de prix pouvant atteindre 15% sur certains packs incluant accessoires.
    • Promotions ciblées en période de fêtes, où les MacBook Pro sont proposés à des tarifs attractifs, permettant aux professionnels de renouveler leur matériel pour moins cher.

    Dans tous les cas, le déstockage révèle une stratégie gagnante pour ceux qui souhaitent conjuguer performance et économies, tout en accédant à des produits technologiques haut de gamme développés par Apple.

    profitez du déstockage apple avec des iphone et macbook à prix imbattables. offres limitées pour des appareils neufs et garantis. ne manquez pas ces bonnes affaires exclusives !

    Comment profiter efficacement des offres de déstockage Apple en 2026

    Dénicher les meilleures promotions Apple dans le cadre d’un déstockage nécessite un minimum de méthode et de vigilance. Plusieurs critères et astuces peuvent guider les consommateurs pour maximiser leurs chances de faire de bonnes affaires. Tout d’abord, il est impératif de suivre régulièrement les annonces des revendeurs officiels ou partenaires agréés qui proposent ces déstockages certifiés Apple.

    Par exemple, des plateformes spécialisées en technologies publient fréquemment des listes d’offres actualisées et permettent de comparer facilement les prix. Inscrire son adresse e-mail à des newsletters dédiées aux bonnes affaires Apple constitue aussi un excellent moyen d’être averti en temps réel des promotions, notamment celles imprévues ou flash.

    Il est également judicieux de définir à l’avance ses besoins spécifiques afin de ne pas succomber à l’achat impulsif : préférer un MacBook équipé d’un processeur M2 pour un usage professionnel intensif ou un iPhone doté des dernières améliorations photo pour les amateurs de photographie par exemple. Cela garantit que l’investissement reste pertinent dans la durée et non une simple réaction aux prix imbattables.

    Conseils pratiques pour une acquisition réussie

    • Consulter régulièrement les sites de vente spécialisés et agréés Apple.
    • Comparer les garanties proposées, une assurance prolongée peut s’avérer rentable.
    • Vérifier l’état de l’appareil, notamment la batterie pour les iPhone d’occasion.
    • Privilégier les achats lors d’événements planifiés comme le Black Friday ou les ventes de fin de stock.
    • Lire les avis d’utilisateurs sur le modèle visé, pour anticiper d’éventuelles limites techniques.

    En somme, une démarche proactive permettra non seulement d’accéder à une technologie performante à prix réduit, mais également d’éviter les pièges liés à une mauvaise anticipation. Ces étapes structurées sont aujourd’hui la clé pour réussir un achat Apple malin et durable.

    Le rôle stratégique du déstockage dans la politique commerciale d’Apple

    Le déstockage Apple répond à une logique commerciale bien pensée, qui soutient la stratégie globale de l’entreprise. En effet, il parvient à optimiser la gestion des stocks tout en renforçant la fidélité client. L’enjeu majeur est de conserver une image de marque premium tout en offrant des produits à des prix imbattables, sans compromettre la perception de qualité sur le marché.

    À l’heure où la concurrence dans le secteur de la technologie est intense, notamment avec l’émergence de nouveaux acteurs dans la conception de smartphones et d’ordinateurs portables, Apple mise sur ce levier économique pour tenir sa position de leader innovant. Grâce au déstockage, la marque peut écouler intelligemment ses invendus, limiter les pertes financières et même attirer une nouvelle clientèle.

    Les déstockages interviennent aussi comme un moyen efficace de propulser les nouvelles collections. En réduisant les anciens modèles, Apple prépare le terrain pour l’introduction de la dernière gamme, aidant ainsi à dynamiser les ventes et créer un effet de nouveauté continue dans le secteur de la technologie. Cette approche fluide dans la gestion des cycles de produits est devenue un atout stratégique majeur en 2026.

    Illustrations concrètes de cette politique

    Objectifs stratégiques Moyens employés Impact attendu
    Gestion optimale des stocks Déstockage massif des modèles obsolètes Réduction des pertes financières
    Accroissement de la clientèle Offres spéciales et promotions ciblées Attirer de nouveaux consommateurs
    Lancement des nouvelles gammes Réduction temporaire des prix sur anciens modèles Préparer l’arrivée des nouveautés

    Ces stratégies révèlent une maîtrise avancée de la chaîne commerciale, où chaque étape vise à maximiser la performance globale tout en renforçant la proximité avec les utilisateurs.

    Impact environnemental et économique du déstockage Apple : une double approche

    Au-delà de ses bénéfices commerciaux, le déstockage Apple présente également un intérêt environnemental non négligeable. En privilégiant la revente de produits en surplus, la marque participe à une meilleure gestion des ressources et réduit l’impact écologique lié à la surproduction. Chaque produit vendu plutôt que jeté contribue à diminuer les déchets électroniques, phénomène préoccupant en 2026.

    De plus, ces opérations favorisent une consommation plus responsable et permettent aux utilisateurs d’accéder à la technologie sans recourir systématiquement au neuf, ce qui limite la pression sur les chaînes d’approvisionnement souvent énergivores. Par ailleurs, le déstockage soutient l’économie circulaire, un modèle de plus en plus valorisé à l’échelle mondiale pour ses bienfaits durables.

    Sur le plan économique, les périodes de promotions organisées grâce au déstockage génèrent un dynamisme de marché bénéfique tant pour les revendeurs que pour les consommateurs. Elles encouragent une rotation rapide des produits et fluidifient la chaîne logistique. Cette double approche, conjuguant économies financières et réduction de l’impact environnemental, représente une réponse adaptée aux défis actuels de l’industrie technologique.

    Les bénéfices concrets pour les consommateurs et la planète

    • Diminution des déchets électroniques grâce à la prolongation de vie des appareils.
    • Accès à des produits à la pointe de la technologie à moindre coût.
    • Soutien à un modèle économique circulaire et durable.
    • Encouragement à la consommation responsable d’équipements électroniques.
    • Réduction du gaspillage énergétique lié à une production excessive.

    Ces points démontrent combien le déstockage Apple, loin d’être uniquement une opération commerciale, s’inscrit dans une démarche plus large de responsabilité sociale et environnementale.

    Comment savoir si un produit Apple proposé en déstockage est neuf ou reconditionné ?

    Les produits en déstockage Apple sont généralement neufs mais peuvent parfois être des modèles reconditionnés certifiés. Il est important de vérifier la description du vendeur et la garantie. Les produits reconditionnés Apple bénéficient souvent d’un contrôle strict et d’une garantie officielle.

    Quels sont les meilleurs moments pour profiter des offres de déstockage Apple ?

    Les meilleures promotions apparaissent souvent lors d’événements commerciaux comme le Black Friday, la rentrée scolaire ou les soldes de fin d’année. Suivre les revendeurs officiels et les newsletters spécialisées permet de ne rien manquer.

    Peut-on bénéficier d’une garantie Apple en achetant un produit en déstockage ?

    Oui, la plupart des produits Apple vendus en déstockage incluent une garantie officielle Apple, identique à celle proposée pour un achat classique, assurant ainsi tranquillité d’esprit et sécurité.

    Le déstockage Apple est-il intéressant pour les professionnels ?

    Absolument, les professionnels peuvent profiter des réductions sur des MacBook ou iPhone performants pour renouveler leur équipement à moindre coût, ce qui est un véritable levier économique.

    Quels critères privilégier pour choisir un MacBook lors d’un déstockage ?

    Il convient de considérer l’usage prévu, la puissance du processeur, la capacité de stockage, ainsi que l’autonomie de la batterie. Comparer les modèles en fonction des besoins spécifiques garantit un achat pertinent et durable.

  • Fraude à l’Assurance Maladie : les coulisses d’un détournement de 58 millions d’euros orchestré par des réseaux criminels

    Depuis plusieurs années, un vaste système de fraude à l’Assurance Maladie se déploie dans l’ombre du secteur des centres de santé, principalement dentaires et ophtalmologiques. Exploitant les failles d’un dispositif initialement conçu pour faciliter l’accès aux soins, des réseaux criminels organisés ont mis en place un mécanisme sophistiqué visant à détourner des dizaines de millions d’euros. Cette escroquerie implique de faux actes médicaux, des patients fictifs, et même des praticiens fantômes, parfois en utilisant des agréments de médecins décédés. La multiplication des structures associatives transformées en véritables pompes à cash révèle un système de malversation d’ampleur inédite, menaçant la pérennité du financement public de la santé.

    Face à ce phénomène, l’enquête judiciaire révèle un fonctionnement proche du grand banditisme, avec blanchiment d’argent et recours à des moyens technologiques pour masquer les opérations frauduleuses. En 2026, sept personnes ont été mises en examen pour un détournement estimé à 58 millions d’euros à travers 18 centres de santé en France. Le poids de cette escroquerie soulève des questions cruciales sur la gestion, la régulation et la surveillance du système d’assurance maladie, alors même que le tiers payant généralisé facilite l’accès aux soins pour les usagers.

    Les mécanismes sophistiqués de fraude au sein de l’Assurance Maladie

    Le système de fraude à l’Assurance Maladie repose sur plusieurs stratagèmes élaborés, mêlant falsifications, complicité interne et exploitation des failles administratives. Principalement concentrée dans les centres de santé dentaires et ophtalmologiques, cette fraude massive s’appuie sur la multiplication des actes fictifs et sur la création ou l’acquisition de centres aux pratiques douteuses.

    Le phénomène a pris de l’ampleur depuis l’adoption de la loi Bachelot en 2009, qui a encouragé la création de près de 3 000 centres de santé, censés améliorer l’accès aux soins en zones urbaines et rurales. Malheureusement, certains acteurs peu scrupuleux ont saisi cette opportunité pour transformer ces structures en machines à générer illégalement des fonds publics. On observe ainsi des actes fictifs massifs, où des soins jamais réalisés sont facturés au nom de patients souvent totalement inconnus ou fantômes.

    Les réseaux criminels utilisent également des praticiens fictifs, parfois au moyen d’agréments médicalement valides mais obtenus de manière frauduleuse, incluant des identités de professionnels décédés. Cette illusion impeccable est renforcée par l’usage de fausses identités et de documents falsifiés, ce qui complique considérablement la détection de ces malversations.

    L’automatisation de la facturation est un autre aspect clé. À travers un procédé qualifié d’« usine à factures », les groupes frauduleux génèrent à grande vitesse des demandes de remboursement pour des soins imaginaires, exploitant le système du tiers payant qui rembourse automatiquement les structures de santé. Cette robotisation de la fraude permet de multiplier les montants détournés rapidement et avec une apparence réglementaire.

    Cette réalité, dévoilée par les autorités, révèle que l’on est loin d’une fraude opportuniste. Il s’agit d’un phénomène organisé, réalisé par des individus instruits et parfaitement conscients des vulnérabilités du système de santé. Une telle malversation menace la fiabilité et la viabilité économique de l’Assurance Maladie, invitant à repenser les contrôles et les moyens de surveillance, tout en protégeant les assurés légitimes.

    découvrez les détails d'une fraude massive à l'assurance maladie, où des réseaux criminels ont détourné 58 millions d'euros, révélant les mécanismes et les enjeux de cette affaire spectaculaire.

    Le rôle des centres de santé dans le détournement massif de fonds publics

    Les centres de santé, censés être des lieux d’accès facilité aux soins, notamment dans les domaines dentaire et ophtalmologique, sont au cœur du scandale de détournement. La multiplication rapide de ces structures, surtout en milieu urbain, a provoqué une forme d’« inflation » des centres exploités parfois à des fins frauduleuses.

    Parmi les réseaux les plus notoires, Alliance Vision s’est distingué par ses pratiques douteuses. Ce groupe ophtalmologique a vu treize de ses centres déconventionnés à cause d’un préjudice à l’Assurance Maladie estimé à plusieurs dizaines de millions d’euros. Le fonctionnement de ces centres reposait sur des horaires excessifs, avec des équipes parfois composées de personnels non autorisés à pratiquer, comme des orthoptistes ou même des secrétaires réalisant des actes médicaux qui devraient être strictement réservés aux professionnels diplômés.

    Une ancienne secrétaire a révélé que la pression constante pour facturer des actes, même s’ils n’étaient pas réalisés, était systématique. Les soins facturés concernent souvent des examens du fond de l’œil hors de tout contrôle effectif. Cette suractivité facturée alimente la malversation et engendre un détriment financier majeur dans le domaine public.

    Les associations à but non lucratif sont souvent mises en avant comme gestionnaires légitimes de ces centres. Pourtant, dans plusieurs cas, des sociétés commerciales liées aux dirigeants de ces structures facturent des prestations ou du matériel à des tarifs très élevés, capturant indirectement les remboursements versés par l’Assurance Maladie. Ce montage économique illustre un double système de malversation, où le financement illégal des activités bénéficie à des personnes privées par des circuits opaques.

    Le scandale Proxidentaire, centré sur le secteur dentaire, a aussi révélé des pratiques indignes avec des dizaines de patients mutilés et un préjudice estimé à près d’un million d’euros. Un cas exemplaire montre un responsable frauduleux capable de relancer des activités douteuses grâce à la location de matériel via des sociétés déjà mises en cause.

    Enfin, le réseau historique Cosem a illustré comment l’argent de l’Assurance Maladie et des mutuelles peut alimenter des modes de vie luxueux, loin de la vocation originelle des centres associatifs. Plus de 600 000 euros d’actes fictifs ou redondants y ont été détectés, avec une sanction supérieure à un million d’euros en pénalités, illustrant la gravité du phénomène.

    Tableau récapitulatif des principaux réseaux frauduleux

    Réseau Type de soins Nombre de centres impactés Montant du préjudice estimé Sanctions administratives
    Alliance Vision Ophtalmologie 13 21 millions d’euros Déconventionnement total
    Proxidentaire Dentaire Non spécifié 900 000 euros Suspension et enquêtes en cours
    Cosem Dentaire Plusieurs Plusieurs millions d’euros (estimé parcimonieusement) Amendes supérieures à 1 million d’euros

    Enquête judiciaire et démantèlement des réseaux criminels de fraude

    Le travail des autorités judiciaires et des services spécialisés dans la lutte contre la fraude à l’assurance maladie a permis de révéler l’ampleur exceptionnelle de cette malversation. En mars dernier, sept personnes ont été mises en examen pour avoir organisé une escroquerie représentant un détournement de 58 millions d’euros à travers 18 centres de santé répartis sur l’ensemble du territoire français.

    Les perquisitions menées dans le cadre de cette enquête ont mis au jour des éléments caractéristiques d’un fonctionnement digne du grand banditisme : 300 000 euros en liquide, une compteuse à billets, des brouilleurs de fréquence pour échapper à la surveillance, ainsi que des logements permettant une fuite rapide en seulement quelques secondes. Ce déploiement souligne le degré de professionnalisme et l’organisation très structurée derrière cette criminalité économique.

    Les fraudeurs ont mis en place un système de blanchiment d’argent sophistiqué en disséminant les demandes de remboursements parmi différentes caisses d’assurance maladie. Ces pratiques ralentissent la détection des fraudes et compliquent les contrôles, et elles servent à dissimuler l’origine des fonds illicites, notamment en recyclant de l’argent provenant du narcotrafic. L’enquête a révélé que ces réseaux appartiennent à l’univers plus large de la criminalité organisée, croisant parfois les intérêts de narcobandes.

    Le chef de l’Office central de lutte contre le travail illégal (OCLTI) a insisté sur la nature très éloignée de ces fraudes par rapport aux stéréotypes de fraudes opportunistes. Les individus impliqués sont généralement très instruits, avec une parfaite maîtrise des dispositifs légaux et médicaux, et témoignent d’un mode de vie flamboyant, alimenté par les gains issus d’une malversation organisée et d’un financement illégal à grande échelle.

    Cette affaire exceptionnelle incite à renforcer les dispositifs de contrôle interne de l’Assurance Maladie et à améliorer les stratégies d’identification des actes fictifs. Elle souligne aussi l’importance d’une coopération étroite entre les autorités judiciaires, les régulateurs de la santé, et les forces de l’ordre spécialisées pour contrer la criminalité organisée.

    Les conséquences économiques et sociales du détournement massif à la Sécurité sociale

    Le chiffre de 58 millions d’euros détournés sur quelques années représente un impact significatif sur la santé publique et sur le financement de la Sécurité sociale. Ce pillage organisé affecte inévitablement la qualité des soins et la confiance des assurés dans leur système de protection sociale. Le gaspillage des ressources publiques détourne des fonds qui auraient pu être investis dans de réels besoins médicaux ou des campagnes de prévention.

    Au-delà de la perte financière, ces fraudes massives ont des répercussions directes sur les patients. Dans certains cas, les centres de santé indument exploités ont fourni des soins de mauvaise qualité, voire mutilants, comme dans l’affaire Proxidentaire où des dizaines de victimes ont vu leur santé détériorée. Cette dérive fragilise aussi l’image des associations caritatives gérant ces centres, suscitant méfiance et défiance dans la population.

    Un autre effet inattendu est la pression accrue mise sur les organismes de contrôle et les professionnels de santé honnêtes, qui doivent redoubler de vigilance pour déjouer ces malversations. La multiplication des enquêtes et audits engendre des coûts supplémentaires, le tout en période où les budgets de l’Assurance Maladie sont déjà tendus.

    Cette fraude organisée souligne une nécessité absolue pour les autorités publiques : réformer en profondeur les pratiques de contrôle, tout en assurant un équilibre entre accessibilité aux soins et prévention des abus. Par exemple, la mise en œuvre d’outils numériques avancés d’analyse comportementale des facturations pourrait permettre de détecter plus vite les anomalies et d’intervenir avant que les détournements ne s’aggravent.

    Liste des principales conséquences économiques et sociales :

    • Réduction des ressources allouées à des soins légitimes.
    • Perte de confiance des assurés dans le système d’Assurance Maladie.
    • Détérioration de la qualité médicale pour certains patients.
    • Hausse des coûts liés aux enquêtes et contrôles administratifs.
    • Accroissement des tensions entre professionnels de santé et régulateurs.

    Solutions envisagées pour combattre la fraude à l’Assurance Maladie en 2026

    Face à l’ampleur et à la sophistication des réseaux criminels infiltrant le système de santé, de multiples mesures ont été élaborées pour renforcer la lutte contre la fraude à l’Assurance Maladie. Ces solutions combinent innovation technologique, renforcement juridique, et réorganisation des procédures de contrôle.

    Premièrement, l’intégration de l’intelligence artificielle et des algorithmes de machine learning dans les plateformes de gestion des remboursements permet désormais de repérer rapidement des schémas anormaux ou répétitifs dans des facturations. Ces outils analytiques facilitent la détection précoce des actes fictifs, des patients fantômes, ou des incohérences dans les déclarations des centres de santé.

    Ensuite, l’échange systématique d’informations entre caisses d’assurance maladie et autres organismes de sécurité sociale permet une meilleure coordination dans l’enquête judiciaire et la traque aux réseaux criminels. Le cloisonnement des données, souvent pointé comme une faiblesse auparavant, est peu à peu surmonté par des accords sécurisés garantissant la confidentialité tout en facilitant la collaboration.

    Par ailleurs, la loi en vigueur a été renforcée pour prévoir des sanctions plus lourdes, non seulement financières mais aussi pénales, permettant une dissuasion accrue face à la malversation. Des mesures ciblant le blanchiment d’argent et le financement illégal ont été couplées avec un durcissement des contrôles administratifs dans les centres de santé, notamment ceux susceptibles d’être des foyers de fraude.

    Enfin, la sensibilisation des professionnels de santé aux risques et aux conséquences de telles fraudes est devenue un pilier dans la prévention. Des formations spécifiques et des dispositifs d’alerte protégée pour les lanceurs d’alerte ont été instaurés afin d’encourager la dénonciation des pratiques frauduleuses sans crainte de représailles.

    Voici un résumé des principales initiatives mises en œuvre :

    1. Déploiement d’outils d’intelligence artificielle pour l’analyse des facturations.
    2. Renforcement de la coopération entre caisses et autorités judiciaires.
    3. Modification législative pour sanctions accrues contre les fraudeurs.
    4. Contrôles ciblés et audits renforcés des centres de santé à risque.
    5. Soutien aux lanceurs d’alerte via des dispositifs spécifiques.

    Comment la fraude à l’Assurance Maladie est-elle détectée ?

    La fraude est détectée grâce à une combinaison d’enquêtes judiciaires, d’analyses informatiques avancées, de contrôles administratifs et de dénonciations internes notamment par les professionnels de santé.

    Quels sont les principaux actes frauduleux pratiqués ?

    Les actes frauduleux incluent la facturation d’actes médicaux fictifs, l’utilisation de patients et praticiens fantômes, ainsi que des surfacturations et la fraude au matériel médical.

    En quoi consistent les sanctions face à ces fraudes ?

    Les sanctions comprennent des amendes, le déconventionnement des centres, des interdictions d’exercice, et des poursuites pénales pouvant mener à des peines de prison.

    Comment protéger le système d’Assurance Maladie contre ces fraudes ?

    La protection passe par le renforcement des contrôles, l’utilisation d’outils technologiques de détection, la coopération entre institutions, et le soutien aux lanceurs d’alerte.

    Quel rôle jouent les lanceurs d’alerte dans ces enquêtes ?

    Les lanceurs d’alerte sont essentiels pour révéler des pratiques frauduleuses, souvent au prix de risques personnels, et permettent aux autorités d’engager des enquêtes approfondies.

  • Économie : Comment le manque d’action face aux risques climatiques menace désormais la stabilité financière des entreprises

    Face à la montée des événements climatiques extrêmes, le monde économique se trouve à un carrefour critique. En 2026, la conjonction entre changements environnementaux et instabilité financière des entreprises devient une évidence pour les acteurs économiques et financiers. Ces derniers, souvent surpris par la brutalité des phénomènes tels que les inondations, vagues de chaleur ou tempêtes, réalisent que l’inaction face aux risques climatiques pèse lourdement sur la pérennité des entreprises. La hausse constante des coûts liés aux sinistres, la montée des sinistres non assurables, et la transmission accrue des risques aux institutions financières dévoilent des impacts majeurs qui mettent à mal la stabilité économique globale. La gestion proactive des risques climatiques et l’intégration de la finance durable constituent désormais des impératifs incontournables pour maintenir la résilience des actifs, assurer la continuité des activités et limiter les pertes financières. La transition énergétique et les investissements responsables s’affirment plus que jamais comme les leviers stratégiques incontournables dans cette lutte contre la dégradation des équilibres financiers.

    Les faits s’accumulent : 80% des grandes entreprises ont subi ces cinq dernières années des perturbations majeures liées au climat, incluant fermetures temporaires ou définitives, pertes de revenus et explosions des coûts d’assurance. Ces perturbations soulignent le rôle fondamental des directeurs administratifs et financiers (DAF) qui, désormais, doivent anticiper les risques et mettre en œuvre des politiques d’adaptation efficaces. L’absence d’action expose non seulement l’entreprise à des pertes accrues mais aussi à une dévalorisation de ses actifs et à un resserrement des conditions de financement. Dans un contexte où la Banque centrale européenne va renforcer les règles prudentielles liées aux expositions climatiques des banques, les entreprises doivent plus que jamais intégrer ces risques dans leur stratégie financière et opérationnelle. L’enjeu dépasse la simple gestion des sinistres physiques : il s’agit d’une démarche globale qui mêle innovation technologique, adaptation organisationnelle, et intégration des critères environnementaux pour préserver la compétitivité et assurer une stabilité financière durable.

    Les risques climatiques : une menace croissante pour la stabilité financière des entreprises

    Les risques physiques liés au changement climatique sont aujourd’hui clairement définis par des normes comptables (IFRS2) et environnementales telles que l’ESRS1. Ce cadre réglementaire impose aux entreprises une reconnaissance explicite de ces risques dans leurs bilans. Parmi les menaces les plus critiques figurent les inondations, vagues de chaleur, tempêtes et feux de forêt, chacun pouvant provoquer des interruptions majeures dans les chaînes de production et engendrer des coûts importants. Une étude récente portant sur 550 grandes entreprises révèle que 80 % d’entre elles ont constaté des perturbations opérationnelles, tandis que 70 % ont subi des fermetures temporaires et 9 % des fermetures définitives liées au climat.

    Le coût économique des dégâts climatiques atteint des proportions inédites. Les pertes annuelles dues aux risques physiques, évaluées dans le S&P Global 1200, devraient doubler dans la décennie à venir pour dépasser 885 milliards de dollars, selon le scénario médian du GIEC (prévision d’une augmentation de 2,7 °C des températures mondiales d’ici 2100). Pour 2050, ce montant atteindrait plus de 1 200 milliards de dollars, mettant en lumière l’importance de l’anticipation. Les PME, en particulier, sont les plus vulnérables, car elles manquent souvent des ressources nécessaires pour s’adapter. En Europe, 38 % des PME font face à des problèmes de liquidité dans les trois mois suivant un sinistre climatique, et globalement, entre 40 % et 60 % ne redémarrent jamais après un événement majeur.

    Le contexte financier s’alourdit également du fait que seules 25 % des pertes économiques liées aux risques climatiques ont été indemnisées par les assureurs. Ceci s’explique par des couvertures plafonnées, des exclusions de périls, ou encore par le fait que les entreprises n’ont parfois pas réussi à démontrer le respect des mesures habituelles de prévention réclamées par le Code des assurances. La conséquence directe est la montée du risque résiduel, notamment dans les zones exposées où la baisse de l’assurabilité peut entraîner des actifs « échoués », c’est-à-dire des investissements improductifs et non assurables. C’est cette perspective qui pousse les entreprises à reconsidérer la gestion des risques climatiques non plus comme un simple enjeu environnemental, mais comme un vecteur clé de la stabilité financière.

    découvrez comment le manque d'action face aux risques climatiques met en péril la stabilité financière des entreprises et impacte l'économie mondiale.

    Le rôle stratégique du directeur financier dans la gestion des risques climatiques

    La fonction de directeur administratif et financier (DAF) est désormais au cœur de la gestion des risques climatiques. Face à la complexité et à l’ampleur des effets du changement climatique, il ne s’agit plus simplement de réagir aux sinistres, mais d’anticiper et d’intégrer ces risques dans la stratégie financière globale.

    Définir et diagnostiquer les risques climatiques

    Une démarche solide débute par un diagnostic structuré qui distingue clairement :

    • L’exposition aux aléas climatiques (inondations, sécheresses, tempêtes) selon la localisation géographique des sites et fournisseurs.
    • La vulnérabilité des actifs et des activités vis-à-vis de ces aléas, tenant compte de leur conception, dépendances critiques, organisation et redondances.
    • Le risque financier, résultant de la combinaison des expositions et vulnérabilités, et des conséquences directes sur la trésorerie, les pertes d’exploitation et la valeur des actifs.

    L’utilisation d’outils avancés de modélisation permet d’évaluer les pertes annuelles moyennes attendues, les pertes extrêmes potentielles, ainsi que l’impact financier sur des horizons variés, donnant ainsi un cadre quantitatif indispensable aux prises de décision.

    Une gestion financière intégrée pour réduire les pertes

    Les actions d’adaptation menées par les entreprises se concentrent sur quatre axes complémentaires :

    1. Financier : recours à des solutions d’assurance adaptées et, dans certains cas, à des dispositifs captifs pour maîtriser les risques financiers.
    2. Bâtimentaire : renforcement de l’isolation, création de bassins de rétention, amélioration de la résistance des infrastructures.
    3. Technologique : installation d’équipements tels que groupes froids et batardeaux pour limiter les perturbations liées aux conditions extrêmes.
    4. Organisationnel : élaboration de plans de continuité d’activité, protocoles de mise en sécurité, et ajustements des organisations du travail.

    Les entreprises qui investissent dans ces mesures enregistrent une réduction des pertes de 30 % à 40 %, et améliorent la continuité opérationnelle de 25 % à 45 %. Ces adaptations se traduisent également par une diminution du coût du capital, avec des économies de 0,3 à 0,4 % sur les emprunts, et une valorisation plus forte des actifs, pouvant atteindre un gain de 20 % sur le marché.

    L’importance d’un suivi régulier et actualisé

    Le climat évoluant rapidement, et les environnements commerciaux étant en perpétuelle mutation, la revue périodique du diagnostic des risques est impérative. Il faut prendre en compte l’évolution des aléas climatiques, des aménagements locaux, et des transformations internes. Cette dynamique impose une gestion continue du risque, à considérer comme un processus financier classique.

    Impacts économiques et financiers à l’horizon 2030-2050

    Les projections économiques confirment l’ampleur du défi. Selon le scénario intermédiaire SSP2-4.5 du GIEC, l’augmentation moyenne des températures autour de 2,7 °C rendra les risques physiques plus fréquents et plus sévères. Le coût annuel des risques physiques pourrait atteindre près de 1 200 milliards de dollars vers 2050, quasiment le double des chiffres observés actuellement. Cette tendance menace directement la stabilité financière des entreprises, tout particulièrement par :

    • La dépréciation d’actifs matériels et immatériels.
    • L’augmentation des coûts de fonctionnement liés à la gestion des sinistres et adaptations.
    • La réduction des marges financières due aux interruptions prolongées d’activité.
    • La montée du risque de crédit impactant les conditions d’emprunt.
    Années Coûts annuels estimés des risques climatiques (en milliards de $) Augmentation annuelle moyenne (%) Principaux domaines impactés
    Années 2020 440 — Assurance, infrastructures, productivité
    Années 2030 885 7,5% Assurance, trésorerie, capital
    Années 2050 1 200 4% Valeur des actifs, capacité d’emprunt, continuité d’activité

    Au-delà des grandes entreprises, les PME constituent un maillon fragile de l’économie. Leur vulnérabilité aux chocs climatiques se reflète dans leur difficulté à disposer de trésorerie suffisante pour maintenir leur activité. En Europe, presque 40 % d’entre elles connaissent des problèmes de liquidité dans les trois mois qui suivent un événement climatique, et le taux de cessation d’activité dépasse largement la moyenne mondiale. Ces entreprises, souvent moins familiarisées avec la finance durable ou les investissements responsables, doivent bénéficier de solutions adaptées pour renforcer leur résilience.

    Les conséquences systémiques des risques climatiques sur le secteur financier

    Les risques climatiques ne touchent pas seulement les entreprises directement affectées par les événements physiques. Ils se transmettent aussi aux institutions financières, augmentant le risque systémique et fragilisant l’ensemble du système économique.

    Les banques sont désormais confrontées à une revalorisation de leurs modèles de risques, notamment sous la pression des régulateurs comme la Banque centrale européenne (BCE). En 2026, la BCE prévoit de renforcer ses exigences prudentielles pour mieux intégrer les risques climatiques dans les ratios de solvabilité des banques. Une part importante de ces garanties peuvent perdre de la valeur dans les zones à risques climatiques élevés, ce qui pourrait entraîner des décotes importantes. Ces mesures incitent les banques à répercuter ces nouveaux coûts sur leurs clients, via des conditions de crédit plus strictes ou des taux plus élevés.

    L’impact se traduit aussi par une moindre assurabilité dans certaines zones, amplifiant le risque résiduel que le secteur financier doit absorber. Lorsque des actifs deviennent inassurables, ils peuvent être considérés comme « échoués », exposant à des défauts de paiement et à une dépréciation des emprunts détenteurs de ces garanties.

    Cette dynamique établit un cercle vicieux qui menace la stabilité financière au sens large. En réponse, les entreprises doivent impérativement intégrer la gestion des risques climatiques dans leur gouvernance pour maintenir une attractivité vis-à-vis des investisseurs et des prêteurs. Une finance durable et des investissements responsables deviennent donc le socle de cette transformation.

    Mesures d’adaptation et leviers pour renforcer la résilience économique des entreprises

    La nécessité d’agir est claire, mais comment procéder concrètement pour assurer la pérennité des entreprises dans ce contexte d’intensification des risques climatiques ? Les pistes d’action sont multiples et doivent être coordonnées.

    Adopter une approche systémique et intégrée

    Une stratégie efficace repose sur l’intégration de la gestion des risques climatiques dans la gouvernance globale, impliquant :

    • La collaboration interdisciplinaire entre les départements financiers, techniques, et RSE.
    • L’élaboration de plans de continuité d’activité perfectionnés selon des scénarios climatiques précis.
    • L’investissement dans des technologies innovantes pour réduire l’impact environnemental et renforcer la résilience.

    Investissements responsables et transition énergétique

    La finance durable joue un rôle capital. Les entreprises doivent privilégier les investissements responsables, notamment dans :

    • La modernisation des infrastructures pour résister aux aléas climatiques.
    • Le développement de sources d’énergie renouvelable afin de réduire leur empreinte carbone.
    • L’amélioration de l’efficacité énergétique pour maîtriser les coûts et diminuer les émissions.

    Les avantages économiques des mesures d’adaptation

    Les études montrent que les actions proactives sont un investissement rentable plutôt qu’un simple poste de dépenses. L’analyse de 320 projets basés sur le triple dividende de la résilience révèle qu’un euro investi peut générer jusqu’à 10,5 euros de bénéfices économiques. Ces gains résultent de la réduction des pertes, de l’amélioration de la productivité, et de la valorisation accrue des actifs, qui à leur tour facilitent l’accès à des financements plus favorables.

    Liste des principales actions à mettre en œuvre pour renforcer la résilience

    • Évaluation régulière et actualisée des risques climatiques selon les spécificités locales.
    • Mise en place d’un diagnostic financier précis des impacts potentiels et de l’exposition.
    • Renforcement des infrastructures pour limiter les dégâts physiques.
    • Adoption de solutions d’assurance adaptées et diversifiées.
    • Déploiement de technologies de monitoring et systèmes d’alerte précoce.
    • Formation des équipes et adaptation des organisations de travail.
    • Engagement dans la transition énergétique et la réduction de l’empreinte carbone.
    • Communication transparente avec les parties prenantes sur les politiques de gestion des risques.

    L’intégration de ces mesures dans la stratégie d’entreprise permet non seulement de réduire la vulnérabilité directe aux événements climatiques, mais aussi de préserver la confiance des investisseurs, clients et partenaires financiers. La stabilité financière devient alors un objectif nourri par une démarche proactive et concertée.

    Quels sont les principaux risques climatiques impactant la stabilité financière des entreprises ?

    Les risques majeurs incluent les inondations, vagues de chaleur, tempêtes et feux de forêt. Ces aléas provoquent des interruptions d’activité, des pertes d’actifs, et une hausse des coûts d’assurance, affectant directement la trésorerie et la valeur des entreprises.

    Pourquoi les PME sont-elles particulièrement vulnérables aux risques climatiques ?

    Les PME disposent souvent de ressources limitées pour se protéger ou s’adapter aux sinistres. Après un sinistre majeur, une part importante d’entre elles fait face à des problèmes de liquidité, menant à des fermetures définitives dans 40 à 60 % des cas.

    Comment un directeur financier peut-il intégrer les risques climatiques dans sa gestion ?

    Il doit réaliser un diagnostic clair distinguant l’exposition, la vulnérabilité, et le risque financier, puis valoriser ces impacts sur les flux de trésorerie et le bilan. Cela permet de planifier des investissements d’adaptation et des couvertures assurantielles adaptées.

    Quels sont les bénéfices économiques d’une adaptation proactive face aux risques climatiques ?

    Les entreprises qui investissent dans l’adaptation subissent moins de pertes, améliorent leur continuité d’activité, réduisent leurs coûts d’emprunt et voient la valeur de leurs actifs augmenter, générant ainsi un retour sur investissement élevé.

    Comment les risques climatiques influencent-ils la régulation bancaire ?

    Les régulateurs comme la BCE renforcent les exigences prudentielles pour intégrer les risques climatiques dans les ratios de solvabilité, ce qui entraîne des ajustements dans la valeur des garanties et impacte les conditions de crédit accordées aux entreprises exposées.

  • Santé à Singapour : Découvrez comment fonctionne leur système de protection sociale innovant

    Singapour se distingue à l’échelle mondiale par un système de santé qui allie innovation et rigueur dans la gestion de la protection sociale. Face à une population vieillissante et un environnement économique dynamique, cette cité-État a mis en place un modèle où l’équilibre financier et la qualité des soins sont au cœur des préoccupations publiques. Entre capitalisation individuelle, assurances obligatoires et incitations à la prévention, le système singapourien offre une alternative pragmatique aux modèles traditionnels de redistribution. Cette organisation particulière répond aux exigences d’une urbanisation rapide en garantissant un accès aux soins tout en maîtrisant les dépenses publiques, favorisant ainsi le bien-être durable de ses citoyens et résidents.

    Le système de santé à Singapour est également reconnu pour la dualité entre solidarités publiques et responsabilités individuelles, assurant ainsi une résilience face aux défis du XXIe siècle. Son dispositif novateur couvre non seulement les citoyens, mais également les résidents permanents, avec des mécanismes adaptés aux différents profils professionnels, qu’ils soient salariés, indépendants ou entrepreneurs. En intégrant un volet d’assurance maladie robuste et en ajustant les contributions en fonction de l’âge, le système vise à garantir une protection sociale équilibrée tout en stimulant l’épargne santé.

    Au fil des décennies, grâce à une progressive diversification de ses composantes, cette protection sociale illustre comment une politique sociale ambitieuse peut s’adapter à un contexte spécifique en combinant des principes de capitalisation et d’assurance traditionnels. Découvrir le fonctionnement concret des mécanismes tels que le Central Provident Fund, MediSave ou MediShield Life, c’est comprendre pourquoi Singapour reste un exemple à suivre en matière de services de santé et d’innovation sociale.

    Le Central Provident Fund (CPF) : fondement du système de protection sociale à Singapour

    Au cœur du système de protection sociale singapourien, le Central Provident Fund (CPF) constitue un pilier indispensable, incarnant l’approche par capitalisation qui distingue Singapour des modèles classiques fondés sur la redistribution. Créé en 1955, ce fonds est géré par le ministère du Travail et vise à garantir une sécurité financière aux travailleurs pour leur retraite, leur logement et leurs besoins médicaux.

    Le CPF fonctionne sur la base de contributions obligatoires versées par les employeurs et les employés. Ces cotisations sont versées sur trois comptes distincts : le Ordinary Account, destiné aux dépenses courantes comme le logement ; le Special Account, exclusivement réservé à l’épargne retraite ; enfin, le MediSave Account, dédié aux soins médicaux. Cette structure différenciée permet aux individus de gérer leur protection sociale de manière ciblée et optimale.

    L’évolution du CPF illustre parfaitement son adaption continue aux besoins socio-économiques de la population. Initialement, ses fonds étaient principalement affectés à la retraite, mais dès 1968, le système a permis l’utilisation des épargnes pour financer l’acquisition d’un logement public HDB, ce qui a grandement favorisé l’accès à la propriété pour plus de 90 % des résidents aujourd’hui. Cette réorientation stratégique a transformé la sécurité financière des ménages, limitant aussi la dépendance à long terme à l’assistance sociale.

    Des mesures supplémentaires ont suivi pour garantir un équilibre entre usage immédiat des fonds et épargne prudente. En 1977, la création d’un compte spécial destiné uniquement à la retraite a sécurisé les ressources nécessaires pour les vieux jours. Cette règle stricte, complétée en 1987 par l’établissement d’un solde minimal obligatoire, prévient les risques de décapitalisation précoce.

    Avec l’allongement de l’espérance de vie (près de 84 ans à l’heure actuelle), une nouvelle phase s’est imposée : le système d’assurance retraite CPF Life, actif depuis 2009, assure un versement continu jusqu’au décès. Cette réforme intègre des options de rente flexibles adaptées à la situation de chaque retraité, favorisant autonomie et stabilité financière tout au long de la vieillesse.

    Enfin, il faut noter que le CPF ne couvre automatiquement que les salariés. Pour les indépendants ou auto-entrepreneurs, l’adhésion est volontaire mais a ses avantages, notamment en matière d’assurance maladie obligatoire via MediShield Life, ce qui garantit une couverture minimale quel que soit le statut professionnel.

    explorez le système de protection sociale innovant de singapour et découvrez comment il assure une santé de qualité à ses citoyens grâce à des solutions efficaces et modernes.

    Les mécanismes innovants d’assurance maladie et leur impact sur les soins médicaux

    Singapour a déployé un système d’assurance maladie complexe mais efficient, reposant sur un éventail complémentaire de dispositifs conçus pour limiter les abus et encourager la maîtrise des dépenses de santé. La composante centrale, MediSave, constitue un compte dédié dans le CPF, alimenté par les cotisations salariales, permettant aux individus de financer directement leurs soins sans passer systématiquement par des dispositifs publics traditionnels.

    MediSave couvre ainsi les consultations externes, certaines vaccinations, les traitements des maladies chroniques et une partie des frais d’hospitalisation. Ce système incite naturellement les usagers à être responsables dans leur recours aux soins, sachant que le capital du compte est fini et que tout retrait diminue leur capacité à faire face à de futurs besoins médicaux.

    Pour protéger contre les frais de santé imprévus et majeurs, MediShield Life agit comme une assurance obligatoire complétant MediSave en couvrant les dépenses hospitalières importantes jusqu’au décès. Ce système d’assurance universel assure une couverture large, mais avec des limites de remboursement fixées, incitant à une gestion prudente de la consommation médicale.

    En outre, de nombreuses options complémentaires sont proposées, notamment CareShield Life et ElderShield, qui couvrent respectivement les risques liés aux maladies de longue durée et à la dépendance. Ce bouquet d’assurances contribue à un système robuste où chaque citoyen bénéficie d’une protection adaptée tout en participant activement à la maîtrise des coûts.

    Ce modèle différencie aussi clairement les soins publics subventionnés des soins privés, offrant ainsi une gamme tarifaire étendue selon les préférences et moyens des patients. Ce système à la carte favorise la concurrence, pousse à l’innovation dans les services de santé et permet d’optimiser l’allocation des ressources au bénéfice général. Le tout se traduit par un niveau élevé de satisfaction et une maîtrise remarquable des dépenses de santé, avec un PIB consacré à ce secteur contenu aux alentours de 4,5 %, nettement inférieur à de nombreux pays développés.

    Des contributions salariales modulées selon l’âge et le statut professionnel

    Le financement du système de santé et de protection sociale à Singapour repose sur un mécanisme de contributions salariales simples mais progressives, assurant une répartition équitable entre employeurs et employés. Ces contributions, bien que nettement inférieures aux standards français, couvrent efficacement les besoins essentiels en soins, retraite et logement.

    La simplicité du barème des cotisations au CPF est un des facteurs clés de son succès. Le pourcentage retenu diminue systématiquement à mesure que le salarié vieillit après 55 ans, tenant compte des capacités économiques et de la phase de vie. Cette mesure progressive vise à alléger la charge sur les seniors tout en assurant une continuité dans le financement collectif.

    Âge Total de la contribution (%) Part employeur (%) Part employé (%)
    Moins de 55 ans 37 20 17
    55–60 ans 26 14 12
    60–65 ans 16.5 8.5 8
    Plus de 65 ans 12.5 7.5 5

    À titre comparatif, le système français affiche une complexité et des taux nettement plus élevés, notamment pour les entreprises. Cette différence s’explique par l’étendue plus large des prestations sociales françaises, incluant assurance chômage, allocations familiales et autres dispositifs sociaux. En revanche, la protection singapourienne se focalise sur les piliers essentiels, demandant aux citoyens un engagement personnel accru dans la gestion de leurs dépenses médicales et leur épargne-retraite.

    Par ailleurs, Singapour encourage les versements volontaires au sein du CPF, avantageant fiscalement l’épargne complémentaire à la retraite. Cette incitation permet non seulement d’augmenter les revenus futurs mais aussi de renforcer une culture de prévoyance personnelle bénéfique à long terme. Les taux d’intérêts garantis par l’État, variant de 2,5 % à 4 %, offrent une alternative sécurisée face aux placements financiers plus risqués, renforçant la confiance dans le système.

    La flexibilité du départ à la retraite et les options pour sécuriser un bien-être durable

    Singapour ne fixe pas d’âge obligatoire pour la mise à la retraite, illustrant une approche flexible adaptée à la diversité des profils et aspirations des actifs. À partir de 55 ans, une restructuration du capital CPF intervient avec la création d’un compte retraite spécifique, permettant aux individus d’accéder à une partie de leurs économies tout en sécurisant un seuil minimal pour garantir un versement régulier de pension via CPF Life.

    Cette pension viagère offre des options ajustables en fonction des besoins : versements standards constants, versements progressifs indexés à l’inflation, ou versements minimaux pour ceux recherchant une flexibilité maximale. Ces choix personnalisés illustrent l’innovation sociale de Singapour en matière de protection sociale, conjuguant autonomie individuelle et sécurité financière collective sur la durée.

    Le système est également structuré pour encourager le maintien dans l’emploi au-delà de l’âge traditionnel de la retraite. La loi interdit aux entreprises de contraindre les salariés à partir avant 64 ans, avec des obligations de maintien ou de renouvellement de contrat jusqu’à 69 ans sous certaines conditions. Cette mesure favorise l’activité prolongée des seniors tout en leur assurant une continuité de revenus, participant ainsi au bien-être général et à une meilleure gestion des ressources humaines.

    Cette approche permet de moduler avec finesse la transition entre vie active et retraite, en offrant des possibilités adaptées, évitant précocement l’exclusion professionnelle et garantissant un soutien continu à travers le système d’assurance retraite. Le cumul emploi-retraite devient alors un levier pertinent pour un vieillissement actif en bonne santé et bien accompagné.

    Politique sociale singapourienne : un équilibre innovant entre protection sociale et maîtrise des coûts

    La politique sociale de Singapour repose sur un équilibre minutieusement calibré entre solidarité et responsabilisation individuelle, avec un système par capitalisation et assurance qui évite les déficits chroniques observés ailleurs. Elle vise un accès universel à des services de santé performants tout en préservant la viabilité économique du pays.

    L’État accompagne les plus vulnérables via des aides ciblées, notamment des subventions pour les tarifs hospitaliers publics et des mesures spécialement adaptées aux ménages à faibles revenus. Par cette approche, la couverture de base reste accessible, même si certains choix de dépenses sont contraints, assurant ainsi une protection minimale tout en responsabilisant les citoyens sur leur gestion sanitaire.

    Les prestations sociales sont conçues pour équilibrer les risques tout en garantissant que le solde des comptes CPF des défunts reviennent à leurs ayants droit, comme une forme d’assurance-vie effective. Cette logique de transmission patrimoniale renforce le capital social et favorise la stabilité économique des familles.

    Il est aussi important de noter que les Singapouriens quit-tant le pays pour une expatriation définitive peuvent récupérer l’intégralité de leurs fonds CPF. Toutefois, s’ils reviennent, un mécanisme de réintégration des fonds et des intérêts accumulés est requis, ce qui illustre la rigueur et le réalisme de ce système face à la mobilité des populations.

    • Un système clair, simple et transparent
    • Une forte incitation à l’épargne individuelle adaptée à la retraite et la santé
    • Un équilibre entre protections collectives et responsabilités personnelles
    • Une maîtrise efficace des dépenses de santé malgré une population vieillissante
    • Un modèle flexible intégrant des assurances complémentaires pour risques spécifiques

    Comment le CPF garantit-il une retraite durable ?

    Le CPF assure une épargne obligatoire répartie sur plusieurs comptes, dont un dédié à la retraite. Avec CPF Life, les retraites sont versées jusqu’au décès, offrant plusieurs options flexibles adaptées aux besoins individuels. Ce système par capitalisation garantit la pérennité des fonds et offre un soutien financier stable.

    Quelles protections offre MediShield Life ?

    MediShield Life est une assurance maladie obligatoire qui couvre les frais hospitaliers importants. Elle complète MediSave et garantit un remboursement jusqu’à 200 000 SGD par an, protégeant ainsi les assurés contre les dépenses de santé lourdes.

    Comment sont calculées les cotisations au CPF ?

    Les cotisations sont un pourcentage défini du salaire, réparti entre employeur et employé. Ce taux varie selon l’âge, avec un barème simple et décroissant après 55 ans, encourageant ainsi une contribution adaptée à la capacité financière.

    Quels sont les avantages de la flexibilité à la retraite ?

    La flexibilité permet de moduler le moment et le montant des retraits, ainsi que de combiner emploi et retraite. Cela favorise un vieillissement actif, avec un revenu stable tout en continuant une activité professionnelle si souhaité.

    Singapour propose-t-il une aide aux plus pauvres en matière de santé ?

    Oui, l’État propose des aides ciblées et des subventions pour les soins publics afin d’assurer un accès abordable aux services de santé, garantissant une protection minimale pour les ménages les plus modestes.

  • VIDÉO. À Agen, le Distingué forcé à la fermeture : « Je veux juste récupérer mon commerce »

    Dans le centre-ville d’Agen, le bar à vins réputé nommé le Distingué est à l’arrêt depuis plus de six mois, plongé dans une situation quasi-inextricable. Romain Lassalle, son propriétaire, se bat pour récupérer son commerce, victime d’une série de mésaventures liées aux sinistres, assurances défaillantes, et contraintes financières. Ce conflit, emblématique des difficultés rencontrées par de nombreux petits entrepreneurs en France aujourd’hui, prend racine dans un incident initial survenu en mars 2025 et s’est aggravé au fil des mois, affectant l’économie locale et la vie du quartier.

    À l’origine, un voisin dont le robinet avait été laissé ouvert a provoqué une infiltration d’eau dans le bar. Dès la déclaration du sinistre, une complexité juridique est apparue, la faute à une absence d’assurance chez le responsable et à l’incapacité des compagnies à s’accorder sur la prise en charge des frais. La détérioration progressive des locaux, aggravée par une climatisation hors service et une ventilation défectueuse, a conduit à la fermeture définitive de l’établissement malgré une réouverture temporaire estivale.

    Cette affaire révèle aussi les conséquences d’un disfonctionnement systémique dans la gestion des sinistres commerciaux où la lenteur des procédures et le partage des responsabilités se traduisent par des pertes économiques et humaines majeures. Dans ce contexte, Romain Lassalle déplore plus un « défaut de pilotage » qu’un conflit personnel, exprimant simplement son désir de voir son entreprise renaître, même si cela semble aujourd’hui hors de portée.

    Conflit autour de la fermeture administrative : causes et enjeux à Agen

    Le Distingué, établissement localement très apprécié, a été contraint de fermer ses portes à la suite d’un enchaînement d’événements malheureux en 2025. Une infiltration d’eau massive provoquée par un robinet resté ouvert chez un voisin a causé d’importants dégâts matériels au sein du commerce. Cependant, l’absence d’assurance pour ce voisin a compliqué la prise en charge des réparations et a plongé le propriétaire, Romain Lassalle, dans une situation juridique floue.

    La question centrale a été de savoir à qui incombe réellement la responsabilité des frais de réparation, ce qui a conduit à une incompréhension entre les différents assureurs, aucun ne souhaitant avancer les fonds nécessaires. Cette « zone grise » du système assureur français, où les responsabilités se chevauchent, est devenue un obstacle majeur pour la réouverture rapide des commerces touchés.

    Au-delà du problème d’assurance, des questions plus larges émergent quant à la gestion des sinistres dans les petites entreprises. Le Distingué, ouvert depuis 2023, a vu son chiffre d’affaires se réduire de moitié tandis que des réparations indispensables, notamment sur la climatisation et la ventilation, ont été retardées. La reprise partielle entre mai et octobre a permis de maintenir un maigre niveau d’activité, mais la dégradation constante du local a finalement contraint une fermeture plus longue.

    L’enjeu dépasse alors le simple cadre du commerce individuel. Cet épisode met en lumière un risque majeur pour la vitalité économique locale, la pérennité des emplois et la confiance des fournisseurs. L’expérience du Distingué illustre bien comment un problème de voisinage aux conséquences matérielles peut engendrer un conflit administratif et financier, fragilisant un tissu d’affaires déjà vulnérable dans les villes moyennes.

    Parmi les causes identifiées de la fermeture figurent :

    • Infiltration d’eau liée à un voisin non assuré
    • Inertie et manque de coordination entre compagnies d’assurance
    • Détérioration technique des équipements essentiels (climatisation, ventilation)
    • Retards de versements partiels des fonds d’assurance
    • Conséquences économiques stagnantes (réduction du chiffre d’affaires, difficultés de trésorerie)

    Ces facteurs combinés ont ainsi contribué à une fermeture prolongée, impactant durablement le commerce, son personnel et ses partenaires. Cette situation appelle à une réflexion approfondie sur la gestion des sinistres et la nécessité d’une meilleure coordination entre acteurs dans le secteur commercial.

    découvrez l'histoire du distingué à agen, contraint à fermer ses portes, et le combat de son propriétaire pour récupérer son commerce.

    Les impacts financiers et humains de la fermeture du Distingué à Agen

    Au cœur de cette crise, Romain Lassalle, le propriétaire du Distingué, fait face à une double souffrance : d’une part matérielle, liée aux dégâts causés, et d’autre part humaine, concernant sa situation personnelle et ses relations professionnelles. La fermeture administrative prolongée a eu des conséquences immédiates et à long terme sur l’entreprise et son entourage.

    La charge financière est au centre du conflit. Les réparations, estimées à environ 40 000 euros, couvrent la remise en état des infrastructures dégradées, notamment la climatisation oxydée, la ventilation hors service et les dommages d’infiltration d’eau. La lenteur des procédures d’assurance a retardé le versement initial des fonds qui ne couvraient que la moitié du devis, payés au moment d’une brève réouverture fin 2025. Ce décalage a mis en péril la trésorerie de l’entreprise, forçant le gérant à envisager d’autres choix.

    Outre les chiffres, l’impact humain est tout aussi significatif. Employés et partenaires se retrouvent dans une impasse, avec des emplois menacés et des projets remis en cause. Étienne Devierre, futur serveur, a dû annuler ses perspectives d’emploi dans ce commerce, soulignant le poids des fermetures prolongées sur les parcours professionnels locaux. Romain Lassalle exprime son épuisement moral face à la situation : appels incessants des banques, tensions avec les fournisseurs et obligation d’arrêter toute activité.

    Ce cas n’est pas isolé. Il illustre un problème plus vaste dans le secteur des commerces de proximité en 2026, où la gestion des sinistres et des litiges peut parfois déstabiliser durablement des entreprises fragiles. Le coût indirect de la fermeture inclut aussi le manque à gagner pour le commerce local et les potentiels retards dans la dynamique socio-économique du quartier.

    Voici un tableau récapitulatif des principaux impacts financiers et humains :

    Catégorie Conséquences Estimation ou exemple concret
    Financières Dommages matériels et réparations différées 40 000 euros de travaux estimés
    Humaines Emploi menacé et projets professionnels impactés Salarié non embauché (ex : Étienne Devierre)
    Économiques Chiffre d’affaires divisé par deux en un an Réduction drastique des revenus
    Relationnelles Tensions avec fournisseurs et banques Appels quotidiens des banques

    La situation souligne aussi les vulnérabilités structurelles auxquelles font face les petites entreprises dans un contexte économique tendu. Sans un accompagnement plus efficace, nombre d’entre elles risquent de ne pas dépasser ces crises, ce qui affecterait l’économie locale et le tissu social d’Agen.

    La problématique des assurances et le « défaut de pilotage » pointé par le propriétaire

    Un des aspects les plus saillants dans cette histoire est la critique adressée au système d’assurance. Romain Lassalle parle d’un « défaut de pilotage », une expression qui reflète une difficulté structurelle dans la prise en charge rapide et coordonnée des sinistres. Cette problématique, récurrente pour de nombreuses entreprises en 2026, explique en grande partie l’aggravation du conflit.

    En pratique, le voisin responsable de l’infiltration d’eau n’était pas assuré, ce qui a immédiatement posé un casse-tête aux compagnies d’assurance concernées. Dès lors, aucune n’a voulu avancer le montant des réparations. La chaîne habituelle d’indemnisation s’est ainsi brisée, plongeant le Distingué dans une situation de blocage total.

    Malgré la présence d’un expert et la validation des devis pour des travaux fin 2025, la non-coordination des compagnies a retardé l’exécution des réparations indispensables, rendant l’établissement inexploitable. Les équipements essentiels comme la ventilation et la climatisation se sont détériorés, devenant inutilisables.

    Cette absence de leadership dans la gestion administrative et technique du sinistre illustre un défaut généralisé dont pâtissent nombre de PME. Le propriétaire insiste sur le fait qu’il ne cherche pas la confrontation mais réclame un suivi clair et plus efficace afin de prévenir de telles situations à l’avenir.

    Voici une liste des conséquences du manque de coordination entre assurances :

    • Retards prolongés dans le versement des fonds
    • Dégradation accrue des installations non réparées
    • Perte progressive d’activité commerciale
    • Fragilisation des relations fournisseur-employeur
    • Incertitudes juridiques paralysantes pour le propriétaire

    Un changement dans les procédures et une meilleure gestion des sinistres paraissent donc indispensables pour garantir aux petites entreprises un fonctionnement fluide en cas de litiges ou dommages.

    Conséquences et enjeux pour le tissu commercial local à Agen

    La fermeture prolongée du Distingué ne se limite pas au préjudice individuel du propriétaire mais impacte le dynamisme commercial du centre-ville d’Agen. En effet, la disparition temporaire d’un commerce apprécié par les habitants a des répercussions en chaîne sur l’attractivité, la fréquentation des quartiers et la diversité de l’offre locale.

    Cette situation est symptomatique des défis auxquels sont confrontés de nombreux commerces de centre-ville en 2026, entre concurrence accrue, contraintes règlementaires et difficultés économiques. La pérennité des établissements repose sur des équilibres fragiles, encore plus sensibles en cas de sinistres mal gérés.

    La perte d’une activité comme celle du Distingué, notamment dans le secteur des bars et petites restaurations, porte atteinte à plusieurs niveaux :

    • Réduction de la vitalité de la vie locale et du lien social
    • Diminution du flux de clients dans le quartier
    • Perte d’emplois directe ou indirecte
    • Risque accru de fermeture définitive face aux difficultés financières
    • Dégradation de l’image commerciale de la zone concernée

    En somme, la fermeture temporaire d’un seul commerce engage des effets domino sur l’ensemble des acteurs locaux. Les commerçants voisins, les fournisseurs, les employés et même les services municipaux sont ainsi touchés, amplifiant un conflit initial à une problématique collective.

    Face à cette situation, des collectifs de commerçants et des associations locales s’activent en soutien pour défendre les droits des dirigeants de petites entreprises. Le Distingué fait également partie d’une dynamique visant à sensibiliser les autorités à la nécessité d’un accompagnement renforcé, aussi bien au niveau juridique que financier.

    Perspectives de récupération du commerce : obstacles et solutions envisagées

    Romain Lassalle, bien conscient des difficultés, exprime avec sobriété sa volonté première : récupérer son commerce. Pourtant, cette ambition se heurte à de multiples obstacles liés à la situation juridique, financière et technique du bâtiment.

    Le propriétaire refuse de financer à nouveau les travaux à ses frais, compte tenu des 40 000 euros déjà nécessaires, un montant insoutenable sans aide extérieure ou appui assuré. De plus, des recours judiciaires, bien que possibles, restent bloqués par le coût exorbitant et la complexité des procédures, ce qui ferme une voie pour le moment.

    Pour contourner ces contraintes, plusieurs pistes sont étudiées :

    • Renforcer la médiation avec les assurances pour accélérer l’avancement des fonds
    • Recours à des aides locales ou départementales dédiées aux sinistres commerciaux
    • Lancement d’une campagne de soutien citoyen ou participatif pour financer en partie les réparations
    • Mise en place d’une association de commerçants autour de la zone pour un effet de levier politique et économique
    • Participation à des actions publiques ou forums pour témoigner et sensibiliser sur la situation

    Par ailleurs, la communication de Romain Lassalle a pris une dimension locale importante grâce à des vidéos partagées sur les réseaux d’Agen, permettant de mobiliser une communauté souhaitant voir le Distingué rouvrir ses portes. Cette visibilité confère une pression politique pour que les autorités locales interviennent afin d’éviter que cette fermeture ne devienne définitive.

    Le combat pour la récupération du commerce est une bataille emblématique des enjeux des petites entreprises à Agen et au-delà, entre réalité économique dure et fragilité institutionnelle.

    Quelles sont les causes principales de la fermeture du Distingué à Agen ?

    La fermeture résulte d’une infiltration d’eau par un voisin non assuré, une mauvaise gestion des assurances, des équipements détériorés, et un retard dans la prise en charge des travaux.

    Comment la fermeture affecte-t-elle l’économie locale ?

    Le commerce a vu son chiffre d’affaires diminuer de moitié, menaçant l’emploi et la dynamique commerciale du quartier, impactant fournisseurs et clients.

    Pourquoi les assurances n’ont-elles pas avancé les frais rapidement ?

    Le propriétaire dénonce un défaut de pilotage dû à la non-assurance du voisin et au manque de coordination entre compagnies, bloquant les versements.

    Quelles solutions sont envisagées pour la réouverture ?

    Médiation avec assurances, aides locales, soutien citoyen, association de commerçants et pression politique sont les pistes envisagées.

    Le propriétaire envisage-t-il un recours judiciaire ?

    Un recours existe mais est refusé pour l’instant en raison de son coût financier et de la complexité des démarches judiciaires.

  • Assurance : Le groupe quimpérois Adelaïde passe au vert et accélère son développement | API News

    Le groupe de courtage quimpérois Adelaïde marque une nouvelle étape majeure dans son développement en adoptant une stratégie tournée vers la transition écologique et le développement durable. Fort de ses filiales, notamment Verlingue et Génération, le groupe accélère sa croissance tout en orientant ses activités vers l’économie verte. Cette démarche s’inscrit dans un contexte global où le secteur de l’assurance se transforme avec la montée en puissance des enjeux environnementaux et énergétiques. Les résultats annuels montrent une progression solide, traduisant la pertinence du virage adopté. En 2025, le chiffre d’affaires consolidé approche les 495 millions d’euros, soulignant ainsi la capacité d’Adelaïde à conjuguer performance économique et responsabilité environnementale. Cette dynamique est d’autant plus significative que le groupe fait figure de modèle dans le paysage breton, avec un ancrage fort en région Quimper, offrant une illustration concrète d’innovation et de croissance durable.

    Dans un marché où la concurrence s’intensifie, l’engagement d’Adelaïde en faveur des énergies renouvelables et d’une stratégie environnementale claire témoigne d’une volonté de s’adapter aux attentes des clients et des partenaires tout en répondant aux exigences réglementaires. À travers une offre renforcée en assurance spécialisée et des produits axés sur la gestion durable des risques, le groupe adapte ses prestations pour accompagner entreprises et particuliers dans cette transition. Le passage au vert du groupe ne se limite pas à une communication, mais repose sur des actions concrètes à travers ses filiales qui facilitent la protection sociale et la couverture des risques liés à l’environnement. Au cœur de cette démarche, on retrouve également une politique interne visant à réduire l’empreinte carbone et à promouvoir l’efficacité énergétique dans toutes les strates de l’entreprise. Cette combinaison gagnante positionne Adelaïde comme un acteur clé, capable de conjuguer ambition économique et responsabilité sociétale.

    Le groupe quimpérois Adelaïde : un acteur majeur en pleine croissance dans l’assurance française

    Le groupe Adelaïde s’impose aujourd’hui comme l’un des leaders du courtage en assurance sur le territoire français, avec une forte implantation en Bretagne, et tout particulièrement à Quimper. Depuis plusieurs années, le groupe affiche une croissance notable, portée avant tout par l’expertise de ses filiales et sa capacité à répondre aux besoins évolutifs du marché. En 2025, Adelaïde a réalisé un chiffre d’affaires consolidé de près de 495 millions d’euros, soit une augmentation de plus de 10 % par rapport à l’exercice précédent. Cette progression reflète une politique ambitieuse d’expansion ainsi qu’une diversification réussie de ses services dans les domaines de la prévoyance, de la santé, et de la protection des entreprises.

    Verlingue, une des filiales majeures du groupe, illustre parfaitement cette dynamique. Spécialisée dans la protection des collaborateurs et la couverture des risques professionnels, cette entreprise bénéficie d’une réputation solide. En tant que courtier en assurances, Verlingue offre des solutions adaptées aux besoins spécifiques des entreprises, notamment en matière de frais de santé, retraite, prévoyance ou encore risques cyber. Cette offre dédiée aux sociétés, parfaitement synchronisée avec les préoccupations actuelles en matière de sécurisation des données et de continuité d’activité, confère au groupe une position concurrentielle avantageuse. Par ailleurs, Génération, autre filiale du groupe, complète cette palette avec des services orientés vers le grand public, en particulier dans les assurances habitation et automobile.

    La stratégie d’Adelaïde repose également sur le développement de nouvelles implantations territoriales afin de capter de nouveaux marchés et consolider sa présence nationale. Cet élan expansif s’intègre dans une logique globale de croissance durable et équilibrée. Le groupe capitalise sur son savoir-faire et son ancrage territorial pour bâtir des relations solides avec les acteurs économiques et institutionnels locaux. Cette approche contribue à la solidité financière de l’ensemble du groupe mais aussi à la fidélisation d’une clientèle diversifiée.

    • Adelaïde en 2025 : chiffre d’affaires consolidé de 495 M€ (+10%)
    • Focus sur les filiales Verlingue et Génération, leaders dans leur segment
    • Développement territorial important, notamment en Bretagne et région parisienne
    • Innovation dans les offres adaptées à la cyber-assurance et à la protection santé
    • Approche client basée sur l’expertise et la proximité
    découvrez comment le groupe quimpérois adelaïde adopte une stratégie écologique pour accélérer son développement dans le secteur de l'assurance, selon api news.

    Transition écologique et stratégie environnementale : le virage vert d’Adelaïde

    Dans un contexte où la prise en compte des enjeux environnementaux devient incontournable, Adelaïde a choisi d’orienter sa stratégie vers une véritable transition écologique. Cette orientation se traduit par une politique développée autour de trois axes majeurs : la réduction de l’empreinte carbone, le soutien aux projets liés aux énergies renouvelables et la promotion d’une économie verte au sein de ses activités et de son portefeuille clients.

    Concrètement, le groupe a lancé plusieurs initiatives visant à limiter son impact environnemental. La rénovation énergétique de ses locaux, l’adoption de pratiques écoresponsables dans ses opérations quotidiennes et la sensibilisation de ses collaborateurs aux gestes durables font partie intégrante de cette politique. Par ailleurs, Adelaïde accompagne ses clients dans l’évaluation et la gestion des risques liés au changement climatique. Par exemple, les offres en assurance couvrant les risques liés aux catastrophes naturelles, particulièrement exposées avec le changement climatique, ont été renforcées et adaptées aux spécificités régionales.

    Le groupe mise aussi sur le financement et l’assurance de projets liés aux énergies renouvelables. Que ce soit dans le domaine de l’éolien, du solaire ou encore de la biomasse, Adelaïde développe une expertise pointue qui lui permet d’accompagner les porteurs de projets dans la sécurisation des investissements et la gestion des risques techniques et financiers. Cette position est un atout non négligeable dans un marché où les exigences réglementaires en matière d’environnement se durcissent.

    Cette stratégie environnementale reflète une vision à long terme intégrant l’ensemble des paramètres économiques, sociaux et écologiques. En adoptant une démarche proactive, Adelaïde ne se contente pas de suivre les tendances, mais se place parmi les acteurs moteurs de la transition écologique dans le secteur de l’assurance. Ce choix est aussi un levier de compétitivité, car il répond aux attentes croissantes des clients et partenaires en quête de solutions durables.

    L’innovation au service du développement durable dans le secteur de l’assurance

    L’innovation constitue un pilier clé dans la stratégie de croissance durable d’Adelaïde. Le groupe investit dans le développement de solutions technologiques et financières pour accompagner la transition énergétique et renforcer la protection des entreprises face aux nouveaux risques. L’intégration des outils digitaux et des données massives, notamment dans la gestion du risque cyber, permet d’optimiser les services proposés et d’anticiper les évolutions du marché.

    Un exemple concret est l’utilisation d’algorithmes avancés pour l’analyse prédictive des sinistres liés aux catastrophes naturelles. Grâce au big data et à l’intelligence artificielle, les équipes d’Adelaïde peuvent mieux évaluer la probabilité d’occurrence de ces événements et proposer des contrats d’assurance ajustés aux risques réels. Cette démarche permet aussi d’inciter les assurés à adopter des comportements plus responsables, comme l’adoption de dispositifs de sécurité ou de mesures d’économie d’énergie.

    De plus, l’innovation se manifeste dans la création de nouveaux produits d’assurance adaptés aux enjeux de la transition énergétique. Le groupe développe des offres spécifiques pour protéger les installations d’énergies renouvelables, garantissant à la fois la pérennité des projets et la tranquillité d’esprit des investisseurs. Ces produits intègrent des garanties contre les risques de défaillance technologique mais aussi contre les fluctuations du marché de l’énergie.

    Cette capacité à conjuguer innovation et développement durable est un facteur différenciant pour Adelaïde. Elle reflète une volonté de rester à la pointe tout en répondant aux exigences croissantes en matière de responsabilité sociétale et environnementale. Par cette approche, le groupe se positionne comme un acteur capable d’allier efficacité économique et impact positif sur la société.

    Un développement durable intégré à la croissance économique : une nouvelle dynamique pour Adelaïde

    Le modèle économique d’Adelaïde s’inscrit dans une logique où la croissance et le développement durable ne sont pas opposés, mais complémentaires. En adoptant une politique volontariste en matière de transition écologique, le groupe affine sa performance financière tout en renforçant ses engagements sociaux et environnementaux.

    Cette nouvelle dynamique se traduit par une expansion progressive des segments d’assurance verte, qui représentent désormais une part significative du portefeuille du groupe. Les assurances liées à l’énergie renouvelable, à la gestion des risques climatiques, ou encore aux projets écoresponsables gagnent en importance et génèrent des revenus croissants. Ce mouvement s’accompagne d’une diversification des services, avec la mise en place de conseils stratégiques sur la gestion des ressources ou la réduction de l’empreinte environnementale.

    Une analyse du chiffre d’affaires par segment en 2025 montre cette évolution claire :

    Segment d’activité Part du chiffre d’affaires (%) Croissance annuelle (%)
    Assurance santé et prévoyance 35 8.5
    Assurance IARD (sinistres et dommages) 30 7.2
    Assurance liée aux risques écologiques 20 15
    Assurance pour projets d’énergie renouvelable 15 18

    Cette évolution traduit une prise de conscience forte et une adaptation aux nouveaux enjeux économiques et sociaux. Elle confirme la montée en puissance d’un modèle économique fondé sur la durabilité, dans lequel la responsabilité environnementale s’intègre pleinement aux objectifs de rentabilité et de croissance. Pour Adelaïde, il s’agit d’un levier fondamental pour maintenir sa compétitivité et séduire une clientèle toujours plus exigeante et sensible aux valeurs écologiques.

    Le rôle déterminant des filiales Verlingue et Génération dans l’essor du groupe Adelaïde

    Les filiales constituent le cœur de l’activité et du développement d’Adelaïde. Verlingue et Génération sont particulièrement emblématiques de cette réussite, chacune apportant des compétences distinctes mais complémentaires contribuant à l’expansion du groupe.

    Verlingue se distingue particulièrement par son expertise dans la protection des entreprises. En 2025, elle a renforcé ses solutions en matière de santé, prévoyance et retraite collective, offrant une sécurité accrue aux salariés. Cette protection s’étend également aux risques spécifiques tels que les cyberattaques, un enjeu majeur dans le monde professionnel actuel. Cette spécialisation permet à Verlingue d’adresser un large spectre de besoins tout en accompagnant ses clients dans la maîtrise des risques liés à leur transformation digitale.

    Du côté de Génération, l’accent est mis sur l’assurance grand public, notamment à travers des produits d’assurance habitation et automobile. Cette filiale applique les valeurs du groupe en intégrant des critères de durabilité dans ses offres, comme la promotion de biens immobiliers écologiques ou la prise en compte de véhicules électriques dans les contrats. Elle mise également sur la simplification des démarches grâce au digital et au conseil personnalisé.

    Ces complémentarités permettent au groupe Adelaïde de proposer une offre complète et innovante, qui répond aux exigences diversifiées des marchés contemporains. Elles participent largement à la croissance globale du groupe en 2026, tout en renforçant sa crédibilité sur les questions liées à l’économie verte et à la transition énergétique.

    • Verlingue : leader dans la protection sociale des entreprises
    • Génération : assurance grand public intégrant des critères durables
    • Offres adaptées aux risques cyber et transition énergétique
    • Soutien à l’innovation digitale dans la gestion des contrats
    • Renforcement de la présence territoriale et sectorielle

    Comment Adelaïde intègre-t-il la transition écologique dans son modèle d’affaires ?

    Le groupe a mis en place une stratégie environnementale axée sur la réduction de son empreinte carbone, le soutien aux projets d’énergies renouvelables, et le développement de produits d’assurance adaptés aux risques climatiques.

    Quelles sont les filiales principales du groupe Adelaïde et leurs spécialités ?

    Les filiales Verlingue et Génération sont les principales entités. Verlingue se concentre sur la protection des entreprises tandis que Génération couvre l’assurance grand public avec un focus sur la durabilité.

    Quels sont les avantages de l’innovation pour Adelaïde dans le secteur de l’assurance ?

    L’innovation permet au groupe d’optimiser la gestion des risques grâce au big data, de développer de nouveaux produits adaptés aux enjeux climatiques et d’améliorer la qualité de service par des outils digitaux.

    Comment le groupe Adelaïde finance-t-il les projets d’énergie renouvelable ?

    Adelaïde offre des solutions d’assurance et d’accompagnement spécifiques pour sécuriser les investissements dans les projets d’énergie renouvelable, incluant l’éolien, le solaire et la biomasse.

    Quel est l’impact économique de la stratégie durable sur les résultats d’Adelaïde ?

    La stratégie verte contribue à une croissance forte et durable, avec une part croissante du chiffre d’affaires provenant des assurances liées à l’économie verte et à la transition énergétique.

  • Covoiturage fréquent : quand et pourquoi ajuster votre contrat d’assurance auto ?

    Le covoiturage s’est imposé comme une solution incontournable pour réduire les coûts de déplacement et limiter l’impact environnemental. Avec l’essor des plateformes dédiées et l’adoption croissante du partage de trajet, les Français modifient de plus en plus leurs habitudes de mobilité. Toutefois, cette évolution pose une question cruciale : comment assurer correctement son véhicule en cas de covoiturage fréquent ? Si jadis un usage occasionnel suffisait à rester dans le cadre traditionnel de l’assurance auto, le passage à un partage de trajet régulier entraîne des implications complexes. Cette réalité amène les conducteurs à s’interroger sur la nécessité d’un ajustement contrat en fonction de la fréquence covoiturage et de l’usage du véhicule. De l’obligation légale aux clauses spécifiques, en passant par les risques assurance en cas d’accident, cet article explore en détails quand et pourquoi ces modifications sont indispensables pour préserver une couverture optimale.

    Le sujet mérite une attention renforcée car les disparités entre les contrats d’assurance, la variété des garanties proposées, ainsi que la nature même du covoiturage – que ce soit planifié ou spontané – rendent toute généralisation difficile. C’est pourquoi ce dossier traite autant des mécanismes juridiques entourant la responsabilité civile que des bonnes pratiques pour garantir une protection efficace sans mauvaises surprises. En 2026, connaître parfaitement les enjeux de l’assurance auto adaptée au covoiturage permet de circuler sereinement tout en respectant la règlementation et en bénéficiant d’une indemnisation adaptée en cas d’incident, quelle que soit la fréquence covoiturage.

    Encadrement légal du covoiturage et son impact sur votre contrat d’assurance auto

    Le covoiturage en France est régi par un cadre légal précis, établi pour distinguer clairement cette pratique d’un transport professionnel. Le covoiturage se définit comme le partage de son véhicule sans but lucratif, où le conducteur et ses passagers partagent les frais liés au déplacement, notamment le carburant, les péages ou l’entretien du véhicule. Cette définition exclut toute forme de rémunération, ce qui veut dire qu’aucune somme ne doit être perçue en sus du remboursement des frais réellement engagés.

    Cette frontière légale est essentielle, notamment dans la gestion du contrat d’assurance auto. En effet, le conducteur qui utilise sa voiture pour un covoiturage planifié via des plateformes en ligne telles que BlaBlaCar ou Karos ne fait pas du transport commercial. Par conséquent, son assurance ne doit pas être une assurance professionnelle, mais elle doit absolument assurer la responsabilité civile du conducteur. Cette garantie obligatoire couvre les dommages matériels ou corporels causés à un tiers lors d’un sinistre, et prend en charge aussi bien le conducteur que ses passagers, considérés comme des passagers ordinaires.

    Il est aussi crucial de noter que certaines plateformes en ligne ajoutent une couche de protection supplémentaire en proposant des assurances complémentaires, essentiellement axées sur l’assistance. Ces garanties couvrent les pannes, organisent le rapatriement des passagers ou interviennent pour régler la franchise en cas d’accident. Ce soutien est particulièrement avantageux car il pallie les limites parfois rencontrées dans les contrats d’assurance auto classiques, notamment quand le conducteur ne bénéficie pas des garanties supplémentaires.

    Cependant, le covoiturage spontané, courant chez certains conducteurs, ne bénéficie pas forcément de cette protection additionnelle. Dans ce cas, le conducteur doit vérifier rigoureusement que son contrat d’assurance auto l’inclut dans sa couverture ainsi que ses passagers. Un défaut de conformité pourrait impliquer une non-remboursement des dommages en cas d’accident, posant alors un risque conséquent, surtout si le covoiturage devient une activité régulière. En somme, bien que la législation favorise le covoiturage comme pratique de mobilité durable, elle impose aux conducteurs une vigilance accrue dans la gestion de leur contrat d’assurance auto.

    Pour illustrer cet aspect, prenons l’exemple de Sophie, employée dans une entreprise à Lille, qui a commencé à covoiturer quotidiennement avec trois collègues pour se rendre au travail. En utilisant régulièrement sa voiture pour ces trajets domicile-travail, elle n’a pas modifié son contrat d’assurance. Lorsqu’un léger accrochage s’est produit, la compagnie d’assurance a relevé une clause d’exclusion liée au covoiturage régulier pour des trajets professionnels, ce qui a compliqué le traitement de son sinistre. Cette situation démontre parfaitement l’importance d’adapter le contrat d’assurance dès que la fréquence covoiturage et l’usage du véhicule évoluent.

    découvrez quand et pourquoi il est important d'ajuster votre contrat d'assurance auto en cas de covoiturage fréquent pour une couverture optimale et sereine.

    Les disparités des contrats d’assurance auto face au covoiturage régulier

    De par la montée en puissance du covoiturage, les assureurs ont dû adapter leurs offres, sans pour autant uniformiser totalement leurs garanties. Ainsi, le paysage du contrat d’assurance auto dans le contexte du covoiturage fréquent reste assez hétérogène. Il est fréquent que certains contrats excluent explicitement les trajets domicile-travail en covoiturage, assimilant cette pratique à un usage professionnel non couvert. Cela signifie que les salariés pratiquant le covoiturage quotidien avec leurs collègues peuvent se retrouver avec une absence de couverture en cas de sinistre, ce qui constitue un risque majeur.

    Un autre paramètre sensible concerne la clause de conduite exclusive. Plusieurs contrats n’autorisent que le conducteur titulaire du contrat à prendre le volant. Si un passager conduit ponctuellement sans être désigné en tant que conducteur secondaire ou occasionnel dans le contrat, il se trouve juridiquement hors garantie. Résultat : en cas d’accident sous cette conduite non autorisée, les garanties peuvent être refusées ou entraînent une majoration de la franchise, souvent substantielle. De même, les conducteurs débutants, dont le permis a moins de trois ans, sont systématiquement soumis à une franchise majorée, ce qui peut aussi impacter la gestion financière en cas d’accident.

    Il est aussi à noter que les voitures de fonction suivent des règles particulières. Le salarié propriétaire d’une voiture de fonction doit demander à son employeur si le transport de passagers est autorisé. Une autorisation explicite sera souvent nécessaire pour être correctement couvert dans le cadre d’un covoiturage professionnel. Sans cette validation, la garantie assurance auto peut être compromise.

    Dans ce contexte, le dialogue avec l’assureur devient essentiel. Il doit permettre au covoitureur d’adapter son contrat aux spécificités de son usage et à la fréquence covoiturage sous peine de s’exposer à des risques d’exclusion de garanties en cas d’accident. Cela passe souvent par l’intégration du conducteur comme conducteur secondaire, la modification des clauses relatives aux trajets domicile-travail ou l’ajout de garanties complémentaires spécifiques au partage de trajet. L’objectif est de coller le plus fidèlement possible à la réalité pratique des déplacements.

    Voici les principaux points à vérifier ou à faire ajuster dans votre contrat d’assurance auto en lien avec une pratique régulière du covoiturage :

    • Autorisation du covoiturage domicile-travail précise selon la fréquence et le nombre de passagers.
    • Clause de conduite autorisée pour inclure d’éventuels conducteurs secondaires qui partagent la conduite.
    • Franchise majorée pour conducteurs novices ou pour le prêt de volant à un tiers.
    • Garanties d’assistance enrichies pour couvrir notamment les pannes en trajet partagé.
    • Protection juridique renforcée en cas de litige lié au partage de trajet.
    Types de garanties Couvre en général Limites courantes pour le covoiturage
    Responsabilité civile Dommages causés à des tiers Ne couvre pas toujours les trajets domicile-travail en covoiturage
    Conduite secondaire Prêt du volant à un autre conducteur Souvent limité ou exclu selon le contrat
    Assistance dépannage Prise en charge des pannes et remorquages Parfois conditionnée par l’usage personnel uniquement
    Franchise Montant à la charge de l’assuré en cas de sinistre Peut être majorée en covoiturage fréquent ou par un conducteur novice

    Ces disparités soulignent la nécessité d’un contrôle rigoureux des clauses contractuelles avant de se lancer dans une pratique régulière du covoiturage.

    Fréquence covoiturage : critères pour décider d’ajuster son contrat d’assurance auto

    Déterminer le moment opportun pour modifier son contrat d’assurance auto en lien avec un covoiturage fréquent repose sur plusieurs critères objectifs. Le tout premier facteur est la nature du trajet déclaré. En effet, le covoiturage ponctuel, par exemple une escapade dominicale ou un trajet exceptionnel, ne demande pas forcément un ajustement immédiat du contrat. Son usage reste marginal et, dans la majorité des cas, la responsabilité civile classique suffit à garantir les passagers et le conducteur.

    En revanche, lorsque le partage de trajet devient régulier, notamment pour des trajets domicile-travail, il est impératif de procéder à une évaluation. Cette régularité signifie souvent plusieurs déplacements par semaine avec des passagers réguliers ou variables. Pour les assureurs, cela change la nature du risque et justifie une requalification de l’usage du véhicule. Des sinistres sur ces trajets peuvent engager une responsabilité particulière et des indemnisations spécifiques.

    Par exemple, Louis partage quotidiennement son trajet vers son lieu de travail avec plusieurs collègues. Après quelques mois, il remarque que son assurance ne couvre pas explicitement ces déplacements, ce qui pourrait compromettre la prise en charge en cas d’accident. En se rapprochant de son assureur pour un ajustement contrat, il fait ajouter cette spécificité avec l’intégration de conducteurs secondaires. Cela lui offre une sécurité juridique renforcée, évitant tout problème à venir.

    Autre élément déclencheur, une augmentation du nombre de passagers ou une modification du profil des conducteurs invités à partager la conduite constitue un signal fort pour revoir son contrat. Passer d’une offre de covoiturage informelle à une organisation plus professionnelle ou plus structurée entraîne aussi une nécessité d’extension des garanties.

    Parmi les critères pragmatiques pour entamer un ajustement contrat, on peut citer :

    • Plus de deux trajets covoiturés par semaine
    • Plus de trois passagers réguliers
    • Inclusion de conducteurs secondaires dans la rotation
    • Partage de trajet à titre professionnel (demandes de l’employeur ou déplacements domicile-travail)
    • Augmentation des risques liés à l’usage intensif du véhicule (kilométrage, usure)

    En définitive, le choix de modifier son contrat dépend d’une évaluation réaliste de la fréquence covoiturage et des risques assurance identifiés. Ce suivi régulier avec son assureur permet de s’adapter aux changements et d’éviter des situations de non-conformité.

    Les risques d’une absence d’ajustement du contrat d’assurance auto en cas de covoiturage régulier

    La méconnaissance des clauses spécifiques liées au covoiturage peut entraîner des conséquences financières et juridiques lourdes. L’absence d’ajustement du contrat d’assurance face à une pratique fréquente du partage de trajet expose le conducteur à des exclusions de garanties ou à des majorations de franchises. Cela peut aussi mener à un refus d’indemnisation, mettant en péril la réparation des dommages matériels et corporels en cas d’accident.

    Un cas fréquent concerne la clause d’exclusion des trajets domicile-travail. Un assuré qui ignorait cette restriction s’est retrouvé à devoir supporter seul les coûts de réparation et médicaux après un accident survenu lors d’un covoiturage quotidien vers son lieu de travail. Sans la responsabilité civile ajustée, cette situation peut se révéler financièrement dramatique, surtout si les blessures concernent plusieurs passagers.

    Outre le risque financier, un défaut d’adaptation expose aussi à des risques judiciaires. En cas d’accident grave, le défaut de couverture peut occasionner une mise en cause personnelle du conducteur hors du cadre de son assurance. Par exemple, lors d’une collision avec blessés multiples, sans garantie adaptée, le conducteur pourrait être contraint à indemniser sur ses propres deniers les victimes, amplifiant la mise en difficulté.

    De plus, certains assureurs peuvent appliquer des pénalités en cas de non-déclaration d’un usage covoiturage fréquent. Cela peut se traduire par la résiliation du contrat ou une surtaxe importante à l’échéance. Ces contraintes rappellent que l’absence de communication avec sa compagnie d’assurance est une erreur stratégique.

    Pour limiter ces risques, il est indispensable d’adopter une démarche proactive :

    • Analyser son usage du véhicule sur le long terme
    • Contacter son assureur pour faire un point précis sur le contrat actuel
    • Discuter des options d’extension de garanties adaptées au covoiturage
    • Consigner par écrit les modifications d’usage et les avenants éventuels
    • Choisir des plateformes de covoiturage qui offrent une couverture complémentaire

    En conclusion, l’absence d’ajustement contrat en présence d’un covoiturage fréquent expose à une fragilité certaine, qui ne doit pas être sous-estimée. La sécurité financière et la tranquillité doivent primer, ce qui rend la modification du contrat d’assurance auto une étape incontournable.

    Comment procéder à l’ajustement de votre contrat d’assurance auto pour un covoiturage régulier ?

    Lorsque la décision est prise d’adapter son contrat d’assurance auto au covoiturage fréquent, plusieurs étapes clés doivent être respectées pour assurer une couverture optimale. Tout commence par un échange transparent avec votre assureur. Il est essentiel de fournir des informations complètes sur la fréquence de vos trajets, le nombre de passagers, la nature des trajets (domicile-travail ou loisirs) et la présence éventuelle de conducteurs secondaires.

    Dans ce processus, le conseiller d’assurance évaluera les risques spécifiques liés à votre situation. Il pourra alors proposer une adaptation du contrat, soit par un avenant, soit en optant pour une formule plus complète incluant des garanties spécifiques. Cette démarche peut révéler des points particuliers tels que la nécessité d’une extension responsabilité civile ou d’une assurance conducteur renforcée.

    La transparence est ici primordiale afin d’éviter tout refus de garantie ultérieur. Pour simplifier cette procédure, certains assureurs proposent des options dédiées, parfois sous forme de modules « covoiturage », facilitant l’ajustement rapide du contrat. Par ailleurs, les garanties d’assistance peuvent être renforcées pour intégrer par exemple la prise en charge de la franchise ou la couverture des passagers en cas d’incident sur la route.

    Enfin, il est recommandé de conserver un document écrit validant la modification. En cas de sinistre, ce justificatif est la meilleure preuve que votre contrat est bien conforme à votre usage actuel du véhicule. Cette rigueur administrative évite des contestations qui peuvent retarder l’indemnisation ou compliquer une procédure judiciaire.

    Pour résumer, voici la démarche recommandée :

    1. Contactez votre assureur muni de toutes les informations sur votre pratique de covoiturage.
    2. Évaluez avec lui les risques et les garanties nécessaires.
    3. Faites modifier votre contrat par un avenant adéquat ou un changement de formule.
    4. Conservez précieusement le document qui atteste de ce changement.
    5. Vérifiez régulièrement que votre contrat reste en phase avec l’évolution de vos usages.

    Ce soin dans la gestion de votre contrat d’assurance auto vous permet de continuer à profiter sereinement des avantages du covoiturage sans aléas ni mauvaises surprises.

    Faut-il toujours informer son assureur dès le premier covoiturage ?

    En général, un usage occasionnel ne nécessite pas d’alerte immédiate. Cependant, dès que le covoiturage devient régulier, il est indispensable d’en informer votre assureur pour vérifier que votre contrat couvre bien ce type d’usage.

    Quels risques en cas de non-déclaration du covoiturage régulier ?

    Le risque principal est la non-prise en charge de sinistres liés au covoiturage, pouvant entraîner des coûts importants pour le conducteur, ainsi qu’une résiliation du contrat ou une majoration de la prime.

    Le covoiturage rémunéré est-il couvert par une assurance auto classique ?

    Non, un covoiturage payant est considéré comme une activité commerciale et nécessite une assurance professionnelle spécifique, différente du contrat d’assurance auto particulier.

    Que couvre la garantie responsabilité civile dans le cadre du covoiturage ?

    La responsabilité civile couvre les dommages matériels et corporels causés aux tiers, y compris les passagers du véhicule, à condition que le covoiturage corresponde à un usage non lucratif et soit bien déclaré.

    Comment ajouter un conducteur secondaire pour le covoiturage ?

    Il faut en informer l’assureur et faire modifier le contrat via un avenant, ce qui permet de désigner officiellement le conducteur secondaire et d’assurer la couverture en cas de sinistre.