Catégorie : tipipark.fr

  • Comment j’ai métamorphosé l’atelier du fond du jardin en une pièce à vivre pour décharger l’espace de ma maison

    Dans un contexte où l’espace de vie devient un enjeu majeur pour les foyers français, la métamorphose des ateliers du fond du jardin s’impose comme une solution astucieuse pour optimiser l’espace habitable sans procéder à des travaux lourds. Ces anciens locaux, longtemps relégués au rôle de simples dépôts pour outils ou matériaux, connaissent une véritable renaissance en devenant des pièces à vivre fonctionnelles et accueillantes. Cette transformation répond à un besoin croissant de désengorger la maison principale, tout en offrant un cadre chaleureux et dédié pour diverses activités.

    Le projet que je vous présente illustre parfaitement cette tendance. Constatant le manque de place dans notre maison familiale, nous avons décidé d’aménager l’atelier du fond du jardin en un espace convivial permettant d’absorber une partie de la vie quotidienne, que ce soit comme bureau, chambre d’appoint ou encore salle de loisirs. Cette démarche a nécessité une réflexion approfondie sur l’isolation, l’électricité, l’éclairage et l’aménagement intérieur, afin de créer une pièce à vivre véritablement agréable et conforme aux normes en vigueur.

    Au fil des mois, l’atelier s’est transformé : les murs se sont parés de matériaux isolants, un chauffage adapté a été installé, et des ouvertures judicieusement positionnées ont permis d’apporter lumière et ventilation naturelle. Cette rénovation n’a pas seulement considérablement amélioré notre cadre de vie, elle illustre aussi l’optimisation d’espace réussie qui s’inscrit dans une démarche durable tant du point de vue économique qu’environnemental. Cette nouvelle habitude d’aménagement invite indéniablement à repenser le rôle des dépendances extérieures, qui deviennent de véritables extensions de la maison à part entière, tout en valorisant le jardin.

    Les enjeux de la métamorphose d’un atelier en pièce à vivre pour optimiser l’espace de la maison

    Transformer un atelier vétuste du fond du jardin en pièce à vivre fonctionnelle est une stratégie d’optimisation d’espace de plus en plus prisée. Ce projet vise essentiellement à désengorger l’intérieur de la maison, souvent bondée ou mal agencée, en créant un environnement séparé mais proche. Cette extension offre la possibilité de libérer des pièces dans la maison principale, améliorant ainsi le confort général de la famille.

    Concrètement, le défi principal consiste à modifier la vocation initiale de l’atelier, conçu à l’origine comme un local de stockage ou de bricolage, pour en faire une pièce permettant une occupation prolongée, avec confort thermique et acoustique. Pour cela, plusieurs étapes s’imposent, à commencer par l’isolation thermique et phonique. Dans notre projet, nous avons utilisé plusieurs rouleaux de laine de verre, adaptés aux murs et au plafond, ce qui a considérablement amélioré la chaleur intérieure en hiver et la fraîcheur en été.

    Au-delà de l’isolation, la mise en place d’une installation électrique conforme à la norme NF C 15-100 est indispensable. En effet, une pièce à vivre doit offrir un minimum de prises électriques et un éclairage efficace pour garantir une utilisation confortable tout au long de la journée. Dans notre cas, un radiateur électrique récupéré a été installé pour compléter le système de chauffage et maintenir une température agréable.

    Enfin, les ouvertures jouent un rôle clé dans l’aménagement intérieur : fenêtres, portes-fenêtres ou baies vitrées facilitent l’entrée de la lumière naturelle, tout en assurant une ventilation optimale. Cette dernière est essentielle pour éviter tout problème d’humidité, notamment dans un espace auparavant conçu pour un usage non résidentiel.

    Grâce à ces améliorations, la métamorphose de l’atelier a permis non seulement de décharger l’espace de la maison, mais aussi de créer une nouvelle dynamique au sein du jardin. Ce nouvel espace de vie indépendant offre un cadre stimulant et adapté à diverses activités, qu’il s’agisse de télétravail, de loisirs créatifs, ou simplement de moments de détente loin de l’agitation domestique.

    Les aspects légaux et administratifs incontournables pour une rénovation d’atelier en pièce à vivre

    La métamorphose d’un atelier en pièce à vivre ne se limite pas à une simple rénovation esthétique ou fonctionnelle. Elle implique également la prise en compte des aspects légaux qui encadrent toute transformation de dépendance dans un jardin. Ignorer ces formalités peut avoir des conséquences lourdes, notamment vis-à-vis de l’assurance et de l’urbanisme.

    En droit français, la transformation d’un local annexe à usage non habitable, comme un atelier, en pièce à vivre, est considérée comme un changement de destination. Ce type de modification nécessite une déclaration préalable de travaux dès lors que la surface aménagée dépasse 5 m². Pour une surface dépassant 40 m², l’obtention d’un permis de construire devient obligatoire, compliquant la démarche pour de nombreux propriétaires.

    Ces procédures doivent être respectées scrupuleusement. À défaut, le projet est considéré comme irrégulier et peut entraîner des sanctions financières sévères, pouvant atteindre jusqu’à 6 000 euros par mètre carré de surface non déclarée, avec un plafond total de 300 000 euros d’amende. Ce risque incite fortement à respecter les règles communales et nationales.

    Par ailleurs, la déclaration auprès de l’assurance habitation est cruciale. En cas de sinistre, comme une inondation ou un incendie, la compagnie d’assurance exige que la nouvelle pièce soit déclarée pour pouvoir indemniser les dommages. Lors de notre expérience, le soir où un orage violent a infiltré l’atelier, l’expert de l’assurance a refusé toute indemnisation tant que la transformation n’était pas déclarée officiellement. Le bâtiment restait, à leurs yeux, un local utilitaire dépourvu de valeur habitation.

    La déclaration auprès de l’assureur doit être réalisée dans les 15 jours suivant la mise en service. Passé ce délai, il devient très compliqué d’obtenir une couverture. Il est donc primordial de préparer soigneusement son dossier, en incluant plans, plans électriques et justificatifs d’isolation pour prouver la conformité du lieu.

    En résumé, la rénovation d’un atelier en pièce à vivre nécessite une vigilance soutenue quant au cadre légal et administratif. Cette étape est indispensable pour sécuriser son projet, protéger ses biens, et pérenniser la valeur ajoutée que représente cette nouvelle pièce.

    Les clés d’une rénovation réussie pour transformer un atelier en espace de vie confortable

    Une rénovation réussie d’un atelier du fond du jardin en véritable pièce à vivre repose sur plusieurs piliers essentiels. Parmi eux, le choix des matériaux, l’agencement de l’espace, et la qualité des installations techniques jouent un rôle prépondérant. Ces éléments assurent un confort optimal et une bonne fonctionnalité.

    L’isolation thermique est primordiale. Dans notre cas, après pose de la laine de verre, nous avons réalisé un doublage des murs avec des plaques de plâtre isolantes, ce qui garantit une meilleure tenue en température et une réduction de l’impact sonore. Le plafond a également bénéficié d’une isolation renforcée.

    Sur le plan électrique, installer une alimentation adaptée en respectant la norme NF C 15-100 est indispensable. Cette norme assure la sécurité des occupants et évite les risques d’incendie. Pour cela, il faut prévoir plusieurs points lumineux et prises électriques répartis stratégiquement, incluant un éclairage tamisé pour la soirée et des lampes plus puissantes pour le travail.

    La ventilation naturelle s’appuie sur l’ajout de fenêtres et une porte vitrée. Ces ouvertures apportent lumière et air frais, ce qui évite l’accumulation d’humidité et l’apparition de moisissures. Dans notre aménagement, la porte-fenêtre donne directement sur une petite terrasse, prolongeant ainsi l’espace de vie vers l’extérieur.

    Enfin, l’aménagement intérieur doit être pensé pour être à la fois pratique et esthétique. Des rangements verticaux, des meubles modulables et un éclairage chaleureux participent à la création d’un espace accueillant. Ce nouvel atelier rénové offre plusieurs fonctionnalités selon les besoins : bureau de télétravail, chambre d’amis, ou salle de loisir.

    Liste des étapes essentielles pour une rénovation optimisée :

    • Évaluation de l’état existant et des contraintes techniques de l’atelier.
    • Planification des travaux incluant isolation, électricité et ventilation.
    • Demande des autorisations administratives nécessaires.
    • Installation des matériaux d’isolation thermiques et acoustiques.
    • Mise aux normes de l’électricité selon NF C 15-100.
    • Création des ouvertures pour la lumière et l’air.
    • Aménagement intérieur adapté à l’usage prévu.
    • Déclaration auprès de l’assurance habitation dans les quinze jours.

    Comment ce projet contribue à décharger l’espace de la maison et valoriser le jardin

    La transformation de l’atelier en pièce à vivre engendre une véritable décharge d’espace dans la maison, ce qui améliore notablement la qualité de vie au quotidien. En délocalisant certaines fonctions, comme le télétravail ou les chambres d’appoint, l’habitation principale retrouve un équilibre et gagne en confort.

    Par exemple, dans notre configuration familiale, l’atelier rénové a permis de libérer une chambre qui servait auparavant de bureau et d’espace polyvalent. Cette pièce a depuis été redonnée aux enfants, offrant ainsi un lieu plus intime et calme, essentiel à leur épanouissement.

    D’un point de vue global, cette métamorphose s’inscrit dans une tendance d’optimisation de l’espace qui encourage à valoriser le jardin autrement qu’en simple espace extérieur. Le jardin devient un prolongement naturel de la maison, offrant un espace de vie supplémentaire et agréable, qui favorise le bien-être et les interactions familiales.

    Cette nouvelle pièce peut également offrir une opportunité pour les activités créatives ou récréatives, comme un atelier d’art, une salle de sport à domicile ou une chambre d’amis indépendante. La flexibilité de cet espace est un véritable atout pour s’adapter aux besoins évolutifs des habitants.

    Avantages de la pièce rénovée Impacts sur la maison et la famille
    Déchargement d’une pièce surchargée Amélioration du confort dans la maison principale
    Optimisation de l’espace extérieur Valorisation du jardin comme lieu de vie
    Nouvel espace indépendant pour diverses activités Favorise la polyvalence et la créativité
    Gain en surface habitable sans extension Économie financière et environnementale

    Quels sont les risques de ne pas déclarer la transformation de l’atelier ?

    Le principal risque est le refus d’indemnisation de la part de l’assurance en cas de sinistre. De plus, des sanctions financières peuvent être appliquées par l’administration urbaine, pouvant aller jusqu’à 300 000 euros d’amende.

    Quelles normes respecter pour transformer un atelier en pièce habitable ?

    Il faut assurer l’isolation thermique et acoustique, respecter la norme électrique NF C 15-100, et obtenir les autorisations administratives nécessaires pour le changement de destination.

    Comment déclarer la nouvelle pièce à l’assurance ?

    La démarche consiste à prévenir son assureur dans les 15 jours suivant la mise en service du nouvel espace, en fournissant les plans et justificatifs nécessaires pour une mise à jour du contrat.

    Quels sont les bénéfices concrets de cette métamorphose ?

    Au-delà de l’optimisation d’espace et du déchargement de la maison, cette transformation apporte un confort accru, une valorisation du jardin et une nouvelle flexibilité pour les usages domestiques.
  • Le sac Birkin d’Hermès : un luxe qui se transforme en investissement ?

    À l’intersection du luxe et de la finance, le sac Birkin d’Hermès s’impose comme un phénomène inédit dans l’univers des accessoires de mode. Bien plus qu’un simple sac de luxe, il symbolise aujourd’hui une forme d’investissement atypique mais de plus en plus prisée. Depuis sa création, sa rareté conjuguée à une demande mondiale insatiable ont transformé ce sac en un actif de prestige convoité par les collectionneurs et les investisseurs avertis. Si certains y voient un simple objet de désir, d’autres le considèrent désormais comme une réserve de valeur capable de rivaliser avec des placements traditionnels, tels que l’or ou l’immobilier. Cette dualité interroge autant sur les raisons de cette envolée des prix que sur les mécanismes financiers derrière ce succès inattendu.

    Originaire d’une maison fondée en 1837, le Birkin s’inscrit dans une stratégie d’exclusivité et d’artisanat qui a su préserver son caractère unique. Le sac s’est peu à peu imposé comme un indicateur financier non conventionnel dans le paysage économique du luxe. Les records d’enchères, les listes d’attente interminables, et la multiplication des articles spécialisés soulignent l’importance prise par ce sac dans le portefeuille des amateurs de biens matériels d’exception. Mais qu’est-ce qui confère au Birkin cette dimension hors norme ? Comment analyser son prix, sa rareté, et ses perspectives au regard des marchés secondaires ? Cette exploration s’attache à démontrer comment un simple sac de cuir peut devenir un véritable levier d’investissement en 2026, tout en restant un emblème de mode et de prestige.

    Le Birkin d’Hermès : une pièce de mode à forte valeur culturelle et financière

    Depuis sa première apparition dans les années 1980, le sac Birkin s’est rapidement hissé au rang d’icône mondiale du luxe, bien au-delà de sa fonction originelle d’accessoire. Inspiré par la chanteuse et actrice Jane Birkin lors d’un vol privé en 1983, ce sac est devenu un symbole inégalé d’opulence et d’artisanat. Hermès, forte de son héritage familial et de son savoir-faire reconnu, a conçu un produit qui allie esthétisme, utilité et exclusivité.

    Il faut comprendre que la valeur du Birkin repose sur plusieurs piliers. Tout d’abord, l’exceptionnelle qualité des matériaux utilisés : cuirs rares, allant du crocodile à l’autruche, en passant par le lézard, et accessoires en or ou argent sertis parfois de diamants. Le cuir n’est pas seulement une matière, mais un véritable élément de collection. Chaque pièce est unique, fabriquée à la main par des selliers experts formés pendant des mois. Cette minutie allonge le temps de fabrication à environ deux jours, ce qui, en conditionnant la rareté, justifie une partie substantielle de la valeur.

    Par ailleurs, la notoriété du sac est entretenue sans publicité massive. Hermès adopte une stratégie de discrétion mais d’exclusivité renforcée par le bouche-à-oreille, la visibilité sur les célébrités célèbres et les réseaux sociaux. Avec plusieurs millions de références sur les plateformes comme Instagram, le Birkin est reconnu mondialement comme un must-have incontournable.

    Enfin, la demande mondiale ne faiblit pas et les listes d’attente dépassent parfois les six ans, accentuant encore davantage le prestige et l’exclusivité. Cette rareté contrôlée fait du Birkin un objet de désir dont la valeur financière a explosé de 500 % en trois décennies, dépassant largement d’autres formes d’investissement traditionnelles. Ainsi, il illustre parfaitement comment un objet utilitaire peut devenir un actif de luxe à part entière.

    Évolution des prix et critères influençant la valeur d’un sac Birkin Hermès

    Le prix d’un Birkin varie considérablement selon divers critères, renforçant son statut d’investissement de niche. En boutique, le modèle de base en cuir classique débute à environ 8 000 euros. Cependant, sur le marché secondaire et la revente, les écarts sont extrêmement larges, allant de près de 7 000 euros pour des modèles standards jusqu’à plus de 55 000 euros pour des éditions rares ou personnalisées.

    Les critères suivants déterminent largement cette variation :

    • Type de cuir : les peaux exotiques comme le crocodile et l’autruche font grimper les prix de manière exponentielle.
    • Taille et format : le classique 30 cm est prisé mais certains modèles plus grands ou plus petits peuvent avoir une valeur différente.
    • Matériaux des ferrures : les boucles et poignées plaquées or, argent ou serties de pierres précieuses augmentent notablement le prix.
    • Éditions limitées et personnalisations : les modèles sur mesure avec diamants ou éléments rares peuvent multiplier la valeur jusqu’à plusieurs centaines de milliers d’euros.

    Un cas emblématique est celui du Birkin Himalaya 35, considéré comme le sac à main le plus cher au monde. Estimé à 432 000 dollars, ce sac est produit à un rythme très restreint — un ou deux par an — utilisant une peau de crocodile teintée selon une technique unique évoquant la blancheur de l’Himalaya. Le sac est orné d’or blanc et de 200 diamants, son cadenas est entièrement serti de pierres précieuses. C’est un exemple parfait de la fusion extrême entre artisanat, exclusivité et luxe.

    Ce modèle en particulier a également bénéficié d’une forte exposition médiatique, notamment grâce à un cadeau d’anniversaire exceptionnel offert à une célébrité influente comme Nabilla. Une telle mise en lumière contribue à renforcer non seulement le prix mais aussi la légende du sac Birkin.

    Modèle Prix boutique approximatif Prix seconde main (estimation) Caractéristiques clés
    Birkin classique en cuir 8 000 € 7 000 € à 12 000 € Cuir veau, taille 30 cm
    Birkin en cuir exotique (crocodile, autruche) 15 000 € à 40 000 € 20 000 € à 55 000 € Matériaux luxueux, souvent personnalisés
    Birkin Himalaya 35 Production unique 432 000 $ Cuir crocodile teinté à la main, or blanc et diamants

    Comparaison avec d’autres sacs Hermès prisés

    Outre le Birkin, d’autres modèles Hermès attirent l’attention des investisseurs. Le sac Kelly, créé dans les années 1930 et popularisé par Grace Kelly, se négocie entre 10 000 et 15 000 euros en boutique pour les cuirs classiques. Sur le marché de la seconde main, il peut monter jusqu’à 45 000 euros voire dépasser 250 000 euros dans sa version Himalaya. Plus récemment, le sac Constance connaît une montée régulière, avec des hausses de prix allant de 80 % à 120 % au-dessus du prix boutique sur le marché de l’occasion.

    La rareté organisée, clé du succès et de la valorisation du sac Birkin

    La rareté est au cœur du prestige du Birkin. Hermès produit ce sac selon un système strict qui limite volontairement le nombre d’exemplaires disponibles. Même si la maison a étendu ses capacités de production avec de nouvelles usines, le mythe reste intact. Il faut en moyenne deux jours pour réaliser un sac Birkin, un temps long comparé à la fabrication industrielle des sacs de luxe classiques.

    Cette durée vient du fait que chaque sac est assemblé à la main par des artisans renommés, garantissant une qualité sans faille. La complexité du travail, qui combine différentes sortes de cuir très rares, participe également à cette limitation naturelle de la production. La raréfaction crée une tension sur le marché qui maintient les prix élevés et la demande constante.

    La méthode d’Hermès repose aussi sur un maintien strict du secret autour des disponibilités : les boutiques ne dévoilent jamais précisément leurs stocks et laissent planer une incertitude savamment orchestrée. Ainsi, la liste d’attente peut atteindre plusieurs années avant de pouvoir enfin acquérir un Birkin, cultivant un effet de rareté perçu et désirable. Ce mécanisme marketing est une leçon de gestion de l’exclusivité dans le secteur du luxe.

    Le phénomène s’amplifie grâce à la visibilité des célébrités qui affichent publiquement leur Birkin, transformant le sac en véritable symbole social. De Kate Moss à Kylie Jenner, ce dernier fait figure d’emblème d’un luxe discret mais manifeste. Le Birkin est donc à la croisée des chemins entre un objet de mode adapté à un usage quotidien et un actif économique fortement spéculatif.

    Investir dans un sac Birkin : précautions, fiscalité et conseils pratiques

    Le Birkin ne cesse de séduire ceux qui souhaitent diversifier leur portefeuille avec un investissement tangible. Néanmoins, cela suppose de comprendre plusieurs aspects pratiques et financiers avant de se lancer.

    Les coûts annexes liés à la possession d’un Birkin

    Posséder un Birkin revient à gérer un bien précieux avec rigueur. Il est indispensable de souscrire une assurance spécifique couvrant les risques liés à un sac de luxe, tels que le vol, l’incendie ou l’endommagement. Les polices classiques plafonnent souvent la couverture et les garanties spécifiques peuvent coûter entre 0,5 % et 2 % de la valeur assurée chaque année. Pour un modèle d’environ 20 000 euros, cela représente une dépense annuelle entre 100 et 400 euros.

    Par ailleurs, l’entretien de ces sacs exige permanence et soin. La restauration légère — comme la recoloration, les petites coutures ou le remplacement de doublure — oscille entre 130 et 300 euros, voire plus pour les cuirs exotiques. Chaque intervention, bien que nécessaire, diminue le gain potentiel à la revente. Un Birkin doit donc rester en état quasi neuf pour maximiser sa valeur patrimoniale.

    Considérations fiscales lors de la revente

    En cas de revente, la fiscalité applicable varie selon la valeur cédée et la durée de détention. Si le prix de cession dépasse 5 000 euros, le vendeur est soumis à la taxation des plus-values sur les biens meubles. Le taux combiné s’élève à 36,2 %, comprenant impôt sur le revenu et prélèvements sociaux. Un abattement annuel de 5 % s’applique après la deuxième année de détention, exonérant totalement la plus-value à partir de la 22e année.

    Lorsque le sac est vendu aux enchères et considéré comme objet de collection, il existe une option fiscale particulière : la taxe forfaitaire sur les objets précieux, équivalente à 6 % du prix de cession augmentée de 0,5 % de CRDS, sans obligation de justifier le prix d’achat initial. En revanche, les ventes en dessous de 5 000 euros restent exonérées d’impôts.

    Conseils pour acheter un Birkin neuf ou d’occasion

    Acheter un Birkin neuf constitue un parcours souvent long et complexe, nécessitant de construire une relation avec un conseiller de vente Hermès. Ce dernier est clé pour accéder aux listes d’attente. Les périodes creuses, comme en semaine et hors vacances scolaires, sont idéales pour approcher la boutique et démontrer son intérêt sincère.

    La seconde option, plus accessible, consiste à se tourner vers le marché de l’occasion. Plusieurs revendeurs spécialisés garantissent l’authenticité des sacs et proposent des modèles variés. Cependant, vigilance est de mise pour éviter les contrefaçons. Plateformes reconnues telles que Vestiaire Collective, Collector Square ou The Real Real offrent un cadre sécurisé pour cette démarche.

    Le Birkin d’Hermès : un exemple unique d’investissement dans le secteur du luxe

    L’investissement dans un sac Birkin n’est pas comparable à un placement financier classique, mais il s’inscrit parfaitement dans la tendance des actifs tangibles à haute valeur culturelle et économique. Son évolution, sa rareté organisée, et le soin porté à chaque détail de fabrication en font un objet multifacette : un accessoire de mode d’exception, un symbole social et un portefeuille alternatif.

    Dans un monde où les collections de montres, d’œuvres d’art et de véhicules prestigieux attirent déjà les investisseurs, le Birkin s’est joint à cet univers en offrant une liquidité rare pour un objet de luxe aussi unique. Son positionnement à la croisée des secteurs de la mode, de l’artisanat et de la finance convainc chaque année davantage d’amateurs à le considérer comme un actif patrimonial.

    Il faut toutefois garder à l’esprit que la réussite de cet investissement dépend avant tout de la connaissance du marché, du choix du modèle, et du soin apporté à la conservation. Le Birkin est ainsi devenu un étalon de la valeur produite par un savoir-faire artisanal d’exception, capable de traverser les modes et les crises économiques tout en conservant son prestige et son attrait.

    Pourquoi le sac Birkin d’Hermès est-il considéré comme un bon investissement ?

    Le Birkin combine rareté, artisanat d’exception et demande mondiale constante, ce qui le différencie des autres investissements classiques. Son prix a augmenté de manière soutenue sur plusieurs décennies, offrant un rendement supérieur à celui de l’or ou des indices boursiers.

    Quel est le prix d’entrée pour acquérir un sac Birkin ?

    Le prix de base en boutique est d’environ 8 000 euros pour un modèle classique en cuir de veau. Le marché de l’occasion propose des modèles à partir de 7 000 euros, mais les prix peuvent monter très haut selon la rareté et les matériaux.

    Comment s’assurer de l’authenticité d’un Birkin acheté d’occasion ?

    Il est crucial d’acheter auprès de revendeurs réputés ou de plateformes spécialisées qui garantissent l’authenticité des sacs, afin d’éviter les contrefaçons. Des contrôles experts et une politique de retour sécurisent souvent les transactions.

    Quels sont les coûts annexes liés à la possession d’un Birkin ?

    L’assurance spécialisée contre les risques, l’entretien régulier et la conservation dans un bon état sont essentiels et représentent des dépenses annuelles non négligeables, pouvant aller de 100 à 400 euros pour un sac de 20 000 euros.

    Quelle fiscalité s’applique en cas de revente d’un Birkin ?

    Au-delà de 5 000 euros de prix de cession, les gains sont soumis à une imposition forfaitaire de 36,2 % incluant impôt sur le revenu et prélèvements sociaux, avec possibilité d’abattement selon la durée de détention. Les ventes aux enchères peuvent bénéficier d’une taxe forfaitaire spécifique sur les objets précieux.

  • Pourquoi recharger nos appareils la nuit pourrait bien multiplier les risques : ce qu’il faut savoir

    Chaque soir, des millions de foyers français adoptent la routine simple et anodine de recharger la nuit leurs appareils électroniques. Smartphones, trottinettes ou encore outils sans fil trônent sur leurs stations de charge, au cœur de leurs appartements silencieux. Pourtant, cette habitude, ancrée dans nos modes de vie, pourrait bien générer des risques électriques insoupçonnés, notamment en raison des batteries lithium-ion qui équipent désormais la majorité des équipements. La multiplication des incendies domestiques liés à ces batteries révèle un enjeu majeur de sécurité appareil et de prévention risques, alors que l’ampleur du phénomène inquiète de plus en plus les experts.

    Depuis quelques années, les incidents se multiplient, mettant en lumière la fragilité parfois méconnue de ces sources d’énergie puissantes. Ces batteries, tout en offrant une formidable autonomie batterie, peuvent souffrir d’une surchauffe rapide, déclencheur principal d’incendies ou d’explosions fulgurantes. Dans un contexte où la consommation énergétique se veut maîtrisée, comprendre les mécanismes à l’œuvre et adopter les bons réflexes devient indispensable. Cet article explore en profondeur pourquoi le simple geste de laisser charger un appareil la nuit pourrait devenir une menace réelle pour la sécurité domestique, en analysant les causes, les conséquences et les mesures à appliquer sans tarder.

    Les mécanismes de dangers liés à la recharge nocturne des batteries lithium-ion

    La recharge nocturne est avant tout problématique en raison de l’absence de surveillance directe. La batterie lithium-ion, particulièrement répandue, est sujette à un phénomène appelé emballement thermique. Ce processus se produit quand une ou plusieurs cellules de la batterie subissent une montée rapide en température qui se transmet aux cellules adjacentes, créant un effet domino incontrôlable pouvant mener à un incendie en l’espace d’environ 90 secondes. Cette rapidité extrême est un des grands dangers : il est quasiment impossible d’intervenir à temps, surtout pendant le sommeil.

    Ce type d’incident est d’autant plus préoccupant que la densité énergétique de ces batteries est exceptionnellement élevée. Elles stockent une quantité d’énergie importante pour leur poids réduit, ce qui explique leur large adoption dans les équipements de mobilité et de communication, mais amplifie aussi l’intensité des réactions en cas de défaillance. Cette technologie, si pratique, comporte par conséquent une dose de risque intrinsèque qui s’accroît lorsque l’appareil est laissé en charge sur une longue durée sans surveillance.

    Un autre facteur aggravant repose sur l’environnement dans lequel se fait la recharge. Sur des surfaces inflammables comme un tapis, un lit ou un canapé, une étincelle issue d’une surchauffe peut rapidement embraser les matériaux environnants. La recharge dans des espaces clos et peu ventilés, comme les garages ou les entrées, où l’appareil est souvent stocké, augmente aussi la probabilité que la chaleur accumulée reste piégée, ce qui favorise la surchauffe.

    Selon une étude de 2025, chaque foyer français possède en moyenne 19 appareils équipés de batteries lithium-ion. Avec un tel nombre d’objets en charge potentielle à tout moment, le risque collectif s’amplifie, particulièrement car 84 % des utilisateurs adoptent régulièrement au moins un comportement à risque, souvent à leur insu, comme charger sans intermittence ou utiliser des chargeurs non certifiés. La méconnaissance des dangers liés à la usure batterie ou aux cycles de charge inadéquats participe également au problème.

    L’augmentation des incendies domestiques liés aux batteries a été multipliée par six entre 2017 et 2024, signe d’un risque qui ne cesse de croître. Les incidents récents en France, comme le drame survenu à Reims en 2025, où quatre personnes ont perdu la vie dans un incendie causé probablement par une trottinette électrique en charge, rappellent brutalement la gravité de la situation. Ces accidents sont une alerte forte pour redoubler de vigilance.

    Comment la nuit amplifie les risques d’incendie domestique liés aux batteries lithium-ion

    Recharger un appareil la nuit semble anodin et constitue un réflexe pratique pour beaucoup. Le souci majeur réside dans la période d’inattention prolongée engendrée par le sommeil. Quand l’appareil est branché à la prise, trop souvent oublié, la consommation énergétique se poursuit sans contrôle et les premiers signes d’un départ de feu ou d’une anomalie électrique passent inaperçus.

    Contrairement à ce que certains pourraient croire, ce n’est pas la charge en elle-même qui est directement problématique, mais bien l’absence de surveillance en temps réel. Une batterie qui commence à montrer des signes de détérioration ou d’irrégularité peut évoluer vers une surchauffe, mais à l’heure où la maison dort, aucune intervention rapide n’est possible. L’emballement thermique peut survenir à tout moment en quelques dizaines de secondes, et les alarmes classiques ne détectent pas toujours cet incident à temps.

    Les conséquences sont d’autant plus dramatiques que les occupants sont profondément endormis. Le temps moyen pour qu’un feu causé par une batterie lithium-ion devienne incontrôlable est de 90 secondes, durée insuffisante pour se réveiller, localiser le sinistre et réagir efficacement. Cette réalité inquiétante explique pourquoi les pompiers insistent sur la nécessité d’adopter des bons gestes recharge pour limiter ces risques, notamment en évitant la recharge nocturne sans surveillance.

    Le risque n’est pas seulement un danger pour les personnes. Il implique aussi un impact lourd sur les biens, parfois irréversible. En plus des dommages liés à l’incendie, le feu produit des fumées toxiques issues des matériaux en combustion, augmentant les risques sanitaires élevés pour les habitants d’une maison ou d’un appartement en cas de sinistre.

    Les recommandations des spécialistes mettent aussi en garde sur l’usage des chargeurs non certifiés, qui peuvent provoquer des défaillances électriques conduisant à des courts-circuits et déclencher des départs de feu. Il est donc crucial de ne connecter ces batteries qu’à des équipements adaptés et homologués par le fabricant.

    Assurance habitation : ce qu’il faut savoir sur la prise en charge des sinistres liés à la recharge nocturne

    Dans le cas malheureusement fréquent d’un incendie domestique lié à un appareil en charge laissée la nuit, il est essentiel de connaître les exigences des compagnies d’assurance qui peuvent conditionner le versement des indemnités. Les assureurs ne garantissent pas systématiquement la prise en charge intégrale des dommages lorsque la responsabilité de l’assuré est engagée par une négligence manifeste.

    Les motifs les plus courants de refus ou de réduction de compensation concernent l’utilisation d’un chargeur d’origine douteuse ou non conforme, ainsi que le non-respect des précautions recommandées telles que la surveillance de la charge et le retrait immédiat de l’appareil une fois rechargé. Ce dernier point, souvent sous-estimé, est un élément clé dans la prévention des sinistres.

    Sur un plan juridique, les assureurs appliquent une logique comparable à celle rencontrée dans d’autres domaines du droit des assurances. Elle repose sur le principe de la « faute » de l’assuré. Si le demandeur a omis de suivre les instructions de sécurité du fabricant ou a laissé un objet électrique branché dans des conditions dangereuses, l’indemnisation peut être contestée.

    Il est donc crucial, pour tous les utilisateurs, de conserver les preuves d’achat de matériels certifiés, de respecter les consignes figurant dans les notices, et de faire preuve d’une vigilance accrue concernant les bons gestes recharge. Par exemple, préférer une charge pendant la journée en présence plutôt que de laisser les équipements en course sans surveillance pendant la nuit.

    La sensibilisation faite en collaboration entre assureurs, pompiers et autorités vise à réduire les sinistres et à mieux informer les publics sur les risques. Certaines assurances proposent même désormais des offres spécifiques associées à une surveillance connectée des appareils électriques, permettant de détecter rapidement toute anomalie sur la batterie.

    Quatre réflexes indispensables pour sécuriser la recharge et limiter les risques électriques à la maison

    Il existe des pratiques simples mais très efficaces pour réduire significativement les risques liés à la recharge des batteries lithium-ion, notamment quand on cherche à éviter le recours à la recharge nocturne non surveillée. Ces réflexes doivent devenir des habitudes afin d’assurer la sécurité appareil et protéger son habitat contre les incendies domestiques.

    1. Rechargez vos appareils uniquement en présence et évitez de les laisser branchés durant toute la nuit sans surveillance.
    2. Utilisez systématiquement les chargeurs d’origine ou des modèles certifiés conformes aux spécifications du fabricant pour éviter les surcharge et courts-circuits dangereux.
    3. Placez les appareils sur une surface stable et non inflammable, comme du carrelage ou du béton, excluant toute matière combustible qui pourrait s’enflammer en cas de surchauffe.
    4. Débranchez l’appareil dès que la charge est complète, pour limiter la sollicitation prolongée de la batterie et éviter l’usure prématurée.

    Ces gestes allient prévention risques et optimisation de la consommation énergétique, car laisser un appareil en charge inutilement engendre une déperdition d’énergie et peut accélérer la usure batterie. C’est aussi un acte responsable vis-à-vis de la planète, en limitant les déchets électroniques liés aux batteries dégradées prématurément.

    Les pouvoirs publics commencent à s’impliquer davantage dans cette problématique, avec la mise en place progressive de bornes de recharge pour véhicules électriques à l’extérieur des logements, réduisant ainsi la nécessité de charger ces batteries à l’intérieur, dans des pièces à vivre.

    Bonnes pratiques Pourquoi les adopter ?
    Recharger uniquement en présence Permet une intervention rapide en cas d’anomalie, limite les risques d’incendie
    Utiliser des chargeurs certifiés Évite les courts-circuits et surcharges potentiellement dangereux
    Positionner l’appareil sur une surface non inflammable Réduit la propagation possible d’un feu
    Débrancher dès charge terminée Préserve l’autonomie batterie et limite la consommation inutile

    Comprendre et adopter les bons gestes pour préserver l’autonomie et la sécurité de ses batteries

    Au-delà du risque immédiat d’incendie, il est important de comprendre comment la recharge nocturne influence la qualité et la longévité des batteries lithium-ion. Laisser un appareil chargé durant la nuit peut provoquer un stress inutile sur la batterie, car une fois la charge complète atteinte, des micro-cycles de recharge se déclenchent pour maintenir le niveau, ce qui provoque une usure batterie accélérée.

    Cette usure prématurée a plusieurs conséquences notables. D’abord, elle réduit l’autonomie batterie à moyen terme, obligeant les utilisateurs à recharger plus fréquemment, ce qui impacte la consommation énergétique globale et la durabilité de leurs équipements. Ensuite, une batterie fatiguée est plus susceptible de mal fonctionner, d’échauffer voire d’entraîner des incidents électriques, exacerbant encore le risque d’incendie domestique.

    Les experts conseillent d’adopter une recharge maitrisée en évitant les charges prolongées inutiles, en permettant à la batterie de descendre à un seuil de charge raisonnable avant de la recharger à nouveau. Il est aussi recommandé d’utiliser les options de protection intelligentes souvent intégrées dans les appareils modernes, comme les modes de charge optimisés et les coupures automatiques.

    Ainsi, prévenir les risques liés au stockage et à la recharge des batteries passe aussi par l’adoption de gestes simples d’entretien qui assurent une meilleure stabilité thermique à la batterie et donc une sécurité accrue. C’est une pratique gagnante sur tous les plans : sécurité, écologie, économie.

    Est-il vraiment dangereux de recharger ses appareils la nuit ?

    Oui, surtout avec les batteries lithium-ion, car en cas de problème, l’emballement thermique peut conduire à un incendie très rapidement et il est difficile d’intervenir pendant le sommeil.

    Comment savoir si mon chargeur est adapté et sécurisé ?

    Il est conseillé d’utiliser uniquement les chargeurs d’origine ou certifiés par le fabricant, reconnaissables à leur marquage officiel et leurs certifications de conformité électrique.

    Quels sont les signes avant-coureurs d’une batterie qui surchauffe ?

    Une batterie qui chauffe excessivement, gonfle, ou dégage une odeur atypique sont des signaux d’alerte à ne pas négliger, nécessitant de cesser immédiatement la charge.

    Quels gestes peuvent prolonger l’autonomie de ma batterie ?

    Débrancher l’appareil dès que la charge est terminée, éviter les charges prolongées inutiles et ne pas laisser la batterie se vider complètement.

    Mon assurance couvre-t-elle un incendie causé par une batterie ?

    La prise en charge dépend du respect des consignes de sécurité. En cas de négligence comme l’usage d’un chargeur non conforme, l’indemnisation peut être refusée.

  • Trottinettes électriques performantes : Faut-il opter pour un double moteur ? Notre guide complet

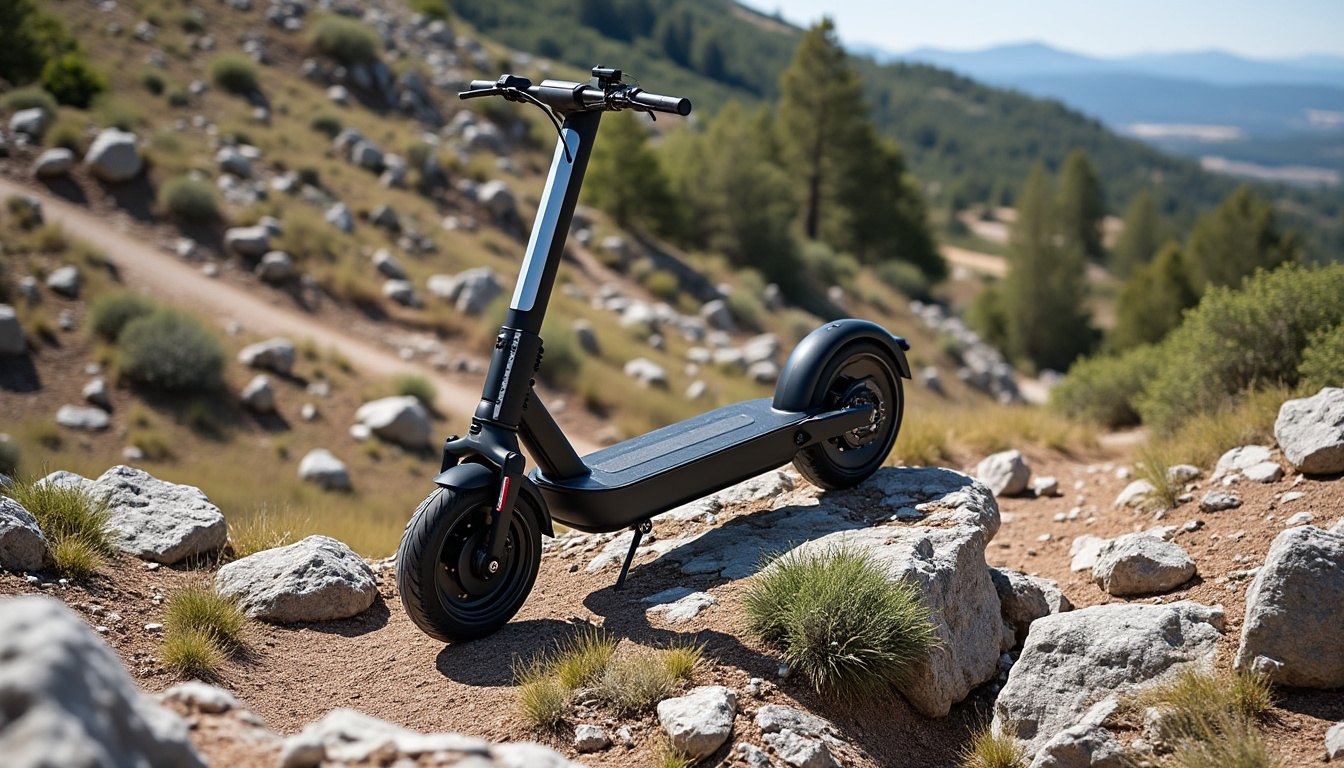
    Avec l’essor fulgurant de la mobilité urbaine à deux roues, la trottinette électrique s’impose comme un moyen de transport privilégié pour les déplacements quotidiens. En 2026, la technologie progresse rapidement et les modèles à double moteur suscitent un vif intérêt auprès des usagers en quête de performance accrue. Capables de franchir des côtes abruptes, d’assurer une excellente adhérence tout-terrain et d’accélérer avec une puissance impressionnante, ces engins redéfinissent les limites de la trottinette électrique. Pourtant, cette puissance supérieure s’accompagne de questions essentielles : la double motorisation est-elle indispensable dans un contexte urbain ? Quel impact sur l’autonomie, la sécurité et la législation en vigueur ? Ce guide d’achat se propose d’explorer en profondeur les atouts et contraintes liés à la trottinette électrique double moteur, en analysant aussi les aspects sécuritaires et réglementaires pour vous aider à faire un choix éclairé.

    La mobilité urbaine évolue vers des solutions toujours plus performantes, mais quelles sont les réalités de l’usage au quotidien ? Entre confort de conduite, vitesse maîtrisée et autonomie à toute épreuve, les trottinettes à double motorisation offrent des caractéristiques techniques hors normes. Ce document vous invite à découvrir les principaux modèles du marché, leurs spécificités, ainsi que les règles à respecter pour exploiter ces bolides en toute légalité. Nous aborderons également les critères indispensables à considérer dans un guide d’achat rigoureux, vous permettant de choisir l’engin qui correspond réellement à vos besoins, que vous soyez un usager urbain, un randonneur ou un sportif extrême.

    La technologie du double moteur : fonctionnement et améliorations significatives en matière de performance

    La plupart des trottinettes électriques classiques fonctionnent avec un moteur brushless situé généralement dans la roue arrière. Ce moteur unique assure une traction suffisante pour les trajets en milieu urbain plat, mais commence à montrer ses limites dans des environnements plus exigeants comme les zones avec côtes ou les surfaces irrégulières. L’émergence des modèles à double moteur change radicalement la donne en introduisant un moteur dans chaque roue, créant ainsi une traction intégrale. Cette configuration offre une meilleure répartition de la puissance, augmentant fortement la capacité d’adhérence et le contrôle du véhicule.

    Grâce à cette suspension motorisée double, la trottinette peut affronter des pentes jusqu’à 30 ou 40 % sans perdre de vitesse, une performance inégalée par les engins à simple moteur. En pratique, cela signifie que l’utilisateur bénéficie d’une puissance cumulée souvent supérieure à 3000 watts, garantissant une accélération foudroyante et une vitesse maintenue en continu même en montée ou lorsque la charge est importante. Ce gain de puissance augmente par ailleurs la portée de la mobilité électrique hors des simples trajets urbains. L’exploration de chemins forestiers ou de terrains accidentés devient une activité accessible, élargissant considérablement l’usage initial de la trottinette électrique.

    Cette double motorisation induit également des améliorations substantielles en matière de confort de conduite. La présence de moteurs indépendants contribue à stabiliser l’engin sur des sols irréguliers, évitant le patinage d’une seule roue. Ce système intelligent optimise en temps réel la répartition de la puissance, ce qui se traduit par une meilleure tenue de route et une réduction de la fatigue pour l’utilisateur, particulièrement sur de longs parcours.

    Il est toutefois important de noter que cette puissance renforcée nécessite des composants renforcés, notamment au niveau des suspensions et du freinage. Les modèles à double moteur sont donc généralement équipés de suspensions hydrauliques avancées et de freins à disques hydrauliques pour contrôler efficacement leur masse, qui peut atteindre plus de 45 kg. Ces spécificités techniques, bien que coûteuses, garantissent un niveau élevé de sécurité et une conduite maîtrisée au-delà des performances standards.

    En somme, la technologie du double moteur offre un surcroît de puissance et de performances qui redéfinit la trottinette électrique, la rendant apte à des usages plus exigeants que le simple trajet urbain. Cela dit, cette puissance accrue s’accompagne de contraintes réglementaires et sécuritaires qu’il convient d’examiner attentivement.

    découvrez notre guide complet sur les trottinettes électriques performantes et apprenez si choisir un modèle à double moteur est la meilleure option pour vous.

    Réglementation et sécurité : comment concilier puissance et conformité sur la voie publique

    La puissance exceptionnelle des trottinettes électriques à double moteur impose une vigilance particulière quant à leur usage légal en France. En 2026, le cadre réglementaire encadre strictement les engins de déplacement personnel motorisés (EDPM), notamment en matière de vitesse maximale autorisée. Bien que certains modèles puissent atteindre des pointes de vitesse allant de 70 à 85 km/h, la législation française stipule clairement que la vitesse maximale bridée pour circuler sur la voie publique ne doit pas dépasser 25 km/h.

    L’implémentation d’un système de bridage électronique est donc obligatoire pour toute trottinette électrique utilisée sur la voie publique. Le débridage, lui, reste formellement interdit et sanctionné d’amendes pouvant atteindre 1500 euros, accompagnées de la confiscation du véhicule. Cette réglementation vise à garantir la sécurité des usagers, des piétons et des autres véhicules routiers. Bien que les performances exceptionnelles offertes par le double moteur soient séduisantes, leur exploitation intégrale doit rester confinée à des terrains privés ou à des circuits spécifiques ne relevant pas des règles de circulation urbaine.

    Au-delà du freinage réglementaire de la vitesse, la sécurité impose également le port d’équipements adaptés. Le casque, bien que non obligatoire en agglomération pour les trottinettes en général, est recommandé avec insistance, et devient un impératif pour les machines à double moteur compte tenu de leur poids et de la vitesse potentielle. Un casque intégral de type BMX ou moto offre la meilleure protection en cas de chute, qui implique souvent un basculement vers l’avant. Gants renforcés, protections pour les genoux et veste à coques complètent idéalement cet équipement de protection.

    Sur un plan matériel, la présence d’un système de freinage performant est cruciale. Les freins à disques hydrauliques, capables d’arrêter efficacement les engins lourds et rapides sans perte de puissance même en freinage prolongé, sont incontournables. Leur robustesse et leur fiabilité évitent surchauffe et phénomène de fading, qui peuvent mettre en danger le pilote dans un contexte de freinage d’urgence.

    En matière d’équipement obligatoire, la trottinette électrique doit être équipée d’un avertisseur sonore, de feux avant et arrière ainsi que de catadioptres visibles, surtout à la tombée de la nuit. Par ailleurs, une assurance responsabilité civile adaptée aux EDPM est obligatoire pour circuler en toute légalité. Cette assurance ne peut généralement être couverte par un contrat habitation classique, sauf clause explicite.

    En résumé, la puissance et la performance offertes par une trottinette électrique double moteur réclament une attention renforcée portée aux obligations légales. Le respect de ces règles est aussi un gage de sécurité pour le conducteur comme pour les autres usagers de la route. Cette conformité, associée à des équipements adaptés, est le fondement d’une expérience de mobilité durable et responsable.

    Autonomie et performances : les conditions pour un usage prolongé et intense

    L’un des critères majeurs dans le choix d’une trottinette électrique à double moteur est sans aucun doute l’autonomie, particulièrement lorsqu’on vise un usage périurbain ou des randonnées prolongées. Les puissances cumulées dépassant souvent 3000 watts influencent directement la consommation énergétique, rendant la capacité de la batterie un élément clé du confort de conduite.

    Contrairement aux modèles à simple moteur qui peuvent se contenter d’une batterie plus modeste, les trottinettes bimoteurs nécessitent des packs batteries de grande capacité pour garantir une autonomie satisfaisante. Chez les trois références majeures du marché, on trouve des batteries comprises entre 1456 Wh (28Ah à 52V) et jusqu’à 2280 Wh (38Ah à 60V), permettant d’espérer des autonomies maximales annoncées pouvant atteindre ou dépasser 110 à 120 km dans des conditions idéales.

    Ces chiffres, bien qu’impressionnants, doivent être relativisés en conditions réelles d’utilisation. La topographie du terrain, le poids du conducteur et le style de conduite impactent directement l’autonomie. Par exemple, pour des parcours en zones vallonnées avec des relances fréquentes, la portée peut rapidement diminuer de moitié. Il s’avère donc prudent d’anticiper ces paramètres pour éviter la surprise d’une panne sèche.

    Les modèles équipés d’une architecture électrique à 60V bénéficient d’une meilleure tension de fonctionnement, ce qui se traduit par une meilleure performance sur la durée, même lorsque la batterie est déchargée à un niveau important. Cela garantit une vitesse plus constante et une réponse plus vive à l’accélération, particulièrement importante pour les utilisateurs les plus exigeants.

    Par ailleurs, le temps de recharge est un autre facteur à prendre en compte. La plupart des grosses trottinettes double moteur requièrent l’utilisation de deux chargeurs distincts, ce qui peut compléter la batterie en 6 à 8 heures. Pour ceux qui utilisent leur engin intensivement, un second chargeur peut s’avérer indispensable afin de réduire les temps d’attente entre deux sorties.

    Le confort de conduite est également lié à la qualité des pneus et suspension, qui influencent la résistance au roulement et donc la consommation énergétique. Des pneus de 10 pouces pour des routes hybrides et de 11 pouces pour un usage off-road, combinés avec des systèmes de suspension hydraulique, permettent d’absorber les vibrations, limitant la fatigue du pilote tout en optimisant la traction.

    Dans un contexte de mobilité durable, le choix entre puissance et autonomie doit donc s’accompagner d’une réflexion approfondie sur l’usage effectif que l’on souhaite faire de sa trottinette électrique double moteur, entre trajets urbains, loisirs ou déplacements périurbains de longue portée.

    Comparatif et guide d’achat : choisir la meilleure trottinette électrique à double moteur adaptée à vos besoins

    Pour orienter votre choix, il convient d’évaluer différents critères techniques et pratiques en lien avec votre profil d’utilisation. Voici une liste des principaux éléments à considérer :

    • Puissance cumulée : Un moteur plus puissant offre une meilleure accélération et capacité de franchissement, mais augmente la consommation. Pour un usage urbain avec quelques côtes, 3000W total suffisent généralement.
    • Tension et capacité batterie : 52V pour un bon compromis, 60V pour plus de nervosité et performance soutenue. La capacité en Ah impacte directement l’autonomie.
    • Type et taille des pneus : 10 pouces hybrides pour agilité et confort en ville, 11 pouces tout-terrain pour les terrains accidentés.
    • Système de freinage : Priorité aux freins à disque hydrauliques pour gérer la puissance et la sécurité.
    • Suspension : Indispensable pour le confort et la stabilité, surtout en milieux accidentés.
    • Poids et maniabilité : Plus la machine est lourde, meilleure la stabilité à vitesse élevée, mais plus difficile la manipulation hors route ou dans les espaces confinés.
    • Autonomie réelle et temps de recharge : Adaptés à la distance et à la fréquence d’usage prévues.
    • Conformité réglementaire et sécurité : Présence des équipements obligatoires et compatibilité avec la législation locale.

    Pour vous aider à saisir concrètement ces différences, voici un tableau comparatif de trois modèles emblématiques disponibles en 2026 :

    Caractéristiques BOYUEDA Q7 Pro Max OOTD T30 Dual Motor BOYUEDA S3-11 6000W
    Moteurs 2 x 1600W (3200W total) 2 x 1600W (3200W total) 2 x 3000W (6000W total)
    Tension / Capacité batterie 52V / 28Ah (1456 Wh) 60V / 31.2Ah (1872 Wh) 60V / 38Ah (2280 Wh)
    Pneus 2×10 pouces (route/hybride) 3×10 pouces (route/hybride) 2×11 pouces (crantés Off-Road)
    Vitesse max théorique 70 km/h 75 km/h 85 km/h
    Autonomie annoncée Jusqu’à 110 km Jusqu’à 100+ km Jusqu’à 120 km
    Système de freinage Double disques hydrauliques Double disques hydrauliques Double disques hydrauliques

    Ces modèles incarnent trois segments clés, adaptés respectivement aux besoins périurbains, aux passionnés de randonnées longues distances et aux amateurs d’off-road extrême. Le choix dépendra donc de votre usage principal, du terrain fréquenté et du budget alloué. La BOYUEDA Q7 Pro Max est un choix équilibré pour ceux qui cherchent un engin performant avec confort et fiabilité, tandis que l’OOTD T30 séduit par sa puissance électrique et son endurance, idéale pour les gros rouleurs. Enfin, la BOYUEDA S3-11 6000W se destine aux plus expérimentés cherchant un monstre de puissance capable de dévorer les terrains les plus accidentés avec une stabilité remarquable.

    En résumé, il est crucial d’aligner vos attentes avec les spécificités techniques proposées, car chaque trottinette électrique double moteur offre un compromis entre puissance, autonomie, confort de conduite et maniabilité.

    Conseils pratiques pour assurer sécurité et durabilité lors de votre utilisation

    L’entretien régulier et un usage responsable sont essentiels pour garantir la performance et la longévité de votre trottinette électrique double moteur. En raison de leur poids et de leur puissance, ces engins demandent une attention particulière.

    Tout d’abord, vérifiez fréquemment l’état des freins, en privilégiant des contrôles avant chaque sortie. Un freinage optimal est un facteur clé de sécurité, d’autant plus lors de trajets à grande vitesse ou sur terrains irréguliers. Contrôlez également la pression et l’état des pneus, notamment sur des modèles destinés au tout-terrain, où l’usure peut être rapide.

    Assurez-vous que la batterie est correctement chargée selon les recommandations du constructeur. Évitez les décharges complètes qui risqueraient d’endommager les cellules lithium-ion, réduisant ainsi l’autonomie sur le long terme. Le stockage se doit d’être dans un endroit sec et à température modérée pour préserver les performances de la batterie.

    Le nettoyage de la trottinette doit être réalisé avec un chiffon humide, en évitant les jets d’eau directs qui pourraient endommager les circuits électroniques sensibles. L’inspection régulière des composants mécaniques est aussi un atout, notamment des suspensions et des fixations, afin de prévenir toute défaillance en pleine utilisation.

    Du côté du conducteur, il est primordial de porter les équipements de protection adaptés : un casque intégral, des gants renforcés, des protections pour les coudes et genoux et une veste à coques rigides, particulièrement en cas de conduite rapide ou sur terrains accidentés. Une posture adéquate et une attention constante à la signalisation et aux conditions de circulation permettront également de réduire les risques d’accidents.

    Enfin, n’hésitez pas à suivre des formations ou à vous familiariser avec les spécificités de la double motorisation. Comprendre son fonctionnement, les réactions de l’engin et les limites à ne pas dépasser assurera non seulement votre sécurité mais aussi un plaisir de conduite optimal.

    Quelle est la différence principale entre un moteur simple et un double moteur sur une trottinette électrique ?

    La double motorisation répartit la traction sur les deux roues, offrant une meilleure adhérence, une accélération plus puissante et la capacité de franchir des terrains accidentés ou des côtes raides, contrairement au moteur unique concentré généralement sur la roue arrière.

    Puis-je utiliser toute la puissance d’une trottinette électrique double moteur sur la voie publique ?

    Non. En France, la vitesse de circulation autorisée est limitée à 25 km/h par bridage électronique. Utiliser la pleine puissance hors de cet encadrement est illégal, passible d’amendes et de confiscation. L’exploitation maximale se réserve aux terrains privés.

    Quel équipement de sécurité est recommandé pour une trottinette électrique double moteur ?

    Un casque intégral, des gants renforcés, des protections pour les coudes et genoux, ainsi qu’une veste de protection sont fortement conseillés pour limiter les risques en cas de chute, en raison du poids et de la vitesse élevée de ces engins.

    Comment maximiser l’autonomie d’une trottinette électrique double moteur ?

    Adapter la conduite en évitant les accélérations brusques, vérifier la pression des pneus, choisir une batterie adaptée à votre usage et planifier les trajets en tenant compte du relief et du poids transporté sont des éléments clés pour optimiser l’autonomie.

    Est-il obligatoire d’assurer une trottinette électrique double moteur ?

    Oui, une assurance responsabilité civile spécifique aux EDPM est obligatoire pour circuler légalement. Votre assurance habitation ne couvre généralement pas ces véhicules sauf mention spécifique.

  • Steward gagne 2 600 € nets par mois : « Je ne paie pas d’impôts »

    Gabriel, steward de profession, gagne en moyenne 2 600 euros nets par mois et affirme ne pas payer d’impôts grâce à un régime fiscal avantageux spécifique au travail aérien. Âgé d’une vingtaine d’années, il effectue des rotations sur des vols long-courriers, passant en moyenne dix jours par mois loin de chez lui. Son métier combine la passion du voyage avec un engagement professionnel rigoureux, où la sécurité prime tout autant que le service aux passagers. Gabriel explique que, malgré un salaire qui peut paraître modeste, les nombreux avantages liés aux frais professionnels déductibles et les primes de vol ajoutent un poids significatif à son revenu, tout en le mettant à l’abri d’une imposition lourde. Ce témoignage explore les aspects financiers, les conditions de travail et la gestion fiscale d’un steward dans le contexte actuel de l’aviation européenne.

    Le salaire d’un steward en 2026 : décomposition et composantes principales

    Le revenu net mensuel moyen d’un personnel navigant commercial comme Gabriel s’élève à environ 2 600 euros nets, mais cette somme résulte d’une combinaison complexe entre le salaire de base et diverses primes spécifiques au métier. La base salariale tourne autour de 1 800 euros nets, correspondant à environ 2 300 euros bruts. Cette rémunération est ensuite rehaussée par des primes de vol, calculées à hauteur d’environ 30 euros par heure de vol. Gabriel effectue généralement six longs trajets chaque mois, avec des vols pouvant durer jusqu’à dix heures, ce qui augmente significativement ses revenus.

    À cela s’ajoutent également les indemnités de mission destinées à couvrir les frais de vie lors des escales à l’étranger. Ces indemnités varient en fonction du coût de la vie sur place : par exemple, à San Francisco, cité parmi les plus coûteuses, l’indemnisation pour un repas peut approcher les 50 euros. Ces composantes représentent un facteur important du salaire total et permettent de pallier certaines dépenses liées à la nature même du travail aérien.

    Gabriel précise que ses meilleurs mois peuvent atteindre jusqu’à 3 300 euros nets, tandis que dans les périodes moins chargées, son revenu mensuel ne descend pas en dessous de 2 000 euros. Cette variabilité reflète la rotation des vols et le volume d’heures travaillées. La spécificité du métier tient également au fait que trois rotations par mois correspondent à environ six jours de travail effectif, le reste du temps se composant principalement de périodes de repos.

    Exemple d’une fiche de paie simplifiée

    Élément Montant (€) Description
    Salaire de base net 1800 Rémunération mensuelle fixe
    Primes de vol 600 Environ 30€ x 20h de vol
    Indemnités de mission 200 Frais de repas et logement pris en charge
    Total net perçu 2600 Salaire net total incluant les primes

    Ce tableau illustre la manière dont le salaire d’un steward peut être décomposé en différentes catégories, mettant en lumière les primes spécifiques liées au travail aérien. Le système de rémunération repose ainsi sur une base stable, augmentée par une part variable directement corrélée aux heures de vol effectuées et aux destinations parcourues.

    Les conditions de travail d’un steward : voyage, fatigue et rigueur

    Le travail de steward dépasse largement l’image simpliste d’un serveur en vol. Gabriel insiste sur le fait que la principale mission des personnels navigants commerciaux est d’assurer la sécurité et la sûreté des passagers à bord. Le service commercial, bien que très visible, ne représente qu’une partie secondaire de leurs responsabilités. Cette vocation nécessite une formation initiale approfondie, incluant les premiers secours, la lutte contre les incendies et la gestion des situations d’urgence ou d’évacuation. Ces compétences sont vitales pour la sécurité des vols.

    En dehors des aspects professionnels, le métier est physiquement exigeant. Les vols long-courriers impliquent de fréquents décalages horaires, ce qui peut perturber le rythme biologique. À haute altitude, la pression atmosphérique réduite et un taux d’oxygène plus faible accroissent la fatigue des équipages. Gabriel souligne également le facteur stress lié à la promiscuité dans les cabines et aux interactions constantes avec des centaines de passagers, parfois dans des contextes complexes.

    Les journées de travail peuvent dépasser facilement douze heures. Pour un vol vers Los Angeles, par exemple, il arrive à l’aéroport une heure trente avant le départ, embarque pour un trajet de plus de dix heures, puis passe encore une heure avant d’atteindre son hôtel. Ces rythmes s’accompagnent d’une forte exigence physique et mentale, qui nécessite une bonne capacité d’adaptation.

    Les équipements et ressources pour gérer la fatigue

    • Chambres d’hôtel confortables fournies par la compagnie pendant les escales
    • Indemnités repas ajustées au coût de la vie locale pour un repos optimisé
    • Programmes internes de soutien psychologique et physique
    • Flexibilité dans les plannings pour répartir le temps de travail et repos
    • Formation régulière sur la gestion du stress et la prévention de la fatigue

    L’ensemble de ces mesures concourt à rendre plus supportable l’environnement exigeant du personnel navigant, malgré la nature intense et atypique des journées. Ce métier, loin d’être routinier, s’accompagne de nombreux défis physiques et organisationnels.

    La fiscalité particulière des stewards : comment Gabriel évite l’imposition

    Un point marquant dans le cas de Gabriel est son absence de paiement d’impôts, malgré un revenu net de 2 600 euros mensuels. Ce phénomène s’explique par une exonération fiscale partielle liée aux frais professionnels très conséquents qui caractérisent les personnels navigants commerciaux. Les dépenses engagées par Gabriel pour ses missions à l’étranger sont significatives et déductibles dans la déclaration fiscale.

    Dans le système français, les PNC bénéficient d’un régime spécifique sur leurs revenus en raison de la nature de leur travail. Ils peuvent déduire leurs frais de mission (logement, repas, déplacements) intégralement, ce qui réduit substantiellement la base imposable. Cette exonération s’applique généralement pendant les dix premières années de carrière, permettant ainsi aux jeunes stewards de bénéficier d’un revenu net augmenté, libéré d’une pression fiscale importante.

    Ce cadre fiscal encourage les jeunes à s’engager dans la profession à un moment où l’aviation civile reprend son envol, notamment après la crise sanitaire de la décennie précédente. Gabriel confirme que le régime en vigueur lui permet d’optimiser ses finances personnelles, tout en conservant un haut niveau de vie. Cette fiscalité avantageuse est un des facteurs clé de l’attractivité du métier.

    Détails des principaux avantages fiscaux

    Aspect fiscal Avantage pour le steward
    Déduction des frais de logement à l’étranger Réduction directe de la base imposable
    Indemnités repas selon coût de la vie locale Non imposables
    Primes de vol Soumises à l’impôt mais compensées par dépenses élevées
    Déclaration fiscale adaptée Réduction des revenus imposables pendant au moins 10 ans

    Tout cela constitue une forme d’exonération fiscale partielle décisive pour l’équilibre budgétaire des stewards. Gabriel estime que ces avantages sont essentiels pour conserver un pouvoir d’achat suffisant, au regard des contraintes du métier et des longues périodes passées hors de chez lui.

    La gestion des finances personnelles d’un steward : dépenses et épargne

    Avec un revenu net moyen de 2 600 euros, Gabriel doit gérer judicieusement ses finances personnelles. Il habite dans un deux-pièces parisien, dont le loyer s’élève à environ 960 euros par mois. En y ajoutant les charges classiques comme l’électricité (80 euros), internet (25 euros), assurance habitation (20 euros), forfait téléphonique (15 euros) et abonnement à une plateforme de streaming (25 euros), ses dépenses fixes mensuelles atteignent un peu plus de 1 100 euros.

    Le transport est également un poste important avec l’abonnement Navigo à 90,80 euros par mois. En ce qui concerne l’alimentation, Gabriel consacre environ 200 euros par mois à ses courses et ajoute 100 euros en moyenne pour ses sorties dans des restaurants ou bars. Ce budget révèle un mode de vie relativement modéré, où la priorité est donnée à une épargne régulière.

    Plutôt que de dépenser plus, Gabriel privilégie le placement sur des livrets d’épargne, avec un objectif clair : accumuler un apport pour un futur achat immobilier. Cette démarche est ambitieuse, notamment dans une ville comme Paris où le marché de la propriété reste tendu, mais il reste confiant dans une amélioration possible grâce à une gestion rigoureuse et à la stabilité de ses revenus.

    Liste des principales charges mensuelles de Gabriel

    • Loyer : 960 euros
    • Électricité : 80 euros
    • Internet : 25 euros
    • Assurance habitation : 20 euros
    • Forfait téléphonique : 15 euros
    • Abonnement streaming : 25 euros
    • Transport (Passe Navigo) : 90,80 euros
    • Alimentation : 200 euros
    • Sorties (restaurants, bars) : 100 euros

    Cette organisation financière permet à Gabriel de maintenir un équilibre sain entre qualité de vie et constitution d’une sécurité financière pour l’avenir. La régularité de ses revenus, combinée aux avantages fiscaux, lui donne une marge de manœuvre appréciable pour planifier ses projets personnels.

    Conciliation entre vie professionnelle et vie personnelle dans le métier de steward

    La vie de steward, marquée par la mobilité et les horaires atypiques, soulève la question de la compatibilité entre travail et vie familiale. Gabriel souligne que ce mode de vie rapide peut s’adapter à une organisation familiale bien pensée. Grâce aux plannings modulables et aux temps de repos prolongés entre les rotations, il est possible de partager des moments importants avec ses proches.

    Ce rythme décalé, parfois perçu comme un frein, est en réalité un atout pour certains parents. Il permet d’être disponible à des horaires différents de la plupart des travailleurs en bureau, offrant ainsi des occasions uniques de présence auprès des enfants ou du conjoint. Gabriel cite des collègues à lui qui réussissent à concilier parfaitement ce métier exigeant avec une vie de famille harmonieuse.

    Le secteur aérien connaît une forte demande en personnel navigant, avec une projection estimant la nécessité de recruter plus de 900 000 stewards d’ici 2045, pour accompagner la croissance de la flotte mondiale. Ce dynamisme traduit l’attractivité et la résilience de cette profession, qui demeure indispensable au fonctionnement du transport aérien international.

    Par ailleurs, le goût du voyage, la diversité des rencontres et l’absence de routine sont autant d’éléments qui motivent les jeunes à choisir ce métier. Gabriel incarne cette génération de PNC qui valorisent autant la richesse humaine que les conditions matérielles, incluant un salaire et des avantages fiscaux substantiels.

    Comment le salaire des stewards est-il calculé ?

    Le salaire d’un steward est composé d’un salaire de base augmenté par des primes de vol et des indemnités de mission, liées aux heures de vol et aux lieux d’escale.

    Pourquoi certains stewards ne paient-ils pas d’impôts ?

    Grâce aux nombreuses déductions fiscales autorisées sur leurs frais professionnels, les stewards voient leur base imposable réduite, ce qui peut aboutir à une exonération partielle des impôts pendant plusieurs années.

    Quelles sont les conditions physiques du métier de steward ?

    Le métier demande une bonne résistance physique en raison des horaires décalés, des longs trajets, des changements de fuseaux horaires et de l’environnement contraignant des cabines en altitude.

    Comment un steward gère-t-il son budget ?

    Avec un salaire fixe et des revenus variables, le steward doit organiser ses dépenses en fonction de ses charges fixes et privilégier l’épargne pour préparer l’avenir.

    Le métier de steward est-il compatible avec une vie de famille ?

    Oui, grâce à une organisation adaptée et aux horaires flexibles, les stewards peuvent concilier vie professionnelle et vie familiale.

  • Détail des revenus d’Aurélie, ostéopathe à Rouen : 2 850 € nets mensuels

    Aurélie, 36 ans, exerce en tant qu’ostéopathe libérale à Rouen depuis sept ans. Sa pratique lui assure un revenu net avoisinant les 2 850 € par mois, une somme qui peut sembler confortable au premier abord. Cependant, derrière ce montant se cache une réalité financière bien plus complexe pour cette professionnelle de santé indépendante. Avec environ 22 patients par semaine, Aurélie doit jongler entre ses charges fixes, ses dépenses variables et les spécificités propres au statut libéral. La gestion rigoureuse de son budget est indispensable, notamment dans une ville comme Rouen, où le coût de la vie a évolué ces dernières années. Cette immersion dans les finances personnelles d’une ostéopathe illustre parfaitement les défis économiques des professions libérales en 2026, où le revenu brut et le revenu net divergent substantiellement à cause des cotisations et impôts.

    Plutôt que de se concentrer uniquement sur le fameux chiffre de 60 € facturés à chaque consultation, il est essentiel de comprendre la répartitions des coûts et la manière dont chaque euro est affecté. Aurélie partage son cabinet avec deux autres praticiens au cœur de Rouen, bénéficiant ainsi d’une mutualisation des charges mais aussi d’une dynamique professionnelle constructive. Son exemple reflète la réalité de nombreux praticiens libéraux qui, malgré des chiffres apparemment flatteurs, doivent tenir compte des coûts cachés et des imprévus qui pèsent sur leur finance personnelle. De plus, cette situation est révélatrice des conditions économiques en 2026, où gérer un revenu irrégulier reste un véritable défi pour pérenniser son activité.

    Le détail des revenus nets d’Aurélie : la mécanique des charges sociales et fiscales en profession libérale

    Le revenu mensuel net d’Aurélie, d’environ 2 850 €, est le produit d’un long processus de déductions et de prélèvements inhérents au statut libéral. En pratique, chaque séance d’ostéopathie, facturée 60 €, dure 45 minutes. L’ostéopathe réalise entre 85 et 95 consultations mensuelles. Sur un mois classique à 90 patients, le chiffre d’affaires brut s’élève donc à quelque 5 400 €. Mais ce montant ne reflète en rien ce qui arrive réellement sur le compte bancaire d’Aurélie.

    Le premier prélèvement significatif concerne les charges sociales, notamment celles réglées à l’URSSAF, qui s’élèvent à environ 23 % du chiffre d’affaires brut. S’y ajoute la cotisation retraite complémentaire via la CARPIMKO, qui représente environ 330 € chaque mois, ainsi que la cotisation à l’assurance maladie-maternité réservée aux indépendants. Ces prélèvements sont indispensables pour garantir la couverture sociale, la retraite et éventuellement l’indemnisation en cas de maternité ou maladie, bien que ces derniers restent limités et très encadrés.

    Une fois ces charges sociales déduites, le revenu imposable d’Aurélie chute à environ 3 700 € mensuels. Là encore, il faut retirer l’impôt sur le revenu calculé selon un taux moyen d’imposition de 14 %, appliqué directement en prélèvement à la source. C’est ainsi qu’Aurélie perçoit, au final, un salaire net disponible de 2 850 € par mois. Cela explique pourquoi, malgré un tarif horaire affiché à 60 €, sa vie financière n’est pas aussi aisée qu’on pourrait le croire. Ce décalage entre brut et net illustre avec précision la complexité financière des professions libérales, qui ne peuvent souvent pas mesurer leur vraie rémunération immédiatement.

    Ce phénomène est symptomatique pour l’ensemble des professionnels exerçant en libéral en 2026, surtout dans une région comme Rouen où le cadre est coûteux. L’écart entre chiffre d’affaires et revenus nets facilite mal la planification financière, obligeant Aurélie à anticiper soigneusement ses acomptes, charges et impôts. Ce paramètre est essentiel pour comprendre la différence entre le salaire perçu par un salarié classique et le revenu tiré d’une activité indépendante.

    Les charges fixes mensuelles d’Aurélie à Rouen : logement, cabinet et assurances en détail

    Un pan important de la dépense mensuelle d’Aurélie se concentre sur ses charges fixes, qui représentent plus de la moitié de son revenu net. Sa résidence principale, un appartement de 58 m² dans le quartier du Gros-Horloge, coûte 820 € de loyer hors charges. En y ajoutant 110 € de charges de copropriété et locatives, ainsi que 73 € pour électricité et eau, le logement totalise déjà 1 003 € par mois.

    Par ailleurs, elle doit s’acquitter de sa part du loyer du cabinet qu’elle partage avec deux confrères ostéopathes. Sa contribution s’élève à 280 € mensuels, couvrant le local, la consommation d’électricité et une partie du ménage. Ajoutons aussi le nécessaire à sa couverture santé : 65 € pour une mutuelle adaptée au libéral, 38 € d’assurance responsabilité civile professionnelle obligatoire, un coût souvent sous-estimé mais incontournable, ainsi que 22 € pour son assurance habitation.

    Les abonnements liés à sa vie personnelle et professionnelle viennent s’ajouter à cette liste. Le forfait mobile représente 25 €, l’abonnement internet 38 €, tandis que ses loisirs numériques comme Netflix et Spotify combinés sont facturés 22 €. Sans voiture, Aurélie privilégie le vélo et les transports en commun avec un abonnement mensuel à 42 €. Enfin, son logiciel de gestion de cabinet, indispensable au suivi administratif et comptable, lui coûte 29 € par mois.

    Au total, ses charges fixes s’élèvent à 1 564 € mensuels. Ce poste fixe est loin d’être anecdotique, car il absorbe un peu plus de 55 % de ses revenus nets, limitant donc ses marges de manœuvre pour les autres dépenses. Cette structure financière est caractéristique d’une célibataire en ville moyenne française en 2026. Pour mieux visualiser cette répartition, le tableau ci-dessous résume ses frais fixes principaux.

    Poste de dépense Montant mensuel (€)
    Loyer appartement (hors charges) 820
    Charges copropriété et locatives 110
    Électricité et eau logement 73
    Quote-part loyer cabinet 280
    Mutuelle santé 65
    Assurance responsabilité civile professionnelle 38
    Assurance habitation 22
    Forfait mobile 25
    Abonnement Internet 38
    Loisirs numériques (Netflix & Spotify) 22
    Abonnement transports en commun 42
    Logiciel de gestion cabinet 29

    La gestion des dépenses variables d’Aurélie au quotidien et l’impact sur son budget personnel

    Outre ses charges fixes, Aurélie doit maîtriser ses dépenses variables, qui elles aussi pèsent lourdement sur son budget. Pour son alimentation, elle consacre environ 320 € chaque mois. Son mode de vie privilégie les produits frais, locaux et une cuisine maison, ce qui lui permet d’allier qualité et maîtrise des coûts. Elle complète son déjeuner au cabinet deux à trois fois par semaine pour environ 80 €, un choix pratique qui allège une partie de la préparation des repas.

    Les loisirs d’Aurélie sont réfléchis et modérés. Elle dédie en moyenne 130 € par mois aux sorties culturelles comme les restaurants en semaine, le cinéma ou les concerts occasionnels. Les soins personnels, comprenant les vêtements, le coiffeur et les produits cosmétiques, représentent quant à eux environ 100 € mensuels.

    Ne possédant pas de véhicule personnel, Aurélie évite plusieurs dépenses lourdes telles que le carburant, l’assurance auto et les frais d’entretien. Elle loue une voiture de manière occasionnelle, environ deux ou trois week-ends par an, principalement pour se rendre en Normandie. Cette habitude s’amortit à environ 25 € par mois en moyenne. Concernant les vacances, elle planifie deux semaines par an avec un budget annuel réparti entre une semaine en France et une en Espagne ou au Portugal, ce qui représente un coût mensuel lissé à 120 €.

    Le total de ces dépenses variables s’élève donc à environ 775 € par mois, qu’il est indispensable de considérer dans la gestion globale des finances personnelles. Ce poste pèse significativement sur le reste à vivre d’Aurélie et souligne à quel point le contrôle rigoureux des dépenses courantes est déterminant sous le statut de professionnel libéral. L’absence de filet de sécurité propre au salariat oblige à une vigilance quotidienne dans la gestion des flux financiers.

    Pourquoi gérer son épargne est crucial pour une ostéopathe libérale à Rouen en 2026

    Après déduction de ses charges fixes et variables, Aurélie dispose en théorie de 511 € mensuels pour épargner ou faire face aux imprévus. Dans les faits, cette marge est souvent réduite du fait de dépenses imprévues telles que des consultations médicales spécialisées, des réparations ou des achats professionnels non planifiés. Pour faire face à ces aléas, Aurélie a mis en place une stratégie d’épargne répartie entre un Livret A et un Plan d’Épargne Retraite (PER) individuel.

    Chaque mois, elle place environ 300 € sur un Livret A, instrument classique d’épargne liquide, et 150 € sur son PER, qui présente un double avantage : préparer sa retraite et permettre une déduction fiscale immédiate sur ses revenus imposables. Le recours à ce dernier est essentiel dans le cadre d’une gestion fiscale optimisée pour un indépendant, car il permet de réduire le revenu imposable et donc de payer un impôt moindre.

    Depuis une mauvaise expérience lors d’une grippe sévère qui l’a contrainte à interrompre son activité médicale sans aucune indemnisation, Aurélie a constitué également une épargne de précaution équivalente à six mois de charges fixes. Ce coussin financier est un filet de sécurité indispensable dans le contexte instable d’une profession libérale, où les baisses de revenus peuvent être brutales, particulièrement en période creuse, comme le mois d’août où son activité peut chuter à 1 400 €.

    L’accès au crédit immobilier se révèle aussi plus compliqué pour Aurélie, malgré son revenu correct. Les banques restent prudentes face aux profils à revenus fluctuants et préfèrent souvent les salariés au contrat stable. Le marché immobilier rouennais, avec des prix dépassant souvent les 200 000 € pour un T3 dans de bons quartiers, impose ainsi à Aurélie de temporiser ses projets pour le moment.

    Ce que révèle le salaire net mensuel d’Aurélie sur la situation économique des professionnels libéraux

    Avec un salaire net disponible de 2 850 € par mois, Aurélie gagne au-dessus du salaire médian français, situé autour de 2 110 € nets selon l’INSEE. Mais ce constat apparent masque les nombreuses contraintes financières qui pèsent sur les professionnels libéraux. En effet, contrairement aux salariés, Aurélie n’a ni assurance chômage, ni indemnités maladie équivalentes, et doit gérer seule ses cotisations retraite. Cette absence de protection sociale complète est une réalité que beaucoup ignorent.

    La variabilité mensuelle de ses revenus, liée à la saisonnalité de la demande et aux imprévus, complique encore la comparaison avec un salaire fixe. Par exemple, lors du creux d’activité en été, son revenu brut peut tomber à 1 400 €, soit une baisse d’environ 40 %. Sans amortisseur, cette chute impacte directement sa capacité à couvrir ses dépenses.

    À côté d’Aurélie, d’autres professions à Rouen subissent des situations financières différentes mais tout aussi challengées. Par exemple, Ambre, aide-soignante, perçoit environ 1 700 € nets mensuels, soit plus de 1 100 € de moins qu’Aurélie, mais bénéficie d’une couverture sociale plus sécurisante. De même, Sofia, pharmacienne salariée à Lille, gagne un peu plus tout en profitant d’une protection liée au salariat. Ces comparaisons soulignent les spécificités financières du statut libéral au cœur de l’économie française actuelle.

    En définitive, le revenu d’Aurélie est caractéristique d’une catégorie de professionnels qui, bien qu’en apparence confortables, doivent gérer au quotidien leurs finances avec rigueur et anticipation. Son cas illustre parfaitement les défis économiques individuels des professions libérales en 2026, dans une société où la sécurité sociale tend à se réinventer pendant que le coût de la vie continue d’augmenter.

    Quelles sont les principales charges sociales payées par Aurélie ?

    Aurélie doit régler environ 23% de son chiffre d’affaires à l’URSSAF, plus une cotisation retraite complémentaire de 330 euros mensuels via la CARPIMKO, ainsi que l’assurance maladie-maternité des indépendants.

    Comment Aurélie gère-t-elle son épargne en profession libérale ?

    Elle place 300 euros chaque mois sur un Livret A pour les liquidités et 150 euros sur un Plan d’Épargne Retraite individuel, ce qui lui permet aussi de bénéficier d’avantages fiscaux.

    Pourquoi Aurélie ne possède-t-elle pas de voiture ?

    Pour limiter les dépenses fixes liés aux transports, elle privilégie la mobilité douce avec le vélo et utilise les transports en commun via un abonnement mensuel à 42 euros.

    Quels sont les impacts financiers de la saisonnalité sur l’activité d’Aurélie ?

    Durant le mois d’août, l’activité chute de manière significative, faisant passer son chiffre d’affaires à environ 1 400 euros, ce qui complique la gestion de ses dépenses fixes et variables.

    Comment l’accès au crédit immobilier est-il impacté pour Aurélie en 2026 ?

    Son revenu irrégulier, même s’il est correct, rend les banques méfiantes. Le marché immobilier à Rouen reste coûteux, avec un T3 minimum à 200 000 euros, ce qui la pousse à repousser ses projets d’achat.

  • Le danger méconnu des prises murales USB : l’inspection électrique essentielle que 9 sur 10 ignorent

    Avec l’arrivée du printemps, nombreux sont ceux qui profitent de cette période pour rénover leur intérieur et moderniser leur habitat. Parmi les tendances de 2026, remplacer une prise murale classique par une prise murale USB est devenu incontournable. Cette innovation pratique promet de simplifier le quotidien en éliminant la chasse aux chargeurs égarés. Pourtant, derrière cette banalisation apparente se cache un véritable défi technique, méconnu de la plupart des bricoleurs amateurs. Alors que le désir de confort et de modernité s’intensifie, le danger électrique lié à une installation mal préparée, notamment lors de l’inspection électrique préalable, est un risque que neuf sur dix ignorent. Sans une vérification rigoureuse des circuits, la sécurité domestique est compromise, exposant aussi bien les appareils que les occupants à des risques de court-circuit, surcharge électrique, voire incendie.

    Ce phénomène touche un large public, depuis les particuliers qui souhaitent optimiser leur espace jusqu’aux professionnels novices dans la pose de prises USB murales. L’inspection électrique avant tout travail s’impose donc comme un impératif de sécurité essentiel, garantissant une installation sécurisée. Cet article approfondira ces enjeux souvent négligés, afin d’apporter aux lecteurs les clés pour éviter les pièges invisibles et mener une maintenance fiable et durable.

    Pourquoi une inspection électrique est-elle cruciale avant d’installer une prise murale USB ?

    Nombreux sont ceux qui se lancent dans l’installation d’une prise murale USB en pensant qu’il s’agit d’un simple échange de matériel. En réalité, cette démarche nécessite une inspection électrique minutieuse préalable, qui est trop souvent mise de côté, faute d’expérience ou de méconnaissance. La manipulation de composants électriques sans vérification adéquate peut provoquer des risques électriques importants, notamment des courts-circuits et des surtensions.

    Le premier impératif consiste à couper le disjoncteur correspondant à la ligne électrique ciblée. Pourtant, dans les habitations anciennes ou rénovées à plusieurs reprises, les étiquetages du tableau électrique sont souvent imprécis, effacés, voire erronés. Une erreur de ciblage peut laisser un circuit sous tension, mettant en danger l’intervenant. D’où l’importance capitale d’utiliser un vérificateur d’absence de tension (VAT), un outil indispensable qui permet de s’assurer formellement que la ligne est hors tension. Contrairement aux petits tournevis testeurs basiques, le VAT offre une fiabilité sans faille qui évite de sérieux accidents domestiques.

    À travers un exemple courant, prenons le cas d’un particulier qui décide de remplacer une prise classique par une prise USB. Après avoir abaissé le disjoncteur supposé adéquat, il déboule sur les fils sans tester la tension avec un VAT. Un faux sentiment de sécurité conduit alors à un contact accidentel, générant un court-circuit et un choc électrique. Ce scénario souligne que la sécurité domestique repose avant tout sur l’inspection électrique techniquement irréprochable avant toute intervention.

    L’inspection garantit aussi que les protections installées, telles que les disjoncteurs et interrupteurs différentiels, sont conformes et supervisent concrètement le circuit visé. Sans cela, le risque de surcharge électrique augmente fortement puisque le branchement USB, qui dispose d’une carte électronique et d’un transformateur, impose une charge spécifique supplémentaire.

    Les contraintes techniques invisibles qui compliquent l’installation d’une prise murale USB

    Installer une prise murale USB n’est pas une simple affaire de remplacement mécanique. Derrière cette opération se cache un défi de taille lié aux exigences physiques et électriques du nouvel équipement. Les prises USB intègrent en effet un transformateur et une carte électronique destinés à convertir le courant alternatif en courant continu adapté aux appareils mobiles. De ce fait, elles sont bien plus volumineuses que les prises électriques classiques, ce qui pose une contrainte majeure à la pose : la profondeur du boîtier d’encastrement.

    Le standard historique impose une profondeur de 30 millimètres pour les boîtes d’encastrement plastique, suffisante pour loger les anciennes prises à bornes classiques. En revanche, les prises USB modernes demandent une profondeur minimale de 40 à 50 millimètres pour accueillir leur électronique volumineuse. Tenter d’insérer un module trop gros dans une boîte trop étroite conduit inévitablement à déformer les câbles métalliques, à mal fixer la prise, voire à empêcher la plaque de recouvrement de se positionner correctement.

    Un chantier typique révèle qu’un particulier confronté à ce problème devra immanquablement percer ou creuser le mur pour augmenter la cavité d’encastrement. Ce travail préalable, souvent sous-estimé, nécessite un outillage adapté et un savoir-faire en maçonnerie pour éviter d’abîmer le mur ou de fragiliser la structure. L’installation sécurisée passe donc obligatoirement par la vérification de la profondeur avant l’achat du matériel.

    Par ailleurs, les risques électriques s’accroissent si la prise murale USB est mal fixée et si les câbles sont pliés de manière excessive. Ces défauts mécaniques peuvent provoquer des fissures d’isolant, entraînant des fuites de courant et favorisant la surchauffe, voire le court-circuit. La maintenance de ces prises doit donc intégrer une inspection régulière de l’état mécanique pour anticiper tout dégât potentiel.

    Le tableau ci-dessous illustre la compatibilité entre les dimensions de boîtes d’encastrement et les modèles de prises USB courants :

    Type de boîte d’encastrement Profondeur standard Compatibilité avec prises USB Conseils pratiques
    Boîte ancienne 30 mm Non adaptée Prévoir agrandissement/creusage du mur
    Boîte standard rénovation 40 mm Compatible pour la plupart des modèles Vérifier profondeur précise et fixation
    Boîte profonde 50 mm et plus Compatible pour tous types de prises USB Recommandé pour installations futuristes

    Les erreurs les plus fréquemment rencontrées en 2026

    Souvent, les bricoleurs amateurs, attirés par la simplicité annoncée de ces dispositifs, négligent l’inspection des dimensions ou tentent d’adapter un modèle trop volumineux à une boîte classique. Cette ignorance des risques conduit non seulement à des installations instables, mais aussi à des problèmes de sécurité graves, compromettant l’ensemble de l’installation.

    Les normes électriques et protections obligatoires pour garantir une installation sécurisée

    La réglementation électrique française encadre strictement l’installation des prises murales USB sous la norme NF C 15-100, qui vise à prévenir les risques électriques domestiques. Cette norme impose plusieurs exigences techniques incontournables à respecter pour toute modification du réseau électrique.

    La première obligation est la protection spécifique du circuit dédié à la prise USB par un disjoncteur divisionnaire calibré à 16 ampères maximum. Cette protection mécanique empêche que la surcharge électrique n’endommage les conducteurs ou ne déclenche une surchauffe des câbles, limitant ainsi drastiquement le risque d’incendie.

    Ensuite, un ensemble d’appareils différentiels sensibles à 30 mA doit impérativement être installé en tête de rangée pour garantir la protection humaine. Leur rôle est de détecter en une fraction de seconde une fuite de courant vers la terre, ce qui arrive souvent en cas de défaut d’isolement. En déclenchant immédiatement la coupure de courant, l’interrupteur différentiel empêche les électrocutions domestiques.

    Lorsque ces protections ne sont pas respectées, les risques électriques deviennent majeurs, transformant une simple prise USB en un véritable danger latent pour le foyer. Il est ainsi impératif, lors de l’inspection électrique, de contrôler non seulement les raccordements, mais aussi la conformité des dispositifs de protection en amont du circuit.

    Les étapes clés à valider avant mise en service

    • Verifier que le disjoncteur dédié est calibré à 16 A maximum.
    • Confirmer la présence d’un interrupteur différentiel 30 mA en tête de ligne.
    • Contrôler l’état des câbles : absence d’écrasement et isolation intacte.
    • S’assurer que la prise murale USB est compatible avec la tension et l’intensité prévues.
    • Tester le bon serrage des connexions électriques dans la boîte d’encastrement.

    Choisir une prise murale USB de qualité : un gage de sécurité et de performance

    Le marché propose une grande variété de prises murales USB, mais la tentation d’opter pour un produit à moindre coût peut s’avérer dangereuse. Les prises bon marché, souvent dépourvues des certifications nécessaires, comportent des défauts de fabrication qui peuvent entraîner surchauffes, risques d’incendie et détériorations accélérées des appareils connectés.

    Pour éviter ces déconvenues, il est impératif de choisir des prises affichant clairement les normes NF ou au minimum la certification CE. Ces labels garantissent le respect des standards européens et français en matière de sécurité électrique et de qualité des composants. De plus, ils assurent que la prise intègre des protections contre les surtensions et les surintensités internes.

    Au-delà des assurances sur la sécurité, la performance de recharge doit aussi être un critère primordial. Une intensité de sortie inférieure à 2,4 A par port USB rallongera considérablement le temps nécessaire pour recharger un smartphone, une tablette ou un ordinateur portable. Lors du choix, veillez donc à privilégier des prises délivrant au moins 5V/2,4A par port pour garantir une recharge efficace, minimisant ainsi la consommation électrique et la fatigue de la batterie des appareils.

    En résumé, opter pour un produit certifié et performant, c’est investir dans la tranquillité et la durabilité, tout en limitant la charge sur le réseau électrique et en assurant une parfaite compatibilité avec les équipements modernes.

    Maîtriser la maintenance et prévenir l’ignorance des risques sur le long terme

    Une fois la prise murale USB installée conformément à toutes les règles, il ne faut pas négliger la maintenance régulière pour éviter que l’ignorance des risques ne conduise à un accident. Dans le cadre de la sécurité domestique, un simple contrôle annuel suffit souvent pour détecter un éventuel dysfonctionnement lié à l’usure, à la corrosion ou à un mauvais contact.

    Cette étape passe par une nouvelle inspection électrique ciblée pour s’assurer que les protections (disjoncteur, différentiel) fonctionnent toujours de manière optimale, et que les connexions à l’intérieur du boîtier restent parfaites. Une prise qui grésille, une chauffe inhabituelle ou une déformation du plastique doivent immédiatement alerter et inciter à une intervention rapide.

    Il est également conseillé de sensibiliser tous les membres du foyer aux dangers liés aux manipulations électriques et à l’importance de demander systématiquement une inspection professionnelle lors de toute modification électrique. C’est souvent l’ignorance des risques qui conduit aux accidents, d’où la nécessité d’un suivi rigoureux.

    Voici une liste des conseils de maintenance à suivre pour garantir longévité et sécurité :

    • Effectuer un contrôle visuel annuel de toutes les prises murales USB.
    • Veiller à ce que les plaques de recouvrement soient bien fixées et planes.
    • Tester régulièrement le fonctionnement des protections différentielles dans le tableau électrique.
    • Éviter les surcharges en ne branchant pas trop d’appareils simultanément sur les mêmes circuits.
    • Faire appel à un électricien agréé en cas de doute ou de problème suspect détecté.

    Pourquoi est-il indispensable de couper le disjoncteur avant de manipuler une prise murale USB ?

    Couper le disjoncteur assure que le circuit concerné est hors tension, évitant ainsi tout risque de choc électrique ou de court-circuit lors de l’intervention. Cela est la première étape de toute action sur une installation électrique.

    Quel est le rôle du vérificateur d’absence de tension (VAT) ?

    Le VAT permet de confirmer la coupure effective du courant sur la ligne électrique avant toute manipulation, offrant une sécurité supplémentaire en garantissant que la prise est réellement hors tension.

    Quelle profondeur minimale doit avoir la boîte d’encastrement pour une prise USB murale?

    La profondeur recommandée se situe entre 40 et 50 millimètres pour accueillir correctement la carte électronique et le transformateur intégrés dans la prise murale USB.

    Quels risques la non-conformité aux normes NF C 15-100 entraîne-t-elle ?

    L’absence de protections adéquates telles que le disjoncteur calibré à 16A ou l’interrupteur différentiel 30 mA peut provoquer des surcharges, des courts-circuits et expose les occupants à des risques de choc électrique.

    Comment choisir une prise murale USB fiable ?

    Privilégiez les prises certifiées NF ou CE, avec une intensité minimale de 2,4A par port, garantissant à la fois la sécurité et une recharge efficace de vos appareils.

  • « Envie d’évasion et de renouveau » : les sinistrés de Saintes partagent leur Reconstruction après la Crue

    En février 2024, la Charente a connu une crue historique, provoquant d’importants dégâts dans la ville de Saintes. Avec un pic culminant à 6,57 mètres, les eaux ont submergé de nombreuses habitations, ravageant meubles, documents et souvenirs précieux. Quatre mois plus tard, les habitants sinistrés témoignent d’une volonté farouche de reconstruction mêlée à une envie d’évasion et de renouveau. Cette crise a révélé la solidité d’une solidarité locale intense et une incroyable résilience des familles. Entre parcours individuels, dispositifs d’aide innovants et travaux d’envergure, le chemin vers la réhabilitation continue avec prudence et espérance.

    Rue de Taillebourg, l’axe le plus touché, les immeubles et les maisons s’efforcent de renaître. Beaucoup vivent encore dans des logements provisoires, tandis que d’autres préparent leur retour avec une appréhension mêlée d’espoir. Les témoignages collectés illustrent ce combat quotidien contre les stigmates de la crue, mais aussi le profond désir de retrouver un cadre de vie sécurisé.

    Le rapport à l’habitat a été bouleversé : la peur des inondations persiste, incitant à repenser l’aménagement urbain pour mieux anticiper et minimiser les conséquences d’événements semblables. L’expérience des sinistrés invite à un débat sur la place des zones inondables dans le futur de Saintes et plus largement de la Charente, qui peine à se relever de sa blessure presque un an après la catastrophe.

    Les impacts de la crue sur les foyers de Saintes : témoignages poignants et défis de la reconstruction

    La crue de la Charente, avec son niveau exceptionnel, a laissé derrière elle un sillage de dégâts matériels et un traumatisme profond. Rue de Taillebourg, une des zones les plus affectées, les souvenirs de ce jour restent vifs.

    Comme Noémie, qui partage son expérience : « Le 16 février, nous avons dû évacuer rapidement. Ce fut un choc de découvrir que l’eau s’infiltrait sous nos fenêtres. Même si la montée était attendue, l’ampleur a été une véritable surprise ». Son garage, situé dans leur jardin, a été entièrement inondé, emportant avec lui biens et souvenirs. Cette maisonnette, qui était leur refuge, est désormais vide, en attente de travaux importants. Pour elle, l’idée de rester est liée à une condition majeure : éviter à tout prix une nouvelle installation en zone inondable.

    Des familles comme celle de Brigitte, 37 ans, ont aussi été durement touchées. Elle habite avec sa famille dans ce même quartier et vit dans un gîte à Saint-Georges-des-Coteaux le temps des réparations. Son foyer a subi des dégâts sur les murs, des infiltrations d’humidité et la perte de mobilier. Grâce au dispositif Charente Alabri, ils ont pu bénéficier d’installations visant à limiter l’impact futur de crues. Toutefois, Frustrations et attentes demeurent, notamment concernant la livraison tardive de certains équipements de protection contre les eaux, comme les batardeaux.

    La réalité est sans compromis : les épisodes à répétition mettent en lumière la fragilité du tissu urbain dans cette zone. Pour certains, comme Dominique Giraud, proche d’une famille sinistrée, le débat tourne autour de la révision nécessaire des plans d’aménagement. « Après cette crue, je m’interroge sur la pertinence des décisions prises en matière d’urbanisme. Il faut que cela change, ou nous risquons de revivre la même tragédie ». Ce sentiment est partagé par beaucoup, confrontés à la lourdeur des démarches administratives et à la lenteur des interventions.

    Dans ce contexte, les sinistrés font preuve d’un courage exemplaire. Le travail conjoint des pompiers, de la Croix-Rouge, des forces de l’ordre et de la mairie a permis un accompagnement initial. Mais c’est surtout l’esprit de solidarité entre voisins, amis et bénévoles qui se distingue. Ainsi, de nombreux riverains organisent eux-mêmes des collectes, coordonnent des chantiers de nettoyage ou offrent un hébergement temporaire à ceux qui en ont besoin.

    • Évacuation rapide et protection des biens personnels
    • Accès aux dispositifs d’aide post-crue comme Charente Alabri
    • Travaux d’assèchement et réhabilitation des habitations
    • Réflexion sur la relocalisation des logements en zone inondable
    • Coordination entre acteurs locaux, administration et sinistrés

    Les dispositifs d’aide et la mobilisation locale : un levier essentiel pour une reconstruction durable à Saintes

    Face à l’ampleur des dégâts, plusieurs mécanismes ont été mis en place pour accompagner les sinistrés dans leur parcours de reconstruction. Le dispositif Charente Alabri est une initiative phare qui vise à réduire la vulnérabilité des habitations aux crues, par l’aménagement anticipé d’équipements comme des batardeaux, relevés de planchers ou systèmes d’étanchéité renforcés.

    Ce programme a permis une amélioration significative des conditions de logement pour de nombreuses familles. Brigitte, par exemple, constate une baisse du taux d’humidité dans ses murs après rénovation, passé de niveaux critiques à seulement 18 %. L’objectif est d’éviter un retour aux situations dramatiques vécues lors des précédentes inondations de décembre 2023 puis de février 2024. Des études techniques ont été commanditées par la municipalité pour identifier précisément les secteurs à risque et proposer des solutions adaptées.

    La solidarité locale ne se limite pas à l’appui financier ou technique. Les associations, pompiers, et habitants ont formé une véritable chaîne d’entraide. La mairie de Saintes s’investit activement dans des campagnes de prévention et d’information, encourageant les populations à adopter les bons réflexes et à participer à la surveillance des débordements possibles.

    Dans certains cas, la situation juridique pose problème. La question de l’indemnisation est un point récurrent. « L’expert de l’assurance ne peut intervenir qu’à une date précise, ce qui ralentit le processus », explique Brigitte. La synchronisation entre les assurances, les collectivités et les sinistrés reste un défi, souvent aggravé par la complexité des procédures administratives.

    Voici un tableau récapitulatif des principaux dispositifs et leurs caractéristiques :

    Dispositif Objectif Bénéficiaires Limites identifiées
    Charente Alabri Aménagement des habitations contre les inondations Sinistrés des zones à risque Délais de livraison parfois trop longs
    Aide municipale d’urgence Accompagnement logistique et financier initial Personnes évacuées Ressources limitées face à l’ampleur des besoins
    Assurance dommages aux biens Indemnisation des pertes matérielles Propriétaires assurés Procédures longues et complexes

    La dimension psychologique et sociale chez les sinistrés de Saintes : au cœur de la résilience communautaire

    Au-delà des dégâts matériels, la crue impacte profondément la vie psychologique des habitants. L’angoisse du retour, la peur d’une nouvelle inondation, la perte symbolique des objets personnels et les déracinements temporaires créent un climat d’incertitude.

    Les témoignages recueillis mettent en lumière cette lutte intérieure. Noémie raconte « dormir ailleurs, loin de chez soi, c’est aussi quitter un univers confortable, perdre un repère. J’ai besoin d’une envie d’évasion pour me reconstruire, mais aussi d’un engagement fort pour que notre quartier ne souffre plus jamais autant ». Ce paradoxe entre fuite nécessaire et attachement au territoire caractérise le vécu d’une majorité.

    Le réseau social joue ici un rôle crucial. Les regroupements communautaires, les réunions de soutien psychologique et les activités de loisirs organisées par les associations participent à créer une dynamique solidaire. Ensemble, les sinistrés partagent leur expérience, échangent des conseils pratiques et renforcent leur résilience collective.

    La mairie a mis en place des cellules d’écoute pour accompagner les plus vulnérables, en accord avec les partenaires sociaux. Reconstruire l’habitat se double donc d’un travail de réhabilitation sociale, essentiel pour que la reconstruction soit durable et porteuse d’espérance.

    Pour beaucoup, cette épreuve révèle une capacité à surmonter les obstacles et à voir au-delà des difficultés immédiates. La résilience s’appuie sur le courage individuel, mais aussi sur un fort sentiment d’appartenance à une communauté prête à se relever.

    Réflexions sur l’aménagement du territoire à Saintes : vers un urbanisme plus résilient face aux crues

    L’expérience douloureuse de 2024 pose la question cruciale de l’adaptation des politiques urbaines aux risques environnementaux. La multiplication des épisodes climatiques instables invite à un changement profond des pratiques et des normes.

    Saintes, comme d’autres communes riveraines, doit intégrer dans ses projets des mesures visant à limiter les dégâts liés aux inondations, notamment en déconseillant la construction dans les zones les plus exposées. La réhabilitation passe nécessairement par la mise en place d’un urbanisme intelligent, combinant prévention, gestion des eaux et cohérence territoriale.

    Les travaux entrepris post-crue, tels que la rénovation des digues ou la réorganisation des réseaux d’assainissement, illustrent ces priorités. Des campagnes d’information sensibilisent également les habitants à l’importance de préserver les espaces humides qui jouent un rôle tampon naturel.

    Ce changement de stratégie se heurte toutefois à des défis importants. Des enjeux économiques, fonciers et sociaux entrent en jeu, notamment lorsqu’il s’agit de relocaliser certaines populations. La demande de relogement hors des zones inondables est parfois freinée par des contraintes budgétaires ou l’attachement affectif au lieu de vie.

    D’autre part, il est indispensable d’anticiper les effets du changement climatique à moyen et long terme. Les acteurs locaux développent des scenarii d’anticipation pour mieux préparer la ville à gérer d’éventuelles nouvelles crises. Cette démarche vise à insuffler un renouveau prometteur, conjuguant protection des personnes, développement durable et dynamisme urbain.

    • Identification des zones à risque inondation
    • Encouragement à la construction hors zones vulnérables
    • Rénovation et renforcement des infrastructures hydrauliques
    • Sensibilisation des citoyens aux comportements préventifs
    • Mise en place de plans d’urgence et d’évacuation efficaces

    Histoires individuelles : des parcours de reconstruction entre espoir et défis persistants

    Dans le foisonnement des récits, celui de Pascal illustre la complexité de la reconstruction après une catastrophe. Habitant de la rue de Taillebourg, il avait pris des précautions en surélevant ses affaires dans son garage. Pourtant, une vague soudaine provoquée par un bateau a tout subi, occasionnant des pertes considérables, notamment d’objets anciens et chargés de mémoire.

    « Nous sommes nombreux à vivre ce paradoxe entre précaution et imprévisibilité », explique-t-il, un brin résigné mais reconnaissant du soutien reçu. Il salue notamment l’aide des pompiers, de la Croix-Rouge et des autorités locales, qui ont œuvré sans relâche. Le nettoyage et la remise en état des habitations s’effectuent désormais dans un climat d’unité et de confiance, mais le chemin reste long.

    Ces anecdotes humaines rendent compte du renouveau possible malgré l’adversité. Chaque sinistré porte en lui une histoire de combat, d’adaptation et d’espérance. La fusion de ces expériences nourrit l’élan collectif vers une ville plus sûre, plus forte, prête à tourner la page en s’appuyant sur ses acquis douloureux.

    Quels sont les principaux dégâts causés par la crue de la Charente à Saintes ?

    La crue a provoqué des inondations jusqu’à 6,57 mètres, submergeant des habitations, détruisant meubles, murs et créant une forte humidité, obligeant à évacuer de nombreuses familles.

    Quels dispositifs d’aide ont été mis en place pour les sinistrés ?

    Le dispositif Charente Alabri propose des aménagements spécifiques pour limiter l’impact des crues, tandis que la mairie offre un soutien logistique et financier initial. Les assurances prennent également en charge les indemnisations.

    Comment est organisée la solidarité locale après la crue ?

    Les habitants, services municipaux, pompiers et associations travaillent ensemble pour aider les sinistrés par des actions d’entraide, de soutien psychologique et de prévention.

    Quelles sont les mesures envisagées pour prévenir de futures inondations ?

    La ville vise un urbanisme plus résilient, avec une limitation des constructions en zones à risques, le renforcement des digues et infrastructures, et la sensibilisation des citoyens.

    Comment les sinistrés gèrent-ils l’aspect psychologique après la catastrophe ?

    Des cellules d’écoute ont été mises en place; les activités communautaires favorisent les échanges et la résilience, aidant à surmonter le traumatisme et à retrouver un sentiment d’appartenance.

  • Assurer la sécurité des enfants à l’école : Identifier les dangers et mettre en place des mesures de protection indispensables

    Dans un contexte où la sécurité des enfants à l’école est devenue une priorité renforcée, les établissements scolaires doivent désormais conjuguer vigilance accrue, identification précise des dangers et mise en œuvre de mesures adaptées. La complexité des risques auxquels sont exposés les élèves pousse à repenser les protocoles de sécurité pour bâtir un environnement sécurisé véritablement sûr. Face à une diversité d’incidents possibles — des accidents physiques aux situations plus conflictuelles ou inattendues — il est essentiel d’articuler une stratégie globale où la prévention des accidents, la surveillance scolaire rigoureuse et la sensibilisation des enfants se conjuguent pour limiter les incidents. La responsabilité partagée entre enseignants, parents et autorités éducatives engage à une coopération constante dans la gestion des risques, pour garantir un cadre où chaque élève peut évoluer sereinement et pleinement.

    En considérant l’évolution récente des attentes en matière de sécurité enfant, les écoles doivent s’équiper d’outils précis de diagnostic et de planification. Cette démarche permet non seulement de déceler les facteurs à risque au sein même de l’établissement, mais aussi d’anticiper les comportements à risque lors des activités extrascolaires et des trajets domicile-école. Au-delà des infrastructures physiques, l’attention portée aux procédures et à la formation des personnels contribue à renforcer la couverture globale. Ainsi, instaurer une école sûre implique d’impliquer tous les acteurs autour des élèves, à partir d’une compréhension fine des enjeux et d’une méthodologie claire pour la prévention et la protection intègres.

    Identifier les dangers dans l’environnement scolaire : une étape cruciale pour la sécurité enfant

    L’identification des dangers constitue la première étape incontournable dans la mise en place d’une école sûre. En effet, sans une analyse rigoureuse des risques potentiels présents dans l’environnement scolaire, il est impossible d’adopter de véritables mesures de protection efficaces.

    Les dangers en milieu scolaire sont multiples et variés. Ils se manifestent d’abord à travers les accidents corporels, qui restent particulièrement fréquents. Des glissades sur sols mouillés dans la cantine, des collisions durant les cours d’éducation physique, ou des chutes depuis les équipements de jeux illustrent ces risques quotidiens. Par exemple, un élève qui se blesse au genou lors d’une séance de sport peut devoir faire face à des frais médicaux conséquents, parfois partiellement remboursés par la Sécurité sociale, sans compter l’impact sur son assiduité scolaire. Ces incidents montrent qu’au-delà du simple bobo, la gestion de ces situations engage un véritable enjeu médical, administratif et pédagogique.

    Mais les dangers ne se limitent pas aux accidents physiques. L’environnement scolaire expose les enfants à des risques psychosociaux et à des dommages causés à autrui. Un imprudent geste pourrait blesser un camarade ou abîmer du matériel précieux, soulevant ainsi la question de la responsabilité civile. Alors que l’assurance habitation inclut souvent une responsabilité civile vie privée, elle est parfois insuffisante pour couvrir les situations spécifiques au cadre scolaire, d’où l’importance d’une couverture dédiée adaptée.

    Par ailleurs, les activités extrascolaires et les trajets domicile-école comportent leurs propres risques, souvent négligés. Vol ou dégradation d’objets personnels, accidents lors de sorties pédagogiques ou pendant les colonies de vacances, autant de situations qui nécessitent une surveillance et une protection étendues, intégrant ainsi une gestion des risques 24h/24.

    Quelques sources principales de dangers identifiables à l’école :

    • Accidents corporels en cours et récréation
    • Dommages matériels ou corporels causés à autrui
    • Incidents lors des sorties scolaires et activités associatives
    • Risques liés aux trajets entre domicile et école
    • Facteurs environnementaux : infrastructures parfois vétustes ou inadaptées
    • Risques psychosociaux, notamment violences et harcèlement

    L’identification exhaustive de ces risques repose sur un diagnostic régulier. Celui-ci doit mobiliser l’ensemble des acteurs scolaires, à travers des outils d’évaluation comme des enquêtes, audits de sécurité et retours d’expérience. Cette démarche active est la base pour l’élaboration d’un plan cohérent visant la prévention des accidents et la sécurisation du cadre pédagogique, essentiel à une protection optimale des enfants.

    découvrez comment assurer la sécurité des enfants à l'école en identifiant les dangers potentiels et en mettant en place des mesures de protection essentielles pour un environnement scolaire sûr.

    Les mesures de protection incontournables pour garantir une école sûre

    Dans le cadre de la sécurité enfant à l’école, mettre en place des mesures de protection robustes est indispensable. Ces mesures doivent s’appuyer sur une politique claire et des actions concrètes, visant à limiter drastiquement les risques recensés lors de l’identification des dangers.

    La surveillance scolaire représente un pilier fondamental. Elle s’appuie sur l’engagement des personnels éducatifs, qui doivent rester attentifs non seulement pendant les temps de cours, mais aussi lors des récréations, des repas à la cantine et des déplacements à l’intérieur de l’établissement. L’objectif est d’anticiper les situations à risques et d’intervenir rapidement en cas d’incident. Dans ce cadre, la formation des équipes à la gestion des urgences et aux premiers secours est essentielle. Des exercices réguliers, incluant la participation des élèves, permettent de préparer tous les acteurs à réagir efficacement, renforçant ainsi la culture de sécurité à l’école.

    La mise en œuvre de protocoles de sécurité adaptés est tout aussi cruciale. Ces protocoles peuvent concerner la gestion des entrées et sorties, l’encadrement des activités sportives, la sécurisation des aires de jeux, ou encore la gestion des incidents liés aux intrusions ou aux situations d’attentat. Le Plan Vigipirate, par exemple, impose aux écoles une série de consignes qui garantissent une réponse bien organisée face aux menaces. Ces protocoles doivent être connus, éprouvés et régulièrement actualisés selon les évolutions contextuelles.

    Par ailleurs, la sécurisation des infrastructures joue un rôle vital. La vérification régulière de l’état des équipements sportifs, des sols, des escaliers, ou encore des dispositifs d’éclairage, permet d’éviter les accidents liés à un environnement dégradé. Il ne faut pas négliger la signalisation adéquate des zones dangereuses et la mise à disposition de matériel conforme aux normes de sécurité. Cette approche contribue à rendre tous les espaces fréquentés par les enfants véritablement sûrs.

    Les technologies peuvent également soutenir cette dynamique. Le recours à des systèmes de vidéosurveillance, d’alertes automatiques et de contrôle des accès est de plus en plus fréquent dans les établissements modernes. Ces outils, bien que complémentaires, participent à une meilleure gestion des risques en signalant rapidement toute anomalie ou intrusion.

    Principales mesures de protection à adopter :

    Mesure Description Bénéfices
    Surveillance renforcée Présence accrue et vigilance des adultes dans tous les espaces Réduction des accidents et intervention rapide
    Protocoles de sécurité rigoureux Plans d’action précis adaptés à différents risques Réponses coordonnées et efficaces face aux situations d’urgence
    Contrôle des infrastructures Maintenance et conformité des équipements Prévention des risques liés à l’environnement physique
    Technologies de surveillance Vidéosurveillance, alarmes, contrôle des accès Détection rapide d’incidents et dissuasion
    Sensibilisation des enfants Actions éducatives sur les risques et comportements sûrs Autonomie et vigilance développées chez les élèves

    Mettre ces mesures en œuvre nécessite une coordination soutenue entre les équipes pédagogiques, les directions d’établissement, les familles et les collectivités locales. Seule une action concertée permet d’instaurer un environnement véritablement protégé pour les élèves.

    Sensibilisation des enfants et coopération des familles pour une prévention efficace

    La prévention des accidents et la sécurisation des écoles ne peut être complète sans une sensibilisation adéquate des élèves et une forte coopération des familles. Ces deux piliers agissent de concert pour déployer une réelle culture de sécurité enfant à l’école.

    La sensibilisation des enfants commence dès le plus jeune âge, avec des interventions adaptées au niveau scolaire. Elle vise à informer les élèves sur les risques potentiels qu’ils peuvent rencontrer, tout en leur apprenant des comportements respectueux et préventifs. Par exemple, expliquer pourquoi il est dangereux de courir dans les couloirs, ou comment se comporter en cas d’alerte, limite considérablement le nombre d’incidents liés au manque d’attention.

    Les enseignants jouent un rôle central, en intégrant dans les programmes scolaires des modules dédiés à la sécurité et au respect des règles communes. Ces actions favorisent aussi la vigilance entre pairs et le repérage précoce de situations susceptibles de dégénérer, notamment en matière de violences ou harcèlement. Une école sûre est une école où chaque enfant connaît les règles et les comprend, ce qui facilite l’autosurveillance et la gestion collaborative des risques.

    De leur côté, les familles ont la responsabilité de prolonger cette éducation à domicile. Elles doivent veiller à ce que les enfants disposent d’une protection adéquate, notamment au regard des assurances. Cette protection financière et juridique est indispensable, surtout à une époque où les activités extrascolaires multiplient les occasions d’incidents. Informer les parents sur l’intérêt d’une garantie responsabilité civile scolaire et d’une garantie individuelle accident permet de leur offrir une sérénité nécessaire.

    Le partenariat entre école et famille est ainsi fondamental pour renforcer les protocoles de sécurité. Impliquer les parents dans des réunions dédiées, partager des retours sur les incidents et co-construire des plans de prévention participent à une gestion efficace des risques, au sein d’un environnement sécurisé.

    Principales actions de sensibilisation et de coopération à mettre en place :

    • Ateliers pratiques sur la prévention des accidents adaptés aux âges
    • Distribution de supports pédagogiques sur la sécurité enfant en milieu scolaire
    • Réunions régulières avec les parents sur les mesures de protection
    • Encouragement à la souscription d’assurances adaptées pour les enfants
    • Formation des élèves délégués à la sécurité et médiation

    À l’instar des écoles pionnières en 2026, ces initiatives favorisent non seulement la diminution des accidents, mais aussi une meilleure intégration des enfants à des règles de vie collective responsables et respectueuses, essentiel pour un climat scolaire apaisé.

    Assurer une couverture d’assurance adaptée : un élément clé de la protection des enfants à l’école

    En matière de sécurité enfant, disposer d’une assurance adaptée est un volet incontournable pour protéger efficacement son enfant contre les risques liés à la scolarité et à ses activités péri-éducatives. La législation ne rend pas systématiquement obligatoire une assurance spécifique pour toutes les activités scolaires, mais sa souscription s’impose aujourd’hui comme une précaution essentielle.

    Une garantie responsabilité civile scolaire est particulièrement recommandée. Cette police d’assurance couvre les dommages corporels, matériels ou immatériels que l’enfant peut causer à autrui dans l’enceinte scolaire ou lors d’activités liées à l’école. Contrairement à l’assurance habitation classique qui limite parfois sa prise en charge au cadre familial, cette couverture étendue est capable d’intervenir même quand aucun tiers responsable est clairement identifié.

    Un complément indispensable consiste en la garantie individuelle accident. Celle-ci indemnise l’enfant en cas de blessure, même s’il est seul impliqué dans l’incident. Elle prend en charge les frais médicaux non couverts par la Sécurité sociale, ainsi que les soins spécifiques comme la kiné, les prothèses ou les soins dentaires. En cas d’arrêt prolongé des activités scolaires, des indemnités journalières et une aide pédagogique peuvent également être prévues, soutenant ainsi la scolarité de l’enfant affecté.

    De plus, les parents peuvent opter pour des extensions telles que la protection juridique, l’assistance rapatriement ou encore la couverture des objets électroniques utilisés par l’enfant dans un cadre scolaire ou de loisir. Ces options, bien qu’à considérer selon le budget familial, représentent un filet de sécurité supplémentaire en cas d’incidents exceptionnels.

    Pour aider les familles à faire un choix éclairé, voici un tableau synthétique présentant les principales garanties assurantielles et leurs bénéfices :

    Type de garantie Description Avantages clés
    Responsabilité civile scolaire Couverture des dommages causés à autrui dans le cadre scolaire Prise en charge des préjudices avec reconnaissance spécifique au cadre scolaire
    Garantie individuelle accident Indemnisation en cas de blessure accidentelle de l’enfant Couverture des frais médicaux non remboursés et soutien pédagogique
    Assistance rapatriement Aide en cas d’accidents lors de voyages scolaires à l’étranger Soutien logistique et prise en charge rapide
    Protection juridique Aide en cas de litiges liés à des incidents scolaires Conseil et prise en charge des frais juridiques

    Il est recommandé aux parents de comparer plusieurs offres d’assurance scolaire pas cher, afin de trouver un équilibre entre protection optimale et budget maîtrisé. La vigilance sur les exclusions de garanties et les conditions spécifiques liées aux sports à risques est particulièrement importante pour éviter les mauvaises surprises.

    En définitive, assurer son enfant ne se limite pas à un acte administratif, mais constitue un véritable investissement dans sa sécurité et son bien-être lors de sa scolarité, dans un environnement sécurisé et harmonieux.

    Le rôle des établissements scolaires dans la gestion des risques et la mise en place de protocoles de sécurité

    Les établissements scolaires sont des acteurs majeurs de la sécurité enfant, car ils portent la responsabilité principale de veiller sur les élèves pendant leur présence dans l’école. La gestion des risques nécessite une organisation interne rigoureuse ainsi qu’un engagement permanent des équipes éducatives et administratives.

    Le diagnostic de sécurité de l’établissement fait partie des premières étapes opérées par les directeurs d’école ou chefs d’établissement. Ces diagnostics reposent sur des audits exhaustifs, qui évaluent l’état des infrastructures, les dispositifs de surveillance, les comportements des élèves, et les procédures déjà en place. Le guide édité par éduscol en 2026 fournit un cadre méthodologique utile pour adapter ces diagnostics aux spécificités de chaque structure.

    Une fois les risques identifiés, une démarche collective permet de bâtir un plan pour la sécurité des élèves, des personnels et des locaux. Ce plan englobe la prévention primaire, notamment à travers des actions de sensibilisation et d’éducation, ainsi que la prévention secondaire, focalisée sur la gestion d’incidents et leur suivi. Le plan ministériel nouvellement renforcé en 2026 insiste sur la prise en compte des violences, incivilités et harcèlement, intégrant ainsi la sécurité physique et psychologique des enfants.

    Lors des exercices attentat-intrusion, désormais inscrits dans les calendriers annuels, les personnels et élèves sont entraînés à réagir face à une menace extérieure. Ces simulations participent à réduire la panique et à optimiser la mise en œuvre des procédures d’urgence. Il s’agit d’une composante-clé pour assurer une école sûre face aux risques actuels, marqués par une vigilance accrue aux attaques ciblées.

    Enfin, la coordination avec les différents partenaires, notamment les services locaux de police, de secours et les collectivités territoriales, renforce la robustesse des dispositifs de sécurité. Cette synergie permet d’enclencher rapidement des actions adaptées en cas de crise, en s’appuyant sur des protocoles validés et partagés.

    Les écoles ont ainsi un rôle primordial pour transformer toutes les recommandations en pratiques opérationnelles, garantissant in fine un environnement sécurisé et propice à l’épanouissement de chaque enfant.

    Pourquoi est-il important d’identifier les dangers au sein de l’école ?

    Identifier les dangers permet de mettre en place des mesures adaptées qui préviennent les accidents et protègent les enfants dans tous les espaces scolaires.

    Quelles sont les garanties d’assurance à privilégier pour assurer la sécurité des enfants ?

    La responsabilité civile scolaire et la garantie individuelle accident sont essentielles pour couvrir les dommages causés et subis par l’enfant lors de sa scolarité.

    Quels rôles jouent les familles dans la sécurité à l’école ?

    Les familles participent en sensibilisant leurs enfants et en souscrivant des assurances adaptées, en plus de coopérer avec l’école pour la prévention et la gestion des risques.

    Comment les établissements scolaires préparent-ils les enfants aux situations d’urgence ?

    Par des exercices réguliers et la mise en place de protocoles rigoureux, les écoles forment les élèves et le personnel à réagir efficacement en cas d’incident.

    Quels sont les éléments clés d’une surveillance scolaire efficace ?

    La vigilance constante des personnels, la formation aux premiers secours, l’encadrement des espaces et l’utilisation de technologies contribuent à une surveillance optimale.

  • Inondations : une nouvelle hausse des tarifs d’assurance attendue face à l’augmentation des crues

    Les récents épisodes d’inondations ayant touché l’ouest et le sud-ouest de la France ont gravement affecté près de 300 communes, désormais reconnues en état de catastrophe naturelle. Ces événements climatiques extrêmes imposent un coût colossal pour le système d’assurance, avec des indemnisations estimées jusqu’à 3 milliards d’euros. Face à ce constat, les acteurs du secteur anticipent une nouvelle hausse conséquente des primes d’assurance habitation, posant ainsi la question de la pérennité et de la solidité du régime Cat Nat, fondé sur la solidarité nationale. Dans ce contexte, la gestion des sinistres, la protection financière des assurés, et la prévention des risques naturels deviennent au cœur des préoccupations, tandis que le consommateur se prépare à voir ses cotisations s’alourdir dans les mois à venir.

    Le modèle d’indemnisation basé sur la mutualisation paraît de plus en plus mis à rude épreuve par la fréquence et l’intensité croissante des crues. Cette dynamique pèse directement sur les tarifs d’assurance et inquiète quant à la capacité du régime existant à absorber l’ampleur des futurs événements climatiques. La tension s’accentue également autour de la difficulté d’accès à certaines garanties dans les zones les plus exposées, provoquant des débats sur les mesures à adopter pour concilier protection des assurés et viabilité économique du système.

    Impact des inondations sur la hausse des primes d’assurance habitation en 2026

    Les effets combinés des récentes inondations sur les départements de l’ouest et du sud-ouest de la France ont manifestement déjà troublé le secteur de l’assurance. En 2026, près de 300 communes ont été formellement reconnues en état de catastrophe naturelle, un statut qui ouvre droit à des indemnisations spécifiques. Il en résulte un coût estimé des sinistres pouvant atteindre entre 2,5 et 3 milliards d’euros, ce qui correspond à des pertes moyennes comprises entre 10 000 et 14 000 euros par foyer sinistré. Cette somme s’inscrit dans un contexte où la sinistralité s’est largement accentuée ces dernières années, liée à une multiplication des phénomènes climatiques extrêmes.

    Cette situation entraîne une conséquence directe et concrète pour les assurés : la montée des tarifs d’assurance habitation. Déjà en cours avant les épisodes récents, la hausse des primes était prévue autour de 8 à 11 % selon les analyses de l’UFC-Que Choisir et du cabinet Addactis. Avec l’impact des crues de l’hiver, cette augmentation tend à dépasser les 10 % pour une grande partie des assurés, portant un poids supplémentaire sur le budget des ménages. Par ailleurs, un ajustement réglementaire a renforcé la surprime du régime des catastrophes naturelles (Cat Nat), qui est passée de 12 % à 20 % au 1er janvier 2025 sur les contrats d’habitation. Ce mécanisme génère désormais un surplus moyen d’environ 17 euros par contrat et permet de collecter annuellement 1,2 milliard d’euros pour financer les indemnisations.

    Ce mécanisme fondé sur la mutualisation répercute ainsi le coût des sinistres sur l’ensemble des assurés, mais à mesure que la fréquence des événements s’accroît, la méthode montre ses limites. L’augmentation des primes, bien que techniquement justifiée, suscite une inquiétude croissante parmi les consommateurs et soulève la question de la soutenabilité de cette tarification à moyen terme. Cette hausse affecte d’autant plus les zones particulièrement vulnérables où les risques de crues sont les plus élevés, créant une disparité géographique dans l’accès à une assurance à un prix raisonnable.

    découvrez pourquoi une nouvelle hausse des tarifs d'assurance est prévue en raison de l'augmentation des crues et des risques d'inondations croissants.

    Solidité et avenir du régime Cat Nat face à l’augmentation des risques naturels

    Instauré en 1982, le régime Cat Nat repose sur un mécanisme d’assurance mutualisé qui permet à tous les assurés de contribuer via une surprime obligatoire à un fonds destiné à indemniser les victimes de catastrophes naturelles, dont les crues et inondations. Ce système a jusque-là garanti une couverture étendue du territoire national, mais avec la multiplication des crises climatiques, son équilibre financier est désormais remis en question.

    Le rapport annuel de la Caisse centrale de réassurance (CCR), publié en février 2026, souligne plusieurs axes de réforme pour renforcer ce régime. Parmi ses quatorze recommandations figure le maintien d’un modèle équilibré entre acteurs publics et privés, l’accélération des efforts de prévention pour limiter les sinistres, ainsi que des mesures pour anticiper d’éventuelles carences du marché de l’assurance. La CCR préconise aussi d’enrichir les cartographies nationales des risques, afin d’affiner la connaissance géographique des zones vulnérables et d’adapter les règles d’urbanisme et de construction à ces contraintes.

    En particulier, les experts insistent sur l’importance d’intégrer la réduction de la vulnérabilité des biens dans les modalités de réparation post-sinistre, ce qui pourrait par exemple signifier des rénovations tenant compte des risques d’inondation. De même, l’accès facilité au Bureau central de tarification (BCT) pour les assurés victimes de refus de contrats multirisques habitation est proposé, afin de garantir un filet de sécurité même dans les zones à forte exposition. Ces mesures visent à entretenir la confiance des assurés et à éviter les situations de « non-assurance », un phénomène limité aujourd’hui mais en progression, notamment dans les communes les plus exposées aux risques naturels.

    La question de la pérennité du régime Cat Nat est centrale, d’autant que les projections climatiques jusqu’à 2050 anticipent une hausse de la sinistralité de l’ordre de 40 % due au changement climatique, et jusqu’à 60 % lorsqu’on prend en compte l’augmentation des enjeux assurés (habitations, infrastructures, biens divers). Ces tendances imposent une adaptation urgente des mécanismes d’assurance pour éviter une rupture de couverture dans certaines zones, tout en maîtrisant le niveau des primes pour qu’elles restent accessibles aux ménages.

    Principales recommandations pour renforcer le régime Cat Nat

    • Maintenir l’équilibre entre acteurs publics et privés dans la gestion du régime.
    • Renforcer les politiques de prévention pour limiter les sinistres avant leur occurrence.
    • Actualiser en permanence les cartographies nationales et locales des risques d’inondations.
    • Inclure la gestion de la vulnérabilité dans les modalités de réparation après sinistre.
    • Adapter les règles d’urbanisme et de construction aux réalités des zones à risque.
    • Faciliter l’accès au Bureau central de tarification pour garantir une couverture minimale.

    Les défis de l’accès à l’assurance dans les zones les plus exposées aux crues

    Au-delà de la question des tarifs, une inquiétude grandissante concerne désormais l’accès même à l’assurance habitation dans les secteurs les plus vulnérables aux inondations. Bien que la garantie Cat Nat ne puisse être refusée par les assureurs, le contexte climatique pousse certains acteurs à se montrer plus restrictifs sur la souscription des contrats multirisques habitation. Cette situation complique le parcours des assurés, qui voient leur protection financière fragilisée.

    Pour répondre à ces difficultés, le recours au Bureau central de tarification (BCT) s’impose régulièrement. Cette instance administrative impose aux assureurs de proposer une couverture minimale lorsque ceux-ci refusent de garantir un risque. Toutefois, cette intervention garantit une protection souvent assortie d’une prime fixée arbitrairement à un niveau plus élevé que le marché classique. Cette mesure, bien qu’efficace pour éviter la non-assurance, révèle les tensions croissantes sur le marché des assurances face à la montée des risques naturels.

    La progression de la « non-assurance » ou des refus de garanties dans des zones à risque ne concerne pour l’instant qu’une minorité de cas, mais le phénomène est appelé à s’amplifier si aucune réforme structurelle n’est entreprise. Cette situation provoque l’anxiété des habitants exposés et des élus locaux, qui craignent un cercle vicieux entre hausse des sinistres, augmentation des primes et renoncement à l’assurance. Une approche combinant prévention, adaptation territoriale et accompagnement des assurés est donc indispensable pour contenir ce risque.

    L’impact géographique de la hausse des primes d’assurance habitation

    Les augmentations de tarifs ne frappent pas toutes les régions avec la même intensité. Les zones littorales, les vallées fluviales et les communes proches de grands cours d’eau, telles que dans le Lot-et-Garonne, font face aux plus fortes pressions. Cette disparité se traduit par une complexification des offres d’assurances au niveau local, où la gestion des sinistres devient un défi permanent. La variabilité géographique des risques naturels amplifie les inégalités territoriales entre les assurés et oblige les autorités à développer des stratégies différenciées pour faire face au changement climatique.

    Région Nombre de communes en état de catastrophe naturelle Augmentation moyenne des primes assurance habitation (%) Coût moyen des dommages (€)
    Sud-Ouest (Lot-et-Garonne) 63 +12 % 13 500
    Ouest (Nouvelle-Aquitaine) 90 +10 % 11 000
    Île-de-France 15 +7 % 9 000
    Grand Est 20 +8 % 10 000

    Prévention et adaptation : les clés pour contenir la sinistralité future

    L’évolution des risques naturels et l’intensification des phénomènes climatiques imposent un changement de paradigme dans la gestion des inondations. Plutôt que de se concentrer uniquement sur l’indemnisation après sinistre, les acteurs invités par le rapport CCR misent désormais sur l’adaptation des territoires et la prévention des risques. Cette stratégie vise à réduire la vulnérabilité des habitations et des infrastructures, afin de limiter les conséquences financières et humaines des crues.

    Les mesures de prévention peuvent s’appliquer à différents niveaux :

    • Gestion des sols et espaces naturels : restaurer les zones humides et les lits des rivières pour faciliter l’absorption des eaux, créant ainsi des zones tampons naturelles.
    • Renforcement des constructions : imposer des normes de construction adaptées, en relevant par exemple les planschers ou en utilisant des matériaux résistants à l’humidité.
    • Urbanisme raisonné : éviter l’urbanisation dans les zones à haut risque et favoriser des projets d’aménagement intégrant les contraintes hydrologiques.
    • Systèmes d’alerte rapide : développer des dispositifs capables d’informer en temps réel les populations en cas de montée des eaux.
    • Formation et sensibilisation : informer les citoyens sur les comportements à adopter face aux crues, afin d’augmenter la résilience collective.

    Ces actions doivent être menées de concert entre collectivités locales, assureurs, et État pour optimiser leur efficacité. Car stopper l’augmentation incessante des primes repose également sur la capacité à maîtriser la fréquence et la gravité des sinistres.

    L’adaptation des assurances au changement climatique

    Pour faire face à cette réalité, les assurances intègrent désormais une dimension prospective dans leurs évaluations des risques. Le secteur anticipe une progression notable des sinistres liés aux inondations et travaille à ajuster ses modèles de tarification pour tenir compte des prévisions climatiques. Une meilleure connaissance des vulnérabilités territoriales permet aussi de proposer des offres personnalisées encouragées par des dispositifs de prévention intégrés, réduisant ainsi les risques pour toutes les parties prenantes.

    Pourquoi les tarifs d’assurance habitation augmentent-ils après des inondations ?

    Les tarifs augmentent principalement car les inondations génèrent des sinistres coûteux pour les assureurs. Pour compenser ces dépenses exceptionnelles et préserver l’équilibre financier, les primes d’assurance intègrent une hausse qui est répercutée sur l’ensemble des assurés. Cette hausse est également accentuée par une surprime spécifique liée au régime des catastrophes naturelles (Cat Nat).

    Qu’est-ce que le régime Cat Nat et comment fonctionne-t-il ?

    Le régime Cat Nat est un dispositif d’assurance basé sur la mutualisation, qui oblige tous les assurés à financer un fonds commun via une surprime. Ce fonds sert à indemniser les victimes de catastrophes naturelles, notamment les inondations, garantissant ainsi une protection étendue sur tout le territoire.

    Existe-t-il des solutions pour limiter les augmentations des primes ?

    La prévention est la clé pour limiter la fréquence et la gravité des sinistres. Des mesures telles que l’adaptation des constructions, l’urbanisme raisonné, la restauration des zones humides, et les systèmes d’alerte rapide peuvent réduire les impacts des inondations et donc stabiliser les primes à long terme.

    Peut-on se faire refuser une assurance habitation dans les zones à risque ?

    La garantie Cat Nat ne peut être refusée, mais les contrats multirisques habitation peuvent parfois être difficiles à obtenir dans les zones très exposées. Le Bureau central de tarification (BCT) intervient alors pour garantir une couverture minimale, mais généralement avec une prime plus élevée que sur le marché classique.

    Comment la France prévoit-elle d’adapter son système d’assurance face au changement climatique ?

    Le secteur de l’assurance mise sur une modernisation progressive du régime Cat Nat, en renforçant la prévention, en actualisant les cartographies des risques, en adaptant les constructions et en facilitant l’accès au BCT. L’objectif est d’assurer une couverture suffisante tout en maîtrisant la hausse des primes malgré l’accélération des risques climatiques.