Catégorie : techbiz.fr

  • Municipales 2026 à Vesoul : le maire sortant Alain Chrétien en lice, un souffle de jeunesse en perspective

    À l’approche des élections municipales de 2026 à Vesoul, la ville se retrouve au cœur d’une dynamique politique intense et contrastée. Alain Chrétien, le maire sortant, figure emblématique de la gouvernance locale depuis plusieurs mandats, confirme sa candidature, prêt à défendre un bilan marqué par la stabilité et une certaine vision du développement urbain et social. Mais cette élection s’annonce aussi comme un carrefour générationnel, avec l’émergence de jeunes candidats porteurs d’un souffle de renouveau. Leur volonté commune : proposer une alternative qui allie modernité, dynamisme et proximité avec les habitants. Compte tenu de l’importance du scrutin pour l’avenir de Vesoul, ces municipales constituent un véritable révélateur des enjeux locaux, politiques et sociaux, tout en questionnant la capacité du maire sortant à renouveler son mandat face à une société qui aspire au changement.

    Vesoul, ancrée historiquement dans une tradition politique de droite, se trouve aujourd’hui face à une diversité de candidatures, allant du centre-droit aux mouvements de gauche, sans oublier les listes sans étiquette qui cherchent à dépasser les clivages traditionnels. Alain Chrétien, après avoir remporté l’élection de 2020 avec un score significatif, fait désormais face à la pression d’une jeunesse engagée et déterminée à impulser un projet différent, notamment autour des problématiques de la jeunesse elle-même, de l’attractivité économique, et de la vitalité culturelle et sociale de la ville. La campagne s’intensifie avec débats, réunions publiques et présence active sur les réseaux sociaux, indicateurs de l’importance croissante du numérique dans la politique municipale contemporaine. Le regard tourné vers l’avenir, les Vesuliens sont invités à choisir la direction que prendra leur cité dans les années à venir.

    Le maire sortant Alain Chrétien : un parcours politique solide face à de nouvelles ambitions

    Alain Chrétien, maire de Vesoul depuis 2012, bénéficie d’une expérience politique incontestable et d’un ancrage profond dans le tissu local. Son parcours est marqué par la continuité : successeur d’Alain Joyandet, il a été réélu en 2014 et en 2020 avec plus de 55 % des voix, témoignage de la confiance qu’il inspire encore à une partie de l’électorat. Cependant, son positionnement politique a évolué. En 2020, il se présentait sous l’étiquette « divers centre » mais aujourd’hui il est officiellement « sans étiquette », tout en étant délégué régional du parti Horizons, fondé par Edouard Philippe. Cette ambiguïté politique illustre une volonté de se démarquer des clivages classiques, mais aussi la complexité de la scène locale où l’enjeu est de rassembler au-delà des partis.

    Sa campagne mise énormément sur l’importance du renouvellement générationnel, paradoxalement. Alain Chrétien insiste sur des actions en faveur de la jeunesse : il promeut l’extension du périscolaire jusqu’aux lycéens, le développement de formations pour l’emploi local et la construction d’équipements adaptés aux jeunes, notamment ceux en situation de handicap. Cette stratégie traduit une volonté de montrer que la jeunesse n’est pas seulement un défi pour l’avenir, mais une priorité immédiate. Le maire sortant veut ainsi démontrer qu’il est capable de conjuguer expérience et modernité, en tenant compte des besoins de la population la plus jeune et parfois la plus vulnérable.

    Par ailleurs, le bilan de son mandat est également axé sur l’attractivité économique et culturelle de Vesoul. Selon plusieurs observateurs, le centre-ville a gagné en dynamisme grâce à des événements comme le carnaval ou le marché de Noël, qu’il souhaite préserver et développer. Néanmoins, certains habitants estiment que cette dynamique reste encore insuffisante et demandent un effort accru sur la rénovation urbaine et la sécurité. La question de la confiance entre élus et citoyens est au cœur des débats, et c’est pourquoi la transparence et la concertation sont mises en avant par le maire sortant dans son programme.

    Les défis restent cependant nombreux : maintenir Vesoul attrayante dans un contexte économique difficile, renforcer la cohésion sociale et assurer une politique environnementale ambitieuse. Alain Chrétien et son équipe devront composer avec une opposition renouvelée, avec des profils jeunes et porteurs d’une critique à la fois constructive et vigoureuse de la gestion actuelle. Le scrutin municipal devient ainsi une véritable épreuve pour un maire qui reste confiant mais conscient que cette élection ne ressemblera à aucune autre dans sa carrière.

    découvrez les enjeux des municipales 2026 à vesoul avec le maire sortant alain chrétien qui se représente et l'arrivée d'une nouvelle génération offrant un souffle de jeunesse à la ville.

    La jeunesse en politique : les nouveaux visages qui défient le maire sortant

    Dans le contexte politique actuel de Vesoul, deux jeunes candidats émergent avec force, symbolisant un renouveau générationnel et un esprit de changement marqué pour les élections municipales 2026. Anthony Louise et Romain Ruhland, tous deux âgés de 37 ans, incarnent ces nouvelles ambitions qui veulent redynamiser la ville en mettant l’accent sur les besoins réels des habitants, en particulier des jeunes, professionnels et familles.

    Anthony Louise, agent d’assurance, a su capter l’attention grâce à son utilisation efficace des réseaux sociaux. Sa campagne met en avant plusieurs axes stratégiques. Il propose de faciliter l’installation des commerçants et des professionnels, persuasion majeure pour créer de l’emploi local et redonner vie au centre-ville. Anthony insiste également sur la collaboration avec l’hôpital, dont la proximité est un atout majeur pour la ville et pourrait être mieux exploité. Outre l’économie, il met l’accent sur un lien social renouvelé, avec la reprise d’événements populaires tels que le carnaval et le marché de Noël, éléments essentiels pour renforcer le sentiment d’appartenance communautaire. Sur le plan sécuritaire, il prévoit la mise en place d’un climat de confiance nécessitant une présence accrue des autorités locales sur le terrain, alliant transparence et concertation réelle avec les Vesuliens.

    De son côté, Romain Ruhland, soutenu par Les Républicains ainsi que l’UDI et le Nouveau Centre, démontre une approche pragmatique et professionnelle. Cadre bancaire, il a commencé sa campagne dès l’été 2025, multipliant les rencontres avec les habitants et les sondages d’opinion pour adapter son projet aux attentes réelles. Sa liste est majoritairement composée de personnes issues de la société civile, sans conflits d’intérêts ni attachements familiaux ou professionnels avec la politique locale. Ce positionnement vise à proposer une gouvernance transparente et indépendante.

    Romain partage avec Anthony Louise un programme cohérent autour de la revitalisation des quartiers, la simplification des aides à l’installation des commerces et l’amélioration de la sécurité. Il met aussi un point d’honneur à la concertation citoyenne comme fondement de sa démarche. Tous deux critiquent implicitement la gestion du maire sortant, s’inscrivant dans une opposition générationnelle et un désir d’ouverture politique. Leur candidature marque un tournant dans la politique locale où la jeunesse est désormais un acteur incontournable du débat et de la décision.

    Voici un tableau résumant les caractéristiques principales des deux candidats :

    Candidat Âge Profession Orientation politique Axes principaux de campagne
    Anthony Louise 37 ans Agent d’assurance Sans étiquette Revitalisation centre-ville, sécurité, événements populaires, aide à l’installation
    Romain Ruhland 37 ans Cadre bancaire LR, UDI, Nouveau Centre Transparence, société civile, revitalisation, sécurité, concertation citoyenne

    Cette dualité confirme une tendance forte des Municipales 2026 à Vesoul où la jeunesse veut non seulement bousculer les habitudes, mais aussi apporter une nouvelle vision de la politique municipale, plus proche des réalités contemporaines et ouverte aux innovations sociales et économiques.

    Les enjeux majeurs des élections municipales à Vesoul en 2026

    Les élections municipales constituent pour Vesoul un moment décisif où plusieurs défis cruciaux sont en jeu. Pour les candidats, il ne s’agit pas uniquement d’afficher un programme, mais de répondre aux attentes de la population sur des problématiques aussi variées que l’attractivité économique, la sécurité, l’éducation, la jeunesse, et la gestion environnementale.

    En matière d’attractivité, Vesoul fait face à la nécessité de renforcer son tissu économique local. La présence de l’hôpital, l’une des infrastructures majeures de la ville, devrait servir de levier pour attirer de jeunes professionnels et assurer un cadre viable pour les familles. L’installation de nouveaux commerces et le soutien aux entrepreneurs sont ainsi des priorités pour améliorer l’offre locale, éviter la désertification commerciale et encourager un déplacement durable.

    La question de la jeunesse occupe une place centrale. Les candidats insistent sur le développement de dispositifs périscolaires étendus, allant jusqu’aux lycéens, mais aussi sur la formation professionnelle et l’inclusion. Le renforcement des structures d’accompagnement pour les jeunes bénéficiant de mesures spécifiques, notamment pour ceux en situation de handicap, est souligné par le maire sortant autant que par ses challengers. Il en va de l’avenir même de la citoyenneté locale et de la cohésion sociale à Vesoul.

    La sécurité est un point d’attention récurrent. Le climat de confiance attendu par les habitants passe par une meilleure présence policiaire, un dialogue étroit entre les autorités et les quartiers, et des initiatives de prévention adaptées. Les candidats s’accordent sur la nécessité d’un engagement clair et visible pour que Vesoul reste une ville sûre et accueillante.

    Enfin, la gestion de l’environnement et la transition écologique représentent un défi pour tous les projets. La mobilité douce, les espaces verts, la qualité de l’air et l’économie circulaire sont autant de leviers envisagés pour améliorer la qualité de vie. La gratuité des transports en commun évoquée par certains candidats de gauche, à l’image de Sébastien Poyard, affirme une dimension sociale et écologique intégrée à la politique municipale.

    La liste ci-dessous illustre les priorités communes et les visions divergentes qui structurent la campagne :

    • Revitalisation économique locale : installation facilitée des commerces, soutien aux entrepreneurs.
    • Pour la jeunesse : extension du périscolaire, formation professionnelle, projets inclusifs.
    • Sécurité : présence accrue sur le terrain, prévention, dialogue avec les quartiers.
    • Environnement et mobilité : transports en commun, espaces verts, initiatives écologiques.
    • Culture et vie sociale : événements populaires, participation citoyenne, transparence.

    La pluralité politique lors des municipales : entre continuité et opposition

    Le paysage politique de Vesoul durant ces élections municipales est caractérisé par une pluralité manifeste. Outre le maire sortant et les deux jeunes candidats qui incarnent la droite et le centre-droit, des forces de gauche sont également présentes, incarnées notamment par Sébastien Poyard (soutenu par La France Insoumise et le PCF) et Cédric Fischer pour Lutte Ouvrière.

    Sébastien Poyard se distingue par un programme orienté sur le social et l’écologie, avec des propositions telles que la gratuité des transports en commun, la cantine bio et gratuite pour les enfants, et le soutien à l’agriculture locale. Ces mesures visent à renforcer le pouvoir d’achat des familles, améliorer la santé publique et favoriser une transition écologique en lien étroit avec les réalités sociales. Son refus d’alliance avec le Parti Socialiste témoigne d’une volonté d’indépendance politique, critique vis-à-vis des orientations gouvernementales récentes, notamment sur la sécurité sociale.

    Cédric Fischer, quant à lui, s’appuie sur une longue présence militante sous l’étiquette Lutte Ouvrière, plaçant la défense des travailleurs et des plus démunis au centre de son action. Ouvrier dans l’industrie automobile locale, il met en avant les problématiques du logement pour les travailleurs immigrés et les conditions socio-économiques difficiles dans certains quartiers populaires.

    Cette diversité confirme que la politique municipale à Vesoul n’est pas figée et que les élections locales deviennent un espace où s’expriment des visions contrastées, du maintien d’un ordre centré sur l’attractivité économique à des propositions radicales pour la justice sociale et la solidarité. Le maire sortant, dans ce contexte, incarne une continuité, mais devra convaincre que son projet est adapté aux nouvelles attentes des citoyens.

    Les enjeux du scrutin pour l’avenir de Vesoul : participation, renouvellement, et politique locale

    Le scrutin municipal représente bien plus qu’une simple élection : c’est un moment clé pour définir l’orientation de Vesoul au cours des six prochaines années. La participation électorale est un enjeu majeur, notamment auprès des jeunes et des quartiers où le taux de participation est souvent faible. Les candidats tentent donc d’impliquer cette frange de la population pour rendre la politique municipale plus vivante et représentative.

    Le renouvellement politique est également au centre des débats. Alors que le maire sortant Alain Chrétien incarne une forme d’expérience et de continuité, la contestation portée par la jeunesse, symbolisée par Anthony Louise et Romain Ruhland, traduit un désir légitime d’innovation et de modernité. Ce combat générationnel fait écho à ce que vivent beaucoup de villes moyennes françaises, où les électeurs réclament une nouvelle écoute et une gestion plus participative.

    En parallèle, l’usage des réseaux sociaux pendant cette campagne dénote une transformation profonde de la communication politique locale. Les vidéos, les échanges interactifs, et la diffusion numérique deviennent des outils puissants pour toucher un électorat plus large et plus diversifié. Alain Chrétien, tout comme ses adversaires, déploient ces moyens pour affirmer leur présence et expliquer leur programme.

    La politique municipale à Vesoul en 2026 se trouve à un carrefour où l’histoire, la jeunesse, la société civile, et les forces politiques alternatives convergent pour un même but : définir un avenir adapté aux besoins locaux tout en réinventant l’engagement démocratique. Le choix des Vesuliens lors de ce scrutin sera donc déterminant pour relancer la dynamique communale, répondre aux défis actuels et relever ceux des prochaines années.

    • Favoriser la participation électorale des jeunes et des quartiers défavorisés.
    • Encourager un renouvellement politique tourné vers la société civile.
    • Intégrer le numérique comme outil de transparence et d’engagement.
    • Promouvoir une politique municipale inclusive et ouverte.
    • Assurer un dialogue constructif entre élus et citoyens.

    Qui est Alain Chrétien, le maire sortant de Vesoul ?

    Alain Chrétien est maire de Vesoul depuis 2012. Ancien membre du centre-droit, il est aujourd’hui sans étiquette tout en étant délégué régional du parti Horizons, fondé par Edouard Philippe.

    Quels sont les principaux programmes des jeunes candidats ?

    Anthony Louise et Romain Ruhland, tous deux âgés de 37 ans, proposent des programmes axés sur la revitalisation économique, la sécurité, le renouvellement démocratique et la concertation avec les habitants.

    Quelles sont les priorités des candidats de gauche à Vesoul ?

    Les candidats de gauche, dont Sébastien Poyard (LFI et PCF) et Cédric Fischer (Lutte Ouvrière), mettent l’accent sur le social, l’écologie, la gratuité des transports, la cantine bio et les droits des travailleurs.

    Comment la jeunesse influence-t-elle la politique municipale à Vesoul ?

    La jeunesse à Vesoul participe activement au débat public et présente des candidats motivés par le renouvellement. Elle propose des projets novateurs qui allient dynamisme, inclusion sociale et modernisation urbaine.

    Quel sera l’enjeu principal des élections municipales 2026 à Vesoul ?

    Le scrutin déterminera la capacité de Vesoul à poursuivre une politique équilibrée entre renouvellement et continuité, en impliquant les citoyens dans la gestion locale et en répondant aux enjeux sociaux, économiques et environnementaux.
  • Hausse des prix à la pompe : est-il sûr et conseillé de stocker de l’essence dans des jerricanes ?

    Depuis le début du conflit au Moyen-Orient, particulièrement en Iran, les prix à la pompe connaissent une augmentation spectaculaire en France. Le baril de Brent a vu son prix bondir de plus de 10 % en une seule journée, atteignant parfois 102 dollars, impact direct sur le coût du carburant pour les consommateurs. La flambée des tarifs, avec une hausse de plus de 15 % pour le gazole et une augmentation d’environ 6 % pour le SP95-E10, frappe durement les automobilistes. Face à cette inflation, nombre d’entre eux envisagent le stockage d’essence chez eux, en remplissant des jerricanes à partir des stations-service pour économiser à long terme. Pourtant, cette pratique, bien qu’autorisée sous certaines conditions, comporte des risques liés à la sécurité et à la législation stricte qui encadre le stockage du carburant domestique.

    La question centrale est donc : est-il sûr et conseillé de stocker de l’essence dans des jerricanes, et comment s’y prendre pour respecter la réglementation tout en assurant sa sécurité ?

    Les mécanismes derrière la hausse des prix à la pompe et ses conséquences

    La flambée des prix du carburant observée en 2026 découle principalement des tensions géopolitiques au Moyen-Orient. Le conflit en Iran, notamment, perturbe fortement les marchés pétroliers mondiaux. Le baril de Brent, référence du pétrole brut sur le marché international, a dépassé les 100 dollars, ce qui génère une répercussion immédiate sur les prix du carburant en France. Depuis fin février, les prix à la pompe se sont envolés, avec le gazole surpassant la barre des 2 euros le litre, tandis que le SP95-E10 a atteint 1,82 euro le litre.

    Le gouvernement reste attentif à cette crise économique qui touche directement le portefeuille des ménages. Des mesures comme le renforcement des contrôles contre les hausses abusives dans les stations-service ont été mises en place. Pourtant, les consommateurs cherchent à limiter leur facture par des solutions alternatives comme le stockage de carburant. Cette tendance s’explique aussi par la crainte d’une pénurie qui pourrait exacerber encore davantage cette inflation.

    Mais il est important de souligner que malgré la tentation, le marché du carburant reste encadré par une réglementation stricte pour éviter tout abus et garantir la sécurité du public. Les autorités imposent des limites très précises quant à la quantité d’essence pouvant être stockée chez soi, ainsi que sur les conditions de transport et d’entreposage pour éviter tout accident.

    Dans ce contexte, le stockage dans des jerricanes homologués est possible, mais nécessite une connaissance claire des règles à respecter, tant pour la sécurité que pour la légalité. Le stockage non conforme expose à des sanctions financières et à des risques majeurs d’incendie ou d’explosion, rappelant que cette pratique, si elle est tentante pour faire face à la hausse des prix, demeure une opération délicate.

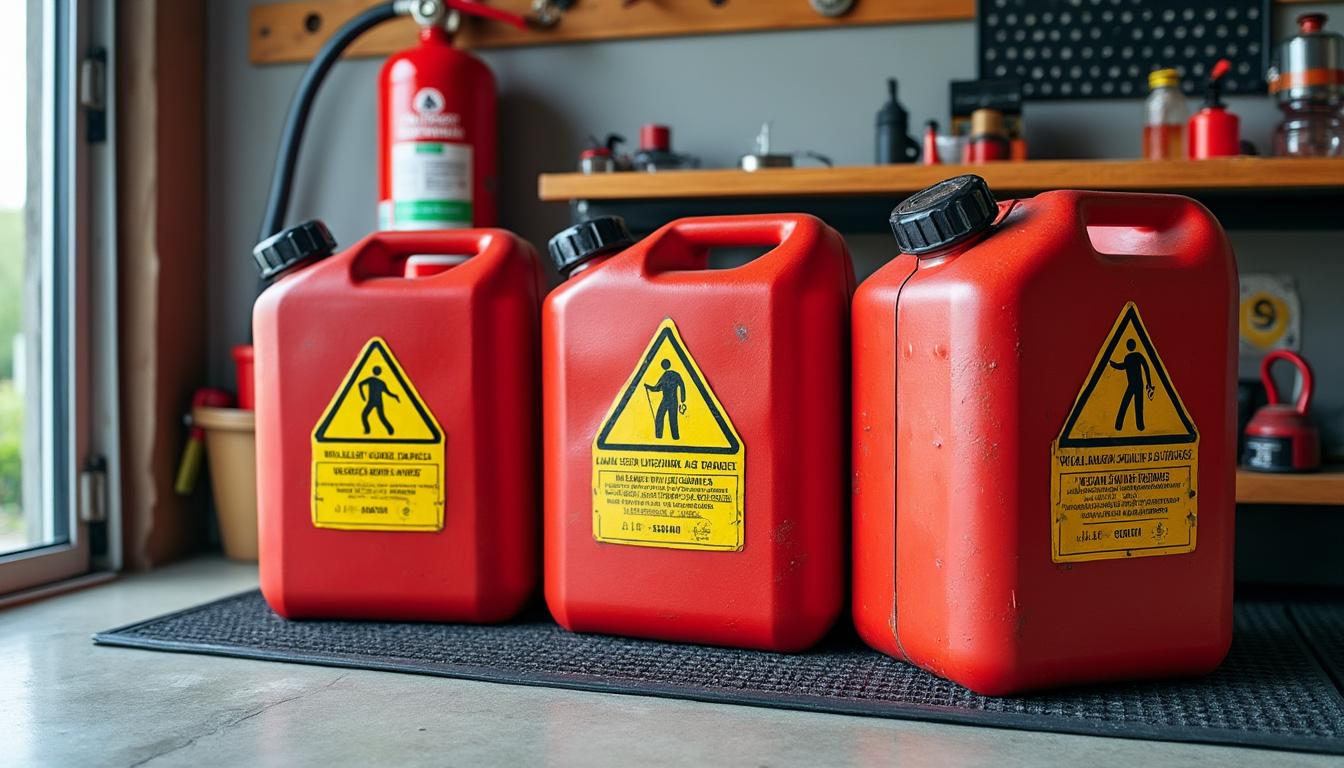
    découvrez les risques et conseils liés au stockage d'essence dans des jerricanes face à la hausse des prix à la pompe. est-ce sûr et recommandé ?

    Réglementation actuelle : ce que dit la loi sur le stockage d’essence en jerricanes

    La législation française encadre strictement le stockage d’essence pour protéger à la fois les individus et l’environnement. La base légale principale est l’arrêté du 1er juillet 2004, qui fixe des plafonds et des conditions précises. Si aucune disposition préfectorale particulière n’est prise, il est légalement possible de stocker de l’essence pour un usage personnel. Toutefois, cette possibilité vient avec des limitations rigoureuses.

    La quantité maximale autorisée pour le stockage domestique est de 120 litres, à condition que ces volumes soient répartis en contenants de moins de 50 litres chacun. Cette limite vise à minimiser les risques en cas d’incident. En ce qui concerne le transport de carburant acheté en station, la réglementation européenne sur le transport des marchandises dangereuses autorise un maximum de 240 litres, avec des jerricanes d’une capacité de 60 litres maximum, mais les obligations de stockage diffèrent.

    Pour les jerricanes, ceux-ci doivent être homologués et fabriqués en polyéthylène haute densité. Ce matériau garantit que le bidon reste rigide, ne se déforme pas et surtout ne risque pas de fuir lorsqu’il est rempli d’essence. Les bidons souples ou non homologués sont à proscrire car ils représentent un danger majeur, notamment avec les vapeurs inflammables de l’essence.

    Le stockage domestique ne peut pas se faire dans n’importe quelle pièce. Il est strictement interdit de garder des jerricanes dans les combles, dans des endroits exposés à la lumière directe du soleil ou sur des terrasses où la température peut varier fortement. L’idéal est une pièce fraîche et aérée, comme une cave, éloignée des sources de chaleur ou d’étincelles. Bien que non obligatoire, la présence d’un extincteur à proximité est vivement recommandée pour pallier tout début d’incendie.

    En cas de non-respect de la loi, les sanctions peuvent être lourdes : une amende pouvant atteindre 750 euros si un arrêté préfectoral interdit le stockage. Abaisser les quantités ou non-respect des contenants peut coûter jusqu’à 1 500 euros, voire 3 000 euros en cas de récidive. Plus grave encore, la responsabilité civile et pénale du stockeur peut être engagée en cas d’accident, notamment un incendie causé par un stockage illégal ou mal sécurisé.

    Les conditions essentielles à respecter pour un stockage sécuritaire

    • Utiliser uniquement des jerricanes en polyéthylène haute densité homologués.
    • Respecter la limite de 120 litres maximum, répartis en bidons ne dépassant pas 50 litres.
    • Stocker les bidons dans une pièce fraîche, ventilée, éloignée des sources de chaleur et des étincelles.
    • Ne jamais stocker dans des combles, sur une terrasse ou dans un lieu exposé au soleil.
    • Se doter d’un extincteur pour faire face rapidement à tout départ de feu éventuel.
    • Acheter et consommer de petites quantités pour éviter la dégradation du carburant au fil du temps.

    Risques associés au stockage d’essence dans des jerricanes domestiques et conseils de sécurité

    Si la pratique du stockage de carburant peut paraître une solution économique, elle n’est pas sans danger. L’essence est un liquide hautement inflammable, volatil et toxique qui nécessite un soin particulier pour éviter les risques d’incendie et d’intoxication. La manipulation, le transport et le stockage dans de mauvaises conditions peuvent avoir de graves conséquences.

    Les risques les plus communs liés au stockage d’essence dans des jerricanes comprennent :

    1. Les incendies et explosions : La présence de vapeurs d’essence dans un espace confiné peut provoquer une explosion en cas d’étincelle ou de source de chaleur. Ces vapeurs sont invisibles et hautement inflammables.
    2. Fuites et déversements : Un contenant mal fermé ou défectueux peut entraîner des fuites, polluant l’environnement immédiat, avec un risque d’empoisonnement au contact de la peau et des voies respiratoires.
    3. Dégradation du carburant : Stocker de l’essence pour une période prolongée expose le carburant à l’altération, ce qui réduit ses performances et peut endommager un moteur lorsqu’il est utilisé.
    4. Conditions de stockage inadaptées : L’essence est sensible à la température et à la lumière, tout stockage dans un endroit inapproprié augmente la probabilité d’accidents.

    Pour minimiser ces risques, il est crucial de suivre strictement les conseils suivants :

    • Ne jamais enfumer, allumer un feu ou utiliser une flamme nue à proximité de jerricanes contenant de l’essence.
    • Stocker les bidons dans un endroit bien ventilé pour disperser les vapeurs inflammables.
    • S’assurer que les bouchons des jerricanes sont bien fermés et en bon état.
    • Limiter le temps de stockage afin de préserver la qualité du carburant.
    • Transporter le carburant dans un véhicule ventilé et sécurisé pour éviter les fuites ou accidents lors du déplacement.

    De plus, il est conseillé de ne pas stocker de grandes quantités si cela n’est pas indispensable. Un utilisateur lambda, par exemple un particulier qui se sert d’une voiture ou d’une tondeuse, doit privilégier des achats fréquents et en petites quantités plutôt que de faire un stock important sur plusieurs mois, risquant de compromettre la sécurité domestique et la santé de son moteur.

    Aspects économiques et pratiques du stockage d’essence face à la hausse des prix

    Stocker de l’essence chez soi grâce aux jerricanes peut sembler être une stratégie pour lutter contre la hausse des prix à la pompe. En conservant du carburant acheté à un prix bas, certains espèrent faire des économies importantes sur le long terme. Cependant, la réalité est plus complexe.

    D’un point de vue purement économique, cette pratique peut être rentable si l’achat s’effectue lors d’une chute ponctuelle des cours ou avant une hausse majeure. Pareillement, en cas de pénurie localisée, disposer d’une réserve personnelle évite l’immobilisation des véhicules. Toutefois, cette économie potentielle masque certains coûts cachés.

    Par exemple, la dégradation naturelle du carburant stocké, qui peut commencer dès quelques semaines, réduit ses qualités. Une essence trop vieille est moins performante, provoque des dysfonctionnements mécaniques et augmente la consommation globale, annulant ainsi l’économie initiale.

    À cela s’ajoutent les frais liés à l’achat de contenants homologués et sécurisés, et les éventuels coûts en cas d’accident lié à un stockage non conforme (dommages matériels, amendes). En outre, certains usagers adoptent cette méthode sans nécessairement bien respecter la capacité maximale autorisée, ce qui peut causer des sanctions.

    Le tableau ci-dessous synthétise les avantages et inconvénients du stockage d’essence en jerricanes pour un particulier :

    Avantages Inconvénients
    Possibilité de se prémunir contre la hausse des prix. Risque de dégradation du carburant si stockage prolongé.
    Réserve en cas de pénurie ou d’urgence. Obligation de dispositifs homologués et stockage réglementé.
    Contrôle personnel sur la quantité de carburant disponible. Risques d’accident liés à une mauvaise manipulation ou condition de stockage.
    Économie potentielle sur le long terme. Coûts liés à l’achat des jerricanes homologués et aux mesures de sécurité.

    Sur le plan pratique, il est également conseillé de noter la date d’achat sur chaque jerricane afin de suivre la durée de stockage et éviter d’utiliser un carburant trop ancien qui pourrait endommager le moteur de la voiture, moto ou tondeuse à gazon. Cette vigilance limite la mauvaise surprise au moment de faire le plein.

    Comment stocker de l’essence dans des jerricanes en toute sécurité pour protéger son foyer

    Un stockage sûr et efficace de l’essence repose sur plusieurs points clés fondamentaux qui garantissent la protection physique des habitants et leur environnement. La sécurité est la première priorité, d’autant plus que l’essence est une substance dangereuse, particulièrement sensible aux facteurs environnementaux et aux gestes des utilisateurs.

    Privilégier le bon contenant est essentiel. Le jerricane homologué en polyéthylène haute densité répond aux normes de sécurité et d’étanchéité nécessaires. Ces bidons doivent porter une indication claire de leur conformité aux normes européennes.

    L’emplacement de stockage doit être choisi avec soin. Une cave ou un espace ventilé, frais, à l’abri des rayons du soleil et éloigné de toute source de chaleur sont idéaux. Éviter notamment les pièces où se trouvent des équipements électriques ou susceptibles de produire des étincelles. Les combles, garages mal ventilés ou terrasses sont des endroits déconseillés.

    Il est important de ne pas garder les jerricanes au contact du sol ou des murs directement. Un support en bois ou métal peut réduire les risques de corrosion ou de dégradation, et facilite l’aération. Le couvercle doit être fermé hermétiquement pour limiter la diffusion des vapeurs inflammables.

    Le transport du carburant s’effectue également en veillant à ce que les bidons soient bien calés, verticalement positionnés pour éviter tout basculement ou fuite. Le véhicule doit idéalement être ventilé et le trajet court pour réduire le temps d’exposition.

    Pour réduire les risques liés au stockage, voici une liste pratique des conseils essentiels :

    • Utiliser toujours des jerricanes homologués adaptés à l’essence.
    • Limiter la quantité stockée conformément à la réglementation (max. 120 litres).
    • Stocker dans un local ventilé, frais, éloigné des sources de chaleur et lumière directe.
    • Fermer hermétiquement les bidons pour éviter la fuite de vapeurs.
    • Éviter de stocker l’essence plus de quelques mois pour garder ses qualités.
    • Disposer d’un extincteur ou moyen de lutte contre l’incendie à proximité.
    • Ne jamais fumer ou utiliser un feu à proximité des bidons de carburant.
    • Informer ou sensibiliser les membres du foyer aux risques liés au stockage.

    Enfin, il est conseillé de surveiller régulièrement l’état des jerricanes et de renouveler la réserve à temps pour éviter la stagnation du carburant. En respectant ces consignes, le stockage d’essence dans des jerricanes se montre plus sûr et peut constituer une réponse adaptée à la hausse des prix à la pompe tout en limitant les risques d’accident domestique.

    Puis-je stocker n’importe quelle quantité d’essence chez moi ?

    Non, la loi limite le stockage domestique à un maximum de 120 litres, répartis en contenants inférieurs à 50 litres chacun. Dépasser cette limite expose à des sanctions.

    Quels types de jerricanes utiliser pour stocker de l’essence ?

    Il est indispensable d’utiliser des jerricanes homologués en polyéthylène haute densité, conçus spécialement pour contenir des carburants. Les bidons souples ou non homologués sont à proscrire.

    Quels sont les principaux risques liés au stockage d’essence à domicile ?

    Les risques majeurs sont les incendies, explosions, fuites toxiques et la dégradation du carburant qui peut endommager les moteurs. Le stockage doit être réalisé dans des conditions sécurisées et réglementées.

    Comment limiter les risques d’incendie lors du stockage de carburant ?

    Stocker les jerricanes à l’abri de toute source de chaleur, dans une pièce ventilée, fermer hermétiquement les contenants et disposer d’un extincteur à proximité sont des mesures clés pour prévenir les incendies.

    Est-il économiquement intéressant de faire des réserves d’essence à cause de la hausse des prix ?

    Cela peut être rentable sur le court terme si on achète avant une hausse majeure. Cependant, la dégradation de l’essence et les frais liés à la sécurité doivent être pris en compte, ce qui peut réduire les bénéfices.

  • « Créer mon entreprise, une nécessité qui m’a poussé à choisir la rupture » : comprendre leur combat

    Face à un marché du travail en mutation constante et à des parcours professionnels souvent instables, de nombreux salariés font le choix radical de la rupture professionnelle pour embrasser l’aventure entrepreneuriale. Ce passage n’est pas simplement motivé par une envie de changement, mais souvent par une nécessité profonde imposée par des circonstances personnelles et professionnelles délicates. Entre perte d’emploi, épuisement professionnel, ou la quête d’une autonomie retrouvée, le lancement d’une entreprise devient alors un véritable combat. Loin des récits idéalisés, il s’agit d’un parcours semé d’embûches où la résilience et la motivation se révèlent être les seuls vraies armes. Comprendre ce qui pousse à ce changement de carrière fondamental est essentiel pour saisir les enjeux actuels de l’entrepreneuriat par nécessité et mieux accompagner ceux qui s’engagent dans ce défi entrepreneurial.

    Créer son entreprise par nécessité : une rupture professionnelle lourde de défis

    Nombreux sont ceux qui, dans leur parcours professionnel, se retrouvent face à un point de rupture. La création d’une entreprise par nécessité naît souvent d’un événement traumatisant comme un licenciement, une démission forcée ou une restructuration brutale. Cette situation chamboule non seulement leur situation financière, mais aussi leur équilibre psychologique. Le sentiment de solitude dans cette période, combiné au manque de repères, crée une forme d’isolement difficile à dépasser.

    En 2026, la tendance s’accentue avec une augmentation notable du nombre d’entrepreneurs issus d’un licenciement économique ou d’une fin de contrat contraignante. Cette fracture professionnelle oblige à une remise en cause radicale et une reconstruction personnelle. L’enjeu est alors double : survivre économiquement et se réinventer. Dans ce contexte, la création d’entreprise devient une réponse pragmatique à la nécessité de reprendre le contrôle de sa trajectoire.

    Cette nécessité est aussi un véritable moteur psychologique. En effet, l’entrepreneuriat par besoin oblige à se confronter à ses peurs et à son manque de confiance en soi. On observe souvent chez ces entrepreneurs une phase initiale de démotivation, une certaine fatigue mentale et l’impression d’être invisible aux yeux des systèmes d’aide traditionnels. Pourtant, cette rupture est aussi source d’autonomie retrouvée. Exemple concret : Sophie, anciennement cadre administrative, a été licenciée en 2025. Après plusieurs mois de démarches infructueuses, elle a décidé de créer une société de conseil en gestion environnementale, répondant à une véritable demande locale. Sa motivation a trouvé un écho dans cet effort de création de valeur, soulignant la force de la résilience en situation de rupture.

    découvrez le parcours de ceux qui, face à la nécessité de créer leur entreprise, ont choisi la rupture comme moyen d'affirmation et de succès. comprenez leur combat et les motivations qui les poussent à entreprendre.

    La motivation derrière la création d’entreprise après un changement de carrière imposé

    Ce qui pousse ces entrepreneurs à se lancer, ce n’est pas uniquement l’envie d’indépendance ou de liberté, mais une force intérieure née de la nécessité. La motivation dans ces cas est souvent liée à la recherche de sens, d’équilibre et surtout d’une autonomie retrouvée. La gestion de cette nouvelle activité demande une patience et une persévérance incomparables, car le parcours du fondateur est rythmé par des hauts et des bas, souvent en l’absence d’un filet de sécurité suffisant.

    Les études montrent que ces entrepreneurs vivent intensément la période de transition qui va de la cessation d’un emploi salarié à la concrétisation de leur projet de création d’entreprise. La peur de l’échec est omniprésente, mais c’est le plus souvent la volonté de se reconstruire qui l’emporte. Ces personnes, souvent qualifiées de « créateurs par nécessité », se donnent pour défi de réussir malgré des conditions économiques ou sociales difficiles.

    La motivation peut également s’appuyer sur une forte conviction personnelle ou un projet lié à des valeurs profondes. C’est le cas d’exemple comme Laurent, qui a choisi la rupture pour redonner du sens à sa carrière, en créant une entreprise qui entend révolutionner le secteur de la mobilité durable. Son combat est autant moral que professionnel, traduisant une forme de leadership caractéristique de ces entrepreneurs résilients.

    Il convient de noter que ce type de projet implique souvent la nécessité de concilier plusieurs rôles à la fois : gestionnaire, commercial, créatif et même coach personnel. Le succès repose autant sur la qualité du produit ou service proposé que sur la capacité du dirigeant à s’adapter, à se former et à rebondir en permanence. Une liste des qualités indispensables pour réussir dans ce type d’entrepreneuriat se révèle ainsi incontournable :

    • Résilience : faire face aux difficultés sans céder au découragement.
    • Adaptabilité : savoir évoluer en fonction des circonstances et du marché.
    • Autonomie : prendre des décisions et mener son projet sans dépendance excessive.
    • Patience : accepter que le succès prend du temps à s’installer.
    • Motivation intrinsèque : garder une énergie constante malgré les aléas.

    Comment gérer l’après-rupture pour réussir sa création d’entreprise ?

    Le parcours post-rupture est déterminant pour la réussite du projet entrepreneurial. Une fois la décision prise de rompre avec le salariat, plusieurs étapes-clés doivent être maîtrisées pour éviter les écueils courants. L’accompagnement reste au cœur des dispositifs utiles. En 2026, les réseaux d’entraide, les organismes publics et les plateformes numériques jouent un rôle essentiel dans cette phase de transition.

    La première démarche consiste à établir un plan solide et réaliste. Cela inclut l’étude du marché, la validation de l’idée et la préparation financière. En parallèle, comprendre et mobiliser ses droits, notamment en matière d’allocation chômage ou d’aides spécifiques à la création, peut faire une différence significative dans la viabilité du projet.

    Par ailleurs, il est crucial d’anticiper le besoin de formation. Beaucoup d’entrepreneurs issus de ruptures professionnelles ne disposent pas forcément de toutes les compétences techniques ou commerciales nécessaires pour lancer leur entreprise. La capacité à apprendre rapidement et à solliciter des conseils extérieurs s’avère primordiale.

    Pour illustrer, prenons le cas de Julien, qui a quitté son emploi dans la logistique pour ouvrir une boutique de produits bio. En complément d’un solide business plan, il s’est inscrit à divers ateliers et a sollicité un mentor via un incubateur local. Cette démarche lui a non seulement apporté des compétences techniques, mais aussi un réseau précieux pour surmonter les premiers mois compliqués.

    Étapes clés après la rupture professionnelle Actions recommandées Ressources utiles
    Validation de l’idée Étude de marché, sondages clients Chambres de commerce, plateformes en ligne
    Préparation financière Établissement d’un budget, recherche de financement Banques, organismes de microcrédit
    Formation et développement Stages, ateliers, mentoring Incubateurs, formations en ligne
    Mobilisation des droits Déclaration Pôle emploi, aides à la création Administrations, réseaux d’aide entrepreneuriale

    Enfin, la gestion du stress et la préservation de l’équilibre personnel sont souvent négligées dans ce processus. Pourtant, elles constituent un facteur de prévention contre le burn-out et favorisent la clarté d’esprit nécessaire pour prendre de bonnes décisions. À ce sujet, certaines initiatives en 2026 privilégient des approches holistiques incluant coaching personnel et groupes de parole.

    Le combat des entrepreneurs par nécessité : entre invisibilité sociale et besoin de reconnaissance

    Les entrepreneurs nés d’une rupture professionnelle traversent souvent une forme d’invisibilité sociale. Leur difficulté à concilier plusieurs rôles, leur fatigue et le sentiment de solitude sont peu pris en compte dans les représentations traditionnelles de l’entrepreneuriat, largement idéalisé ou associé à une démarche volontaire de passion.

    Ce décalage entraîne un isolement parfois profond, renforcé par le fait que beaucoup de ces entrepreneurs évitent de parler de leur souffrance ou de leur parcours difficile de peur d’être stigmatisés. Pourtant, la réalité demeure : ce combat est intense et quotidien. Il nécessite des ressources psychologiques et matérielles que l’environnement actuel ne garantit pas toujours.

    Pour cette raison, plusieurs associations et collectifs en 2026 militent activement pour une meilleure reconnaissance de ces profils entrepreneurs. Soutenir leur parcours passe par des dispositifs adaptés, valorisant leur expérience souvent riche en apprentissages liés à la résilience et à l’adaptabilité. Leur histoire mériterait d’être davantage portée à la connaissance du grand public pour changer les perceptions.

    Un témoignage significatif est celui de Clara, qui après un licenciement économique, a lancé une startup dans le secteur alimentaire. Malgré un projet innovant, elle a longtemps ressenti une absence de soutien et un regard suspicieux sur sa démarche. Le combat pour faire valoir son statut d’entrepreneure par nécessité symbolise celui d’une population en quête de légitimité.

    Rupture professionnelle choisie ou subie : quels impacts sur la trajectoire entrepreneuriale ?

    Il est important de distinguer la rupture choisie, par exemple la démission motivée par un désir d’autonomie, de la rupture subie comme un licenciement ou une mise à pied. Ces deux formes de rupture influencent profondément le parcours entrepreneurial qui s’ensuit.

    La rupture choisie est fréquemment associée à une préparation plus avancée et une motivation plus claire dès le départ. Par exemple, en 2026, un nombre croissant de salariés anticipent leur projet entrepreneurial en planifiant leur sortie de l’entreprise, ce qui réduit le stress lié à l’incertitude. Ils bénéficient souvent d’un réseau de soutien et d’un capital financier plus solide.

    À l’inverse, la rupture subie impose un affrontement plus brutal avec la réalité : perte de revenus immédiate, pression psychologique intense, besoin d’une reconstruction rapide. Le risque d’échec est alors plus élevé, mais ces entrepreneurs développent souvent une formidable capacité d’adaptation, ce qui se révèle être un atout majeur pour surmonter les obstacles.

    Dans les deux cas, le choix de créer une entreprise représente un défi entrepreneurial majeur, mais qui prend des formes bien différentes selon le contexte initial :

    • Rupture choisie : projet mûri, meilleure anticipation des risques, stratégie réfléchie.
    • Rupture subie : nécessité impérieuse, pression psychologique, innovation forcée.

    Ces profils divers appellent à des solutions spécifiques d’accompagnement adaptées à leur réalité. La flexibilité des aides et la qualité du suivi peuvent faire la différence entre un essai avorté et un succès solide. L’analyse des trajectoires montre que l’autonomie retrouvée reste au cœur des préoccupations, qu’elle soit recherchée ou imposée.

    Quels sont les principaux moteurs qui poussent à créer son entreprise par nécessité ?

    Les motivations principales incluent la perte d’emploi, le désir de retrouver une autonomie, le besoin de donner du sens à sa carrière et la volonté de surmonter un changement professionnel subi de manière positive.

    Comment préparer efficacement un projet entrepreneurial après une rupture professionnelle ?

    Il est essentiel de réaliser une étude de marché complète, d’élaborer un business plan détaillé, de se former si nécessaire, et de mobiliser les aides financières et sociales disponibles. Le soutien externe comme les mentors ou incubateurs est également conseillé.

    Quel est l’impact psychologique de la rupture professionnelle sur la création d’entreprise ?

    La rupture génère souvent un stress important, une perte de confiance et de repères. Toutefois, cette épreuve peut aussi renforcer la résilience et la motivation, indispensables pour relever le défi entrepreneurial.

    En quoi distingue-t-on la rupture choisie de la rupture subie dans le parcours entrepreneurial ?

    La rupture choisie permet une meilleure anticipation et préparation, avec souvent plus de ressources. La rupture subie engendre un besoin immédiat de résilience, un stress élevé mais peut aussi stimuler une créativité et une capacité d’adaptation accrues.

    Quels sont les défis spécifiques rencontrés par les entrepreneurs issus d’une rupture professionnelle ?

    Ils doivent souvent gérer la solitude, la fatigue, l’absence de réseau, ainsi que des contraintes financières et psychologiques importantes. Leur parcours requiert une grande perseverance et une gestion efficace du stress.

  • Le sport face au tumulte de la guerre : un refuge ou un combat parallèle ?

    Dans un monde bouleversé par des conflits armés persistants, le sport occupe une place complexe et ambivalente. En 2026, alors que la planète assiste aux répercussions d’un tumulte géopolitique intense, le sport révèle sa double nature : une échappatoire émotionnelle et psychologique, un refuge pour certains, mais aussi un champ d’expression d’affrontements symboliques ou réels. La guerre frappe non seulement sur les champs de bataille, mais aussi dans les enceintes sportives, où les enjeux dépassent parfois la simple compétition pour toucher à la résistance, la solidarité et même à la diplomatie. Cette tension s’exprime clairement dans le contexte actuel : des enjeux logistiques bouleversés, des boycotts politiques, des manifestations d’opinions fortes, et une résilience humaine qui transcende les situations dramatiques.

    À travers l’exemple de la cérémonie d’ouverture des Jeux Paralympiques marquée par le retour controversé des drapeaux russe et biélorusse, aux affrontements géopolitiques influant directement sur des compétitions majeures telles que la Formule 1 ou le football international, on observe combien les frontières entre sport et guerre deviennent poreuses. Les organisations internationales du sport, souvent perçues comme des arbitres neutres, se retrouvent contraintes d’adopter des positions qui reflètent ou contestent les réalités conflictuelles. La globalisation du sport, avec ses promesses d’universalisme, se heurte aux réalités sécuritaires, aux revendications identitaires, à la psychologie collective des publics et des athlètes. Cette situation pose une question essentielle : le sport peut-il constituer un véritable refuge face au tumulte de la guerre, ou s’engage-t-il dans un combat parallèle où la politique, la mémoire et la résistance s’entrelacent ?

    Le sport comme refuge psychologique face aux conflits armés

    Le sport, tout au long de l’histoire, s’est distingué comme un puissant rempart psychologique face aux conséquences dramatiques des guerres. Là où le tumulte du conflit déstabilise les hommes et les sociétés, le sport offre souvent un espace de résilience et d’évasion. En période de guerre, que ce soit pendant la Première Guerre mondiale ou dans les conflits contemporains, la pratique sportive a permis à de nombreux soldats et civils de renforcer leur moral et leur santé mentale face au stress extrême.

    Cette fonction refuge du sport s’illustre par des pratiques adaptées ou initiées dans des contextes militaires, comme en témoigne l’engagement des armées dans l’organisation de sports de guerre ou d’activités physiques spécifiques pour préparer les soldats au combat tout en leur apportant un exutoire psychologique. Par exemple, Georges Hébert, à travers son « méthode naturelle », avait conçu des exercices alliant agilité, force, endurance et préparation militaire, servant autant l’entraînement physique que l’apaisement mental.

    Au-delà de la préparation physique, le sport se révèle un moyen essentiel d’exprimer la solidarité et de conserver un sens d’appartenance dans des situations de conflit. Les rencontres sportives, même en campagne militaire, deviennent des moments d’humanité où les rivalités sur le terrain s’effacent temporairement devant la fraternité et le respect mutuel entre adversaires. Ce phénomène a été observé prophétiquement lors de la trêve de Noël en 1914, où soldats allemands et britanniques échangèrent des parties de football, suspendant leur lutte.

    D’un point de vue psychologique, la pratique du sport engendre une libération d’endorphines, produit une sensation de bien-être et canalise l’anxiété provoquée par la guerre. Cette dynamique est cruciale pour la santé mentale des populations exposées au tumulte des conflits, offrant une bouffée d’oxygène dans un univers de contraintes, de pertes et d’incertitudes.

    Cependant, ce refuge sport/guerre est parfois mis à rude épreuve par l’omniprésence de la violence et les déchirements sociaux provoqués par le conflit. Le sport ne peut à lui seul effacer les traumatismes ni résoudre les tensions, mais il joue un rôle complémentaire fondamental, notamment dans la reconstruction post-conflit et le rétablissement du lien social. En somme, il offre un combat intérieur, une résistance silencieuse où la combativité dépasse le cadre militaire pour toucher au domaine du bien-être collectif.

    découvrez comment le sport peut servir de refuge ou devenir un combat parallèle face aux tumultes de la guerre, explorant son rôle dans les conflits et la résilience humaine.

    Les tensions géopolitiques et leur impact direct sur le calendrier sportif international

    En 2026, le sport mondial est indéniablement marqué par les turbulences provoquées par des conflits armés dans diverses régions. La globalisation du sport a accentué cette réalité, exportant des compétitions dans des territoires géopolitiquement fragiles où la sécurité ne peut plus être assurée efficacement.

    L’annulation en catastrophe des matchs de l’Euroligue de basketball prévus à Dubaï illustre parfaitement cette friction entre ambitions économiques et contraintes sécuritaires. Malgré le potentiel financier découlant de l’intégration de nouveaux marchés novices, les développeurs de compétitions sont face à l’obligation pragmatique de relocaliser rapidement ces rencontres en zones plus sûres, ici la Slovénie. La sécurité prime donc désormais sur tout, mettant en suspens le projet d’expansion internationale.

    De même, le calendrier de la Formule 1 connaît une crise sans précédent, avec deux grands prix initialement programmés au Bahreïn et à Djeddah en Arabie Saoudite mis en péril par la situation instable au Moyen-Orient. Les instances dirigeantes ont clairement affirmé qu’aucun compromis ne serait fait sur la sécurité des pilotes et du public. La recherche d’alternatives conduira probablement à des choix complexes entre circuits européens et asiatiques, où les exigences climatiques et logistiques doivent aussi être prises en compte, comme l’élimination probable du mythique circuit de Sepang en Malaisie en raison des conditions climatiques défavorables.

    Le football, sport-roi, ne se trouve pas non plus à l’abri des soubresauts géopolitiques. La Finalissima prévue à Doha entre l’Espagne et l’Argentine est elle aussi menacée de transfert, tandis que la Coupe du Monde confronte des défis encore plus sensibles. La composition des groupes et la géopolitique explosive autour notamment de la présence de l’Iran dans le groupe G posent des problèmes inédits de sécurité et de diplomatie sportive.

    Voici un tableau synthétique des événements sportifs de 2026 affectés par les conflits actuels :

    Événement Sportif Situation Géopolitique Conséquence Lieu Alternatif envisagé
    Jeux Paralympiques Retour des drapeaux russe et biélorusse, boycott ukrainien Tensions diplomatiques et absence officielles
    Euroligue de Basketball Insécurité à Dubaï Annulation des matchs, relocalisation en Slovénie Slovénie
    Formule 1 (Bahreïn et Djeddah) Instabilité au Moyen-Orient Recherche de circuits de secours Europe, Asie (alternatives à discuter)
    Coupe du Monde de Football Présence de l’Iran, tensions avec les États-Unis Possibles boycotts, risques sécuritaires Transfert de matchs potentiels aux USA ou ailleurs

    Ce tableau montre à quel point l’enchevêtrement du sport et de la guerre est devenu incontournable. Ces perturbations ne concernent pas uniquement la logistique, mais aussi la psychologie collective des supporters et des sportifs, qui voient dans ces événements des symboles forts de cohésion ou de fractures sociales. Ainsi, le sport amplifie parfois les clivages, même s’il reste un vecteur privilégié de solidarité internationale.

    Sport et résistance : combativité et esprit d’unité pendant les conflits

    Au-delà des enjeux logistiques et politiques, le sport s’inscrit durablement dans l’histoire comme un instrument de résistance et de résilience des peuples confrontés à la guerre. Depuis la Grande Guerre, où le sport accompagnait la vie frontale sous différentes formes, jusqu’aux conflits contemporains, les athlètes et les institutions sportives tendent à incarner une bataille parallèle, souvent pacifique, face aux violences.

    La pratique sportive dans les zones de conflit joue un rôle crucial. Elle permet non seulement de maintenir une forme d’activité physique nécessaire pour le moral, mais aussi d’affirmer une identité et une solidarité face à l’adversité. Ce combat du corps s’accompagne d’un combat symbolique, où la victoire sportive devient une forme de revanche sur la violence et l’oppression.

    Dans certains cas, le sport est même utilisé comme acte de résistance. Les manifestations sportives clandestines, les tournois improvisés dans les camps de réfugiés ou les territoires occupés, ainsi que les exploitations héroïques des athlètes dans des compétitions internationales – malgré les tensions – sont autant d’exemples de cette dynamique profondément humaine. Le sport se révèle alors vecteur d’espoir, d’émancipation et de mémoire.

    Ces manifestations sportives renforcent la psychosocialité collective par :

    • La cohésion communautaire : favoriser un sentiment d’appartenance malgré le tumulte.
    • Le combat contre l’oubli : perpétuer la mémoire des disparus par des moments partagés.
    • La mobilisation des énergies : canaliser les frustrations vers une dynamique positive.
    • La construction d’un récit alternatif : utiliser le sport pour bâtir une histoire de résistance plutôt que de soumission.

    L’exemple de sportifs ayant combattu dans les rangs militaires tout en restant des figures emblématiques montre combien le sport influe sur la psychologie du combat. Ces figures incarnent un message puissant : le sport, par sa rigueur et sa discipline, soutient la combativité au même titre que la loyauté et la solidarité.

    Le sport, victime collatérale et outil de propagande dans les conflits modernes

    Le tumulte de la guerre s’immisce également dans l’univers sportif en transformant parfois le sport en instrument de propagande. Si l’universalité du sport est une ambition noble, elle est souvent mise à mal par les enjeux politiques et idéologiques associés aux conflits.

    L’exemple des jeux organisés par des régimes autoritaires, qui utilisent la victoire sportive pour démontrer la prétendue supériorité de leur idéologie ou race, montre l’ambiguïté du sport comme terrain de combat symbolique. Ce phénomène avait déjà été observé au XXe siècle, mais il continue d’alimenter la polémique, notamment lorsque le sport international s’exporte dans des pays en situation conflictuelle.

    La politique de boycotts, comme celle des Jeux Paralympiques en 2026, reflète la tension constante entre valeurs sportives et réalités diplomatiques. Des pays refusent la participation d’adversaires politiques, tandis que d’autres utilisent la scène sportive pour faire entendre leur voix ou dénoncer des violences. Cette dualité montre que le sport est souvent victime, mais aussi acteur de la guerre sous ses formes les plus modernes.

    En parallèle, la mondialisation et la commercialisation du sport exercent une pression importante sur les organisations, parfois contraintes de faire passer les enjeux financiers avant la sécurité ou l’éthique. Les perturbations dans le calendrier des compétitions, les migrations forcées des événements et les réactions des acteurs sportifs traduisent une profonde remise en question du modèle global.

    Parmi les conséquences observées :

    1. Dégradation de la confiance des supporters envers les institutions sportives.
    2. Fragilisation des liens d’universalité : le sport apparaît parfois partial.
    3. Augmentation des risques pour les athlètes et les spectateurs lors des événements.
    4. Renforcement de la polarisation politique sur la scène sportive.

    Ces éléments obligent le monde du sport à repenser durablement ses stratégies et ses valeurs dans un contexte international toujours plus volatile, où la frontière entre le sport comme refuge et le sport comme champ de guerre devient de plus en plus ténue.

    Perspectives de résilience et solidarité dans le sport face aux défis contemporains

    Malgré les violences et les perturbations qui touchent le sport à l’ère des conflits, la résilience collective s’exprime avec force, incarnant la capacité du sport à être un lieu d’unité et de reconstruction. Le sport, dans ce contexte, ne se limite pas à une simple activité physique, mais devient un vecteur puissant de solidarité et d’espoir.

    Des initiatives concrètes ont vu le jour dans les zones plus ou moins affectées par les conflits, cherchant à maintenir un accès au sport pour les populations fragilisées. Ces projets s’appuient sur la psychologie du sport pour créer des environnements où la résilience individuelle se conjugue avec l’entraide communautaire.

    Au-delà de la seule pratique, le sport propose de formidables leviers d’éducation et de lutte contre les fractures sociales. Il développe des normes, des valeurs et des rituels favorisant la responsabilisation, la discipline personnelle et collective, ainsi que la gestion des conflits par le dialogue et la connaissance de l’autre.

    Cette dynamique est d’autant plus importante à une époque où la jeunesse mondiale est confrontée à la double menace du tumulte des guerres et de la crise identitaire. Le sport agit alors comme un pont entre les peuples, un langage universel capable d’apaiser les tensions et d’ouvrir des espaces de dialogue.

    Une liste des actions majeures favorisant la résilience du sport face à la guerre :

    • Création de clubs sportifs dans les zones de conflit pour maintenir les liens sociaux.
    • Organisation de tournois caritatifs pour soutenir les victimes et renforcer la solidarité.
    • Formation d’athlètes ambassadeurs promouvant la paix et la compréhension interculturelle.
    • Mise en place de programmes de réhabilitation via le sport pour les soldats et civils blessés.
    • Développement de plateformes numériques permettant l’échange et la pratique sportive malgré la distance.

    L’avenir du sport dans un monde marqué par la guerre repose donc sur cette capacité à bâtir des ponts, à rebâtir le lien social et à encourager une solidarité active, où le sport apparaît véritablement comme un refuge mais aussi comme un combat pacifique, porteur de valeurs universelles.

    Le sport peut-il véritablement être un refuge face à la guerre ?

    Oui, le sport offre un espace psychologique et physique permettant de canaliser le stress, renforcer la résilience et maintenir un sens de communauté, même en temps de conflit. Toutefois, il ne remplace pas les solutions politiques ou humanitaires.

    Comment les conflits affectent-ils le calendrier sportif international ?

    Les conflits provoquent des annulations, des relocalisations d’événements sportifs et créent des tensions diplomatiques qui influencent la participation des athlètes et des nations. La sécurité reste le facteur décisif dans ces décisions.

    En quoi le sport peut-il être un outil de résistance ?

    Le sport permet d’affirmer une identité collective, de maintenir la cohésion sociale et de construire des récits alternatives face à la violence. Dans certains cas, organiser ou participer à des événements sportifs dans des environnements hostiles est un acte de résistance symbolique.

    Le sport est-il parfois utilisé comme propagande en temps de guerre ?

    Effectivement, certains États ou groupes utilisent les succès sportifs pour légitimer des idéologies ou envoyer des messages politiques, transformant le sport en un champ de bataille symbolique.

    Quelles sont les initiatives pour soutenir le sport dans les zones de conflit ?

    Des organisations mettent en place des clubs, tournois, programmes de réhabilitation et plateformes numériques visant à maintenir ou rétablir la pratique sportive, favorisant ainsi la résilience et la solidarité.

  • Voitures électriques : l’assurance connaît une hausse spectaculaire de 45 % en seulement deux ans

    Le marché des voitures électriques continue son expansion rapide, mais cette révolution technologique s’accompagne d’une réalité moins optimiste pour les conducteurs : le coût de l’assurance automobile liée à ces véhicules a connu une augmentation inédite. En effet, en seulement deux ans, les primes pour les voitures électriques ont flambé de 45 %, dépassant désormais celles des modèles thermiques classiques. Cette tendance assurance surprend, car elle contraste avec l’idée reçue d’une électromobilité synonyme d’économies, notamment sur les frais d’usage. Plusieurs facteurs expliquent cette hausse spectaculaire, allant de la complexité technologique des batteries à la rareté des pièces détachées, en passant par la difficulté des réparations. Dans un contexte de montée généralisée des tarifs d’assurance, où les coûts de réparation et la valeur des véhicules influent fortement sur les primes, les propriétaires de voitures électriques se retrouvent ainsi face à un paradoxe financier. Ce phénomène interroge non seulement les assurés mais aussi les professionnels du secteur, qui cherchent des solutions pour maîtriser cette inflation et garantir une transition énergétique viable et accessible.

    Les causes profondes de la montée des tarifs d’assurance pour les voitures électriques

    L’explosion des primes d’assurance automobile pour voitures électriques n’est pas un phénomène isolé, mais le fruit de multiples facteurs liés à la technologie même de ces véhicules et à leur marché encore jeune. Tout d’abord, la valeur élevée des composants constitue un élément déterminant. Les batteries haute tension, essentielles au fonctionnement de la voiture électrique, représentent un coût de remplacement très élevé, souvent plusieurs milliers d’euros. En cas d’accident, ces batteries, difficiles à réparer, sont fréquemment remplacées intégralement, ce qui entraîne des dépenses considérables pour les compagnies d’assurance.

    Outre le prix des batteries, la réparation des véhicules électriques demande une expertise spécialisée. La main-d’œuvre doit être hautement qualifiée, notamment en raison de la technologie embarquée, des systèmes électroniques sophistiqués et des protocoles de sécurité liés aux dispositifs à haute tension. Ce niveau de technicité se traduit par un renchérissement du coût horaire des réparations, impactant directement les primes d’assurance.

    Un autre facteur vient du profil du parc automobile électrique, encore relativement récent. Les données statistiques montrent que les sinistres impliquant ces véhicules sont souvent plus coûteux à régler, particulièrement lorsqu’ils touchent les batteries ou l’électronique. Cette situation alimente la prudence des assureurs qui intègrent ces risques considérables dans leurs calculs, contribuant ainsi à la hausse des tarifs.

    • Valeur élevée des batteries : plusieurs milliers d’euros en cas de remplacement complet.
    • Complexité de la réparation : nécessité d’une main-d’œuvre très qualifiée et spécialisée.
    • Jeune parc automobile : sinistres plus onéreux et incertitudes quant à la fréquence et la gravité des accidents.
    Année Prime moyenne assurance voiture électrique (€) Évolution sur 2 ans (%) Prime moyenne assurance voiture essence (€)
    2023 565 705
    2025 818 +45% 753

    Ce tableau illustre la croissance exponentielle des primes d’assurance pour les voitures électriques, contraste avec les véhicules thermiques dont les tarifs ont une augmentation beaucoup plus modérée. Ces données doivent être appréhendées dans le cadre plus large des mutations du marché automobile, où la transition vers l’électromobilité impose également des changements profonds dans la gestion des sinistres et la tarification.

    Impact économique et sociétal de la hausse du coût de l’assurance des voitures électriques

    Cette hausse significative des primes d’assurance représente un défi financier majeur pour de nombreux automobilistes qui ont opté pour l’électromobilité, séduits par les promesses d’économies sur le carburant et l’entretien. En réalité, le coût de l’assurance vient compenser, voire dépasser, les économies attendues, ce qui peut freiner la démocratisation des véhicules zéro émission. Le paradoxe est donc certain : si l’achat d’une voiture électrique devient plus accessible grâce aux aides et aux évolutions technologiques, son coût d’usage, notamment par le biais des primes d’assurance, tend à augmenter.

    L’impact sur le budget des ménages est d’autant plus important que l’assurance automobile figure parmi les dépenses régulières incontournables pour tout propriétaire de véhicule. Cette pression financière peut inciter certains conducteurs à retarder leur passage à l’électrique ou à privilégier des modèles thermiques moins onéreux à assurer.

    Du point de vue sociétal, la situation soulève des questions de justice et d’équité. La transition énergétique, essentielle à la lutte contre le changement climatique, est perçue comme un objectif collectif. Or, la hausse du coût de l’assurance automobile pour les voitures électriques peut créer un effet de seuil économique, rendant cette transition plus difficilement accessible aux classes moyennes et populaires.

    • Frein économique à l’adoption de l’électromobilité en raison de primes d’assurance élevées.
    • Pression sur le budget des ménages, avec une hausse notable des dépenses régulières.
    • Inégalité d’accès à la transition énergétique entre différentes catégories sociales.
    Type de véhicule Prime moyenne annuelle (€) Coûts d’usage estimés (hors assurance) (€) Coût total annuel moyen (€)
    Voiture électrique 818 1 000 1 818
    Voiture essence 753 1 500 2 253

    Ce tableau indique que malgré une prime d’assurance plus élevée, la voiture électrique garde encore des coûts d’usage moins importants, principalement grâce à l’économie de carburant. Cependant, l’espace de manœuvre budgétaire s’est réduit au fil des années à cause de la flambée des primes.

    Comparaison des tendances assurance entre véhicules thermiques et électriques

    Le marché automobile français enregistre une hausse globale des tarif d’assurance ces dernières années, avec une augmentation moyenne de la prime tous risques de 19 % entre 2023 et 2025. Cette progression est causée par différents facteurs tels que la montée du risque climatique, la complexité accrue des véhicules et la hausse du coût des pièces détachées. Cependant, la hausse du coût de l’assurance automobile pour les voitures électriques surpasse nettement cette moyenne, s’établissant à +45 %.

    Cette évolution singulière s’explique par la fragilité économique propre au secteur des voitures électriques, où la technologie est coûteuse et les réparations nécessitent une spécialisation rare. Les véhicules thermiques, bien que plus nombreux et plus anciens, bénéficient d’une infrastructure de réparation plus mature et d’un coût de pièces détachées en général moins élevé, réduisant ainsi la pression sur les tarifs d’assurance.

    • Hausse moyenne des primes d’assurance tous véhicules : +19 % en 2 ans.
    • Augmentation spécifique pour les voitures électriques : +45 % sur la même période.
    • Coût des pièces détachées et main-d’œuvre : inflation significative pour tous les types de moteurs, mais plus marquée pour l’électrique.
    Critères Voitures électriques Voitures thermiques
    Augmentation des primes (%) 45 % 19 %
    Coût moyen de réparation (€) 3 500 2 200
    Temps moyen de réparation (jours) 7 4

    Ces écarts traduisent la pression unique que subit la filière assurance automobile en raison de l’électromobilité. Cette tendance assurance, si elle se poursuit, nécessite des ajustements à la fois techniques et commerciaux dans les offres proposées aux assurés.

    Solutions et stratégies pour maîtriser la hausse des primes d’assurance des voitures électriques

    Face à cette flambée des primes d’assurance, les propriétaires de voitures électriques peuvent adopter plusieurs stratégies pour tenter de contenir leur budget. La première recommandation consiste à renégocier régulièrement son contrat, voire à changer d’assureur tous les deux à trois ans. Cette mobilité permet en effet de profiter d’offres plus compétitives et d’éviter une hausse automatique des tarifs chez un même assureur. Dans un marché où les écarts entre compagnies se creusent, cette pratique s’avère particulièrement efficace.

    Par ailleurs, certaines garanties peuvent être ajustées selon le profil du conducteur et l’usage réel du véhicule. Par exemple, réduire la couverture tous risques au profit d’une assurance intermédiaire peut abaisser significativement la prime annuelle. L’installation de dispositifs de sécurité supplémentaires, tels que les alarmes anti-intrusion ou les traceurs GPS, est aussi un levier pour réduire le risque perçu par l’assureur.

    Enfin, l’anticipation des réparations et l’entretien rigoureux du véhicule électrique contribuent indirectement à renforcer son profil de conducteur responsable, ce qui sera favorable lors de la négociation des primes.

    • Renégocier ou changer d’assurance tous les 2 à 3 ans pour profiter des meilleures offres.
    • Ajuster les garanties en fonction des besoins réels et du profil du véhicule.
    • Installer des dispositifs de sécurité pour limiter les risques et obtenir des réductions.

    Perspectives et évolutions attendues du marché de l’assurance automobile pour les véhicules électriques

    La tendance assurance à la hausse des primes pour voitures électriques interpelle les acteurs du marché automobile et de l’assurance. Plusieurs pistes sont explorées pour adapter les offres dans un contexte où la croissance assurance devra intégrer des paramètres spécifiques à l’électromobilité. Parmi celles-ci, le développement de solutions d’assurance basées sur la télématique embarquée pourrait permettre d’affiner la tarification au plus près du comportement réel du conducteur, plutôt que sur des critères généraux.

    Par ailleurs, les constructeurs et assureurs collaborent pour améliorer la réparabilité des véhicules, notamment en standardisant certaines pièces ou en investissant dans la formation des réparateurs spécialisés. Ces efforts pourraient réduire les coûts de remise en état et limiter la hausse continuelle des primes.

    Du côté réglementaire, des mesures visant à garantir une meilleure transparence tarifaire et une plus grande compétitivité sur ce segment doivent également être mises en œuvre pour protéger les consommateurs et favoriser un accès équitable à l’électromobilité.

    • Utilisation accrue de la télématique pour des assurances personnalisées.
    • Collaboration entre constructeurs et assureurs pour optimiser les coûts de réparation.
    • Interventions réglementaires pour améliorer la transparence et la compétitivité des tarifs.

    Le marché de l’assurance automobile est ainsi à un tournant, où l’adaptation à la croissance rapide de l’électromobilité s’impose pour garantir une couverture juste et accessible, essentielle à l’expansion durable de cette technologie.

  • Baromètre de l’assurance automobile : les tendances clés du mois de novembre 2025

    En novembre 2025, le secteur de l’assurance automobile présente des signes de stabilisation après plusieurs mois de fluctuations tarifaires. Le baromètre de ce mois met en lumière une dynamique particulière où la sinistralité à la baisse au cours de la période automnale joue un rôle décisif. Cette tendance s’inscrit dans un contexte économique toujours sensible, où les enjeux liés au pouvoir d’achat des ménages et à l’essor des assureurs digitaux façonnent un paysage concurrentiel inédit. Les évolutions tarifaires observées reflètent aussi les défis persistants liés à la complexité technique des véhicules, notamment les SUV et berlines familiales, qui influent directement sur le coût des primes. À travers une analyse sectorielle rigoureuse, il est possible d’appréhender comment les comportements des conducteurs ainsi que les stratégies adoptées par les compagnies redéfinissent ce marché crucial.

    Évolution des tarifs et comportements des conducteurs en novembre 2025

    Le baromètre de l’assurance automobile de novembre 2025 montre une tendance claire vers la stabilisation des primes d’assurance auto après une série de hausses et de recul durant l’année précédente. Cette accalmie est particulièrement observable pour les conducteurs jeunes, un segment traditionnellement à risque, mais qui voit sa prime moyenne baisser de 2,6 % comparé au mois d’octobre. Pour les conducteurs expérimentés, la prime reste stable autour de 593 € par an, témoignant d’une gestion maîtrisée du risque par les assureurs.

    Plusieurs facteurs expliquent cette évolution. D’abord, la période automnale entraîne généralement une réduction de la sinistralité. Les conditions météorologiques plus calmes et la baisse des déplacements contribuent à limiter le nombre d’accidents. Ensuite, le comportement des conducteurs devient un élément clé dans la tarification : la collecte de données précises sur la conduite permet aux assureurs de mieux segmenter leurs offres.

    Les facteurs influençant la stabilité des primes en novembre

    • Baisse de la fréquence des sinistres : Moins d’accidents favorisent une réduction ou une stabilisation des primes.
    • Montée en puissance des assureurs digitaux : Ces acteurs dynamisent la concurrence grâce à des politiques tarifaires flexibles et une meilleure personnalisation des contrats.
    • Comportements à risque mieux identifiés : Le suivi des habitudes de conduite via les technologies embarquées permet une tarification plus juste.
    • Contexte économique attentif au pouvoir d’achat : Les assureurs modèrent les hausses tarifaires afin de conserver leur clientèle.
    Profil de conducteur Prime annuelle moyenne en novembre (€) Évolution depuis octobre (%)
    Jeune conducteur 2 065 -2,6%
    Conducteur expérimenté 593 Stable

    Cette tendance à la stabilisation s’accompagne d’une segmentation claire des offres, où des critères comme l’âge, le type de véhicule, ou encore les habitudes de conduite déterminent les primes. La fragmentation du marché profite aux profils prudents qui bénéficient d’une baisse tarifaire, tandis que les conducteurs malussés ou à haut risque voient leurs primes parfois augmenter. L’attention portée à la personnalisation des formules est un élément décisif dans ce contexte concurrentiel.

    Comparaison des primes d’assurance selon le type de véhicule en novembre 2025

    Le type de véhicule demeure un facteur déterminant dans la fixation des primes d’assurance automobile. En novembre 2025, le baromètre souligne des écarts notables entre catégories, dus notamment au coût des réparations et à la technicité des modèles. Les SUV et berlines familiales, populaires mais coûteux en entretien, voient leurs primes augmenter légèrement en raison de pièces détachées plus onéreuses et de réparations complexes. De l’autre côté, les citadines et micro-citadines bénéficient d’une meilleure stabilité tarifaire grâce à une sinistralité réduite en zone urbaine.

    Analyse des primes selon la catégorie de véhicule

    • SUV : 778 €/an – Augmentation des tarifs liée à la complexité électronique et au coût élevé des pièces.
    • Berlines familiales : 776 €/an – Hausse similaire aux SUV due aux frais de réparation.
    • Berlines compactes : 683 €/an – Position intermédiaire avec une légère hausse.
    • Citadines : 593 €/an – Stabilité et baisse possible grâce à une diminution des sinistres urbains.
    • Micro-citadines : 509 €/an – Véhicules les plus économiques à assurer.
    • Monospaces : 614 €/an – Tarifs modérés, stable par rapport au mois précédent.
    Type de véhicule Prime annuelle moyenne (€) Variation par rapport à octobre (%)
    SUV 778 +1,3%
    Berline familiale 776 +1,1%
    Citadine 593 Stable
    Micro-citadine 509 Stable

    Ces écarts tarifaires montrent aussi l’effet des politiques environnementales et de sécurité qui influent sur le marché. Par exemple, l’augmentation des technologies embarquées dans les SUV entraîne une hausse du coût des réparations, et donc de la prime d’assurance. Les véhicules urbains, favorisés par les politiques locales (zones 30, réduction de la pollution) et la baisse du trafic, sont davantage attractifs pour les assureurs. Pour les ménages soucieux de leur budget, ce choix s’avère économique et sécuritaire.

    Focus sur les modèles d’assurance les plus économiques en novembre 2025

    Le baromètre met également en exergue les modèles de véhicules les plus compétitifs à assurer à la fin de l’année 2025. La préférence se porte sur les compactes fiables et peu coûteuses à entretenir, qui combinent une sinistralité maîtrisée et un prix des pièces raisonnable.

    Les trois modèles du mois et leurs spécificités

    • Renault Captur : 820 €/an – Ce SUV compact est plébiscité pour son rapport qualité-prix et ses coûts d’entretien maîtrisés.
    • Volkswagen Polo : 808 €/an – Reconnue pour sa fiabilité et son faible coût de réparation, cette citadine concentre une sinistralité basse.
    • Tesla Model Y : 1 255 €/an – Malgré sa popularité croissante, le tarif élevé de cette voiture électrique s’explique par la complexité des réparations et le prix des pièces détachées.

    Le différentiel de prime entre véhicules thermiques et électriques reflète les défis actuels du marché. Les assureurs doivent s’adapter à la montée en charge des véhicules électriques, désormais plus de 20 % du parc neuf selon la PFA, sans pour autant faire exploser les primes. Cette compétition impose un équilibre délicat entre innovation technologique, gestion du risque et maîtrise des coûts.

    Les assureurs digitaux : acteurs clés dans la dynamique du marché de l’assurance automobile

    Un autre enseignement majeur du baromètre de novembre 2025 concerne le rôle prépondérant des assureurs digitaux. Leur modèle direct, sans intermédiaires, leur permet d’offrir des prix attractifs et d’attirer particulièrement les jeunes conducteurs et les urbains. Cette transformation structurelle du secteur modifie les rapports de force entre acteurs traditionnels et nouveaux entrants.

    Les stratégies tarifaires des principaux acteurs digitaux

    • Otherwise : 523 €/an – Leader pour les tarifs les plus compétitifs avec une politique agressive de réduction des coûts grâce à la digitalisation complète.
    • Lovys : 532 €/an – Ciblant les conducteurs urbains avec des formules flexibles, adaptables en temps réel via application mobile.
    • Eurofil : 546 €/an – Filiale d’Aviva, mise sur la transparence et la qualité des garanties pour fidéliser.
    Assureur Prix annuel moyen (€) Particularités
    Otherwise 523 Modèle 100 % digital et prix agressifs
    Lovys 532 Formules flexibles et application mobile
    Eurofil 546 Focus sur la qualité des garanties et clarté

    Cette montée en puissance des acteurs digitaux profite à l’ensemble du marché en induisant une régulation des prix à la baisse. Les marges des assureurs traditionnels sont mises sous pression, les poussant à innover pour conserver leurs clients. En parallèle, la demande croissante pour des formules personnalisées et ajustables en temps réel influence durablement l’évolution des offres.

    Les perspectives du marché de l’assurance automobile à l’aube de 2026

    Alors que les tendances observées en novembre 2025 traduisent un ralentissement bienvenu des hausses tarifaires, le rapport éclaire aussi les défis à venir pour 2026. La montée des débats sur la revalorisation du malus écologique, ainsi que l’inflation persistante du coût des pièces détachées, laissent entrevoir un ajustement possible des primes au cours du premier semestre.

    Pour les conducteurs, cette phase de transition impose une vigilance accrue dans le choix de leur couverture. Comparer régulièrement les offres sur le marché permet d’optimiser le coût tout en bénéficiant des dernières innovations tarifaires. La multiplication des acteurs digitaux, conjuguée aux innovations technologiques sur les véhicules, transforme durablement ce secteur.

    Liste des facteurs à surveiller dans l’évolution de l’assurance automobile en 2026

    • Renforcement du malus écologique : Impact sur les primes pour les véhicules les plus polluants.
    • Augmentation continue du coût des réparations : Pression sur les primes liées à la hausse du prix des pièces détachées.
    • Évolution du parc automobile : Progression des véhicules électriques et hybrides à intégrer dans les calculs du risque.
    • Concurrence accrue entre assureurs digitaux et traditionnels : Multiplication des offres personnalisées et flexibles.
    • Adaptation aux comportements des conducteurs : Intégration de données en temps réel pour ajuster les tarifs.

    L’année 2026 s’annonce donc comme une période sensible, où les évolutions réglementaires et économiques pourraient modifier durablement la structure tarifaire du marché de l’assurance. Le baromètre renforce ainsi l’importance de rester informé et proactif pour profiter des meilleures conditions.

    Questions fréquentes sur les primes d’assurance automobile en novembre 2025

    • Pourquoi les primes des jeunes conducteurs baissent-elles en novembre 2025 ?
      La baisse est liée à une stabilisation de la sinistralité après plusieurs mois de hausse, associée à des offres promotionnelles des assureurs digitaux ciblant les profils à risque.
    • Quels véhicules sont les moins chers à assurer actuellement ?
      Les micro-citadines et citadines restent les catégories les plus économiques, grâce à une moindre fréquence d’accidents et un coût de réparation limité.
    • Comment les assureurs digitaux influencent-ils les tarifs du marché ?
      Grâce à leurs coûts de gestion réduits et une personnalisation accrue des contrats, ces acteurs favorisent une baisse générale des prix, notamment pour les profils à bon comportement.
    • La hausse du coût des pièces détachées impacte-t-elle toutes les catégories de véhicules ?
      Principalement les véhicules sophistiqués comme les SUV et berlines familiales, qui intègrent des technologies coûteuses à réparer.
    • Faut-il s’attendre à une hausse des primes en 2026 ?
      Les indicateurs actuels prévoient des ajustements à la hausse, notamment dû au malus écologique renforcé et au coût élevé des réparations.
  • Dacia : La référence incontournable des voitures à prix doux

    Depuis plusieurs décennies, Dacia incarne un positionnement unique sur le marché automobile avec une promesse claire : proposer des voitures abordables tout en garantissant fiabilité et confort. La marque roumaine, désormais sous l’égide du groupe Renault, s’impose comme une référence incontournable pour ceux qui cherchent une automobile économique, sans pour autant sacrifier la robustesse ni la fonctionnalité. Que ce soit pour un usage urbain, familial ou même aventureux, les modèles Dacia séduisent un large public grâce à leurs atouts multiplicateurs de budget automobile optimisé et d’économie carburant accrue. En 2025, cette dynamique perdure avec une gamme élargie qui répond aux exigences d’un marché en pleine mutation, notamment vers les véhicules électriques et hybrides. Ce succès grandissant repose aussi sur une politique tarifaire maîtrisée, adaptée à tous les profils de conducteurs, et sur une fiabilité mécanique éprouvée qui transforme Dacia en un acteur compétitif et rassurant face à la concurrence.

    L’histoire et l’essor actuel de Dacia : une marque au cœur de l’automobile économique

    L’histoire de Dacia est profondément ancrée dans une volonté de démocratiser l’accès à la voiture. Fondée en 1966 en Roumanie, cette entreprise d’État a débuté sa production en reproduisant sous licence des modèles Renault, notamment la célèbre Dacia 1300 qui était une version locale de la Renault 12 adaptée aux besoins du marché local. Cette période a jeté les bases d’une identité centrée sur la simplicité, la robustesse, et une maintenance facilitée, autant d’éléments qui allaient faire écho à un vaste public à la recherche de véhicules accessibles et fiables.

    Le véritable tournant pour la marque intervient en 1999, lorsque Renault prend le contrôle de Dacia. Ce changement stratégique permet non seulement une amélioration technologique majeure, mais aussi une expansion rapide au-delà des frontières roumaines. La marque se forge ainsi une nouvelle image et s’ouvre à une clientèle européenne et internationale avec des modèles pensés pour offrir un excellent rapport qualité-prix. Ce partenariat a donné naissance à des best-sellers comme la Dacia Logan, destinée à la famille et aux professionnels, la Sandero, voiture compacte très appréciée en milieu urbain, et le Duster, un SUV devenu emblématique dans la catégorie des véhicules tout-terrain abordables.

    Aujourd’hui, Dacia est présente dans plus de 44 pays et poursuit son développement à travers la mise sur le marché de modèles innovants, dont la Spring Electric, premier véhicule 100% électrique de la gamme. Cette diversification souligne l’adaptation de la marque aux nouvelles exigences environnementales et aux attentes croissantes des conducteurs soucieux d’économie carburant et d’empreinte écologique réduite.

    • Année de fondation : 1966
    • Acquisition par Renault : 1999
    • Présence dans plus de 44 pays
    • Lancement du premier véhicule électrique : Dacia Spring
    • Focus sur rapport qualité-prix et fiabilité mécanique
    Étape clé Description Impact sur la marque
    1966 Création de Dacia en Roumanie Démarrage de la production locale avec des modèles sous licence Renault
    1999 Rachat par Renault Modernisation, internationalisation et amélioration technologique
    Années 2000-2010 Lancement de la Logan, Sandero, Duster Popularisation des voitures abordables en Europe
    2021 Introduction du modèle Spring Electric Diversification vers les véhicules électriques et réponse aux enjeux écologiques

    Modèles phares Dacia : allier voiture fiable et budget automobile maîtrisé

    La force de Dacia réside dans sa capacité à proposer des véhicules qui répondent à un large éventail de besoins, tout en conservant un positionnement accessible. Chaque modèle offre des caractéristiques spécifiques qui illustrent bien la notion de voiture fiable au prix doux, adaptée à un usage quotidien ou familial.

    Dacia Sandero : la voiture compacte la plus vendue

    Le best-seller de Dacia, la Sandero, est l’exemple parfait d’un équilibre réussi entre coût, confort et performances. Lancée dans sa troisième génération en 2021, cette voiture compacte se distingue par ses diverses motorisations essence, diesel et GPL. Elle correspond parfaitement à ceux qui recherchent un véhicule peu gourmand et confortable pour les trajets urbains ou périurbains.

    • Moteurs disponibles : TCe 90, TCe 100 GPL, Blue dCi 85
    • Transmission : manuelle (5-6 vitesses) et CVT pour TCe 90
    • Consommation moyenne : 5,1 L/100 km
    • Coffre spacieux : 328 litres extensibles à 1108 litres
    • Sécurité : six airbags, freinage automatique d’urgence

    La Sandero s’impose ainsi comme une solution idéale pour un budget automobile contenu, tout en garantissant un agrément de conduite satisfaisant. Son prix doux, souvent inférieur à la plupart des concurrentes de la catégorie, en fait une référence voiture pour les familles et les jeunes conducteurs.

    Dacia Duster : un SUV robuste et familial à prix accessible

    Avec le Duster, Dacia parvient à marier la robustesse d’un SUV compact avec la praticité d’une voiture familiale. Ce modèle se démarque par ses motorisations variées, dont des versions essence, diesel et GPL, ainsi que son option quatre roues motrices, idéale pour les premiers pas hors des sentiers battus.

    • Moteurs essence : TCe 90, TCe 130, TCe 150
    • Diesel : Blue dCi 115
    • Transmission : manuelle (5 et 6 vitesses) et automatique EDC
    • Volume coffre : 445 litres à 1478 litres replié
    • Systèmes de sécurité complets, dont régulateur-limiteur et six airbags

    Le Duster conquiert ainsi une clientèle à la recherche d’une voiture fiable capable de s’adapter tant au cadre urbain qu’aux escapades en pleine nature. Sa polyvalence en fait un véhicule économique au quotidien, grâce notamment à une consommation carburant mesurée pour sa catégorie.

    Dacia Spring : pionnière de l’électrique à prix doux

    La Dacia Spring est le premier modèle 100 % électrique proposé par la marque, incarnant l’évolution vers une automobile économique respectueuse de l’environnement. Elle offre une autonomie de 230 km en cycle mixte, suffisante pour les trajets quotidiens, et se distingue par un prix très compétitif dans le secteur des petits véhicules électriques.

    • Moteur électrique de 33 kW
    • Recharge rapide à 80 % en moins d’une heure
    • Volume du coffre : 290 à 600 litres
    • Équipement : système d’infodivertissement 7’’ compatible Android Auto et Apple CarPlay

    La Spring répond ainsi à une demande croissante de voiture économique pour les déplacements urbains, tout en permettant aux conducteurs de réduire leur empreinte carbone sans exploser leur budget automobile. Son design compact en fait également une candidate idéale pour les familles urbaines et les jeunes actifs.

    Modèle Type Motorisation Volume coffre (L) Consommation carburant (L/100 km ou éq.) Prix indicatif (€)
    Dacia Sandero 3 Voiture compacte Essence, Diesel, GPL 328 – 1108 5,1 (TCe 90) à partir de 12 660
    Dacia Duster 2 SUV compact Essence, Diesel, GPL 445 – 1478 6,5 (TCe 150) à partir de 18 500
    Dacia Spring 100% électrique Électrique 290 – 600 Équivalent 1,6 kWh/100 km à partir de 17 000

    Les avantages financiers et écologiques qui font de Dacia une référence pour les budgets automobiles

    Choisir Dacia, c’est faire un choix stratégique pour une voiture économique qui sait allier prix doux et performances suffisantes pour un usage quotidien ou familial. La marque se distingue notamment par ses politiques tarifaires transparentes et compétitives, permettant d’accéder à une voiture fiable sans s’endetter sur plusieurs années.

    De plus, Dacia mise aujourd’hui sur l’optimisation des consommations afin de proposer à ses clients des véhicules qui respectent les normes environnementales tout en limitant les dépenses relatives au carburant. La présence de motorisations GPL et diesel performantes vient offrir des alternatives intéressantes pour réduire la facture énergétique. Quant à la Dacia Spring et son moteur électrique, elle incarne une solution encore plus durable, un choix pertinent dans un paysage automobile qui évolue rapidement vers l’électrification.

    • Prix d’entrée compétitifs accessibles dès 12 660 €
    • Consommation mesurée sur tous les modèles
    • Réduction de l’empreinte carbone avec la gamme électrique et GPL
    • Coûts d’entretien moindres par rapport aux véhicules haut de gamme
    • Bonne valeur de revente, avec une décote mesurée sur le marché de l’occasion

    En prenant en compte l’ensemble de ces facteurs, il apparaît clairement que Dacia s’impose comme une marque parfaitement adaptée à un marché où l’économie carburant et le respect de l’environnement sont devenus des éléments déterminants. Pour les familles comme pour les jeunes conducteurs ou les petits rouleurs, le choix d’une Dacia représente un investissement sûr et intelligent.

    Aspect financier Bénéfices pour le conducteur
    Tarifs d’achat abordables Accessibilité à un large public
    Consommation réduite Diminution du budget carburant
    Entretien simplifié Coûts de maintenance réduits
    Options électriques et GPL Moindre impact environnemental
    Valeur de revente stable Préservation de l’investissement

    Comment choisir la meilleure assurance pour votre Dacia : un facteur clé pour sécuriser votre voiture abordable

    Au moment d’acquérir une Dacia, que ce soit une voiture compacte comme la Sandero ou un SUV familial comme le Duster, il est crucial de réfléchir à un élément souvent sous-estimé : l’assurance. Ce choix impacte directement le coût total d’usage et la pérennité de votre budget automobile. Plusieurs offres d’assurance proposent des garanties adaptées à la robustesse de la marque ainsi qu’à son public varié, permettant de combiner protection et économie.

    En 2025, les solutions d’assurance auto pour Dacia incluent souvent :

    • Assistance avec prise en charge rapide en cas de panne ou d’accident, souvent incluse dès la formule basique.
    • Franchises modulables pour adapter la prime à votre budget.
    • Garanties optionnelles utiles comme le prêt de véhicule, l’extension de la garantie conducteur, ou encore la protection contre le vol.
    • Réductions spéciales pour les petits rouleurs, particulièrement avantageuses pour les conducteurs urbains ou occasionnels.
    • Processus de souscription simplifié avec devis en ligne gratuits, permettant une comparaison efficace des offres.

    Pour effectuer un choix éclairé, il est conseillé d’utiliser un comparateur comme Hyperassur.com, qui présente rapidement plusieurs formules avec tarifs et options variés. Ce service optimise votre investissement en vous assurant que la protection choisie correspond bien à votre profil de conducteur et à votre modèle Dacia, tout en limitant les coûts superflus.

    • Comparer les prix et les garanties
    • Vérifier la couverture assistance et dépannage
    • Évaluer les franchises et leurs impacts financiers
    • Considérer les options spécifiques selon l’usage
    • Privilégier un assureur avec des avis positifs et un bon service client

    L’avenir de Dacia : innovation et adaptation dans l’univers des voitures abordables

    Alors que le secteur automobile évolue à grande vitesse, Dacia se positionne clairement à la croisée des chemins de l’innovation et de l’accessibilité. En offrant toujours plus de choix à ses clients, la marque anticipe les attentes futures, notamment en matière de transition énergétique et de connectivité embarquée.

    Le lancement du Dacia Jogger, un modèle hybride rechargeable combinant espace familial et polyvalence, illustre cet engagement. Ce type de modèle familial élargi la gamme tout en répondant aux normes rigoureuses qui s’imposent à chaque constructeur européen en 2025.

    Par ailleurs, Dacia rénove régulièrement ses véhicules phares pour intégrer de nouvelles technologies de sécurité, d’économie carburant et de confort. Cette stratégie de renouvellement permet à la marque de rester une référence voiture qui allie fiabilité, ergonomie et prix doux.

    • Développement accru des modèles électriques et hybrides
    • Renforcement des systèmes d’assistance à la conduite
    • Amélioration de la connectivité embarquée et des aides multimédia
    • Mise à jour régulière des normes de sécurité
    • Poursuite d’une politique tarifaire compétitive

    Questions fréquemment posées sur les voitures abordables Dacia

    • Quelle est la Dacia la moins chère en 2025 ?
      La Dacia Sandero reste actuellement le modèle le plus abordable avec un prix de départ aux alentours de 12 660 €.
    • Les voitures Dacia sont-elles fiables pour un usage familial ?
      Oui, des modèles comme le Duster ou la Logan offrent robustesse et espace, parfaitement adaptés pour les familles.
    • Comment la Dacia Spring se compare-t-elle aux autres véhicules électriques ?
      La Spring propose une autonomie compétitive à un prix parmi les plus bas du marché, idéale pour les trajets urbains et périurbains.
    • Peut-on trouver une assurance auto économique adaptée à une Dacia ?
      Oui, en utilisant des comparateurs en ligne, il est facile d’obtenir une assurance offrant une bonne couverture à un coût maîtrisé.
    • La marque Dacia prévoit-elle plus de modèles électriques dans le futur ?
      Oui, l’orientation vers l’électrique et l’hybride est confirmée avec l’élargissement de la gamme.
  • Assurance auto pour conducteurs résiliés : obtenez des devis gratuits et sans engagement

    En 2025, de nombreux conducteurs se retrouvent confrontés à la résiliation de leur contrat d’assurance auto pour diverses raisons, engendrant une quête souvent complexe pour retrouver une couverture adaptée. Cette situation impacte non seulement l’accès à une nouvelle assurance, mais aussi le coût des primes, fréquemment majorées du fait du profil à risque. Toutefois, grâce à l’émergence d’assureurs spécialisés et de comparateurs en ligne performants, il est désormais possible d’obtenir des devis gratuits et sans engagement spécialement conçus pour ces profils. Ces solutions offrent une perspective renouvelée à ceux qui doivent composer avec une assurance résiliation et cherchent à bénéficier d’une assurance auto pas chère, même après un parcours difficile. La digitalisation facilitant la souscription, et des outils comme le Bureau Central de Tarification garantissant une prise en charge minimale, la route vers une assurance auto temporaire ou classique devient plus accessible qu’auparavant. Cette dynamique redéfinit l’assurance auto pour conducteurs résiliés en 2025, entre contraintes légales, vigilance accrue et options personnalisées.

    Motifs courants de résiliation et implications pour les conducteurs résiliés

    La résiliation d’un contrat d’assurance auto résulte fréquemment de plusieurs causes, reflétant tant des problématiques financières que comportementales. Comprendre ces motifs est essentiel pour mieux appréhender l’impact sur le futur accès à l’assurance auto.

    Le cas le plus classique est la résiliation à l’échéance annuelle. L’assureur choisit alors de ne pas renouveler le contrat et informe l’assuré par courrier bien avant la date d’échéance. Cette procédure offre au conducteur un délai pour rechercher un nouveau contrat, mais le profil résilié peut rencontrer des difficultés pour se faire accepter à des conditions abordables.

    Une autre cause prédominante est la résiliation pour non-paiement des cotisations. En cas de retard dépassant dix jours après la date d’échéance, une mise en demeure est envoyée, laissant 30 jours pour régulariser la situation. Sans règlement, l’assureur procède à la résiliation, mettant le conducteur dans une position précaire, avec une inscription au registre AGIRA.

    Les sinistres graves constituent aussi un motif de rupture. Sont particulièrement concernés les cas d’accidents sous influence d’alcool ou stupéfiants, ainsi que des infractions lourdes au Code de la route. Ces comportements amplifient la perception de risque par les compagnies et conduisent souvent à une assurance résiliation

    Enfin, l’aggravation du risque suite à des changements non déclarés, comme l’arrivée d’un véhicule plus puissant ou l’usage professionnel du véhicule, peut entraîner une résiliation. L’omission ou la falsification d’informations lors de la souscription peuvent également invalider le contrat.

    • Résiliation à l’échéance annuelle : non-renouvellement par l’assureur.
    • Non-paiement des cotisations : mise en demeure et résiliation après 30 jours.
    • Sinistres graves : accidents sous stupéfiants ou alcool, infractions majeures.
    • Aggravation du risque ou omission volontaire d’informations.
    Type de Résiliation Conséquences pour le conducteur Incidence sur le futur contrat
    Échéance annuelle non-renouvellement Notification préalable, devoir de rechercher un nouveau contrat Profil marqué, risque de surprime ou refus par certains assureurs
    Non-paiement des cotisations Interruption immédiate de la couverture, inscription au fichier AGIRA Primes plus élevées, difficultés pour une assurance auto pas chère
    Sinistres graves Accidents majeurs, souvent accompagnés d’un malus important Rejet fréquent, primes très élevées
    Aggravation du risque / omission Perte de confiance, résiliation immédiate Nécessite un assureur spécialisé, surprimes

    Les pistes efficaces pour retrouver une assurance auto pour conducteurs résiliés

    Face à la complexité de la situation des conducteurs résiliés, plusieurs solutions existent pour retrouver une assurance auto adaptée. Ces méthodes permettent de contourner les difficultés et de sécuriser sa couverture en quelques étapes.

    Recourir à des assureurs spécialisés est l’une des options les plus recommandées. Certains acteurs du marché ont développé des offres spécialement conçues pour les profils à risque, y compris ceux avec une assurance résiliation antérieure. Ces contrats proposent souvent des garanties minimales ou intermédiaires, compatibles avec des primes plus abordables. Ces assureurs évaluent précisément l’historique du conducteur, l’usage du véhicule, ou encore le lieu de résidence pour ajuster leurs offres.

    L’utilisation d’un comparateur assurance auto demeure également une stratégie incontournable. Ces plateformes en ligne permettent de recevoir des devis gratuits et personnalisés sans engagement grâce à un simple formulaire. Elles facilitent la comparaison rapide des offres, la transparence sur les garanties et les tarifs, et permettent d’accélérer la souscription. Cela représente un gain de temps considérable lorsqu’on recherche une assurance auto pas chère et adaptée à un profil résilié.

    En dernier recours, si plusieurs refus sont essuyés, le Bureau Central de Tarification (BCT) peut être saisi. Ce dispositif impose à un assureur d’accorder un contrat au tiers minimal, légalement obligatoire, même au profil le plus à risque. Cette démarche garantit la conformité légale et évite de se retrouver sans couverture.

    • Assureurs spécialisés : offres adaptées aux profils résiliés.
    • Comparateurs en ligne : devis gratuits et sans engagement.
    • Bureau Central de Tarification : solution de dernier recours.
    • Analyse précise du profil et des besoins pour optimiser le choix.
    Méthode Avantages Inconvénients
    Assureurs spécialisés Contrats sur mesure, prise en compte du risque réel Limitation des garanties, primes parfois élevées
    Comparateurs en ligne Rapidité, transparence, facilité d’accès Nécessité d’avoir un profil accessible à certains assureurs
    Bureau Central de Tarification Garantie d’assurance minimum, conformité légale Formule minimale, prix imposé, absence de personnalisation

    Les coûts de l’assurance auto pour conducteurs résiliés et conseils pour payer moins cher

    Le coût global d’une assurance auto pour un conducteur résilié dépasse souvent celui d’un assuré classique. En 2025, la prime annuelle moyenne s’établit à environ 836 € contre 678 € pour un profil sans historique de résiliation. Cette différence significative est due à la surprime appliquée en fonction du motif de résiliation et du risque perçu.

    La addition peut s’expliquer par la prise en compte stricte des sinistres passés, de la catégorie du véhicule et de son usage, ou encore de la zone géographique du conducteur. Néanmoins, plusieurs astuces permettent de réduire cette prime sans sacrifier la couverture de base.

    • Privilégier les garanties adaptées : opter pour une assurance au tiers plutôt qu’une formule tous risques diminuera notablement la prime.
    • Choisir un véhicule peu puissant et économique : ce type de véhicule réduit le risque assuré et aide à obtenir une meilleure tarification.
    • Adopter une conduite responsable : avec le temps, le bonus-malus peut s’améliorer, facilitant l’accès à une assurance auto pas chère.
    • Utiliser une assurance auto temporaire : cette option peut sécuriser la période de recherche d’un contrat durable à meilleur coût.
    • Comparer systématiquement les offres grâce à un comparateur d’assurance auto en ligne.
    Astuce Impact attendu sur la prime Exemple concret
    Choix de garanties au tiers Baisse de la prime jusqu’à 30% Contrat de base totalement suffisant pour un usage périodique
    Véhicule peu puissant Réduction de 15 à 25% de la prime Passer d’une berline 150 ch à une citadine 75 ch
    Conduite responsable Progression vers un malus plus faible Pas d’accident pendant 1 à 2 ans
    Assurance temporaire Couverture rapide, prime accessible sur courte durée Plusieurs semaines pour chercher un nouveau contrat
    Comparaison en ligne Gain de temps et d’argent Devis gratuits dès quelques minutes

    Les garanties essentielles et choix stratégiques pour conducteurs résiliés

    Choisir une assurance auto adaptée après une résiliation nécessite une évaluation rigoureuse des garanties. La responsabilité civile est la seule garantie obligatoire, servant de minimum légal pour conduire en règle. Cependant, certains conducteurs peuvent choisir d’ajouter d’autres protections, selon leur budget.

    Les garanties intermédiaires à considérer incluent souvent :

    • La couverture contre le vol et l’incendie.
    • La protection contre le bris de glace.
    • L’assistance dépannage et remorquage.
    • La garantie conducteur pour couvrir les blessures.

    Des contrats tous risques sont rarement proposés aux conducteurs résiliés, ou alors avec des restrictions strictes et des primes très élevées. Il est donc crucial de comparer les contenus des offres en ligne, souvent accessibles via un comparateur assurance auto, pour identifier le meilleur compromis entre prix et protection.

    De plus, il est impératif de se rappeler que l’assurance auto demeure une obligation légale, sous peine de sanctions sévères. Depuis la généralisation du Fichier des Véhicules Assurés (FVA), les contrôles à l’aide de relevés automatisés se multiplient, augmentant le risque de verbalisation si le véhicule n’est pas assuré.

    Type de Garantie Description Adaptation au profil résilié
    Responsabilité civile Protection minimum obligatoire, couvre les dommages aux tiers Indispensable et souvent la seule garantie dans les contrats économiques
    Vol et incendie Protection contre le vol du véhicule ou un incendie accidentel Souvent proposée en complément, à considérer selon la valeur du véhicule
    Bris de glace Couvre la réparation ou le remplacement des vitrages Optionnel mais utile, souvent accessible même pour profils à risque
    Garantie conducteur Indemnisation en cas de blessure Peu fréquente dans les offres basiques pour résiliés, mais recommandée si budget

    Comment contester une résiliation et préserver ses droits d’assurance

    Connaître ses droits face à une résiliation d’assurance est essentiel pour protéger son accès à une couverture et éviter un déséquilibre du marché personnel.

    La première étape consiste à contacter le service réclamation de son assureur via un courrier ou contact en ligne. Un dialogue peut permettre de réviser la décision si elle est contestable ou si un malentendu est identifié. Cette approche directe évite souvent une complication ultérieure.

    Si la réponse demeure insatisfaisante, le recours au médiateur de l’assurance s’avère utile. Le médiateur agit comme un tiers impartial qui examine le dossier, conseille et propose des solutions pour résoudre le conflit à l’amiable.

    Enfin, en dernier recours, une procédure judiciaire peut être engagée. Cette démarche permet d’obtenir une décision formelle, voire une suspension de la résiliation, mais elle nécessite souvent du temps et des moyens juridiques.

    • Contact service réclamation : demande de révision.
    • Recours au médiateur de l’assurance en cas d’impasse.
    • Action judiciaire pour contestation formelle.
    • Documentation complète à fournir pour appuyer la démarche.

    Questions fréquentes sur l’assurance auto pour conducteurs résiliés

    • Est-il possible d’obtenir une assurance auto malgré une résiliation ?
      Oui, grâce aux assureurs spécialisés, aux comparateurs et au Bureau Central de Tarification, il est possible de retrouver une couverture adaptée.
    • Comment réduire le coût de mon assurance après une résiliation ?
      Privilégiez des garanties adaptées, optez pour un véhicule peu puissant, adoptez une conduite prudente et comparez les offres en ligne.
    • Que faire en cas de contestation d’une résiliation ?
      Contactez le service réclamation, puis le médiateur de l’assurance, et enfin les voies judiciaires si nécessaire.
    • Peut-on souscrire une assurance auto temporaire après résiliation ?
      Oui, cette option permet d’être couvert rapidement pendant la recherche d’une assurance durable à tarif avantageux.
    • La résiliation impacte-t-elle mon bonus-malus ?
      Le malus dépend du sinistre ayant provoqué la résiliation, et non de la résiliation elle-même.
  • Voiture d’occasion ou SUV neuf en 2025 : quelles garanties privilégier pour rouler en toute sérénité ?

    À l’aube de 2025, la décision d’acheter une voiture d’occasion ou un SUV neuf se révèle plus complexe qu’il n’y paraît. Entre un marché de l’occasion dynamique et des SUV neufs aux technologies avancées, le choix ne se limite plus à une simple question de budget. La sérénité au volant dépend aussi fortement des garanties associées à chaque type de véhicule, impactant la sécurité automobile, la fiabilité du véhicule, ainsi que les conditions d’assurance auto. Alors que de nombreux acheteurs cherchent à conjuguer confort, protection et maîtrise des coûts, il devient essentiel de bien comprendre quelles garanties privilégier pour rouler en toute confiance, et surtout adaptées à votre profil.

    Les critères ne manquent pas : contrôle technique sérieux, couverture en cas d’accidents, options spécifiques sur les assurances, sans oublier la protection contre le vol et les incidents. Chaque conducteur, selon son usage et ses habitudes, doit adapter son choix et ses garanties, que ce soit pour une voiture d’occasion à prix attractif ou un SUV neuf offrant des fonctionnalités modernes. Ce guide détaillé explore ainsi les mécanismes et conseils pour choisir la combinaison idéale, faire un achat voiture adapté et surtout garantir une expérience sécurisée et sans mauvaises surprises sur les routes françaises et européennes.

    Les garanties incontournables pour une voiture d’occasion en 2025 : sécurité et fiabilité au cœur du choix

    Acquérir une voiture d’occasion reste une solution privilégiée par de nombreux automobilistes en 2025, grâce à son rapport qualité-prix avantageux. Toutefois, cette économie potentielle s’accompagne de responsabilités spécifiques, notamment la nécessité d’opter pour des garanties adaptées afin d’assurer une sécurité automobile optimale et préserver la fiabilité du véhicule dans la durée.

    La première précaution réside dans le contrôle technique régulier et rigoureux qui permet de vérifier l’état général du véhicule, notamment les freins, la transmission et les équipements de sécurité. Ce diagnostic est obligatoire lors de la vente d’un véhicule d’occasion en France et, en 2025, il intègre de plus en plus de paramètres liés aux émissions et à la conformité aux normes environnementales actuelles.

    En termes de garanties proposées par les professionnels ou les particuliers, plusieurs niveaux coexistent :

    • Garantie légale de conformité : valable deux ans, elle protège l’acheteur contre les défauts majeurs non visibles au moment de la vente.
    • Garantie commerciale : souvent proposée par les garages et concessions, elle varie généralement de 6 à 24 mois et couvre les composants les plus fragiles du véhicule comme la boîte de vitesses ou le moteur.
    • Extension de garantie : optionnelle, elle peut être souscrite pour prolonger la durée de couverture et inclure des réparations plus étendues.

    Choisir une garantie adaptée est essentiel pour sécuriser l’achat voiture, surtout si votre modèle est un peu plus ancien ou issu d’un marché de seconde main où la traçabilité complète de l’entretien n’est pas toujours garantie. Par ailleurs, lors de l’achat auprès d’un professionnel, le risque est moindre que chez un particulier, où la garantie peut être absente.

    En 2025, la prise en compte des avancées technologiques, notamment les aides à la conduite installées de série sur certains véhicules récents, oblige à bien vérifier que la garantie couvre aussi ces éléments, souvent coûteux à réparer. Le dilemme s’intensifie également avec l’apparition croissante de motorisations hybrides ou électriques dans le parc d’occasion. L’entretien et la réparation de ces véhicules nécessitent une expertise spécifique.

    Exemple concret : Jean, un conducteur citadin, a acheté une Peugeot 208 d’occasion certifiée avec une garantie commerciale de 12 mois. Lors d’un sinistre lié au système de freinage antiblocage, pris en charge grâce à la garantie, il a évité des frais de réparation majeurs, illustre combien une bonne couverture est un investissement payant.

    Les garanties complètes pour une voiture d’occasion en 2025 doivent donc être envisagées non seulement sous l’angle financier mais également pour garantir la sérénité au volant au quotidien.

    Type de garantie Durée habituelle Ce qui est couvert Recommandé pour
    Garantie légale de conformité 2 ans Défauts majeurs non visibles au moment de la vente Tous acheteurs
    Garantie commerciale 6-24 mois Moteur, boîte, systèmes électroniques Véhicules d’occasion récents
    Extension de garantie Variable Réparations étendues, accessoires spécifiques Véhicules plus âgés ou technologiques

    Les garanties essentielles à privilégier pour un SUV neuf en 2025 : allier technologie et protection maximale

    Le marché du SUV neuf en 2025 est caractérisé par une demande soutenue, portée par des consommateurs à la recherche de confort, de sécurité automobile avancée et de prestations technologiques. L’achat d’un SUV neuf intègre souvent des garanties d’usine ainsi que des contrats de maintenance ou d’assistance qui rendent l’usage plus serein. Cependant, pour tirer le meilleur parti des avancées technologiques et s’assurer une protection optimale, certaines garanties sont plus que jamais indispensables.

    Les garanties de base incluent systématiquement la garantie constructeur, généralement valable trois ans voire plus, couvrant les défauts de fabrication et les pannes imprévues. Cette garantie est complétée parfois par des extensions ou des packages premium, intégrant des services tels que l’assistance 24/7, la prise en charge des réparations résultant d’accidents, ou encore des garanties liées à la batterie dans le cas des versions hybrides ou électriques.

    À cela s’ajoute la nécessité d’une assurance auto adaptée, souvent en tous risques, pour limiter les conséquences financières d’un accident, d’un vol ou d’un incendie. Les SUV, par leur gabarit et leur position dominante sur la route, bénéficient fréquemment de systèmes d’aide à la conduite sophistiqués (ADAS) comme le freinage d’urgence autonome, le régulateur de vitesse adaptatif, l’alerte de franchissement de ligne, qui doivent impérativement être couverts par les garanties en cas de dysfonctionnement ou d’impact accidentel.

    Voici une checklist des garanties à privilégier lors de l’achat d’un SUV neuf :

    • Garantie constructeur étendue
    • Assistance dépannage 24/7, idéalement avec couverture zéro kilomètre
    • Couverture vol, incendie, et bris de glace
    • Garantie sur les systèmes électroniques et les aides à la conduite
    • Contrat de maintenance inclus pour garantir la performance et la longévité
    • Protection juridique pour faire face aux litiges en cas de sinistre

    Cette panoplie garantit non seulement la sécurité, mais aussi une meilleure valorisation à la revente, un paramètre non négligeable dans le contexte inflationniste actuel. Elle vient répondre à une attente de sérénité au volant, en évitant les mauvaises surprises et en limitant les frais imprévus.

    L’évolution constante des normes environnementales alourdit aussi le volet garanties : les SUV neufs doivent être équipés et entretenus dans le respect des critères pour minimiser l’impact écologique, une exigence qui influence directement les assurances et les couvertures proposées.

    Exemple : Camille a opté pour un SUV neuf avec une garantie constructeur 5 ans et un contrat d’entretien incluant toutes les vérifications des systèmes ADAS. Ce choix lui a permis, lors d’un petit choc frontal sans gravité, de bénéficier d’une prise en charge complète sans avance de frais, assurant une sérénité totale malgré l’incident.

    Garantie Durée standard Couverture Avantages principaux
    Garantie constructeur 3-5 ans Réparations suite défauts de fabrication Sécurité maximale, tranquillité
    Assistance 0 km Variable Dépannage immédiat partout Moins d’attente en cas de panne
    Garantie vol, incendie, bris de glace Inclus dans tous risques Protection contre risques majeurs Prévention des pertes financières
    Contrat maintenance 3-5 ans Entretien préventif et réparations Longévité et performance

    Comment adapter son assurance auto en 2025 selon le type de véhicule et ses besoins réels

    Bien plus qu’une formalité administrative, souscrire une assurance auto en 2025 doit s’incarner dans une démarche réfléchie, parfaitement ajustée à son profil, son usage et le véhicule possédé. Qu’il s’agisse d’une voiture d’occasion ou d’un SUV neuf, l’assurance auto conditionne largement la sérénité au volant et la gestion des imprévus.

    En France, trois grandes formules dominent l’offre assurance :

    • Assurance au tiers : couverture minimale, prenant en charge uniquement la responsabilité civile envers les tiers.
    • Assurance intermédiaire (tiers étendu) : ajoute des protections contre le vol, incendie et bris de glace.
    • Assurance tous risques : la formule la plus complète, couvrant même les dommages causés au conducteur et au véhicule, y compris lorsqu’il est responsable.

    Pour une voiture d’occasion, l’assurance au tiers peut souvent répondre aux besoins des conducteurs prudents ou qui utilisent peu leur véhicule. En revanche, un SUV neuf, avec sa valeur élevée et ses technologies embarquées, justifie pleinement une assurance tous risques pour éviter que la moindre collision ne se transforme en frais importants.

    Évaluer ses habitudes est essentiel :

    • Kilométrage annuel parcouru
    • Type de parcours (ville, autoroute, rural)
    • Lieu de stationnement (garage sécurisé ou rue)
    • Profil conducteur (expérimenté, jeune conducteur)

    Un conducteur citadin qui circule souvent dans des zones à risque renforcera logiquement ses garanties, tandis qu’un automobiliste parcourant peu de kilomètres bénéficiera de solutions plus économiques et flexibles, comme l’assurance au kilomètre.

    Par ailleurs, les options complémentaires gagnent en popularité pour répondre aux spécificités rencontrées :

    • Assistance 0 km : indispensable pour un dépannage rapide même à domicile.
    • Protection juridique : soutien en cas de conflits liés à un accident.
    • Garantie du conducteur : essentielle pour garantir une indemnisation personnelle en cas de dommage corporel.
    • Prêt de volant : permet de désigner un second conducteur sans surcoût important.

    Une bonne assurance auto en 2025 se caractérise par sa capacité à évoluer avec votre situation personnelle et professionnelle. Il est recommandé de revoir annuellement votre contrat pour ajuster garanties et franchises selon les fluctuations de l’usage du véhicule.

    Formule d’assurance Couverture principale Avantages Profil recommandé
    Assurance au tiers Responsabilité civile Coût réduit Voitures d’occasion anciennes, usage modéré
    Tiers étendu Vol, incendie, bris de glace Protection renforcée sans trop de coût Voitures d’occasion récentes
    Tous risques Dommages tous accidents, conducteur Sérénité maximale SUV neufs et véhicules de valeur

    L’importance du contrôle technique et de l’entretien dans les garanties d’une voiture d’occasion et d’un SUV neuf

    Le contrôle technique demeure un axe fondamental pour garantir la sécurité et la fiabilité véhicule, que ce soit pour une voiture d’occasion ou un SUV neuf. En 2025, ce contrôle, désormais enrichi, influe directement sur les garanties offertes et la couverture proposée par les assureurs.

    Tous les véhicules doivent passer un contrôle technique tous les deux ans, mais pour une voiture d’occasion, il s’agit d’une étape clé avant l’achat. Ce contrôle met en évidence les éventuelles défaillances pouvant nuire à la sécurité ou engendrer des réparations coûteuses. Il évalue également le respect des normes environnementales en vigueur, un aspect crucial surtout pour les modèles plus anciens.

    Pour un SUV neuf, le contrôle technique s’accompagne généralement d’un entretien régulier sous contrat auprès du concessionnaire. Ce suivi rigoureux permet de bénéficier pleinement des garanties constructeur et d’assurer une performance optimale des systèmes de sécurité et électroniques.

    Voici les éléments essentiels pris en compte par le contrôle technique en 2025 :

    • Freins et dispositifs de retenue (ceintures, airbags)
    • Emission polluante et système antipollution
    • Éclairage et signalisation
    • Éléments de suspension et direction
    • Châssis et structure carrosserie

    Un contrôle technique favorable est souvent une condition sine qua non pour valider une garantie commerciale sur une voiture d’occasion. En cas de contrôle défaillant, l’acheteur pourrait être confronté à des réparations non prises en charge.

    L’entretien régulier participe également à la préservation de la valeur du véhicule. La documentation des opérations effectuées (vidanges, remplacement de pièces, mises à jour logicielles) constitue un véritable atout lors de la revente ou pour bénéficier d’une assistance rapide en cas de panne.

    Aspect contrôlé Impact sur garantie et assurance
    Freins et sécurité Risque moindre d’accident, meilleure prise en charge
    Émissions et environnement Conformité garantie, réduction possible des primes
    Systèmes électroniques Couverture garantie constructeur maintenue
    Structure et carrosserie Prévention de sinistres liés à la corrosion

    Miser sur un contrôle technique complet et un suivi d’entretien rigoureux s’impose donc dans toute stratégie d’achat voiture en 2025, garantissant sécurité et pérennité.

    Perspectives 2025 : personnalisation des garanties et évolution des marchés d’occasion et du SUV neuf

    Le marché automobile en 2025 tend vers une personnalisation accrue des garanties, reflétant une meilleure adaptation aux différents profils d’automobilistes et à la diversité des modèles, notamment pour la voiture d’occasion et le SUV neuf. Cette évolution s’inscrit dans un contexte où la sécurité automobile et la maîtrise des coûts deviennent des priorités majeures pour les consommateurs.

    Les assureurs et vendeurs adaptent désormais leurs offres avec des formules modulables, permettant d’ajouter ou de retirer des options en fonction de l’usage réel et des attentes des conducteurs. Cette flexibilité s’accompagne d’outils digitaux avancés pour évaluer le périmètre de risques et proposer des garanties ajustées, qu’il s’agisse de protection contre le vol, d’assistance étendue, ou de couverture des nouvelles technologies embarquées.

    Concernant le marché de l’occasion, la fiabilité véhicule reste une pierre angulaire. Les modèles asiatiques comme la Toyota Corolla ou la Ford Fiesta continuent de dominer grâce à leur robustesse démontrée. En parallèle, des voitures françaises populaires comme la Peugeot 208 ou la Dacia Sandero maintiennent un excellent rapport qualité-prix pour un usage quotidien, favorisant une assurance auto au tiers étendu pour une couverture équilibrée.

    Le segment des SUV neufs, quant à lui, profite de motorisations hybrides et électriques plus performantes et d’équipements de sécurité renforcés. Les garanties doivent donc évoluer pour couvrir ces innovations, garantissant ainsi sérénité au volant malgré la complexité croissante des systèmes embarqués.

    Voici quelques tendances clés à considérer :

    • Assurances modulables selon kilométrage et type de trajets
    • Intégration de garanties spécifiques aux véhicules électriques et hybrides
    • Options sur mesure pour la protection des systèmes de connectivité et automatisation
    • Extension des contrats de maintenance pour répondre à la longévité accrue des SUV neufs

    Au cœur de cette mouvance, l’expérience client se polarise autour de la personnalisation et d’une adaptation rapide aux besoins réels. Acheter une voiture ne se limite plus à la transaction : c’est un engagement sur la durée, soutenu par des garanties flexibles et complètes qui facilitent la sérénité au volant.

    Questions fréquemment posées

    • Quelle garantie est la plus adaptée pour une voiture d’occasion en 2025 ?
      La garantie commerciale de 6 à 24 mois est généralement recommandée, complétée par la garantie légale de conformité de 2 ans. Pour une protection renforcée, une extension de garantie peut être souscrite.
    • Faut-il privilégier une assurance tous risques pour un SUV neuf ?
      Oui, compte tenu de sa valeur élevée et des technologies embarquées, une assurance tous risques permet une couverture optimale en cas d’accident ou dommage divers.
    • Comment choisir son assurance auto selon son usage ?
      Il faut évaluer son kilométrage, les types de trajets, le lieu de stationnement et le profil conducteur ; ces critères orientent vers l’assurance au tiers, tiers étendu ou tous risques.
    • Le contrôle technique est-il important pour la garantie d’une voiture d’occasion ?
      Absolument, il conditionne la validité de la garantie commerciale et permet d’éviter de mauvaises surprises liées à l’état du véhicule.
    • Les garanties évoluent-elles en fonction des technologies des véhicules ?
      Oui, les systèmes ADAS, la motorisation hybride ou électrique nécessitent souvent des garanties spécifiques, particulièrement pour les SUV neufs en 2025.
  • Comparaison des Assurances Auto Économiques en Ohio

    Dans un contexte où le coût de la vie continue d’augmenter, trouver une assurance auto économique devient une priorité pour les conducteurs résidant en Ohio. Cette quête ne se limite plus uniquement à dénicher la prime la plus basse, mais aussi à comprendre les options disponibles, adapter la couverture à son profil, et anticiper les besoins selon les spécificités du marché local. OhioSûreté, par exemple, rassemble de nombreuses données pour éclairer cette démarche. En 2025, la tendance montre qu’il est possible d’accéder à une protection complète à des tarifs nettement plus compétitifs que la moyenne nationale, tout en bénéficiant de garanties adaptées aux exigences de sécurité routière propres à l’Ohio. Grâce aux outils proposés par AutoComparatif et ÉpargneAssur, de nombreux conducteurs optimisent leur budget voiture en alliant prix justes et qualité de service. Ce panorama de l’assurance auto économique guide précisément les choix à faire pour minimiser les dépenses sans compromettre la sécurité, notamment grâce à des acteurs tels que Mile Auto, State Farm ou Auto-Owners que RapidoAssurance met en avant dans ses offres actuelles. Comprendre ces dynamiques, s’appuyer sur PrixClair Auto, et apprendre à comparer intelligemment via CompareAutoDirect sont des étapes essentielles pour toute personne souhaitant garantir sa voiture à moindre coût.

    Tarifs et options des assurances auto économiques en Ohio : une analyse précise

    Le marché des assurances auto en Ohio se distingue par des tarifs parmi les plus abordables des États-Unis. En 2025, la prime mensuelle moyenne pour une assurance auto avec couverture complète tourne autour de 119 dollars, contre environ 186 dollars au niveau national. Cette différence de coût s’explique par des facteurs propres à l’État, tels que le paysage urbain, le profil des conducteurs, et les exigences réglementaires locales. Ce contexte attire plusieurs compagnies spécialisées dans les offres économiques, instaurant une saine concurrence qui profite aux consommateurs.

    Pour illustrer, Mile Auto propose des primes parmi les plus basses, avec une moyenne de 59 dollars par mois, un tarif remarquable pour une couverture complète. À côté, State Farm et Auto-Owners affichent respectivement des primes à 70 et 82 dollars, offrant un excellent rapport qualité-prix. Ces tarifs reflètent un équilibre entre la prise en charge étendue et la maîtrise des coûts imposée par la pression concurrentielle et la volonté des assureurs de s’adapter aux profils de conducteurs variés rencontrés en Ohio.

    Dans le cas d’une assurance responsabilité civile seule, les prix chutent encore davantage : la moyenne en Ohio est de 69 dollars par mois, bien inférieure à la moyenne nationale fixée autour de 104 dollars. Mile Auto domine ce segment également, avec un tarif très attractif de 39 dollars en moyenne, permettant d’attirer particulièrement les jeunes conducteurs ou ceux qui privilégient une couverture minimale obligatoire à moindre coût. State Farm et Safeco complètent ce podium, offrant des options compétitives adaptées aux besoins de tous.

    Type de couverture Coût mensuel moyen Ohio ($) Coût mensuel moyen National ($) Exemple Mile Auto ($) Exemple State Farm ($) Exemple Auto-Owners ($)
    Couverture complète 119 186 59 70 82
    Responsabilité civile uniquement 69 104 39 45 59

    Cette modularité tarifaire proposée par les acteurs du marché, combinée à des offres ciblées comme celles mises en avant par Assur’Éco Ohio, SélectAssur, ou EcoAssurPlus, permet de jouer efficacement sur le niveau de couverture en fonction du budget disponible. Pour les conducteurs attentifs à l’optimisation, ces données constituent une base de comparaison solide et fiable pour orienter leur choix vers la meilleure offre du moment.

    découvrez notre guide comparatif des assurances auto économiques en ohio. trouvez facilement la couverture adaptée à vos besoins à petit prix et faites des économies sur votre assurance automobile.

    Impact de l’âge et du profil du conducteur sur les primes d’assurance auto économiques en Ohio

    L’âge demeure un facteur crucial dans la détermination des primes d’assurance auto en Ohio. Les jeunes conducteurs, notamment les adolescents, sont confrontés aux primes les plus élevées en raison d’une expérience limitée au volant et du risque statistique accru. Le coût mensuel moyen pour une assurance complète dépasse les 256 dollars pour les moins de 20 ans. Toutefois, cette barrière tarifaire baisse de manière significative lorsque les conducteurs atteignent la vingtaine, avec une moyenne abaissée à 161 dollars, puis à 129 et 121 dollars dans les tranches d’âge suivantes.

    Avec l’avancée en âge, la prime tend à diminuer, reflétant la meilleure expérience et un comportement de conduite en général plus prudent. Néanmoins, à partir des 60 ans, les tarifs recommencent à grimper légèrement, incitant les conducteurs seniors à rechercher des solutions avantageuses comme celles proposées via VoitureBudget ou RapidoAssurance. Pour eux, on constate une moyenne autour de 99 à 100 dollars par mois, similaire au niveau des conducteurs dans la soixantaine.

    Cette variation des primes en fonction de l’âge souligne l’importance de personnaliser la couverture selon le profil individuel. Les compagnies telles que Mile Auto, State Farm et Erie mettent en place des tarifications adaptées, ce qui facilite l’accès à une couverture performante tout en maîtrisant les dépenses.

    Tranche d’âge Coût mensuel moyen (couverture complète, $) Coût mensuel moyen (responsabilité civile, $)
    Adolescents 256 150
    20 – 29 ans 161 94
    30 – 39 ans 129 76
    40 – 49 ans 121 70
    50 – 59 ans 109 64
    60 ans et plus 99-100 58

    Une autre dimension à considérer dans cette analyse est le type de conduite et les infractions. Les primes pour les conducteurs avec un dossier marqué sont naturellement plus élevées mais restent néanmoins abordables, grâce à des acteurs spécialisés qui apportent des alternatives compatibles avec un budget serré. Ce profil fait partie des critères essentiels à intégrer dans les comparateurs d’assurance comme CompareAutoDirect et PrixClair Auto pour éviter de payer plus que nécessaire.

    Assurances auto à bas prix pour conducteurs à risque en Ohio : options et stratégies

    Les conducteurs présentant un dossier chargé – avec accidents, contraventions pour excès de vitesse ou DUI (conduite sous influence) – rencontrent habituellement des surcoûts significatifs à l’heure de souscrire une assurance auto. En Ohio, ces cas ne sont pas exceptionnels, mais le marché propose néanmoins des solutions économiques ciblées pour limiter l’impact financier.

    Les tarifs moyens mensuels pour une couverture complète dans ces conditions tournent autour de 149 à 156 dollars. Mile Auto, State Farm et Erie figurent parmi les assureurs les plus compétitifs en matière de prix, offrant des primes variant entre 78 et 105 dollars selon le cas, qui demeurent accessibles même avec un historique difficile. Ces compagnies développent des formules spécifiquement ajustées pour les profils à risque, tout en maintenant un équilibre entre protection minimale et coût réduit.

    • Comparatifs personnalisés disponibles sur RapidoAssurance pour conducteurs à risque.
    • Tarifs ajustés en fonction de l’infraction (accident, excès de vitesse ou DUI).
    • Possibilité de faire jouer la concurrence grâce à l’outil AutoComparatif.

    Pour les conducteurs avec une contravention pour excès de vitesse, les prix moyens pour une assurance responsabilité seule chutent à environ 87 dollars par mois, tandis que les conducteurs avec une condamnation pour DUI font face à des primes similaires. L’emploi de plateformes comme ÉpargneAssur permet de bénéficier d’une visibilité accrue sur les meilleures offres disponibles et d’obtenir un aperçu clair des économies possibles.

    Type de violation Coût mensuel moyen couverture complète ($) Coût mensuel moyen responsabilité civile ($) Tarifs Mile Auto ($) Tarifs State Farm ($) Tarifs Erie ($)
    Accident 156 91 78 90 105
    Excès de vitesse 149 87 71 87 105
    DUI 149 87 80 95 111

    Cette approche ciblée permet aux conducteurs concernés d’éviter des exclusions de garantie trop contraignantes tout en limitant le poids des primes sur leur budget familial, en particulier dans un Etat où les conditions climatiques complexes rendent la vigilance indispensable.

    Influence du score de crédit et conseils pratiques pour économiser sur son assurance auto en Ohio

    Le score de crédit joue un rôle déterminant dans l’établissement des primes d’assurance auto en Ohio. En 2025, les assureurs continuent d’associer un crédit solide à un moindre risque, récompensant ainsi les conducteurs avec des primes plus avantageuses. Par exemple, ceux disposant d’un excellent crédit paient en moyenne environ 101 dollars par mois, tandis que pour les profils avec une mauvaise cote, les tarifs grimpent à près de 149 dollars.

    Cette corrélation pousse les consommateurs à améliorer leur profil financier s’ils souhaitent réduire leurs dépenses liées à la protection de leur véhicule. Dans cette optique, ÉpargneAssur invite à mener une gestion rigoureuse de ses finances et à recourir à des outils comme CompareAutoDirect pour comparer rapidement et efficacement les offres en considérant ce critère. L’optimisation du crédit est une démarche complémentaire pour bénéficier des meilleurs tarifs chez des assureurs tels que SélectAssur ou EcoAssurPlus.

    • Maintenir un bon crédit permet d’accéder aux offres les moins chères.
    • Utiliser les comparateurs AutoComparatif et RapidoAssurance pour affiner les choix.
    • Choisir une couverture adaptée à ses besoins réels pour éviter de surpayer.
    • Mettre à jour régulièrement son profil sur les plateformes en ligne pour refléter les améliorations éventuelles.

    En combinant ces stratégies, les automobilistes en Ohio optimisent non seulement leur budget, mais bénéficient également d’une meilleure couverture ajustée à leur profil personnel, ce qui améliore la satisfaction globale et la confiance envers leurs assureurs.

    Mesures réglementaires et exigences légales d’assurance auto en Ohio pour un bon choix économique

    Pour pouvoir circuler légalement en Ohio, il est impératif de respecter les exigences minimales en matière d’assurance auto. Parmi celles-ci figure notamment l’obligation de posséder une couverture responsabilité civile avec des limites minimales de 25 000 dollars par personne et 50 000 dollars par accident pour les dommages corporels, ainsi que 25 000 dollars pour les dégâts matériels. Ces seuils, exprimés sous la forme 25/50/25, constituent la base incontournable de toute assurance auto dans l’État.

    Il est utile de rappeler qu’en dépit de leur caractère obligatoire, ces minima peuvent s’avérer insuffisants face à certains sinistres graves, particulièrement dans les zones exposées aux aléas climatiques propres à l’Ohio, comme les précipitations abondantes, gelées et cycles de dégel rendant les routes plus dangereuses. Ainsi, le recours à des options complémentaires proposées par les acteurs comme Assur’Éco Ohio ou VoitureBudget peut s’avérer judicieux pour améliorer sa protection à un coût maîtrisé.

    • Connaître ses obligations pour éviter les sanctions légales.
    • Évaluer la pertinence d’options supplémentaires pour une meilleure couverture.
    • Profiter des conseils d’experts chez RapidoAssurance pour adapter son contrat.
    • Utiliser les outils AutoComparatif et PrixClair Auto pour affiner la sélection.

    L’Ohio opère selon un système d’assurance dit « à responsabilité », signifiant que le conducteur responsable d’un accident doit couvrir les coûts des dommages via son assurance. Ce fonctionnement implique que les sinistres et leur impact sur les primes ont un poids important, incitant à privilégier aussi la prévention et le renforcement des garanties, malgré les impératifs budgétaires.