Catégorie : ou-cest.fr

  • Découvrez 55 Appartements Disponibles à la Vente à Albertville (73200) : Opportunités Immobilières à Saisir

    Le marché immobilier d’Albertville est en pleine effervescence avec 55 appartements actuellement disponibles à la vente, offrant une multitude d’opportunités d’investissement et d’achat adaptées à des profils variés. Cette dynamique s’inscrit dans un contexte local favorable, où la demande en logements neufs comme anciens reste soutenue par la qualité de vie, les infrastructures et le positionnement stratégique de la ville au cœur des Alpes. Albertville séduit autant les familles à la recherche d’un cadre de vie agréable que les investisseurs souhaitant diversifier leur patrimoine dans un secteur porteur.

    Située entre le centre-ville historique, la patinoire et l’hôpital, Albertville conjugue urbanisme moderne et charme régional. Ce cadre favorise l’essor d’un parc immobilier diversifié, allant des studios fonctionnels aux spacieux appartements T4 en dernier étage, avec ou sans terrasse. Le marché immobilier local propose ainsi des biens adaptés aux besoins des primo-accédants, aux personnes en quête de résidences principales confortables, ainsi qu’aux investisseurs recherchant des biens générant un rendement locatif intéressant.

    Cette offre importante de logements annonce un tournant décisif pour Albertville, où la qualité du bâti et le respect des normes environnementales jouent désormais un rôle clé. À l’heure où le développement durable devient un critère déterminant dans le secteur immobilier, les nouveaux appartements mis en vente intègrent de nombreuses innovations pour réduire la consommation énergétique et améliorer la qualité de vie des habitants. L’accès à des prestations modernes, conjugué à la proximité des commerces, services et transports en commun, booste l’attractivité du marché.

    Les caractéristiques des appartements disponibles en vente à Albertville (73200)

    Albertville présente un éventail riche et diversifié en matière d’appartements à vendre. Parmi les 55 annonces récentes, on retrouve majoritairement des types T2, T3 et T4, répondant aux attentes des familles, des couples ou des investisseurs. Cet équilibre entre différentes typologies permet de couvrir un large spectre de besoins en logement, depuis les petites surfaces idéales pour une première acquisition jusqu’aux logements spacieux adaptés aux besoins d’une famille ou à une résidence principale confortable.

    La typologie des appartements à Albertville est complétée par une diversité architecturale et une localisation bien pensée. Qu’il s’agisse d’immeubles contemporains proposant des appartements lumineux avec balcons ou terrasses, ou de copropriétés anciennes rénovées offrant un cachet particulier, chaque bien présente des avantages spécifiques. Par exemple, les appartements récemment rénovés situés dans le secteur proche du centre-ville allient le charme de l’ancien avec le confort moderne, séduisant ainsi les acheteurs soucieux d’authenticité combinée à la fonctionnalité.

    Les surfaces varient entre 30 et 90 m², la majorité des logements s’inscrivant dans une gamme moyenne de 50-70 m². Cette amplitude permet à chaque acquéreur d’ajuster son choix en fonction de son budget et de ses besoins en espace. Un des aspects forts du marché est aussi la présence d’appartements T4 en dernier étage, comme celui récemment mis en vente à proximité de la patinoire, d’une surface de 78 m², offrant un cadre de vie privilégié et une vue dégagée.

    Les prestations constituent un autre élément déterminant. Parmi les commodités fréquemment proposées, on note la présence d’ascenseurs dans les immeubles récents, de parkings sécurisés, de caves individuelles, ainsi que la possibilité d’acquérir des logements avec des espaces extérieurs privatifs. La qualité des matériaux et la rénovation énergétique sont également des critères essentiels valorisés par les vendeurs, qui attirent ainsi une clientèle en quête à la fois de confort et d’économie sur les charges.

    Pourquoi investir dans un appartement à Albertville est une opportunité à ne pas manquer

    Le marché immobilier d’Albertville regorge d’opportunités pour les investisseurs. En effet, la localisation privilégiée de la ville, au cœur des Alpes et à proximité des stations de ski renommées, confère une forte demande locative saisonnière et annuelle. Que ce soit pour un investissement locatif traditionnel ou une résidence secondaire destinée à la location touristique, les appartements à vendre offrent un rendement intéressant et une valorisation patrimoniale constante.

    Albertville bénéficie par ailleurs d’une économie locale stable, portée par un tissu commercial dynamique, un centre hospitalier important et un réseau de transport performant. Ces facteurs favorisent la pérennité de la demande en logement, aussi bien pour les résidences principales que pour les logements destinés à la location. De plus, la ville inscrit ses projets immobiliers dans une vision de développement durable qui attire les acheteurs sensibles aux critères écologiques et au confort thermique.

    L’investissement dans un appartement à Albertville peut aussi être motivé par l’évolution positive des infrastructures. La proximité des écoles, lycées, équipements culturels et sportifs, ainsi que l’amélioration constante des services de mobilité urbaine, enrichissent l’attractivité résidentielle. Par exemple, le secteur autour de la patinoire a vu la rénovation de certains complexes immobiliers, augmentant leur valeur sur le marché et l’intérêt des acquéreurs.

    Parmi les avantages spécifiques de la région, on peut citer la possibilité d’accéder à des dispositifs fiscaux incitatifs pour les investisseurs, notamment liés à la rénovation énergétique ou à l’investissement locatif dans des zones tendues. L’achat d’un appartement à Albertville peut ainsi s’inscrire dans une stratégie patrimoniale optimisée, à la fois sécurisée et rentable.

    Liste des raisons majeures d’investir à Albertville :

    • Situation géographique privilégiée entre montagnes et ville
    • Demande locative forte et récurrente
    • Offre variée d’appartements adaptés à tous les budgets
    • Possibilité de défiscalisation via des dispositifs incitatifs
    • Accès à des logements récents ou rénovés avec labels énergétiques
    • Qualité de vie remarquable renforçant l’attractivité pour locataires et résidents
    • Projets urbains visant la modernisation des quartiers

    Les quartiers clés d’Albertville pour un achat d’appartement

    Lorsqu’on envisage un achat immobilier à Albertville, le choix du quartier constitue un critère déterminant. La ville comporte plusieurs zones attractives, chacune présentant des caractéristiques propres qui influencent à la fois le prix et la qualité de vie.

    Le centre-ville d’Albertville offre une ambiance dynamique mêlée à un patrimoine historique appréciable. Les appartements situés ici bénéficient d’un accès immédiat aux commerces, aux marchés de proximité et aux services administratifs. De plus, les transports en commun y sont optimisés, permettant une mobilité aisée. La rareté des biens dans ce secteur entraîne parfois des prix plus élevés, mais aussi une stabilité certaine de la valeur immobilière dans le temps.

    Le quartier proche de la patinoire est particulièrement prisé pour ses appartements modernes et ses projets récents. Cet emplacement attire des familles ainsi que des jeunes actifs. L’environnement y est plus calme, avec des espaces verts, tout en restant proche des infrastructures culturelles et sportives. Les appartements T4 en dernier étage, avec une vue dégagée, représentent un atout majeur dans ce secteur.

    Les zones périphériques, à proximité de l’hôpital et des quartiers résidentiels plus calmes, séduisent une clientèle en quête de sérénité et de confort. Elles offrent souvent des logements avec davantage d’espace et de parkings privatifs, adaptés aux familles. La présence d’écoles et d’espaces verts renforce l’attrait de ces quartiers pour un logement durable.

    Pour orienter au mieux son achat, il est essentiel d’étudier attentivement les caractéristiques de chaque secteur, en fonction du projet immobilier : résidence principale, investissement locatif ou acquisition saisonnière. Il est également recommandé de se faire accompagner par des professionnels de l’immobilier locaux, qui maîtrisent les tendances et les spécificités de la ville.

    Les tendances du marché immobilier à Albertville en 2026

    En 2026, Albertville connaît un marché immobilier caractérisé par une stabilité des prix et un renouvellement constant de l’offre en appartements. La demande demeure soutenue, ce qui témoigne de l’attractivité persistante de la commune tant pour les acheteurs locaux que pour les investisseurs externes.

    On observe un intérêt marqué pour les biens offrant des prestations respectueuses de l’environnement. La montée en puissance des normes énergétiques dans les constructions neuves et dans les rénovations impose aux vendeurs d’adapter leurs biens pour répondre aux attentes des acquéreurs. Cette transition écologique influence aussi les prix, avec une valorisation à la hausse des logements performants.

    Le profil des acheteurs s’est légèrement diversifié ces dernières années. Outre les familles traditionnelles, on compte un nombre croissant de jeunes actifs et de seniors à la recherche d’appartements pratiques et bien situés, sans superflu. Ce glissement modifie la composition du parc immobilier visé, favorisant notamment les T2 et T3 fonctionnels avec des espaces communs sécurisés.

    Un autre phénomène observé concerne la digitalisation des transactions immobilières. L’accès à des plateformes d’annonces en ligne au contenu enrichi par des visites virtuelles facilite la découverte des biens, accélérant les décisions d’achat. Albertville n’échappe pas à cette tendance, et les agences locales multiplient les outils numériques pour valoriser leurs offres et accompagner l’acheteur dans son parcours.

    Type d’appartement Surface moyenne Prix moyen au m² Quartier le plus demandé Caractéristique principale
    T2 45 m² 3 500 € Centre-ville Idéal pour primo-accédants
    T3 65 m² 3 300 € Quartier patinoire Équilibre entre espace et prix
    T4 80 m² 3 200 € Proximité hôpital Appartement familial spacieux

    Conseils pratiques pour réussir l’achat d’un appartement à Albertville

    Acquérir un appartement à Albertville demande une préparation minutieuse et une connaissance approfondie du marché local. Le premier conseil est de bien définir son projet : s’agit-il d’une résidence principale, d’un investissement locatif ou d’un pied-à-terre ? Cette distinction orientera le choix du type d’appartement, du quartier et du budget.

    Il est crucial de s’appuyer sur des professionnels de l’immobilier implantés sur le territoire. Leur expertise permet d’identifier rapidement les biens correspondant aux critères et d’évaluer le potentiel de chaque appartement en termes de valorisation et de rendement. En 2026, beaucoup d’agences mettent à disposition des outils numériques avancés, tels que des visites virtuelles et des analyses comparatives précises, facilitant la prise de décision.

    Un point souvent méconnu est l’importance de vérifier les charges de copropriété et les projets de travaux à venir dans l’immeuble. Ces éléments peuvent influer sur la rentabilité, notamment en cas d’investissement. Par ailleurs, se renseigner sur le diagnostic de performance énergétique (DPE) est indispensable pour anticiper les coûts énergétiques et envisager d’éventuelles rénovations.

    Enfin, il ne faut pas négliger les négociations autour du prix de vente et des conditions de l’achat. La connaissance du marché, associée à une capacité à argumenter sur l’état du bien ou la situation du marché local, peut faire la différence. S’engager avec un notaire expérimenté dans la région garantit également une transaction sécurisée, respectant toutes les réglementations en vigueur.

    Check-list pour l’achat d’un appartement à Albertville :

    • Définir clairement son projet immobilier
    • Faire appel à une agence locale compétente
    • Étudier minutieusement le diagnostic énergétique et les charges
    • Analyser le quartier et les infrastructures alentours
    • Négocier le prix et les conditions d’achat
    • Consulter un notaire spécialiste du secteur

    Quels sont les quartiers les plus prisés pour acheter un appartement à Albertville ?

    Le centre-ville, le secteur proche de la patinoire et les zones résidentielles autour de l’hôpital sont les quartiers les plus recherchés pour leur accessibilité, leurs services et leur qualité de vie.

    Quels types d’appartements sont les plus courants dans la vente à Albertville ?

    Les types T2, T3 et T4 dominent le marché, avec des surfaces de 30 à 90 m², adaptés aussi bien aux primo-accédants qu’aux familles ou investisseurs.

    Comment optimiser un investissement immobilier à Albertville ?

    Il est conseillé d’opter pour des biens récents ou rénovés avec de bonnes performances énergétiques, de privilégier les quartiers avec une forte demande locative et de se renseigner sur les dispositifs fiscaux en vigueur.

    Quels sont les avantages de choisir Albertville pour un achat immobilier ?

    Sa position géographique entre montagnes et ville, son économie stable, la qualité des infrastructures et la diversité de l’offre immobilière en font une ville attractive pour un achat immobilier durable.
  • Avant l’hiver, elle a nettoyé elle-même le conduit de son poêle : découvrez ce qui s’est passé après le feu de cheminée

    À l’approche de l’hiver, nombreux sont ceux qui préfèrent anticiper l’entretien de leur poêle à bois en nettoyant eux-mêmes le conduit. Par souci d’économie et par confiance en leurs capacités, ils s’emploient à retirer les résidus de suie et à éliminer les dépôts de créosote, espérant ainsi profiter d’un chauffage sécuritaire pendant les mois froids. Pourtant, ce geste, bien qu’efficace à première vue, ne garantit pas la reconnaissance par les assureurs en cas de sinistre. Une lectrice, ayant choisi cette démarche personnelle, a vécu cette réalité à ses dépens : après un feu de cheminée, son assurance n’a remboursé qu’une petite partie des dégâts. Ce cas, loin d’être isolé, met en lumière l’importance de suivre des règles précises concernant l’entretien des conduits et des attentes spécifiques des compagnies d’assurance pour préserver ses droits à indemnisation.

    Cette histoire sert d’alerte pour tous les propriétaires et locataires. Chaque année, des milliers d’habitants se chargent eux-mêmes du nettoyage des conduits, convaincus de bien faire. Pourtant, le droit français impose des règles strictes sur le ramonage, et pour des raisons valables de sécurité et de conformité, seuls les ramonages réalisés par des professionnels certifiés sont pleinement reconnus par les assureurs. L’absence de certificat officiel peut entraîner des conséquences financières lourdes, laissant les victimes de feux de conduit avec des factures de réparation conséquentes. Ce phénomène souligne le décalage entre l’entretien personnel, souvent fait avec minutie, et la formalisation réglementaire imposée par l’état et exigeante auprès des assurances.

    Pourquoi l’entretien personnel du conduit ne remplace jamais le ramonage professionnel certifié

    Beaucoup pensent pouvoir assurer le nettoyage de leur conduit de poêle eux-mêmes, armés d’un hérisson, d’un balai et d’un peu de bonne volonté. Sur le plan purement technique, rien n’interdit à un particulier de frotter les parois internes du conduit pour enlever la suie accumulée et les dépôts de créosote qui augmentent le risque d’incendie. Cependant, cet entretien maison ne couvre pas tous les aspects essentiels garantis par un ramonage professionnel.

    Le ramonage effectué par un expert ne se limite pas au nettoyage visible. Il inclut une inspection approfondie, la vérification de l’intégrité du conduit et le traitement éventuel par un procédé chimique ou mécanique adapté. Cette intervention approfondie limite les dangers liés à la fumée et aux mauvaises combustions. De plus, le professionnel délivre un certificat de ramonage qui atteste légalement de l’opération, un document décisif en cas de sinistre.

    À contrario, l’auto-nettoyage présente des limites nettes : il est difficile de garantir le même niveau de nettoyage en profondeur, et aucune preuve formelle ne peut être produite en cas d’incendie ou de contrôle. Leur valeur est inférieure aux yeux des assureurs, qui considèrent souvent ce travail comme insuffisant, voire non conforme.

    En plus, l’absence d’inspection experte peut laisser passer des défauts ou des dégradations du conduit, potentiellement dangereux dès l’hiver suivant. Par exemple, une fissure invisible à l’œil nu peut rapidement engendrer un feu de cheminée dévastateur. Ainsi, le nettoyage maison, même appliqué, ne protège pas contre le risque d’incidents liés au poêle.

    Cette réalité doit être prise en compte par tous les ménages, notamment ceux qui anticipent l’hiver en nettoyant eux-mêmes leur conduit. L’efficacité d’un nettoyage dépend autant du geste que de la reconnaissance administrative de cette opération.

    Ce qu’impose la loi sur le ramonage des conduits : obligations et sanctions

    Le ramonage des conduits de poêle à bois est une obligation légale clairement définie par le Code de la santé publique, notamment à travers le décret n° 2023-641 du 20 juillet 2023.

    Selon ces règles, pour un poêle à bois fonctionnant dans un logement, le conduit doit être ramoné au moins deux fois par an : un entretien avant la période de chauffe – souvent réalisé à la fin de l’été ou début de l’automne – et un second nettoyage en cours de saison. Cette mesure vise à limiter le risque d’incendie en préservant des conduits propres, exempts de dépôts inflammables comme la créosote.

    Le non-respect de cette obligation peut entraîner des sanctions administratives. Parmi celles-ci, une amende forfaitaire pouvant aller jusqu’à 450 euros est susceptible d’être appliquée, même en l’absence de sinistre, lors d’un contrôle sanitaire interventionnel. Une contravention de troisième classe souligne l’importance que les autorités accordent à cette sécurité domestique élémentaire.

    Outre les sanctions, le respect de la fréquence annuelle contribue à optimier la performance du poêle, en garantissant une bonne évacuation de la fumée, évitant ainsi des intoxications potentielles au monoxyde de carbone ou la formation de feux de conduit.

    Il est primordial que propriétaires et locataires intègrent ces exigences légales dès le début de la saison froide, en organisant un ramonage professionnel qui respecte les normes en vigueur. Cette démarche s’inscrit aussi dans un cadre de responsabilité civile, pour éviter d’éventuels litiges avec les compagnies d’assurances.

    Tableau des obligations légales pour le ramonage en fonction du type de combustible

    Type de combustible Nombre minimum de ramonages annuels Moment recommandé pour le premier ramonage Sanction en cas de non-respect
    Bois (poêle à bois, cheminée) 2 Fin de l’été / début de l’automne Amende jusqu’à 450 €
    Fioul, charbon 2 Avant la période de chauffe Amende jusqu’à 450 €

    Le certificat de ramonage : document clé pour votre assurance en cas de feu de cheminée

    Le cas de la lectrice qui a nettoyé elle-même son conduit avant l’hiver met en lumière une vérité incontournable : l’assurance multirisque habitation exige un certificat de ramonage établi par un professionnel pour garantir la couverture en cas d’incendie lié au conduit.

    Ce certificat, mentionnant l’adresse précise, le type d’appareil, la nature du ramonage et les coordonnées du ramoneur agréé, constitue la preuve tangibile que l’entretien a eu lieu selon les normes en vigueur. Sans ce document, les assureurs considèrent que le ramonage n’a pas été réalisé dans les règles, justifiant un refus ou une réduction significative des indemnités en cas de dégâts liés à un feu de cheminée.

    Les documents alternatifs, comme des photos du conduit propre, une facture d’achat de bûches ou une simple déclaration sur l’honneur, n’ont aucune valeur juridique auprès de ces experts. Un sinistre survenu sans ce certificat peut donc coûter des milliers d’euros, que l’assuré devra assumer.

    Il est aussi primordial que le certificat soit complet et bien rédigé, car une absence de mention sur l’appareil concerné ou une erreur dans les informations peut provoquer un refus de prise en charge. Le moindre détail, du nom du professionnel à la date précise de l’intervention, compte.

    Liste des éléments indispensables sur un certificat de ramonage reconnu par les assurances :

    • Adresse complète du logement où le conduit a été ramoné
    • Type d’appareil concerné (poêle à bois, cheminée, etc.)
    • Date précise de l’intervention
    • Nature du ramonage (manuel, chimique, mécanique)
    • Nom et coordonnées du ramoneur professionnel certifié
    • Signature attestant du travail réalisé

    Obligations pour locataires et propriétaires : qui doit payer le ramonage du conduit ?

    Le ramonage du conduit n’est pas uniquement l’affaire du propriétaire. En effet, la réglementation impose que l’occupant du logement soit responsable de l’entretien courant du conduit. Dans un contexte locatif, c’est donc au locataire d’organiser et de financer le ramonage, que ce soit pour un poêle à bois individuel ou une cheminée.

    Cette responsabilité recouvre le ramonage périodique obligatoire, nécessaire avant chaque saison de chauffe et en cours de période hivernale. Le locataire ne peut pas légalement demander au propriétaire de répercuter cette dépense dans le loyer, sauf accord spécifique. Cela implique que cette charge doit être intégrée dans le budget personnel dès la signature du bail afin d’éviter une surprise désagréable en cas d’incident ou de contrôle.

    Pour les propriétaires, le contrôle et la vérification des certificats de ramonage produits par leurs locataires sont essentiels, dans la mesure où un défaut d’entretien peut compromettre la sécurité globale de l’immeuble. De plus, dans le cas d’une copropriété avec conduits collectifs, la gestion du ramonage peut varier, complexifiant la répartition des responsabilités.

    Cette règle universelle à travers tous les logements garantit que personne n’échappe à cette obligation sécuritaire fondamentale, et qu’elle soit bien respectée pour réduire les risques liés au chauffage au bois, notamment le feu de cheminée.

    Comment l’assureur analyse un sinistre lié à un feu de conduit et ce qu’il faut retenir

    Après un feu de cheminée, l’assurance ne se contente pas de débourser la somme demandée. Elle va passer au peigne fin le dossier de l’assuré, en particulier les preuves d’entretien du conduit. L’absence de certificat de ramonage ou un ramonage mal documenté peut entraîner un rejet complet ou partiel de l’indemnisation.

    Si l’expert constate un défaut d’entretien évident ou que le sinistre est directement lié à un dépôt de créosote non traité, l’assurance applique souvent une réduction de garantie. Le contrat peut contenir une clause d’exclusion qui limite strictement les remboursements en cas de non-respect des règles définies.

    En effet, les assureurs considèrent la non-conformité à l’obligation de ramonage comme une négligence de l’assuré, susceptible d’aggraver le risque auquel ils sont exposés. Cette situation justifie alors une moindre prise en charge pour éviter d’encourager la non-réalisation du ramonage professionnel. De nombreux sinistres en 2026 confirment cette tendance, avec jusqu’à 87% de refus de prise en charge par manque de certificat.

    Le bilan est sévère : un feu de conduit peut générer des dégâts importants, comprenant toiture à refaire, isolation endommagée et murs à restaurer, pouvant atteindre plusieurs dizaines de milliers d’euros. Sans assurance complète, ces coûts pèsent lourd sur le budget des sinistrés.

    Pour se prémunir, la meilleure démarche reste d’anticiper en conservant soigneusement chaque certificat et en réalisant scrupuleusement le ramonage professionnel bien avant l’allumage du poêle chaque hiver.

    Liste des démarches à suivre en cas de feu de cheminée :

    • Ne pas tenter d’éteindre le feu avec de l’eau sur le conduit
    • Appeler immédiatement les pompiers (18 ou 112)
    • Faire constater les dégâts par un expert en assurance
    • Fournir tous les certificats de ramonage et documents d’entretien
    • Contacter son assurance pour déclarer le sinistre rapidement

    Qui doit ramoner le conduit d’un poêle à bois : locataire ou propriétaire ?

    C’est l’occupant du logement, souvent le locataire, qui est responsable du ramonage et doit en assumer les coûts. Le propriétaire ne peut répercuter cette dépense sur le loyer sauf accord spécifique.

    Quels sont les risques de ne pas faire ramoner son conduit avant l’hiver ?

    Le principal risque est un feu de cheminée provoqué par l’accumulation de créosote et de suie dans le conduit. Cela entraîne aussi un risque d’intoxication au monoxyde de carbone et peut engendrer des sanctions administratives.

    L’entretien maison du conduit est-il reconnu par les assurances ?

    Non, seuls les ramonages réalisés par des professionnels certifiés avec délivrance d’un certificat officiel sont reconnus pour l’assurance habitation.

    Que faire en cas de feu de cheminée ?

    Ne pas utiliser d’eau pour éteindre le feu, appeler immédiatement les pompiers, puis faire constater les dégâts par un expert et fournir les certificats d’entretien à l’assurance.

    Combien coûte en moyenne un ramonage professionnel ?

    Entre 50 et 90 euros selon la région, les grandes villes comme Paris comptant des tarifs plus élevés. Un coût raisonnable comparé aux conséquences d’un sinistre non couvert.

  • Suite à un accident sérieux en secourant une chienne fugueuse, elle se voit condamner à régler 3 300 euros de frais…

    Le 9 avril 2023, une histoire bouleversante a éclaté dans la Loire, où une femme, présidente d’une association de protection animale, a été condamnée à verser plus de 3 300 euros à la suite d’un accident survenu en tentant de secourir une chienne fugueuse gravement blessée. Ce cas met en lumière la complexité juridique entourant les sauvetages d’animaux en détresse, où les bonnes intentions peuvent se heurter à la rigueur de la justice et à la question des responsabilités financières liées aux accidents et aux soins vétérinaires.

    Cette affaire soulève des questions majeures sur la manière dont la loi encadre la protection animale et la responsabilité civile. En effet, Diane Gouhier, militante connue pour son engagement auprès des animaux, a été condamnée non pas pour négligence, mais pour le règlement des frais découlant d’un terrible accident de la route provoqué alors qu’elle ramenait la chienne vers un vétérinaire. Au-delà du cas singulier, c’est tout un débat sur l’équilibre entre urgence humanitaire et cadres légaux qui s’ouvre.

    Dans ce contexte, le sauvetage de cette chienne abandonée, retrouvée agonisante dans un local à poubelles, a déclenché une série de procédures judiciaires, y compris une plainte pour vol d’animal déposée par la propriétaire. Malgré les interventions multiples, notamment cinq opérations vétérinaires, la militante a dû affronter une condamnation qui interroge sur la prise en charge des frais médicaux et des dommages causés sans intention malveillante. Ce récit, loin d’être isolé, illustre les défis auxquels sont confrontés ceux qui se portent au secours d’animaux en danger, entre devoir moral, justice et responsabilité financière.

    Les enjeux juridiques du sauvetage d’une chienne fugueuse et gravement blessée

    La mobilisation pour secourir un animal en détresse entraîne souvent des conséquences légales inattendues. Dans le cas de Diane Gouhier, l’intervention pour sauver la chienne fugueuse a abouti à une condamnation de 3 300 euros, liée à un accident survenu lors du transport de l’animal vers un vétérinaire. Cette situation, bien que tragique, reflète la complexité des enjeux juridiques autour de la responsabilité civile et des frais médicaux.

    Lorsque l’on considère un tel sauvetage, il faut distinguer plusieurs aspects. D’abord, la question du vol d’animal est centrale. En effet, la justice a condamné la présidente d’association à régler les frais, notamment parce qu’elle n’avait pas obtenu l’accord express du propriétaire pour prendre la chienne en charge. En conséquence, même si l’acte de secourir semblait légitime, le cadre légal sanctionne une forme d’appropriation non autorisée.

    Ensuite, il y a la question des dommages générés par l’accident. La militante, qui a causé un accident en conduisant pour le secours de la chienne, doit assumer la responsabilité financière des conséquences. Ce cas rappelle que la notion de responsabilité s’applique même lorsque l’action est motivée par un sauvetage urgent et désintéressé. Par exemple, un véhicule impliqué dans un accident générera des indemnisations, jugées nécessaires même si le conducteur tente de sauver une vie animale.

    Enfin, les frais relatifs aux soins vétérinaires représentent un poste conséquent. La chienne, opérée cinq fois, a engendré des frais médicaux élevés, que la militante a été obligée de couvrir. Dans le contexte juridique actuel, le propriétaire reste responsable des dépenses, ce qui complique la situation quand l’animal a été secouru sans accord préalable. Cette réglementation vise à protéger la propriété privée, mais peut se révéler injuste dans les cas d’abandon et de maltraitance avérée.

    Les conséquences légales d’un sauvetage sans consentement du propriétaire

    Les lois encadrent strictement les actes touchant aux animaux domestiques, souvent considérés comme des biens meubles. Par conséquent, sauver une chienne perdue ou en danger sans autorisation expose à des poursuites au titre de vol ou de détournement. Il s’agit d’une notion juridique complexe qui oppose la protection animale à la propriété privée. Le cas de Diane Gouhier est emblématique de ce litige.

    Au-delà du jugement de première instance, la militante a fait appel de sa condamnation, refusant de restituer l’animal qu’elle avait sauvé. Cette démarche souligne le désaccord fondamental quant à l’interprétation entre bien-être animal et droits du propriétaire. Plusieurs associations militantes s’emparent de cette question pour plaider une réforme législative, plus respectueuse à la fois des droits et de la protection des animaux en détresse.

    En examinant les litiges juridiques dans ce domaine, il est important de noter :

    • La nécessité d’un mandat ou d’une déclaration officielle pour intervenir sur un animal en détresse appartenant à un tiers.
    • La responsabilité financière du sauveteur en cas d’accidents ou de dommages survenant lors du sauvetage.
    • La limite du devoir de secours légalement reconnu pour les animaux comparée à celui des êtres humains.
    • Les implications en matière de frais médicaux et d’indemnisation, qui pèsent sur les acteurs du sauvetage ou sur les propriétaires selon les circonstances.

    Accidents de la route liés au transport d’animaux en détresse : responsabilités et indemnisations

    Le transport d’un animal en situation d’urgence vers un centre de soins expose souvent à des risques accrus d’accidents, notamment lorsque le conducteur n’a pas les compétences professionnelles adaptées. Dans le cas présenté, l’accident a eu lieu alors que la militante ramenait la chienne blessée, provoquant des dommages matériels et corporels qui engagent clairement la responsabilité du conducteur.

    L’évaluation de cette responsabilité repose sur les principes généraux du droit civil. Le conducteur est tenu d’une obligation de prudence renforcée, même dans le cadre d’une situation de secours. En cas d’accident, les victimes peuvent réclamer réparation des dommages, qu’ils soient matériels (véhicule endommagé) ou corporels (blessures). Cette indemnisation permet de couvrir aussi bien les pertes personnelles que les frais liés à l’accident.

    Dans la pratique, les frais médicaux pour le chien, les réparations des véhicules et la prise en charge des personnes blessées représentent des coûts considérables. Ces dépenses sont souvent remboursées par les assurances, mais ce recours ne libère pas nécessairement le conducteur de son obligation directe vis-à-vis des victimes. La condamnation vise à rappeler l’importance de la prudence même dans des contextes d’urgence morale.

    Pour mieux comprendre les responsabilités et les indemnisations lors d’accidents liés au transport d’animaux, voici un tableau synthétique :

    Type de dommage Responsable potentiel Indemnités couvertes Exemple concret
    Accident matériel (véhicule) Conducteur (sauveteur) Réparation ou remplacement du véhicule Diane Gouhier impliquée dans un accident en ramenant le chien
    Dommages corporels (personnes) Conducteur (responsabilité civile) Frais médicaux, indemnités pour incapacité temporaire ou permanente Blessure d’un tiers lors de la collision causée par la sauveuse
    Frais médicaux animaux Propriétaire ou sauveteur selon situation juridique Opérations, soins vétérinaires, hospitalisation Cinq opérations réalisées sur la chienne sauvée
    Préjudice moral Possible réclamation par victimes humaines ou animalières Compensation financière en cas de souffrances ou pertes affectives Famille du chien contestant la garde

    Le cadre de la justice face aux sauvetages d’animaux en danger : entre devoir moral et responsabilité

    La justice se trouve parfois confrontée à des dilemmes où des actes de solidarité pour les animaux peuvent être sanctionnés. L’affaire du sauvetage suivi de condamnation illustre cette contradiction entre éthique et loi. Ce paradoxe est particulièrement prégnant en 2026, où la question de la protection animale fait l’objet d’un débat public intense.

    Les tribunaux appliquent les textes relatifs à la propriété animale, au droit civil et à la responsabilité, tout en intégrant peu à peu une prise en compte plus claire de la souffrance animale. Toutefois, il reste encore un écart entre les attentes des militants et la portée juridique effective des interventions spontanées. Cela conduit parfois à des décisions controversées, où des sauvetages sont freinés par la peur des frais et des condamnations.

    Par exemple, dans ce cas précis, la militante a agi par compassion, pour éviter la mort certaine de la chienne. Pourtant, la justice l’a condamnée à rembourser les frais relatifs aux opérations et à l’accident. Cette situation invite à réfléchir sur des pistes d’évolution, comme :

    • La création d’un cadre juridique spécifique pour protéger ceux qui interviennent en urgence pour les animaux.
    • La mise en place d’un fonds d’indemnisation pour les frais médicaux liés aux actes de secours en faveur des animaux abandonnés.
    • Une meilleure sensibilisation juridique pour les associations et les particuliers engagés dans le sauvetage animalier.

    Si la justice doit garantir le respect des lois, elle est aussi au cœur d’une mutation législative qui pourrait rapprocher les droits des animaux et ceux de l’humain. L’affaire dans la Loire montre que ce changement est en cours, mais pas encore finalisé. La question de la responsabilité demeure un obstacle à surmonter pour encourager le véritable engagement citoyen.

    Les implications financières du sauvetage d’animaux : qui doit payer et comment évaluer les frais ?

    Le poids financier accompagne fréquemment les sauvetages d’animaux en détresse. Dans l’affaire de Diane Gouhier, les frais médicaux cumulés dépassant 3 000 euros, auxquels s’ajoute le coût des dommages liés à l’accident, ont été imputés à la sauveteuse. Cette réalité financière peut décourager de nombreuses personnes de secourir des animaux, souvent au détriment de ces derniers.

    En France, la répartition des coûts est encadrée juridiquement. Traditionnellement, le propriétaire est responsable des frais afférents à son animal, y compris s’il est victime de maltraitance ou d’abandon. Cependant, lorsque des tiers interviennent sans accord, ils risquent d’avoir à supporter intégralement ou partiellement ces charges, créant un dilemme moral-légal difficile.

    L’évaluation précise des frais implique plusieurs facteurs :

    • Le bilan des opérations vétérinaires nécessaires, incluant hospitalisation, anesthésie et soins après intervention.
    • Les coûts induits par les accidents ou les blessures aux tiers, notamment les dommages matériels et corporels.
    • La durée des soins post-opératoires et le suivi médical indispensable au bien-être de l’animal.
    • Les procédures judiciaires, y compris les frais d’expertise et les éventuels honoraires d’avocats.

    Cette charge financière pourrait être partagée par un système de soutien aux sauveurs, comprenant :

    • La création d’assurances dédiées aux interventions de sauvetage animalier.
    • La mise en place de subventions ou aides publiques pour les associations d’aide animale.
    • Le recours à des campagnes de financement participatif lors de cas individuels très coûteux.

    Malgré ces pistes, l’exemple de Diane Gouhier illustre la tension persistante entre le bien-être animal, l’engagement citoyen et la réalité économique, souvent lourde à assumer pour les particuliers et les petites associations.

    Les alternatives et solutions pour mieux protéger les sauveurs dans les cas d’animaux en danger

    Face aux difficultés rencontrées par les sauveurs d’animaux, plusieurs initiatives émergent pour réduire les risques juridiques et financiers. La reconnaissance d’un cadre légal plus protecteur est une priorité en 2026, afin d’encourager le secours sans craindre des condamnations injustifiées.

    Premièrement, la sensibilisation juridique des associations et des citoyens impliqués est capitale. Cela passe par des formations spécifiques sur les règles en vigueur, les démarches à suivre lors de sauvetage, et les moyens d’obtenir un mandat légal ou une délégation provisoire pour prendre en charge un animal en situation critique.

    Deuxièmement, les autorités publiques développent des dispositifs d’aide, comme la mise en place d’un fonds d’indemnisation national ou régional pour les sauvetages d’animaux. Ce mécanisme fonctionne à la manière des fonds d’indemnisation pour victimes d’accidents, permettant ainsi de couvrir les frais médicaux et les éventuelles réparations sans impacter directement la personne intervenante.

    Ensuite, la création d’assurances spécifiques adaptées aux activités bénévoles de protection animale constitue une avancée majeure. Ces assurances couvriraient :

    • La responsabilité civile en cas d’accident survenu pendant un sauvetage.
    • Les frais vétérinaires pour animaux sauvés ou recueillis.
    • Les coûts liés aux procédures judiciaires éventuelles.

    Enfin, la réforme législative envisagée pourrait introduire une catégorie d’« agents de protection animale » reconnus légalement, bénéficiant de droits et devoirs équilibrés. Ces agents auraient la possibilité d’intervenir légalement sur des animaux en souffrance, sans craindre la sanction pénale.

    Toutes ces solutions concourent à rendre le sauvetage animalier moins risqué, pour que l’engagement humanitaire ne soit plus freiné par les frais imprévus ou les condamnations. La mobilisation autour de cette question est essentielle pour faire évoluer le cadre juridique dans une société de plus en plus attentive aux droits des animaux.

    Quelles sont les responsabilités en cas d’accident lors du sauvetage d’un animal ?

    Le sauveteur peut être tenu responsable des dommages matériels et corporels causés lors de l’accident, même si le transport se fait dans un but de secours. Il est donc important d’avoir une assurance appropriée.

    Le sauvetage d’un animal sans accord du propriétaire est-il considéré comme un vol ?

    Oui, à moins d’une situation de danger imminent reconnue légalement, prendre un animal sans autorisation peut être qualifié de vol. C’est ce que la justice a retenu dans le cas étudié.

    Existe-t-il des aides financières pour les personnes qui sauvent des animaux ?

    Certaines associations et fondations offrent des aides, et des dispositifs publics sont en développement pour indemniser ou soutenir les sauveurs, mais ces mécanismes sont encore peu généralisés.

    Comment prévenir les problèmes juridiques liés au sauvetage d’animaux ?

    Il est recommandé aux sauveteurs d’obtenir un mandat officiel, de rédiger un constat d’état de l’animal, et de sensibiliser les propriétaires et autorités locales. Une connaissance des règles en vigueur est également cruciale.

    Quelle évolution législative est envisagée pour protéger les sauveteurs ?

    Des propositions visent à créer une catégorie spécifique d’agents de protection animale avec des droits clairs, ainsi qu’un fonds d’indemnisation dédié pour alléger les conséquences financières des sauvetages.

  • Retraités sollicités et hausses salariales prévues en 2025 : L’essentiel de l’actualité économique en 2 minutes

    Dans un contexte économique tendu marqué par une inflation persistante et des tensions sur le pouvoir d’achat, l’année 2025 s’annonce cruciale pour les retraités et les salariés du secteur privé. Les retraités, qui représentent une part importante de la population active indirecte, sont désormais au cœur des débats sur le financement de la dépendance. Ce positionnement s’accompagne de mesures nouvelles envisagées pour une contribution accrue des pensions les plus élevées. Parallèlement, les hausses salariales dans le privé restent modérées, soulignant une volonté des entreprises de maîtriser les coûts dans un environnement économique incertain. Cette conjoncture oblige à un renouvellement du dialogue social entre salariés, retraités, employeurs et pouvoirs publics, afin d’équilibrer au mieux la revalorisation des revenus, la soutenabilité des finances publiques et la protection sociale. Les secteurs industriels, en plein essor malgré une pénurie de main-d’œuvre, illustrent ces paradoxes où la recherche active de talents se heurte à des contraintes financières croissantes. Voici un panorama détaillé de ces dynamiques clés qui dessinent les contours de l’actualité économique en 2025.

    Revalorisation des pensions en 2025 : ce qui change pour les retraités face à l’inflation

    Après une revalorisation initiale de 2,2 % en début d’année 2025, les retraités peuvent s’attendre à une seconde étape ciblée dès le 1er juillet, visant principalement à soutenir les pensions les plus modestes. Cette mesure intervient dans un contexte où l’inflation, bien qu’en voie de stabilisation, demeure un facteur déterminant dans la perte de pouvoir d’achat des seniors. En effet, les retraités, souvent confrontés à des charges fixes importantes — telles que le logement, les soins de santé et l’alimentation — ressentent particulièrement le poids de l’augmentation des prix.

    Les critères d’éligibilité à cette revalorisation complémentaire ciblent ainsi les bénéficiaires dont la pension nette se situe en dessous d’un certain seuil, afin d’éviter un creusement des inégalités. Ce mécanisme tranche avec les années précédentes et introduit une progressivité plus affirmée. De plus, cette politique illustre une volonté politique claire d’orienter les ressources disponibles vers les retraités les plus vulnérables, évitant d’inclure dans cette revalorisation automatique ceux dont la pension dépasse 2 000 euros nets par mois, seuil souvent évoqué dans les discussions publiques.

    Implication de l’évolution des prix sur le pouvoir d’achat des retraités

    Le coût de la vie augmente dans plusieurs secteurs essentiels. Les prix de l’énergie, de l’alimentation, ainsi que ceux des services de santé, sont des éléments qui pèsent lourdement sur la gestion budgétaire des retraités. Par exemple, la facture énergétique, qui constitue une part non négligeable du budget, a connu une hausse moyenne supérieure à 10 % en 2024, ce qui a durablement affecté la capacité d’épargne des personnes âgées. Par conséquent, le maintien du pouvoir d’achat s’impose comme une priorité pour les autorités.

    À cet égard, la revalorisation partielle des retraites s’inscrit dans une démarche prudente, conciliant les contraintes budgétaires de l’État et le besoin de justice sociale. Cette approche est également conditionnée par les rapports des caisses de retraite Agirc-Arrco et Carsat, qui ont prédit des hausses plus modérées cette année, liées aux variations inflationnistes temporaires et à la volonté de contrôler les dépenses publiques. La mesure adoptée souligne néanmoins un équilibre délicat entre exigence sociale et pragmatisme économique.

    • Revalorisation de 2,2 % en janvier 2025 applicable à toutes les pensions
    • Nouvelle augmentation ciblée dès juillet 2025 pour les petites pensions
    • Seuil d’éligibilité à la revalorisation complémentaire fixé à une pension nette inférieure à 2 000 euros
    • Effort vers une meilleure progressivité pour soutenir les retraités les plus fragiles
    • Conséquences sur le pouvoir d’achat dans un contexte d’inflation maîtrisée mais persistante

    Retraités sollicités pour le financement de la dépendance : enjeux et mesures envisagées

    En janvier 2025, la ministre chargée du Travail et de l’Emploi a ouvert le débat sur une possible contribution accrue des retraités à l’effort national de financement de la dépendance et de la branche autonomie. Cette proposition, qui prévoit de taxer davantage les pensions supérieures à un certain seuil — notamment celles dépassant les 2 000 à 2 500 euros nets par mois —, soulève une question délicate sur l’équité sociale et la responsabilité collective.

    L’objectif affiché est d’augmenter les recettes de la branche autonomie pour répondre à la demande croissante d’accompagnement des personnes dépendantes, un enjeu démographique majeur qui pèse sur les finances publiques. En effet, le vieillissement de la population française accentue la pression sur les systèmes de santé et de sécurité sociale, appelant à une mobilisation accrue des ressources. Taxer les retraités les mieux servis s’inscrit donc dans une logique de solidarité intergénérationnelle.

    Pour autant, cette mesure devra construire un équilibre fin, sans dissuader les retraités d’épargner ou d’investir, ni créer de fracture sociale entre générations. Par exemple, les pensions modestes seraient exclues de cette contribution, évitant ainsi un effet inverse à celui recherché, c’est-à-dire une dégradation supplémentaire des conditions de vie des plus vulnérables.

    L’enjeu dépasse la question fiscale. Il s’agit aussi de renouveler la politique sociale autour des retraités, en valorisant leur rôle dans la société, tout en leur demandant un effort mesuré sur la base de leurs moyens. Les débats parlementaires et associatifs qui s’annoncent en 2025 devraient détailler ces perspectives.

    Conséquences possibles sur le budget des retraités

    Cette approche conduirait à revoir la composition des charges pesant sur les revenus des retraités. Si des taxes nouvelles sont effectivement mises en œuvre, elles risqueraient d’amputer une partie non négligeable des ressources disponibles, notamment pour les retraités aisés. Par exemple, pour une pension nette de 2 500 euros, une contribution dédiée pourrait signifier une diminution effective de quelques dizaines d’euros par mois, ce qui, à l’échelle nationale, représenterait pourtant des millions d’euros récoltés.

    En parallèle, des mesures d’accompagnement seraient nécessaires pour ces retraités afin de leur permettre de s’adapter à ce changement, tout en maintenant leur qualité de vie. Ces ajustements pourraient prendre la forme de dispositifs sociaux spécifiques ou d’aides ciblées.

    Hausses salariales dans le privé en 2025 : un budget plus serré pour les entreprises

    Les prévisions pour les augmentations de salaires dans le secteur privé dévoilent une tendance à la modération en 2025. Selon une étude réalisée par le cabinet LHH, seulement 78 % des entreprises ont prévu un budget d’augmentation salariale, contre 86 % l’année précédente. Le taux médian attendu est de 2,5 %, une marque nette de prudence en comparaison avec les années passées.

    Cette évolution traduit plusieurs phénomènes conjoncturels. Tout d’abord, la nécessité de maîtriser les dépenses face à l’inflation, qui, même en recul, impacte durablement le coût des matières premières et les charges fixes des entreprises. Ensuite, l’incertitude économique globale, liée notamment à la conjoncture géopolitique et financière, freine les ambitions de hausse. Enfin, certaines branches industrielles tendent à privilégier le maintien de l’emploi et des investissements plutôt que d’accorder des augmentations salariales plus généreuses.

    Pour les salariés, cette perspective est un signal d’alerte concernant leur pouvoir d’achat, particulièrement sensible chez les catégories les plus modestes. Malgré tout, certaines entreprises différencient leurs augmentations pour privilégier les profils les plus stratégiques ou les plus exposés au risque de départ. Ce choix s’inscrit dans une logique de gestion fine des ressources humaines, en lien avec les besoins de compétitivité.

    Les secteurs les plus touchés par la modération salariale

    Le secteur industriel, qui connaît un essor marqué mais souffre d’une pénurie de main-d’œuvre (90 % des entreprises ont rencontré des difficultés de recrutement en 2024 selon le cabinet Hays), illustre bien ce paradoxe. Les métiers tels que chef de projet, ingénieur en amélioration continue ou technicien de maintenance prédictive bénéficient d’un intérêt accru, mais leurs salaires n’ont pas connu d’augmentation substantielle. Cette situation relève du défi que représente la conciliation entre attractivité salariale et capacité financière des entreprises.

    Métier Rémunération moyenne en 2025 Demande dans l’industrie
    Chef de projet industriel 45 000 € / an Très élevée
    Ingénieur amélioration continue 42 000 € / an Élevée
    Technicien maintenance prédictive 35 000 € / an Élevée
    Opérateur de production qualifié 28 000 € / an Modérée
    Responsable qualité 40 000 € / an Élevée

    Ces chiffres traduisent une réalité où la demande de compétences spécifiques continue de croître, bien que freinée par un contexte financier difficile. Le défi est donc d’attirer les profils qualifiés tout en ménageant le cadre budgétaire des entreprises.

    Assurance habitation et finances publiques : le poids croissant des dépenses pour les particuliers

    Outre les pensions et les salaires, la montée des coûts dans d’autres secteurs impacte significativement le budget des ménages, notamment les assurances habitation. En 2025, ces contrats devraient subir une hausse comprise entre 8 et 12 %, selon une étude du spécialiste Leocare. Cette augmentation s’explique notamment par la multiplication des sinistres liés au climat, le coût croissant des réparations et les exigences accrues des assureurs.

    Pour les particuliers, en particulier les retraités à revenu fixe, cette tendance se traduit par une épreuve supplémentaire sur leur capacité à équilibrer leur budget. L’inflation subtilement présente dans ce secteur vient renforcer la nécessité d’une meilleure gestion financière, mais aussi d’une politique sociale adaptée. Ces augmentations vont également peser sur les finances publiques, qui doivent compenser en partie les risques accrus et maintenir les dispositifs d’aide.

    Au-delà de l’assurance habitation, d’autres composantes du coût de la vie connaissent des hausses similaires, notamment l’alimentation et certains services essentiels, accentuant la pression sur les ménages. La gestion prudente des ressources dans ce contexte exige des choix difficiles, tant pour les familles que pour les pouvoirs publics, qui doivent conjuguer soutien social et maîtrise budgétaire.

    Perspectives et solidarité : vers un équilibre entre retraités sollicités et salariés dans un contexte économique fragile

    En regard de ces évolutions, la notion de solidarité intergénérationnelle se trouve au cœur des discussions. Si les retraités sont appelés à contribuer plus largement aux finances publiques, il reste fondamental de préserver un équilibre qui ne dévalorise pas leurs efforts passés. Cette considération s’inscrit dans un cadre plus large où la politique sociale vise à répondre à la fois aux attentes des seniors et aux contraintes économiques du pays.

    Les hausses salariales modérées dans le privé, conjuguées aux revalorisations ciblées des pensions, illustrent une double stratégie. Elle cherche à soutenir le pouvoir d’achat sans compromettre la soutenabilité des finances publiques. En outre, les difficultés du secteur industriel à recruter incitent à repenser la valorisation du travail, à travers des formations adaptées et des conditions améliorées, en parallèle d’une gestion plus fine des ressources humaines.

    • Renforcement de la contribution des retraités aisés pour financer la dépendance
    • Modération des hausses salariales pour une meilleure maîtrise des coûts
    • Soutien ciblé aux pensions les plus basses pour éviter une hausse des inégalités
    • Transitions professionnelles et formations dans l’industrie pour pallier la pénurie de main-d’œuvre
    • Gestion rigoureuse du budget familial face à la hausse des coûts de la vie, notamment assurance habitation

    Cette dynamique complexe souligne combien les décisions économiques prises en 2025 informent durablement le fonctionnement social et économique de la France. Le dialogue entre acteurs publics, retraités et salariés demeure le levier indispensable à un équilibre juste et durable.

    Quelles sont les principales mesures de revalorisation des retraites en 2025 ?

    En 2025, une première hausse générale de 2,2 % a été appliquée en janvier, suivie d’une revalorisation complémentaire ciblée à partir du 1er juillet, dédiée aux petites pensions nettes inférieures à 2 000 euros par mois pour soutenir les retraités les plus fragiles.

    Pourquoi les retraités sont-ils sollicités pour financer la dépendance ?

    Face au vieillissement de la population et à l’augmentation de la dépendance, les pouvoirs publics envisagent une contribution accrue des retraités les plus aisés, afin d’assurer le financement de la branche autonomie et de répondre aux besoins croissants dans ce secteur.

    Comment évoluent les hausses salariales dans le secteur privé en 2025 ?

    Les hausses salariales dans le privé sont plus modérées, avec un taux médian prévu à 2,5 %, et seules 78 % des entreprises ont prévu un budget pour augmenter les salaires, reflétant une plus grande prudence budgétaire.

    Quels secteurs industriels recrutent le plus en 2025 malgré les hausses salariales limitées ?

    Le secteur industriel, notamment les postes de chef de projet, ingénieur en amélioration continue et technicien de maintenance prédictive, restent très demandés malgré des augmentations de salaires limitées, en raison d’une forte pénurie de main-d’œuvre.

    Quelles sont les conséquences de la hausse des assurances habitation sur les ménages ?

    L’augmentation de 8 à 12 % en 2025 concerne notamment l’assurance habitation, ce qui représente un surcoût significatif pour les ménages, en particulier les retraités à revenus fixes, et contribue à peser sur leur budget global.

  • Le quotidien financier d’Alexis, technicien de maintenance à Saint-Étienne, avec un salaire net de 2 010 € par mois

    À Saint-Étienne, le quotidien financier d’Alexis, technicien de maintenance industrielle de 34 ans, reflète la réalité d’un grand nombre de salariés en province. Avec un salaire net mensuel de 2 010 euros, il équilibre chaque euro de son budget mensuel avec rigueur, entre charges fixes, dépenses quotidiennes et projets d’avenir. Malgré une rémunération proche de la moyenne nationale, Alexis ressent souvent les contraintes d’un revenu qui ne permet guère de marge de manœuvre, illustrant les enjeux de gestion financière pour les techniciens de maintenance dans des villes aux loyers abordables mais aux opportunités limitées.

    Dans cet univers où chaque dépense compte, le détail des revenus et la répartition des charges révèlent un équilibre précaire : un salaire stable mais peu évolutif, des dépenses contraintes par le dispositif économique local et des économies modestes qui se voient souvent mises à rude épreuve par les aléas de la vie courante. Cette situation dépeint un profil financier typique des techniciens de maintenance en milieu industriel à Saint-Étienne, confrontés à la nécessité d’adapter leur gestion budgétaire tout en envisageant des perspectives professionnelles plus sécurisantes.

    Analyse détaillée du salaire net d’un technicien de maintenance à Saint-Étienne en 2026

    Alexis perçoit un salaire net total de 2 010 euros par mois, somme qui résulte du salaire de base et de différentes primes annexes. Son salaire fixe s’élève à environ 1 870 € nets, une rémunération qui s’inscrit dans la fourchette supérieure des grilles du secteur métallurgie en province, particulièrement sur un poste avec sept années d’ancienneté. Toutefois, cette progression salariale est lente : Alexis a gagné seulement 250 € nets en sept ans, indiquant un rythme d’augmentation relativement modéré par rapport à l’évolution générale des salaires ces dernières années.

    À ce salaire de base s’ajoutent diverses primes spécifiques liées aux conditions de travail. La prime d’équipe, liée aux horaires de travail en 2×8 – alternance des matinées et après-midis – représentent un revenu additionnel de 90 € net en moyenne par mois. Quant à la prime de salissure, qui compense les conditions parfois ardus de son travail en industrie, elle s’élève à 25 € nets par mois. Exceptionnellement, lors des pics de production, Alexis peut effectuer quelques heures supplémentaires, notamment un samedi matin payé double, ce qui lui rapporte environ 120 € brut à chaque fois, soit environ trois ou quatre fois par an.

    Il faut également compter avec un intéressement annuel versé en mai, représentant environ 600 € — soit un supplément mensuel théorique de 50 € lorsqu’il est lissé sur l’année. Cette forme de participation solidarité, propre aux entreprises industrielles françaises, est un levier important dans le revenu global du technicien.

    À noter que, malgré un revenu net légèrement inférieur à la médiane nationale située autour de 2 100 € nets, Alexis n’est plus éligible aux aides sociales courantes, notamment l’aide au logement (APL) et la prime d’activité, ce qui réduit fortement les compléments de revenu susceptibles de soulager son budget.

    Type de revenu Montant mensuel (en € nets)
    Salaire de base 1 870
    Prime d’équipe 90
    Prime de salissure 25
    Heures supplémentaires (moyenne annuelle) 40
    Intéressement (lissé mensuel) 50
    Total revenu net mensuel 2 010

    Ce portefeuille de revenus conditionne directement la capacité d’Alexis à planifier ses dépenses quotidiennes, ses charges fixes et ses économies, dans un contexte où chaque centime doit être géré avec attention.

    Gestion des dépenses fixes : un poste incontournable dans le budget mensuel à Saint-Étienne

    Les dépenses fixes constituent le socle principal de l’équilibre budgétaire d’Alexis. Parmi celles-ci, le loyer pèse lourd puisqu’il absorbe près d’un quart de son revenu mensuel, à hauteur de 520 euros charges comprises pour son appartement T2 de 42 m², situé dans un quartier central de Saint-Étienne. Ce montant, quoique raisonnable pour la ville, est un indicateur fort des contraintes liées au logement dans ce bassin d’emploi. Alexis souligne lui-même que la comparaison avec une ville comme Lyon, où un logement similaire coûterait entre 750 et 800 €, justifie son choix de rester dans sa ville, malgré les limites en termes d’opportunités professionnelles et de vie urbaine.

    Outre le logement, Alexis supporte plusieurs autres charges fixes régulières. L’assurance habitation représente un poste à 18 € par mois, tandis que sa complémentaire santé, en sus de celle prise en charge à 50 % par son employeur, lui coûte environ 38 €. Pour l’énergie, ses factures d’électricité et de gaz avoisinent 95 € mensuels en moyenne, avec des pics hivernaux proches de 130 €, principalement liés au chauffage au gaz de ville.

    Le poste transport est un autre facteur important dans cette gestion financière. Alexis utilise une Peugeot 208 de 2017 pour se déplacer vers la zone industrielle, notamment pendant ses horaires décalés où les transports en commun ne sont pas accessibles. Même si le crédit auto est soldé, les charges liées à la voiture demeurent conséquentes : 85 € pour l’assurance, 140 € d’essence pour parcourir en moyenne 900 km par mois, et 50 € pour l’entretien lissé sur l’année. Au total, la voiture représente un coût fixe de 275 € par mois. Ce coût est, pour lui, incontournable pour conserver une mobilité adaptée à son emploi.

    Des dépenses plus discrètes mais significatives s’ajoutent à ces postes principaux. Les abonnements numériques regroupent forfait mobile (15 €), internet fibre (30 €), et divers services de divertissement (Netflix à 13,50 €, Spotify à 11 € et PlayStation Plus à 12 €). Au total, ces abonnements totalisent 81,50 € par mois, une somme qu’Alexis a du mal à réduire car elle représente ses principales distractions après une journée de travail physique.

    Enfin, il faut considérer l’impôt sur le revenu, prélevé à la source, qui correspond à 78 € net par mois. En cumulé, l’ensemble de ces postes fixes atteint 1 310 € par mois, soit plus de 65 % du salaire net global, ce qui limite fortement la latitude financière d’Alexis pour gérer ses dépenses variables et prioriser l’épargne.

    Dépenses fixes Montant mensuel (en €)
    Loyer (T2, centre-ville) 520
    Assurance habitation 18
    Mutuelle santé complémentaire 38
    Électricité + Gaz 95
    Assurance voiture 85
    Essence 140
    Entretien voiture 50
    Abonnements numériques (internet, mobile, streaming, jeux) 81,50
    Impôts prélevés à la source 78
    Total des charges fixes 1 310,50

    Dans ce contexte, Alexis doit impérativement rationaliser ses dépenses variables pour éviter tout déséquilibre financier en fin de mois.

    Dépenses quotidiennes et loisirs : concilier besoins essentiels et plaisirs à petit budget

    Après avoir couvert l’ensemble de ses dépenses fixes, Alexis consacre une partie importante de son budget mensuel aux dépenses variables, notamment son alimentation, ses sorties et ses loisirs personnels. Son budget alimentation s’élève à 280 euros par mois, en majorité dépensés chez Lidl, ce qui lui permet de maintenir un régime alimentaire simple et économique. Il précise cuisiner régulièrement des repas à base de pâtes, riz, poulet et légumes de saison, tandis que les repas à la cantine d’entreprise (coûtant 3,50 € chacun) représentent environ 70 euros par mois, soit 20 jours travaillés.

    Dans ses dépenses d’agrément, les sorties sont limitées mais significatives et contribuent à son bien-être psychologique. Il fréquente un restaurant ou un fast-food une à deux fois par mois pour une dépense d’environ 40 €. De même, les sorties pour boire un verre avec ses collègues le vendredi représentent un coût mensuel d’environ 30 €. Alexis explique que ces moments, bien que rares, lui permettent de décompresser, mais il reste conscient de leur impact financier sur son budget global.

    Ses achats vestimentaires sont minimalistes, concentrés sur l’essentiel, avec un budget moyen mensuel de 35 €, tandis que les dépenses pour les produits d’hygiène et d’entretien du domicile s’élèvent à 25 €. Concernant les loisirs en dehors des abonnements numériques, il pratique le football en salle avec une cotisation mensuelle de 20 €, et consacre environ 20 € par mois à l’achat ponctuel de jeux vidéo, grâce à des promos.

    Alexis n’a pas de vacances planifiées cette année, un choix dicté par une volonté de conserver une certaine stabilité financière. L’an dernier, il avait pris une semaine chez un ami à Marseille pour un budget global de 350 €, une sortie qu’il espère pouvoir renouveler si ses économies le permettent.

    Au total, ces dépenses variables représentent près de 520 € par mois. Quand on les ajoute aux 1 310 € de charges fixes, le budget total mensuel d’Alexis atteint environ 1 830 €, lui laissant une marge théorique de 180 € pour l’épargne, les imprévus et quelques extras.

    • Courses alimentaires : 280 €
    • Repas à la cantine : 70 €
    • Sorties au restaurant/fast-food : 40 €
    • Sorties apéro avec collègues : 30 €
    • Vêtements : 35 €
    • Hygiène et produits ménagers : 25 €
    • Football en salle : 20 €
    • Jeux vidéo : 20 €

    S’épargner malgré un budget serré : les choix difficiles dans la gestion financière personnelle

    Alexis parvient, de manière régulière mais modeste, à mettre de côté entre 100 et 150 € par mois, qu’il place sur un Livret A actuellement doté d’une épargne de 4 200 €. Ce « coussin de sécurité » constitue son principal filet de protection contre les aléas, qu’il s’agisse d’une réparation automobile ou d’une facture médicale imprévue. Malgré tout, l’épargne n’est pas toujours linéaire car certains mois, en raison d’événements exceptionnels, elle tombe à zéro voire devient négative lorsque des retraits sont nécessaires.

    Les imprévus sont en effet nombreux et souvent coûteux : un pneu à changer, un rendez-vous chez le dentiste ou un cadeau d’anniversaire peuvent rapidement grever cette marge financière fragile. En décembre, Alexis rapporte avoir dû puiser 300 € dans son Livret A pour gérer les dépenses de Noël, une période particulièrement difficile financièrement au regard de ses autres charges.

    Notamment, il refuse de contracter des crédits à la consommation, une décision issue d’une expérience personnelle familiale. Il a vu les effets négatifs des crédits revolving sur la situation financière de son père et préfère maintenir une ligne stricte de gestion prudente. Ce pragmatisme limite toutefois ses possibilités d’investissement, par exemple dans un projet d’achat immobilier.

    En effet, même si le marché immobilier à Saint-Étienne reste accessible, avec des appartements de 60 m² autour de 70 000 €, Alexis estime qu’il lui faudrait un apport d’au moins 10 000 € pour prétendre à un crédit. Avec une capacité d’épargne mensuelle limitée, ce rêve demeure à moyen ou long terme.

    Son objectif professionnel serait de devenir technicien méthodes, un poste en journée mieux rémunéré d’environ 300 € nets supplémentaires, qui changerait en profondeur son équilibre global : “Fini le 2×8, une prime d’équipe intégrée au fixe, et un rythme de vie plus régulier, ce qui lui permettrait aussi de mieux gérer son temps libre et sa santé.”

    Perspectives et stratégies pour mieux gérer le quotidien financier des techniciens de maintenance

    La situation d’Alexis illustre les défis financiers auxquels sont confrontés de nombreux techniciens de maintenance dans des villes comme Saint-Étienne où le coût de la vie est bas mais les salaires stagnants. Une meilleure gestion financière passe par une compréhension fine des flux de revenus et des dépenses, ainsi qu’une anticipation des imprévus périodiques.

    Selon les experts en gestion financière, plusieurs leviers sont à privilégier pour optimiser le budget mensuel :

    • Optimiser les dépenses fixes : revoir les abonnements numériques, comparer les assurances auto ou habitation pour réduire les coûts fixes.
    • Rationaliser les dépenses variables : limiter les sorties coûteuses, organiser des activités gratuites ou peu onéreuses.
    • Consolider une épargne régulière même petite pour renforcer le filet de sécurité contre les aléas.
    • Envisager des formations ou évolutions professionnelles afin d’accéder à des postes mieux rémunérés et offrant un meilleur équilibre de vie.

    Ces approches pourraient offrir de meilleures conditions de vie, en même temps qu’une augmentation de la qualité de vie personnelle et familiale. Il est aussi conseillé de planifier ses finances sur plusieurs mois pour mieux anticiper les charges annuelles telles que les taxes ou les dépenses exceptionnelles.

    Quel est le salaire moyen d’un technicien de maintenance en France ?

    En 2026, le salaire net moyen d’un technicien de maintenance varie entre 1 800 et 2 200 euros mensuels, selon l’expérience, la région et le secteur. Alexis, avec ses 2 010 euros, est proche de la médiane nationale.

    Comment optimiser son budget avec un salaire d’environ 2 000 euros nets ?

    Il faut privilégier la maîtrise des charges fixes comme le logement et les abonnements, limiter les dépenses variables non essentielles et créer une épargne de précaution, même modeste.

    Quels sont les principaux postes de dépenses d’un technicien de maintenance à Saint-Étienne ?

    Les dépenses principales incluent le loyer, les charges liées au véhicule, les factures d’énergie, la nourriture, les transports et les abonnements numériques.

    Peut-on vivre confortablement avec un salaire net de 2 010 euros à Saint-Étienne ?

    Ce salaire permet de subvenir aux besoins essentiels, mais il laisse peu de marge pour les loisirs ou un épargne importante, plaçant le salarié dans une situation de gestion financière serrée.

    Quelles stratégies pour évoluer professionnellement et gagner plus ?

    Il est conseillé de viser des postes à responsabilité comme technicien méthodes, de suivre des formations, et d’exploiter les opportunités internes pour augmenter le salaire et améliorer le rythme de vie.

  • Déménagement et espace restreint : comment la location d’un box de stockage facilite votre transition

    Avec l’augmentation constante des contraintes d’espace, nombre de particuliers et professionnels se retrouvent confrontés à un véritable défi organisationnel lors d’un déménagement. Entre la gestion des meubles, des cartons et des affaires diverses, trouver un espace adapté reste souvent problématique, surtout quand l’habitation manque de zones de stockage comme caves ou garages. Face à ces enjeux, la location de box de stockage s’impose comme une solution innovante et efficace pour gérer cette transition avec sérénité.

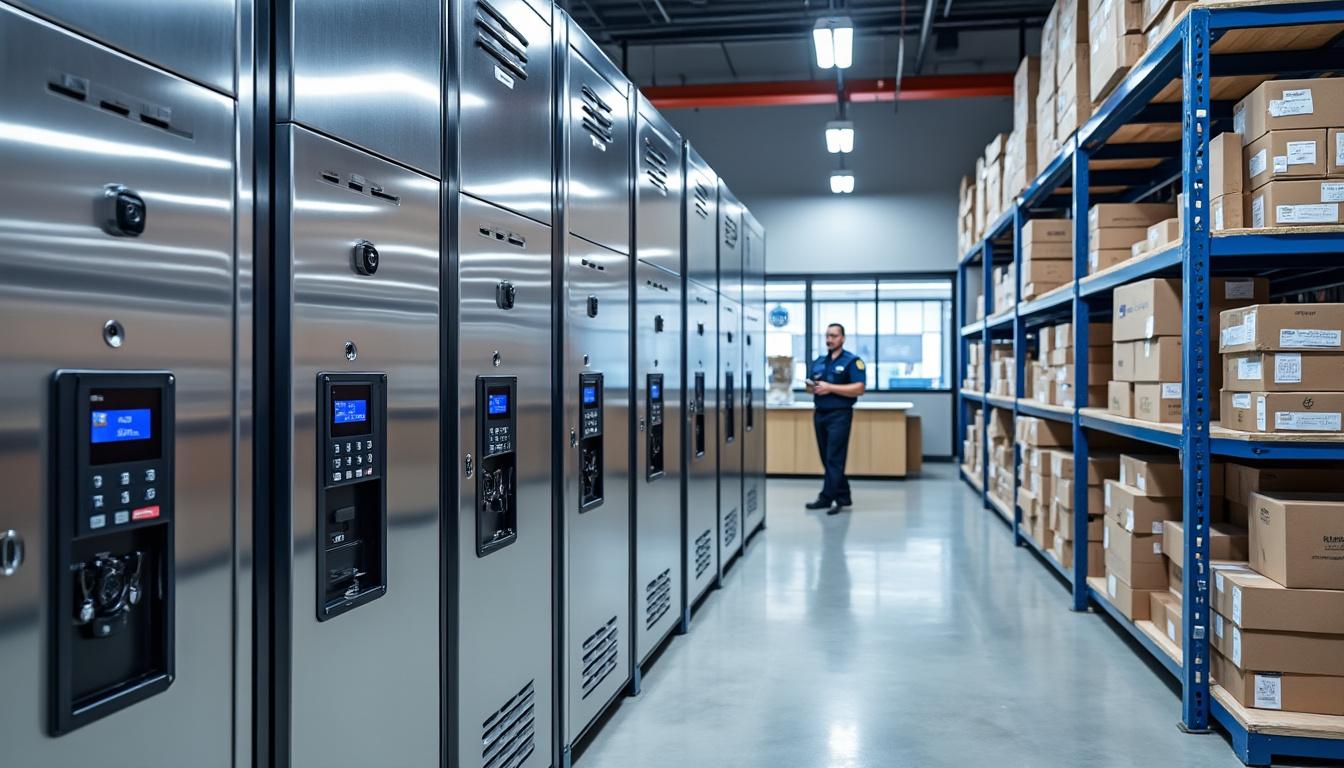
    Cette pratique connaît un essor significatif en 2026, grâce à des infrastructures modernes et sécurisées, souvent constituées de conteneurs maritimes aménagés. Ils apportent robustesse et protection optimale contre l’humidité et les aléas climatiques. Adaptable selon vos besoins, ce système de self-stockage offre une flexibilité unique, avec des locations allant de quelques semaines à plusieurs mois. Il facilite la réorganisation des espaces de vie en libérant temporairement une surface précieuse, élément clé pour optimiser chaque étape du déménagement.

    En plus de répondre à un problème d’espace, le box de stockage sécurise vos biens personnels ou professionnels, offrant un accès maîtrisé et un environnement protégé, loin des regards et des risques d’intrusion. Ceci est particulièrement utile dans les zones urbaines où le prix du mètre carré impose un espace de vie réduit. Dans ce contexte, la location d’un box devient un atout indéniable pour fluidifier la transition entre deux logements, ou toute autre phase nécessitant un stockage temporaire.

    Location box de stockage : une réponse concrète au manque d’espace durant un déménagement

    Le manque d’espace constitue la principale difficulté rencontrée lors d’un déménagement, notamment dans les grandes villes où les surfaces disponibles sont souvent réduites. Il est fréquent de se retrouver entre deux logements, ou coincé par des travaux nécessitant de libérer temporairement une pièce pour rénover. Dans ces cas, la location d’un box de stockage s’impose comme la solution idéale pour gérer l’encombrement sans stress.

    Utiliser un box sécurisé en self-stockage permet non seulement de libérer de l’espace dans votre futur ou actuel logement, mais aussi de stocker vos meubles et cartons dans des conditions optimales. Ces espaces, souvent situés dans des centres de stockage, proposent un accès facile, sécurisé et parfois 24h/24, ce qui facilite grandement l’organisation personnelle ou professionnelle.

    Par exemple, la famille Martin, habitant un appartement de 60 m² en centre-ville, a dû gérer un déménagement avec un délai de deux mois entre la remise des clés de son ancien logement et la prise de possession du nouveau. Grâce à la location d’un box de 8 m², elle a pu stocker ses meubles en toute sécurité et accéder facilement à ses affaires pour la gestion quotidienne.

    Ce type de location s’adapte aussi aux étudiants et jeunes actifs qui changent fréquemment de logement et ont besoin d’un espace temporaire pour entreposer leurs affaires saisonnières, tout en gardant une flexibilité de durée et d’accès. Les artisans et petites entreprises, eux, y voient une opportunité pour pallier un stockage insuffisant dans leurs locaux habituels, avec un gain évident en organisation et optimisation d’espace.

    Avantages pratiques et effets sur la transition

    Les box de stockage sont conçus pour faciliter la manipulation des meubles et cartons. La location offre une révolution dans la gestion de l’encombrement en proposant :

    • Un espace privatisé et accessible, où chaque locataire dispose de son propre box.
    • Une sécurité renforcée avec vidéosurveillances, alarmes et accès restreint.
    • Des tailles adaptées pour stocker de quelques cartons à un mobilier complet.
    • Une flexibilité dans les durées de location permettant d’ajuster la prestation à ses besoins réels.

    Ces éléments facilitent non seulement la transition d’un domicile à l’autre, mais contribuent aussi à une meilleure gestion du temps et du stress lié au déménagement, en permettant un accès libre aux affaires au moment voulu.

    découvrez comment la location d’un box de stockage facilite votre déménagement dans un espace restreint en optimisant votre organisation et réduisant le stress de votre transition.

    Comment optimiser l’espace restreint grâce à un box sécurisé en location

    Face à un espace restreint dans un logement, la location d’un box de stockage devient une véritable bouée de sauvetage. En dégageant l’espace dans votre habitation, vous facilitez l’organisation globale et limitez l’encombrement, deux points essentiels lors d’un déménagement.

    Pour exploiter au mieux ces espaces de stockage, quelques règles d’optimisation de l’organisation sont à adopter. Par exemple, démonter les meubles démontables libère une surface importante, tout en facilitant leur rangement dans le box. Utiliser des étagères ou empiler correctement les cartons est aussi primordial pour maximiser le volume disponible.

    Voici une méthode simple pour optimiser l’utilisation d’un box :

    1. Classez et étiquetez vos cartons pour retrouver facilement chaque catégorie d’objets.
    2. Positionnez les objets les plus lourds en bas et les plus légers au-dessus.
    3. Gardez un espace couloir dans le box pour accéder aux affaires en cas de besoin.
    4. Protégez les meubles fragiles avec des housses pour éviter toute détérioration pendant le stockage.

    Ce type d’organisation vous permet de maximiser chaque mètre carré et de faciliter la récupération future de vos biens. Ainsi, même dans un contexte de transition rapide, optimiser l’espace restreint devient accessible grâce à la location de box sécurisés.

    Quels sont les critères à considérer pour choisir un box adapté ?

    Choisir un box de stockage ne se limite pas à estimer la surface nécessaire. Plusieurs critères doivent être évalués :

    • La taille du box : une estimation du volume en mètres carrés est primordiale pour éviter le surstockage ou l’insuffisance d’espace.
    • L’accès au site : un emplacement facile avec un accès plain-pied facilite la manipulation des charges lourdes pendant la transition.
    • La sécurité : installations avec vidéosurveillance, alarmes et contrôles d’accès garantissant la protection des biens.
    • La flexibilité des conditions de location : la possibilité de louer à court ou moyen terme selon les besoins.

    Cette diversité d’offres s’adapte à toutes les situations, permettant ainsi à chacun, particulier ou professionnel, de gérer efficacement son déménagement tout en maîtrisant son budget.

    Les solutions de stockage temporaire pour faciliter déménagement et réorganisation

    Le stockage temporaire permet de ne pas subir l’effet encombrement lors d’une transition entre deux logements ou durant des travaux. La location d’un box sécurisé offre une véritable modularité dans la gestion des biens pour répondre à des besoins ponctuels mais souvent essentiels.

    Les solutions actuelles proposent des services tout compris, mêlant location flexible et équipements modernes. Vous pouvez choisir un espace correspondant précisément à votre volume, avec des options supplémentaires telles que l’assurance des biens ou un service de gestion des accès. Cette prise en charge complète décharge l’utilisateur des inquiétudes liées à la conservation de ses meubles et archives.

    Pour les professionnels, notamment artisans ou e-commerçants, le self-stockage facilite la gestion du stock et du matériel en cas de changement de locaux ou besoin ponctuel d’espace additionnel, évitant ainsi une rupture d’activité. Les horaires d’accès étendus et la disponibilité des services en ligne font aussi gagner un temps précieux.

    Voici un tableau comparatif donnant un aperçu des critères principaux à prendre en compte pour une location adaptée :

    Critère Particulier Professionnel
    Taille du box 3 à 8 m² (cartons, meubles) 6 à 15 m² (stockage matériel/produits)
    Durée de location Quelques semaines à 6 mois Quelques mois à plus long terme
    Accès Accès flexible, souvent 7j/7 Accès régulier, horaires étendus
    Sécurité Vidéo, alarme, contrôle accès Vidéo, alarme, contrôle accès renforcé
    Services additionnels Assurance, matériel de déménagement Assurance, gestion du stock, livraison

    Gestion de l’encombrement durant la transition : l’apport du self-stockage

    Gérer l’encombrement devient un défi majeur lors d’un déménagement, surtout quand l’espace disponible dans le logement est limité. La location d’un box sécurisé constitue un moyen de faire face à cette contrainte en offrant un espace tampon personnalisé. Cela permet de stocker temporairement tout ce qui n’est pas immédiatement nécessaire, évitant ainsi un encombrement excessif qui nuit à l’organisation et à la tranquillité.

    Le self-stockage améliore la gestion de la transition grâce à :

    • Une plus grande liberté d’organisation : vos biens ne sont pas entassés chez des proches ou dans des zones inadaptées.
    • Un accès à la demande : possibilité d’aller chercher ou déposer vos affaires selon le planning personnel.
    • Une sécurisation renforcée : éloignement des risques liés aux cambriolages ou dégradations domestiques.
    • Un gain de temps précieux : facilitation de l’emballage, déballage et rangement en dehors du logement.

    Cette méthode est aujourd’hui un levier essentiel pour plus de sérénité, réduisant drastiquement le stress habituel des déménagements et libérant de l’espace dans une situation où chaque mètre carré compte.

    Quels comportements adopter pour une gestion optimale ?

    Une organisation efficace est cruciale pour éviter que le stockage temporaire dans un box ne génère à son tour de l’encombrement. Il est conseillé de :

    • Planifier la durée pour mieux anticiper le retrait des affaires.
    • Indexer précisément le contenu pour un rangement ordonné.
    • Faire un tri préalable pour ne stocker que l’essentiel et éviter l’accumulation inutile.
    • Respecter les conseils de sécurité pour la protection des biens.

    Grâce à ces pratiques, la location d’un box se transforme en un outil puissant pour maîtriser le déménagement, même en situation d’espace restreint.

    Quelles tailles de box choisir pour un déménagement ?

    Pour un petit studio, un box de 3 à 4 m² suffit généralement tandis qu’un appartement T2 nécessite entre 5 et 7 m². Il faut compter environ 1 m² pour 10 à 15 cartons, et démonter les meubles pour optimiser l’espace.

    Comment garantir la sécurité de ses affaires dans un box ?

    Choisissez un centre de self-stockage proposant vidéosurveillance, alarmes, contrôle d’accès et options d’assurance. Le stockage dans des conteneurs maritimes est particulièrement recommandé pour la protection contre l’humidité.

    Puis-je accéder à mon box à tout moment ?

    La plupart des centres offrent un accès flexible, souvent 7j/7. Vérifiez toutefois les horaires d’ouverture et les conditions dans votre centre pour assurer la correspondance avec vos besoins.

    Quels sont les avantages du self-stockage par rapport aux solutions traditionnelles ?

    Le self-stockage offre une flexibilité de durée, une meilleure sécurité, un accès libre et une adaptation précise à vos besoins en taille, contrairement aux garde-meubles classiques ou au stockage chez des proches.

    Comment bien organiser le contenu d’un box pour optimiser l’espace ?

    Utilisez des étagères, étiquetez vos cartons, placez les objets lourds en bas et les plus utilisés à l’avant. Démontez les meubles et gardez un espace libre pour circuler dans le box.

  • Comment cette astuce Vinted a financé un déménagement de 700 km pour seulement 60 € : décryptage légal

    Face à la flambée des coûts liés au transport personnel, une nouvelle astuce fait le tour des réseaux sociaux : utiliser la plateforme Vinted, réputée pour la vente en ligne de vêtements et accessoires de seconde main, comme moyen économique d’expédier ses cartons de déménagement à moindre frais. En détournant l’usage initial de l’application, certains particuliers arrivent à financer un trajet de plusieurs centaines de kilomètres, parfois plus de 700 km, pour un montant dérisoire avoisinant les 60 euros. Ce phénomène soulève de nombreuses interrogations quant à sa légalité et sa conformité vis-à-vis des conditions d’utilisation de Vinted, alors que d’autres y voient une opportunité ingénieuse de réduire significativement leur budget déménagement.

    Déménager à bas coût, voire quasiment sans frais, semble désormais à portée de clic grâce à cette astuce. Pourtant, derrière la simplicité apparente de cette méthode se cachent des règles strictes et des risques à ne pas négliger. Ce dossier approfondit le fonctionnement concret de cette technique, décortique ce que dit la loi et les règles de Vinted en la matière, tout en évaluant soigneusement les avantages financiers et les inconvénients potentiels.

    Entre démarches légales, solutions économiques et précautions indispensables, nous explorons comment cette idée, devenue virale, peut réellement impacter le budget global d’un déménagement longue distance, ainsi que les conseils légaux essentiels pour éviter les mauvaises surprises. Une démonstration détaillée qui éclaire un nouveau mode de transport malin, mais pas toujours sans embûches.

    Comment fonctionne cette astuce Vinted pour envoyer ses affaires lors d’un déménagement à moindre coût

    La méthode ingénieuse exploitée par certains utilisateurs repose sur un simple principe : envoyer ses cartons ou bagages via Vinted en passant par des annonces mises en ligne à prix symbolique. Plutôt que de solliciter un déménageur traditionnel ou de débourser des frais importants pour transporter des valises supplémentaires en avion, l’utilisateur désireux de déménager prépare ses affaires, souvent soigneusement empaquetées dans des cartons ou des valises.

    Un proche ou un complice crée alors une annonce sur Vinted pour un objet fictif, fréquemment une valise ou un carton empli des affaires personnelles. L’annonce est affichée à un prix minime, parfois inférieur à 10 euros. Le déménageur amateur achète ce « produit » à bas prix et choisit un point relais ou une autre adresse dans la ville de destination comme lieu d’envoi.

    Les principaux avantages pratiques de cette astuce sont :

    • Des frais d’expédition largement inférieurs à ceux d’une agence de transport ou à ceux facturés pour un bagage en soute d’avion, souvent compris entre 5 et 15 euros selon le poids.
    • Une flexibilité dans le choix des points relais, facilitant la réception des cartons à destination.
    • Une simplicité d’utilisation via l’application, qui centralise paiement et suivi de colis.

    À l’échelle d’un déménagement de 700 kilomètres, certains déménageurs amateurs multiplient les petites expéditions pour limiter leur budget transport à environ 60 euros au total. Par comparaison, confier un tel trajet à une société de déménagement peut facilement coûter plusieurs centaines d’euros, sans compter la logistique associée à la location d’un camion.

    Ce tableau illustre la différence de coûts moyenne entre un déménagement traditionnel et la technique d’envoi via Vinted :

    Mode de transport Coût approximatif Avantages Inconvénients
    Déménagement traditionnel 300 à 800 euros Service complet, sécurité des biens Coût élevé, logistique complexe
    Bagage supplémentaire en avion 50 à 100 euros par valise Rapide, direct Limitation de poids, frais variables
    Astuce Vinted (multiples petits colis) Environ 60 euros Économie considérable, simple Risque de perte, respecter les règles

    L’efficacité, la facilité d’organisation et le potentiel d’économie expliquent l’engouement grandissant autour de cette pratique, bien que controversée.

    Déménager à 700 km pour 60 euros : que disent les règles de Vinted et la législation française ?

    Sur le plan légal, envoyer un colis à destination d’un proche ou de soi-même par le biais d’un service de transport est parfaitement autorisé, à condition que les règles du transporteur soient respectées. Cela inclut les contraintes sur le poids, le volume, et la nature de ce qui est expédié. Aucun texte de loi n’interdit explicitement d’utiliser un service d’envoi pour le déménagement personnel.

    Cependant, la compréhension du cadre légal doit être complétée par la lecture attentive des conditions générales d’utilisation (CGU) de Vinted. La plateforme est essentiellement conçue pour la vente en ligne d’articles d’habillement ou d’accessoires. Ainsi, Vinted prohibe clairement la mise en vente d’objets fictifs ou d’annonces destinées uniquement à contourner un service de transport. La politique de la plateforme stipule que toute annonce doit correspondre à un objet réel mis en vente pour un tiers et non une manœuvre détournée.

    Dans le cas de l’astuce déménagement, les annonces sont souvent créées artificiellement par un proche dans un but non commercial mais logistique. Ceci constitue une violation des CGU qui peut conduire à :

    • La suppression immédiate des annonces en question.
    • La suspension temporaire ou définitive du compte utilisateur.
    • La perte de garanties offertes par le service d’expédition Vinted.

    Pour résumer les implications légales :

    • Il n’est pas illégal d’envoyer ses affaires via un service postal ou un transporteur.
    • Le détournement de la plateforme Vinted reste contraire à ses règles et peut être sanctionné.
    • Le système de protection de l’acheteur est basé sur la vente réelle, ce qui peut poser problème en cas de perte ou dommages.

    Les utilisateurs qui décident de tenter l’astuce doivent ainsi être pleinement conscients des risques, notamment en matière de remboursement en cas de colis perdu. La garantie ne porte généralement que sur le prix affiché dans l’annonce, souvent dérisoire et ne couvrant pas la valeur réelle des biens déménagés.

    Avantages financiers et risques à considérer avant d’adopter cette astuce Vinted pour déménager

    Sur le plan économique, l’astuce Vinted pour le déménagement se présente comme une solution attrayante pour économiser plusieurs centaines d’euros. Dans un contexte où le coût des transports augmente de manière constante, réduire son budget déménagement à une somme modique est un avantage indéniable.

    Les bénéfices principaux sont :

    • Économie conséquente : comparer aux tarifs traditionnels, les frais restent extrêmement bas, permettant d’économiser sur le poste « transport » du budget déménagement.
    • Accessibilité : une économie intéressante pour les jeunes familles, étudiants ou personnes au budget serré.
    • Facilité logistique : il n’est pas nécessaire de louer un camion ou de gérer plusieurs trajets longs.

    Cette astuce ne se limite cependant pas à un simple gain financier. La simplicité d’utilisation, grâce à la vente en ligne et au système intégré de Vinted pour le suivi des envois, encourage son adoption rapide. Des témoignages d’utilisateurs satisfaits circulent, vantant la rapidité et la praticité du système, notamment pour les déménagements dépassant les 500 km.

    Mais cette facilité apparente masque aussi des risques non négligeables :

    • Suspension ou suppression du compte : utiliser Vinted de manière non conforme peut entraîner la fermeture du compte, ce qui supprime l’accès aux services et entraîne une perte de crédibilité sur la plateforme.
    • Pas de garantie réelle pour les colis : en cas de perte ou dégât, les remboursements sont plafonnés – souvent au prix affiché, bien inférieur à la valeur des affaires.
    • Risques de retard ou absence de suivi : certaines expéditions ne bénéficient pas du suivi complet, ce qui peut représenter un problème pour un déménagement.
    • Problèmes d’assurance : les objets envoyés ainsi ne sont souvent pas couverts ; en cas de soucis, le recours légal peut être compliqué.

    Le tableau suivant synthétise l’équilibre avantages/risques dans cette démarche :

    Aspect Avantages Risques / Limites
    Coût Très faible, économies substantielles Risque de perdre de l’argent en cas de problème
    Fiabilité Suivi disponible sur la plateforme Absence de garantie d’indemnisation adaptée
    Légalité Formellement autorisé de transporter un paquet Non-respect des CGU Vinted
    Simplicité Organisation facilitée, pas besoin de camion Risque de suspension du compte

    Conseils légaux et recommandations avant de financer son déménagement via Vinted

    Avant de recourir à cette astuce atypique, il est crucial d’évaluer les implications juridiques et pratiques pour sécuriser son déménagement. L’intérêt économique évident ne doit pas masquer les obligations et risques liés à la plateforme Vinted.

    Voici quelques conseils essentiels à garder en tête :

    • Lire attentivement les conditions d’utilisation : comprendre que toute annonce doit correspondre à un objet réel, sous peine de sanctions.
    • Bien emballer ses affaires : un bon conditionnement est impératif pour éviter dommages durant le transport.
    • Choisir des colis légers et peu volumineux : cela réduit les frais et facilite la gestion via les points relais.
    • Se préparer à accepter une certaine dose d’imprévus : retards ou pertes sont possibles, il faut l’anticiper.
    • Ne pas mettre en jeu sa totalité de biens précieux : cette méthode est risquée pour des objets fragiles ou de grande valeur.
    • Utiliser cette astuce comme une solution complémentaire : elle peut contribuer à réduire le budget total destiné au déménagement mais ne doit pas être le seul moyen.

    Prendre contact avec des professionnels du déménagement pour comparer les offres reste judicieux, même si la tentation d’une grosse économie fait de cette astuce une option séduisante.

    Alternatives économiques au déménagement traditionnel : comprendre les options autres que Vinted

    Si l’astuce Vinted fait parler d’elle, elle n’est pas la seule solution pour réduire ses frais de déménagement. Plusieurs alternatives existent, plus ou moins adaptées selon la distance, le volume des biens et le budget disponible.

    Parmi ces solutions figurent :

    • Le covoiturage de déménagement : partager un trajet en voiture ou camion avec d’autres déménageurs pour mutualiser les coûts.
    • Les plateformes spécialisées type« groupe d’entraide » : où les particuliers s’organisent collectivement pour s’aider à transporter leurs affaires.
    • Les services de transport collaboratifs : ce sont des applications destinées à mettre en relation expéditeurs et chauffeurs prêts à transporter des objets à moindre coût.
    • La location de camion entre particuliers : réduisant la dépendance aux sociétés professionnelles aux tarifs élevés.
    • Envoyer ses affaires via des sociétés de messagerie classique, avec assurance adaptée : parfois proposées à prix négociés en groupage.

    Selon la nature du déménagement, il est également possible d’ajuster le volume transporté par étapes, en combinant plusieurs modes ou périodes, afin de répartir la dépense. Ces alternatives présentent généralement des garanties plus solides et respectent pleinement la légalité et les conditions d’usage des plateformes concernées.

    Pour bien choisir, il est important d’estimer le volume, le budget global, et d’évaluer le risque acceptable. Définir un plan clair et diversifié permet de minimiser les coûts tout en sécurisant le transport des biens personnels.

    Option Coût moyen Avantages Inconvénients
    Covoiturage de déménagement Variable (30-100 euros) Économie et convivialité Organisation délicate
    Transport collaboratif 50-150 euros Prix attractif, flexibilité Disponibilité variable
    Location de camion entre particuliers 100-250 euros Liberté de gestion, pas de tiers Conduite et organisation à gérer
    Messagerie classique 80-200 euros Sécurité et assurance Coût plus élevé
  • Assurer vos trésors artistiques : guide complet pour protéger tableaux, sculptures et objets de collection

    Dans un contexte où les œuvres d’art deviennent aussi précieuses que des actifs financiers, la nécessité d’une assurance appropriée pour tableaux, sculptures et objets de collection s’impose avec force. En 2025, la préservation du patrimoine artistique ne se limite plus à des précautions physiques : il est indispensable d’adopter des dispositifs d’assurance spécifiques, adaptés aux particularités et à la valeur de chaque pièce. Que ce soit pour un collectionneur passionné, une galerie ou un simple amateur, comprendre les garanties offertes, les méthodes d’évaluation et les protections indispensables est devenu un enjeu majeur. La méconnaissance des options disponibles mène souvent à la sous-assurance, voire à la non-assurance, avec des risques financiers importants à la clé. Ce guide complet traite des différentes facettes de l’assurance œuvres d’art, de la sécurité sculptures jusqu’à la responsabilité en cas de sinistre, afin d’aider tous les détenteurs de trésors artistiques à faire des choix éclairés.

    Les enjeux cruciaux de l’assurance œuvres d’art en 2025

    La sauvegarde des biens artistiques, qu’il s’agisse de tableaux, sculptures, dessins ou céramiques, s’accompagne aujourd’hui d’un impératif d’assurance spécifique. Ces œuvres, souvent fragiles et uniques, demandent une attention particulière car elles représentent un patrimoine historique, culturel et financier. L’assurance œuvres d’art permet non seulement de sécuriser l’investissement mais aussi d’assurer la préservation art contre les risques majeurs : vol, incendie, dégâts des eaux ou dégradation accidentelle.

    En 2025, on observe que beaucoup de collectionneurs hésitent encore à souscrire une police d’assurance art dédiée. Les raisons principales sont une méconnaissance des garanties et la peur d’un coût élevé. Pourtant, comme l’explique Daphné de Marolles, experte en souscription Fine Art chez Axa XL, ce sont la sous-assurance et la non-assurance qui restent les véritables concurrents des assureurs spécialisés. Les amateurs d’œuvres d’art craignent souvent des démarches complexes et des primes inaccessibles, alors qu’il existe aujourd’hui des formules accessibles et adaptées à différents profils, du simple tableau modeste à la sculpture de grande valeur.

    Les enjeux sont multiples :

    • Protection tableaux et sculptures contre les risques mécaniques, d’exposition ou environnementaux.
    • Sécurité sculptures en habitat ou lors de transports, avec des systèmes adaptés aux spécificités des œuvres tridimensionnelles.
    • Évaluation œuvres d’art précise permettant d’optimiser la garantie œuvres d’art, notamment avec des expertises régulières pour suivre la valorisation.
    • Protection objets précieux par des mesures de sécurisation complémentaires validées par les assurances (alarme, porte blindée, gardiennage…).

    Ainsi, l’assurance œuvre d’art dépasse la simple protection contre la perte. Elle garantit un accompagnement expert en cas de sinistre, notamment par la mobilisation de spécialistes pour restauration ou indemnisation selon la valeur agréée. Les contrats sur mesure contribuent à cette sérénité, renforçant le sentiment de mise en sécurité de ces trésors artistiques.

    Risques couverts Particularités Exemple d’assurance spécifique
    Vol Protection renforcée pour objets de grande valeur, souvent garantis sans franchise Contrat tous risques sauf avec peu d’exclusions
    Dégâts des eaux Garantie restauration avec prise en charge de la perte de valeur résiduelle Extension spéciale dans police habitation ou contrat spécifique Fine Art
    Incendie Indemnisation à hauteur de la valeur agréée ou déclarée selon l’expertise Garantie avec évaluation professionnelle

    Comparer assurance habitation haut de gamme et contrat spécifique pour vos trésors artistiques

    Lorsqu’il s’agit d’assurer des œuvres d’art, deux solutions principales s’offrent au détenteur : l’inclusion dans une assurance habitation haut de gamme ou la souscription d’un contrat spécifique dédié. Chacune de ces options comporte ses avantages et ses limites, et le choix dépend souvent de la valeur totale des pièces à protéger et du niveau de garanties attendu.

    Assurance habitation haut de gamme : ce produit personnalisé, souvent appelé “tailor made”, propose une extension spéciale pour assurer des tableaux ou objets de collection. Cette solution est souvent privilégiée par les propriétaires qui disposent d’une collection modeste ou souhaitent rassembler leur couverture sous un seul contrat. Toutefois, ce type d’assurance peut présenter des exclusions ou des plafonds de garantie inférieurs à un contrat spécifique. Par exemple, certains dommages liés à des actes de vandalisme artistiques ou à certains événements climatiques peuvent ne pas être entièrement couverts.

    Contrat spécifique œuvres d’art : conçu pour répondre aux exigences du marché de l’art, ce type de police d’assurance art offre une couverture “tous risques sauf” avec un nombre limité d’exclusions. Les compagnies comme Axa XL proposent ce type de contrat avec un accompagnement expert, notamment avec l’accès à des spécialistes pour l’expertise et la restauration d’œuvres sinistrées.

    Critères pour choisir la meilleure assurance œuvres d’art

    • Montant à assurer : collections dépassant souvent plusieurs centaines de milliers d’euros nécessitent un contrat spécifique pour une meilleure optimisation des primes.
    • Garanties incluses : assurance transport, prêt d’œuvre, exposition, vols entreposage temporaire, etc.
    • Mesures de protection : alarme, caméra, porte blindée, surveillance 24/7.
    • Facilité de déclaration et de suivi : une gestion dynamique avec réévaluation tous les deux ans améliore la couverture.

    Gérard Bloch, collectionneur reconnu, témoigne : “J’ai opté pour une extension habitation chez Axa car leur expertise dans le domaine allège considérablement les démarches administratives. Chaque acquisition est ajoutée rapidement au contrat avec facture et photo, ce qui garantit un suivi actualisé et conforme aux valeurs réelles.”

    Critère Assurance habitation haut de gamme Contrat spécifique œuvres d’art
    Garanties Limitée, exclusions possibles « Tous risques sauf », très large couverture
    Adaptation prime Forfaitaire, souvent plus élevée pour les collections importantes Calcul selon valeur et protections, souvent plus avantageux
    Expertise Rarement incluse ou sur demande Intégrée, facilite l’évaluation et la réparation
    Simplicité d’échanges Souvent centralisé, moins flexible Suivi personnalisé, échanges fréquents

    Évaluation œuvres d’art : clé de voûte d’une police d’assurance art fiable

    La prémisse d’une couverture efficace repose sur une évaluation précise des œuvres. Déterminer la valeur d’un tableau, d’une sculpture ou d’un objet de collection est une tâche qui requiert rigueur et compétence. Cette estimation conditionne le montant des primes, la garantie œuvres d’art et les modalités d’indemnisation en cas de sinistre.

    Deux méthodes principales permettent de calculer cette valeur :

    • Valeur déclarée : le propriétaire déclare un montant forfaitaire pour chaque pièce. La charge de la preuve est alors à sa charge, notamment en cas de sinistre. Le plafond fixé peut limiter l’indemnité si la sous-évaluation est choisie.
    • Valeur agréée : résulte d’une expertise réalisée par un professionnel reconnu. Cette méthode est privilégiée pour les collections importantes ou aux pièces rares, car elle assure au propriétaire une indemnisation conforme à la vraie valeur marchande.

    Les experts recommandent d’avoir une évaluation périodique, car les prix sur le marché de l’art fluctuent régulièrement. Sans révision, la police d’assurance peut devenir insuffisante ou trop coûteuse. Par ailleurs, selon le type et la valeur des œuvres, l’assureur impose parfois des exigences en matière de sécurisation :

    • Installation de systèmes d’alarme certifiés.
    • Portes et fenêtres renforcées, notamment pour les œuvres situées en rez-de-chaussée.
    • Détecteurs d’incendie et dispositifs anti-inondation conformes aux normes.
    • Présence de personnel de surveillance dans les logements peu occupés.

    Dans certains cas, le refus d’assurer peut être motivé par un stockage dans une zone à risque, une sécurité insuffisante, ou des sanctions légales associées au propriétaire. Pour l’assuré, le recours à un expert reconnu et indépendant est donc un préalable incontournable pour bénéficier d’une police d’assurance art conforme aux exigences actuelles.

    Garanties et modalités d’indemnisation : ce que couvre réellement votre assurance œuvres d’art

    Dans le secteur de l’art, les sinistres redoutés sont principalement le vol, les incendies et les dégâts des eaux. Ces aléas peuvent détruire totalement une œuvre ou altérer sa valeur de manière irréversible. Une assurance œuvres d’art performante prévoit des garanties spécifiques administrées avec rigueur.

    En cas de destruction complète, l’indemnisation s’élève à 100% de la valeur agréée ou de la valeur déclarée selon le type d’évaluation retenu. Par exemple, pour une collection assurée à hauteur de 100 000 € au total, ce plafond reste valable quelle que soit l’œuvre affectée. Lorsque l’œuvre est partiellement endommagée, la prise en charge inclut :

    • Les frais de restauration, incluant les meilleurs experts et restaurateurs du domaine.
    • La compensation de la perte de valeur qui suit la remise en état.

    Peu de contrats imposent des franchises, mais certains établissements peuvent appliquer une franchise modulable entre 1000 et 5000 €, permettant parfois de réduire la prime annuelle. Cette flexibilité participe à rendre l’assurance œuvre d’art accessible à un plus large public.

    En complément, voici des situations particulières :

    • Prêt d’œuvres à des musées : souvent le musée prend en charge l’assurance, mais le collectionneur peut exiger son propre contrat pour garantir une protection optimale.
    • Transport : la responsabilité peut incomber au galeriste ou au transporteur selon la clause “clou à clou” (de l’expédition à la livraison finale).

    Il est à noter que la prise en charge immédiate du sinistre et l’appel à des experts spécialisés assurent une réparation adaptée. La prévention et la couverture juridique font partie intégrante des services liés à la police d’assurance art, facilitant gestion et réclamation pour le détenteur.

    Type de sinistre Couverture standard Exemple d’indemnisation
    Vol Prise en charge à hauteur de la valeur agréée Indemnisation complète sans franchise dans 90% des contrats
    Dégâts des eaux Remboursement des frais de restauration Prise en charge de la perte de valeur résiduelle post-réparation
    Incendie Indemnisation à 100% de la valeur de l’œuvre Restauration ou remplacement selon évaluation

    Mesures et conseils pratiques pour renforcer la protection objets précieux et assurer trésors artistiques

    La prévention demeure une étape incontournable pour toute police d’assurance art efficace. Si les garanties financières sont essentielles, elles doivent s’accompagner d’une sécurisation physique adaptée aux risques et à la valeur des biens. Il est donc crucial d’identifier les mesures de protection objets précieux à adopter au quotidien :

    • Système d’alarme fiable : alarmes certifiées NF&A2P, reliées à une société de télésurveillance 24/7.
    • Portes blindées et fenêtres sécurisées : indispensables pour protéger les collections situées dans des zones vulnérables.
    • Caméras et détection de mouvement : installation de dispositifs modernes avec enregistrement et alertes immédiates.
    • Gestion des conditions environnementales : maîtrise de l’humidité, température stable et protection contre la lumière directe pour optimiser la conservation art.
    • Contrôle des accès : limitation et traçabilité des entrées dans les espaces de conservation.
    • Gardiennage et surveillance physique : particulièrement recommandé pour les logements peu occupés ou lors d’expositions temporaires.

    Au-delà de ces mesures matérielles, il est conseillé d’entretenir une relation de confiance avec son assureur spécialisé en œuvres d’art, permettant une mise à jour régulière des déclarations et un accompagnement personnalisé. Intégrer dans son contrat des clauses spécifiques pour les transports, les prêts ou expositions accrédite une meilleure couverture globale.

    Enfin, connaître les exclusions potentiellement appliquées par certaines compagnies (zone inondable, sanctions, mesures de protection insuffisantes) évite les mauvaises surprises en cas de sinistre. Une politique proactive d’évaluation et de protection aide à conjuguer sécurité assurances et préservation long terme des trésors artistiques.

    Checklist pour renforcer la protection de vos œuvres :

    • Évaluation périodique avec expert reconnu.
    • Installation d’un système d’alarme certifié.
    • Portes et fenêtres renforcées, surtout aux rez-de-chaussée.
    • Surveillance vidéo avec alertes en temps réel.
    • Contrôle strict des accès aux pièces sensibles.
    • Contrat d’assurance adapté avec réévaluation régulière.

    Une telle rigueur diminue notablement les risques, permet de négocier des primes plus avantageuses et garantit une indemnisation optimale selon la valeur réelle des objets de collection.

    Questions fréquentes sur l’assurance œuvres d’art et la protection des trésors artistiques

    Quelle différence entre valeur déclarée et valeur agréée ?

    La valeur déclarée est une estimation faite par le propriétaire sans expertise formelle, souvent utilisée pour des collections modestes. La valeur agréée résulte d’un examen professionnel reconnu, garantissant une indemnisation conforme en cas de sinistre.

    Est-il possible d’assurer une œuvre d’art dans une assurance habitation standard ?

    Oui, sous certaines conditions grâce à une extension spécifique, mais les garanties sont souvent limitées et peuvent ne pas couvrir tous les risques. Un contrat spécifique reste recommandé pour une meilleure protection.

    Quels sont les principaux risques couverts par une police d’assurance art ?

    Les garanties couvrent généralement le vol, l’incendie, les dégâts des eaux, ainsi que les dommages accidentels selon les contrats. Certains contrats incluent aussi la couverture lors de prêts, expositions ou transports.

    Comment la prime d’assurance est-elle calculée pour des œuvres d’art précieuses ?

    La prime est généralement calculée en fonction de la valeur de l’œuvre et des mesures de protection mises en place, avec un taux moyen compris entre 0,1% et 0,2% de la valeur assurée annuellement.

    Que faire en cas de prêt d’œuvre à une fondation ou un musée ?

    Dans ce cas, il est classique que l’institution prenne en charge l’assurance, mais le collectionneur peut souscrire une assurance complémentaire pour une sécurité accrue.

  • Découvrez si votre assureur se classe parmi les cinq meilleurs en France : Crédit Agricole, Axa, GMF et plus encore !

    Le marché de l’assurance en France continue de montrer une solidité remarquable en 2024, porté par un paysage où quelques grands acteurs dominent la scène. Selon une étude approfondie menée par France Assureurs, les cotisations collectées auprès des particuliers révèlent clairement quels groupes se placent en tête, notamment pour les contrats auto et habitation. Dans un secteur où la concurrence est féroce, les résultats montrent que certains leaders historiques comme Crédit Agricole Assurances, Axa, et GMF restent des piliers incontournables, alors que d’autres groupes tels que Covea – qui inclut MAAF, MMA, et GMF – confirment leur position dominante, captant une part significative du marché. Cette dynamique illustre comment les besoins des assurés, la compétitivité des offres, et la capacité à innover influencent la répartition des parts de marché. Zoom sur les principaux acteurs et leurs performances, en décryptant les chiffres clés qui façonnent l’assurance des Français aujourd’hui.

    Les performances majeures de Covea dans l’assurance habitation et auto en France

    En 2024, Covea s’affirme comme un acteur incontournable du secteur de l’assurance dommages aux biens et automobile. Regroupant trois marques reconnues – MAAF, MMA, et GMF –, le groupe a su fédérer une large clientèle de particuliers, ce qui explique sa suprématie dans ce domaine. Pour l’assurance habitation, Covea a collecté 2,043 milliards d’euros de primes, soit 14,4 % des parts de marché. En ce qui concerne l’assurance automobile, la part de marché est encore plus impressionnante avec 17,3 %, représentant 4,857 milliards d’euros de primes recueillies. Cette performance est le fruit d’une adaptation constante aux attentes des clients, notamment par des offres personnalisées, une qualité de service reconnue, et une bonne gestion des sinistres.

    La pertinence de leurs politiques tarifaires et la diversification des garanties jouent aussi un rôle clef dans leur succès. Par exemple, l’intégration de services digitaux, tels que la déclaration de sinistre en ligne ou la gestion rapide des dossiers via des applications mobiles, a renforcé la fidélité de la clientèle. Covea a également mis l’accent sur la prévention, en proposant des conseils pour limiter les risques domestiques et routiers. Ces initiatives participent à réduire la sinistralité et donc à maintenir des primes compétitives.

    • Large gamme de contrats adaptés aux différents profils
    • Service client accessible et réactif
    • Fort investissement dans la transformation digitale
    • Programmes de prévention des risques
    • Réseau de partenaires pour une assistance rapide
    Type d’assurance Primes collectées (en milliards d’euros) Parts de marché en 2024
    Habitation 2,043 14,4 %
    Automobile 4,857 17,3 %

    Ces chiffres démontrent clairement que Covea détient une position de leader grâce à sa stratégie bien équilibrée entre innovation, qualité et capacité à répondre aux attentes des Français en matière d’assurance.

    comparez votre assureur aux cinq leaders du marché français, dont crédit agricole, axa, gmf et d'autres grands noms, pour savoir s’il fait partie des meilleurs en france !

    Le classement et la part de marché des autres grands groupes d’assurance en France

    Au-delà de Covea, des groupes renommés tels que Crédit Agricole Assurances, Axa, GMF, MAIF, Groupama, Macif, Allianz, Matmut et Generali continuent de jouer un rôle majeur sur le marché français. Ces groupes combinent tradition, solidité financière et capacité d’adaptation pour répondre aux besoins des assurés dans un contexte socio-économique en mutation constante.

    Le Crédit Agricole Assurances, par exemple, s’impose par sa large couverture multi-produits, s’appuyant sur une clientèle fidèle issue du réseau bancaire Crédit Agricole. Son intégration dans un groupe bancaire fort lui permet de proposer des solutions souvent plus compétitives, notamment sur l’assurance habitation et auto. Axa, quant à lui, est reconnu pour ses offres innovantes et son expertise internationale.

    GMF, rattaché au groupe Covea, conserve une forte image de proximité avec ses sociétaires, notamment les agents publics et les fonctionnaires. Cette fidélité lui assure une base solide pour ses contrats d’assurance auto et habitation. La MAIF et la Macif jouent aussi un rôle clé en misant sur la mutualisation et les valeurs d’entraide, séduisant ainsi un public sensible à ces principes.

    • Crédit Agricole Assurances : intégration bancaire et produits compétitifs
    • Axa : innovation et expertise internationale
    • GMF : forte implantation dans le service public
    • MAIF et Macif : approche mutualiste et solidaire
    • Groupama, Matmut, Allianz et Generali : diversification et solidité financière
    Assureur Part de marché assurance auto Part de marché assurance habitation
    Crédit Agricole Assurances 11,5 % 10,2 %
    Axa 9,8 % 9,6 %
    GMF 6,1 % 7,5 %
    MAIF 5,4 % 6,8 %

    La coexistence de ces grands groupes garantit une concurrence dynamique qui bénéficie aux consommateurs, leur offrant un large choix d’offres adaptées aux évolutions réglementaires, environnementales ou encore technologiques. Ces acteurs capitalisent ainsi sur leur culture d’entreprise et leur notoriété pour fidéliser leurs assurés et élargir leur portefeuille.

    La place du Crédit Agricole Assurances dans le marché des assurances françaises

    Crédit Agricole Assurances s’est affirmé au fil des années comme un acteur stratégique, renforçant constamment sa position via un ancrage territorial fort et une capacité à proposer une offre riche et innovante. Le groupe bénéficie d’une synergie avec le réseau bancaire Crédit Agricole, qui représente une source continue de développement client. Cette complémentarité permet de proposer des solutions adaptées, comme des contrats habitation personnalisables, des garanties spécifiques pour les jeunes conducteurs ou des packs combinés.

    L’assurance auto représente une part significative de l’activité du groupe, avec une attention particulière portée aux services digitaux. En 2024, Crédit Agricole Assurances a réussi à capter plus de 11 % du marché de l’assurance automobile, appuyé par des outils en ligne facilitant la souscription et la gestion des contrats. Le groupe propose aussi des programmes spécifiques incitant à la conduite responsable, avec des bonus ou des services liés à la télématique embarquée. Ces innovations visent non seulement à améliorer la satisfaction client mais également à réduire les coûts pour les assurés.

    • Packages combinant assurance auto, habitation et santé
    • Offres ciblées pour les zones rurales et périurbaines
    • Services en ligne efficaces pour la gestion des contrats
    • Programmes de prévention et d’accompagnement à la conduite
    • Facilités de paiement et options de personnalisation

    La capacité du Crédit Agricole Assurances à allier efficience commerciale et proximité client constitue un atout majeur dans le paysage de l’assurance en France, justifiant ses parts de marché significatives et une croissance constante.

    Innovations et stratégies des leaders pour attirer et fidéliser leurs assurés

    Dans un marché concurrence, les grands groupes comme Axa, Generali, Macif ou Matmut investissent massivement dans l’innovation pour se différencier. La digitalisation a transformé l’expérience client, rendant les démarches plus fluides et intuitives. Par exemple, l’essor des applications mobiles dédiées permet aux assurés de déclarer un sinistre en quelques clics, d’accéder à leurs contrats ou de bénéficier d’assistances personnalisées en temps réel.

    Parallèlement, l’émergence de la télématique dans l’assurance auto offre un outil puissant pour adapter les primes aux comportements de conduite réels. Cela permet non seulement d’affiner les tarifs mais aussi d’accroître la sécurité routière en responsabilisant les conducteurs. Ce type d’outils est déployé chez Allianz et Generali, illustrant une tendance forte vers la personnalisation de l’offre.

    • Développement d’applications mobiles et plateformes digitales
    • Utilisation de la télématique et big data pour tarification adaptée
    • Programmes de fidélité et services à valeur ajoutée
    • Offres écologiques privilégiant les comportements responsables
    • Communication et relation client renforcées via les réseaux sociaux

    Ces stratégies permettent aux assureurs non seulement de séduire une clientèle numérique, notamment les jeunes générations, mais aussi de fidéliser grâce à des services innovants et différenciants. La capacité d’adaptation à la transformation du marché est un indicateur clé du succès des acteurs majeurs en 2025.

    Comprendre les critères importants pour choisir parmi les meilleurs assureurs français

    Face à un éventail large de prestataires, il est crucial pour les consommateurs d’identifier les critères pertinents pour choisir un assureur qui correspond réellement à leurs attentes. Le positionnement sur le marché, bien que révélateur de la solidité financière, ne suffit pas à seul. Les éléments suivants sont majeurs :

    • Qualité du service client : rapidité de traitement des sinistres, accompagnement personnalisé
    • Tarification et transparence : équité des prix, clarté des garanties
    • Réputation et stabilité financière : notation des agences de crédit et d’assurance
    • Offres innovantes : digitalisation, garanties modulables
    • Adaptation aux besoins spécifiques : offres pour familles, jeunes conducteurs ou seniors

    Par exemple, un foyer avec des équipements domotiques valorisera une assurance habitation capable d’intégrer ces protections nouvelles, alors qu’un jeune conducteur sera sensible aux offres proposant des tutorats ou des tarifs évolutifs en fonction du comportement au volant. De plus, certains groupes comme la MAIF ou la Macif mettent en avant des valeurs mutualistes, qui peuvent être un critère décisif dans le choix du contrat.

    Critère Importance Exemple d’application
    Qualité du service client Haute Gestion rapide et humaine des sinistres
    Tarification et transparence Moyenne Offres claires et sans frais cachés
    Innovation Importante Applications mobiles et télématique
    Adaptation Variable Produits spécifiques selon profil

    Les consommateurs ont tout intérêt à comparer méthodiquement les offres, en privilégiant les assureurs qui conjuguent performance économique et qualité de service pour un engagement durable.

  • L’assurance habitation Lemonade 2025 : découvrez ses offres, ses garanties et ses tarifs attractifs

    Avec une digitalisation qui s’impose dans tous les secteurs, l’assurance habitation ne fait pas exception en 2025. Lemonade, acteur innovant venu des Etats-Unis, bouleverse le marché traditionnel en proposant des formules simples, accessibles et entièrement digitalisées, adaptées aux besoins des locataires, propriétaires occupants et non occupants. Cette compagnie mise sur la transparence des garanties, une gestion rapide des sinistres via intelligence artificielle et tarifs compétitifs pour séduire un public jeune et connecté. Face aux poids lourds historiques comme MAIF, MACIF, Allianz ou AXA, Lemonade affirme son positionnement grâce à une expérience utilisateur fluide et un modèle d’affaires éthique reversant une partie des primes à des associations caritatives. Cette orientation socialement responsable s’additionne à une offre flexible et personnalisable, rendant l’assurance habitation aussi bien accessible que performante. Les prochaines sections décryptent les spécificités des offres Lemonade, leurs garanties, les tarifs appliqués, les démarches de souscription, ainsi que les retours d’expérience des assurés confrontés à des sinistres.

    Les offres d’assurance habitation Lemonade en 2025 : simplicité et personnalisation au rendez-vous

    Lemonade se démarque en misant sur une proposition claire et épurée. Elle s’adresse à un public qui recherche une assurance habitation fiable mais sans la complexité souvent associée aux contrats d’assurance classiques. Cette approche « digitale-first » facilite l’accès aux solutions grâce à une plateforme entièrement en ligne, simple et rapide à utiliser. Les formules sont conçues pour être modulables, adaptées aux différents profils : locataires, propriétaires occupants ou propriétaires non occupants (PNO). Un espace client intuitif permet de gérer son contrat et de déclarer un sinistre en quelques clics.

    Parmi les caractéristiques principales des offres Lemonade :

    • Assurance multirisques habitation incluant les risques classiques comme incendie, dégâts des eaux, vol et responsabilité civile.
    • Formules personnalisables via des garanties optionnelles à ajouter selon les besoins spécifiques du logement et des biens à assurer.
    • Tarification transparente, avec un devis immédiat accessible sans engagement et sans déplacement.
    • Engagement éthique : Lemonade reverse une partie des primes non utilisées à des associations, renforçant son image d’assureur responsable.
    • Support client digital disponible 24/7, avec réponse rapide, et gestion des sinistres en temps réel grâce à l’IA.

    Cette sélection d’options permet à chacun de souscrire une assurance habitation adaptée, sans surcoût inutile ni lacunes dans la couverture. La simplicité offerte par Lemonade contraste avec la complexité des contrats proposés par certains grands groupes tels que Groupama, La Banque Postale Assurance, ou Direct Assurance, où la rigidité des formules et les démarches administratives plus lourdes peuvent freiner les assurés.

    En combinant technologie et flexibilité, Lemonade parvient à proposer une expérience utilisateur où la souscription, la modification du contrat et la gestion des sinistres sont entièrement digitalisées. L’objectif principal est de réduire au maximum le temps passé par les assurés à gérer leur assurance pour se concentrer sur l’essentiel : la protection efficace de leur domicile et de leurs biens précieux.

    Profil de l’assuré Formule de base Garanties optionnelles courantes Avantage clé
    Locataire Protection contre incendie, vol, dégâts des eaux, responsabilité civile Biens de valeur, protection juridique, dommages électriques Tarifs adaptés aux logements locatifs, souscription rapide
    Propriétaire occupant Multirisque habitation complète Catastrophes naturelles, objets précieux, pertes de loyers Formules modulables pour biens personnels et immeubles
    Propriétaire non occupant (PNO) Assurance contre les dommages pour biens loués Protection juridique, recours des locataires Protection spécifique pour les propriétaires bailleurs
    découvrez tout sur l'assurance habitation lemonade en 2025 : ses offres innovantes, ses garanties complètes et des tarifs parmi les plus attractifs du marché. comparez et trouvez la protection idéale pour votre logement !

    Garanties principales et options complémentaires offertes par l’assurance habitation Lemonade

    La protection de votre domicile passe par une sélection pertinente de garanties. Lemonade propose d’abord un socle solide avec des garanties de base qui couvrent les risques majeurs : incendie, dégâts des eaux, vol, vandalisme, et responsabilité civile. Ces garanties répondent aux exigences légales et aux besoins fondamentaux de sécurisation du logement, que vous soyez locataire ou propriétaire.

    Les garanties optionnelles enrichissent la protection en fonction des situations personnelles. Il est possible de souscrire :

    • Une couverture spécifique pour les biens précieux, par exemple les bijoux, œuvres d’art ou équipements électroniques dont la valeur dépasse le plafond standard.
    • La protection juridique habitation, pour vous assister en cas de litiges liés à la propriété ou à la location.
    • Une garantie contre les catastrophes naturelles ou technologiques, particulièrement utile dans les zones à risques.
    • Des assurances contre les dommages liés aux accidents domestiques ou pertes financières consécutives à un sinistre majeur.

    Comparativement à des assureurs classiques comme la MAIF, la GMF ou la MAAF, Lemonade se concentre sur une offre aussi complète que modulable, avec une gestion simplifiée et une transparence totale sur les plafonds d’indemnisation et les exclusions de garantie. Cette clarté attire particulièrement les jeunes assurés qui, en 2025, recherchent une expérience sans surprise et un accompagnement digital performant. La possibilité d’ajouter ou de retirer ces options en ligne sans démarches administratives lourdes constitue un atout majeur pour répondre à l’évolution rapide des besoins des habitants.

    Garantie Description Exemple d’application
    Incendie Prise en charge des dommages liés à un départ de feu affectant le logement Rénovation après un sinistre incendie couverte à hauteur de 100 000 €
    Dégâts des eaux Couvre les infiltrations, fuites, ruptures de canalisations ou accidents de plomberie Remplacement des installations endommagées suite à une fuite
    Vol et vandalisme Protection contre les effractions, vols à domicile et actes de vandalisme Indemnisation jusqu’à 10 000 € pour les objets volés
    Responsabilité civile Prise en charge des dommages corporels ou matériels causés à un tiers Défense en cas de dégâts causés à un voisin
    Protection juridique Assistance légale pour litiges liés au logement Prise en charge des frais pour un différend locatif

    Tarification compétitive de l’assurance habitation Lemonade en 2025 : analyse détaillée

    Le tarif d’une assurance habitation est un critère décisif pour la majorité des assurés. Lemonade applique une politique tarifaire claire et compétitive qui varie en fonction des critères suivants :

    • Le profil de l’assuré (locataire, propriétaire occupant, PNO).
    • La localisation exacte et le type de logement (appartement, maison individuelle).
    • La superficie et la composition du bien.
    • Le niveau de garanties choisi, notamment les options ajoutées.
    • La présence de dispositifs de sécurité (alarme, détecteurs de fumée).

    À titre d’exemple, un locataire d’un appartement de 60 m² en zone urbaine peut bénéficier d’une assurance multirisques habitation à partir de 4 € par mois. Un propriétaire occupant une maison moyenne recevra un devis ajusté selon les caractéristiques exactes, pouvant débuter autour de 10 € par mois, montant bien inférieur à certaines offres traditionnelles du marché. Ce positionnement tarifaire permet à Lemonade de se démarquer face à des acteurs historiques tels que AXA, La Banque Postale Assurance, ou Direct Assurance, qui restent souvent plus chers sur des offres comparables.

    Profil Exemple de surface Tarif mensuel moyen (en €) Comparaison avec assurance classique
    Locataire 50 à 70 m² 4 – 7 -20% à -30%
    Propriétaire occupant 80 à 120 m² 9 – 15 -15% à -25%
    Propriétaire non occupant (PNO) Logement loué standard 7 – 12 -10% à -20%

    Cette tarification avantageuse s’explique en grande partie par le modèle d’exploitation 100% digital, la suppression des intermédiaires et l’utilisation d’intelligence artificielle dans la gestion des sinistres, permettant des coûts opérationnels réduits. Le gain est ainsi répercuté sur les assurés. Cette transparence tarifaire est appréciée notamment par les jeunes actifs et familles qui doivent optimiser leur budget logement en 2025.

    Processus de souscription et gestion simplifiée des sinistres chez Lemonade

    La souscription chez Lemonade s’effectue intégralement en ligne. Le parcours utilisateur est pensé pour être rapide et sans contraintes :

    • Accès au site ou à l’application mobile.
    • Remplissage d’un formulaire précisant votre profil, logement et besoins spécifiques.
    • Obtention immédiate d’un devis personnalisé.
    • Validation du contrat et réception des documents par email.

    Les documents nécessaires restent classiques : justificatif de domicile, informations sur le bien à assurer, et éventuels antécédents d’assurance. Le tout sans rendez-vous ni déplacement physique. Par comparaison, certains concurrents historiques comme la MAIF ou la GMF demandent souvent un traitement plus manuel avec échange téléphonique ou administratif.

    En cas de sinistre, Lemonade propose un processus dématérialisé qui facilite les démarches :

    • Déclaration en ligne immédiate via le site ou l’application mobile.
    • Envoi direct de photos et documents attestant du sinistre.
    • Suivi du dossier en temps réel grâce à l’intelligence artificielle.
    • Versement rapide de l’indemnisation après validation, souvent en moins de 48 heures.

    Les retours d’expérience des assurés indiquent une satisfaction globale quant à la réactivité du service et la simplicité d’usage. Le numérique permet d’éviter les lourdeurs de procédure parfois rencontrées chez des assureurs comme MAAF ou AXA, où l’interaction humaine, bien que rassurante, allonge les délais.

    Comparaison et positionnement de Lemonade face aux autres assureurs majeurs en 2025

    Sur le marché français, Lemonade s’inscrit comme un outsider innovant face à des groupes solides et bien implantés tels que MAIF, MACIF, GMF, MAAF, Allianz, AXA, Direct Assurance, Groupama, ou La Banque Postale Assurance. Chacun de ces acteurs propose des assurances habitation robustes, mais souvent assorties de procédures et tarifs plus traditionnels. Lemonade offre pour sa part :

    • Un modèle 100% digital orienté vers l’expérience client simplifiée et rapide.
    • Une tarification attractive grâce à la réduction des coûts administratifs.
    • Une politique éthique où une partie des primes non utilisées est reversée à des associations.
    • Une personnalisation souple des garanties pour coller aux besoins spécifiques du client.

    Cependant, ce positionnement peut aussi susciter des interrogations chez certains utilisateurs moins familiers avec les assurances en ligne et privilégiant le contact humain. Les groupes traditionnels conservent un avantage relationnel avec leurs réseaux d’agences et une assistance téléphonique étendue. Néanmoins, l’essor du numérique pour les générations digitales fait de Lemonade une option crédible et de plus en plus populaire.

    Critère Lemonade Assureurs traditionnels (ex. MAIF, AXA)
    Mode de souscription 100% en ligne, instantané Agences + téléphone, parfois en ligne
    Tarifs Compétitifs, jusqu’à 30% moins chers Généralement plus élevés
    Service client Disponible 24/7 en digital, rapide Accessible en agence et téléphone, relation humaine
    Gestion sinistres Automatisée, indemnisation sous 48h Plus lente, basée sur l’humain
    Engagement éthique Part des primes reversée à des associations Rarement

    Cette comparaison éclaire clairement les raisons pour lesquelles Lemonade s’impose comme une alternative sérieuse à envisager, surtout pour les assurés à l’aise avec le numérique et à la recherche d’un rapport qualité-prix optimisé en 2025.

    Questions fréquentes sur l’assurance habitation Lemonade

    Quels types de garanties sont incluses dans l’offre de base de l’assurance habitation Lemonade ?
    La formule standard inclut la responsabilité civile, la couverture contre les incendies, dégâts des eaux, le vol et le vandalisme assurant une protection essentielle du logement et des biens.

    Puis-je personnaliser ma couverture avec l’assurance habitation Lemonade ?
    Absolument. Lemonade propose plusieurs garanties optionnelles qui vous permettent d’adapter la protection à vos besoins : biens précieux, protection juridique, catastrophes naturelles, etc.

    Comment obtenir un devis pour l’assurance habitation Lemonade ?
    Rendez-vous sur le site officiel de Lemonade, remplissez un formulaire succinct et recevez instantanément une estimation personnalisée de votre prime, sans engagement.

    Quels sont les critères influençant le tarif de l’assurance habitation Lemonade ?
    Les principaux facteurs sont la localisation, la surface du logement, son état, le profil de l’assuré et le niveau de garanties choisi. Des dispositifs de sécurité peuvent également réduire le coût.

    Comment déclarer un sinistre avec l’assurance habitation Lemonade ?
    La déclaration se fait via le site ou l’application mobile en ligne, où vous pouvez envoyer photos et documents. Le suivi est assuré en temps réel avec une réponse rapide, grâce à l’intelligence artificielle.