Catégorie : kuwabara.fr

  • Une semaine après les gelées en Champagne : les vignerons dressent un bilan préoccupant des dégâts

    Au cœur du printemps 2026, la Champagne fait face à un phénomène météorologique qui inquiète profondément ses vignerons : une série de gelées nocturnes particulièrement tardives et intenses a frappé la région. Cette situation, loin d’être anodine, a affecté une part significative des vignobles, alors que la vigne entamait déjà sa croissance printanière. En une semaine, les domaines ont enchaîné les sorties dans les parcelles afin de quantifier les impacts, parfois dramatiques, de ces épisodes de gel subis par les bourgeons précoces. Cette vulnérabilité exacerbée est le reflet direct des bouleversements climatiques qui modifient le calendrier naturel des vignobles champenois. Le spectre d’une récolte compromise pèse désormais lourdement sur les épaules des vignerons, contraints d’adapter urgemment leurs stratégies agricoles pour tenter d’en limiter les conséquences les plus sévères.

    Les dégâts enregistrés donnent à voir une situation contrastée selon les secteurs géographiques et les techniques de protection employées. Tandis que certaines parcelles de la Côte des Bar comptabilisent des pertes de 100 % de bourgeons gelés, d’autres bénéficient d’un impact plus modéré, permettant toutefois aux vignerons d’espérer une récolte, même réduite. Dans ce contexte tendu, les méthodes traditionnelles de lutte contre le gel, telles que les chaufferettes ou l’aspersion, sont remises en lumière, questionnant leur efficacité face à des gelées de plus en plus fréquentes et imprévisibles. Par ailleurs, la possibilité de rebourgeonnement des vignes ouvre une fenêtre fragile d’espoir, bien que ces bourgeons secondaires produisent des grappes de plus faible qualité et en quantité réduite. L’ensemble de ces éléments dessine un tableau où préoccupation, adaptation et résilience se conjuguent dans un combat doublement vital pour la viticulture champenoise, au cœur d’un climat déroutant.

    Bilan des dégâts : une semaine après les gelées, l’état des vignobles champenois

    Une semaine s’est écoulée depuis les épisodes de gel printanier qui ont marqué la Champagne. Le bilan que dressent les vignerons est – à certains endroits – alarmant. Sur la Côte des Bar, une des zones les plus touchées, les gelées ont gelé jusqu’à 100 % des bourgeons sur plusieurs domaines. Cette perte représente un coup dur pour les exploitations, certaines annonçant d’ores et déjà une récolte proche de zéro. Cette situation est aggravée par le fait que la vigne, en cette période de l’année, se trouve dans une phase très sensible, lors de la sortie des premiers bourgeons. Le gel a causé un flétrissement rapide, tuant les jeunes pousses encore fragiles.

    Cependant, le constat n’est pas uniforme sur tout le vignoble champenois. Dans la Montagne de Reims et la Vallée de la Marne, les dégâts sont plus variables, certains secteurs ayant bénéficié de méthodes de protection plus efficaces. Par exemple, les vignerons ayant mis en place des systèmes d’aspersion ou des chaufferettes ont parfois réussi à sauver une partie significative de leurs bourgeons. Les conditions topographiques jouent également un rôle majeur car les gelées froides stagnent dans les fonds de vallées, où l’air glacé descend, accentuant les risques de pertes. À l’opposé, les parcelles situées sur des coteaux ventilés s’en sortent généralement mieux.

    Les vignerons sont désormais engagés dans une opération d’observation et d’estimation inlassable. Certains, comme Alexandre Gobillard, parcourent leurs parcelles pour évaluer la gravité des dégâts, inspectant chaque pied de vigne. Ces visites répétées permettent non seulement d’établir un inventaire précis, mais aussi d’anticiper les actions à mener pour limiter les impacts sur la future récolte.

    Zone Pourcentage de bourgeons gelés Impact estimé sur la récolte Mesures de protection utilisées
    Côte des Bar Jusqu’à 100% Récolte proche de zéro pour plusieurs domaines Chaufferettes, aspersion
    Montagne de Reims 30-70% Récolte réduite mais encore possible Fils chauffants, chaufferettes
    Vallée de la Marne 20-50% Récolte mitigée, dépendante des soins post-gel Aspersion, surveillance accrue
    une semaine après les gelées en champagne, les vignerons font un bilan alarmant des dégâts sur les vignes, avec des conséquences inquiétantes pour la prochaine récolte.

    Climat et agriculture : quels liens dans le contexte des gelées en Champagne ?

    Le phénomène des gelées printanières, devenu un stress récurrent pour la viticulture champenoise, s’inscrit dans une dynamique globale exacerbée par les évolutions climatiques. Au cours des dernières décennies, les températures moyennes ont augmenté, provoquant un décalage du calendrier végétatif de la vigne. Désormais, la vigne débourre plus tôt dans l’année, exposant les jeunes bourgeons à des risques accrus de gel.

    Cette situation illustre un paradoxe climatique : alors que les températures moyennes grimpent au fil des ans, les extrêmes hivernaux et printaniers persistent voire s’amplifient. Ainsi, la Champagne doit composer avec une végétation plus précoce qui se révèle plus vulnérable aux épisodes froids soudains. C’est un défi grandissant pour les vignerons qui doivent adapter leurs pratiques agricoles à ces nouveaux risques. La gestion de cette vulnérabilité devient une composante essentielle de la stratégie globale d’exploitation.

    Par ailleurs, ces conditions climatiques modifiées affectent non seulement la vigne mais aussi l’ensemble de l’agriculture locale. Les gelées tardives peuvent compromettre d’autres cultures sensibles, exacerbant les pertes économiques dans les exploitations mixtes. Pour le vignoble, ces aléas renforcent la nécessité d’investir dans des systèmes d’alerte et des méthodes de protection performantes afin de minimiser les conséquences de tels événements.

    Face à ce contexte, les initiatives de recherche et développement se multiplient. Des projets expérimentaux visent à développer des techniques innovantes, comme des variétés moins précoces ou des mécanismes naturels de protection contre le gel. L’objectif est de rendre la filière plus résiliente, tout en préservant la qualité spécifique des vins de Champagne.

    L’adaptation des pratiques agricoles face aux aléas climatiques

    Les vignerons champenois révisent leurs méthodes culturales pour faire face au climat volatile. Parmi les approches adoptées figurent :

    • Le décalage des travaux viticoles : retardement des tailles ou débourrement pour éviter les phases les plus exposées.
    • La protection active : usage accru de chaufferettes, de fils chauffants et d’aspersion pour maintenir une température protectrice autour des bourgeons.
    • La diversification des parcelles : plantation sur des coteaux ventilés ou sur des terroirs moins exposés au gel.
    • L’amélioration de la couverture végétale : pour renforcer la protection thermique du sol et des racines.

    Ces stratégies sont cruciales pour limiter les dégâts lors des nouvelles vagues de gel et garantir une certaine continuité dans la récolte. Elles témoignent d’une adaptation pragmatique, même si elles impliquent un surcoût notable en temps et en moyens matériels.

    Les méthodes traditionnelles et modernes pour protéger la vigne contre les gelées

    Pour protéger les vignobles des gelées dévastatrices, les vignerons champenois combinent des pratiques séculaires avec des technologies contemporaines. L’interaction entre méthodes traditionnelles et innovations est essentielle dans ce combat contre le froid.

    Les techniques ancestrales toujours employées

    Depuis plusieurs siècles, les vignerons ont appris à limiter l’impact du gel grâce à des solutions simples : allumer du feu dans les rangées, poser des bougies ou chaufferettes, ou encore installer des feux de paille. Ces méthodes favorisent la création d’un microclimat temporaire, assez chaud pour empêcher la formation de cristaux de glace nuisibles aux bourgeons. Bien que très artisanales, ces pratiques peuvent sauver une partie significative des récoltes en situation d’urgence, surtout lorsqu’elles sont bien coordonnées.

    Les innovations techniques au service des vignes

    Au-delà des méthodes artisanales, des équipements modernes se généralisent. Les fils chauffants, par exemple, multiplient les sources de chaleur le long des rangs, assurant une protection homogène. L’aspersion d’eau fine sur les bourgeons gelés agit également comme un isolant ; en gelant, l’eau libère de la chaleur, empêchant la température de descendre sous le seuil critique. Ces technologies demandent cependant une maîtrise poussée et des moyens financiers importants.

    Exemple de gestion de crise : la nuit du 26 au 27 mars

    Lors de la nuit du 26 au 27 mars 2026, les domaines de la Côte de Beaune ont massivement déployé ces moyens combinés : bougies, chaufferettes, fils chauffants et systèmes d’aspersion ont fonctionné simultanément. Cette mobilisation massive témoigne du faible degré de tolérance au gel dans les régions viticoles. Les résultats, bien que variables, confirment que la diversité des solutions reste la meilleure protection. Même si ce système ne garantit pas une immunité totale, la réduction des pertes est notable quand ces mesures sont bien coordonnées.

    Les perspectives pour la récolte et les vignerons face aux aléas climatiques en Champagne

    Les gelées précoces sèment un doute considérable sur le volume et la qualité de la prochaine vendange dans la région champenoise. Pour certains vignerons, la récolte 2026 s’annonce historiquement basse à cause de la quasi-disparition des bourgeons. Maxime Toubart, président du Syndicat des vignerons de la Côte des Bar, évoque déjà la réalité dramatique : plusieurs exploitations pourraient être à zéro cette année, cumulant gel, grêle et maladies comme le mildiou.

    Cependant, la vigne dispose d’une capacité de résilience intéressante par le biais de ses bourgeons secondaires. Lorsqu’un bourgeon principal est détruit par le gel, un autre peut se développer, bien que la production soit souvent moindre et la qualité parfois impactée. Ce phénomène permet aux vignerons d’espérer limiter la casse mais oblige à revoir les prévisions de récolte à la baisse.

    Cette situation impose également une pression financière accrue sur les exploitations, notamment pour celles qui doivent réinvestir rapidement dans des protections renforcées. Les vignerons doivent équilibrer les coûts élevés des mesures anti-gel avec la nécessité de produire une récolte commercialement viable. C’est un défi économique et agricole qui se présente avec une intensité renouvelée sous l’effet du changement climatique.

    Face à ces enjeux, certains domaines misent sur l’innovation et la diversification pour amortir les chocs climatiques, en cherchant à valoriser des pratiques durables ou en explorant de nouveaux terroirs moins vulnérables. Ces perspectives reflètent une adaptation continue, dans laquelle la connaissance fine du climat local et la rapidité des réponses techniques seront déterminantes.

    • Recours aux bourgeons secondaires pour limiter le déficit de production
    • Renforcement des protections techniques contre le gel
    • Investissement dans des systèmes d’alerte météo et des capteurs locaux
    • Recherche sur des cépages plus résistants au froid
    • Développement de l’agroforesterie pour améliorer la microclimatologie des vignobles

    Pourquoi les gelées sont-elles si préoccupantes pour les vignes en Champagne ?

    Les gelées printanières interviennent lorsque les jeunes bourgeons sont particulièrement fragiles, ce qui peut entraîner la destruction des futures grappes et donc une perte importante de la récolte.

    Quelles méthodes les vignerons utilisent-ils pour protéger leurs vignes du gel ?

    Ils utilisent un mélange de techniques traditionnelles comme les chaufferettes et bougies, ainsi que des moyens modernes tels que les fils chauffants et l’aspersion d’eau pour limiter les effets du gel.

    Le changement climatique influence-t-il le risque de gel en Champagne ?

    Oui, le réchauffement global avance le débourrement de la vigne, exposant les bourgeons à des gelées printanières plus fréquentes et parfois plus sévères.

    La vigne peut-elle se remettre des dommages causés par le gel ?

    La vigne peut produire des bourgeons secondaires qui permettent une récolte partielle, même si la production et la qualité seront réduites.
  • Machine à café Nespresso Krups : alliez élégance et simplicité pour un café d’exception, désormais en promotion

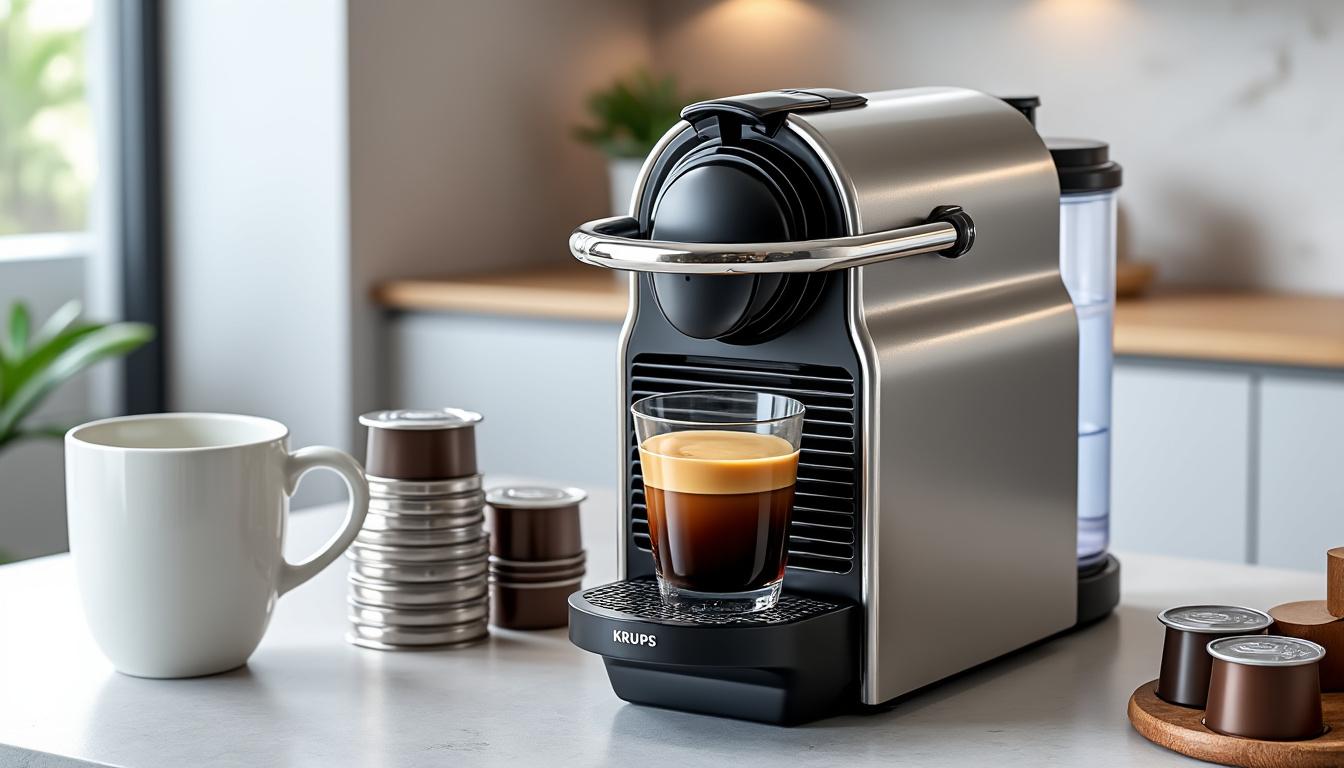
    Au cœur des tendances domestiques en 2026, la machine à café Nespresso Krups se distingue par son alliance harmonieuse entre élégance et simplicité, offrant ainsi un véritable coup de maître aux amateurs de café d’exception. Conçue pour répondre aux exigences d’usages variés — du studio citadin à la grande cuisine familiale — cette machine séduit par un design épuré et une prise en main intuitive. Elle exploite pleinement la technologie des capsules Nespresso, instaurée comme un standard de praticité et de variété gustative. Aujourd’hui, cette marque emblématique s’inscrit dans des promotions attractives, permettant de franchir plus facilement le pas vers une expérience café raffinée sans compromis sur la qualité ni sur l’esthétique. Cette double promesse de performance et de style fait de la machine à café Krups un leader incontournable sur un marché où simplicité et raffinement deviennent des critères déterminants.

    La force de la Nespresso Krups réside également dans son adaptation aux besoins contemporains, où la rapidité de préparation et la diversité des boissons sont attendues sans complexité excessive. Le choix des capsules, véritables concentrés d’arômes, offre une palette sensorielle considérable : du ristretto puissant à un expresso velouté, sans oublier des variations plus longues et crémeuses. Cette modularité répond ainsi à des profils gustatifs très spécifiques, tout en garantissant un usage quotidien fluide. Grâce à des fonctionnalités réfléchies, telles que la mise en marche instantanée et le réglage automatique du volume d’eau, chaque tasse devient une promesse de fraîcheur et d’équilibre parfaits. Modèle après modèle, Krups maintient une excellence technique revisitée qui s’inscrit avec succès dans l’univers du design domestique respectant les contraintes d’espace et les attentes d’une clientèle connectée.

    Design et ergonomie : l’élégance discrète des machines Nespresso Krups

    Le design des machines à café Nespresso Krups reflète une philosophie d’élégance sobre et fonctionnelle. En 2026, les modèles tels que la Nespresso Krups Citiz ou la Vertuo Pop revisitent les codes classiques pour proposer des lignes épurées, privilégiant à la fois la compacité et l’intégration esthétique dans un environnement contemporain. Cette approche se traduit par des matériaux de qualité, souvent un alliage d’acier inoxydable et de plastique thermorésistant, qui confèrent solidité et légèreté. Par exemple, la surface métallisée brillante de la Citiz argentée donne une impression de modernité tout en restant facile à nettoyer.

    L’ergonomie s’impose comme un facteur clé de la popularité des modèles Krups. Le positionnement intuitif des commandes simplifie l’usage, même pour les novices. Le levier d’ouverture, le réservoir d’eau accessible à l’arrière, ainsi que le bac à capsules usagées facilement extractible réduisent les manipulations fastidieuses. On observe également une optimisation dans la taille des machines, avec des appareils conçus pour s’adapter à des espaces restreints, par exemple sur un plan de travail peu profond ou intégrés dans des cuisines compactes. Cette adaptabilité permet aux utilisateurs de profiter d’un café d’exception même dans un cadre restreint, sans sacrifier l’esthétique ni la fonctionnalité.

    Exemple de design réussi : la Nespresso Krups Inissia

    La Inissia est un modèle typique de la réussie association entre simplicité et élégance. Avec son poids plume et sa petite taille, elle propose un excellent rapport qualité-prix, particulièrement au regard des promotions actuellement proposées. Son interface se limite à deux boutons, permettant la préparation en un temps record d’un expresso ou d’un lungo. Cette simplicité d’utilisation séduit autant les foyers occupés que les bureaux, conciliant esthétique moderne et performances techniques performantes. Son coloris rouge vibrant apporte une touche de dynamisme sans excentricité, permettant ainsi à cette machine de s’insérer aussi bien dans une décoration classique que plus contemporaine.

    découvrez la machine à café nespresso krups alliant élégance et simplicité pour un café d’exception. profitez dès maintenant de notre offre promotionnelle exclusive.

    Technologie des capsules et diversité des cafés Nespresso Krups

    L’utilisation des capsules reste la pierre angulaire de l’expérience café proposée par Krups avec Nespresso. La technologie des capsules garantit une préservation optimale des arômes, associée à une extraction précise qui préserve l’intensité et la qualité du café. Ces capsules hermétiques protègent la fraîcheur du café moulu, élément devenu essentiel pour obtenir un expresso digne des palais les plus exigeants.

    La gamme des capsules Nespresso est vaste, offrant des options aromatiques qui vont des variétés intenses comme la Ristretto ou l’Arpeggio aux saveurs plus douces et florales suggérant des notes fruitées. Cette palette sensorielle donne aux utilisateurs la possibilité de personnaliser leur dégustation selon leurs humeurs ou leurs préférences, et ce à chaque tasse. En 2026, plusieurs éditions limitées et capsules issues du commerce équitable renforcent l’engagement de Nespresso envers une consommation responsable, un domaine cher aux consommateurs modernes.

    Les avantages pratiques des capsules Nespresso Krups

    L’un des atouts majeurs de ces capsules est la simplicité d’usage. Insérer une capsule, appuyer sur un bouton, et quelques secondes plus tard, un café parfaitement extrait est prêt à être dégusté. Ce système évite les opérations complexes comme la mouture, le dosage ou le nettoyage du porte-filtre. En parallèle, la diversité dans le format des capsules, spécialement avec les machines Vertuo, permet de préparer des cafés plus longs ou des boissons plus crémeuses, souvent difficiles à obtenir avec des machines traditionnelles.

    Pour ceux qui cherchent à varier les plaisirs, les capsules compatibles avec la machine Krups sont multipliées grâce à un marché très actif autour de compatibles de qualité. Les consommateurs peuvent par ailleurs bénéficier de promotions régulières sur ces capsules, ce qui rend l’expérience encore plus accessible sur le plan économique.

    Performances techniques et simplicité d’utilisation des machines à café Krups

    Les machines à café Nespresso Krups sont plébiscitées notamment pour leur simplicité d’utilisation alliée à une technicité avancée. L’allumage quasi instantané réduit le temps d’attente et rend le café accessible dès le lever du jour. La plupart des modèles intègrent une fonction de mise en veille automatique, ce qui participe également à la sobriété énergétique — un sujet d’importance croissante pour les consommateurs en 2026.

    La pression maximale délivrée par la pompe (environ 19 bars) est un élément-clé dans la réussite d’un expresso avec une crème dense et une extraction optimale des arômes. Cette pression constante est obtenue grâce à un moteur performant et une ingénierie précise au sein des machines Krups. Au-delà de la technique, le nettoyage est simplifié grâce à des éléments amovibles tels que le bac à capsules et le réservoir d’eau, qui favorisent un entretien sans contraintes chronophages. Pour les modèles plus avancés comme la Vertuo Pop, un écran LED et des capteurs intelligents adaptent automatiquement la quantité d’eau nécessaire pour chaque capsule, éliminant ainsi tout risque d’erreur humaine.

    Modèle Capacité du réservoir Temps de chauffe Pression Fonctions clés
    Inissia YY1531FD 0,7 L 25 secondes 19 bars Démarrage rapide, boutons simples, compact
    Citiz YY4118FD 1,1 L 30 secondes 19 bars Design moderne,réservoir amovible, mode économie énergie
    Vertuo Pop YY4889FD 1,0 L 25 secondes 19 bars Capsules Vertuo, écran LED, réglage automatique du volume

    Promotions 2026 : une opportunité pour s’offrir une machine à café Nespresso Krups d’exception

    Les campagnes promotionnelles en 2026 représentent une véritable fenêtre d’opportunité pour acquérir une machine Nespresso Krups qui répond parfaitement à la double exigence d’élégance et de simplicité. Que ce soit chez les revendeurs spécialisés ou sur les grandes plateformes en ligne, les offres permettent de bénéficier d’une réduction notable sur des modèles phares comme la Inissia ou la Citiz.

    Les promotions ne se limitent pas aux machines ; souvent, elles incluent des packs avec des capsules en édition limitée ou classiques, renforçant la valeur perçue sans augmenter le coût global. Ces offres permettent à un public élargi d’accéder à la qualité Nespresso à des tarifs défiant la concurrence. Pour les utilisateurs professionnels, les remises sur volume et les services de maintenance ajoutent une couche de commodité à une acquisition déjà intéressante financièrement.

    Exemple de bénéfices liés aux promotions actuelles

    • Réduction moyenne de 20 à 30 % sur les modèles populaires
    • Offres packagées incluant capsules et accessoires
    • Facilités de paiement et retours simplifiés
    • Service client dédié et conseils personnalisés
    • Livraison rapide avec option de retrait en magasin en moins d’une heure

    Ces conditions favorisent un achat serein pour ceux qui souhaitent entrer dans l’univers du café haute qualité sans contrainte.

    Les critères de choix pour sélectionner la machine Nespresso Krups idéale

    Choisir une machine à café Nespresso Krups requiert une analyse de plusieurs paramètres techniques et esthétiques afin de garantir un investissement pérenne. La première considération est l’espace disponible : une machine compacte telle que la Inissia conviendra parfaitement à un bureau ou une kitchenette, tandis que la Citiz avec son réservoir plus grand s’adaptera mieux à un usage familial.

    La fréquence de consommation est également un facteur crucial. Pour un utilisateur occasionnel, les modèles simples et rapides suffiront, mais pour les amateurs réguliers, des fonctionnalités supplémentaires comme la mémorisation des volumes d’eau ou la compatibilité avec les capsules Vertuo offrent un confort accru. De même, le budget doit être évalué en tenant compte des promotions, ce qui permet de maximiser la valeur perçue.

    Enfin, l’esthétique et la finition sont des éléments qui, bien que secondaires, jouent un rôle clé pour une machine qui trônera sur un plan de travail. Plusieurs coloris et finitions sont disponibles, afin d’harmoniser l’appareil au mieux avec le reste de la cuisine ou du bureau, témoignant d’une attention portée au détail cher aux utilisateurs de 2026.

    Quelles sont les principales différences entre les modèles Inissia, Citiz et Vertuo Pop ?

    Les modèles Inissia, Citiz et Vertuo Pop diffèrent principalement par leur capacité de réservoir, leur design et leurs fonctionnalités. L’Inissia est compacte et très simple d’utilisation, idéale pour les petits espaces. La Citiz offre un réservoir plus grand et un design plus sophistiqué. La Vertuo Pop est compatible avec les capsules Vertuo, permet des cafés plus longs et intègre des réglages automatiques.

    Puis-je utiliser des capsules compatibles avec ma machine Nespresso Krups ?

    Oui, la majorité des machines Krups compatibles Nespresso acceptent des capsules compatibles de qualité, ce qui permet d’élargir le choix des saveurs tout en réalisant des économies.

    Comment entretenir ma machine à café Nespresso Krups pour garantir sa longévité ?

    Il est recommandé de vider régulièrement le bac à capsules usagées, de nettoyer le réservoir d’eau et de détartrer la machine tous les 3 à 6 mois en fonction de la dureté de l’eau et de la fréquence d’utilisation.

    Les machines Nespresso Krups sont-elles éco-responsables ?

    Krups et Nespresso ont adopté plusieurs initiatives comme la mise en place de capsules recyclables, la réduction de la consommation énergétique grâce à la mise en veille automatique et le recours à des matériaux durables dans la fabrication des machines.

    Où puis-je trouver les meilleures promotions pour une machine Nespresso Krups ?

    Les promotions les plus intéressantes se trouvent généralement chez les distributeurs en ligne comme Amazon, E.Leclerc, Darty ou Carrefour, ainsi que dans les magasins spécialisés avec des offres ponctuelles lors des périodes de soldes.

  • Robots de trading : reconnaître les dangers et les solutions pour se prémunir efficacement

    Dans un contexte où l’automatisation s’infiltre de plus en plus dans les sphères financières, les robots de trading promettent une gestion simplifiée et rentable des investissements. Cependant, derrière ces promesses séduisantes se dissimulent des dangers réels auxquels les épargnants doivent impérativement être vigilants. En effet, des rendements alléchants, souvent annoncés sans risque apparent, sont devenus un moyen pour des acteurs peu scrupuleux d’attirer les investisseurs dans des pièges financiers sophistiqués. La prolifération de ces systèmes automatisés sur les réseaux sociaux et les plateformes de messagerie renforce l’urgence d’une meilleure connaissance des arnaques, des risques liés à la fiabilité de ces robots, et surtout des stratégies efficaces pour se prémunir. Comprendre le fonctionnement de ces outils, leurs limites, ainsi que les mécanismes de fraude associés est devenu indispensable pour naviguer en toute sécurité sur les marchés financiers en 2026.

    Les enjeux de surveillance, de réglementation et d’éducation financière se renforcent, notamment avec l’implication de l’Autorité des marchés financiers (AMF) qui multiplie les alertes. Cet article examine en détail les méthodes mises en œuvre par les escrocs, les indices qui doivent alerter, ainsi que les meilleures pratiques pour évaluer la véracité d’une offre. Au-delà des avertissements, il propose des solutions pragmatiques pour permettre aux investisseurs de saisir les véritables avantages de l’automatisation tout en limitant les risques financiers. L’objectif est clair : armer chaque individu face à une réalité en constante évolution, où technologie et vigilance doivent impérativement aller de pair.

    Identifier les risques majeurs liés aux robots de trading frauduleux

    Avec la montée en puissance des plateformes numériques, les robots de trading sont devenus des outils prisés par de nombreux investisseurs cherchant à automatiser leurs stratégies de trading sur les marchés financiers. Toutefois, cette automatisation ne doit pas masquer les dangers importants que représente l’utilisation de robots de trading frauduleux ou peu fiables. En 2026, l’Autorité des marchés financiers (AMF) met en garde contre des offres trompeuses proposant des gains spectaculaires qui cachent souvent une escroquerie. Ces robots sont fréquemment promus sur les réseaux sociaux, où des groupes privés sur Telegram ou WhatsApp deviennent le théâtre de publicités insistantes vantant des rendements mensuels allant jusqu’à 15 %, voire des performances annuelles exagérées pouvant atteindre 400 %.

    Le mécanisme commun de ces arnaques s’appuie sur un climat de confiance soigneusement construit par les promoteurs. Ces derniers encouragent l’ouverture de comptes auprès de courtiers sans agrément, souvent basés à l’étranger et non soumis aux contraintes de la réglementation française. Une étape clé consiste parfois à vendre des licences pour accéder au robot soi-disant indispensable à la réussite des investissements. De plus, certains systèmes fonctionnant en marketing multiniveau (MLM) incitent les victimes à recruter de nouveaux investisseurs, générant ainsi une source de revenus découplée de toute activité de trading réelle.

    Cette fraude repose essentiellement sur le détournement des fonds vers les comptes des escrocs, sans qu’aucune opération de marché n’ait lieu. Pour alimenter cette illusion, des interfaces factices affichent des gains fictifs, encourageant la victime à poursuivre son investissement. Dans ce contexte, toute promesse de rendement garanti, sans risque ou effort, doit être perçue comme un signal d’alarme. La vigilance est donc primordiale pour éviter les pertes financières majeures liées à des robots de trading sans fiabilité.

    Exemples concrets d’arnaques aux robots de trading

    Au cours des dernières années, plusieurs cas ont illustré la complexité et la sophistication de ces fraudes. En 2025, un réseau basé à l’étranger a proposé à des milliers d’investisseurs français un robot prétendant réaliser des opérations sur le Forex avec des performances garanties. La plupart des victimes ont perdu la totalité de leur mise, les fonds ayant été détournés vers des comptes offshore. Leurs tentatives de contact avec les vendeurs du robot ou le courtier partenaire sont restées sans réponse, montrant l’absence de fiabilité structurelle de ces systèmes.

    Un autre exemple met en lumière un système MLM déguisé. Les utilisateurs initiaux étaient rémunérés non par des gains issus du trading, mais par l’arrivée de nouveaux investisseurs vers le programme. Lorsque le recrutement a faibli, tout s’est effondré, entraînant des pertes massives pour la majorité des participants. Ces histoires illustrent parfaitement le risque financier majeur que représentent les robots de trading, surtout lorsque ceux-ci ne sont pas encadrés par une autorité financière reconnue.

    L’enjeu est donc double : comprendre le mécanisme des arnaques pour mieux les détecter et éviter de miser sur un système où la confiance repose sur des promesses irréalistes plus que sur une expertise validée.

    découvrez comment identifier les dangers liés aux robots de trading et les solutions efficaces pour vous protéger et sécuriser vos investissements.

    Les indicateurs clés pour évaluer la fiabilité d’un robot de trading

    Face à cette prolifération, les investisseurs doivent disposer d’outils fiables pour contrôler la légitimité des robots de trading proposés. Un premier critère essentiel demeure la présence ou non d’une autorisation réglementaire. En France, seules les sociétés ayant obtenu l’agrément de l’Autorité des marchés financiers sont habilitées à exercer des activités d’investissement. Il est possible de consulter le site officiel de l’AMF pour vérifier la liste des intermédiaires financiers légaux et les robots de trading approuvés. Cette démarche simple peut éviter d’importantes déconvenues.

    Outre la licence, plusieurs signaux d’alerte doivent être pris en considération :

    • Promesses de rendements garantis ou très élevés sans explication claire des méthodes utilisées ;
    • Obligation d’acheter une licence ou un produit supplémentaire pour accéder au robot ;
    • Utilisation abusive du marketing multiniveau pour assurer la croissance du réseau ;
    • Opacité sur la localisation du courtier ou absence d’informations légales complètes ;
    • Interface utilisateur présentant des gains fictifs sans possibilité de retrait immédiat.

    De plus, des plateformes comme AMF Protect Épargne facilitent la détection rapide des escroqueries via un questionnaire interactif et des listes noires des entités non autorisées. Ces outils en ligne offrent, en seulement quelques minutes, un diagnostic fiable et des conseils adaptés pour agir en cas de doute.

    Vérifier l’historique et la transparence

    Un robot de trading digne de confiance met à disposition des données traçables et transparentes concernant son algorithmie et ses performances passées, validées par des audits ou des certifications indépendantes. Les investisseurs peuvent également demander des retours d’expérience et consulter les avis d’autres utilisateurs sur des forums reconnus. La méfiance s’impose toutefois vis-à-vis des témoignages uniquement présents sur des sites propriétaires ou sur les réseaux sociaux, où les faux avis sont fréquents.

    Enfin, la surveillance continue est une bonne pratique, même lorsque l’utilisation du robot apparaît légitime. Suivre les mises à jour du logiciel, évaluer régulièrement les performances réelles par rapport aux promesses marketing, et rester informé des alertes publiées par les autorités financières sont des stratégies prudentes pour sécuriser ses investissements automatisés.

    Solutions et bonnes pratiques pour se prémunir efficacement contre les escroqueries aux robots de trading

    La meilleure défense face aux arnaques liées aux robots de trading repose sur une combinaison d’éducation financière, de vigilance réglementaire et d’usage d’outils de protection adaptés. Le premier réflexe doit être de ne jamais céder à la tentation de gains “sans effort” ni “risque”. La sécurité des investissements passe par une connaissance approfondie des mécanismes de marché et des technologies embarquées dans ces logiciels d’automatisation.

    Il est conseillé de :

    • Consulter systématiquement les ressources officielles comme le site de l’AMF et son service Épargne Info Service, qui apportent des informations actualisées et fiables ;
    • Éviter de s’engager financièrement sans disposer d’un contrat clair et d’un intermédiaire reconnu ;
    • Préférer les robots intégrés à des plateformes régulées pour bénéficier d’une surveillance stricte des opérations ;
    • Ne jamais divulguer ses identifiants bancaires ou personnels dans des groupes privés non sécurisés ;
    • Signaler immédiatement toute offre suspecte via les formulaires de signalement mis à disposition par les régulateurs.

    Par ailleurs, certains outils technologiques permettent d’optimiser la sécurité lors de l’utilisation des robots. Par exemple, l’implémentation de systèmes d’authentification multifactorielle ou de pare-feu spécifiques contribue à protéger les comptes contre les accès frauduleux. Le recours à des portefeuilles dédiés avec des limites quotidiennes de transaction constitue également une barrière supplémentaire contre les pertes trop importantes.

    Enfin, la mise en place de stratégies de trading complémentaires, comme la diversification des actifs ou l’allocation prudente de capital, s’avère essentielle pour limiter les risques financiers inhérents à toute activité boursière, même automatisée. La technologie ne dispense pas du discernement mais s’intègre dans une démarche globale de gestion réfléchie et proactive.

    Le cadre légal et le rôle de l’AMF dans la régulation des robots de trading

    En France, le cadre légal encadrant les robots de trading se renforce pour protéger les investisseurs contre les pratiques frauduleuses. L’Autorité des marchés financiers agit en première ligne pour détecter et sanctionner les offres illégales. Jusqu’à présent, son action s’est concentrée sur la sensibilisation, la surveillance des acteurs et la publication de listes noires des courtiers non autorisés.

    Pour qu’une entreprise puisse proposer un robot de trading légalement, elle doit détenir un agrément délivré par l’AMF garantissant notamment :

    1. La transparence des performances et des méthodes utilisées par le robot ;
    2. La protection des fonds des clients, conformément aux règles européennes et françaises ;
    3. L’absence de pratiques commerciales trompeuses ;
    4. Un service client réactif et des moyens de recours possibles en cas de litige.

    De plus, les plateformes d’échanges et les courtiers partenaires sont soumis à des contrôles stricts quant à la sécurisation des données utilisateur et à la lutte contre le blanchiment d’argent. Le refus d’agrément ou le retrait de celui-ci entraîne l’interdiction d’exercer et des poursuites pénales.

    À titre d’exemple, en 2025, plusieurs acteurs innovants ont vu leur agrément remis en question suite à des enquêtes révélant un fonctionnement opaque ou des failles sécuritaires. Ces mesures illustrent la volonté des autorités de garantir la fiabilité des robots de trading commercialisés et de préserver la confiance des investisseurs. La vigilance reste donc de mise, chaque utilisateur ayant un rôle à jouer dans la surveillance collective du secteur.

    Aspect légal Obligation pour les acteurs Conséquences en cas de non-respect
    Agrément AMF Obtention et maintien d’une licence conforme Interdiction d’activité et sanctions pénales
    Protection des investisseurs Respect des fonds et transparence Remboursement possible et mise en cause judiciaire
    Transparence commerciale Clarté des conditions et performances Sanctions financières et réputation entachée
    Surveillance continue Contrôles réguliers et mises à jour Retrait d’agrément et alerte publique

    Réagir face à une arnaque : démarches et recours pour les victimes

    En cas de suspicion d’arnaque aux robots de trading, la démarche à adopter rapidement est cruciale pour limiter les pertes et engager des actions judiciaires efficientes. Il est d’abord conseillé de collecter toutes les preuves disponibles : contrats, échanges de messages, captures d’écran des interfaces, preuves de transactions financières. Ces documents seront essentiels pour appuyer toute plainte auprès des autorités compétentes.

    Le premier réflexe doit être de contacter Épargne Info Service, la plateforme mise en place par l’AMF qui offre une assistance téléphonique personnalisée aux épargnants. Elle permet un diagnostic rapide, un conseil avisé, ainsi qu’une orientation précise pour le dépôt de plainte. Le numéro est accessible du lundi au vendredi de 9h à 12h30 au 01 53 45 62 00.

    Il est aussi possible d’utiliser le formulaire de signalement du site AMF Protect Épargne pour alerter les régulateurs sur une offre suspecte. Ces signalements participent à la surveillance collective et contribuent à faire retirer du marché les systèmes frauduleux. Faire appel à un avocat spécialisé en droit financier ou en droit des consommateurs est souvent nécessaire pour accompagner la victime dans les procédures judiciaires et maximiser les chances d’être dédommagé.

    Par ailleurs, il est important de signaler auprès des plateformes de paiement ou des banques tout mouvement frauduleux, afin d’activer leurs protocoles de protection et, si possible, stopper les versements en cours. Restant vigilants, les investisseurs devraient adopter une attitude proactive contre ce fléau et partager leurs expériences pour sensibiliser au maximum leur entourage.

    Comment distinguer un robot de trading fiable d’un robot frauduleux ?

    Un robot fiable dispose d’un agrément officiel, d’une transparence totale sur ses performances, et est proposé par une société réglementée. Il ne promet jamais de rendements garantis et présente des résultats cohérents sur le long terme.

    Quels sont les signes d’alerte sur une offre de robot de trading ?

    Attention aux promesses de gains élevés sans risque, aux démarches insistant pour acheter une licence ou recruter d’autres victimes, et au manque d’informations légales claires sur le courtier ou le fournisseur.

    Que faire en cas d’arnaque ?

    Conserver toutes les preuves, contacter Épargne Info Service, signaler l’offre sur AMF Protect Épargne, puis envisager une action judiciaire avec un avocat spécialisé.

    Les robots de trading sont-ils légaux en France ?

    Oui, mais seulement s’ils sont proposés par des sociétés disposant d’un agrément AMF, garantissant ainsi la conformité légale et la protection des investisseurs.

    Comment se protéger lors de l’utilisation d’un robot de trading ?

    Utiliser un robot intégré à une plateforme régulée, protéger ses données avec des protocoles de sécurité, diversifier ses placements et ne jamais investir plus que ce que l’on peut se permettre de perdre.

  • De locataire à investisseur : le guide essentiel pour débuter dans l’immobilier en toute confiance

    Dans un contexte immobilier en constante évolution, de plus en plus de Français choisissent de rester locataires tout en se lançant dans l’investissement immobilier. Cette démarche, loin d’être contradictoire, s’inscrit dans une stratégie réfléchie de construction de patrimoine et d’optimisation financière. Plutôt que de consacrer toutes leurs ressources à un achat immobilier classique pour résidence principale, beaucoup privilégient la souplesse qu’offre la location pour leur habitation quotidienne, tout en devenant propriétaires de biens destinés à la location. Cette approche répond à des enjeux de mobilité, de gestion des risques et d’équilibre budgétaire, notamment dans des marchés où les prix sont élevés ou instables.

    Le profil du locataire-investisseur reflète une nouvelle génération d’acteurs immobiliers qui souhaite débuter en douceur, avec un projet clair et une confiance maîtrisée. La clé réside dans la capacité à conjuguer un financement adapté, une gestion locative rigoureuse et une vision réaliste de la rentabilité, sans sacrifier la liberté de mouvement. Aborder l’immobilier sous cet angle permet de démystifier certaines idées reçues sur l’achat immobilier, et de mieux comprendre les mécanismes en jeu pour bâtir un patrimoine durable et rentable. Ce guide essentiel explore pas à pas les éléments fondamentaux à connaître pour réussir ce passage de locataire à investisseur avec sérénité.

    Pourquoi rester locataire peut être un choix stratégique pour débuter dans l’investissement immobilier

    Il est commun d’associer l’acquisition immobilière à la notion de stabilité et d’ancrage personnel. Pourtant, rester locataire tout en devenant investisseur dans l’immobilier représente une solution pertinente, pour se lancer dans le marché sans contrainte excessive. Ce choix s’appuie sur la recherche d’une meilleure mobilité ainsi que sur la gestion optimisée des ressources financières.

    Tout d’abord, l’achat d’une résidence principale implique des frais initiaux importants : frais de notaire, frais d’agence, coûts potentiels de rénovation ou d’ameublement. À cela s’ajoute la nécessité de rester attaché géographiquement à ce bien, ce qui peut s’avérer contraignant face aux aléas professionnels ou personnels. Le marché immobilier étant souvent cyclique et local, il faut anticiper une période moyenne de six ans pour amortir les frais d’acquisition et pour que l’achat devienne véritablement rentable. En choisissant de rester locataire, on privilégie une flexibilité permettant de s’adapter librement à ses besoins, à ses évolutions de vie, tout en amorçant une démarche d’investissement.

    Cette stratégie permet également d’éviter les coûts liés à l’entretien lourd, qui restent à la charge du propriétaire du logement loué. Par ailleurs, la suppression de la taxe d’habitation sur la résidence principale a modifié l’équilibre fiscal, cependant la taxe foncière du logement en location reste une charge à anticiper pour un investisseur.

    Un exemple concret : Thomas, 32 ans, cadre dynamique, préfère louer son appartement à Paris où les prix sont élevés, afin de conserver la liberté de déménager facilement pour suivre ses opportunités professionnelles. En parallèle, il a acquis un studio dans une ville secondaire à fort potentiel locatif, qui génère un revenu régulier. Cette double posture lui offre la stabilité financière tout en conservant sa liberté de déplacement.

    Maintenir un statut de locataire tout en devenant propriétaire est donc loin d’être paradoxal. C’est une manière d’optimiser son budget, d’accumuler du capital sur le long terme et de bénéficier d’un effet de levier avec un crédit immobilier, sans renoncer à un mode de vie flexible. Ce modèle s’établit comme un nouveau standard pour les personnes qui débutent dans l’investissement immobilier avec prudence et pragmatisme.

    découvrez notre guide complet pour passer de locataire à investisseur immobilier en toute confiance. apprenez les clés pour réussir vos premiers investissements et sécuriser votre avenir financier.

    Avantages et limites de cette stratégie de location-investissement

    Cette démarche présente plusieurs bénéfices mais également quelques contraintes qu’il est important d’identifier.

    • Avantages :
      • Mobilité facilitée sans engagement à long terme sur un logement personnel.
      • Possibilité d’investir dans des zones géographiques où le marché est plus favorable à la rentabilité locative.
      • Limitation des frais liés à l’entretien et aux travaux du logement principal.
      • Utilisation intelligente d’un effet de levier via le financement bancaire pour construire un patrimoine.
    • Mobilité facilitée sans engagement à long terme sur un logement personnel.
    • Possibilité d’investir dans des zones géographiques où le marché est plus favorable à la rentabilité locative.
    • Limitation des frais liés à l’entretien et aux travaux du logement principal.
    • Utilisation intelligente d’un effet de levier via le financement bancaire pour construire un patrimoine.
    • Limites :
      • Charge financière cumulée en tenant compte du loyer et du remboursement du crédit immobilier.
      • Risque de vacance locative pouvant affecter la trésorerie.
      • Gestion locative pouvant être chronophage si elle n’est pas déléguée.
      • Moins de sentiment d’investissement personnel sur un logement pour soi.
    • Charge financière cumulée en tenant compte du loyer et du remboursement du crédit immobilier.
    • Risque de vacance locative pouvant affecter la trésorerie.
    • Gestion locative pouvant être chronophage si elle n’est pas déléguée.
    • Moins de sentiment d’investissement personnel sur un logement pour soi.

    L’évaluation précise de ces éléments permet de mieux calibrer son projet avant de débuter. La compréhension du financement est particulièrement importante pour garantir un projet solide et éviter le surendettement.

    Comment réussir le financement de son premier investissement immobilier en restant locataire

    La capacité à obtenir un financement adapté est la colonne vertébrale pour un locataire qui souhaite devenir investisseur. En 2026, les banques restent attentives au dossier global du candidat, prenant en compte plusieurs critères au-delà du simple taux d’endettement.

    Le taux d’endettement maximal conseillé est de 35 % incluant l’assurance emprunteur. Mais ce chiffre ne suffit pas à décliner systématiquement un projet. Les établissements bancaires évaluent aussi la stabilité des revenus, l’existence d’un « reste à vivre » suffisant pour couvrir les dépenses courantes, et la possibilité d’une épargne de précaution. Une bonne présentation du projet, avec un plan financier détaillé incluant le montant estimé des loyers futurs, même s’ils sont décotés dans les calculs, joue un rôle crucial.

    Par ailleurs, les assurances liées au crédit, ainsi que les garanties exigées, doivent être anticipées. Certains investisseurs préfèrent diversifier leurs apports en associant par exemple un prêt familial ou un support en SCI (Société Civile Immobilière) pour optimiser la capacité d’emprunt, notamment pour un premier achat locatif.

    Un tableau comparatif ci-dessous illustre les principaux critères que les banques étudient lors de l’examen d’un dossier d’investissement locatif pour un candidat locataire :

    Critère Importance pour la banque Exemple d’impact sur le dossier
    Taux d’endettement Très élevé Doit être inférieur à 35 % du revenu net, assurance comprise
    Stabilité professionnelle Élevé CDI ou activité indépendante stable favorise l’accord
    Apport personnel Moyen Les apports réduisent le montant emprunté et rassurent la banque
    Revenus locatifs futurs estimés Moyen Les banques les intègrent en prenant une marge de sécurité
    Gestion actuelle des crédits Élevé Une bonne gestion du budget facilite l’acceptation du dossier

    La sélection du bien immobilier et son adresse sont aussi des facteurs décisifs pour la banque. Un logement situé dans une zone avec une demande locative constante rassure l’institution prêteuse, ce qui peut renforcer le dossier.

    Au-delà de l’accord de principe, le contrôle du projet passe par une analyse exhaustive des charges ou dépenses annexes : taxe foncière, frais de gestion locative si l’investisseur ne souhaite pas s’en occuper lui-même, coûts d’entretien, assurances spécifiques, et fiscalité. La rigueur dans cette analyse évite les mauvaises surprises.

    Gestion locative : les clés pour assurer la rentabilité et la sérénité de votre investissement

    Une fois le bien acquis, la gestion locative reste un élément fondamental. Le choix entre gérer directement son logement locatif ou déléguer cette mission à une agence professionnelle a un impact majeur sur le quotidien de l’investisseur, notamment pour un débutant.

    Gérer soi-même son bien permet de maîtriser les coûts et d’avoir un contact direct avec le locataire. Cependant, cela demande du temps, une connaissance des règles juridiques (baux, dépôt de garantie, charges récupérables, etc.) et une disponibilité pour régler les imprévus (réparations, contentieux éventuels). Pour ceux qui débutent, cela peut s’avérer complexe et source de stress.

    Déléguer la gestion à un professionnel implique des frais (souvent entre 6 et 10 % des loyers hors charges), mais garantit une administration rigoureuse, le respect des délais légaux, une sélection efficace des candidats locataires, et une maîtrise des risques locatifs. Ce choix convient particulièrement à ceux qui veulent investir en confiance sans bouleverser leur emploi du temps.

    Par ailleurs, il est conseillé de suivre régulièrement l’état du bien et le marché locatif afin d’ajuster le loyer au juste prix. Un loyer trop élevé entraîne une vacance prolongée, tandis qu’un loyer trop bas pénalise la rentabilité. Le bon équilibre contribue à la stabilité financière de l’investissement.

    Voici une liste des éléments essentiels à prendre en compte dans la gestion locative :

    • Connaissance approfondie du marché locatif local (prix, demande, typologie des locataires)
    • Entretien régulier du logement et des équipements
    • Respect des normes de sécurité et de salubrité
    • Réactivité face aux demandes de réparations ou incidents
    • Gestion des documents administratifs et juridiques (contrats, quittances, inspections)
    • Optimisation fiscale en termes de déclaration et choix du régime fiscal

    La réussite d’un investissement locatif repose finalement sur cette gestion attentive, doublée d’une patience mesurée. La rentabilité affichée sur le papier peut vite s’effriter si ces éléments ne sont pas maîtrisés correctement.

    Fiscalité immobilière en 2026 : maîtriser les règles pour maximiser la rentabilité

    Le paradigme fiscal évolue régulièrement et il est vital de rester informé pour optimiser son investissement. En 2026, plusieurs dispositifs et régimes fiscaux méritent une attention particulière. Contrairement aux idées reçues, il n’existe aucun dispositif miracle mais une variété d’options adaptées selon le profil de l’investisseur.

    Le dispositif Pinel, par exemple, est désormais réservé uniquement aux engagements pris avant 2025, limitant ainsi son impact sur les nouvelles opérations. En revanche, investir dans l’immobilier ancien avec rénovation peut ouvrir droit au dispositif Denormandie, permettant une réduction d’impôt intéressante selon la durée de location, à condition de respecter des critères stricts comme la localisation et la qualité des travaux réalisés.

    Une vaste majorité d’investisseurs s’orientent vers la location meublée, attirés par le régime des Bénéfices Industriels et Commerciaux (BIC) qui offre une fiscalité avantageuse, notamment via l’amortissement au réel. Cette solution demande cependant une gestion rigoureuse et une bonne connaissance de la comptabilité, mais elle peut améliorer considérablement la rentabilité nette.

    Un tableau synthétique clarifie les différences principales entre ces dispositifs :

    Dispositif Type de bien Conditions principales Avantage fiscal Durée d’engagement
    Pinel Neuf ou restructuré Logement neuf, zone tendue Réduction d’impôt jusqu’à 12 % du prix 6 à 12 ans
    Denormandie Ancien avec travaux Rénovation importante, zone ciblée Réduction d’impôt selon durée de location 6 à 12 ans
    Location meublée (BIC) Ancien ou neuf Contrat meublé, déclaration BIC Amortissement et déduction des charges Libre

    En résumé, la fiscalité doit être envisagée comme un levier lors de la constitution de votre patrimoine immobilier, mais sans jamais remplacer la cohérence globale du projet. Un investissement réussi en 2026 repose sur la conjonction de la bonne stratégie de financement, d’une gestion rigoureuse et d’une connaissance fine des aspects fiscaux.

    Est-il possible de débuter dans l’immobilier sans être propriétaire de son logement ?

    Oui, rester locataire tout en investissant dans un bien destiné à la location est une stratégie viable qui permet de conserver mobilité et flexibilité. Il faut toutefois un projet bien structuré, prenant en compte le financement et la gestion locative.

    Comment bien choisir un bien immobilier pour un premier investissement locatif ?

    L’emplacement est crucial. Privilégiez une zone avec une forte demande locative, une bonne accessibilité et des commodités. Le type de logement doit aussi correspondre à la cible locative que vous souhaitez attirer (étudiants, jeunes actifs, familles).

    Quels sont les principaux critères que les banques examinent pour un dossier d’investissement locatif ?

    Les banques évaluent le taux d’endettement, la stabilité des revenus, le montant de l’apport personnel, la gestion actuelle des crédits, ainsi que les revenus locatifs futurs avec une marge de prudence.

    Faut-il gérer soi-même son investissement locatif ou déléguer ?

    Cela dépend de votre disponibilité et de votre appétence pour la gestion. Déléguer assure une sérénité et un cadre légal respecté, mais engendre un coût. Gérer soi-même permet d’économiser mais demande du temps et des compétences juridiques.

    Comment optimiser la fiscalité de mon investissement immobilier ?

    Selon votre situation, vous pouvez opter pour les dispositifs Denormandie dans l’ancien rénové, ou la location meublée (BIC) pour bénéficier d’amortissements. Il est essentiel de bien comprendre les conditions pour maximiser ces avantages.

  • Les épargnants français profitent-ils d’une rémunération excessive sur leurs livrets ? Analyse des taux bancaires actuels

    Alors que les épargnants français se montrent souvent critiques envers le système bancaire, ils bénéficient paradoxalement d’un contexte privilégié lors de la souscription de certains produits d’épargne peu risqués. Depuis plusieurs années, notamment en 2026, la rémunération des livrets d’épargne réglementée comme le Livret A ou le Livret de Développement Durable et Solidaire (LDDS) se distingue nettement des pratiques européennes. Ces taux d’intérêt, bien plus attractifs que dans la plupart des pays voisins, suscitent une interrogation : cette rémunération est-elle excessive, favorable aux épargnants, ou finalement plus nuancée ? Plusieurs facteurs expliquent cette singularité française, notamment une politique monétaire qui prend en compte les préoccupations de pouvoir d’achat, un cadre réglementaire spécifique, et des marges bancaires mises sous pression. Dans ce contexte, cette analyse financière s’appuie sur les taux bancaires actuels et les dynamiques économiques pour décrypter la réalité du rendement des livrets en France et son impact sur les banques françaises.

    En janvier 2026, le taux moyen du Livret A atteint 1,55 %, soit quasiment le double de celui observé en Allemagne ou en Belgique, qui se situent respectivement autour de 0,68 % et 0,7 %. Ce différentiel très marqué s’étend également aux dépôts à terme de moins d’un an, où la France annonce un taux brut moyen de 2,01 %, nettement supérieur à une grande partie des autres États européens. Certains pays, comme le Luxembourg et l’Estonie, affichent néanmoins des taux encore plus attractifs, aux environs de 1,71 % et 2,3 %. Paradoxalement, cette générosité envers les épargnants français semble se payer au prix fort : les banques françaises enregistrent une rentabilité médiocre, ce qui pousse à interroger le fragile équilibre entre attractivité pour les déposants et viabilité du secteur bancaire.

    Taux bancaires en France comparés à l’Europe : une rémunération atypique et ses causes

    Le marché bancaire français se caractérise par une rémunération des livrets d’épargne qui dépasse largement la moyenne européenne. Cette disparité provient de plusieurs éléments interconnectés. Tout d’abord, la réglementation française impose des taux réglementés pour des produits offrant une épargne sécurisée et liquide, comme le Livret A et le LDDS, afin de protéger le pouvoir d’achat des ménages. Ces taux sont revus périodiquement en fonction de l’inflation, ce qui garantit un rendement supérieur en période d’inflation élevée, comme actuellement.

    Cette approche contraste avec celle d’autres pays qui laissent souvent les taux des dépôts évoluer librement selon les conditions de marché ou privilégient des produits d’épargne moins réglementés. Par exemple, en Allemagne, les banques proposent des taux d’intérêt plus bas sur les livrets d’épargne traditionnels, mais compensent par l’offre d’autres placements. Cette différence illustre une volonté française de maintenir une épargne réglementée accessible et rémunérée.

    En outre, cette politique est influencée par le contexte sociopolitique. En France, la question du pouvoir d’achat reste un enjeu constant dans le débat public, poussant l’État à privilégier une rémunération attractive des livrets. Par ailleurs, l’inflation mesurée en 2026 conduit la Banque Centrale Européenne (BCE) à ajuster ses taux directeurs, ce qui impacte directement les taux bancaires proposés aux particuliers. Cette dynamique rend le rendement des livrets plus élevé en France, contrairement à d’autres pays où l’inflation est moins prise en compte dans la politique monétaire appliquée aux épargnes réglementées.

    Pour mieux illustrer cette situation, voici un tableau comparatif des taux moyens d’intérêt sur les livrets d’épargne et dépôts à terme en janvier 2026 :

    Pays Taux moyen Livrets d’épargne (%) Taux moyen Dépôts à terme <1 an (%)
    France 1,55 2,01
    Allemagne 0,68 1,12
    Belgique 0,70 1,25
    Luxembourg 1,71 1,80
    Estonie 2,30 2,40

    Cette comparaison confirme que les épargnants français bénéficient d’une rémunération notablement plus élevée sur des produits sécurisés et réglementés que leurs homologues dans la plupart des pays voisins. Cette attractivité s’explique donc par une combinaison de facteurs réglementaires, monétaires et politiques.

    Rendement des livrets et plafonds : avantages et limites pour les épargnants français

    Les livrets d’épargne réglementée comme le Livret A, le Livret de Développement Durable et Solidaire (LDDS), ou encore le Livret d’Épargne Populaire (LEP), représentent une part importante de l’épargne des ménages français. Leur principal avantage réside dans la sécurité du capital, la liquidité immédiate des fonds, et la rémunération garantie par l’État. En 2026, leur taux reste assez élevé pour les placer en tête dans la zone euro, renforçant leur popularité.

    Pour autant, ces livrets sont assortis de plafonds de dépôt limitant directement les montants susceptibles de bénéficier de cette rémunération attractive. Par exemple, le plafond du Livret A est fixé à 22 950 euros, ce qui limite le potentiel de rendement pour les gros épargnants qui cherchent à maximiser leurs gains sans s’exposer à davantage de risques.

    Au-delà de ces plafonds, les épargnants souhaitant obtenir une meilleure rémunération sont souvent orientés vers des produits financiers plus complexes, tels que l’assurance-vie, les comptes-titres ou les plans d’épargne en actions (PEA). Ces produits offrent des perspectives de rendement potentiellement plus élevées, mais aussi une prise de risque bien plus importante, ainsi qu’une moindre disponibilité immédiate des fonds.

    Les livrets d’épargne réglementée conservent néanmoins une place de choix, notamment en période d’incertitude économique ou d’inflation élevée. Ils représentent une épargne de précaution, protégée contre les fluctuations des marchés financiers. Cette particularité est un facteur de stabilité pour de nombreux Français, même si le rendement reste modeste par rapport à d’autres produits financiers sur le long terme.

    Voici une liste des principaux avantages et limites des livrets d’épargne pour les épargnants :

    • Avantages : Sécurité garantie par l’État, liquidité immédiate, exonération d’impôt sur les intérêts, protection spécifique contre l’inflation.
    • Limites : Plafond de dépôt restreint, rendement limité face aux produits plus risqués, taux parfois en décalage avec l’inflation réelle.
    • Accessibilité : Produits largement diffusés et simples à comprendre, favorisant l’épargne populaire.
    • Inconvénients : Rentabilité globale plus faible en période de faible taux directeur, contraintes réglementaires pesant sur la capacité des banques à diversifier les offres.

    Au final, le rendement des livrets d’épargne réglementée en France constitue une solution intermédiaire privilégiée par les ménages français, malgré certains compromis inhérents à ces produits.

    Un regard sur l’inflation et la politique monétaire en 2026

    La politique menée par la BCE en 2026, notamment en réaction à la nouvelle crise énergétique et à la pression inflationniste croissante, conduit inévitablement à la hausse des taux d’intérêt directeurs. Cette évolution impacte directement le rendement des livrets, les poussant à s’ajuster pour préserver le pouvoir d’achat des épargnants. L’État français, soucieux de la situation socio-économique, tend ainsi à maintenir des taux supérieurs, créant une attractivité unique sur ces produits en Europe.

    Cependant, cette stratégie entraîne également des coûts pour les banques françaises et met en exergue un dilemme entre protection des épargnants et profitabilité du secteur bancaire.

    Crédits immobiliers et consommation : un contexte favorable pour les emprunteurs en France

    En marge de la rémunération des livrets d’épargne, les Français se distinguent également par des conditions avantageuses pour l’accès au crédit, que ce soit dans le domaine immobilier ou à la consommation. En effet, le taux moyen des nouveaux prêts immobiliers résidentiels s’élève en janvier 2026 à seulement 3,05 % en France, un niveau nettement inférieur à celui relevé en Allemagne (3,76 %) ou en Lettonie (3,89 %).

    Cette situation favorable s’explique par la prédominance des taux fixes en France, c’est-à-dire que l’emprunteur connaît à l’avance le coût total de son crédit, une sécurité souvent préférée aux taux variables qui prévalent dans d’autres pays. La concurrence accrue entre banques françaises pousse également les établissements à réduire leurs marges, au bénéfice des consommateurs.

    Les taux sur prêts à la consommation suivent également cette tendance, avec un niveau moyen en France de 6,39 %, bien en deçà de pays comme la Grèce (10,44 %) ou l’Allemagne (8,09 %). Cette accessibilité encourage l’endettement mesuré, contribuant à maintenir un niveau soutenu de la consommation et, par conséquent, à alimenter l’économie réelle.

    Le tableau ci-dessous compare les taux d’intérêt moyens sur les crédits immobiliers et à la consommation dans plusieurs pays européens :

    Pays Taux moyen prêt immobilier (%) Taux moyen prêt consommation (%)
    France 3,05 6,39
    Allemagne 3,76 8,09
    Lettonie 3,89 7,50
    Grèce 4,25 10,44
    Portugal 3,30 6,75

    Grâce à cette politique favorable aux emprunteurs et épargnants, on observe ainsi une double dynamique : d’un côté, un rendement attractif des livrets d’épargne, et de l’autre, des taux particulièrement accessibles pour financer la consommation et l’immobilier. Ce modèle français présente des forces indéniables mais pose également des défis pour les banques, particulièrement en matière de rentabilité.

    Impact sur les banques françaises : une rentabilité sous pression malgré des taux élevés pour les épargnants

    Alors que les taux d’épargne réglementée sont relativement élevés, il est paradoxal de constater que les banques françaises affichent une rentabilité bien plus faible que leurs homologues européennes. Selon Eric Dior, directeur des études économiques à l’IESEG School of Management, la marge nette d’intérêts des banques françaises était la plus faible de la zone euro au quatrième trimestre 2025, ne dépassant pas 0,93 %, loin derrière la Slovénie qui enregistrait une marge nette de 3,11 %.

    Cette faiblesse fait écho aux conditions particulières du système bancaire français, où la nécessité de proposer des taux d’intérêt compétitifs pour les épargnants se heurte à la pression sur les marges. En clair, les banques sont contraintes de rémunérer généreusement les livrets sous peine de perdre leur clientèle, ce qui limite leur capacité à générer des revenus à partir de leurs activités de crédit.

    Cette situation se reflète également dans le taux de rendement des fonds propres (ROE) des grandes banques françaises, qui s’établit à 6,4 % fin 2025, juste au-dessus de l’Allemagne mais nettement en dessous de pays comme le Portugal (15,37 %). Cette performance faible témoigne des contraintes exercées par une politique monétaire et réglementaire orientée vers la protection des épargnants.

    Il convient de noter que pour compenser ces tensions sur la marge nette d’intérêts, les banques ont recours à d’autres sources de revenus, notamment les commissions facturées à leurs clients (gestion de comptes, services bancaires) et la souscription à des contrats d’assurance. Cependant, ces revenus annexes ne suffisent pas toujours à compenser le manque à gagner causé par la faible marge d’intérêt.

    Cette situation financière délicate pousse à anticiper des évolutions sur les prochains mois. Avec la persistance de la hausse des prix liée à la crise énergétique, l’inflation pourrait inévitablement pousser la BCE à relever encore ses taux directeurs, ce qui, paradoxalement, entraînerait une nouvelle augmentation des rendements sur l’épargne réglementée. Les banques françaises devront donc continuer à jongler entre la satisfaction des exigences des épargnants et la préservation de leur rentabilité.

    Perspectives d’évolution des taux d’intérêt et grandes tendances pour les épargnants français

    Face à un contexte économique incertain, avec une inflation alimentée notamment par la crise énergétique et des pressions géopolitiques, les épargnants français peuvent s’attendre à ce que la rémunération de leurs livrets d’épargne règlementée reste attractive, voire s’améliore au cours des prochains mois. Le rôle stratégique joué par la politique monétaire européenne dans la détermination des taux bancaires souligne l’importance d’un suivi attentif des décisions de la BCE pour anticiper les évolutions du rendement des livrets.

    Par ailleurs, la forte concurrence entre les banques françaises devrait continuer à freiner la montée excessive des taux d’emprunt, assurant un accès relativement bon marché au crédit immobilier et à la consommation, ce qui stimule indirectement la croissance économique par l’effet de levier de l’endettement.

    Du côté des banques, la nécessité d’explorer d’autres sources de revenus et d’adapter leur modèle économique sera primordiale. On peut envisager un renforcement des offres en matière de produits financiers diversifiés, ainsi qu’une intensification de la digitalisation des services pour réduire les coûts et améliorer la satisfaction client. Ces adaptations sont essentielles pour qu’elles conservent une rentabilité durable dans un environnement de taux d’intérêt contraint.

    En résumé, la rémunération des livrets d’épargne en France constitue un équilibre délicat, qui profite aux épargnants français tout en pesant sur la rentabilité des banques. La vigilance reste de mise, d’autant que les conditions économiques et la politique monétaire continuent d’évoluer rapidement.

    Les livrets d’épargne français offrent-ils vraiment une rémunération excessive par rapport à l’Europe ?

    La rémunération des livrets français est plus élevée que dans de nombreux pays européens en raison de taux réglementés alignés sur l’inflation et d’une politique visant à protéger le pouvoir d’achat, mais cette rémunération n’est pas excessive au regard du contexte économique actuel.

    Pourquoi les banques françaises ont-elles une rentabilité plus faible malgré des taux d’intérêt élevés sur les livrets ?

    Les banques françaises doivent proposer des taux d’intérêt attractifs pour préserver leur clientèle, ce qui réduit leur marge nette d’intérêts et, par conséquent, leur rentabilité globale comparée à d’autres pays européens.

    Comment la politique monétaire influence-t-elle le rendement des livrets d’épargne ?

    La politique monétaire, notamment les décisions de la BCE sur les taux directeurs, impacte directement les taux d’intérêt proposés sur les livrets d’épargne réglementée, afin de protéger le pouvoir d’achat en période d’inflation.

    Quelles sont les alternatives aux livrets d’épargne pour un meilleur rendement en France ?

    Pour un meilleur rendement, les épargnants peuvent se tourner vers des produits plus complexes comme l’assurance-vie, les comptes-titres ou les PEA, qui comportent cependant un risque plus important et une moindre liquidité.

    Les taux d’intérêt sur les crédits immobiliers sont-ils réellement avantageux en France ?

    Oui, les taux d’intérêt des crédits immobiliers sont parmi les plus bas d’Europe, notamment grâce à la prédominance des taux fixes et à une forte concurrence entre banques, ce qui facilite l’accès à la propriété.

  • Texas en 2025 : près de 2 milliards de dollars envolés à cause du vol de pétrole

    Au cœur du bassin permien, vaste étendue pétrolière américaine à la frontière du Texas avec le Nouveau-Mexique, un fléau économique persiste et s’amplifie : le vol de pétrole. Ce phénomène a entraîné près de 2 milliards de dollars de pertes économiques en 2025, fragilisant un secteur qui représente une composante cruciale du marché énergétique des États-Unis. Malgré l’ampleur du problème et les efforts réguliers de sécurisation, les autorités et les acteurs de l’industrie pétrolière peinent à enrayer cette criminalité économique sophistiquée.

    Cette perte colossale découle d’une multitude de facteurs : de la prolifération anarchique des sites de production à la hausse des prix du pétrole propice au développement de fraudes, en passant par une gestion de la sécurité parfois défaillante. Ce contexte illustre parfaitement les défis contemporains du secteur pétrolier texan qui doit non seulement répondre à la demande mondiale, mais aussi combattre une menace interne coûteuse. Ce combat économique à ciel ouvert compromet la suprématie pétrolière américaine, particulièrement alors que le pétrole de schiste produit dans cette région joue un rôle stratégique au niveau national.

    Le bassin permien : un joyau énergétique mexicain menacé par le vol de pétrole au Texas

    Le bassin permien, s’étendant sur une superficie équivalente à 40 % de la surface de la France, est un véritable pilier de l’industrie pétrolière américaine. Localisé à l’ouest du Texas et à l’extrême sud du Nouveau-Mexique, il est le deuxième plus grand bassin pétrolier des États-Unis et une source majeure de pétrole de schiste non conventionnel.

    Depuis 2010, la production dans cette zone a été multipliée par six, atteignant plus de 6 millions de barils par jour en 2025. Ce bond spectaculaire témoigne de l’exploitation intensive par fracturation hydraulique, technique consistant à injecter de l’eau sous haute pression dans les roches pour libérer les hydrocarbures. À ce rythme, la région revêt une importance stratégique inégalée pour l’autonomie énergétique américaine.

    Cependant, cette richesse attire aussi des convoitises. La multiplication rapide des puits, souvent installés à seulement quelques centaines de mètres les uns des autres, crée un maillage dense où la surveillance devient un défi. Le vol de pétrole s’impose alors comme un problème systémique, exacerbée par la présence d’acteurs multiples ne respectant pas toujours les normes de sécurité.

    Un illustration concrète : selon Ed Longanecker, président de la Texas Independent Producers and Royalty Owners Association (TIPRO), les pertes dues à ces vols ont atteint près de 2 milliards de dollars en 2025. En chiffre, cela équivaut à près de 30 millions de barils dérobés, à un prix moyen de 65 dollars le baril. La gravité de cette situation est confirmée par un sondage où 61 % des entreprises pétrolières interrogées reconnaissent que ces vols sont une pratique courante dans la région.

    Cela ne se limite pas au vol du brut seul : la criminalité s’étend au vol d’équipements, avec des anecdotes révélatrices. Michael Lozano, porte-parole de la Permian Basin Petroleum Association, explique que les voleurs n’hésitent plus à dévisser boulons et fixations pour emporter matériel et outillages, contribuant à accroître les pertes matérielles et sécuritaires.

    Les stratégies frauduleuses et l’impact économique massif du vol de pétrole dans l’industrie texane

    Le vol de pétrole dans le Texas n’est pas un simple acte opportuniste mais une entreprise souvent bien organisée reposant sur des réseaux frauduleux complexes. Plusieurs méthodes sont employées, allant du détournement direct des puits à la falsification de documents et la vente illégale via des circuits parallèles.

    Un aspect crucial est l’implication d’usines de traitement des eaux usées qui, légalement, récupèrent du pétrole contenu dans les déchets industriels. Ces structures peuvent collaborer avec des voleurs qui leur fournissent du brut illégalement extrait pour le « blanchir » au travers de processus légaux, augmentant ainsi la difficulté de traque et de preuve.

    Une autre technique consiste à acheter des champs pétroliers « à sec », c’est-à-dire sans production réelle, tout en continuant d’émettre des documents de production fictifs. Ces champs servent alors à « blanchir » le pétrole volé, rendant la fraude quasi indétectable par les autorités et les acteurs du marché.

    Les conséquences économiques sont énormes. Ce vol, estimé à près de 2 milliards de dollars, affecte directement la rentabilité des producteurs indépendants qui sont les plus vulnérables face à cette criminalité. Plusieurs centaines d’entre eux déclarent que leurs pertes sont rarement indemnisées puisque les assurances refusent souvent de couvrir ces vols, faute de preuves tangibles.

    Le marché énergétique américain subit ainsi une pression accrue. Cette fraude interne affaiblit la confiance des investisseurs et joue négativement sur la croissance du secteur, déjà fragilisé par les restructurations successives et la montée en puissance des majors. Depuis 2014, le secteur pétrolier et gazier a connu une baisse drastique des effectifs, passant de 670 000 à moins de 370 000 employés, réduisant les capacités de surveillance et de sécurisation des installations.

    Ce contexte a favorisé l’expansion d’un marché noir du pétrole et de ses équipements, menant à une multiplication des actes criminels en lien direct avec la conjoncture économique et la rareté du personnel qualifié.

    Tableau récapitulatif des pertes et impacts économiques liés au vol de pétrole au Texas (2025)

    Type de perte Montant estimé (en milliards USD) Conséquences principales
    Vol de pétrole brut 1,9 30 millions de barils volés, perte financière directe
    Vol d’équipements et matériaux 0,3 Impact sur la productivité, coûts de remplacement élevés
    Pertes indirectes (assurance et sécurité) 0,2 Hausse des primes, investissements en sécurité renforcée

    Défis sécuritaires et réponses institutionnelles face à la recrudescence du vol de pétrole au Texas

    La lutte contre ce phénomène complexe mobilise plusieurs acteurs, des forces de police locales au FBI. Dès 2008, une cellule spécialisée du FBI s’est focalisée sur le vol de matériel pétrolier, mais elle a réorienté ses efforts vers le vol de pétrole brut au cours des trois dernières années. Malgré une légère diminution des vols signalée en 2025, l’industrie pétrolière locale conteste cette analyse, affirmant que les petites entreprises productrices restent les plus touchées et sous-écoutées.

    Cette insatisfaction découle notamment du fait que les mesures de sécurité reposent en grande partie sur les moyens privés des producteurs. Les coûts liés à la sécurisation sont élevés et les producteurs indépendants peinent à mobiliser des ressources suffisantes face à des réseaux organisés. Par ailleurs, la difficulté de traquer ces vols, en raison de la subtilité des méthodes employées, rend la mise en place de solutions efficaces particulièrement ardue.

    Par ordre de risque, les entreprises les plus affectées en 2025 sont :

    • Les producteurs indépendants, souvent démunis face à ces pertes.
    • Les entreprises spécialisées dans la vente de brut, avec 61 % évoquant le vol comme un problème régulier.
    • Les sociétés fournissant l’équipement pétrolier, avec 39 % touchées par le vol de matériel.
    • Les entreprises de transport, rapportant 12 % de vols liés à leurs véhicules.

    Les forces de l’ordre locales intensifient les patrouilles dans les zones critiques, tandis que les techniques de surveillance par drones et images satellitaires sont en phase de développement. Toutefois, sans coordination et financement suffisants, ces outils ne suffisent pas à enrayer les pertes qui continuent à affecter lourdement l’économie locale.

    Conséquences sociales et économiques du vol de pétrole : une double peine pour le Texas

    À côté des pertes économiques directes, le vol de pétrole a un impact social non négligeable. La restructuration du secteur déclenchée par les crises précédentes, qui a fait chuter les effectifs de près de 45 %, a créé un terreau favorable à la montée de la délinquance spécialisée. Actuellement, plusieurs centaines d’anciens employés, dotés d’une connaissance pointue des infrastructures, pourraient se tourner vers des activités illégales, contribuant à la recrudescence du phénomène.

    La situation aggrave aussi la précarité des communautés vivant autour des zones pétrolifères, souvent dépendantes des revenus générés par l’industrie énergétique. La perte de revenus pour les producteurs se traduit par une diminution des investissements locaux, une baisse des créations d’emplois et une tension croissante dans un tissu social déjà fragile.

    Enfin, la pollution potentielle liée à ces vols, notamment lorsque les infrastructures sont dégradées ou exploitées illégalement, porte atteinte à l’environnement local et engage une responsabilité majeure qu’il faudra prendre en compte dans les politiques publiques futures.

    Les mesures à prendre incluent :

    1. Renforcement des contrôles et inspections régulières des sites pétroliers.
    2. Coordination accrue entre autorités locales, fédérales et entreprises privées.
    3. Développement d’outils technologiques avancés pour la surveillance continue.
    4. Programmes sociaux pour réinsérer les anciens employés et limiter les risques de fraudes.
    5. Renforcement des sanctions pénales pour les auteurs de vol et fraude.

    Perspectives 2026 : vers une régulation renforcée du vol de pétrole au Texas ?

    Alors que 2025 a marqué un pic dans le vol de pétrole avec des pertes estimées à près de 2 milliards, l’année 2026 pourrait être déterminante. Le Texas et Washington ont annoncé des plans visant à mieux réguler les sites pétroliers, renforcer la sécurité et améliorer la traçabilité des hydrocarbures extraits. L’objectif est de limiter drastiquement les schémas frauduleux qui ont jusqu’ici prospéré dans l’ombre de la production massive.

    Ces mesures incluent des initiatives technologiques, comme l’installation obligatoire de systèmes numériques en temps réel pour surveiller la quantité et la qualité du pétrole extrait, ainsi que la création de bases de données partagées réunissant opérateurs et autorités. Cette transparence accrue devra aussi s’accompagner de partenariats publics-privés renforcés, notamment pour soutenir financièrement les petits producteurs souvent démunis face à ces défis.

    Cette transition vers une industrie pétrolière plus sécurisée ne sera pas sans obstacles, notamment en raison de la résistance de certains acteurs peu enclins à changer leurs pratiques. Cependant, le coût économique annuel de la criminalité justifie pleinement les efforts. Sans réduction significative du vol, le marché énergétique texan pourrait voir sa compétitivité diminuer, avec des répercussions sur les prix et l’approvisionnement national.

    Quel est le montant estimé des pertes dues au vol de pétrole au Texas en 2025 ?

    Les pertes sont estimées à près de 2 milliards de dollars, principalement à cause du vol de brut et de matériel.

    Pourquoi le bassin permien est-il particulièrement vulnérable au vol de pétrole ?

    Sa densité d’exploitation et le grand nombre d’acteurs aux normes de sécurité variables facilitent la mise en place de fraudes.

    Quelles méthodes sont utilisées pour dissimuler le pétrole volé ?

    Les fraudeurs utilisent des usines de traitement des eaux et achètent des champs pétroliers à sec pour blanchir le brut volé.

    Comment les autorités américaines réagissent-elles face au vol de pétrole ?

    Le FBI a une cellule spécialisée, mais la sécurisation repose surtout sur les forces locales et les équipements privés des producteurs.

    Quels sont les impacts sociaux du vol de pétrole dans la région ?

    Le vol aggrave la précarité locale, provoque une baisse des investissements et peut entraîner des dégradations environnementales.

  • Frédéric Durand-Bazin dévoile : Deux siècles d’épargne, une tradition profondément ancrée en France

    Depuis plus de deux siècles, la France cultive une relation singulière avec l’épargne, un pilier fondamental de son histoire financière et de son économie. Cette tradition, profondément ancrée dans la culture française, s’est construite au fil des générations, participant activement à la constitution d’un patrimoine considérable. À travers les évolutions économiques et sociales, l’épargne est devenue un reflet des valeurs nationales, mêlant prudence, ambition et responsabilité. Frédéric Durand-Bazin, expert reconnu dans le domaine, analyse cette longue trajectoire, révélant les clés d’une passion collective pour le placement et l’investissement qui façonnent la société française contemporaine.

    Peu d’autres pays peuvent se targuer d’une telle constance dans leurs habitudes financières. En effet, la France a su développer une culture financière robuste, grâce à une maîtrise progressive des outils d’épargne et un accès de plus en plus large aux dispositifs d’investissement. Cette dynamique a permis de bâtir un patrimoine national de près de 15 000 milliards d’euros, largement dominé par l’immobilier, mais aussi enrichi par des placements financiers diversifiés. L’étude des mécanismes fiscaux, des frais liés à l’assurance vie, ou encore des supports d’investissement révèle une évolution continuellement adaptée aux exigences des épargnants et de l’économie française.

    Dans ce contexte, les propos de Frédéric Durand-Bazin offrent un éclairage pertinent sur le rôle historique de l’épargne comme moteur de développement et de stabilité économique. Son regard approfondi permet de mieux comprendre comment cette tradition bicentenaire reste un levier essentiel en 2026, entre innovations financières et recherche de durabilité. L’exploration des différentes formes d’épargne, des motivations culturelles et des stratégies patrimoniales éclaire aussi la façon dont les Français envisagent leur avenir économique et leur sécurité financière, notamment face aux défis contemporains de la fiscalité et du marché.

    Origines et évolution historique de l’épargne en France : un socle de stabilité économique

    La tradition de l’épargne en France remonte au début du XIXe siècle, période charnière marquée par la montée en puissance de la bourgeoisie et l’essor du capitalisme industriel. Dès cette époque, l’épargne apparaît comme un acte à la fois personnel et collectif, instrument de sécurité mais aussi moyen d’accumulation de richesse. Les Caisses d’Épargne, créées en 1818, en sont l’expression institutionnelle la plus emblématique, dédiées à encourager les classes populaires à mettre de côté une part de leurs revenus.

    L’histoire financière française est jalonnée de plusieurs réformes et de mécanismes incitatifs visant à stimuler l’épargne. Dès le XIXe siècle et jusqu’à nos jours, l’État a multiplié les dispositifs fiscaux favorables, allant des livrets réglementés aux produits d’assurance vie. Cette longue tradition institutionnelle s’appuie sur une culture nationale valorisant la prévoyance et la prudence face aux aléas économiques. Cet ancrage culturel explique en grande partie la persistance d’un fort taux d’épargne contrairement à certains autres pays européens.

    Par ailleurs, l’épargne a toujours joué un rôle crucial dans la construction du patrimoine immobilier français. L’attachement culturel à la pierre s’est renforcé au fil des décennies, avec l’immobilier représentant aujourd’hui la part principale du patrimoine collectif, évaluée à hauteur de 65 % environ selon les dernières études économiques. Cette spécificité a contribué à une stabilité relative du tissu économique, renforçant la confiance des ménages malgré les périodes d’incertitude. Frédéric Durand-Bazin souligne ainsi que la tradition française est davantage fondée sur une gestion prudente et de long terme, une caractéristique qui tranche avec des approches plus spéculatives vues ailleurs.

    Plus récemment, l’évolution des marchés financiers et des produits d’épargne a introduit une diversification progressive, permettant aux épargnants français de s’ouvrir à de nouvelles formes d’investissement tout en conservant leur attachement à des valeurs sûres. Cette phase d’adaptation reflète la capacité de cette tradition à évoluer sans renier ses fondements, offrant ainsi un socle solide pour la constitution d’un patrimoine durable. L’histoire de l’épargne française est ainsi celle d’un équilibre entre héritage et innovation.

    Le rôle de l’épargne dans la construction du patrimoine français : une alchimie entre tradition et modernité

    Au cœur de l’économie française, l’épargne constitue le levier principal pour la construction du patrimoine national. Frédéric Durand-Bazin rappelle que près de 15 000 milliards d’euros ont été accumulés collectivement, un volume colossale qui traduit une capacité d’accumulation maîtrisée et progressive. La pierre en constitue la majeure partie, mais les derniers développements financiers ont enrichi ce patrimoine par des placements plus variés.

    L’expansion des produits d’assurance vie, des plans d’épargne en actions (PEA) et autres supports d’investissement a permis d’accroître la diversité et la résilience de l’épargne française. Ces instruments s’insèrent dans une stratégie globale qui combine sécurité fiscale, optimisations patrimoniales et projets personnels. L’une des clefs de cette réussite réside dans une approche très encadrée par la réglementation nationale, qui mise sur la transparence et la protection des épargnants. Cette législation favorise un équilibre subtil entre incitations fiscales et garanties de stabilité.

    La culture financière des ménages français s’est ainsi profondément transformée. Un nombre croissant d’investisseurs amateurs s’engage aujourd’hui dans la compréhension de la fiscalité ou l’analyse des frais liés à leurs contrats. Frédéric Durand-Bazin a pu constater que cette prise de conscience est encouragée par une médiation financière plus accessible, où les acteurs comme Le Particulier jouent un rôle pivot. Cette montée en compétence profite à la fois aux particuliers, qui optimisent mieux leurs placements, et à l’économie française, qui bénéficie d’un flux d’épargne stable et diversifié.

    Le tableau ci-dessous illustre l’évolution des principaux supports d’épargne en France au cours des vingt dernières années :

    Support d’épargne Part du patrimoine en 2006 Part du patrimoine en 2026
    Immobilier 58 % 65 %
    Assurance vie 25 % 22 %
    Actions et PEA 10 % 13 %
    Comptes d’épargne réglementés 7 % 5 %

    Cette progression démontre une diversification prudente mais effective de l’épargne, gardant pour base solide l’investissement immobilier tout en s’ouvrant à de nouveaux horizons. L’équilibre entre sécurité et rendement repose sur une culture financière qui valorise l’efficacité patrimoniale et la gestion raisonnable des risques. Ce modèle est caractéristique de la tradition française et contribue à la robustesse de l’économie.

    Culture financière et comportements d’épargne : comprendre les motivations des Français

    La tradition française de l’épargne ne se limite pas à un simple réflexe financier, elle est avant tout un phénomène culturel profondément enraciné. L’analyse des comportements d’épargne révèle plusieurs motivations sociologiques et psychologiques qui orientent les choix des ménages.

    Premièrement, la recherche de sécurité est un moteur primordial. L’épargne est perçue comme une protection contre les imprévus, qu’il s’agisse des aléas professionnels, des besoins familiaux ou des fluctuations économiques. Cette prudence s’accompagne d’une préférence marquée pour les placements stables et peu volatils, ce qui explique l’attrait durable pour l’immobilier et l’assurance vie.

    Ensuite, la volonté d’assurer un héritage financier est une motivation tout aussi forte. En France, la transmission de patrimoine représente un enjeu culturel majeur, où l’épargne joue un rôle stratégique pour garantir un avenir serein aux générations suivantes. Cette logique intergénérationnelle dicte souvent la manière dont l’épargne est constituée, privilégiant la pérennité sur le court terme.

    Enfin, la curiosité et l’appétit pour l’innovation financière émergent progressivement, surtout chez les jeunes générations plus familières des marchés numériques et des placements alternatifs. Toutefois, cette évolution s’opère toujours dans un cadre prudent, où la recherche d’information et la compréhension des mécanismes d’investissement sont indispensables pour dépasser les réticences traditionnelles.

    Voici une liste synthétique des principales motivations françaises en matière d’épargne :

    • Sécurité financière : privilégier la prévoyance face aux imprévus.
    • Transmission patrimoniale : assurer un legs pour les générations futures.
    • Optimisation fiscale : profiter des avantages proposés par la législation.
    • Diversification prudente : ouvrir son épargne à différents supports avec contrôle du risque.
    • Engagement durable : intégrer des critères environnementaux et sociaux dans ses choix.

    En synthèse, la culture financière en France est une mosaïque où se mêlent tradition, prudence et aspirations à la modernité. Frédéric Durand-Bazin met en lumière l’importance d’une pédagogie adaptée pour accompagner cette évolution culturelle, nécessaire pour que l’épargne serve au mieux les intérêts individuels et collectifs, au service d’une économie stable et durable.

    L’impact des réformes fiscales et des frais d’investissement sur l’épargne en France

    L’un des enjeux majeurs qui a accompagné les deux siècles de tradition d’épargne en France concerne l’adaptation constante du cadre fiscal et réglementaire. Frédéric Durand-Bazin a largement analysé les différentes phases où la fiscalité a été ajustée pour soutenir ou au contraire restreindre certains comportements d’investissement.

    Les dispositifs fiscaux sont largement considérés comme des leviers puissants pour orienter l’épargne vers des produits jugés vertueux ou prioritaires, qu’il s’agisse de l’assurance vie, des plans d’épargne retraite ou des investissements en actions par le biais du PEA. Ces incitations fiscales, qu’elles prennent la forme d’exonérations, de réductions d’impôts ou d’abattements, ont structurés la manière dont les Français construisent leur patrimoine.

    Cependant, la complexité de cette fiscalité et la multiplicité des frais sur les supports d’investissement posent parfois des difficultés à l’épargnant. Les frais de gestion, de souscription ou encore les pénalités en cas de retrait anticipé peuvent éroder significativement les rendements à long terme. Il est donc essentiel pour les investisseurs de comparer les offres et de mettre en place des stratégies adaptées pour maximiser le gain net.

    Pour mieux comprendre cet impact, voici un tableau comparant les principaux frais moyens appliqués aux différents produits d’épargne en 2026 :

    Produit d’épargne Frais de gestion annuels (%) Frais de souscription (%) Commentaires
    Assurance vie 0,8 – 1,2 0 – 3 Varie selon les contrats, souvent dégressifs avec l’ancienneté
    PEA 0,5 – 1 Généralement nul Avantage fiscal important après 5 ans
    Livret A et comptes réglementés 0 0 Placements sans frais, mais rendement faible

    Cette analyse met en lumière la nécessité de vigilance et d’information auprès des épargnants, afin que les coûts ne viennent pas diluer l’efficacité des investissements. Frédéric Durand-Bazin souligne également l’importance des évolutions attendues dans le secteur de l’assurance vie, notamment en matière de transparence et d’accompagnement client, pour renforcer l’attractivité de ce produit clé dans la tradition française.

    Perspectives d’avenir : comment l’épargne française peut s’adapter aux enjeux économiques et sociaux de demain

    Face aux mutations rapides de l’économie mondiale, la tradition bicentenaire de l’épargne en France doit constamment se réinventer pour rester pertinente et performante. Frédéric Durand-Bazin rappelle que les défis écologiques, numériques et démographiques appellent à repenser les stratégies d’investissement afin d’intégrer des critères durables et responsables.

    Cette adaptation passe notamment par une conscientisation accrue des épargnants sur l’impact environnemental et social de leurs placements, un mouvement appelé « finance verte » qui gagne du terrain dans l’Hexagone. En 2026, la demande d’investissement responsable pèse déjà une part significative dans les nouveaux contrats d’assurance vie et dans les nouveaux plans d’épargne. Cette évolution reflète l’intégration progressive des aspirations sociétales au cœur de la culture financière française.

    Par ailleurs, la transformation numérique facilite l’accès à l’information et aux produits, tout en suscitant de nouveaux comportements. Grâce aux plateformes digitales, les Français peuvent diversifier leurs investissements et suivre en temps réel leurs portefeuilles, renforçant ainsi la maîtrise de leur épargne. Cependant, cette simplification ne doit pas occulter la nécessité d’une éducation financière continue pour éviter les pièges et les excès.

    Pour accompagner ces mutations, les institutions publiques et privées travaillent à améliorer la transparence des frais, la qualité de l’accompagnement et la clarté des offres proposées. Cette dynamique vise à consolider la confiance des épargnants, condition sine qua non de la pérennité de cette tradition ancestrale.

    Voici les principaux axes d’évolution envisagés pour l’épargne française à court et moyen terme :

    1. Renforcement de la finance durable : intégration systématique des critères ESG (environnementaux, sociaux et de gouvernance).
    2. Optimisation fiscale ciblée : adaptation des dispositifs pour mieux encourager les investissements verts et solidaires.
    3. Numérisation et accessibilité : démocratisation des outils de gestion et simplification des démarches.
    4. Éducation financière renforcée : campagnes publiques et initiatives privées pour améliorer la connaissance des épargnants.
    5. Innovation dans les produits d’épargne : développement de solutions hybrides combinant sécurité et performance.

    Frédéric Durand-Bazin estime que cette capacité à conjuguer tradition et innovation est la clé pour que l’épargne demeure un moteur essentiel de l’économie française, en contribuant à bâtir un patrimoine riche, diversifié et durable pour les générations futures.

    Quelle est l’importance de l’épargne dans l’économie française ?

    L’épargne est un pilier fondamental de l’économie française, permettant la constitution d’un patrimoine collectif conséquent et assurant la stabilité financière des ménages et du pays.

    Comment la tradition d’épargne française a-t-elle évolué au fil des siècles ?

    Elle s’est construite depuis le XIXe siècle, à travers des réformes institutionnelles, une culture prudente et l’adaptation aux produits financiers modernes, tout en conservant une préférence pour l’immobilier.

    Quels sont les principaux supports d’épargne en France aujourd’hui ?

    Les principaux supports sont l’immobilier, l’assurance vie, les plans d’épargne en actions (PEA) et les comptes d’épargne réglementés comme le Livret A.

    Quels défis fiscaux et coûts doivent prendre en compte les épargnants ?

    Les frais de gestion, de souscription, ainsi que la complexité de la fiscalité, obligent les épargnants à être vigilants pour ne pas diminuer leur rentabilité.

    Comment l’épargne française s’adapte-t-elle aux enjeux de durabilité ?

    Elle intègre progressivement des critères ESG, développe la finance verte et mise sur une meilleure éducation financière pour encourager des investissements responsables.

  • L’or face aux turbulences : comprendre sa chute malgré la guerre avec l’Iran, son rebond surprenant et les conséquences à venir

    En pleine période de guerre au Moyen-Orient, avec le conflit armé déclenché contre l’Iran, l’attente classique des investisseurs s’est trouvée bousculée : l’or, traditionnel refuge en temps d’incertitude, a subi une chute marquée. Cette anomalie apparente brouille les pistes des mécanismes habituels où le métal jaune grimpe en période de tensions géopolitiques majeures. Pourtant, derrière cette dépréciation soudaine se cachent des dynamiques complexes liées à la politique monétaire, à la force du dollar, aux appels de marge sur les marchés et à des algorithmes de trading sophistiqués, tous jouant un rôle déterminant dans cette trajectoire atypique. Malgré cette baisse, un rebond surprenant s’est manifesté rapidement, redonnant espoir et enjeu stratégique aux acteurs économiques et financiers. Analyse détaillée des causes de cette chute, décryptage du rebond inattendu et mise en perspective des conséquences futures pour l’économie mondiale, autant d’éléments à maîtriser pour comprendre les paradoxes actuels du marché de l’or.

    Pourquoi l’or chute malgré la guerre en Iran : décryptage des facteurs économiques et financiers

    En temps de guerre, l’or est souvent perçu comme une valeur refuge incontournable, censée protéger les capitaux contre les risques de déstabilisation des marchés et la volatilité accrue. Pourtant, depuis le début des frappes américaines en février 2026, le prix de l’or a connu une baisse significative, chutant de plus de 15% en quelques semaines. Cette situation paradoxale s’explique par une conjonction spécifique de facteurs économiques et financiers qui influent directement sur la demande et l’offre du métal précieux.

    Premièrement, la politique monétaire restrictive menée par la Réserve Fédérale américaine illustre un contexte où les taux d’intérêt grimpent, rendant les obligations plus attractives que l’or non productif. Cette hausse des taux incite les investisseurs à déplacer leurs capitaux vers des placements rémunérateurs, affaiblissant mécaniquement la demande en or. À cela s’ajoute la montée spectaculaire du dollar US face aux principales devises mondiales, renforcée en période d’incertitude économique mais aussi politique. Le métal jaune, coté en dollars, voit son prix diminuer lorsque la monnaie américaine s’apprécie, car les investisseurs étrangers y accèdent à un coût relatif plus élevé.

    Ensuite, les algorithmes de trading à haute fréquence amplifient ce mouvement baissier en déclenchant des ventes automatiques dès que certains seuils sont franchis, alimentant une spirale de baisse accélérée. Ces outils sophistiqués, omniprésents sur le marché en 2026, réagissent à des signaux complexes : indices économiques, volatilité des devises, y compris l’instabilité résultant du conflit contre l’Iran. Par ailleurs, les appels de marge imposés aux détenteurs de positions à effet de levier surviennent lorsque la valeur de ces positions chute brutalement, forçant des liquidations massives sur le marché de l’or au demeurant plus fragile.

    Le rôle déterminant des taux d’intérêt et du dollar dans la chute de l’or

    La hausse des taux directeurs aux États-Unis représente une pression directe sur le prix de l’or. Lorsque les rendements des obligations du Trésor américain augmentent, elles deviennent des alternatives plus rentables à l’or, qui ne génère pas d’intérêts ni de dividendes. En période d’incertitude géopolitique, ce contraste devient encore plus marqué, car les investisseurs doivent arbitrer entre sécurité et rendement.

    La vigueur du dollar est également un facteur clé. En effet, la devise américaine s’est renforcée jusqu’à atteindre des niveaux jamais vus depuis plus d’une décennie, portée par la demande mondiale de liquidités en période critique. Cette force du dollar, qui semble paradoxalement coexister avec une guerre majeure impliquant un allié stratégique américain, rend l’or plus cher à l’achat dans les autres devises, freinant ainsi la demande et pressant à la baisse son prix global.

    Ces phénomènes conjugués démontrent que la géopolitique, bien que fortement présente, ne suffit pas à maintenir la valeur de l’or face à des forces économiques puissantes comme la politique monétaire et les variations de change.

    Le rebond surprenant de l’or : analyse des déclencheurs et implications pour les investisseurs

    Après un plongeon fulgurant, le métal jaune a connu un rebond aussi rapide qu’inattendu, ce qui trouble une nouvelle fois les prévisions classiques. Plusieurs raisons expliquent ce redressement spectaculaire, bien que temporaire.

    En premier lieu, la saturation du marché en positions vendeuses a provoqué une correction mécanique. Lorsque la dynamique baissière dépasse certains seuils, des investisseurs institutionnels et privés opportunistes entrent en scène pour racheter des quantités importantes d’or à bas prix, anticipant une stabilisation ou même un retournement. Ce phénomène d’arbitrage entre paniques de vente et reprises acharnées caractérise de nombreux marchés volatils.

    De plus, la persistance des risques géopolitiques associés à la guerre en Iran maintient une incertitude élevée qui, même si elle n’a pas empêché la chute initiale de l’or, alimente toujours une demande de couverture sur le long terme. Ce socle suppose que malgré l’actuel contexte favorable à une devise forte et des taux élevés, l’or conserve sa fonction stratégique en portefeuille, notamment comme protection contre une éventuelle intensification du conflit ou la propagation de sanctions économiques massives.

    Enfin, les ajustements de politique monétaire, même minimes, à l’extérieur des États-Unis ont joué un rôle significatif. La Banque centrale européenne et la Banque d’Angleterre ont esquissé des mesures moins agressives, créant un contexte plus favorable au métal précieux sur certains marchés régionaux. Ce rééquilibrage a favorisé un retour partiel des investisseurs vers l’or, soutenant son prix face aux turbulences internationales.

    Les effets de la spéculation et des stratégies d’investissement sur le rebond

    La spéculation joue un rôle crucial dans cette dynamique. Des hedge funds spécialisés ont tiré profit des fluctuations extrêmes, misant sur des retournements rapides et adoptant des stratégies complexes d’achat-vente à court terme. Ces stratégies, en partie guidées par des algorithmes encore une fois, créent des mouvements volatils sur l’or et renforcent ces phases de rebond soudain.

    Par ailleurs, certains investisseurs institutionnels ont renforcé leurs positions dans l’or comme actif de diversification de leurs portefeuilles, anticipant une dégradation possible de l’environnement économique mondial. Les risques d’inflation prolongée, combinés aux incertitudes géopolitiques, restent des moteurs puissants pour un rebond prononcé sur le métal jaune. L’engouement pour l’or s’appuie aussi sur des innovations dans les produits financiers liés, comme les ETF or, qui facilitent l’accès et la liquidité de ce type d’investissements.

    Facteur Impact sur le prix de l’or Exemple concret
    Positions vendeuses excessives Correction par rachat stratégique Investisseurs achetant en masse début mars 2026
    Risques géopolitiques persistants Maintien de la demande de couverture Crise au Moyen-Orient alimentant une prudence accrue
    Ajustements politiques monétaires européens Relâchement de la pression sur l’or Banque centrale européenne moins agressive en mars 2026
    Spéculation et stratégies short-term Volatilité accrue et rebonds rapides Hedge funds réalisant des arbitrages ciblés

    Les conséquences à venir de la chute et du rebond de l’or pour l’économie globale et les marchés financiers

    La volatilité récente de l’or, marquée par une chute radicale suivie d’un rebond inattendu, annonce des répercussions majeures à moyen et long terme pour l’économie mondiale. Il est incontournable d’en comprendre les impacts afin de mieux anticiper les tendances des marchés.

    Premièrement, la chute significative de l’or a affecté la confiance des investisseurs, en particulier ceux qui avaient positionné le métal jaune comme valeur refuge. Ce regain de volatilité a élargi la perception du risque sur les actifs traditionnels, incitant d’autres secteurs à se repositionner. On observe ainsi un mouvement de diversification qui touche aussi bien les devises émergentes que certains indices boursiers de matières premières.

    Sur le plan économique, la faiblesse du prix de l’or a temporairement réduit les revenus des pays producteurs, notamment en Afrique et au Moyen-Orient, créant des tensions budgétaires et ralentissant certains projets d’investissement liés aux extractions minières. Cette affectation à la source de la matière première peut induire des fluctuations sur les marchés du travail et in fine sur la croissance régionale.

    Le rebond du métal doré, qui conserve des points d’ancrage solides grâce à la géopolitique, fonctionne comme un signal d’alarme pour les banques centrales et les autorités financières. Elles sont désormais alertées sur la nécessité de préparer des stratégies anti-crises plus robustes afin d’encadrer l’impact des évènements mondiaux sur les portefeuilles publics et privés. Cette période de turbulences pourrait précipiter une révision des politiques inflationnistes et encourager une coordination internationale renforcée sur la régulation des marchés des matières premières.

    Impacts directs sur les marchés financiers et stratégiques d’investissement

    Les fluctuations rapides du marché de l’or remettent en question les stratégies d’allocation d’actifs. De nombreux fonds souverains et gestionnaires d’actifs revoient leurs modèles, intégrant dorénavant davantage de scénarios géopolitiques instables et l’impact des politiques monétaires sur les métaux précieux. La gestion des risques s’oriente vers des systèmes plus dynamiques et la diversification intersectorielle.

    Les marchés boursiers, sensibles à ce type de signaux, montrent des réactions en chaîne. Par exemple, les valeurs technologiques qui étaient auparavant des refuges alternatifs voient des mouvements de prise de bénéfices. En outre, la correction sur le métal jaune affole la demande pour d’autres matières premières comme l’argent ou le platine, qui peuvent jouer un rôle similaire d’actifs de refuge temporaire.

    La consolidation des marchés de l’or s’accompagne inévitablement d’une attention accrue sur les données macroéconomiques mondiales. La communauté financière surveille désormais étroitement les indicateurs relatifs à la production minière, aux réserves des banques centrales et aux flux commerciaux liés aux matières premières. Cela augure un futur mouvement plus maîtrisé, malgré les incertitudes constantes.

    Comprendre les mécanismes des appels de marge et l’impact sur la chute du prix de l’or en 2026

    Parmi les causes essentielles contribuant à la chute du prix de l’or figure le rôle déterminant des appels de marge, rarement mis en avant dans le grand public mais cruciaux dans la dynamique financière actuelle. Ces mécanismes influencent directement la liquidité et la volatilité du marché.

    Un appel de marge survient lorsqu’un investisseur, ayant acquis des positions à effet de levier sur l’or, voit la valeur de ses actifs baisser au point que les garanties initiales ne suffisent plus à couvrir son exposition. Il est alors tenu de verser des fonds supplémentaires ou de liquider ses positions pour limiter les pertes potentielles. Avec la chute rapide des prix, des milliers d’investisseurs ont fait face à ce phénomène simultanément, provoquant une cascade de ventes forcées et accentuant la pression baissière.

    Cet effet domino a été plus marqué en 2026 en raison de la fulgurance des mouvements sur le marché, qui ont pris par surprise même les acteurs les plus aguerris. Le recours généralisé à des produits dérivés adossés à l’or, facilitant l’effet levier, a exacerbé cette situation. Par conséquent, la volatilité s’est trouvée amplifiée, amplifiant les effets de la guerre et des incertitudes géopolitiques sur la valorisation du métal précieux.

    L’analyse précise des données révèle qu’un volume exceptionnel d’appels de marge a été déclenché durant la période critique des frappes contre l’Iran, ce qui explique en grande partie pourquoi le prix de l’or a chuté dans un contexte qui, a priori, aurait dû le voir monter.

    Les stratégies pour limiter les risques liés aux appels de marge dans un marché volatil

    Face à cette réalité, de nombreux investisseurs réexaminent leurs stratégies de gestion du risque. Il est désormais conseillé d’allouer une proportion raisonnable de capital aux actifs à effet de levier, de pratiquer un suivi rigoureux et en temps réel des positions, et de diversifier les placements pour amortir les chocs éventuels. La prudence est de mise, particulièrement dans un environnement géopolitique instable et des politiques monétaires imprévisibles.

    Certains gestionnaires privilégient l’accès à des produits “physiques” ou « non-leveraged », réduisant ainsi la sensibilité aux appels de marge tout en conservant une exposition au métal jaune. Ces stratégies permettent de stabiliser les portefeuilles et d’éviter des ventes forcées susceptibles de provoquer des dépréciations importantes et brutales.

    La prise de conscience autour de ces mécanismes sera un facteur déterminant pour éviter que les marchés ne répètent des séquences de chute intense analogues à celles de 2026, renforçant la maturité et la résilience du marché de l’or à long terme.

    Le rôle des tensions entre l’Iran et le reste du monde dans l’évolution du marché de l’or : une perspective géopolitique et économique

    Les tensions entre l’Iran et les puissances occidentales constituent un accélérateur important de la volatilité sur le marché de l’or. La guerre a déclenché un enchaînement d’événements non seulement militaro-stratégiques, mais également économiques, impactant de nombreux secteurs. La place centrale que joue l’Iran dans le marché énergétique régional et ses conséquences sur le commerce mondial ont, à leur tour, amplifié les pressions sur les métaux précieux.

    L’enjeu majeur réside dans le contrôle du détroit d’Ormuz, passage stratégique pour près de 20 % du pétrole mondial. Toute perturbation majeure entraîne une hausse immédiate des prix de l’énergie et renforce l’incertitude économique globale. Cette situation, devrait théoriquement favoriser l’or comme valeur refuge. Or, en raison des interactions avec les marchés financiers modernes, la situation est plus complexe.

    En outre, les sanctions économiques sévères imposées à l’Iran compliquent les échanges commerciaux et génèrent des fluctuations monétaires importantes dans la région. Ces perturbations influencent la psychologie des marchés, nourrissant une demande accrue pour des actifs comme l’or à moyen terme, tout en entrainant des corrections à court terme dues à la volatilité excessive.

    Au-delà des marchés, cette guerre modifie profondément les stratégies des banques centrales dans la gestion de leurs réserves. Plusieurs institutions ont augmenté significativement leur stock d’or pour se préserver des fluctuations monétaires, créant un nouveau facteur de support à moyen terme pour le métal précieux. Cette dynamique pourrait perdurer tant que les tensions resteront vives.

    L’impact de la guerre au Moyen-Orient sur la diversification des portefeuilles mondiaux

    Les investisseurs, partout dans le monde, anticipent désormais les scénarios d’évolution du conflit, adaptant leurs portefeuilles à cette réalité. Nous observons :

    • Une hausse de la demande pour les actifs tangibles : en raison d’incertitudes persistantes, la préférence pour les matières premières, notamment l’or, s’accroît malgré les fluctuations.
    • Une diversification géographique plus poussée : les fonds cherchent à minimiser leur exposition à des zones à risque en renforçant leur présence sur des marchés plus stables.
    • Un recours accru aux instruments financiers alternatifs : options, futures et ETF spécialisés dans l’or permettent d’ajuster rapidement les positions selon l’évolution géopolitique.
    • Une intensification des analyses géopolitiques : les acteurs financiers intègrent désormais systématiquement ce facteur dans leurs décisions stratégiques.

    Cette nouvelle configuration souligne que la guerre en Iran continue d’alimenter la complexité des marchés et est un facteur incontournable dans la dynamique des métaux précieux pour les années à venir.

    Pourquoi le prix de l’or a-t-il chuté malgré la guerre en Iran ?

    La chute est principalement due à la hausse des taux d’intérêt américains, la force du dollar, les appels de marge sur les positions à effet de levier, et l’impact des algorithmes de trading qui accentuent les ventes.

    Qu’est-ce qui explique le rebond surprenant de l’or après sa chute ?

    Le rebond résulte d’une correction des ventes excessives, de la persistance des risques géopolitiques incitant à une demande de couverture, et des ajustements monétaires réalisés par certaines banques centrales.

    Comment les appels de marge impactent-ils le marché de l’or ?

    Les appels de marge forcent les investisseurs à vendre rapidement leurs positions à effet de levier lorsque la valeur de leurs actifs baisse, amplifiant ainsi la chute du prix de l’or.

    Quel est l’impact de la guerre en Iran sur les stratégies d’investissement ?

    Les investisseurs diversifient davantage leurs portefeuilles, augmentent leur exposition aux actifs tangibles et intègrent systématiquement les risques géopolitiques dans leurs analyses.

  • Ce n’est pas 2022, mais le spectre de l’inflation demeure une menace tangible

    Alors que le contexte international s’enlise dans des tensions géopolitiques et économiques, le spectre de l’inflation hante à nouveau les esprits des investisseurs et des économistes. Bien que les leçons de la flambée des prix entre 2022 et 2023 aient nourri une vigilance accrue, la menace que représente la hausse généralisée des prix ne s’est pas dissipée. Dans un monde où la stabilité monétaire semble fragile, caractérisé par des incertitudes liées aux conflits au Moyen-Orient, aux perturbations énergétiques et aux ajustements des politiques publiques, le pouvoir d’achat des ménages reste sous pression. Les marchés financiers anticipent des réponses fermes des banques centrales, alimentant la volatilité des actifs, alors même que plusieurs moteurs économiques sont en pleine recomposition. Le tableau actuel montre une réalité économique complexe où la menace inflationniste, bien que différente dans ses origines et manifestations, conserve sa pertinence et son impact sur la croissance mondiale.

    Cette nouvelle dynamique oblige à une analyse approfondie des mécanismes à l’œuvre, des réponses politico-économiques et des conséquences pour les acteurs économiques et financiers. Alors que les habitudes de consommation évoluent, la chaîne d’approvisionnement globale peine à s’adapter, et les éléments liés à l’offre jouent un rôle accru. Par ailleurs, la résilience des politiques monétaires est mise à l’épreuve, entre la nécessité de contenir l’inflation et le risque de ralentissement économique voire de stagflation. Ce contexte met à nu les fragilités persistantes des modèles économiques contemporains et soulève d’importantes questions sur l’avenir du pouvoir d’achat et la gestion des crises économiques à venir. Le spectre de l’inflation reste donc une réalité tangible, un défi majeur dans une économie mondiale en mutation.

    Inflation en 2026 : un phénomène essentiellement lié aux chocs d’offre et géopolitiques

    Contrairement à la flambée inflationniste observée en 2022, largement générée par une explosion de la demande post-pandémique, le contexte de 2026 révèle une inflation provoquée principalement par des facteurs d’offre et des tensions géopolitiques. En particulier, la fermeture du détroit d’Ormuz, qui constitue un point névralgique du transport de pétrole et de gaz naturel liquéfié, impacte directement les prix de l’énergie à l’échelle mondiale. Cet obstacle logistique, représentant environ 25 % du pétrole mondial, exerce une pression considérable sur les coûts de production, du transport jusqu’à l’agriculture, via la hausse des prix des engrais par exemple.

    Cette dynamique contraste nettement avec celle d’il y a quatre ans, lorsque la demande excédentaire des consommateurs, stimulée par des politiques budgétaires expansives, avait provoqué une envolée des prix. Aujourd’hui, les incertitudes liées aux chaînes d’approvisionnement ne sont plus principalement dues à des retards logistiques classiques mais à des risques géopolitiques majeurs. Cela engendre une inflation plus volatile et moins prévisible.

    De surcroît, la faiblesse actuelle de la croissance économique mondiale, particulièrement aux États-Unis, rend plus délicate la gestion de cette inflation. Le marché de l’emploi, bien que toujours tendu, montre des signes de ralentissement et réduit le pouvoir d’achat. Les consommateurs disposent donc de moins de marges pour absorber la hausse des prix, ce qui aggrave les tensions sur certaines catégories de produits essentiels. Cette situation explique en partie pourquoi les banques centrales maintiennent une politique monétaire prudente, combinant un taux directeur neutre à restrictif selon les régions, pour ne pas freiner brutalement la demande tout en contenant l’inflation.

    Il convient de noter aussi que les répercussions de cette inflation sont amplifiées par des facteurs secondaires, tels que la hausse des coûts d’assurance des transports maritimes, les investissements énergétiques retardés, et une confiance fragile des entreprises. Dans ce contexte, les perspectives d’une crise économique liée à une inflation persistante restent bien présentes, même si la nature et l’intensité de cette menace sont différentes de celles rencontrées en 2022.

    Les conséquences sur la politique monétaire face au spectre d’une crise économique en 2026

    La réponse des banques centrales à ce nouveau contexte inflationniste ajuste leur position par rapport à celle adoptée lors de la période de 2022-2023. En dépit de la persistance des risques inflationnistes, la Banque centrale européenne (BCE), la Réserve fédérale américaine et la Banque d’Angleterre ont opté pour une politique plus nuancée et différenciée, tenant compte des réalités économiques spécifiques à chaque région.

    Dans la zone euro, le taux directeur reste stable à 2 %, après plusieurs hausses au cours des dernières années. Cette position reflète la volonté de la BCE d’éviter de reproduire les erreurs passées, où un ralentissement brutal de l’économie aurait pu aggraver la situation. Néanmoins, la menace d’un « choc pétrolier » renouvelé, amplifiée par la fermeture du détroit d’Ormuz, conduit la BCE à rehausser ses anticipations d’inflation pour les prochains trimestres, tout en se préparant à une éventuelle adaptation rapide de sa politique.

    Aux États-Unis, la Réserve fédérale demeure attentive à la diminution des moteurs de la demande mais reste vigilante face aux pressions inflationnistes liées aux offres. Sa stratégie privilégie un maintien des taux à un niveau neutre, tout en signalant que des hausses ne sont pas à exclure si les prix continuent de s’accélérer durablement. Cette posture vise à éviter une spirale inflationniste tout en limitant l’impact d’une politique trop restrictive sur la croissance économique.

    Au Royaume-Uni, la Banque d’Angleterre conserve une approche plus stricte, imposant des taux toujours élevés pour maîtriser les attentes d’inflation dans un contexte de marges budgétaires réduites. Cette décision répond au risque accru de stagflation, combinant hausse des prix et faible croissance, effet connu du paysage économique britannique post-Brexit et des répercussions des politiques précédentes.

    Les tensions sur les marchés financiers sont conséquentes. La flambée des rendements obligataires traduit l’anticipation d’un relèvement des taux plutôt que d’un assouplissement. Les investisseurs doivent gérer un scénario asymétrique où les risques d’inflation coexistent avec ceux d’un ralentissement marqué. Le caractère géopolitique et énergétique de l’inflation actuelle alourdit la charge de la prise de décision monétaire, poussant les banques centrales à rester sur leurs gardes, prêtes à intervenir pour défendre le pouvoir d’achat, éviter l’aggravation de la crise économique et stabiliser la monnaie nationale.

    Tableau : Évolution des taux directeurs en 2023-2026 dans les principales zones économiques

    Banque Centrale Taux directeur fin 2023 Taux directeur début 2026 Position actuelle (2026)
    BCE (Zone euro) 1,5% 2,0% Stable, posture prudente
    Réserve fédérale (USA) 4,25% 4,5% Neutre avec vigilance
    Banque d’Angleterre (UK) 4,5% 5,0% Restrictive pour contenir inflation

    La volatilité financière : entre incertitude et gestion des risques inflationnistes

    La volatilité sur les marchés financiers témoigne de l’incertitude qui règne face aux perspectives économiques de 2026. Les investisseurs naviguent entre des scénarios contradictoires, oscillant entre crainte d’une inflation prolongée et risque d’un ralentissement économique marqué. Cette oscillation se manifeste notamment par des fluctuations importantes des prix des matières premières, des rendements obligataires et des actions.

    Un phénomène particulier, appelé « Taco trade », a marqué les épisodes géopolitiques passés sous l’administration Trump, où les marchés chuter puis rebondissaient rapidement face à l’escalade puis à la désescalade des tensions. En 2026, cette dynamique est plus complexe et moins prévisible, car le conflit impliquant Israël, les États-Unis et l’Iran ne se résume pas à des mesures tarifaires mais à un affrontement prolongé avec des implications stratégiques lourdes.

    La fermeture prolongée du détroit d’Ormuz augmente les coûts logistiques, les primes d’assurance et affecte la confiance des entreprises. Ces éléments induisent des retards dans les investissements énergétiques et une prudence accrue dans les décisions économiques. Les banques centrales, conscientes de ces facteurs, adaptent donc leurs stratégies pour ne pas brusquer un marché déjà fragilisé par une inflation persistante.

    Pour les investisseurs, naviguer entre ces incertitudes implique la mise en place d’une gestion des risques rigoureuse et flexible. La prudence domine, avec une préférence pour la réduction des expositions aux secteurs les plus vulnérables, tout en conservant une liquidité suffisante pour répondre aux évolutions soudaines du marché. Cette approche équilibrée s’impose dans un environnement où les facteurs d’inflation et de ralentissement coexistent, rendant les perspectives économiques moins linéaires qu’auparavant.

    Liste des principales stratégies adoptées par les investisseurs en période d’incertitude inflationniste

    • Diversification accrue des portefeuilles pour limiter les risques sectoriels
    • Renforcement des positions en actifs réels, tels que l’immobilier et les matières premières
    • Prudence accrue dans l’exposition aux obligations gouvernementales longues
    • Allocation flexible pour s’adapter rapidement aux mouvements de marché
    • Maintien d’importantes réserves de liquidité pour saisir les opportunités

    Les impacts sociétaux de la hausse des prix et la fragilisation du pouvoir d’achat

    L’augmentation continue des prix exerce une pression directe sur le pouvoir d’achat des ménages à travers le monde. En particulier, les coûts accrus de l’énergie, des denrées alimentaires et des biens essentiels affectent durablement le budget des consommateurs ordinaires. Cette dégradation du pouvoir d’achat engendre des changements dans les comportements de consommation, avec une tendance à réduire les dépenses non essentielles et à privilégier les produits basiques.

    Dans de nombreux pays, les ménages les plus modestes sont les plus touchés, amplifiant les inégalités sociales et économiques. Cette situation génère un climat d’inquiétude croissante, susceptible de provoquer des tensions sociales et politiques si la situation devait perdurer. À cela s’ajoute l’impact psychologique lié à la précarité économique, qui modère la confiance en l’avenir et influence négativement la consommation, moteur clé de la croissance économique.

    En réaction, plusieurs gouvernements ont mis en place des mesures d’accompagnement budgétaire ciblées, notamment des aides directes, des plafonnements tarifaires et des subventions sur certains produits essentiels. Toutefois, ces politiques doivent composer avec des marges de manœuvre financières réduites et le risque d’alimenter davantage l’inflation si les stimulants dépassent la capacité productive de l’économie.

    Cette interaction complexe entre hausse des prix, contraintes budgétaires et réponse politique illustre bien la délicatesse à préserver un équilibre économique viable. En parallèle, des stratégies de long terme visant à renforcer la résilience énergétique et la diversification des approvisionnements sont à l’étude pour limiter la dépendance aux zones géopolitiquement instables.

    Tableau : Principaux postes de dépenses impactés par la hausse des prix et effets sur les ménages

    Poste de dépense Hausse moyenne des prix (2024-2026) Conséquences pour les ménages
    Énergie (électricité, gaz, carburant) +12% Diminution du budget disponible, augmentation des précautions de consommation
    Alimentation +8% Réduction des dépenses sur produits non essentiels, substitution vers produits moins chers
    Transports +10% Moindre mobilité, recours accru aux transports en commun

    Adaptations des entreprises face aux pressions inflationnistes et au spectre d’une crise économique

    Les entreprises, confrontées à l’augmentation des coûts de production et à une demande plus volatile, doivent repenser leurs stratégies pour préserver leur rentabilité tout en anticipant un environnement économique incertain. Cette période 2026 met en lumière des comportements adaptatifs axés sur l’innovation, la flexibilité et l’optimisation des coûts.

    Un exemple concret est celui d’un industriel européen spécialisé dans les biens de consommation, qui a revu ses chaînes d’approvisionnement afin de réduire sa dépendance aux zones à risque. Cette entreprise a également investi dans des solutions technologiques pour améliorer son efficacité énergétique et limiter les surcoûts liés à la hausse des prix des matières premières.

    Par ailleurs, les entreprises accélèrent leur transformation numérique, optimisant les processus logistiques et améliorant la gestion des stocks pour mieux répondre aux fluctuations des prix et des volumes. Cette approche permet de réduire les impacts directs de l’inflation sur les coûts et d’assurer une meilleure stabilité des marges dans un contexte économique tendu.

    Certaines sociétés privilégient également une communication transparente avec leurs clients pour justifier les ajustements tarifaires, évitant ainsi des ruptures de confiance potentiellement dommageables sur le long terme. En parallèle, des stratégies d’investissement dans la durabilité favorisent une moindre exposition aux variations brutales des prix de l’énergie, tout en répondant aux attentes croissantes des consommateurs.

    Enfin, l’incertitude environnementale et géopolitique encourage une gestion proactive des risques, notamment par des couvertures financières et des partenariats renforcés, afin de limiter l’impact des crises économiques potentielles sur l’activité et l’emploi.

    Pourquoi la menace inflationniste demeure-t-elle malgré une réduction de la demande ?

    La menace inflationniste actuelle est principalement alimentée par des facteurs d’offre, notamment des tensions géopolitiques affectant les prix de l’énergie et des matières premières, ce qui impacte les coûts de production indépendamment de la demande.

    Comment les banques centrales ajustent-elles leur politique face à cette nouvelle inflation ?

    Elles adoptent une posture nuancée, avec des taux directeurs souvent neutres ou modérément restrictifs, afin d’équilibrer la lutte contre l’inflation et le maintien de la croissance économique.

    Quels sont les principaux secteurs touchés par la hausse des prix ?

    L’énergie, l’alimentation et les transports sont les secteurs les plus impactés, affectant directement le budget des ménages et les coûts de production des entreprises.

    Quelles stratégies les investisseurs privilégient-ils en période d’incertitude inflationniste ?

    Les investisseurs renforcent la diversification, privilégient les actifs réels, maintiennent une liquidité élevée et réduisent l’exposition aux secteurs vulnérables.

    Quels sont les effets de l’inflation sur le pouvoir d’achat des ménages ?

    Elle réduit le pouvoir d’achat en augmentant le coût des biens et services essentiels, ce qui conduit les ménages à modifier leurs habitudes de consommation.

  • Inondations de février : vers une augmentation générale des tarifs d’assurance habitation ?

    Les inondations survenues en février ont déclenché une onde de choc dans le secteur de l’assurance habitation en France. Les épisodes de crues, amplifiés par des conditions météorologiques exceptionnellement sévères, ont provoqué d’importants dégâts matériels sur plusieurs régions. Cette situation soulève des interrogations majeures sur l’avenir des primes d’assurance habitation et l’évolution de leurs tarifs dans un contexte de multiplication des sinistres liés aux risques climatiques.

    Début 2026, avec la tempête Nils, de nombreux foyers ont vu leur bien endommagé suite à des infiltrations d’eau, des chutes d’arbres ou encore des affaissements de terrain. Ces phénomènes, loin d’être isolés, traduisent une tendance inquiétante pour les assureurs, qui doivent désormais composer avec une charge financière croissante. Le régime de solidarité via le dispositif CatNat, bien qu’essentiel pour l’indemnisation, subit une pression amplifiée, laquelle pourrait entraîner une révision générale des tarifs pour les contrats d’assurance habitation dans les prochains mois, voire années. Ces changements ne devraient pas concerner uniquement les zones à haut risque, mais potentiellement tous les assurés, du fait de l’augmentation de la surprime dont le poids pèse désormais sur l’ensemble du portefeuille.

    Les dégâts colossaux des inondations de février et leur impact sur les sinistres

    La tempête Nils, conjuguée à des épisodes de fortes précipitations sur des sols saturés, a engendré des inondations d’une ampleur rare sur le territoire. Ces événements ont été marqués par des débordements majeurs de rivières mettant à mal des zones urbaines et rurales, entraînant une avalanche de sinistres déclarés auprès des assureurs. Cette crise climatique a mis en lumière la vulnérabilité des infrastructures et des habitations situées dans des zones inondables.

    Les assureurs ont dû faire face à un afflux massif de demandes d’indemnisation. Rien que la tempête Nils a généré près de 250 000 sinistres, couvrant une diversité de dommages. Parmi les cas recensés, on compte par exemple des maisons dont les toitures ont été arrachées, des installations électriques hors d’usage, des réseaux d’eau endommagés, sans oublier les dégâts sur le mobilier intérieur difficilement récupérable. La nécessité d’une gestion fine et rapide des dossiers a mobilisé un important réseau d’experts, d’artisans et d’administrateurs.

    Cette crise souligne les défis de la gestion des sinistres dans un contexte où la fréquence des catastrophes naturelles augmente clairement. La procédure légale de reconnaissance de l’état de catastrophe naturelle a été activée dans plus de 300 communes, garantissant une prise en charge partielle ou totale des dommages au travers du régime CatNat. Cette solidarité nationale, portée par la Caisse centrale de réassurance (CCR), est toutefois mise à rude épreuve par l’ampleur des événements.

    Les chiffres financiers sont à la hauteur de la crise : le coût estimé pour la tempête Nils s’élève déjà à environ un milliard d’euros pour les assureurs, sans compter les dégâts induits par les inondations, dont les évaluations complètes sont encore en cours. Cette situation justifie un questionnement sur la soutenabilité économique du système, surtout si de tels épisodes de sinistres venaient à se multiplier.

    Pourquoi l’augmentation des primes d’assurance habitation s’impose face aux risques climatiques accrus

    L’évolution des tarifs d’assurance habitation en lien avec les inondations de février doit être analysée au regard des dynamiques climatiques et économiques actuelles. Météo-France confirme une recrudescence des épisodes extrêmes : pluies torrentielles, orages violents et crues accélérées affectent désormais plus régulièrement le territoire. Ce contexte modifie profondément le calcul actuariel des assureurs, qui doivent intégrer des risques plus élevés et plus fréquents dans leurs modèles.

    Dès lors, une réévaluation des tarifs paraît inévitable. L’augmentation des sinistres, conjuguée à la hausse substantielle des coûts de réparation et de gestion, impose aux compagnies d’assurance de revoir leurs marges. À ce titre, la réforme de janvier 2025 sur la surprime CatNat, la faisant passer de 12 % à 20 % sur les cotisations, illustre déjà cette tendance. Cette hausse ne se limite pas aux zones historiquement à risque, mais s’applique à l’ensemble des contrats, ce qui a amplifié le coût moyen des primes d’assurance habitation pour de nombreux foyers.

    Selon plusieurs experts du secteur, cette logique tarifaire devrait se poursuivre, voire s’intensifier. Trois facteurs principaux expliquent ce mouvement :

    • la multiplication des sinistres accroît la charge financière directe sur les assureurs, dont les réserves sont sollicitées plus fréquemment ;
    • l’inflation des coûts de remise en état liée au renchérissement des matériaux et de la main-d’œuvre spécialisée impacte fortement le montant des indemnisations ;
    • le renforcement des mécanismes de gestion des risques impliquant des investissements supplémentaires en prévention et surveillance, souvent répercutés dans les primes.

    Il en résulte une hausse généralisée des tarifs d’assurance habitation qui affectera non seulement les zones à forte exposition aux inondations mais également les territoires moins vulnérables, traduisant ainsi une modification notable du modèle assurantiel français.

    Les mécanismes du régime CatNat et leur rôle dans la gestion de la crise

    Le régime d’assurance des catastrophes naturelles (CatNat) occupe une place centrale dans le dispositif d’indemnisation en cas d’inondation. Ce système repose sur l’intervention de la Caisse centrale de réassurance (CCR), garantie par l’État, pour soutenir les compagnies d’assurance lors d’événements majeurs. Il permet ainsi une mutualisation des coûts liée aux sinistres résultant de phénomènes exceptionnels.

    Pour bénéficier de ces garanties, les sinistres doivent être reconnus officiellement par un arrêté interministériel de catastrophe naturelle. La reconnaissance de « catastrophe naturelle » est indispensable pour que les assurés puissent déclencher le régime spécifique CatNat, qui complète les garanties classiques d’un contrat d’assurance habitation. En février, suite aux inondations, près de 300 communes ont vu leur situation être officiellement reconnue.

    Cette reconnaissance a un impact direct sur les indemnisations mais aussi sur les tarifs d’assurance. En effet, la hausse de la surprime CatNat au début de 2025 affiche une volonté de sécuriser la solvabilité de ce régime face à une recrudescence sinistre inquiétante. Toutefois, cette hausse pèse sur tous les assurés, y compris ceux ne résidant pas dans des zones à risque, car elle est appliquée uniformément à l’ensemble des contrats.

    Ce contexte engendre une double pression : les assureurs doivent gérer des volumes croissants de sinistres et des coûts d’indemnisation qui s’envolent, alors que les assurés font face à un surcoût généralisé de leurs primes d’assurance habitation. L’adaptation du régime CatNat au regard des évolutions climatiques constitue un défi majeur pour le secteur, soulignant la nécessité de renforcer les mécanismes de prévention et d’anticipation.

    Conséquences concrètes pour les assurés : tarifs, accès à la couverture et gestion des risques

    Pour les particuliers et propriétaires, les inondations de février traduisent une redéfinition tangible des relations avec les assureurs. La grande majorité des contrats d’assurance habitation devraient connaître des ajustements tarifaires à la hausse dans les prochains mois. Cette réalité s’inscrit dans un contexte plus global où les primes d’assurance ont déjà augmenté de manière significative suite à la hausse de la surprime CatNat et aux coûts croissants des sinistres.

    Concrètement, cette tendance peut engendrer plusieurs effets pour les assurés :

    1. une majoration des primes, atteignant en moyenne une vingtaine d’euros supplémentaires par foyer, voire davantage dans les zones fortement exposées ;
    2. un durcissement des conditions d’accès à la couverture pour les habitations situées dans des zones à risque majeur, avec parfois des franchises plus élevées ou des exclusions plus strictes ;
    3. un besoin accru de prévention qui incite les propriétaires à investir dans des dispositifs de mitigation, comme des digues, pompes ou surélévation des installations électriques, pour limiter les risques et parfois bénéficier de bonus ;
    4. un allongement des délais d’indemnisation lié à la masse importante des sinistres à traiter par les assureurs, renforçant la charge administrative et les difficultés d’accès aux fonds rapidement.

    Face à ces enjeux, la gestion des risques devient primordiale tant pour les assurés que pour les assureurs. Ces derniers développent des outils de modélisation sophistiqués pour mieux évaluer les risques et adapter leurs offres en conséquence. Parallèlement, les pouvoirs publics encouragent la mise en place de mesures préventives, comme la renaturation des cours d’eau et la réduction de l’urbanisation dans les zones à forte exposition.

    Facteur Impact sur l’assurance habitation Conséquence pour les assurés
    Fréquence accrue des événements climatiques Hausse des sinistres et des indemnisations Augmentation des primes et plus de risques d’exclusions
    Inflation des coûts de réparation Renchérissement des indemnisations Primes plus élevées et franchises plus strictes
    Renforcement du régime CatNat Augmentation de la surprime CatNat Coûts additionnels pour tous les assurés
    Investissements en prévention Réduction potentielle du risque Possibilité de bonus et meilleure protection

    Questions fréquentes sur l’impact des inondations de février sur l’assurance habitation

    Pourquoi les tarifs d’assurance habitation augmentent-ils après les inondations de février ?

    Les dégâts importants causés par les inondations ont entraîné un nombre exceptionnel de sinistres, ce qui fait peser une charge économique majeure sur les assureurs. Pour compenser ces coûts et préserver la solvabilité, les compagnies d’assurance ajustent leurs primes à la hausse.

    Comment fonctionne le régime CatNat en cas d’inondation ?

    Le régime CatNat permet une indemnisation complémentaire basée sur la reconnaissance officielle de l’état de catastrophe naturelle. Il est géré par la Caisse centrale de réassurance (CCR) qui réassure les compagnies, garantissant une solidarité nationale pour faire face aux sinistres majeurs.

    Tous les assurés vont-ils subir une augmentation de leurs primes ?

    La surprime CatNat est appliquée à tous les contrats d’assurance habitation, ce qui implique une hausse généralisée des primes. Néanmoins, les foyers dans les zones les plus exposées aux risques climatiques pourraient connaître des augmentations plus marquées ou des conditions plus restrictives.

    Comment les assurés peuvent-ils limiter l’impact de la hausse de leurs primes ?

    La prévention est essentielle : investir dans des protections anti-inondation, améliorer la résistance du logement et respecter les recommandations des autorités locales peuvent réduire les risques et ainsi potentiellement limiter la hausse des primes.

    Quel avenir pour l’assurance habitation face aux risques climatiques ?

    Le modèle d’assurance doit évoluer pour intégrer la fréquence croissante des catastrophes naturelles. Cela passera par une adaptation des tarifs, un renforcement des mécanismes de prévention et une meilleure gestion des risques, en associant les assurés, les assureurs et les pouvoirs publics.