Catégorie : dicobanque.fr

  • Immobilier : Comment la guerre en Iran et les taux d’usure influencent-ils les conditions des prêts ?

    Le contexte géopolitique de 2026, marqué notamment par la guerre en Iran, influe considérablement sur le marché immobilier français. À première vue, un conflit situé à des milliers de kilomètres peut sembler éloigné des préoccupations quotidiennes des emprunteurs. Pourtant, cette hostilité engendre une flambée des prix de l’énergie et modifie profondément les anticipations économiques, en particulier celles concernant l’inflation et les taux d’intérêt. Parallèlement, la réglementation française autour des taux d’usure, ces plafonds légaux limitant les taux applicables aux prêts immobiliers, joue un rôle crucial dans la détermination des conditions de financement immobilier. La conjonction de ces phénomènes crée un environnement incertain pour les ménages cherchant à obtenir un crédit immobilier, avec des banques contraintes de réagir face à des risques géopolitiques et financiers toujours plus pressants. Cette dynamique a pour effet de freiner la reprise espérée du marché immobilier tout en complexifiant l’accès aux prêts bancaires. Les conséquences sont d’autant plus sensibles qu’elles peuvent impacter directement la solvabilité des emprunteurs et donc la fluidité des transactions immobilières.

    Depuis le début du conflit en Iran en début d’année, l’incertitude règne sur le coût du crédit à cause de la hausse rapide des taux de refinancement par la Banque centrale européenne (BCE) et de la réaction des marchés aux risques géopolitiques. Cette tension se traduit notamment par une remontée significative du taux de l’obligation assimilable du Trésor à 10 ans (OAT 10 ans), un indicateur clé pour les taux immobiliers, qui a grimpé de 3,30 % à 3,92 % en l’espace d’un mois. Paradoxalement, cette hausse s’accompagne d’une baisse des taux d’usure sur certaines durées de prêt, une situation qui pourrait bloquer le marché du crédit immobilier dans les mois à venir. Les professionnels du secteur redoutent ainsi une recrudescence des refus de prêt, notamment pour les profils les moins solides ou pour des dossiers dont les taux appliqués dépasseraient le seuil légal fixé par la Banque de France.

    Comment la guerre en Iran agit-elle sur le marché immobilier français et le coût du crédit ?

    La guerre en Iran, au-delà de ses effets directs dans la région, impacte le marché immobilier français essentiellement via la flambée des prix de l’énergie, la modification des anticipations inflationnistes et la réaction des marchés financiers. La hausse du coût du pétrole et du gaz entraîne une inflation persistante, ce qui pousse la BCE à relever ses taux directeurs pour tenter de la maîtriser.

    Cette montée des taux d’intérêt de la BCE a un effet immédiat sur le coût des prêts bancaires. En effet, les banques s’appuient sur l’OAT 10 ans pour fixer leurs taux de crédit immobilier. Lorsque celui-ci grimpe, les taux de prêts s’ajustent généralement à la hausse. Ce mouvement, amplifié par les incertitudes liées à la guerre, accroît le coût du crédit pour les emprunteurs. Cette tendance est visible depuis mi-mars, lorsque plusieurs banques ont augmenté leurs taux de manière significative, allant de +0,10 % en moyenne dans des banques régionales jusqu’à +0,30 % dans certains établissements nationaux.

    Un exemple concret illustre cet impact : une emprunteuse souhaitant financer un achat immobilier au début mars bénéficiait d’un taux de crédit inférieur à 3,3 % sur 20 ans. Un mois plus tard, ce taux a pu dépasser 3,5 %, ce qui peut paraître marginal mais représente plusieurs centaines d’euros supplémentaires sur le coût total du crédit. Cette évolution influe donc sur le budget et la capacité d’achat des ménages, et par conséquent sur la dynamique globale du marché immobilier.

    Outre le prix des énergies, le risque géopolitique accentue la prudence des banques. Les établissements bancaires deviennent plus sélectifs, surtout concernant les profils plus risqués ou les projets de moindre qualité énergétique, valorisés désormais par une prime. La sécurité de leurs rentabilités passe par un contrôle renforcé des dossiers, limitant l’épaisseur des dossiers acceptés dans un climat de hausse des taux et d’incertitudes durables. Ainsi, le marché immobilier subit une sorte de test de solvabilité, où seuls les emprunteurs les mieux préparés ou les biens les mieux notés en diagnostic de performance énergétique (DPE) sont assurés de trouver les conditions de financement adéquates.
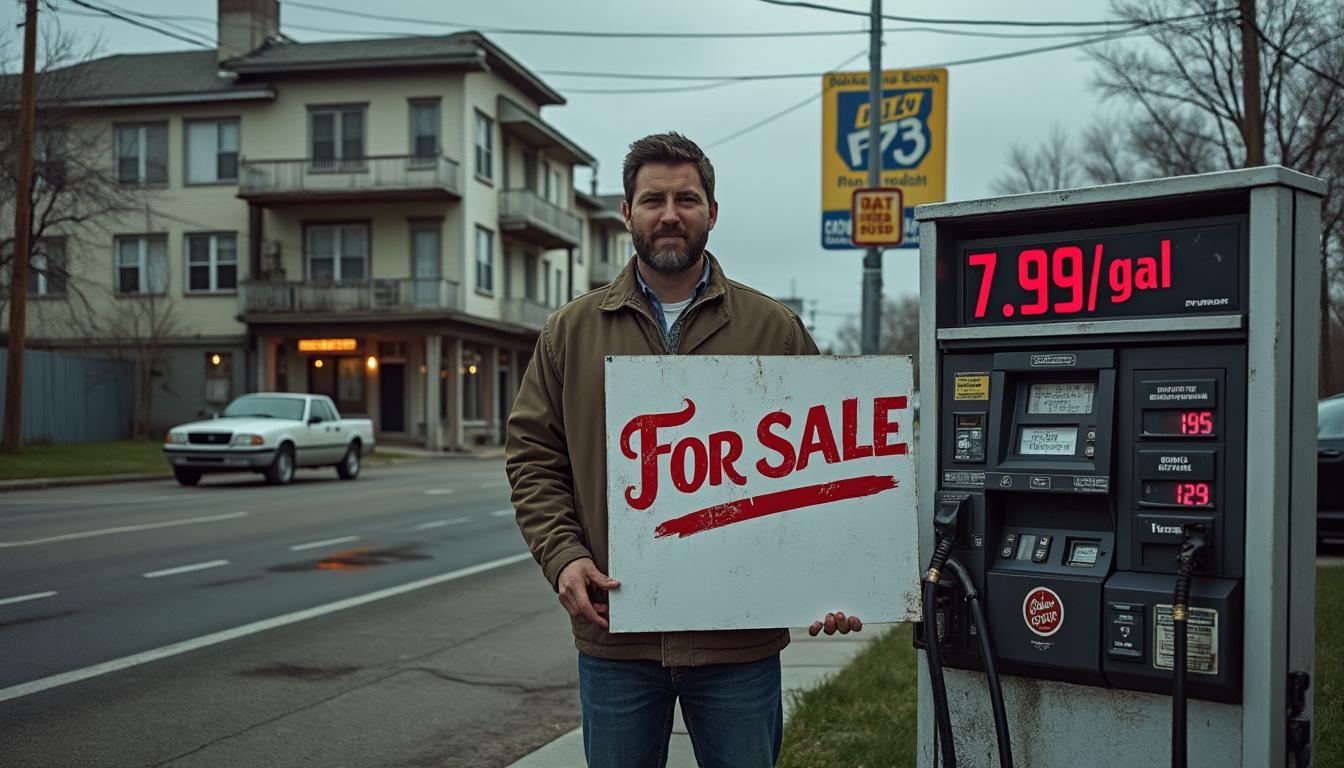
    découvrez comment le conflit en iran et l'évolution des taux d'usure impactent les conditions des prêts immobiliers, influençant le marché et vos projets d'achat.

    Les taux d’usure : mécanisme, évolution récente et impact sur les conditions de prêt

    Les taux d’usure représentent un cadre réglementaire français destiné à protéger les emprunteurs contre des conditions de crédit excessivement coûteuses. Fixés trimestriellement par la Banque de France, ils correspondent au Taux Annuel Effectif Global (TAEG) maximal que les banques peuvent appliquer, incluant intérêts, assurances, frais bancaires et courtage.

    Pour déterminer ces seuils, la Banque de France calcule les taux effectifs moyens pratiqués sur les trois mois écoulés, puis ajoute un tiers. Cette méthode assure une adaptation régulière aux tendances du marché. Toutefois, un décalage temporel d’au moins trois mois entre la collecte des données et la publication des taux d’usure crée parfois un décalage entre la réalité du marché et les plafonds autorisés.

    Au deuxième trimestre 2026, ce mécanisme a engendré une baisse des taux d’usure pour les prêts de moins de 20 ans, avec des diminutions respectives de 0,12 et 0,11 point pour les durées inférieures à 10 ans et celles entre 10 et 20 ans. En revanche, pour les prêts au-delà de 20 ans, le taux d’usure a légèrement augmenté (+0,06 point). Cette divergence crée un paradoxe en période de hausse des taux bancaires.

    La conséquence directe est qu’un emprunteur peut se voir refuser un prêt même avec un taux crédit raisonnable, car le TAEG calculé dépasse ce plafond. Ici, une illustration chiffrée apporte de la clarté : dans un exemple de prêt de 200 000 € sur 20 ans, un taux de crédit à 3,5 % avec un taux d’assurance de 0,5 %, plus frais divers cumulés, aboutit à un TAEG estimé à 4,73 %, sous le seuil d’usure qui est à 5,19 %. Mais si le taux d’intérêt grimpe à 4 %, le TAEG atteint alors 5,24 %, dépassant la limite légale et entraînant un refus automatique du prêt.

    Cette situation amplifie le risque de blocage du marché immobilier dans les mois à venir, en créant un effet ciseau entre les taux appliqués par les banques et les plafonds réglementaires. Les emprunteurs aux profils moins solides seront les plus pénalisés, tandis que les établissements doivent concilier rentabilité et compétitivité dans un climat macroéconomique tendu. Cette contrainte vise aussi à éviter une aggravation du surendettement, mais elle rétrécit en conséquence l’accès au financement immobilier pour beaucoup.

    Tableau récapitulatif des taux d’usure au 2e trimestre 2026

    Durée du prêt Taux d’usure TAEG 1er trimestre 2026 Taux d’usure TAEG 2e trimestre 2026 Variation (%)
    Moins de 10 ans 4,60 % 4,48 % -0,12
    Entre 10 et moins de 20 ans 4,53 % 4,42 % -0,11
    20 ans et plus 5,13 % 5,19 % +0,06

    Les risques de blocage et leurs conséquences sur le financement immobilier

    Le risque d’un blocage partiel du marché du crédit immobilier lié au cumul guerre en Iran, hausse des taux BCE et baisse des taux d’usure n’est pas une simple hypothèse. Il se fonde sur les enseignements récents où des situations similaires, comme en 2022-2023, ont conduit à une montée spectaculaire des refus de prêt – dépassant 40 à 50 % – pour des dossiers pourtant solides. Ces refus traduisent l’impossibilité pour les banques de prêter au-delà du taux d’usure légal.

    Cette situation complique la vie des emprunteurs désireux d’acquérir un bien dans un marché déjà impacté par la hausse des prix de l’énergie. Les dossiers doivent désormais être irréprochables, affichant une excellente solvabilité ou un taux de crédit attractif. Les profils présentant de légères fragilités financières sont particulièrement menacés.

    Face à ces freins, les professionnels recommandent aux projets immobiliers de ne pas différer trop longtemps la demande de prêt. Attendre une baisse significative des taux ou une levée des tensions est jugé risqué. En effet, une augmentation même modérée des taux nominalement appliqués, de l’ordre d’un demi-point pour certains profils, pourrait encore creuser le décalage avec les taux d’usure et restreindre davantage l’accès au crédit. L’enjeu est donc d’obtenir rapidement un contrat à taux fixe afin de sécuriser son financement avant un éventuel resserrement du marché.

    Liste des principaux facteurs pouvant entraîner un blocage des prêts immobiliers en 2026

    • Hausse rapide des taux d’intérêt liée à l’inflation et aux décisions de la BCE.
    • Taux d’usure insuffisamment ajustés à la hausse en raison du délai entre la collecte des données et leur publication.
    • Pressions géopolitiques liées à la guerre en Iran, impactant l’incertitude économique et financière.
    • Durcissement des critères d’octroi des banques pour limiter les risques.
    • Augmentation des coûts annexes (assurances, frais de dossier, courtiers) qui alourdissent le TAEG.

    Scénarios possibles selon l’évolution du conflit en Iran et l’ajustement des taux d’usure

    Quelle que soit la durée du conflit en Iran, son impact sur le marché immobilier dépendra largement des réponses des autorités monétaires et des banques. Si la crise s’atténue rapidement, les anticipations inflationnistes pourraient se stabiliser et permettre à la BCE d’adopter une posture moins agressive sur les taux directeurs. Cela contribuerait à une détente progressive des taux de crédit, offrant un répit aux emprunteurs et aux acteurs du marché immobilier.

    En revanche, une prolongation du conflit entraînerait une pression persistante sur les prix de l’énergie et un regain inflationniste. La Banque centrale européenne serait alors incitée à relever ses taux directeurs dès le trimestre suivant, renforçant la hausse du coût du crédit et accentuant le risque de blocage lié aux taux d’usure.

    Les professionnels ne prévoient cependant pas une flambée incontrôlée des taux. Selon Meilleurtaux, l’augmentation ne dépasserait sans doute pas +0,20 % en moyenne. Ce palier représente un seuil psychologique important : franchir un taux moyen de 3,5 % sur vingt ans risquerait de refroidir fortement la demande des particuliers.

    Dans ce contexte, plusieurs recommandations émergent pour les emprunteurs :

    1. Anticiper la hausse potentielle en engageant rapidement son dossier de prêt.
    2. Favoriser les biens performants énergétiquement pour bénéficier d’un meilleur attractivité auprès des banques.
    3. Considérer des durées de prêt plus longues qui offrent parfois des taux plus compétitifs malgré la hausse des taux d’usure.
    4. Négocier les frais annexes (assurance, courtage, frais bancaires) pour limiter l’incidence sur le TAEG.

    Implications pour les acquéreurs et investisseurs face au contexte géopolitique et réglementaire

    Pour les acteurs du marché immobilier, qu’ils soient primo-accédants, investisseurs ou professionnels du secteur, la double influence de la guerre en Iran et des taux d’usure modifie les règles du jeu du financement immobilier. Comprendre cette interaction devient une clé essentielle pour sécuriser un projet.

    Les emprunteurs doivent désormais intégrer une variable géopolitique dans leurs calculs de budget, en considérant non seulement le prix d’achat mais aussi le risque d’une hausse durable des coûts du crédit. Certains ménages pourraient voir leur pouvoir d’achat réduit, limitant ainsi leur marge de manœuvre lors des négociations immobilières.

    Par ailleurs, l’accent mis sur la performance énergétique des biens reflète une tendance croissante vers des logements moins consommateurs d’énergie, qui bénéficient désormais d’une prime explicite en terme de conditions de prêt. Cette dynamique encourage aussi les investisseurs à revoir leurs stratégies, en privilégiant des biens plus durables et plus résistants aux fluctuations du marché.

    Enfin, les professionnels s’attendent à une sélectivité accrue dans l’attribution des prêts bancaires, avec une exigence renforcée sur la solvabilité et la qualité des dossiers. Cela oblige les acheteurs à soigner leur profil financier et à se préparer avec minutie à l’obtention de leur financement.

    En résumé, le paysage immobilier en 2026, bouleversé par le risque géopolitique lié à la guerre en Iran et encadré par les règles des taux d’usure, oblige à une vigilance accrue. Il devient impératif pour tout porteur de projet de comprendre ces mécanismes afin d’optimiser ses chances de réussite dans un contexte où les conditions de prêt évoluent rapidement.

    Comment la guerre en Iran influence-t-elle précisément les taux d’intérêt immobiliers ?

    La guerre provoque une hausse des prix de l’énergie et crée une incertitude économique qui pousse la BCE à augmenter ses taux directeurs. Cela entraîne une augmentation des taux de crédit immobilier via la hausse de l’OAT 10 ans, impactant directement le coût du prêt.

    Qu’est-ce que le taux d’usure et pourquoi reste-t-il crucial pour les emprunteurs ?

    Le taux d’usure est le plafond légal du TAEG que les banques peuvent appliquer, protégeant ainsi les emprunteurs contre des taux excessifs. En période de hausse des taux, il peut freiner l’accès au crédit si les banques ne peuvent pas dépasser ce seuil.

    Quels profils d’emprunteurs sont les plus exposés au risque de refus de prêt ?

    Les emprunteurs avec des profils financiers moins solides ou des taux de crédit plus élevés risquent davantage les refus, car leur TAEG peut dépasser le taux d’usure malgré une solvabilité globale acceptable.

    Comment anticiper et sécuriser un prêt immobilier dans le contexte actuel ?

    Il est recommandé de lancer son dossier rapidement, de privilégier les biens peu énergivores, d’opter pour des durées plus longues si possible, et de négocier les frais annexes pour minimiser le TAEG global.

    Le conflit en Iran peut-il faire baisser les taux à moyen terme ?

    Si le conflit s’apaise rapidement, l’impact inflationniste pourrait se stabiliser, permettant à la BCE de maintenir ses taux directeurs à un niveau moins contraignant, ce qui favoriserait une détente progressive des taux immobiliers.

  • ImmoScan : l’outil incontournable pour dénicher les meilleures opportunités immobilières

    Avec un marché immobilier toujours plus dynamique en 2026, dénicher la perle rare représente un défi majeur pour tout investisseur ou acheteur souhaitant profiter pleinement des fluctuations et opportunités offertes. Le volume croissant des annonces, qui dépasse désormais les deux millions en France, complexifie la recherche immobilière et nécessite des outils performants pour analyser, comparer et valider les meilleures options rapidement. C’est là qu’intervient ImmoScan, un logiciel innovant conçu pour simplifier cette quête et optimiser l’investissement immobilier face à un marché saturé et parfois opaque. Cet outil va bien au-delà d’une simple base de données : il combine analyse immobilière avancée, estimation immobilière précise et accompagnement personnalisé afin d’accélérer les décisions d’achat immobilier.

    ImmoScan séduit par sa capacité à scanner en quelques secondes une immense quantité d’annonces immobilières issues des principales plateformes sur le territoire national. Grâce à ses algorithmes statistiques et prédictifs, il offre une estimation fiable des rendements potentiels, intégrant des facteurs à court, moyen et long terme, et permet ainsi aux investisseurs de mieux anticiper le succès de leurs projets. Cette évolution technologique transforme radicalement la manière d’investir, réduisant drastiquement le temps consacré à la prospection, qui pouvait autrefois s’étaler sur plusieurs mois.

    La montée en puissance d’ImmoScan s’accompagne également d’un écosystème complet, associant financement facilité, conseils d’experts et formations adaptées, ce qui en fait un allié incontournable pour qui veut optimiser son achat ou sa vente immobilière. Cette nouvelle approche intelligente incarne une révolution dans la gestion de portefeuille immobilier, notamment dans un contexte économique et réglementaire en constante évolution.

    ImmoScan : une solution performante pour une recherche immobilière ultra-optimisée

    Le cœur d’ImmoScan repose sur un moteur de recherche immobilier capable d’explorer plus de deux millions d’annonces en quelques secondes. Cette prouesse technique simplifie la recherche immobilière, souvent jugée fastidieuse et chronophage par les investisseurs traditionnels. En combinant fiabilité des données et vitesse d’exécution, ImmoScan donne accès à une analyse immobilière précise et pertinente selon des critères personnalisables : localisation, budget, rendement locatif espéré, type de bien ou encore potentiel de division pour des projets spécifiques.

    Par exemple, un investisseur ciblant un achat immobilier dans une grande agglomération peut régler le filtre pour ne visualiser que des offres correspondantes à des appartements offrant un taux de rentabilité sur la location courte durée supérieur à 7%. En parallèle, le logiciel calcule automatiquement les charges engendrées, telles que les frais d’agence, les taxes foncières ou les charges de copropriété, fournissant ainsi une estimation immobilière complète du revenu net attendu. Ce niveau d’information évite les déconvenues liées à des projets mal évalués et sécurise les décisions d’investissement.

    Grâce à la licence à vie proposée, les utilisateurs bénéficient d’un accès illimité aux fonctionnalités, ce qui assure un suivi continu de leurs critères de recherche ainsi qu’une veille performante des évolutions du marché immobilier. Julian Muller, l’initiateur d’ImmoScan, souligne l’importance d’avoir une vision complète et dynamique des opportunités : « Notre outil permet une visibilité à court, moyen et long terme, essentielle pour adapter ses stratégies d’investissement en fonction des tendances économiques et urbaines. »

    En résumé, ImmoScan révolutionne la recherche immobilière en offrant à la fois rapidité, exhaustivité et précision dans un secteur où les secondes peuvent faire la différence.

    Scanner et analyser des millions d’annonces : comment ImmoScan transforme la vente immobilière

    Le marché immobilier en France a enregistré près de 930 000 transactions dans l’ancien en 2025, soit une progression significative de 11% en un an. Ce dynamisme est à double tranchant : s’il offre plus d’opportunités, il rend aussi plus complexe l’identification des meilleures affaires. Face à cette jungle d’offres, la recherche immobilière traditionnelle, qui nécessite souvent des heures quotidiennes de navigation sur différents sites, se révèle inefficace.

    ImmoScan adapte son moteur de recherche en intégrant les données de toutes les grandes plateformes immobilières, garantissant ainsi une couverture quasi totale du marché. Cette capacité à agréger, trier et analyser des millions d’annonces en temps réel permet une efficacité sans précédent dans la sélection de biens pertinents. Les utilisateurs peuvent ainsi surveiller des secteurs géographiques spécifiques, observer les fluctuations des prix au m², ou encore comparer des stratégies d’investissement basées sur la location courte ou longue durée.

    L’un des aspects innovants d’ImmoScan est sa capacité à intégrer des scénarios personnalisés, comme la division d’un bien pour maximiser la rentabilité. Par exemple, un investisseur achetant une maison ancienne peut simuler diverses répartitions en appartements individuels, ce qui est essentiel pour estimer les loyers potentiels et la valeur ajoutée du projet. Cette fonctionnalité avancée, alliée à une analyse fine des terrains en vente, ouvre de nouvelles perspectives pour les acquisitions immobilières ciblées, notamment dans un contexte où le foncier est de plus en plus rare et convoité.

    Le tableau ci-dessous illustre les principales fonctionnalités d’ImmoScan et leur impact direct sur la qualité de l’analyse immobilière :

    Fonctionnalité Description Bénéfices pour l’utilisateur
    Scan de 2 millions+ annonces Couvre presque tout le marché immobilier français Gain de temps exceptionnel et large choix
    Analyse du rendement locatif Calculs incluant loyers, taux d’occupation, charges Aide à prendre des décisions rentables et sécurisées
    Simulation division de lots Projection de transformation d’un bien en plusieurs logements Optimisation du potentiel de rentabilité
    Analyse foncière Évaluation des terrains à vendre Facilite la prise de décision sur projets fonciers
    Filtrage personnalisé Recherche ciblée selon budget, zone, typologie Sélection précise adaptée à chaque profil d’investisseur

    Ainsi, ImmoScan se positionne comme une révolution dans la façon dont les acteurs du marché immobilier abordent la vente immobilière, en transformant une masse d’informations en données exploitables et exactes.

    ImmoScan, un levier puissant pour accélérer et sécuriser l’achat immobilier

    Investir dans l’immobilier n’est plus seulement une affaire de recherche et d’analyse, mais également de financement. Conscient de cette réalité, ImmoScan intègre un véritable dispositif d’accompagnement à l’achat immobilier, permettant aux utilisateurs d’optimiser leurs démarches et d’améliorer leurs chances de succès.

    Le logiciel propose un simulateur complet de financement qui tient compte de la durée du crédit, du montant de l’apport personnel, ainsi que des taux en vigueur. Cette fonctionnalité permet d’estimer instantanément le coût global du crédit et la charge mensuelle, apportant un éclairage financier incontournable avant de formuler une offre d’achat.

    Mais ImmoScan va au-delà du simple calcul et met en relation les utilisateurs avec un réseau de courtiers partenaires. Ces experts facilitent l’obtention du financement, avec un taux de réussite supérieur à 80%. Cette statistique témoigne de l’efficacité et de la fiabilité du partenariat mis en place, un avantage déterminant dans un marché où les critères d’octroi de crédit se durcissent régulièrement.

    De plus, grâce à des accords majeurs conclus avec des assureurs emprunteurs, ImmoScan garantit à ses clients des conditions d’assurance extrêmement favorables. Cette optimisation permet souvent de réaliser des économies de dizaines de milliers d’euros sur la durée d’un prêt, un levier financier non négligeable pour les investisseurs, en particulier ceux qui ciblent des opérations de longue haleine.

    Enfin, les utilisateurs bénéficient d’un suivi global et d’une série de masterclass dédiées aux aspects juridiques, fiscaux et comptables liés à leur projet. Ces formations, animées par des professionnels reconnus (notaires, avocats fiscalistes, experts-comptables), contribuent à clarifier les zones d’ombres et à sécuriser l’investissement. Cette combinaison entre technologie et conseil experte fait d’ImmoScan un atout complet pour agir rapidement tout en maîtrisant les risques.

    Une interface intuitive et des fonctionnalités adaptées pour une expérience utilisateur optimisée

    La force d’ImmoScan réside aussi dans la convivialité de son interface et la simplicité d’utilisation qui conviennent aussi bien aux investisseurs débutants qu’aux professionnels aguerris. Tout est pensé pour limiter le temps passé sur la recherche, en substituant une multitude d’étapes fastidieuses par une méthode automatisée et intelligente.

    Les utilisateurs disposent d’un tableau de bord personnalisable où ils peuvent enregistrer leurs critères, retrouver les annonces correspondant à leurs projets en quelques clics, et analyser les données détaillées fournies pour chaque bien. Par exemple, une fonction de comparaison direct permet d’explorer jusqu’à cinq biens simultanément pour mieux distinguer les avantages et inconvénients de chaque proposition.

    L’intégration de modèles prédictifs permet par ailleurs d’anticiper l’évolution des prix dans certains quartiers, ou d’estimer l’impact de projets urbains à venir sur la valeur des biens. Ces analyses prévisionnelles renforcent la qualité des décisions stratégiques prises avec l’appui d’ImmoScan.

    En complément, l’outil propose un historique des recherches et des simulations, facilitant le suivi des différentes pistes explorées et l’ajustement des stratégies. Cette approche structurée aide les investisseurs à rester organisés, mais surtout à passer à l’action beaucoup plus rapidement qu’avec les pratiques traditionnelles.

    • Accès immédiat à une base de données exhaustive et actualisée
    • Filtres de recherche intelligentes et personnalisables
    • Simulations financières précises et intégration avec des partenaires financiers
    • Visualisation claire des données pour chaque bien
    • Accès à des formations spécialisées pour maîtriser les aspects juridiques et fiscaux

    Cette ergonomie et cette richesse fonctionnelle assurent à ImmoScan une place clé dans la panoplie des outils immobiliers indispensables au succès des projets.

    ImmoScan, un écosystème complet pour investisseurs ambitieux et éclairés

    Au-delà de la simple mise à disposition d’un outil immobilier performant, ImmoScan se présente comme un véritable partenaire stratégique pour les investisseurs désireux de développer leur patrimoine immobilier de manière maîtrisée et ambitieuse. Cette plateforme, lancée en 2024 par Julian Muller, continue d’évoluer en proposant des services annexes qui enrichissent l’expérience utilisateur et maximisent les chances de réussite.

    Le système de licence à vie, bientôt remplacé par un abonnement premium, assure une accessibilité continue aux mises à jour et nouvelles fonctionnalités, ce qui est essentiel dans un marché immobilier sujet à de fréquentes évolutions réglementaires et économiques. ImmoScan accompagne ainsi ses utilisateurs sur le long terme, offrant une veille régulière et un ajustement automatique des données en fonction des tendances actuelles.

    Mais c’est surtout la synergie avec un réseau d’experts reconnus qui fait toute la différence. En s’associant avec des courtiers, assureurs, notaires, avocats fiscalistes et experts-comptables, ImmoScan offre une batterie complète d’outils pédagogiques et opérationnels. Cela inclut notamment :

    • Masterclass vidéo thématiques pour maîtriser les enjeux financiers, juridiques et fiscaux
    • Webinaires interactifs pour répondre aux questions spécifiques des investisseurs
    • Accompagnement personnalisé dans la négociation et le financement
    • Conseils éclairés sur l’optimisation fiscale et la gestion patrimoniale

    Cette vision holistique fait d’ImmoScan un véritable catalyseur pour qui souhaite optimiser son investissement immobilier dans un environnement concurrentiel et changeant. Ainsi, l’outil ne se limite pas à une simple estimation immobilière ou analyse en temps réel : il assure un accompagnement complet, de la prospection jusqu’à la réalisation de l’achat immobilier, offrant sécurité, rapidité et efficacité.

    Quelles sont les principales fonctionnalités d’ImmoScan pour la recherche immobilière ?

    ImmoScan propose un scan instantané de plus de deux millions d’annonces, des filtres personnalisés, l’analyse du rendement locatif, la simulation de division de lots et l’étude des terrains à vendre.

    ImmoScan facilite-t-il le financement de l’achat immobilier ?

    Oui, le logiciel intègre un simulateur financier et met en relation les utilisateurs avec des courtiers partenaires, assurant un taux de réussite de financement supérieur à 80 %.

    Comment ImmoScan accompagne-t-il ses utilisateurs après la sélection du bien ?

    La plateforme offre des masterclass, des webinaires, ainsi qu’un réseau d’experts (notaires, avocats, comptables) pour aider à sécuriser juridiquement et fiscalement l’investissement.

    Peut-on utiliser ImmoScan pour l’achat de terrains ?

    Oui, ImmoScan intègre une fonction spécifique d’analyse pour l’achat de terrains, avec des données détaillées qui facilitent l’étude de projets fonciers.

    Est-il possible d’avoir une licence à vie d’ImmoScan ?

    Oui, actuellement ImmoScan propose une licence à vie, mais envisage de passer à un modèle d’abonnement premium à l’avenir.

  • Les prêts immobiliers de 20 à 25 ans maintiennent un taux d’usure supérieur à 5%

    Le marché immobilier français en 2026 reste marqué par une situation complexe où les prêts immobiliers d’une durée de 20 à 25 ans affichent un taux d’usure supérieur à 5%. Ce phénomène reflète à la fois la volatilité des taux d’intérêt et les contraintes réglementaires qui encadrent le financement logement. Malgré une légère baisse des taux sur les durées courtes, les conditions de prêt sur le long terme se maintiennent à des niveaux élevés, impactant directement la capacité d’emprunt des ménages. Cette dynamique intervient alors que le contexte économique mondial demeure incertain, avec une inflation persistante et une montée du coût du refinancement bancaire. Conséquence directe, les banques restent prudentes, ajustant leurs offres et s’alignant sur ce seuil réglementaire pour éviter les prêts usuraires.

    Cette situation soulève de nombreuses interrogations chez les emprunteurs, en particulier ceux qui envisagent un crédit immobilier sur des durées longues, typiquement entre 20 et 25 ans. Les taux dépassant les 5% compliquent l’accès à la propriété et modifient les stratégies d’investissement. Ce cadre incite à une réflexion approfondie sur les modalités de prêt, la question de l’allongement ou au contraire du raccourcissement de la durée d’emprunt, et les ajustements nécessaires pour optimiser le coût global de l’opération.

    Comprendre le taux d’usure et son impact sur les prêts immobiliers de longue durée

    Le taux d’usure représente le taux d’intérêt maximal légal auquel une banque peut accorder un prêt. Il constitue un dispositif protecteur des emprunteurs contre les taux excessifs susceptibles de pénaliser leur capacité de remboursement. En 2026, la Banque de France calcule ce taux à partir des taux effectifs moyens pratiqués par les établissements de crédit sur le trimestre précédent, auxquels elle ajoute un tiers pour fixer le plafond. Ce mécanisme fait que, pour les crédits immobiliers d’une durée de 20 ans ou plus, le seuil de ce taux demeure au-dessus de 5%, ce qui est particulièrement élevé comparé aux standards des années précédentes.

    Ce niveau se justifie notamment par l’évolution des coûts de refinancement des banques et l’environnement économique global, caractérisé par une inflation qui reste élevée et des pressions géopolitiques. Ces facteurs ont entraîné une remontée des taux d’intérêt sur les marchés, se répercutant directement sur les offres de crédit. Ainsi, un taux d’usure supérieur à 5% sert à encadrer sans freiner complètement le marché, permettant aux établissements financiers d’ajuster leurs marges mais en limitant les risques d’imposition de conditions abusives aux ménages.

    Par ailleurs, cette spécificité sur les longues durées est une réponse à la complexité de l’évaluation du risque sur des périodes étendues. La volatilité des taux sur 20 à 25 ans est plus importante, et les banques doivent se prémunir contre une hausse des coûts de financement qui pourrait grever leurs bilans. En somme, ce cadre réglementaire s’inscrit comme un équilibre délicat entre protection des emprunteurs et viabilité du système bancaire.

    Exemple concret

    Considérons un couple cherchant un crédit immobilier pour acheter une maison avec un prêt sur 25 ans. En 2026, leur banque propose un taux d’intérêt proche du plafond légal, soit autour de 5,2%. Sans l’encadrement du taux d’usure, ce taux aurait pu être beaucoup plus élevé, rendant l’opération financièrement insoutenable. Grâce à ce plafond, le couple bénéficie d’une offre raisonnable bien qu’élevée, mais qui reste conforme à la réglementation. Ils doivent cependant veiller à ce que le TAEG (Taux Annuel Effectif Global) reste en dessous du taux d’usure sous peine que l’offre soit refusée ou modifiée.

    Ce cas illustre parfaitement comment le taux d’usure agit comme une garde-fou sur le marché. Il protège les emprunteurs de pratiques excessives mais impose aussi aux banques de rester compétitives sur des durées plus longues, où les risques financiers sont plus élevés.

    Évolution récente des taux d’usure pour les prêts immobiliers de 20 à 25 ans

    Au cours du premier trimestre 2026, la Banque de France a confirmé le maintien du taux d’usure pour les prêts immobiliers d’une durée égale ou supérieure à 20 ans au-dessus du seuil symbolique des 5%. Cette décision intervient dans un contexte où les taux d’intérêt sur les prêts à courte durée connaissent une diminution, tandis que ceux des crédits à long terme continuent de grimper.

    La grille officielle publiée prend en compte une hausse spécifique des taux appliqués notamment aux crédits de longue durée et aux prêts-relais, qui sont jugés plus risqués. Voici un tableau récapitulatif des principaux taux d’usure appliqués au premier trimestre 2026:

    Type de prêt immobilier Durée du prêt Taux d’usure maximal (%)
    Prêt à taux fixe Inférieur à 10 ans 3,85
    Prêt à taux fixe Entre 10 et 20 ans 4,65
    Prêt à taux fixe De 20 à 25 ans 5,15
    Prêt relais Courte durée (moins de 2 ans) 6,50

    Cette structure illustre clairement la différenciation faite selon la durée : plus le prêt est long, plus le taux d’usure s’élève, pour intégrer un risque accru. Cette information est fondamentale pour les futurs emprunteurs, car une offre de crédit à un taux légèrement inférieur peut sembler intéressante, mais si elle s’approche trop du seuil légal, toute augmentation pourrait conduire au refus du prêt.

    En parallèle, il est important de noter que cette hausse disproportionnée du taux d’usure sur les longues durées bouleverse le paysage du marché immobilier en modifiant la stratégie des banques et des emprunteurs. Beaucoup cherchent aujourd’hui à titre d’exemple, à négocier des durées plus courtes ou à intégrer des structures hybrides de financement pour optimiser leurs conditions de prêt.

    Conséquences du taux d’usure élevé pour les emprunteurs et le marché immobilier

    Le maintien d’un taux d’usure supérieur à 5% pour les prêts immobiliers sur 20 à 25 ans pèse lourdement sur la décision d’achat et le financement chez les particuliers. Ce contexte entraîne plusieurs effets notables :

    • Renchérissement du coût total du crédit : Un taux d’intérêt élevé sur une longue durée se traduit par des mensualités plus importantes et un coût total du prêt significativement accru.
    • Difficultés accrues d’accès au crédit : Les banques, contraintes par les taux d’usure, restreignent leurs offres aux emprunteurs jugés à faible risque, limitant la diversité des profils acceptés.
    • Modification des comportements d’emprunt : Les ménages privilégient souvent des durées plus courtes, ou se tournent vers des solutions alternatives de financement, comme le prêt familial ou le recours à des apports plus élevés.
    • Impact sur la demande immobilière : Le renchérissement du crédit freine mécaniquement la demande, ce qui peut ralentir la dynamique du marché immobilier et influencer les prix à la baisse dans certains secteurs sensibles.

    Illustrons ces effets avec le cas de Léa et Julien, un jeune couple parisien. Initialement prévus pour un emprunt sur 25 ans, ils ont dû revoir à la baisse la durée de leur crédit pour bénéficier d’un taux plus avantageux, quitte à augmenter leurs mensualités. Cette décision a eu un impact direct sur leur budget, leur imposant de revoir leurs autres dépenses à la baisse. Ils ont également pris en compte l’évolution potentielle des taux pour anticiper un futur ajustement des coûts.

    Sur le plan plus global, les promoteurs et agents immobiliers constatent une prudence accrue lors de la signature des compromis, les acquéreurs demandant davantage de temps pour sécuriser leur financement. Le jeu des taux d’usure redéfinit ainsi une grande partie des pratiques sur le terrain, obligeant l’ensemble des acteurs du secteur à s’adapter.

    Solutions pour contourner les effets du taux d’usure

    Face à cette contrainte, plusieurs options sont disponibles pour les emprunteurs et les professionnels du crédit :

    1. Réduction de la durée du prêt : Opter pour un remboursement sur 15 ou 18 ans, quand c’est possible, afin d’accéder à un taux plus bas.
    2. Renégociation des taux : Profiter des périodes de baisse des taux d’intérêt pour renégocier les conditions de l’emprunt, notamment via des crédits à taux variable révisable.
    3. Apport personnel plus conséquent : Augmenter l’apport initial pour réduire le montant emprunté et améliorer le profil de l’emprunteur.
    4. Recours à la caution bancaire ou assurance emprunteur adaptée : Cela peut renforcer la sécurité pour les banques et permettre un assouplissement des conditions.

    Enjeux et perspectives du financement immobilier face au taux d’usure en 2026

    Le maintien d’un taux d’usure supérieur à 5% pour les prêts sur 20 à 25 ans pose des défis majeurs pour l’ensemble du système de crédit immobilier. D’une part, il répond aux exigences de prudence bancaire et à la nécessité de protéger les institutions face aux risques accrus de défauts dans un contexte économique instable. D’autre part, il freine l’accès au logement pour une large part des ménages, ce qui a des répercussions sur la croissance du secteur immobilier.

    Les acteurs financiers doivent donc innover pour trouver un équilibre entre rentabilité et accessibilité. Le développement d’offres modulables, incluant des prêts à palier ou des solutions combinant taux fixes et taux variables, se présente comme une alternative intéressante. En parallèle, les pouvoirs publics réfléchissent à adapter les plafonds du taux d’usure pour soutenir la relance du marché, sans pour autant encourager les pratiques à risque.

    Il est aussi essentiel de souligner que la maîtrise des dépenses énergétiques et la rénovation des logements jouent un rôle croissant dans la politique de financement : des prêts spécifiques à taux avantageux, soutenus par l’État, contribuent à diversifier le marché et à offrir de nouvelles perspectives aux emprunteurs. Ainsi, le paysage du financement du logement évolue rapidement, nécessitant vigilance et adaptation permanente.

    Liste des facteurs influençant le taux d’usure en 2026 :

    • Inflation et politique monétaire internationale
    • Coûts de refinancement des banques
    • Risque de défaut des emprunteurs
    • Demande et dynamique du marché immobilier
    • Évolutions réglementaires et légales
    • Politiques publiques d’aide à la rénovation et à l’accession

    Les conditions actuelles de prêt et leurs implications pour les futurs acquéreurs

    Dans le contexte actuel, les banques veillent à appliquer rigoureusement les taux d’usure pour s’assurer de la conformité des offres de crédit. Pour les prêts sur 20 à 25 ans, cela signifie qu’un taux supérieur à 5% est toléré, mais que le moindre dépassement entraînera un rejet systématique de la demande ou une renégociation.

    Cette contrainte pousse les négociateurs immobiliers à mieux comprendre les enjeux liés au taux d’usure afin d’accompagner efficacement leurs clients. Ils doivent expliquer clairement l’importance de ces plafonds dans la négociation du taux d’intérêt, et in fine dans la capacité d’emprunt. La communication autour de ces aspects techniques devient un élément essentiel du parcours d’achat.

    Par ailleurs, les emprunteurs doivent désormais intégrer un calcul plus fin du TAEG et s’engager dans une phase de consultation de plusieurs établissements pour optimiser leur financement. Cela exige une certaine maîtrise financière et un suivi attentif du marché, notamment en ce qui concerne les tendances des taux et les modulations des offres.

    Les durées plus longues présentent aussi l’inconvénient d’exposer les emprunteurs à des fluctuations potentielles qui peuvent impacter leur budget à moyen terme. Pour répondre à cet enjeu, plusieurs institutions proposent des assurances emprunteur plus flexibles ou des options d’amortissement anticipé sans pénalité, facilitant ainsi la gestion du crédit sur le long terme.

    Tableau des conditions de prêt typiques en 2026 pour un crédit immobilier à taux fixe sur 20 ans

    Élément Valeur moyenne Impact sur l’emprunteur
    Taux d’intérêt nominal 5,10% Mensualités élevées mais conformes au taux d’usure
    Durée 20 ans Allongement possible de la durée pour adapter le coût mensuel
    Assurance emprunteur 0,35% du capital emprunté Coût supplémentaire important sur le long terme
    Frais de dossier 1 000 € en moyenne Impact faible mais à prévoir dans le budget global
    TAEG moyen 5,45% Indicateur clé, ne doit pas dépasser le taux d’usure

    Qu’est-ce que le taux d’usure dans le cadre d’un crédit immobilier ?

    Le taux d’usure est le taux d’intérêt maximum légal que les banques peuvent appliquer pour un prêt immobilier. Il protège l’emprunteur contre des taux excessifs pouvant compromettre sa capacité de remboursement.

    Pourquoi les taux d’usure sont-ils plus élevés pour les prêts de plus de 20 ans ?

    Les prêts de longue durée comportent un risque accru pour les banques en raison de leur exposition plus longue aux évolutions économiques et financières, ce qui justifie un taux d’usure plus élevé pour ces crédits.

    Comment le taux d’usure influence-t-il le marché immobilier ?

    Un taux d’usure élevé limite l’accès au crédit en imposant un plafond aux taux d’intérêt, ce qui peut réduire la demande et freiner la dynamique du marché immobilier, notamment pour les prêts de longue durée.

    Est-il possible de négocier un crédit immobilier en respectant le taux d’usure ?

    Oui, il est possible de négocier les conditions de prêt, notamment la durée ou le taux, pour proposer un crédit avec un TAEG inférieur au taux d’usure afin d’être conforme à la réglementation.

    Quelles alternatives existent face au taux d’usure élevé ?

    Les emprunteurs peuvent réduire la durée du prêt, augmenter leur apport personnel, ou opter pour des solutions de financement alternatives comme le prêt relais ou des prêts aidés pour contourner les effets du taux d’usure élevé.

  • Conflits entre Iran et Israël : Trump entrevoit une possible entente avec Téhéran

    Au cœur d’une situation géopolitique tendue et complexe au Moyen-Orient, les affrontements entre l’Iran et Israël occupent une place majeure en 2026. Depuis le déclenchement du conflit fin février, la région est le théâtre d’une escalade meurtrière qui a déjà causé des milliers de victimes, principalement en Iran et au Liban. Alors que les échanges militaires continuent de secouer le paysage politique et sécuritaire, des signaux inattendus émergent, suggérant une possible inflexion dans les relations entre Washington et Téhéran. Le président américain Donald Trump a récemment déclaré entrevoir une entente prochaine avec le nouveau pouvoir iranien, bien que la violence sur le terrain perdure. Cette posture paradoxale illustre la complexité des enjeux diplomatiques et stratégiques dans une région où plusieurs acteurs se confrontent à la fois directement et par procuration.

    La guerre déclenchée par une double offensive américano-israélienne a rapidement transformé le Moyen-Orient en une zone en ébullition, avec des représailles incessantes et l’interpénétration de conflits locaux, notamment au Liban où le Hezbollah, soutenu par Téhéran, joue un rôle crucial. Tandis que les États-Unis mettent en avant leurs propositions de négociations indirectes, les hostilités se poursuivent avec des frappes ciblées sur des infrastructures énergétiques, un point névralgique pour toute la région. Parallèlement, la sécurité au Moyen-Orient reste au cœur des préoccupations internationales, poussant à des initiatives diplomatiques tournées vers une résolution durable. Cette dynamique est marquée par des échanges contradictoires, entre propositions de dialogue et surenchères militaires, traduisant l’instabilité persistante des relations entre Iran, Israël et les nations occidentales, avec les États-Unis jouant un rôle ambivalent oscillant entre pression et ouverture.

    Les tensions militaires entre Iran et Israël : un conflit aux multiples fronts

    Le conflit entre Iran et Israël en 2026 se caractérise par une intensité accrue et une multiplicité de fronts de combat. Depuis le 28 février, une série de frappes aériennes américano-israéliennes a ravagé plusieurs sites stratégiques en Iran, notamment dans l’est de Téhéran où des infrastructures vitales ont été gravement endommagées. Ces attaques ont été suivies de ripostes iraniennes ciblant des installations militaires et économiques dans le Golfe ainsi que des attaques du groupe pro-iranien Houthis au Yémen contre Israël. Cette configuration témoigne d’un conflit hybride où s’entremêlent confrontations directes et proxy, déployant un large spectre d’actions militaires.

    Israël a officiellement annoncé vouloir élargir sa zone de sécurité au sud du Liban, soulignant sa préoccupation face à la présence du Hezbollah. Ce dernier est considéré comme l’allié armé principal de Téhéran dans la région et constitue un facteur d’instabilité crucial. La mort d’un Casque bleu indonésien au Liban, causée par l’explosion d’un projectile d’origine inconnue, illustre la dangerosité de cette zone et la difficulté à maintenir une paix fragile. De surcroît, la multiplication des attaques contre des infrastructures économiques dans les pays du Golfe – comme la frappe contre une usine de dessalement au Koweït ensanglantée par la mort d’un travailleur indien – montre que le conflit dépasse largement le cadre iranien et israélien pour embraser la région entière.

    Les frappes très ciblées ont aussi des conséquences économiques majeures. Le passage du détroit d’Ormuz, qui voit transiter quotidiennement environ un cinquième de la production mondiale de pétrole, est particulièrement surveillé. Les tensions avaient déjà contribué à une flambée du prix du baril de pétrole, avec le Brent à 115 dollars et le West Texas Intermediate (WTI) à plus de 100 dollars fin mars, impactant directement les économies mondiales. Dans ce contexte, le groupe naval américain, comprenant un navire d’assaut amphibie et plus de 3 500 marins et soldats des Marines, est positionné dans la région, démontrant la volonté américaine de maintenir un contrôle stratégique sur les eaux internationales et d’intervenir si nécessaire.

    Multiplication des fronts et implications régionales

    L’évolution du conflit au-delà des seuls territoires iraniens et israéliens est une caractéristique clé de cette crise. L’emploi de groupes armés comme les Houthis au Yémen prouve l’amplification du conflit avec des acteurs régionaux agissant à distance pour soutenir des intérêts nationaux ou idéologiques. Par ailleurs, la présence israélienne près des frontières libanaises ravive d’anciens antagonismes avec le Hezbollah, dont les positions dans le Sud-Liban sont continuellement ciblées dans une guerre d’usure. Ce contexte rend toute avancée diplomatique particulièrement difficile car la guerre porte sur des enjeux de souveraineté, d’influence régionale et de sécurité nationale pour plusieurs acteurs.

    En parallèle de la violence militaire, la diplomatie tentent des percées. Sous l’impulsion des États-Unis, des pourparlers indirects ont été rapportés entre Washington et Téhéran. Le Pakistan s’est proposé comme facilitateur pour des discussions aboutissant potentiellement à un règlement global. La complexité vient notamment de la remise en question politique en Iran, où Donald Trump évoque un « changement de régime » avec de nouveaux dirigeants perçus comme plus « raisonnables ». Malgré des doutes exprimés par Téhéran qui dénonce une offensive terrestre américaine possible, ces signaux montrent une légère évolution dans la politique internationale en direction d’un dialogue, bien que très fragile.

    Les négociations complexes entre Washington et Téhéran : espoirs et réalités

    Face à la guerre qui ravage la région, Donald Trump a surpris par l’annonce d’une possible entente avec le nouveau pouvoir en Iran. Il a qualifié la situation de « changement de régime » suite à l’élimination successive de hauts responsables iraniens. Selon lui, ces nouveaux dirigeants seraient « bien plus raisonnables » et ouverts à une forme de négociation, même si leur identité reste ambiguë. Cette posture contraste avec la ligne dure habituelle du président américain, qui a également évoqué la possibilité d’une intervention terrestre en territoire iranien.

    Le débat concernant une invasion militaire américaine en Iran reste vif. Le déploiement d’un groupe naval américain dans le Golfe, équipé pour un assaut amphibie, attise les tensions. Trump lui-même a laissé entendre qu’une opération contre l’île de Kharg, site crucial pour les exportations pétrolières iraniennes, pourrait être envisagée, sans toutefois s’engager définitivement. Cette ambivalence entretient un climat d’incertitude entre menace et ouverture diplomatique. Par ailleurs, la proposition américaine de laisser passer 20 navires pétroliers par le détroit d’Ormuz dans les prochains jours témoigne d’une volonté pragmatique de réduire les tensions économiques tout en laissant la porte ouverte à des négociations.

    Ces éléments illustrent un équilibre difficile entre pression militaire et démarches politiques, destinées à rétablir la stabilité sans perdre la face. La stratégie américaine semble inclure, d’une part, la démonstration de puissance pour contraindre l’Iran, et d’autre part, la recherche d’un compromis diplomatique. Cela illustre la complexité des relations diplomatiques dans un contexte où chaque signe de faiblesse peut être interprété comme une opportunité par l’adversaire. Il en résulte un statu quo instable où la guerre et les discussions se mêlent.

    La diplomatie indirecte et les acteurs intermédiaires

    Le rôle d’intermédiaire joué par le Pakistan dans les pourparlers indirects montre la nécessité d’une médiation tierce. Soutenu diplomatiquement par l’ONU et la Chine, le Pakistan propose d’accueillir et de faciliter des négociations significatives entre les États-Unis et Téhéran, dans l’espoir de trouver un terrain d’entente pour mettre fin au conflit. Cette approche souligne le rôle grandissant des pays tiers dans les enjeux de sécurité au Moyen-Orient, lorsque les protagonistes directs peinent à dialoguer en face à face.

    Dans le même temps, les pays du Golfe et la Russie se réunissent pour évaluer les répercussions des attaques iraniennes, cherchant à consolider une coalition contre l’expansion iranienne ou à instaurer un dialogue régional. La multiplication des acteurs et l’imbroglio des alliances compliquent la résolution du conflit, mais la présence d’une dynamique diplomatique, bien que fragile, offre un levier pour prévenir une escalade catastrophique à l’échelle régionale.

    Les enjeux énergétiques et économiques au cœur du conflit Iran-Israël

    Un élément central du conflit demeure la question énergétique, cruciale aussi bien pour l’Iran que pour ses adversaires. L’Iran tire environ 90% de ses revenus d’exportations pétrolières transitant par l’île de Kharg, située au cœur du Golfe. Cette zone est devenue un point stratégique majeur depuis les frappes aériennes américaines et les déclarations de Donald Trump sur une possible prise de contrôle. Toute perturbation grave de cette zone aurait un impact direct sur l’économie iranienne et, par extension, sur la stabilité régionale.

    Les récentes attaques contre des installations pétrolières et énergétiques dans plusieurs pays du Golfe ont également exacerbé la crise. Par exemple, la destruction d’une usine de dessalement essentielle au Koweït a causé la mort d’un employé et a suscité une vive inquiétude quant à la sécurité des infrastructures civiles dans cette zone sensible. L’Arabie saoudite a dû intercepter plusieurs missiles dirigés vers son territoire, illustrant l’extension du champ de bataille au-delà des frontières traditionnelles.

    Élément Impact Conséquences
    Blocage du détroit d’Ormuz Hausse du prix du pétrole, perturbation du commerce mondial Inflation, tensions économiques mondiales
    Frappes sur l’île de Kharg Destruction des infrastructures pétrolières iraniennes Réduction des exportations, pression économique sur l’Iran
    Attaques contre usines de dessalement dans le Golfe Risques sanitaires et énergétiques Crise de l’approvisionnement en eau et électricité
    Augmentation du budget militaire israélien Renforcement des capacités de défense et d’attaque Escalade potentielle du conflit armé

    La hausse notoire du budget militaire israélien, doublant presque depuis 2023, témoigne de la conviction d’Israël à répondre par la force à la menace iranienne. Ce choix stratégique vise à asseoir un positionnement dominant dans la région, mais alimente la course aux armements et renforce la fragilité sécuritaire.

    Les perspectives d’une entente politique et son impact sur la sécurité au Moyen-Orient

    La perspective d’une entente entre Washington et le nouveau pouvoir iranien ouvre des scénarios inattendus pour la politique internationale et la sécurité au Moyen-Orient. Une telle évolution pourrait représenter un tournant dans un contexte où les intérêts énergétiques, économiques et géostratégiques s’entrelacent étroitement. Le président Trump met en avant une possible autorisation temporaire pour le passage de pétroliers iraniens par le détroit d’Ormuz, ce qui serait un signe concret d’allègement des tensions.

    Une entente politique pourrait permettre de réduire les frappes croisées entre les deux ennemis et de diminuer les violences dans les zones sensibles comme le Liban et le sud du Golfe. Cela impliquerait toutefois un équilibre délicat entre la nécessité de répondre aux exigences sécuritaires d’Israël et les ambitions régionales de l’Iran, ainsi que la gestion des alliances stratégiques impliquant d’autres puissances comme la Russie, la Chine ou les monarchies du Golfe.

    Dans ce contexte, la diplomatie demeure fragile mais indispensable. Le risque d’une escalade incontrôlée reste présent, même avec l’ouverture au dialogue mise en avant par Donald Trump. L’équilibre de la sécurité au Moyen-Orient repose sur la capacité des acteurs à négocier un cessez-le-feu durable et une désescalade progressive, condition sine qua non pour stabiliser une région marquée par des décennies de conflits récurrents.

    Les défis régionaux et internationaux autour du conflit Iran-Israël

    Le conflit Iran-Israël ne se limite pas à une opposition bilatérale. Ses répercussions s’étendent à l’ensemble du Moyen-Orient et au-delà, impliquant plusieurs autres acteurs internationaux. Les monarchies du Golfe, particulièrement vulnérables face à la montée en puissance iranienne, s’inquiètent d’une issue précipitée et potentiellement déstabilisatrice.

    Les tensions exacerbent également les relations entre grandes puissances. La Russie, alliée historique de certains acteurs régionaux, joue un rôle important dans la balance des forces et dans les négociations indirectes. Quant à la Chine, elle soutient les efforts de médiation via l’ONU et s’engage dans la facilitation des dialogues pour protéger ses intérêts énergétiques et commerciaux.

    La communauté internationale suit de près les développements, consciente que la continuité des conflits risque non seulement de déstabiliser durablement la région, mais aussi d’impacter le commerce mondial, les marchés de l’énergie et la sécurité globale. La coordination entre pays arabes, puissances occidentales et acteurs asiatiques pourrait être déterminante pour parvenir à un compromis durable. Cette complexité souligne l’importance de maintenir un dialogue ouvert, malgré la méfiance profonde et les antagonismes historiques.

    • Stabilité régionale : Le conflit menace la paix fragile au Moyen-Orient et intensifie les rivalités ethniques et religieuses.
    • Économie mondiale : Les perturbations dans le Golfe impactent considérablement les marchés pétroliers et la sécurité énergétique mondiale.
    • Diplomatie multilatérale : Le rôle des pays tiers comme le Pakistan ou la Chine est crucial pour faciliter les négociations.
    • Renforcement militaire : L’augmentation continue des budgets militaires alimente une course aux armements régionale.
    • Risques d’escalade : La présence de acteurs multiples rend la situation instable et délicate à maîtriser.

    Quels sont les principaux acteurs du conflit entre l’Iran et Israël ?

    Les principaux acteurs incluent l’Iran et Israël directement, ainsi que des groupes comme le Hezbollah libanais et les Houthis du Yémen, soutenus par l’Iran. Les États-Unis jouent un rôle majeur en soutien à Israël.

    Pourquoi Donald Trump parle-t-il d’un ‘changement de régime’ en Iran ?

    Donald Trump fait référence à l’élimination successive des principaux dirigeants iraniens, estimant que les nouveaux dirigeants sont plus ouverts à la négociation et moins enclins à la confrontation.

    Quel est le rôle du détroit d’Ormuz dans ce conflit ?

    Le détroit d’Ormuz est une voie stratégique cruciale par laquelle transite environ un cinquième du pétrole mondial. Sa sécurisation est essentielle pour l’économie mondiale et est un point de tension majeur dans le conflit.

    Comment les négociations indirectes peuvent-elles aider à résoudre le conflit ?

    Les négociations indirectes, facilitées par des pays tiers comme le Pakistan et soutenues par l’ONU, permettent de créer un dialogue de confiance progressive malgré l’animosité entre les parties.

    Quels sont les risques liés à une intervention terrestre américaine en Iran ?

    Une intervention terrestre pourrait entraîner une escalade majeure du conflit, impliquer un coût humain et matériel important, et déstabiliser durablement la région.

  • Dans le quotidien financier de Maxime, conducteur de bus à Toulouse, avec un salaire net de 1 980 € par mois

    Maxime, 38 ans, incarne le quotidien d’un conducteur de bus travaillant pour Tisséo, le réseau toulousain de transports en commun. Avec un revenu net stable de 1 980 euros par mois, il partage sa vie en banlieue avec sa compagne Amandine et leurs deux enfants. Entre le remboursement de leur appartement, les dépenses essentielles et la gestion serrée du budget familial, sa vie financière illustre parfaitement les défis et compromis rencontrés par de nombreux salariés aux revenus moyens en 2026. Cet équilibre exigeant, oscillant entre charges fixes et dépenses variables, révèle l’importance d’une gestion financière minutieuse et d’une pratique rigoureuse en matière d’économie personnelle. Dans un contexte où le salaire net ne progresse guère, la capacité à maîtriser chaque euro devient cruciale pour préserver un quotidien serein.

    Avec un ménage qui perçoit au total environ 3 100 € nets mensuels grâce au travail d’Amandine, aide médico-psychologique à temps partiel, Maxime fait face à une série d’engagements financiers importants. Le coût du logement, un crédit immobilier engagé sur de longues années, pèse très lourd, tandis que les dépenses alimentaires et extras scolaires des enfants s’ajoutent à un budget déjà optimisé. Ce portrait économique familial à Toulouse souligne le contraste entre la stabilité d’un revenu fixe et les aléas de la vie quotidienne, invitant à une réflexion approfondie sur les marges de manœuvre budgétaires pour les classes moyennes employées dans les transports collectifs.

    Évolution du salaire net d’un conducteur de bus à Toulouse : décryptage et contexte

    Le métier de conducteur de bus bénéficie d’une relative stabilité salariale, souvent encadrée par des grilles indiciaires publiques ou des conventions collectives dans le privé. En 2026, le salaire net moyen d’un conducteur de bus expérimenté s’établit aux alentours de 1 980 €, primes comprises. Ce montant inclut les rémunérations liées aux horaires décalés et aux dimanches travaillés, spécifiques au secteur des transports en commun qui exige une présence étendue sur plusieurs plages horaires.

    Pour Maxime, l’ancienneté de onze ans se traduit par ce salaire net regroupant une base fixe de 1 740 €, augmentée de primes d’environ 240 €. Ces compléments de rémunération sont essentiels pour améliorer le pouvoir d’achat et compenser la nature parfois contraignante des horaires. De manière générale, un conducteur débutant peut toucher un salaire net proche du smic, environ 1 155 € en 2026 hors avantages, tandis qu’un salarié confirmé ou fonctionnaire territorial bénéficie d’une meilleure rémunération et d’une sécurité de l’emploi appréciable.

    Comparé au salaire médian national français qui tourne autour de 2 100 € nets, le salaire de Maxime se situe légèrement en dessous, mais semble conforme aux standards de sa fonction et à la réalité du marché à Toulouse. La différence s’explique notamment par la localisation géographique et la nature de l’emploi : la région parisienne, par exemple, offre souvent des salaires plus élevés, notamment pour faire face à un coût de la vie plus important.

    Le marché du travail des conducteurs de bus en France connaît une importante variabilité liée aussi bien à l’ancienneté que au secteur d’activité (public vs privé), au volume d’heures supplémentaires, ainsi qu’aux contraintes horaires. Dans cette optique, les primes ne sont pas un simple bonus, mais une composante indispensable pour approcher un salaire net décent. Elles peuvent représenter jusqu’à 20% du salaire standard.

    Situation Salaire net mensuel moyen Primes incluses Localisation
    Débutant secteur privé 1 155 € Faible ou nulle Province
    Confirmé ou fonctionnaire public 1 980 € Primes horaires décalées, dimanches Toulouse
    Conducteur en Île-de-France 2 100 € et + Prime de régularité, heures sup Paris & banlieue

    Avec près de onze années au volant, Maxime illustre bien la moyenne haute des conducteurs locaux. Son exemple met en lumière la conjonction entre rémunération stable et primes obligatoires pour atteindre une sphère de confort un peu plus large, même si cette marge reste fragile.

    Le poids des charges fixes dans le budget mensuel de Maxime, conducteur de bus à Toulouse

    Le budget mensuel de Maxime est dominé par des dépenses fixes incontournables, qui rassurent par leur prévisibilité mais peuvent engendrer une lourde charge. Le poste le plus significatif est le remboursement du crédit immobilier pris en 2018 pour acquérir un appartement de 72 m² à Tournefeuille. La mensualité est de 820 €, assurance emprunteur comprise, avec un engagement restant de dix-neuf ans pour ce prêt.

    À cela s’ajoutent les charges de copropriété, qui s’élèvent à 110 € mensuels, ainsi que les factures combinées d’électricité et de gaz, avec une moyenne stable autour de 95 € par mois. Le coût de l’eau représente un poste plus modeste, à hauteur de 28 €.

    Dans la catégorie des assurances, Maxime règle 98 € pour la mutuelle familiale, un montant amoindri par la contribution de son employeur. L’assurance habitation coûte 32 €, tandis que l’assurance automobile associée à leur Peugeot 308 de 2017 pèse à hauteur de 54 € par mois.

    Les abonnements numériques et téléphoniques, qui englobent les forfaits mobiles de Maxime et d’Amandine, l’internet fibre et les plateformes de streaming partagées, totalisent 66 € par mois. À cela s’ajoute une taxe foncière étalée sur l’année, soit environ 62 € en moyenne mensuelle.

    Au total, ces charges fixes s’élèvent à 1 365 € chaque mois, soit près des deux tiers du salaire net mensuel de Maxime. Ce poids financier régulier façonne fortement les priorités de dépenses et pousse à une vigilance constante sur les autres postes pour équilibrer le budget familial.

    • Crédit immobilier : 820 €
    • Charges de copropriété : 110 €
    • Électricité et gaz : 95 €
    • Eau : 28 €
    • Mutuelle familiale : 98 €
    • Assurances habitation et auto : 86 €
    • Abonnements téléphoniques et internet : 66 €
    • Taxe foncière (moyenne mensuelle) : 62 €

    Maxime ne paye pas d’impôts sur le revenu, son foyer situé juste en-dessous du seuil du fait de ses deux parts fiscales et du niveau combiné des salaires. Ce détail aide à soulager une charge fiscale qui, pour d’autres foyers, viendrait s’ajouter aux dépenses fixes. La stabilité de ce poste permet cependant à Maxime d’envisager des projets à moyen terme, même si le crédit immobilier reste un engagement lourd et contraignant.

    Comment les dépenses quotidiennes impactent la gestion financière de la famille de Maxime

    Les dépenses variables, principalement alimentaires et liées à la vie de famille, constituent un poste important dans le budget de Maxime. Avec deux enfants jeunes, les courses alimentaires au supermarché représentent environ 620 € par mois. La famille privilégie les grandes surfaces comme Leclerc, complétées par des achats hebdomadaires au Lidl pour certains produits courants. Ce choix reflète la recherche d’un bon rapport qualité-prix et une gestion attentive de chaque dépense.

    Maxime rapporte que la consommation alimentaire a dû être ajustée, notamment en réduisant la fréquence de la viande à deux fois par semaine. La nécessité de fournir aux enfants un petit-déjeuner équilibré, avec céréales, yaourts et fromages, constitue une dépense récurrente difficile à réduire davantage sans affecter leur nutrition.

    En matière de loisirs et sorties, le couple reste modéré. Ils réservent un restaurant par mois, avec une dépense moyenne d’environ 55 €, et une sortie cinéma trimestrielle ramenée à une moyenne mensuelle de 15 €. Cela limite le budget loisir à environ 70 € mensuels.

    Le poste carburant est lui également sous contrôle : Maxime utilise sa voiture surtout le week-end, consommant environ 65 € mensuels d’essence. Les activités extra-scolaires, importantes pour l’épanouissement des enfants, coûtent 58 € par mois, incluant notamment le football pour l’aîné et un atelier peinture pour la cadette.

    Les dépenses annexes telles que vêtements, hygiène et entretien domestique s’élèvent environ à 80 €. Par ailleurs, Maxime intègre aussi une provision pour les imprévus, comme des cadeaux pour anniversaires ou les frais ponctuels à l’école, estimée à 40 € par mois.

    Catégorie Dépenses approximatives
    Courses alimentaires 620 €
    Sorties et restaurants 70 €
    Carburant voiture 65 €
    Activités extra-scolaires 58 €
    Vêtements, hygiène, entretien 80 €
    Imprévus et cadeaux 40 €

    Ces dépenses, indispensables à la vie quotidienne, requièrent un suivi rigoureux. La faible marge de manœuvre oblige la famille à prioriser l’essentiel tout en se ménageant quelques petites joies, notamment pour les enfants. Cette discipline financière est représentative des contraintes que doivent gérer de nombreux ménages dans le secteur des transports et plus largement des classes moyennes urbaines.

    Épargne et perspectives financières dans le budget mensuel d’un conducteur de bus à Toulouse

    Malgré un budget serré, Maxime parvient à dégager une capacité d’épargne régulière, un point crucial pour la sécurité financière à moyen et long terme. Du total des revenus du foyer (3 241 € nets), après déduction des charges fixes et variables, la famille dispose théoriquement d’un reste à vivre d’environ 943 €.

    Cependant, Maxime choisit d’affecter 500 € par mois à un Livret A, dont 200 € dédiés à un fonds de travaux pour leur appartement. Par ailleurs, il alimente un Plan Épargne Logement (PEL), ouvert en 2019, avec des versements mensuels de 150 €. Ainsi, l’épargne mensuelle globale atteint 650 €, ce qui réduit considérablement la marge budgétaire disponible à une zone de confort fragile allant de 150 à 200 €.

    Cette réserve minime peut être facilement grignotée par des imprévus, qu’il s’agisse de réparations automobiles, de pannes domestiques ou de dépenses médicales. Le choix d’éviter les crédits à la consommation illustre la volonté de Maxime et d’Amandine de ne pas alourdir davantage leur endettement, privilégiant ainsi une approche prudente et durable.

    Maxime cotise au régime général et bénéficie de la retraite complémentaire Agirc-Arrco. Sans simulation précise, il anticipe un départ à la retraite à 64 ans avec une pension d’environ 1 400 €. Cette perspective est source d’inquiétude, renforçant le besoin d’une épargne personnelle complémentaire pour garantir un avenir plus serein.

    • 3 241 € : revenu net total mensuel du foyer
    • 1 365 € : charges fixes mensuelles
    • 933 € : dépenses variables mensuelles
    • 650 € : montant total épargné chaque mois
    • 150-200 € : marge réelle de confort

    Le modèle de gestion financière illustré par Maxime met en avant la difficulté d’épargner tout en honorant les engagements financiers liés notamment à la propriété immobilière. La discipline budgétaire, la maîtrise des dépenses quotidiennes et les choix d’investissement prudents sont des leviers indispensables pour parvenir à une économie personnelle stable, même avec un salaire net limité. Le cas de Maxime est emblématique d’une large partie de la population active urbaine qui évolue dans ce cadre économique contraint.

    Comparaison des revenus et charges d’un conducteur de bus avec d’autres profils de la classe moyenne toulousaine

    Pour mieux comprendre la réalité financière des conducteurs de bus comme Maxime, il est utile de les comparer à d’autres métiers du secteur public ou privé dans la même région. Par exemple, Lucie, infirmière en CHU à Toulouse, perçoit un salaire net de 2 350 € par mois, légèrement supérieur à celui de Maxime. Son budget, bien que similaire en terme de charges fixes, lui laisse une marge d’épargne un peu plus confortable.

    Les différences suivent souvent deux grands axes : le volume de primes et avantages, et le niveau d’expérience professionnelle. Un salarié débutant dans la fonction publique liée aux transports, ou un conducteur en entreprise privée, gagnera moins qu’un fonctionnaire confirmé comme Maxime, mais bénéficiera occasionnellement de primes variables ou d’horaires plus flexibles susceptibles de modifier le salaire net perçu.

    Cette analyse met en lumière une constante : peu importe le métier, la classe moyenne toulousaine doit régulièrement arbitrer entre charges lourdes, dépenses quotidiennes et projets d’épargne. La santé financière dépend donc autant du montant du salaire net que de la qualité de la gestion financière mise en place.

    La tension entre sécurité d’emploi, comme celle offerte par la fonction publique locale, et le besoin de progression salariale est un équilibre délicat. Maxime illustre bien ce compromis, avec un salaire stable, des primes complémentaires, mais une progression modérée dans le temps.

    Quel est le salaire net moyen d’un conducteur de bus à Toulouse ?

    En 2026, un conducteur de bus confirmé à Toulouse perçoit en moyenne un salaire net d’environ 1 980 euros, primes comprises. Ce montant inclut le salaire de base et les primes pour horaires décalés et dimanches.

    Quelles sont les principales charges fixes dans le budget d’un conducteur de bus ?

    Les charges fixes les plus importantes incluent le remboursement du crédit immobilier, les charges de copropriété, les factures d’électricité et de gaz, ainsi que les assurances et abonnements téléphoniques et internet.

    Comment Maxime gère-t-il son épargne avec un salaire net modeste ?

    Maxime consacre environ 650 euros par mois à son épargne, répartis entre un Livret A et un Plan Épargne Logement, ce qui réduit sa marge de sécurité mais lui permet de préparer l’avenir.

    Le travail de conducteur de bus offre-t-il une sécurité d’emploi ?

    Oui, Maxime, en tant que fonctionnaire territorial, bénéficie de la sécurité de l’emploi, ce qui est un avantage important malgré un avancement salarial lent.

    Quel est l’impact des dépenses quotidiennes sur le budget d’un conducteur de bus ?

    Les dépenses quotidiennes, en particulier les courses alimentaires et les activités des enfants, représentent un poste conséquent qui oblige à un suivi rigoureux pour équilibrer le budget.

  • Immobilier à Bordeaux : quand solvabilité rime avec apport insuffisant et crédits complémentaires

    Le marché immobilier à Bordeaux connaît en 2026 une dynamique contrastée où la stabilité apparente des prix masque une tension persistante liée au financement des projets résidentiels. Malgré une légère hausse conjoncturelle des prix oscillant entre 1 et 3 %, les ménages désireux d’acquérir un logement doivent composer avec des conditions d’emprunt drastiquement encadrées. Le taux moyen des prêts immobiliers, autour de 3,25 %, conjugué au plafonnement strict du taux d’endettement à 35 %, instaure un véritable filtre limitant les capacités d’emprunt, même pour des foyers aux revenus stables et solides. Ce contexte conduit à une contradiction notable : la solvabilité ne garantit plus l’obtention d’un prêt, exacerbée par un apport insuffisant et la complexité croissante des dossiers bancaires.

    Cette situation a un impact direct sur la structure du marché immobilier bordelais. Les volumes de transactions, notamment dans le neuf, ont chuté drastiquement, divisés par deux dans certaines zones, rendant la question du financement cruciale pour la relance du secteur. Par ailleurs, les investisseurs, fréquemment exclus des dispositifs d’emprunt classiques en raison d’une évaluation défavorable de leurs revenus locatifs et des coûts élevés des assurances prêt, voient leurs projets bloqués. Dans ce contexte tendu, des alternatives innovantes émergent pour compenser les failles du système bancaire traditionnel.

    Face à ces difficultés, les dispositifs d’accès aidé, comme le prêt à taux zéro (PTZ) réactivé dans le neuf, ou le bail réel solidaire (BRS), jouent un rôle de pilier essentiel pour soutenir une demande toujours active mais souvent désarmée face aux exigences bancaires. Ces solutions contribuent à maintenir une offre accessible aux classes moyennes et primo-accédants, en proposant des leviers financiers adaptés.

    Stabilité et contraintes financières : analyse des prix immobiliers à Bordeaux et du contexte du prêt immobilier

    Alors que le marché immobilier bordelais marque une pause dans sa progression des prix, avec une moyenne autour de 4 335 euros/m², les perspectives d’évolution pour l’année 2026 restent modérées. Selon l’Observatoire PAP, la hausse attendue ne devrait pas dépasser 3 %, confirmant une phase d’ajustement. Malgré cette stabilisation tarifaire, c’est l’accès au financement qui cristallise les difficultés. Autrefois reléguée en arrière-plan, la problématique financière domine désormais le débat immobilier à Bordeaux.

    Le contexte international, marqué par des tensions macroéconomiques et des incertitudes géopolitiques, influe directement sur les taux d’intérêt. En début d’année, le taux moyen du crédit immobilier s’est établi à environ 3,25 %, un niveau plus élevé que les années précédentes. Cette augmentation, même marginale, pèse fortement sur les mensualités et le coût global du crédit, réduisant mécaniquement la capacité d’emprunt des ménages.

    Par ailleurs, le Haut Conseil de stabilité financière (HCSF) impose depuis plusieurs années une contrainte forte sur le taux d’endettement maximal à 35 %. Cette règle vise à prévenir les risques de surendettement des ménages et à stabiliser le marché, mais elle agit aussi comme un verrou quasi-infranchissable pour de nombreux candidats à l’achat. Des emprunteurs qui, même dotés de revenus réguliers et de situations professionnelles stables, se voient refuser un prêt faute de pouvoir respecter ce seuil. Le plafond s’ajoute donc aux exigences d’apport minimal formulées par les banques, rendant la concrétisation d’un projet plus complexe.

    Les banques, dans leur logique de prudence, exigent souvent un apport personnel conséquent, généralement supérieur à 10 % du prix d’acquisition, pour compenser la fragilité perçue des dossiers. Dans ce cadre, un apport insuffisant devient un facteur limitant très fréquent, même pour des profils solvables. Cela entraîne à la fois un ralentissement des transactions et une exigence croissante de crédits complémentaires ou solutions alternatives afin de compléter le financement.

    En résumé, la combinaison d’un contexte économique international instable, de taux d’intérêts en légère augmentation, et d’une réglementation prudentielle stricte sur le taux d’endettement place les potentiels acquéreurs dans une situation où l’accès au prêt immobilier se complexifie. Comprendre cette mécanique est fondamental pour appréhender les tendances et enjeux actuels du marché immobilier à Bordeaux.

    Apport insuffisant et plafonnement du taux d’endettement : obstacles majeurs pour les ménages bordelais

    Les ménages bordelais désireux d’accéder à la propriété se heurtent avant tout à une double contrainte : un apport personnel souvent jugé insuffisant, et une capacité d’endettement encadrée par un plafond rigide. L’apport est un levier indispensable qui rassure les établissements prêteurs en attestant de la solvabilité réelle et de la discipline financière des emprunteurs. Cependant, dans un contexte de prix élevés et de pouvoir d’épargne limité, beaucoup peinent à accumuler un montant suffisant.

    Les raisons de ce problème sont multiples. D’une part, la hausse des prix constante ces dernières années a grignoté la capacité d’épargne des ménages, surtout pour les primo-accédants. D’autre part, les charges courantes liées au quotidien, auxquelles s’ajoutent parfois des crédits complémentaires (crédits à la consommation, prêts étudiants ou travaux), viennent grever le reste à vivre disponible pour un nouvel engagement financier. Cette configuration réduit mécaniquement l’apport potentiel, même quand le foyer dispose d’une bonne situation professionnelle.

    Les banques, de leur côté, restent très attentives à la qualité des dossiers. Un profil en CDI avec des revenus stables n’est plus une garantie automatique de crédit. Elles analysent désormais de façon très rigoureuse les dettes restantes, les crédits complémentaires en cours ou récents, ainsi que la stabilité professionnelle au-delà du simple statut. Par exemple, un crédit étudiant ou un prêt automobile récemment souscrit peut diminuer fortement la capacité d’emprunt, même sur des revenus confortables.

    Le taux d’endettement plafonné à 35 % impose un filtre supplémentaire. Ce plafond, adopté pour limiter les risques d’accumulation d’impayés, contraint les banques à recalculer les mensualités de prêts en tenant compte strictement des charges fixes et crédits existants. Là où auparavant les revenus locatifs pouvaient être partiellement pris en compte, la tendance actuelle est au refus systématique ou à la minoration de ces rentrées dans le calcul. Cette pratique pénalise significativement les investisseurs immobiliers en phase de constitution ou d’extension de patrimoine.

    Illustrons cette contrainte avec un exemple concret : un couple en CDI, disposant d’un revenu mensuel net d’environ 5 000 €, souhaite acheter un appartement neuf à Bordeaux pour 350 000 €. Leur apport personnel s’élève à 20 000 €, mais ils ont encore une mensualité de 600 € pour un crédit auto et 250 € pour un prêt étudiant. Le calcul du taux d’endettement intégrant ces charges les amène à un total de plus de 1 800 € de mensualités potentielles, proche ou au-delà du seuil de 35 % du revenu net, ce qui entraîne un refus catégorique du prêt malgré un revenu stable.

    • L’apport personnel est capital pour rassurer la banque et obtenir un meilleur taux d’intérêt.
    • La prise en compte des crédits complémentaires limite la capacité d’emprunt globale.
    • Le plafonnement du taux d’endettement freine les projets même pour des ménages solides.
    • Les revenus locatifs ne sont plus valorisés de manière significative dans le calcul bancaire.
    • Les profils d’âge avancé subissent une augmentation du coût des assurances, pénalisant le refinancement ou l’investissement.

    Impact sur les investisseurs et ménages plus âgés

    Les ménages plus âgés rencontrent également des barrières spécifiques. Au-delà de la question de l’apport, le coût des assurances liées au prêt immobilier augmente souvent avec l’âge, constituant un frein important à la réalisation des projets de refinancement pour travaux ou extensions. Cela peut bloquer des opérations substantielles, notamment pour des propriétaires disposant de patrimoine mais confrontés à des coûts assurantiels jugés trop élevés par les banques.

    Cette réalité a poussé des acteurs innovants comme la société Hyppo, créée en 2023, à développer des solutions alternatives basées sur le crédit hypothécaire, permettant aux propriétaires de mobiliser la valeur de leur bien sans passer par un prêt classique. Ces dispositifs montrent que dans un marché à la fois contraint et évolutif, l’ingéniosité financière devient indispensable pour répondre aux besoins locaux.

    Les dispositifs d’accession aidée : moteur incontournable pour relancer la solvabilité à Bordeaux

    Face à la difficulté croissante d’accès au prêt immobilier, c’est véritablement sur les dispositifs d’accession aidée que repose une part importante de l’activité sur le marché bordelais. Le prêt à taux zéro (PTZ), réintroduit dans le neuf depuis peu, offre un allègement non négligeable du coût global d’achat, en limitant le montant à emprunter et donc les mensualités imposées. Ce levier bénéficie surtout aux primo-accédants, qui peuvent accéder à un bien avec une contrainte d’apport plus humaine.

    Cependant, la couverture géographique et les critères d’éligibilité restent des éléments à surveiller. Ainsi, certaines communes voisinant Bordeaux, parfois à seulement quelques kilomètres, voient leur classement en zone B1 modifié, ce qui fait perdre à leurs habitants l’éligibilité au PTZ dans l’ancien. Cette situation creuse un différentiel notable entre la demande locale, très forte, et l’offre financièrement accessible, souvent limitée.

    Par ailleurs, le bail réel solidaire (BRS) se développe de façon exponentielle dans la métropole bordelaise et dans d’autres marchés tendus en France. Ce système de dissociation du foncier et du bâti permet de proposer aux ménages des prix d’acquisition largement inférieurs à ceux du marché libre. En retenant la propriété du terrain dans un cadre solidaire, le BRS abaisse significativement le coût d’achat, réduisant d’autant le besoin d’apport initial et la charge d’emprunt.

    Le bail réel solidaire s’impose donc comme un levier stratégique pour ouvrir une voie d’accès à la propriété aux classes moyennes. Ce mécanisme est devenu fondamental dans les zones où le prix du foncier est particulièrement élevé, notamment le long de la côte ou dans certaines grandes agglomérations, offrant une réponse adaptée aux contraintes financières actuelles.

    Le tableau ci-dessous résume les avantages comparatifs des dispositifs d’accession aidée à Bordeaux :

    Dispositif Avantages Limites Public cible
    Prêt à taux zéro (PTZ) Réduction du montant à emprunter, mensualités allégées Restrictions géographiques, critères d’éligibilité limités Primo-accédants, ménages modestes à moyens
    Bail réel solidaire (BRS) Prix d’achat réduit grâce à la dissociation foncier/bâti Durée de l’usufruit limité, mécanisme encore méconnu Classes moyennes, primo-accédants en zones tendues

    Les innovations des startups face aux limites du financement immobilier traditionnel

    Le durcissement des conditions de crédit bancaire traditionnel amène une partie croissante des acquéreurs à devoir se tourner vers des solutions alternatives. Des startups comme Virgil et Hyppo proposent différents modèles visant à pallier les contraintes de l’apport insuffisant et du taux d’endettement plafonné.

    Le co-investissement immobilier est l’une de ces réponses innovantes. Il consiste à faire entrer un investisseur partenaire qui contribue à hauteur d’une part du capital nécessaire à l’acquisition, en échange d’un pourcentage de la propriété. Grâce à ce dispositif, les ménages peuvent augmenter significativement leur apport et ainsi débloquer une capacité d’emprunt supérieure. Par exemple, Virgil a accompagné un jeune couple bordelais avec deux enfants souhaitant acquérir une maison à Caudéran pour 420 000 €. Grâce à un co-investissement de 42 000 €, représentant 15 % du bien, ce foyer avec un apport initial de 45 000 € a pu concrétiser son projet alors que son apport était jugé insuffisant vis-à-vis des banques.

    Le leasing immobilier, encore peu répandu, offre une phase initiale de location qui peut se transformer en acquisition. Ce modèle réduit la contrainte de l’apport immédiat tout en donnant la possibilité au locataire-acheteur de sécuriser son projet sur le long terme.

    Enfin, le crédit hypothécaire permet d’utiliser la valeur d’un patrimoine existant comme levier financier. Ce mécanisme est particulièrement adapté aux ménages disposant d’un bien immobilier déjà acquis et souhaitant mobiliser cette valeur pour financer des travaux ou une extension, contournant ainsi partiellement les règles classiques du crédit bancaire.

    • Co-investissement : augmentation de l’apport initial par intégration d’un partenaire financier.
    • Leasing immobilier : phase locative avant acquisition pour soulager le besoin immédiat en apport.
    • Crédit hypothécaire : mobilisation de la valeur d’un patrimoine immobilier existant.
    • Focus sur les jeunes actifs, indépendants et ménages en transition financière.
    • Accompagnement personnalisé pour optimiser les dossiers dans un contexte de refus bancaire croissants.

    Attentes du secteur immobilier : vers de nouvelles politiques publiques et mesures de soutien au marché immobilier bordelais

    L’ensemble des professionnels de l’immobilier à Bordeaux exprime en 2026 une attente forte vis-à-vis des pouvoirs publics pour la mise en place de mesures structurantes. Le marché reste ralenti par un écart persistant entre la demande effective et la capacité financière des acheteurs, que seul un cadre public rénové pourra progressivement réduire.

    Récemment, un nouveau statut de bailleur privé a été introduit dans la législation, censé stimuler l’investissement locatif. Ce dispositif, complexe et principalement adapté à des profils d’investisseurs patrimoniaux de long terme, peine toutefois à répondre aux besoins des investisseurs particuliers plus modestes, aujourd’hui freinés par les règles d’octroi de crédit et le repli du marché.

    Au-delà de ces initiatives, le secteur réclame un recentrage des dispositifs fiscaux et d’aides financières sur l’accession à la résidence principale. L’objectif serait d’encourager prioritairement les jeunes acheteurs à franchir le pas de la propriété, en renforçant, par exemple, un prêt à taux zéro davantage ciblé, ou en développant des mécanismes de défiscalisation temporaire des intérêts d’emprunt.

    Saskia Fiszel, cofondatrice d’une startup spécialisée dans la co-investissement, souligne ainsi que le Plan relance logement n’a pas permis de régler les déséquilibres du marché. Elle plaide pour une politique public qui favorise clairement l’achat de la résidence principale, avec des solutions innovantes comme la propriété partagée, permettant de réconcilier solvabilité et financement dans un marché désormais difficile.

    Dans ce contexte, la filière immobilière bordelaise mise sur une combinaison d’initiatives publiques renforcées et de solutions privées innovantes pour inverser la tendance et redynamiser un marché essentiel à la vitalité économique et sociale de la métropole.

    Pourquoi la solvabilité ne garantit-elle plus l’obtention d’un prêt immobilier à Bordeaux ?

    La rigueur des règles bancaires, notamment le plafonnement du taux d’endettement à 35 % et les exigences d’apport, limitent les capacités de financement même pour des emprunteurs aux revenus stables.

    Quels sont les dispositifs qui facilitent l’accession à la propriété malgré un apport insuffisant ?

    Le prêt à taux zéro (PTZ) et le bail réel solidaire (BRS) sont des mécanismes clés permettant de réduire le coût d’acquisition et de diminuer la nécessité d’un apport important.

    Comment les startups immobilières aident-elles à contourner les blocages bancaires ?

    Elles proposent des solutions innovantes telles que le co-investissement, le leasing immobilier ou le crédit hypothécaire, qui complètent les apports et modifient les critères traditionnels de financement.

    Quel impact ont les crédits complémentaires sur la capacité d’emprunt ?

    Les crédits en cours, comme un prêt étudiant ou un crédit auto, sont intégrés au calcul du taux d’endettement, et peuvent réduire significativement la somme qu’un ménage peut emprunter.

    Quelles mesures publiques sont attendues pour relancer le marché immobilier à Bordeaux ?

    Une meilleure allocation des aides fiscales vers l’accession à la résidence principale, un renforcement des dispositifs d’aide ciblés sur les jeunes acheteurs, et un soutien aux solutions innovantes telles que la propriété partagée.

  • Immobilier : Découvrez les quartiers où les rues affichent les prix les plus élevés en France

    Le marché immobilier français évolue en 2026 avec une concentration remarquable des valeurs immobilières dans certains quartiers et rues spécifiques. Paris domine, écrasant la concurrence avec des adresses où les prix dépassent fréquemment les 20 000 euros le mètre carré, tandis que des villes comme Cannes, Nice ou Antibes montrent également des hausses notables, en particulier dans les secteurs prisés et dédiés au logement de luxe. Ce phénomène accentue l’écart entre les zones ultra-prisées et celles où le marché reste accessible, illustrant la diversité et la complexité du marché immobilier en France aujourd’hui.

    Ce climat économique particulier met en lumière l’importance de bien choisir son investissement immobilier. Il ne s’agit plus seulement de considérer la ville ou le quartier, mais bien la rue elle-même, dont la valeur peut varier du simple au double par rapport aux prix moyens locaux. Ces tendances sont essentielles pour comprendre les dynamiques actuelles et anticiper les évolutions futures des prix dans les secteurs les plus recherchés du pays.

    Paris au sommet : les rues où le prix du mètre carré atteint des sommets en France

    Paris reste incontestablement la capitale française de l’immobilier de luxe. En 2026, les rues parisiennes comptent parmi les plus chères d’Europe et du monde. L’avenue Montaigne, reconnue pour ses boutiques de haute couture, affiche des prix atteignant près de 24 000 euros par mètre carré, confirmant son statut de rue la plus chère de France. Juste derrière, d’autres artères prestigieuses comme la rue du Faubourg Saint-Honoré ou la place Vendôme enregistrent également des tarifs supérieurs à 20 000 euros/m².

    Cette tendance s’explique par plusieurs facteurs. Le prestige historique de ces quartiers, leur positionnement géographique idéal en cœur de la capitale, et la présence d’institutions culturelles et commerciales de renommée mondiale attirent une clientèle très aisée, souvent internationale. Le marché immobilier sur ces axes est dominé par des logements de grand standing, avec une forte proportion d’appartements de luxe et de résidences rénovées bénéficiant de prestations haut de gamme.

    Par exemple, dans le 8e arrondissement, la demande constante des investisseurs étrangers contribue à maintenir voire faire monter les prix. Ce secteur, en plus de séduire les résidents fortunés, est aussi plébiscité pour l’investissement locatif haut de gamme, notamment via la location saisonnière de prestige. En 2026, la compétition entre acheteurs et la rareté des biens disponibles renforcent l’importance de ces rues prestigieuses au sein du marché immobilier parisien.

    Cependant, il est important de noter que cette concentration de valeur génère aussi une hausse du coût du foncier, avec des conséquences sur l’accessibilité au logement pour les classes moyennes. Les politiques locales tentent d’équilibrer ces disparités en favorisant certains projets de logements plus abordables dans des quartiers limitrophes, mais l’attractivité des rues centrales reste intacte et très forte.

    Les grandes villes côtières : Cannes, Nice et Antibes, entre tourisme et prix immobiliers élevés

    Au-delà de Paris, les villes de la Côte d’Azur se distinguent par des secteurs très prisés où les prix au mètre carré atteignent des records, particulièrement dans des rues emblématiques proches du littoral. Cannes, avec son boulevard de la Croisette, est un exemple frappant. Cette avenue mythique affiche un prix moyen de 12 410 euros par mètre carré, nettement supérieur à la moyenne cannoise qui, elle, se situe autour de 6 127 euros/m² en 2026.

    Nice et Antibes ne sont pas loin derrière, avec des prix dépassant régulièrement les 11 000 à 12 000 euros/m² dans leurs quartiers les plus huppés, alliant charme méditerranéen et infrastructures de qualité. Ces zones sont avant tout marquées par la présence d’un immobilier singulier, composé de villas de luxe, d’appartements avec vue sur mer et de résidences sécurisées, très prisées par les investisseurs français mais aussi étrangers.

    Ces lieux bénéficient d’une forte attractivité touristique qui soutient la valeur immobilière sur le long terme. La possibilité de location saisonnière, combinée à la qualité de vie exceptionnelle, aiguise l’intérêt des acheteurs, notamment pour un investissement immobilier. Ce phénomène entraîne une montée des prix, accentuée par la rareté des terrains constructibles et la protection de certains espaces naturels limitant l’étalement urbain.

    La typologie des acheteurs dans ces quartiers se distingue également par un profil souvent plus élevé socialement, comprenant de nombreux cadres, entrepreneurs et célébrités. Les infrastructures culturelles, sportives et gastronomiques complètent l’attrait de ce segment immobilier, créant une véritable dynamique autour de ces rues prestigieuses. Toutefois, certaines zones plus périphériques de ces villes conservent des prix raisonnables, ce qui montre l’hétérogénéité des marchés locaux.

    Disparités remarquables : comment certaines rues affichent des prix deux fois supérieurs à la moyenne locale

    Le marché immobilier français est marqué par de fortes disparités territoriales. Cette singularité s’observe particulièrement lorsque l’on compare les prix au mètre carré des rues les plus chères avec les moyennes locales. Dans plusieurs villes, la différence peut dépasser un facteur deux, traduisant une concentration extrême de valeur immobilière dans des secteurs très spécifiques.

    Par exemple, à Bordeaux, bien que le prix moyen local tourne autour de 4 500 euros/m², la rue la plus courue culmine à près de 10 000 euros/m². Ce phénomène s’observe aussi à Lyon, Marseille ou Toulouse. Ces écarts traduisent la valorisation des conditions de vie, de la proximité aux commodités, des écoles réputées, et du prestige qu’une rue iconique procure à ses habitants.

    Cette réalité offre des opportunités mais aussi des défis pour les acheteurs et investisseurs. Pour les primo-accédants, accéder à ces quartiers hautement prisés est souvent hors de portée, ce qui encourage un report vers des zones périphériques ou moins valorisées. Pour les investisseurs, ces rues concentrent un fort potentiel de valorisation et de rentabilité, surtout dans le segment du logement de luxe et des biens d’exception.

    Les acteurs du secteur immobilier doivent donc naviguer entre ces dynamiques pour proposer des offres adaptées. Les promoteurs ciblent ces adresses pour des projets haut de gamme, tandis que les collectivités veillent à préserver un équilibre social et urbain, favorisant un développement cohérent des territoires concernés.

    Ville Prix moyen local (€/m²) Prix rue la plus chère (€/m²) Écart en %
    Paris 11 000 24 000 118%
    Cannes 6 127 12 410 103%
    Bordeaux 4 500 10 000 122%
    Lyon 4 200 9 000 114%
    Nice 5 200 11 500 121%

    Ces écarts spectaculaires révèlent la sélectivité du marché immobilier où le choix de la rue peut être déterminant pour la valorisation d’un logement.

    Des villes abordables : des prix à deux vitesses dans l’immobilier français

    Alors que l’immobilier dans les secteurs prisés des grandes métropoles atteint des prix élevés, certaines villes françaises conservent une accessibilité remarquable. Bourges, Limoges ou Saint-Étienne figurent parmi ces agglomérations où même les rues les plus valorisées ne dépassent pas les 2 500 euros par mètre carré environ. Ces villes offrent des opportunités intéressantes pour acquérir un logement sans pour autant investir dans un marché saturé.

    Il est particulièrement notable qu’une commune rurale de Haute-Marne affiche un prix moyen défiant toute concurrence avec seulement 570 euros/m². Ce contraste illustre la diversité des réalités immobilières en France, où le marché local, la démographie, la dynamique économique et l’attractivité culturelle influencent profondément la valeur des biens.

    Pour les ménages cherchant à se loger avec un budget maîtrisé, ces villes peuvent représenter une solution viable. Le cadre de vie, souvent calme et moins congestionné, attire notamment les jeunes familles et les retraités. L’évolution constante des modes de travail, avec le télétravail par exemple, permet également de relativiser la distance avec les grands centres urbains.

    Cependant, ces marchés abordables ne sont pas exempts de défis. La demande est plus faible, la croissance économique moins rapide, et la dynamique des prix souvent stagnante. Ainsi, ces secteurs restent moins attractifs pour les investisseurs focalisés sur la plus-value rapide ou les rendements locatifs élevés. Néanmoins, ils contribuent à équilibrer le paysage immobilier national.

    Comment identifier les secteurs prisés pour optimiser son investissement immobilier en 2026

    Se positionner dans les bons quartiers est la clé pour réussir un investissement immobilier, surtout dans un contexte où les prix des rues les plus cotées peuvent rapidement flamber. Il est essentiel d’adopter une approche fine, en tenant compte non seulement des grandes tendances mais aussi des micro-marchés à l’échelle des rues, voire des immeubles spécifiques.

    Plusieurs critères permettent de distinguer ces secteurs prisés :

    • La qualité de l’environnement urbain : proximité des commerces, des écoles, des espaces verts et des transports en commun.
    • Le prestige du quartier : histoire, réputation, présence d’institutions culturelles et scientifiques.
    • La rareté de l’offre immobilière : limitation des terrains disponibles, protection du patrimoine, attractivité pour le logement de luxe.
    • La demande locale et internationale : afflux d’acheteurs étrangers, clientèle fortunée ciblée par les promoteurs.
    • La dynamique commerciale et économique : projets urbains, développement économique, montée en gamme des services proposés.

    Une analyse rigoureuse de ces facteurs permet aux investisseurs d’identifier les rues où la valeur immobilière est appelée à prendre de la hauteur. Ces secteurs offrent non seulement une valorisation patrimoniale accrue mais aussi des perspectives solides pour la location, notamment dans le segment du logement de luxe.

    Pour accompagner ces choix, les plateformes d’estimation immobilière et les études de marché locales jouent un rôle déterminant en apportant des données précises et à jour. Il est par ailleurs recommandé d’associer un expert local afin de dénicher des opportunités rares et d’éviter les pièges du marché.

    Quels sont les quartiers les plus chers à Paris en 2026 ?

    Les dix rues les plus onéreuses de France se trouvent toutes à Paris, notamment l’avenue Montaigne, la rue du Faubourg Saint-Honoré et la place Vendôme, où les prix dépassent souvent les 20 000 euros/m².

    Pourquoi les rues de la Côte d’Azur affichent-elles des prix élevés ?

    La forte attractivité touristique, la rareté des biens et la présence d’immeubles et villas de luxe expliquent les prix supérieurs à la moyenne dans des villes comme Cannes, Nice et Antibes.

    Comment expliquer les grandes disparités de prix entre les rues et la moyenne des villes ?

    Les disparités s’expliquent par le prestige, la localisation précise, la qualité des biens et une forte demande concentrée sur des micro-marchés très spécifiques.

    Quelles villes françaises restent abordables en termes de prix immobiliers ?

    Certaines villes comme Bourges, Limoges ou Saint-Étienne proposent des prix raisonnables, aux alentours de 2 000 à 2 500 euros/m², même dans leurs rues les plus cotées.

    Quels critères privilégier pour un bon investissement immobilier ?

    Il faut considérer la qualité de l’environnement, le prestige du quartier, la rareté de l’offre, la demande locale et internationale, ainsi que la dynamique économique locale.

  • Conflit au Moyen-Orient : les raisons inattendues de la chute de l’or malgré les tensions

    Alors que le Moyen-Orient est une région traditionnellement sensible, théâtre de tensions géopolitiques fortes qui influent souvent sur les marchés mondiaux, la dynamique récente du prix de l’or défie les attentes classiques des investisseurs. Malgré un ensemble de crises touchant cette zone stratégique, la chute du prix de l’or dans un contexte de conflit armé marque une rupture par rapport au rôle habituel du métal précieux comme valeur refuge. Cette situation intrigante invite à une analyse approfondie des mécanismes financiers et géopolitiques à l’œuvre, soulignant la complexité des interactions entre ressources naturelles, économie mondiale et perception du risque par les marchés financiers.

    La baisse surprenante du prix de l’or s’inscrit dans un contexte où, paradoxalement, les tensions au Moyen-Orient auraient dû renforcer son attractivité. En effet, historiquement, chaque escalade dans cette région a catalysé une envolée des valeurs refuges, notamment de l’or, en raison de l’incertitude accrue induite par ces crises. Or, en 2026, alors que les confrontations s’intensifient et provoquent un bouleversement des routes énergétiques mondiales, le métal jaune enregistre une chute significative. Comprendre ce phénomène nécessite d’explorer plusieurs facteurs inattendus qui brassent les marchés, perturbent les chaînes logistiques et modifient les comportements d’investissement.

    Pourquoi la chute de l’or survient-elle malgré les tensions géopolitiques au Moyen-Orient ?

    La contradiction apparente entre les tensions croissantes au Moyen-Orient et la baisse simultanée du prix de l’or relève d’un ensemble de dynamiques financières complexes. Lors d’un conflit, les investisseurs cherchent généralement refuge dans les actifs sûrs, dont l’or est la référence historique. Pourtant, en ce début d’année 2026, un mouvement inverse s’est opéré. Cette tendance s’explique notamment par le mécanisme de « ruée vers la liquidité ».

    Ce phénomène, décrit par Joshua Mahony, analyste chez Scope Markets, reflète une réaction immédiate des acteurs financiers qui, face à l’incertitude et à la nécessité urgente de liquidités, vendent leurs positions en métaux précieux pour obtenir des liquidités rapidement mobilisables. Dans un contexte où le prix de l’or avait atteint des sommets record, flirter avec les 5 600 dollars l’once fin janvier, cette liquidation massive a provoqué une correction brutale. Les investisseurs préfèrent ainsi sécuriser leur capital ou compenser les pertes subies sur d’autres segments du marché en convertissant leurs avoirs en dollar, la devise dominante pour les échanges énergétiques.

    Cette stratégie s’explique également par l’envolée des prix du pétrole liée au blocage du détroit d’Ormuz, un couloir stratégique pour le transport des hydrocarbures. Les frappes sur les infrastructures énergétiques au Moyen-Orient ont amplifié la nervosité sur le marché du pétrole, incitant les pays de la région, eux-mêmes très dépendants des revenus énergétiques, à se délester d’une partie importante de leurs réserves d’or. Cela se traduit par une offre accrue, faisant pression à la baisse sur les cours malgré un contexte géopolitique volatil.

    En somme, la vente massive d’or dans un paysage de tensions révèle une stratégie de gestion de trésorerie à court terme qui prime sur la quête traditionnelle de sécurité à long terme.

    Facteurs économiques mondiaux aggravant la baisse du prix de l’or

    Au-delà des facteurs directs liés au conflit, plusieurs tendances macroéconomiques jouent un rôle déterminant dans la chute du prix de l’or. La politique monétaire internationale est particulièrement influente. La Réserve fédérale américaine (Fed) et d’autres grandes banques centrales envisagent ou mettent déjà en œuvre des hausses de taux d’intérêt pour contenir l’inflation, laquelle pourrait s’emballer après la flambée des prix énergétiques.

    Augmenter les taux d’intérêt a pour effet d’accroître l’attrait des actifs générant des rendements, tels que les obligations d’État américaines ou les devises fortes. L’or, qui ne produit aucun intérêt ou dividende, devient ainsi relativement moins attractif pour les investisseurs. Cette conjoncture a renforcé la préférence des institutions financières pour les liquidités ou les placements plus rémunérateurs, engendrant encore davantage de pression vendeuse sur les marchés des métaux précieux.

    L’autre facteur majeur est la crainte d’un ralentissement économique mondial. L’argent, métal aux nombreuses applications industrielles – notamment dans la fabrication de panneaux solaires, batteries pour véhicules électriques et infrastructures numériques liées à l’intelligence artificielle –, a vu sa demande potentielle fragilisée par cette perspective. Une moindre croissance réduit naturellement la consommation industrielle, accentuant la chute des prix de l’argent, un comparse habituel de l’or dans les stratégies de protection patrimoniale.

    Il est essentiel de relever que ces facteurs macroéconomiques complexifient nettement la perception du marché quant à la valeur relative des actifs sûrs versus les actifs productifs, bouleversant ainsi les schémas traditionnels d’investissement autour des valeurs refuges dans les périodes de crise.

    Tableau comparatif : Impact des facteurs économiques sur l’or et l’argent en 2026

    Facteur Impact sur l’or Impact sur l’argent
    Hausse des taux d’intérêt Diminution de l’attrait, vente pour liquidités Effet similaire, pression accrue avec baisse des prix
    Inflation liée au pétrole Pression mixte ; inflation devrait soutenir but liquidités à court terme Réduction de la demande industrielle contrebalance inflation
    Ralentissement économique mondial Moins impacté directement, mais sentiments négatifs Forte baisse de la demande industrielle, chute significative
    Conflit au Moyen-Orient Vente massive pour obtenir cash rapidement Baisse liée au blocage logistique et baisse de la demande

    Conséquences des perturbations logistiques et commerciales sur le marché physique de l’or

    L’une des conséquences majeures du conflit au Moyen-Orient en 2026 est l’entrave des flux physiques d’or et d’argent. Dubaï, importante plaque tournante, gère environ 20 % du volume mondial du métal précieux vers des destinations stratégiques, notamment l’Inde. Or, les restrictions aériennes et les blocages liés aux affrontements ont réduit à néant ce réseau d’approvisionnement global.

    Le Conseil mondial de l’or (CMO) souligne que ce « marché physique » est temporairement déconnecté des circuits traditionnels. Le passage moyen-oriental servant de pivot pour le transport logistique est coupé, compliquant l’acheminement et entraînant un effet direct sur la fixation des prix. Les acheteurs régionaux, mis hors jeu, vivent une demande qui, bien que différée, provoque une pression à la baisse immédiate du prix du métal sur les marchés mondiaux.

    Stephen Innes, analyste chez SPI Asset Management, explique que le gel des flux met en pause le commerce traditionnel entre Londres, centre international des marchés de l’or, et l’Asie, principal consommateur de ce métal. Cette discontinuité a un impact notable sur la liquidité et la fréquence des transactions, affectant les volumes échangés et donc la volatilité des cours.

    Au niveau local, le Moyen-Orient représentait en 2025 près de 10 % de la demande privée mondiale d’or, avec 270 tonnes achetées notamment sous forme de bijoux et de bars. Ce poids conséquent donne un aperçu de l’importance stratégique et économique de la région dans le marché global de l’or. La rupture actuelle de ces circuits peut induire des effets de rebond à court comme à long terme selon l’évolution géopolitique et économique.

    Implications politiques et perspectives futures pour le prix de l’or face aux tensions persistantes

    L’impact politique du conflit moyen-oriental dépasse largement le cadre régional et soulève des enjeux globaux cruciaux pour les marchés financiers et l’économie mondiale. Alors que la guerre impose une instabilité durable, l’or, traditionnellement interprété comme bouclier contre la dépréciation monétaire et l’instabilité économique, pourrait retrouver son rôle historique en tant que valeur refuge si le cycle des crises s’allonge.

    Toutefois, Ole Hansen de Saxo Bank avance que cette redéfinition dépend beaucoup du maintien ou non de facteurs comme la dette publique élevée et la menace d’une stagflation généralisée. Si ces éléments persistent, l’or pourrait non seulement regagner en attractivité mais devenir un pilier incontournable de la gestion de patrimoine mondial.

    Par ailleurs, le basculement stratégique des États arabes dans ce conflit, notamment dans leur rapport à l’Iran et aux puissances occidentales, introduit une incertitude politique supplémentaire. Ces dynamiques géopolitiques, analysées par Atlantico, pourraient alimenter un conflit régional majeur, amplifiant davantage la nervosité des marchés et transformant les ressources naturelles comme l’or en objets de spéculation ou de réserve stratégique des États.

    Le futur prix de l’or dépendra aussi de la capacité des marchés à intégrer la complexité de ces facteurs multiples, dépassant largement désormais la seule géopolitique pour embrasser la macroéconomie et la logistique mondiale.

    Les risques liés à la chute de l’or pour les économies dépendantes des ressources naturelles

    La chute des prix de l’or, dans un contexte de tensions au Moyen-Orient, possède des répercussions directes sur nombre d’économies dépendantes des revenus liés aux ressources naturelles. Les pays producteurs d’or subissent une double pression : la baisse de la valeur de leurs réserves d’une part, et l’instabilité liée aux perturbations des exportations d’énergie d’autre part.

    Cette conjoncture génère un cercle vicieux. Les revenus amoindris des exportations aggravent la situation budgétaire de ces États, limitent les capacités d’investissement public et nourrissent des tensions internes, exacerbant ainsi le climat politique. Sur les marchés financiers, la volatilité des actifs liés à ces économies s’accentue, et les mouvements spéculatifs s’intensifient, augmentant la vulnérabilité globale du système économique mondial.

    Par ailleurs, la demande locale de ressources stratégiques comme le pétrole ou les métaux précieux peut subir un effondrement temporaire, notamment lorsque le commerce international est perturbé. Le retard ou la chute de commandes pèsent sur les industries traditionnelles et innovantes, alimentant une spirale de contraction économique qui déstabilise plus largement les chaînes de valeur.

    Face à ces enjeux, les acteurs économiques doivent repenser leurs stratégies d’investissement en intégrant ces risques et en diversifiant leurs portefeuilles. La surveillance accrue des marchés financiers demeure essentielle pour anticiper les fluctuations et limiter les pertes liées à des événements géopolitiques aussi imprévisibles que persistants.

    Pourquoi l’or baisse-t-il alors que le Moyen-Orient est en conflit ?

    Bien que l’or soit traditionnellement une valeur refuge, les investisseurs ont vendu massivement pour obtenir des liquidités face à l’incertitude, ce qui a entraîné une baisse des prix malgré les tensions.

    Quel rôle jouent les banques centrales dans la chute du prix de l’or ?

    Les banques centrales, en relevant les taux d’intérêt pour contenir l’inflation, rendent les actifs générant des rendements plus attractifs que l’or, ce qui fait baisser le prix du métal jaune.

    Comment les perturbations logistiques affectent-elles le marché de l’or ?

    Le blocage des flux physiques, notamment via Dubaï, entrave le commerce de l’or physique et provoque une baisse de la demande immédiate, impactant négativement les cours.

    L’or peut-il redevenir une valeur refuge malgré la situation actuelle ?

    Oui, si la dette publique et la stagflation persistent, l’or pourrait retrouver son attractivité en tant que protection contre l’instabilité économique et la dépréciation monétaire.

    Quelles conséquences la chute du prix de l’or peut-elle avoir sur les pays producteurs ?

    Ces pays subissent une baisse de leurs revenus, aggravant leur situation économique et politique, ce qui a des effets négatifs sur les marchés financiers et l’économie mondiale.

  • Revendre un bien immobilier dans les 5 ans : mythe ou frein coûteux à connaître ?

    Alors que le marché immobilier évolue rapidement, la question de la revente d’un bien immobilier dans un délai court, notamment avant 5 ans, soulève de nombreuses interrogations. Cette règle non écrite, souvent citée par les professionnels et investisseurs, tend à faire croire qu’une vente prématurée est forcément synonyme de perte financière. Pourtant, derrière ce conseil commun se cache une réalité plus complexe, marquée par des coûts spécifiques, des mécanismes fiscaux, et des contextes personnels ou de marché qui peuvent tout changer. Comprendre les véritables freins à la revente rapide est essentiel pour toute personne envisageant de céder un logement ou un investissement locatif avant ce cap temporel. Est-il toujours désavantageux de revendre un bien immobilier dans les 5 ans ? Quels sont les coûts cachés et les leviers qui peuvent transformer un potentiel frein en opportunité ?

    Sur fond d’incertitudes économiques et d’une fiscalité immobilière qui se réajuste, cette analyse s’appuie sur les chiffres clés des frais liés à la durée de détention d’un logement, les règles du prêt amortissable, ainsi que les fluctuations du marché immobilier locales. Au-delà d’un simple réflexe, cette réflexion permettra de mieux saisir quand la revente rapide est un mythe, quand elle devient un frein coûteux, et surtout, comment maîtriser ses coûts pour optimiser sa plus-value immobilière lors de la vente.

    Comprendre les coûts liés à la revente d’un bien immobilier avant 5 ans : un frein parfois sous-estimé

    Lorsque l’on pense à revendre un bien immobilier dans les premières années d’acquisition, plusieurs coûts apparaissent immédiatement. Ils constituent autant de freins financiers majeurs pour les propriétaires. Ces charges doivent être analysées en détail pour saisir pourquoi la fameuse « règle des 5 ans » a émergé dans le vocabulaire des acteurs immobiliers.

    Les frais d’acquisition : un investissement initial lourd à amortir

    Contrairement à la location, l’achat immobilier suppose de payer des frais d’acquisition correspondants notamment aux frais de notaire, de garantie bancaire, et parfois à une commission d’agence. En 2026, pour un achat dans l’ancien, les frais de notaire s’établissent en moyenne entre 7 et 8 % du prix d’achat. Si l’on considère un bien à 250 000 euros, cela représente environ 17 500 à 20 000 euros. À cela s’ajoutent souvent des frais d’agence qui tournent autour de 3 à 6 % du prix de vente, soit 7 500 à 15 000 euros supplémentaires.

    Un simple calcul met en lumière la difficulté : pour que le propriétaire récupère ces sommes, la valeur du bien doit au moins augmenter de 10 % à 15 % dès la revente. Si la vente intervient trop rapidement sans hausse notable du marché, le propriétaire risque d’encaisser une moins-value malgré un prix de vente supérieur au prix d’achat initial, simplement à cause des frais non amortis. Cette réalité constitue un frein à la revente particulièrement sensible dans un marché immobilier stable ou en légère baisse.

    Les mécanismes du prêt amortissable : dettes et intérêts concentrés en début de parcours

    Un autre aspect important est le fonctionnement du crédit immobilier. Les prêts amortissables, majoritairement souscrits en France, impliquent que les intérêts sont plus lourds au début. Sur une période de 5 ans, il est courant que seuls 10 à 20 % du capital aient été remboursés dans un prêt d’une durée classique de 20 à 25 ans. Le reste des mensualités est consacré à payer les intérêts.

    Conséquence : si le propriétaire revend rapidement, il doit rembourser une grande partie du capital restant dû, ce qui réduit la marge de manœuvre financière. En cas de vente à perte ou avec une plus-value insuffisante, il sera donc financièrement pénalisé, car non seulement il ne récupère pas les frais d’acquisition, mais il doit également solder un emprunt encore très élevé. Ce facteur contribue à renforcer le frein à la revente précoce.

    Frais annexes liés à la vente immobilière : coûts à ne pas négliger

    Outre les frais d’achat et le remboursement du prêt, la vente elle-même comporte ses propres charges. Les commissions d’agence, variant généralement de 3 à 6 %, les diagnostics immobiliers obligatoires, la fiscalité liée à la plus-value (hors résidence principale), ainsi que les éventuels frais de mainlevée d’hypothèque viennent grever la rentabilité d’une revente rapide.

    Ces frais peuvent peser lourd dans le calcul final. Par exemple, sur une maison vendue 250 000 euros, une commission d’agence de 5 % représente 12 500 euros. Il faut aussi prendre en compte la taxe sur la plus-value immobilière, qui varie selon la durée de détention et peut s’échelonner entre 19 % d’impôt sur le revenu plus 17,2 % de prélèvements sociaux, mais qui décroît en fonction des années de détention. La fiscalité immobilière est ainsi plus pénalisante sur les biens revendus rapidement.

    Dans ce contexte, la crainte de payer plus en frais qu’en profit réel à la revente sous 5 ans est légitime et bien fondée. Ce frein à la revente rapide incite traditionnellement à la prudence, mais il importe de ne pas voir cette règle comme une fatalité parce que des exceptions existent.

    Revendre rapidement : quand la durée de détention minimale n’est pas un obstacle mais une opportunité

    Malgré les nombreuses charges évoquées, plusieurs situations permettent de revendre un bien immobilier en moins de 5 ans sans subir de lourdes pertes. Les réalités du marché immobilier et les stratégies personnelles modifient la donne et font tomber certains mythes immobiliers.

    Marché immobilier dynamique : un levier puissant pour la plus-value immobilière

    Dans des villes où la demande est forte et l’offre limitée, la valeur des biens grimpe vite. Bordelais, Nantais, ou certaines zones lyonnaises ont connu ces dernières années des hausses moyennes à deux chiffres en seulement quelques années. Dans ce contexte, un propriétaire peut revendre son logement en moins de 5 ans avec une plus-value suffisamment importante pour non seulement absorber les frais, mais aussi générer un bénéfice.

    Cette accélération du marché immobilier remet en question la règle tacite des 5 ans en posant une autre variable : la croissance du marché. Si celle-ci dépasse les coûts de revente, la durée de détention devient moins critique. En revanche, pour vendre dans des zones où le marché est stable ou en léger recul, l’impact négatif des frais est accentué.

    Travaux valorisants et achat sous le prix du marché : deux stratégies gagnantes

    Un propriétaire qui réalise des travaux améliorant significativement l’attractivité de son bien (isolation, création de chambres supplémentaires, rénovation complète) augmente la valeur de revente. Ces travaux permettent parfois de compenser les coûts de revente rapide, surtout s’ils sont exécutés avec un bon rapport qualité-prix. Par exemple, une rénovation énergétiquement performante peut séduire des acquéreurs prêts à payer plus cher.

    D’autre part, un achat négocié en dessous du prix du marché, comme dans le cadre d’une succession ou d’une vente hâtive, offre un coussin financier. Ce différentiel permet de revendre rapidement tout en réalisant une plus-value. Ces stratégies accentuent donc la rentabilité d’une revente rapide, déjouant le mythe immobilier selon lequel il faut systématiquement attendre 5 ans.

    Changements personnels et objectifs patrimoniaux : l’immobilier comme levier flexible

    La vie professionnelle ou personnelle évolue fréquemment, entraînant des mobilités géographiques ou des ajustements de stratégie patrimoniale. Par exemple, une mutation dans une ville dynamique peut inciter à vendre rapidement pour investir dans un autre bien plus rentable ou adapté. De même, un passage de résidence principale à un investissement locatif peut justifier une revente avant 5 ans pour optimiser le portefeuille immobilier.

    Plus largement, les propriétaires peuvent arbitrer entre plusieurs biens pour réduire leur endettement ou changer la typologie de leur investissement. Ces décisions, parfois dictées par une évolution du marché, des besoins financiers urgents ou des dispositifs fiscaux attractifs, prouvent que le frein à la revente rapide est en grande partie contextuel. Ce n’est pas la durée de détention, mais la stratégie globale qui prime.

    Comment évaluer la rentabilité d’une revente immobilière avant 5 ans ?

    Pour ne pas tomber dans les pièges des idées reçues, il est crucial de procéder à une analyse concrète de sa situation financière avant de décider de revendre rapidement. Plusieurs étapes permettent d’y voir plus clair.

    1. Faire un bilan financier complet du bien

    La première démarche consiste à obtenir un tableau d’amortissement à jour auprès de sa banque. Ce document révèle le capital restant dû, les intérêts payés et les éventuelles pénalités liées au remboursement anticipé. Beaucoup de propriétaires surestiment le capital remboursé au bout de quelques années, ce qui peut fausser leurs prévisions.

    Il est également recommandé de recenser tous les frais engagés depuis l’achat : frais de notaire, garanties, frais de dossier, assurances emprunteur, frais d’agence et autres coûts annexes. Cette somme doit être prise en compte pour évaluer la rentabilité brute de la vente.

    2. Analyser le prix de revente et les frais impliqués

    L’évaluation du prix de vente doit être réaliste. Il est indispensable de s’appuyer sur les transactions effectives dans son quartier plutôt que uniquement sur des annonces commerciales. Les frais de vente (commissions d’agence, diagnostics, etc.) doivent aussi être intégrés au calcul final.

    Élément Montant en € (exemple pour bien à 250 000 €) Remarques
    Frais de notaire 18 000 7,2 % du prix d’achat en moyenne
    Frais d’agence à la revente 12 500 5 % du prix de vente
    Intérêts payés (3 ans) 15 000 Estimation moyenne, dépend du prêt
    Capital remboursé 30 000 Sur 3 ans, dépend durée du crédit
    Travaux valorisants 8 000 Travaux d’amélioration énergétique et surface

    3. Simuler plusieurs scénarios de revente

    Pour anticiper les conséquences financières, il est conseillé d’étudier au minimum trois scénarios : pessimiste (prix de vente inférieur au marché), réaliste (prix de marché) et optimiste (vente rapide au prix espéré). Ces simulations intègrent les frais totaux et le capital restant dû.

    • Scénario pessimiste : revente avec 5 % de baisse du prix, faible plus-value voire perte sèche.
    • Scénario réaliste : stabilité du marché, frais amortis mais marge limitée.
    • Scénario optimiste : forte hausse locale, plus-value nette malgré les coûts.

    Ce travail permet d’éviter les décisions impulsives et de mesurer l’impact réel du choix de revendre avant 5 ans selon la conjoncture et les coûts réels.

    4. Envisager la fiscalité immobilière selon la durée de détention

    La fiscalité pèse particulièrement sur la rentabilité d’une vente précoce. La plus-value immobilière, hors résidence principale, est soumise à l’impôt dont le taux diminue progressivement au fil des années. En dessous de 5 ans, la charge fiscale est maximale, pouvant atteindre environ 36,2 % (impôt + prélèvements sociaux).

    Au-delà de cela, d’autres dispositifs fiscaux comme l’exonération partielle après 2 ans ou totale après 22 ans s’appliquent. Ces règles ajoutent un frein réel à la revente rapide et impactent le rendement d’un investissement locatif, notamment.

    Les erreurs fréquentes à éviter lors de la revente d’un bien immobilier avant 5 ans

    La vente rapide d’un logement peut entraîner des erreurs coûteuses, en particulier si les éléments de coût ne sont pas bien anticipés. Identifier ces pièges aide à prendre des décisions sereines et éclairées.

    Surestimer le capital remboursé ou la plus-value potentielle

    Beaucoup de vendeurs pensent avoir remboursé une grande partie de leur prêt ou que la valeur de leur bien a augmenté significativement après une courte durée. Or, dans les premières années, le capital amorti est modéré et le marché peut stagner. Cette surestimation conduit à des plans trop optimistes et à un déficit à la revente.

    Négliger les frais annexes à la vente immobilière

    À côté des frais d’agence, les diagnostics obligatoires et les frais administratifs peuvent dépasser plusieurs milliers d’euros. Ils doivent être intégrés dans le coût total, sous peine de voir la rentabilité s’éroder.

    Décider en urgence sans simulation complète

    Une situation personnelle ou professionnelle peut forcer à vendre rapidement, mais cela ne doit pas se faire sans calcul précis. Refaire les simulations avec différents scénarios permet d’anticiper les pertes potentielles et de chercher des solutions alternatives, comme la location temporaire.

    Ignorer l’impact fiscal selon la durée de détention

    Un projet de vente sous 5 ans dans le cadre d’un investissement locatif sans analyse fiscale peut entraîner une surprise désagréable au moment du calcul de la plus-value imposable. Une planification fiscale adaptée est alors nécessaire.

    Liste de recommandations pour une revente rapide optimisée :

    • Obtenir un tableau d’amortissement actualisé
    • Recenser précisément tous les frais engagés et à venir
    • Évaluer le marché local avec des données récentes et fiables
    • Simuler plusieurs scénarios de revente
    • Considérer la fiscalité immobilière liée à la plus-value
    • Penser à des alternatives comme la location courte durée
    • Ne pas négliger l’impact des travaux réalisés
    • Consulter un professionnel avant toute décision

    Peut-on revendre un bien immobilier avant 5 ans sans perdre d’argent ?

    Oui, c’est possible notamment si le marché immobilier est dynamique, si le bien a été acheté sous sa valeur réelle ou si des travaux ont significativement augmenté sa valeur. Cependant, il faut impérativement prendre en compte tous les frais liés à l’achat, la vente, le crédit et la fiscalité.

    Pourquoi parle-t-on souvent de la règle des 5 ans en immobilier ?

    Cette règle repose sur le fait que les frais d’acquisition, les intérêts du prêt et les frais de revente sont élevés dans les premières années. Attendre 5 ans permet généralement d’amortir ces coûts, d’avoir remboursé une part significative du capital et d’optimiser les chances de plus-value.

    Quels sont les principaux frais à considérer lors d’une revente rapide ?

    Il s’agit des frais de notaire, des commissions d’agence, des intérêts d’emprunt non amortis, des diagnostics immobiliers obligatoires, et de la fiscalité sur la plus-value immobilière. Tous ces éléments impactent le coût de revente et doivent être intégrés dans une simulation financière complète.

    Comment optimiser la revente si je dois vendre avant 5 ans ?

    Analyser précisément les coûts, simuler divers scénarios de prix, maximiser la valeur du bien par des travaux ciblés, et éventuellement opter pour un marché dynamique ou un achat sous valeur sont autant de leviers à actionner pour réduire le coût de revente et améliorer la rentabilité.

    La fiscalité immobilière est-elle un frein à la revente rapide ?

    Oui, particulièrement pour un investissement locatif, car la plus-value est fortement taxée dans les premières années. Cette charge fiscale diminue avec le temps, rendant la revente avant 5 ans généralement moins intéressante selon le contexte fiscal et personnel.

  • Crédit immobilier : astuces pour négocier sans avoir à oser demander

    Dans un marché immobilier en constante évolution, où les taux d’intérêt fluctuent et où la concurrence entre établissements financiers se fait plus rude, la négociation d’un crédit immobilier apparaît souvent comme une étape déterminante et pourtant intimidante pour beaucoup d’emprunteurs. Pourtant, négocier son prêt immobilier ne se résume pas forcément à des échanges frontaux ou à des demandes audacieuses. Il s’agit davantage d’une stratégie bien préparée, utilisant des chiffres précis et des arguments rationnels pour obtenir les meilleures conditions financières sans avoir à « oser » de façon ostentatoire.

    Depuis quelques années, l’environnement bancaire a connu de profondes mutations, notamment avec l’entrée en vigueur de nouvelles régulations telles que la loi Lemoine sur l’assurance-emprunteur, qui permet une résiliation plus souple des contrats. Cette évolution contribue à rendre la négociation plus accessible à tous, y compris pour ceux qui ne se sentent pas naturellement à l’aise dans les discussions avec leur banque. Comprendre les paramètres essentiels du prêt immobilier et adopter une posture claire et préparée ouvre ainsi la porte à des ajustements qui peuvent transformer le coût final de l’emprunt.

    Dans ce contexte, il devient impératif de s’appuyer sur des astuces concrètes et rigoureuses pour engager la discussion, et prendre le contrôle de la situation sans risquer de heurter l’institution financière. Comment identifier ces leviers ? Comment structurer son dossier de crédit pour convaincre sans agressivité ? Quels critères privilégier autre que le simple taux d’intérêt ? Autant d’interrogations auxquelles cet article apporte des réponses détaillées, nourries d’exemples et de méthodes éprouvées en 2026.

    Les fondations solides : bien préparer son dossier pour une négociation réussie de crédit immobilier

    La négociation d’un crédit immobilier démarre bien en amont de l’entretien avec la banque. Avant de solliciter un ajustement sur le taux d’intérêt ou les frais annexes, il est crucial de bâtir un dossier solide dont la qualité sera un atout majeur dans les discussions.

    En 2026, les banques veillent particulièrement à la stabilité et à la cohérence des profils emprunteurs. Le taux d’effort, indicateur clé, ne doit pas dépasser environ 35 % des revenus nets, charges comprises. Ce critère impose un équilibre budgétaire rigoureux, preuve que le dossier repose sur des bases saines. Pour cela, il est essentiel de présenter des justificatifs à jour : fiches de paie, avis d’imposition, relevés bancaires ainsi que des preuves d’apports personnels clairement identifiés.

    Un autre point déterminant concerne la longévité professionnelle et la stabilité d’emploi. Plus le profil est stable, moins la banque percevra de risques, améliorant ainsi la marge de négociation. Par exemple, un salarié en CDI avec une ancienneté de plusieurs années dispose d’un argument solide, tout comme un professionnel indépendant avec un revenu régulier établi sur plusieurs exercices. En revanche, un profil dit “fluctuant”, comme un contrat à durée déterminée renouvelé ou une entrée récente sur le marché du travail, nécessite une attention plus poussée.

    Les documents à préparer et leur rôle dans la négociation

    Au-delà des justificatifs classiques, certaines pièces spécifiques renforcent la crédibilité du dossier. Parmi celles-ci figurent :

    • Une simulation de prêt réalisée en amont, avec divers scénarios de durée et de montant, pour illustrer la capacité de remboursement et démontrer une maîtrise du projet.
    • Le justificatif d’apport personnel, qui peut réduire considérablement le montant emprunté et rassurer la banque sur l’implication de l’emprunteur.
    • Les relevés bancaires démontrant une bonne tenue des comptes et l’absence d’incidents financiers récents.
    • Un plan budgétaire détaillant les charges mensuelles et mettant en lumière l’équilibre entre ressources et dépenses.

    Ces éléments, réunis et présentés clairement, donnent une image professionnelle et sérieuse. L’interlocuteur en agence pourra alors plus aisément envisager les ajustements possibles, car la confiance se gagne dès la première impression.

    En amont, effectuer une comparaison des offres concurrentes est aussi crucial. Cela implique d’obtenir plusieurs propositions de crédit auprès de différents établissements ou via des courtiers spécialisés. Ces documents comparatifs deviennent un levier de négociation efficace, car ils positionnent clairement le dossier dans le marché et incitent la banque à ne pas rester sur des conditions trop restrictives afin de ne pas perdre un client potentiel au profit d’un concurrent.

    Éléments du dossier Impact sur la négociation Conseils pratiques
    Taux d’effort Indicateur de capacité de remboursement Maintenir sous 35 % assure une meilleure ouverture bancaire
    Stabilité de l’emploi Réduit la perception du risque Favoriser la présentation de CDI ou revenus réguliers
    Apport personnel Diminue le montant emprunté et augmente la confiance Montrer la preuve d’apport au moment de la demande
    Simulation de prêt Montre la maîtrise du dossier Préparer plusieurs simulations avec durées et échéances variées

    Astuce essentielle : négocier intelligemment le taux d’intérêt et les frais annexes du prêt immobilier

    Le taux d’intérêt demeure le paramètre phare lors de la négociation d’un crédit immobilier. Il a un impact direct et considérable sur le coût total du prêt. Toutefois, miser uniquement sur ce critère peut occulter d’autres éléments tout aussi importants hors du radar classique du grand public.

    Pour commencer, comprendre et manipuler le TAEG (Taux Annuel Effectif Global) est fondamental. Le TAEG englobe non seulement le taux d’intérêt nominal, mais aussi les frais de dossier, les primes d’assurance et parfois d’autres coûts annexes. C’est cette valeur qui reflète réellement le coût du prêt et permet une comparaison objective des différentes offres.

    En 2026, les banques sont plus attentives à cette transparence, notamment avec l’impact de la loi Lemoine qui autorise la résiliation d’assurance-emprunteur à tout moment, sans frais spécifiques et sans justification. Cette nouveauté relance la concurrence sur ce poste, entraînant souvent une baisse des tarifs et offrant un argument supplémentaire aux emprunteurs pour discuter à la baisse.

    Les leviers de négociation autres que le taux d’intérêt

    Les frais annexes sont souvent négligés malgré leur poids sur le coût global. Voici une liste des éléments à ne pas sous-estimer :

    1. Frais de dossier : ces frais, parfois fixes, peuvent être négociés ou même supprimés.
    2. Garanties : la nature de la garantie (hypothèque, privilège de prêteur de deniers, caution) influence les coûts et peut être ajustée en fonction du profil.
    3. Assurance-emprunteur : en plus de la résiliation facilitée, la comparaison d’assurances externes peut générer des économies substantielles.
    4. Modalités de remboursement anticipé : réduire ou éviter les pénalités pour un remboursement anticipé permet une plus grande flexibilité en cas d’amélioration de la situation financière.
    5. Échéances modulables : certaines banques proposent aujourd’hui d’adapter les mensualités selon l’évolution des revenus, un vrai plus pour la gestion à long terme.

    Le tableau ci-dessous illustre l’impact que peuvent avoir ces différents éléments sur le coût total d’un prêt immobilier de 200 000 € sur 20 ans avec un taux nominal de 3 %.

    Élément négocié Potentiel d’économie (€) Description
    Frais de dossier 1 000 Suppression ou réduction lors de la signature
    Assurance-emprunteur 3 500 Choix d’une assurance concurrente au tarif inférieur
    Pénalités remboursement anticipé 1 500 Suppression ou baisse des pénalités pour remboursement anticipé

    Utiliser les chiffres au lieu de l’émotion : méthode pour négocier un crédit immobilier sans oser demander

    Nombre d’emprunteurs jugent la négociation intimidante, notamment parce qu’ils craignent de paraître trop exigeants ou mal informés. Pourtant, une approche fondée sur des données chiffrées crée un cadre rationnel, moins susceptible de froisser l’interlocuteur bancaire et plus orienté vers des solutions concrètes.

    Pour illustrer, imaginez un candidat emprunteur qui, au lieu de dire « Je veux un taux plus bas », présente les résultats d’une simulation de prêt comparant plusieurs offres avec un graphique clair. Il peut ainsi demander des détails précis sur le TAEG et questionner les frais annuels récurrents ou les options d’assurance incluses. Cette méthode déplace le débat vers des constantes mesurables plutôt que des impressions personnelles.

    Les banques, elles-mêmes, apprécient cette posture professionnelle, puisqu’elle facilite la prise de décision et évite les échanges émotionnels. De plus, connaître ses droits est essentiel : par exemple, la législation encadre strictement les pénalités de remboursement anticipé, qui ne peuvent excéder 3 % du capital restant dû ou six mois d’intérêts, selon la formule la plus basse. En discuter dès le début du projet évite des mauvaises surprises ultérieures.

    Exemple d’échange chiffré lors d’une négociation

    Emprunteur : « J’ai comparé plusieurs offres pour un prêt similaire. Le TAEG moyen proposé est de 2,7 %, alors que votre proposition est à 3,0 %. Pourriez-vous me préciser les éléments qui expliquent cette différence ? »

    Banquier : « Cette marge comprend notamment l’assurance intégrée, mais vous avez raison, nous pouvons voir ensemble si une offre externe d’assurance pourrait diminuer le coût global. Nous discuterons aussi des frais de dossier. »

    Cette démarche ne contraint pas à une demande brutale, mais enclenche une discussion constructive et documentée. Elle prouve aussi à la banque que vous êtes informé, prêt à collaborer et soucieux d’obtenir la meilleure solution durable.

    Pourquoi faire appel à un courtier de crédit immobilier facilite la négociation ?

    Dans certains cas, la simple idée de négocier face à une banque peut sembler intimidante. Recourir à un courtier spécialisé offre alors un avantage stratégique notable, sans que cela implique forcément des compétences supérieures à celles du client lui-même. Le courtier joue un rôle de facilitateur et de traducteur entre la finance bancaire et le porteur de projet.

    Les courtiers disposent d’une connaissance approfondie des attentes des établissements financiers, ainsi que des variations des conditions du marché immobilier. Ils savent présenter un dossier de manière optimale, mettant en avant les éléments qui influent le plus sur la décision de la banque. En 2026, leur rôle n’est plus seulement d’obtenir le meilleur taux, mais aussi de maîtriser l’ensemble des conditions liées au crédit, y compris l’assurance, les frais et les clauses.

    Le recours à un courtier peut également générer une mise en concurrence organisée, parfois difficile à orchestrer en direct par un particulier. En sollicitant plusieurs banques simultanément, il augmente le poids de la demande, ce qui pousse les établissements à proposer leurs meilleures offres pour éviter de perdre un client.

    Ce que le courtier apporte concrètement :

    • Optimisation des termes du prêt : analyse et négociation des taux, assurances et frais annexes.
    • Gain de temps : collecte et préparation du dossier de crédit.
    • Accompagnement personnalisé : conseils adaptés aux profils particuliers (indépendants, primo-accédants).
    • Souplesse et suivi des démarches : relation privilégiée avec les banques pour faciliter les ajustements durant la vie du prêt.

    Une bonne préparation reste cependant essentielle. Le courtier ne pourra valoriser pleinement le dossier que si les documents sont complets et cohérents. Le coefficient de négociation dépend donc de la qualité en amont et du sérieux de l’emprunteur.

    Avantages du courtier Impacts sur la négociation
    Connaissance du marché et des banques Meilleurs taux et offres adaptées
    Préparation du dossier complète Dossiers mieux perçus par les banques, faciliter la négociation
    Gestion des négociations Plus grande efficacité et moins de stress pour l’emprunteur

    Approfondir la négociation : les clauses contractuelles à bien comprendre dans un prêt immobilier

    Enfin, une négociation réussie ne se limite pas au taux ou aux frais initiaux. La durée d’engagement et les clauses contractuelles font partie intégrante du coût et de la souplesse du crédit immobilier. Anticiper ces aspects permet d’éviter les mauvaises surprises et d’influer sur des conditions plus favorables.

    L’exemple des pénalités de remboursement anticipé est frappant. Alors que la loi fixe un plafond légal, il est possible de discuter leur réduction ou leur suppression pour certains profils ou projets. Une telle clause peut être un frein en cas d’envie de revente ou d’amélioration financière. Être informé et demander son aménagement dans le contrat est une démarche tout à fait naturelle.

    De même, la flexibilité des modalités de paiement gagne en importance. En particulier, pouvoir moduler ses échéances en cas de changement de revenu (augmentation, baisse temporaire, changement de situation professionnelle) constitue un avantage important, notamment pour les emprunteurs attachés à limiter les risques financiers futurs. Certaines banques proposent déjà des options de suspension temporaire ou de réduction ponctuelle des mensualités.

    Autres clauses à surveiller et à négocier

    • La nature des garanties : hypothèque, caution bancaire ou personnelle, chacune a des coûts et des risques différents à anticiper.
    • Les conditions de révision du taux en cours de prêt : stabilité ou indexation à certains indices, impactant le coût à long terme.
    • Les clauses de transfert de domiciliation bancaire : leur suppression ou limitation peut faciliter la gestion au quotidien.

    Ces composantes jouent un rôle déterminant sur la qualité réelle de l’offre et la vie du crédit. Une bonne négociation porte donc aussi sur ces détails parfois avalisés sans vigilance, alors qu’ils influent sur plusieurs années ou décennies.

    Clause contractuelle Enjeu pour l’emprunteur Conseil pour la négociation
    Pénalités de remboursement anticipé Flexibilité pour rembourser plus tôt sans pénalité excessive Demander la suppression ou la réduction
    Modulation des échéances Adaptation aux variations des revenus Négocier une clause spécifique dans le contrat
    Garantie Coût et risque affectant le prêt Évaluer toutes les options et choisir la plus adaptée
    Domiciliation bancaire Obligation ou non de domicilier les revenus Privilégier la liberté de choix pour limiter les contraintes

    Une relecture attentive des termes contractuels, à l’aide d’un conseiller ou d’un professionnel, est donc un dernier rempart pour négocier dans les règles de l’art et en confiance.

    Puis-je négocier mon crédit immobilier même sans être à l’aise en négociation ?

    Oui, la négociation repose surtout sur la préparation et l’utilisation d’arguments chiffrés. La qualité du dossier et la connaissance des paramètres essentiels facilitent la discussion, sans qu’il soit nécessaire d’avoir un style de négociateur aguerri.

    Quels sont les principaux éléments à négocier dans un prêt immobilier ?

    Le taux d’intérêt n’est qu’un des éléments. Il faut penser aussi aux frais de dossier, à l’assurance-emprunteur, aux garanties, ainsi qu’aux clauses contractuelles comme les pénalités de remboursement anticipé ou la modulation des échéances.

    Comment la loi Lemoine impacte-t-elle la négociation des assurances emprunteurs ?

    Cette loi permet la résiliation à tout moment, sans frais ni justification, rendant l’assurance emprunteur plus concurrentielle. Les emprunteurs peuvent utiliser ce levier pour demander des conditions plus avantageuses.

    Quels avantages fait-on appel à un courtier pour négocier un prêt immobilier ?

    Le courtier maîtrise les attentes des banques et les conditions du marché, il présente le dossier sous le meilleur jour et augmente les chances d’obtenir des conditions plus favorables, tout en simplifiant les démarches pour l’emprunteur.

    Pourquoi est-il important de discuter des modalités de remboursement anticipé ?

    Les pénalités peuvent représenter un coût important en cas de remboursement anticipé. En négociant leur réduction ou suppression, l’emprunteur gagne en flexibilité et limite les risques financiers si sa situation évolue.