Catégorie : dicobanque.fr

  • Immobilier : ces communes où les femmes prennent l’initiative d’investir en solo

    En 2026, le paysage de l’immobilier en France se redessine sous l’impulsion d’un acteur encore trop peu souvent mis en lumière : la femme acheteuse en solo. Ces dernières années, elles ont bouleversé les codes traditionnels du marché immobilier, affirmant leur autonomie financière et leur volonté de s’inscrire pleinement dans une démarche d’investissement personnel. De plus en plus nombreuses, elles s’imposent dans des communes où les conditions économiques, sociales et culturelles favorisent cet essor, et renouvellent la manière dont on envisage l’accession à la propriété.

    Cette nouvelle dynamique reflète une transformation profonde, tant dans les profils des acquéreuses que dans leurs attentes. Certaines privilégient la stabilité, d’autres recherchent un cadre de vie équilibré qui corresponde à leurs aspirations. Loin d’être un simple prolongement d’un projet familial ou conjugal, l’achat immobilier devient pour elles un véritable levier d’indépendance et une stratégie patrimoniale réfléchie. Ce phénomène ne s’arrête pas aux frontières des grandes métropoles : il s’étend à des villes moyennes où le compromis entre budget, qualité de vie et opportunités d’emploi est plus accessible.

    Les enjeux liés à cet investissement solo sont aussi financiers, avec des écarts de revenus qui continuent de poser des défis spécifiques. Pourtant, malgré ces obstacles, les femmes se montrent prudentes, méthodiques et bien préparées. Elles s’appuient sur des outils innovants et des aides adaptées pour sécuriser leur projet sur le long terme. Ce nouveau visage de l’investissement féminin sur le marché immobilier traduit une quête d’autonomie qui transcende le simple besoin de toit et réaffirme leur place au cœur des grandes mutations sociales et économiques actuelles.

    Les profils des femmes qui investissent seules dans l’immobilier : tendances et motivations

    En 2026, les femmes représenteraient environ 30 % des emprunteurs immobiliers en France, avec une moyenne d’âge située autour de 38 ans. Ces chiffres traduisent une montée en puissance notable, portée par une diversité de profils très marquée. La majorité de ces acheteuses restent des célibataires (60 %), mais les mères monoparentales constituent également une part importante, atteignant 37 % des acquisitions solo chez les femmes. Cette tendance révèle que l’envie d’acheter ne se limite plus à une étape conjugale ou familiale, mais s’affirme comme un projet individuel, porteur d’une forte valeur symbolique et pragmatique.

    Ce changement de paradigme est d’autant plus frappant que les acheteuses solo abordent le marché immobilier avec une préparation rigoureuse. Alors que l’achat était souvent perçu comme une étape collective, ces femmes privilégient désormais un modèle où la notion d’autonomie financière prime. L’achat immobilier devient pour elles une démarche de stabilisation, un moyen d’échapper à l’insécurité du locatif ou de se constituer un patrimoine en vue de l’avenir. Ce phénomène se décline selon des motivations variées :

    • Primo-accédantes cherchant un logement adapté à leur mode de vie.
    • Investisseuses prudentes désireuses de bâtir un patrimoine sans attendre une situation conjugale stable.
    • Mères seules visant à sécuriser un cadre de vie stable pour leurs enfants.

    La nature même des projets traduits par ces profils montre que l’achat en solo est une décision réfléchie, portée par la volonté d’« avoir un chez-soi » qui allie sécurisation et projection personnelle. Loin d’être un frein, le fait d’agir seule pousse souvent ces acheteuses à optimiser toutes les facettes de leur dossier, des apports au montage financier, en passant par le choix du bien.

    Un exemple concret illustre cette réalité : Claire, 39 ans, mère célibataire vivant à Clermont-Ferrand, a récemment acquis un appartement de trois pièces après plusieurs années de location. Sa décision n’est pas seulement motivée par un besoin immédiat, mais aussi par une stratégie à long terme visant à offrir un cadre stable à ses enfants tout en s’assurant une indépendance financière. Préparant minutieusement son dossier avec un apport conséquent, elle a su convaincre sa banque grâce à une connaissance claire de ses capacités d’endettement et de ses objectifs patrimoniaux.
    découvrez les communes où les femmes prennent l'initiative d'investir seules dans l'immobilier, un phénomène croissant qui transforme le marché.

    Les communes préférées des femmes investisseuses solo : un regard sur les tendances du marché

    Le choix de la commune pour un investissement immobilier solo témoigne de critères précis largement dictés par les aspirations à la qualité de vie, la sécurité, et les possibilités économiques. En 2026, selon différentes études, Bordeaux se distingue comme la ville la plus prisée par les femmes seules à la recherche de leur futur logement. Elle est suivie par Aix-en-Provence et Reims, des communes où la dynamique urbaine offre une belle combinaison entre confort, infrastructures et cadre de vie valorisant.

    Plusieurs autres villes attirent également un nombre croissant d’acheteuses seules, comme Perpignan, Clermont-Ferrand, Montpellier, Marseille, Amiens, Paris ou Toulouse. Ces choix ne sont pas fortuits : la localisation joue un rôle crucial. Les femmes accordent un soin tout particulier à l’environnement du logement, la proximité des transports, la sécurité du secteur et la cohérence du voisinage. Refusant de transiger sur ces aspects, elles forcent ainsi le marché immobilier à intégrer de nouvelles exigences.

    Les actrices de cette tendance tendent à privilégier des métropoles moyennes, où le mètre carré reste abordable. Ce choix stratégique répond non seulement à une maîtrise du budget mais aussi à un équilibre entre vie professionnelle et personnelle. En effet, une femme seule peut plus aisément financer un appartement confortable dans des villes telles que Clermont-Ferrand, Caen, Metz ou La Rochelle, tout en restant proche d’un bassin d’emploi dynamique.

    Tableau : Classement des villes les plus attractives pour les femmes acheteuses solo

    Ville Caractéristiques principales Avantages pour les acheteuses solo Positionnement prix €/m²
    Bordeaux Ville dynamique, riche en culture et universités Qualité de vie élevée, infrastructures de transport Élevé (en hausse)
    Aix-en-Provence Climat méditerranéen, cadre historique Quartiers sécurisés, attractivité touristique Moyen à élevé
    Clermont-Ferrand Ville moyenne, bassin d’emploi local Prix abordables, vie calme Moyen
    Reims Ville avec patrimoine et développement industriel Coût d’accès avantageux Bas à moyen
    La Rochelle Véritable destination touristique, port Environnement maritime, cadre de vie agréable Moyen

    L’importance de ce tableau est de souligner que le succès des femmes dans ces communes s’appuie sur une adéquation parfaite entre le prix de l’immobilier, les conditions d’emploi et l’environnement choisi. Il ne s’agit pas d’un phénomène isolé mais d’une tendance lourde qui modifie profondément la géographie de l’achat immobilier au féminin.

    Les défis du financement pour les femmes investissant seules : stratégies et solutions

    Le principal défi dans l’achat immobilier en solo pour les femmes demeure le financement, directement lié aux disparités persistantes sur le marché du travail entre hommes et femmes. En moyenne, le salaire féminin reste inférieur, ce qui limite mécaniquement les capacités d’emprunt lorsque le projet repose sur un seul revenu. Cette réalité rend l’approche du prêt immobilier plus complexe, d’où une nécessité accrue de préparation et d’optimisation du dossier.

    Pour compenser, les femmes qui investissent seulement prennent des mesures stratégiques. Elles augmentent souvent leur apport personnel, veillent à ce que les mensualités restent raisonnables, et ajustent prudemment la surface du bien recherché pour ne pas dépasser un taux d’endettement acceptable. Cette discipline reflète leur volonté d’anticiper les contraintes et de rassurer les banques. En parallèle, elles s’orientent vers des solutions innovantes pour répondre à ces obstacles.

    BoursoBank en est un exemple notable avec un crédit immobilier 100 % en ligne, qui facilite les démarches et offre une réponse de principe immédiate. Cette offre, sans frais de dossier et avec des conditions flexibles (durée de 7 à 25 ans), accompagne divers types d’achat : résidence principale, secondaire ou investissement locatif. Ce système favorise un accès simplifié au crédit, particulièrement bénéfique pour les femmes acheteuses qui doivent souvent faire preuve d’une plus grande vigilance.

    Enfin, l’assurance emprunteur reste un sujet clé. Face aux exigences des banques, sécuriser le prêt avec une couverture adaptée s’impose comme une étape indispensable pour pérenniser l’investissement. Les offres actuelles comprennent désormais des renégociations gratuites en ligne, pratiques pour ajuster les conditions en fonction de l’évolution de la situation personnelle et financière de l’emprunteuse.

    Liste des leviers pour faciliter le financement immobilier au féminin

    • Apport personnel élevé pour rassurer les établissements prêteurs.
    • Choix de biens adaptés avec des surfaces et emplacements maîtrisés.
    • Utilisation des offres en ligne permettant rapidité et transparence.
    • Assurance emprunteur optimisée pour protéger le projet sur la durée.
    • Renégociation des crédits pour ajuster les mensualités en fonction des changements.
    • Accompagnement personnalisé par un conseiller dédié.

    Les outils digitaux et services qui sécurisent l’investissement immobilier des femmes seules

    Au-delà du financement, les femmes qui investissent seules s’appuient de plus en plus sur des outils digitaux pour gérer leur patrimoine immobilier de manière proactive et sécurisée. Par exemple, certains services permettent de suivre en temps réel l’évolution de la valeur d’un bien, d’évaluer les plus-values potentielles, ou encore d’estimer précisément les charges liées au crédit. Cette visibilité accrue aide non seulement à avoir une meilleure maîtrise financière mais aussi à anticiper les choix futurs.

    Un des services les plus appréciés dans ce domaine est Mon Immobilier, qui offre un tableau de bord complet dédié au suivi du projet immobilier. L’utilisateur peut consulter l’historique des remboursements, estimer la valeur marchande actuelle, et même analyser les tendances du marché dans sa commune. Pour une femme qui investit seule, cette transparence est un atout majeur permettant de naviguer sereinement dans un contexte parfois complexe.

    Par ailleurs, l’écologie entre aussi en ligne de compte avec des offres de crédits à taux réduits pour des biens performants énergétiquement. Ainsi, pour les logements classés A ou B au DPE, des banques comme BoursoBank proposent une diminution du taux d’intérêt, une manière d’inciter à l’achat responsable tout en allégeant le coût global du crédit sur la durée.

    Les acheteuses solo s’inscrivent donc dans une démarche globale où l’innovation digitale, la gestion rigoureuse et l’engagement environnemental constituent des facteurs clés de réussite. Elles combinent ainsi autonomie et prudence pour bâtir un avenir solide et serein.

    Vers un changement durable : l’impact des femmes sur le marché immobilier des communes

    L’émergence des femmes acheteuses seules influe désormais sur la structure même du marché immobilier dans plusieurs communes françaises. Ce phénomène contribue non seulement à diversifier les profils d’acquéreurs, mais aussi à orienter la construction et la réhabilitation des logements vers des besoins plus souvent dictés par l’individualité et la flexibilité.

    Dans certaines communes où l’équilibre semble stable entre prix, emploi et qualité de vie, la demande croissante d’un public féminin investisseur module les réponses urbanistiques et commerciales. Les promoteurs adaptent leurs stratégies, privilégiant des biens plus petits, fonctionnels et situés dans des quartiers sécurisés avec un accès facilité aux transports et commodités.

    Cette évolution est aussi sociétale. Elle reflète une émancipation plus large, où les femmes ne se contentent plus de suivre un modèle traditionnel, mais imposent leur propre tempo. L’achat immobilier en solo devient un outil puissant pour revendiquer une autonomie financière et une indépendance durable, confirmant leur poids économique à part entière.

    À travers des exemples concrets comme ceux de Bordeaux, Clermont-Ferrand ou Aix-en-Provence, on constate un renouvellement des attentes et une organisation différente des marchés locaux. On assiste ainsi à un remodelage progressif des politiques municipales, notamment en matière d’habitat social et de lutte contre la précarité locative, dans le but de favoriser ces nouvelles citoyennes-propriétaires.

    Ce changement invite également les acteurs publics et privés à penser autrement l’accession à la propriété pour une diversité de ménages. Le modèle duo classique laisse place à une multiplicité de trajectoires, conscients que l’immobilier, au-delà d’un bien matériel, devient un véritable levier d’émancipation pour les femmes qui prennent aujourd’hui l’initiative d’investir en solo.

    Pourquoi les femmes investissent-elles de plus en plus seules dans l’immobilier ?

    Les femmes cherchent à renforcer leur autonomie financière, sécuriser leur avenir et construire un patrimoine en solo, souvent dans un contexte de célibat ou de monoparentalité.

    Quels sont les principaux obstacles au financement pour ces acheteuses ?

    Les écarts de revenus entre femmes et hommes limitent la capacité d’emprunt. Elles doivent souvent augmenter leur apport et ajuster leur projet à leur capacité financière.

    Quelles villes françaises attirent le plus les femmes investisseuses seules ?

    Bordeaux, Aix-en-Provence, Reims, Clermont-Ferrand et La Rochelle figurent parmi les communes préférées pour leur équilibre entre prix, cadre de vie et emplois.

    Quels outils peuvent aider à sécuriser un investissement immobilier en solo ?

    Des plateformes comme Mon Immobilier ou les crédits en ligne avec conditions adaptées et suivi personnalisé améliorent la gestion et la sécurisation du projet.

    Comment l’arrivée des femmes seules influence-t-elle le marché immobilier local ?

    Elle diversifie la demande, pousse à proposer des logements plus adaptés et encourage les politiques publiques à mieux considérer la diversité des profils d’acheteurs.
  • Immobilier : Décrypter les coûts cachés lors de l’achat d’un appartement ou d’une maison

    Acheter un appartement ou une maison représente un projet de vie majeur pour beaucoup de Français. Pourtant, au-delà du simple prix d’achat qui occupe souvent toute l’attention, se cachent de nombreux coûts annexes susceptibles de modifier significativement le budget initial. Selon une étude récente menée lors de la Semaine de l’éducation financière, une large majorité des acquéreurs sous-estime ces dépenses, souvent complexes à anticiper. Qu’il s’agisse des commissions agence, des frais de notaire ajustés en fonction de la nature du bien ou encore de charges imprévues liées à la copropriété ou aux travaux, chaque étape de l’acquisition immobilière génère des frais que les futurs propriétaires doivent déchiffrer avec soin.

    Ainsi, pour un achat moyen de 200 000 euros, le coût total à prévoir la première année peut dépasser nettement la somme affichée, parfois jusqu’à 15 % au-dessus, selon la localisation et les options choisies. Cette réalité est rarement intégrée dans les projets immobiliers, ce qui provoque parfois des abandons de dernières minutes. Entre la nécessité de souscrire une assurance emprunteur, de régler la taxe foncière ou d’investir dans la rénovation énergétique, les acheteurs font face à un véritable puzzle financier où chaque pièce a son importance.

    Dans ce contexte, comprendre précisément ces coûts cachés est primordial pour sécuriser son investissement et éviter les mauvaises surprises. Détaillons ces éléments souvent méconnus, ponctués d’exemples concrets et de conseils pratiques, afin d’éclairer tous ceux qui envisagent un achat appartement ou une acquisition maison en 2026.

    Les commissions agence : un coût variable souvent mal anticipé

    Lors d’un achat immobilier, recourir à un agent immobilier est fréquent, mais les frais associés sont parfois négligés. Ces commissions, qui rémunèrent le travail de l’intermédiaire, ne sont pas réglementées et peuvent varier de 3 à 10 % du prix du bien. Plus la transaction porte sur un bien cher, plus le taux tend à diminuer, mais le coût reste significatif.

    Le paiement des frais d’agence peut être pris en charge par le vendeur ou directement par l’acquéreur. Cette distinction a un impact non négligeable. Par exemple, si un appartement se négocie à 200 000 euros avec 5 % de commission facturée au vendeur, ce montant est intégré dans le prix affiché, soit 210 000 euros. L’acheteur ne reçoit donc pas de surprise supplémentaire à ce stade. En revanche, si les frais sont à la charge de l’acquéreur, il devra les ajouter au montant de la vente initial, ce qui alourdit directement son budget.

    De plus, il faut noter que ces frais d’agence impactent également le calcul des frais de notaire. Lorsque la commission est intégrée dans le prix versé au vendeur, la base taxable pour le notaire inclut ce montant, augmentant alors les frais d’acquisition. En revanche, si l’acheteur paye la commission à part, cette dépense n’alourdit pas le montant soumis aux frais de notaire. Cette subtilité comptable est fondamentale pour maîtriser les coûts.

    À titre d’exemple, pour un bien à 250 000 euros avec 5 % de commission agence, si cette commission revient à l’acheteur, ce dernier paiera 12 500 euros de frais d’agence en plus du prix de vente. En revanche, si ce coût est pris en charge par le vendeur, l’acheteur paiera 262 500 euros mais les frais de notaire seront calculés sur ce montant. Ce mécanisme pourrait facilement faire varier la facture finale de plusieurs milliers d’euros, soulignant l’importance d’échanger clairement sur ce point avant la signature.

    Au-delà de ce coût direct, il est important de rappeler que le rôle de l’agent immobilier ne se limite pas à la mise en relation. Il intervient sur la négociation, le suivi des démarches administratives et fiscales, et souvent indique les points faibles du dossier, notamment en matière de diagnostics immobiliers. Cela peut éviter des mauvaises surprises et diminuer le risque de travaux cachés ou de litiges ultérieurs. Investir dans une agence expérimentée peut donc être un choix judicieux, même si cela pèse dans le budget à court terme.

    Listons les points essentiels concernant les frais d’agence :

    • Les commissions sont librement fixées et varient selon le bien.
    • Le paiement peut être à la charge du vendeur ou de l’acquéreur.
    • Le mode de paiement influence les frais de notaire calculés.
    • Une agence de qualité peut limiter les risques liés aux diagnostics et travaux cachés.
    • Il est primordial de clarifier ces modalités dès la négociation pour éviter les surprises.
    découvrez les coûts cachés à prendre en compte lors de l'achat d'un appartement ou d'une maison pour éviter les mauvaises surprises et réussir votre investissement immobilier.

    Comprendre les frais de notaire : une dépense incontournable à évaluer

    Les frais de notaire figurent parmi les coûts cachés les plus redoutés par les futurs acquéreurs. Ils regroupent plusieurs éléments : la taxe de publicité foncière, les frais et débours pour le notaire, ainsi que la rémunération légale de ce dernier. Ces frais ne sont pas fixes : ils varient selon la nature du bien (ancien ou neuf), sa localisation et sa complexité administrative.

    En général, les acquisitions dans l’ancien engendrent des frais compris entre 7 et 8 % du prix d’achat, alors que pour un logement neuf, ce pourcentage est souvent inférieur, autour de 2 à 3 %. Cette distinction s’explique par le taux de taxe foncière appliqué différemment selon la catégorie de bien.

    Pour illustrer, un achat d’une maison ancienne valorisée à 200 000 euros en région Auvergne-Rhône-Alpes, soumise à une taxe de publicité foncière plus élevée, pourrait impliquer des frais d’environ 16 500 euros à 17 400 euros. Ces montants varient aussi selon que l’acheteur paie directement ou non les frais d’agence. Dans le premier cas, lorsque c’est l’acquéreur, les frais d’acquisition sont légèrement réduits, car la base taxable s’en trouve ajustée.

    L’estimation précise des frais de notaire nécessite donc l’utilisation de simulateurs fiables proposés par des organismes comme l’Agence nationale pour l’information sur le logement (Anil). Incorporer cette prévision dans le plan de financement est crucial afin d’éviter de se retrouver à court de trésorerie lors de la signature définitive.

    Enfin, le notaire est non seulement garant de la bonne réalisation juridique de la transaction mais aussi un conseiller précieux pour anticiper certains frais annexes. Par exemple, il peut rappeler les obligations liées aux diagnostics immobiliers obligatoires, qui sanctionnent souvent le vendeur mais peuvent occasionner des coûts qui impactent indirectement l’acheteur en cas de négociation.

    Tableau récapitulatif des coûts approximatifs des frais de notaire en fonction du type de bien :

    Type de bien Prix d’achat (€) Taux moyen frais notaire (%) Montant frais notaire (€)
    Ancien 200 000 8 16 000
    Neuf 200 000 3 6 000
    Ancien 350 000 7.5 26 250
    Neuf 350 000 2.5 8 750

    Les charges de copropriété et taxes immobilières : un poids durable à considérer

    L’achat d’un appartement s’accompagne quasi systématiquement de charges de copropriété qui apparaissent parfois comme des coûts cachés au moment de la décision. Ces charges couvrent l’entretien des parties communes, la rémunération du syndic, les provisions pour travaux futurs, ainsi que des services collectifs tels que le chauffage collectif ou la sécurité. L’ampleur de ces frais varie selon la taille, l’âge et le standing de la copropriété.

    En 2026, les charges annuelles peuvent représenter plusieurs milliers d’euros dans les grandes villes, voire augmenter rapidement en cas de travaux importants décidés en assemblée générale. Par exemple, dans une résidence de 50 appartements construite dans les années 1980, la provision moyenne s’élève fréquemment à 1500–2000 euros par an, mais elle peut grimper jusqu’à 4000 euros dans des quartiers prisés avec des services haut de gamme.

    En parallèle, il faut anticiper la taxe foncière, une charge récurrente que tout propriétaire doit acquitter. Cette taxe, calculée sur la base de la valeur cadastrale du bien, varie fortement selon les communes. Son paiement est obligatoire dès la date d’acquisition, ce qui signifie qu’une part proportionnelle à la période d’occupation dans l’année est généralement réglée au vendeur puis ajustée lors de la transaction. Ignorer cette charge peut engendrer des difficultés budgétaires significatives.

    Au-delà, des taxes spécifiques peuvent s’appliquer localement, notamment dans certains départements pour financer des infrastructures ou des équipements publics. Ces éléments renforcent la nécessité pour l’investisseur de bien étudier la fiscalité locale avant l’achat.

    Quant aux maisons, bien que présentant souvent moins de charges de copropriété, elles peuvent réclamer des frais liés à la maintenance du terrain (assainissement, voirie privée, etc.) et à l’entretien des équipements extérieurs. Ces éléments doivent donc aussi être inclus dans une estimation réaliste des coûts complémentaires.

    Liste des charges et taxes à prendre en compte après un achat immobilier :

    • Charges de copropriété (entretien, syndic, travaux)
    • Taxe foncière annuelle et éventuelles taxes locales supplémentaires
    • Assurance habitation obligatoire
    • Frais liés aux raccordements, notamment pour une maison neuve
    • Participation aux travaux de remise aux normes ou d’amélioration énergétique

    Travaux cachés et rénovation énergétique : un poste de dépense souvent sous-estimé

    Au moment de l’achat d’un logement ancien, il est crucial de prendre en compte la nécessité d’éventuels travaux cachés. Ces travaux, parfois invisibles lors des visites ou non révélés dans les diagnostics immobiliers, peuvent englober des remises en état structurelle, la mise aux normes électriques, la réparation de la toiture, ou des améliorations thermiques indispensables.

    Avec les exigences environnementales renforcées en 2026, la rénovation énergétique occupe une place centrale. Les dispositifs d’aide tels que MaPrimeRénov’ ou les prêts à taux zéro existent toujours mais nécessitent une préparation minutieuse et une évaluation précise des travaux. Un défaut d’octroi ou un surcoût imprévu peut rapidement faire exploser le budget initial.

    Il est donc conseillé aux acquéreurs de recourir à une expertise technique approfondie avant la finalisation de l’achat pour identifier ces travaux cachés. Par exemple, un rapport de diagnostic immobilier complet peut révéler des anomalies au niveau de l’isolation thermique ou des installations défaillantes, orientant ainsi la négociation ou la programmation des travaux.

    Une maison ancienne située dans une zone rurale peut nécessiter un investissement conséquent pour la mise en place d’un nouveau système de chauffage ou le traitement de l’humidité. Cela peut facilement représenter plusieurs milliers d’euros supplémentaires, impactant directement la rentabilité d’un investissement locatif ou le confort personnel.

    Enfin, intégrer ces dépenses dans le plan global est essentiel pour éviter les déconvenues après l’emménagement. Les travaux cachés sont un facteur de renoncement ou de report d’achat chez près de 40 % des candidats identifiés par Bricks.co, soulignant la vigilance dont il faut faire preuve.

    Le financement immobilier : coûts annexes et assurance emprunteur

    Au-delà des frais directs liés au bien, la plupart des acquéreurs ont recours à un emprunt bancaire pour financer leur achat. Ce financement induit plusieurs coûts annexes qu’il ne faut surtout pas négliger pour composer un budget réaliste.

    Les intérêts du prêt représentent la part la plus visible, mais ils s’accompagnent d’autres frais souvent mal anticipés : les frais de dossier, variable selon les établissements, ainsi que le coût durable de l’assurance emprunteur. Cette dernière, obligatoire dans la majorité des cas, assure la protection du remboursement en cas d’incapacité, invalidité ou décès.

    Le montant de cette assurance peut représenter plusieurs milliers d’euros sur la durée du prêt, un poste qui alourdit sensiblement le coût total de l’achat. En 2026, les emprunteurs ont la possibilité de négocier ces conditions ou de changer d’assureur selon la loi Lemoine, ce qui peut s’avérer économiquement intéressant.

    Par ailleurs, certains établissements imposent des garanties spécifiques, telles que des hypothèques ou des cautions, qui engendrent des frais supplémentaires. Enfin, l’acompte initial, souvent appelé apport personnel, doit également être réservé en amont.

    La concrétisation d’un achat appartement ou maison ne se limite donc pas au prix du bien seul, mais à un ensemble de frais annexes, financiers et administratifs, qu’il convient d’anticiper pour sécuriser son projet dans la durée.

    Quels sont les principaux frais cachés à prévoir lors d’un achat immobilier ?

    Les frais d’agence, les frais de notaire, les charges de copropriété, la taxe foncière, les éventuels travaux cachés et les coûts liés au financement comme l’assurance emprunteur font partie des principaux frais annexes à anticiper.

    Les frais d’agence sont-ils toujours à la charge de l’acheteur ?

    Non, les frais d’agence peuvent être facturés au vendeur ou à l’acheteur. Cette modalité impacte le montant payé par l’acquéreur et la base de calcul des frais de notaire.

    Comment éviter les mauvaises surprises liées aux travaux cachés ?

    Une expertise technique complète et les diagnostics immobiliers approfondis permettent d’identifier les travaux nécessaires et de négocier en connaissance de cause.

    Est-il possible de réduire les frais d’assurance emprunteur ?

    Oui, la loi permet désormais de renégocier ou de changer d’assurance emprunteur après la signature du prêt, une démarche qui peut réduire considérablement ce coût.

    Comment calculer précisément les frais de notaire ?

    L’utilisation de simulateurs en ligne, notamment ceux proposés par l’Anil, permet d’obtenir une estimation adaptée au type de bien et à sa localisation.

  • Carnac : un champion de tir de précision se reconvertit en courtier d’exception

    Au cœur de la Bretagne, la petite commune de Carnac est connue bien au-delà de ses alignements mégalithiques énigmatiques. En 2025, cette ville s’est brillamment illustrée dans un tout autre domaine grâce à David Tuffigo, l’une des figures phares du sport de précision en France. Champion incontesté de tir de précision à la pétanque, David a su imposer un style de jeu exemplaire qui a fait de lui un modèle d’excellence. Mais c’est en franchissant un nouveau cap en 2026 qu’il démontre la finesse et la rigueur qui lui ont tant réussi sur le terrain : une reconversion réussie en courtier immobilier d’exception, mêlant ainsi passion, compétence et performance dans un autre secteur professionnel. Cette transition inspire autant qu’elle intrigue, soulignant que le succès dans le sport peut offrir des compétences précieuses dans le monde des affaires.

    Fort d’une carrière marquée par des compétitions rigoureuses et un engagement sans faille, David a su transférer les qualités essentielles du tir de précision — calme, analyse fine et contrôle de soi — dans son métier naissant de courtier. Son engagement fait de lui un modèle exemplaire de la reconversion réussie, une démarche qui illustre combien l’excellence dans un domaine peut nourrir de nouvelles ambitions. Cette aventure personnelle invite à s’interroger sur les ponts invisibles entre disciplines indépendantes et l’importance de la polyvalence dans un environnement professionnel toujours plus exigeant.

    Le tir de précision à Carnac : un sport de haute technicité et de rigueur

    Le tir de précision, discipline phare de la pétanque, mobilise une maîtrise technique et mentale considérable. À Carnac, ville où il règne une forte culture de la pétanque, cette discipline connaît un engouement croissant. Le tir de précision ne se résume pas à la simple force du lancer ; il exige une lecture précise du terrain, un minutieux calibrage de la trajectoire et une concentration absolue. Les compétitions nationales rassemblent des athlètes qui doivent viser des cibles extrêmement précises, souvent situées à plusieurs mètres, avec une efficacité constante.

    David Tuffigo, membre emblématique du club Les Pétanqueurs Carnacois, a illustré la complexité et la passion de ce sport lors des championnats de 2025 en décrochant le titre de champion de France. Ce succès, obtenu après deux jours d’affrontements acharnés, est le fruit d’une performance soutenue, d’une discipline de fer et d’une telle précision qu’elle confine à l’art. Cette victoire en tir de précision a été un moment phare, donnant une nouvelle visibilité à cette spécialité souvent méconnue du grand public.

    En Analyse, la technique du tir de précision combine plusieurs éléments clés :

    • La posture et la stabilité : un équilibre parfait pour garantir la trajectoire exacte de la boule.
    • Le dosage de la force : ni trop fort, ni trop faible, pour atteindre la cible en contrôlant parfaitement la vitesse.
    • La lecture du terrain : l’anticipation des irrégularités du sol qui influent sur le déroulement de la boule.
    • La gestion mentale : un calme olympien pour contrer le stress et les pressions inhérentes à la compétition.

    Ces compétences soutiennent la performance et définissent la précision au cœur de ce sport emblématique de Carnac.

    La reconnaissance de ce savoir-faire dans la discipline du tir de précision témoigne aussi de la capacité des sportifs à exceller dans des environnements très exigeants. Cette excellence technique est une première clé pour comprendre la transition réussie de David dans une autre sphère professionnelle, où la rigueur et la précision sont aussi des valeurs fondamentales.

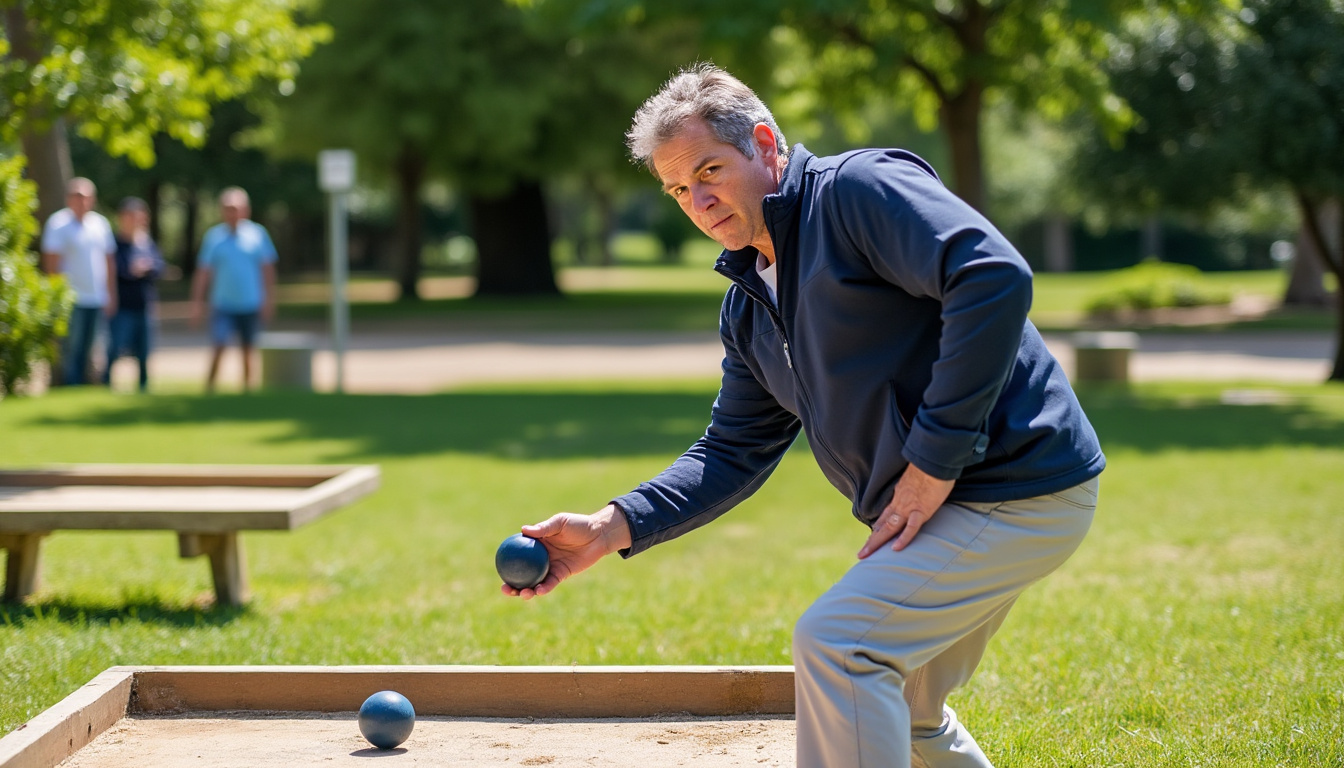
    découvrez l'histoire inspirante d'un champion de tir de précision à carnac qui démarre une nouvelle carrière réussie en tant que courtier d’exception.

    David Tuffigo : portrait d’un champion perpétuant la tradition carnacoise

    David Tuffigo est une figure marquante de Carnac, tant sur le plan sportif que social. Coprésident du club Les Pétanqueurs Carnacois, cet homme de 53 ans symbolise l’engagement et la passion pour la pétanque et son art spécifique du tir de précision. Sa carrière, couronnée de victoires et de podiums, démontre une constance et une maîtrise qui ont impressionné ses pairs et contribué à la notoriété de sa commune.

    Son sacre de champion de France 2025 ne fut pas un coup de hasard. Ce titre est venu récompenser des années de dévouement et d’entraînement continus. David a su inculquer à la fois à ses coéquipiers et aux jeunes joueurs la valeur du travail, de la patience et de l’exigence, indispensables pour exceller dans ce sport. Par ailleurs, son rôle de leader associatif témoigne de son attachement à Carnac et à la transmission des savoirs.

    Un parcours jalonné de succès et d’engagement

    Outre sa victoire de 2025, David a connu de nombreuses compétitions régionales et nationales où il s’est distingué par sa précision chirurgicale et son calme face à la pression. Il incarne la performance dans un sport souvent perçu comme simple loisir, mais qui demande en réalité une concentration extrême et une maîtrise technique remarquable.

    Au fil des années, son expérience a nourri sa conversion vers des activités économiques plus conventionnelles tout en conservant les compétences acquises. Sa réputation locale lui a ouvert des portes, notamment dans le secteur immobilier, où son approche rigoureuse et méthodique séduit désormais un public exigeant dans la recherche de biens à Carnac et ses environs.

    Sa trajectoire souligne que le succès dans un sport fondé sur la précision et la stratégie peut parfaitement transcender les terrains de jeu pour s’appliquer à d’autres secteurs.

    La reconversion de David Tuffigo : de champion à courtier immobilier d’exception

    La reconversion professionnelle est souvent perçue comme un défi majeur. Pourtant, l’exemple de David Tuffigo démontre que la transition vers une nouvelle carrière est non seulement possible, mais peut aussi être synonyme d’excellence. Après avoir écrit sa légende dans le monde du tir de précision, il s’est lancé dans la profession de courtier immobilier avec un sérieux et une compétence qui rappellent ses exploits sportifs.

    Dans ce métier, la précision et la performance sont également des atouts essentiels. Qu’il s’agisse de négocier, d’évaluer une propriété ou de conseiller des clients, David met à profit son sens aigu du détail et sa capacité d’analyse. Sa reconversion a rapidement été remarquée dans la région, où il est devenu une figure de confiance. Selon les experts locaux, il incarne un modèle d’adaptabilité et de réussite qui inspire nombre de professionnels.

    Les compétences transférées du sport à l’immobilier

    Les qualités développées en tant que champion de tir de précision se traduisent parfaitement dans son nouveau rôle :

    • Concentration et patience : essentielles pour comprendre les besoins des clients et naviguer dans un marché parfois complexe.
    • Précision d’analyse : indispensable pour évaluer les prix, anticiper les tendances et conclure des transactions avantageuses.
    • Gestion du stress : compétence cruciale lors de négociations tendues ou de situations imprévues.
    • Discipline et travail acharné : moteur de l’amélioration continue et de la satisfaction client.

    Ces aptitudes ont permis à David de gagner rapidement en crédibilité dans son domaine. Son histoire démontre que les trajectoires atypiques peuvent être sources d’excellence professionnelle, élargissant les perspectives pour ceux qui envisagent une reconversion.

    Les clés du succès : performance, précision et compétence dans toute reconversion

    Le parcours de David Tuffigo invite à s’interroger sur les éléments fondamentaux d’une reconversion réussie. La performance dans un domaine, qu’il soit sportif ou professionnel, repose sur un socle commun d’aptitudes et de qualités humaines. Son histoire sert de cas d’école en matière d’adaptabilité et de transfert de compétences.

    Examinons les facteurs qui expliquent son succès :

    1. Un capital expertise solide : les années passées à développer une compétence pointue en tir de précision ont forgé un tempérament et un savoir-faire adaptables.
    2. Un état d’esprit orienté vers l’excellence : pour atteindre le haut niveau, il faut persévérer, accepter l’échec, et toujours se remettre en question.
    3. La capacité à valoriser des qualités transversales : la rigueur, la patience, la gestion du stress et l’attention aux détails sont transposables à de nombreux secteurs.
    4. L’implication dans son environnement local : renforcer le réseau et bénéficier d’une image positive sont autant d’atouts pour réussir son insertion professionnelle.

    Ce tableau récapitule les compétences du tir de précision et leur application dans le métier de courtier :

    Compétence en tir de précision Application dans la profession de courtier Impact sur la performance professionnelle
    Maîtrise du geste et de la trajectoire Évaluation précise des biens immobiliers Réduction des erreurs d’estimation, confiance accrue des clients
    Concentration intense Analyse attentive des besoins et des contrats Prise de décisions éclairées, succès dans les négociations
    Gestion du stress en compétition Gestion des situations conflictuelles et des négociations Maintien du calme et efficacité sous pression
    Discipline et persévérance Suivi rigoureux des dossiers et service client Satisfaction et fidélisation de la clientèle

    À travers ce parallèle, la reconversion de David confirme combien l’excellence dans un domaine est une source précieuse de compétences transférables. La précision qu’il imposait dans chaque tir se manifeste désormais dans ses transactions immobilières et sa relation client. Cette approche affirme qu’au-delà du sport, la reconversion professionnelle s’appuie sur une attitude et des compétences transversales qui favorisent la réussite.

    Carnac, terre d’excellence et moteur d’opportunités pour les reconversions professionnelles

    La ville de Carnac, connue pour son patrimoine mégalithique exceptionnel, développe également une dynamique sociale et économique centrée sur la valorisation des talents locaux. L’exemple de David Tuffigo illustre parfaitement cette tendance : la commune sait conjuguer tradition et modernité, sport et économie, pour bâtir un avenir prometteur.

    Au fil des ans, Carnac est devenue un environnement propice aux reconversions et à l’émergence de nouvelles compétences grâce à :

    • Un tissu associatif dynamique : clubs sportifs et culturels favorisant la cohésion et l’échange de savoir-faire.
    • Un réseau de formation varié : dispositifs formels et informels offrent aux habitants la possibilité d’acquérir des compétences diversifiées.
    • Un soutien actif des acteurs économiques locaux : entreprises et collectivités encouragent l’entrepreneuriat et la mobilité professionnelle.
    • Une culture de l’excellence : des figures comme David inspirent une quête constante de la performance et de la qualité.

    Ces facteurs contribuent à construire un terreau favorable pour ceux qui ambitionnent une reconversion réussie tout en restant ancrés dans leur territoire. Carnac, par son image et ses réussites, séduit et attire ainsi des talents prêts à relever de nouveaux défis.

    L’exemple de cette ville bretonne démontre qu’un contexte local actif, couplé à une volonté personnelle de performance, peut générer des parcours professionnels remarquables. Cette synergie est d’autant plus marquante dans la conjoncture économique actuelle, où l’adaptabilité et la diversification des compétences sont des clés indispensables pour la réussite.

    Qu’est-ce que le tir de précision en pétanque ?

    Le tir de précision est une discipline spécialisée de pétanque où le joueur doit toucher des cibles précises avec une boule, nécessitant concentration, technique et maîtrise du geste.

    Comment David Tuffigo a-t-il réussi sa reconversion professionnelle ?

    David a su transférer les compétences acquises dans le tir de précision, telles que la discipline et la précision, vers sa carrière de courtier immobilier. Sa rigueur lui a permis de gagner vite la confiance de ses clients.

    Pourquoi Carnac est-elle propice à la reconversion professionnelle ?

    Carnac offre un environnement dynamique avec des clubs, des réseaux de formation et un soutien économique qui encouragent les habitants à développer de nouvelles compétences et à réussir des reconversions.

    Quelles sont les qualités communes au tir de précision et au métier de courtier ?

    Les deux domaines exigent rigueur, concentration, gestion du stress, analyse détaillée et une grande discipline pour assurer un haut niveau de réussite.

    Quel impact a eu le championnat de France 2025 sur la popularité du tir de précision ?

    La victoire de David Tuffigo a contribué à faire connaître et valoriser cette discipline souvent méconnue, augmentant ainsi l’intérêt local et national pour le tir de précision.

  • Les vélos électriques, une voie innovante vers l’emploi avec la Maison de l’économie sociale et solidaire

    Face à la montée des défis socio-économiques et environnementaux, les initiatives conjuguant innovation, économie sociale et solidaire ainsi que mobilité durable se multiplient. Parmi elles, le recours aux vélos électriques s’impose comme une solution tangible pour stimuler l’emploi et favoriser l’insertion professionnelle. Avec la dynamique portée par la Maison de l’économie sociale et solidaire, plusieurs territoires explorent cette piste novatrice. L’objectif ? Mettre en place un dispositif éco-responsable qui combine la création d’emplois locaux à un soutien communautaire renforcé, tout en participant à la transition écologique tant attendue.

    En 2026, la mobilité reste un obstacle majeur pour nombre de demandeurs d’emploi, notamment dans les zones rurales ou périurbaines où les transports en commun sont insuffisants. Le vélo à assistance électrique ouvre une brèche pertinente dans cette problématique : il facilite l’accès rapide à un emploi ou une formation, tout en valorisant une économie circulaire. Dans plusieurs communes, des ateliers d’insertion permettent la remise en état et la revalorisation de vélos mis au rebut, créant ainsi des éco-emplois qui contribuent à revitaliser le tissu social local. Par exemple, en Loire-Atlantique, la démarche « Territoire Zéro chômeur de longue durée » mise beaucoup sur ce levier.

    Cette approche s’accompagne aussi d’outils pour encourager la formation technique autour des véhicules électriques, gage d’une insertion professionnelle stable. Parallèlement, des associations comme Sewep à Fromelles démontrent que le soutien par la mobilité électrique génère une augmentation significative de la capacité des personnes éloignées de l’emploi à travailler régulièrement. Bien plus qu’un simple moyen de transport, le vélo électrique devient un véritable levier structurant du tissu économique et social, symbole d’une innovation à la fois technologique, sociale et environnementale.

    Les vélos électriques, catalyseurs d’insertion professionnelle durable dans l’économie sociale et solidaire

    Dans le cadre de la Maison de l’économie sociale et solidaire, les vélos électriques ne sont pas qu’un mode de déplacement alternatif : ils se positionnent aujourd’hui comme un véritable outil d’accompagnement vers l’emploi. Le fondement de cette idée repose sur la synergie entre mobilité accessible et création d’une activité économique locale inclusive. Ce dispositif répond ainsi spécifiquement aux besoins des populations souvent fragilisées, victimes d’exclusion professionnelle.

    Les personnes en parcours d’insertion professionnelle bénéficient de l’accès facilité à des emplois ou formations situés parfois loin de leur domicile. Le nombre limité des transports publics, notamment dans les régions rurales, augmentait auparavant les risques d’abandon d’itinéraires professionnels. Avec les vélos électriques, ce frein est levé, grâce à un véhicule fiable, rapide et économique. L’assistance électrique réduit l’effort demandé, ce qui permet à un public élargi, y compris des personnes moins sportives ou âgées, de l’utiliser efficacement sur des distances plus longues.

    Au-delà de la mobilité, cet effort s’inscrit dans une logique d’économie sociale et solidaire (ESS). Par exemple, les programmes intégrés s’appuient sur des ateliers de réparation et d’électrification des vélos, ouverts à des salariés en insertion. Ces chantiers apportent des compétences techniques très recherchées sur le marché du travail : mécanique vélo, électronique appliquée, gestion de la maintenance. Cette double approche produit ainsi des emplois pérennes, issus d’une économie locale respectueuse des ressources.

    Un exemple significatif est l’atelier Unis Bike à Villeurbanne, qui fonctionne comme un chantier d’insertion où les salariés remettent en état des vélos collectés pour les électrifier. Ce processus de revalorisation crée un cercle vertueux : la remise en selle des vélos anciens contribue à la réduction des déchets tout en favorisant l’employabilité. De plus, des partenariats sont tissés avec les collectivités locales afin de rendre disponibles ces vélos pour les bénéficiaires du dispositif « un vélo pour un boulot ».

    Les compétences développées par les bénéficiaires

    La formation dispensée au sein de ces projets est multiple et s’adapte à différents profils. Voici quatre grandes familles de compétences développées :

    • Techniques mécaniques : montage, entretien, réparation de cycles et systèmes électriques.
    • Compétences numériques : diagnostic électronique des vélos à assistance électrique et configuration logicielle.
    • Compétences relationnelles : travail en équipe, sensibilisation à la mobilité durable auprès des bénéficiaires.
    • Gestion de projet : organisation d’ateliers solidaires, gestion de stocks de pièces et échange avec les partenaires.

    Ce savoir-faire conjugué offre de réelles perspectives pour les salariés en parcours d’insertion, leur assurant un retour à l’emploi stable et durable, tout en participant à une économie locale responsable.

    Mobilité durable et impact écologique : comment les vélos électriques favorisent la transition écologique

    Le développement des vélos électriques dans le contexte de la Maison de l’économie sociale et solidaire s’inscrit également dans un cadre plus vaste : celui de la transition écologique. La mobilité urbaine et périurbaine représente une part importante des émissions de gaz à effet de serre liées aux transports. En proposant des alternatives moins polluantes, ce dispositif encourage les comportements verts tout en améliorant les conditions d’accès à l’emploi.

    Les vélos à assistance électrique ont gagné en popularité car ils offrent la possibilité de parcourir des distances plus longues et des trajets vallonnés avec un effort réduit. Comparés à la voiture démarrant un trajet quotidien, les émissions carbone sont presque nulles, et la consommation énergétique nettement inférieure. Dans un contexte où les collectivités intègrent les enjeux climatiques dans leurs politiques publiques, ce mode de transport connaît un support croissant et devient un relais efficace pour promouvoir une mobilité propre.

    D’autre part, la remise en état des vélos usagés ou abandonnés participe pleinement à l’économie circulaire. Cette stratégie évite la production de déchets électroniques ou mécaniques inutiles et diminue la nécessité d’achat de matériel neuf. Le procédé est aussi une occasion de réduction des coûts pour les personnes en insertion, qui peuvent accéder à un vélo électrique à tarif modéré, ou même gratuit, selon les dispositifs.

    Voici quelques bénéfices écologiques mis en avant par cette approche :

    • Diminution des émissions de CO2 liées aux déplacements domicile-travail.
    • Réduction de la pollution de l’air dans les zones urbaines denses.
    • Gestion durable des matériaux, grâce à la réutilisation et au recyclage des composants.
    • Promotion d’un mode de vie actif, bénéfique pour la santé et le bien-être des usagers.

    Indicateurs clés pour mesurer l’impact écologique des projets

    Indicateur Description Impact espéré en 2026
    Nombre de vélos remis en état Quantité de cycles électriques reconditionnés dans les ateliers ESS Plus de 2 000 unités par an
    Réduction des émissions CO2 Estimations fondées sur la substitution des trajets en voiture Environ 500 tonnes évitées annuellement
    Nombre de bénéficiaires Personnes en insertion professionnelle ou sans voiture personnelle aidées Près de 15 000 environ

    La Maison de l’économie sociale et solidaire : un acteur clé de l’innovation sociale et économique par le vélo électrique

    La Maison de l’économie sociale et solidaire joue un rôle central en fédérant les acteurs du territoire et en structurant les initiatives autour des vélos électriques comme levier d’emploi. Par son expertise, elle impulse des projets combinant insertion professionnelle, développement durable et innovation sociale, en stimulant la coopération entre associations, collectivités locales et entreprises de l’économie sociale.

    En 2026, ce modèle a montré son efficacité notamment grâce à un accompagnement personnalisé des bénéficiaires. Celui-ci combine diagnostics ergonomiques de mobilité avec des formations adéquates au sein d’ateliers spécialisés. La Maison facilite également les démarches administratives et soutient la veille technologique afin de promouvoir les meilleures pratiques dans la remise en état et la modernisation des vélos électriques.

    Sur certains territoires, des programmes pilotes ont permis d’aligner clairement les besoins locaux en matière de mobilité avec des initiatives d’éco-emploi. Par exemple, la commune rurale de Plessé, en Loire-Atlantique, caractérisée par un taux de chômage important, a lancé une entreprise à but d’emploi centrée sur la réparation et l’électrification de cycles, destinés prioritairement à des personnes en insertion. Ce modèle permet une double coupure avec la précarité : un meilleur accès à l’emploi et un gain d’autonomie dans les déplacements.

    Ce réseau d’acteurs coordonnés sous l’égide de la Maison promeut également le dialogue structuré entre les bénéficiaires, favorisant l’échange d’expériences et la co-construction de solutions adaptées. Ce soutien communautaire est vital pour la pérennité du projet, car il dépasse l’accompagnement individuel pour créer une dynamique collective autour d’une mobilité durable et solidaire.

    Points clés des actions soutenues par la Maison de l’économie sociale et solidaire

    • Identification des besoins en mobilité des personnes éloignées de l’emploi.
    • Mise en place d’ateliers et postes d’éco-emploi dans la chaîne de restauration des vélos.
    • Formation professionnelle adaptée pour l’entretien et la réparation des vélos électriques.
    • Soutien logistique et administratif au sein des projets locaux.
    • Animation d’un réseau solidaire entre bénéficiaires et partenaires.

    Des projets territoriaux exemplaires combinant vélos électriques, innovation sociale et création d’emplois

    Le succès des dispositifs basés sur les vélos électriques s’observe à travers plusieurs expériences territoriales exemplaires. Dans différentes régions françaises, des collectivités ont intégré l’usage des vélos à assistance électrique dans leurs politiques locales d’insertion, en lien étroit avec l’ESS. Cette coopération permet de mêler innovation, développement durable et lutte contre le chômage.

    À Fromelles, l’association Sewep a démontré que proposer des vélos à assistance électrique à une centaine de personnes éloignées de l’emploi chaque mois est un vecteur puissant d’intégration professionnelle et sociale. Grâce à cette offre, ces usagers jugent leurs déplacements plus rapides et efficaces, ce qui a directement augmenté leur taux de présence sur le lieu de travail.

    Un autre exemple provient de la métropole lyonnaise, où l’atelier d’insertion Unis Bike s’appuie sur l’expertise de ses employés pour offrir des vélos remis à neuf en priorité à des personnes en parcours d’insertion. Ce type d’initiative amplifie la visibilité des vélos électriques dans les stratégies de mobilité durable, constitue un véritable levier économique local, et crée des conditions plus favorables à l’accès à l’emploi pour des publics vulnérables.

    Voici un tableau récapitulatif des retombées sociales observées :

    Projet Localisation Public cible Impact en 2026
    Sewep Fromelles Personnes éloignées de l’emploi 110 bénéficiaires par mois intégrés professionnellement
    Unis Bike Villeurbanne Salariés en insertion Remise en état quotidienne de 15 vélos électriques
    Plessé – Territoire Zéro Chômeur Loire-Atlantique Demandeurs d’emploi longue durée Entreprise à but d’emploi créée en 2026

    Mesures concrètes pour amplifier l’impact des vélos électriques sur l’emploi et la mobilité

    Pour pérenniser et amplifier les bénéfices des vélos électriques dans le champ de l’économie sociale et solidaire, plusieurs mesures doivent être mises en œuvre. Celles-ci englobent un soutien financier accru, un développement des formations spécialisées, une densification des réseaux d’acteurs territoriaux et la valorisation des retours d’expérience positifs.

    Parmi les actions prioritaires :

    1. Renforcer les aides publiques pour structurer les ateliers d’insertion et soutenir l’acquisition ainsi que la remise à neuf des vélos électriques.
    2. Élargir les programmes de formation dédiés au mécanique et à la technologie des VAE, en partenariat avec les institutions de formation professionnelle.
    3. Développer la sensibilisation à la mobilité durable auprès des entreprises et des collectivités pour encourager l’usage massif des vélos électriques par les salariés.
    4. Construire un réseau national d’échanges entre acteurs de l’ESS spécialisés dans la mobilité pour favoriser l’innovation collaborative.
    5. Promouvoir des initiatives pilotes dans des zones où le chômage demeure particulièrement élevé, afin de démontrer l’efficacité du dispositif et attirer de nouveaux financements.

    Ce schéma d’action intégrée vise non seulement à multiplier les parcours d’insertion professionnelle via la mobilité durable, mais aussi à renforcer le tissu économique local en créant des emplois verts et solides. La mise en commun des ressources, des expertises et des retours d’expérience doit désormais s’imposer comme une priorité afin d’assurer un impact durable et réplicable sur l’ensemble du territoire.

    Comment les vélos électriques facilitent-ils l’insertion professionnelle ?

    Ils permettent de surmonter les obstacles liés à la mobilité, en offrant un moyen de transport accessible, rapide et économique qui favorise l’accès à des emplois et formations éloignés du domicile.

    En quoi la Maison de l’économie sociale et solidaire soutient-elle ces projets ?

    Elle agit comme un catalyseur en structurant, finançant et promoteur d’initiatives locales combinant formation, création d’emploi et mobilité durable, tout en coordonnant les différents acteurs.

    Quelles compétences peuvent être acquises lors de la remise à neuf des vélos ?

    Les bénéficiaires apprennent la mécanique vélo traditionnelle, l’électronique appliquée aux systèmes électriques, ainsi que la gestion d’atelier et les compétences relationnelles nécessaires.

    Quels sont les bénéfices écologiques de cette démarche ?

    La réduction des émissions de CO2, la diminution de la pollution atmosphérique en milieu urbain, la promotion du recyclage et de l’économie circulaire, ainsi qu’une meilleure santé pour les utilisateurs.

    Comment renforcer durablement l’impact de ces initiatives ?

    En augmentant les financements publics, en développant des formations spécialisées, en sensibilisant entreprises et collectivités, et en créant un réseau national d’échanges entre acteurs ESS.

  • Assurance de prêt bancaire : mythe ou réalité légale ?

    L’assurance de prêt est souvent présentée comme une étape incontournable lors de la souscription d’un crédit immobilier. Pourtant, cette idée largement répandue de l’obligation formelle d’assurance est-elle réellement fondée sur un cadre légal ? Entre les exigences des banques, les droits des emprunteurs, et les évolutions récentes du droit bancaire, il convient d’examiner avec précision ce qui relève du mythe et ce qui correspond à une réalité juridique en 2026. En France, le crédit immobilier représente un engagement financier majeur, et la question de la garantie financière via l’assurance de prêt soulève des débats complexes sur la liberté de choix, les garanties requises et le cadre contractuel. Cet article explore ces dimensions afin d’éclairer emprunteurs et professionnels sur ce qui est véritablement obligatoire et sur les options possibles face à la banque.

    Assurance de prêt bancaire : une obligation légale inexistante mais un impératif contractuel

    Contrairement à une croyance largement partagée, aucune obligation légale n’impose à l’emprunteur de souscrire une assurance de prêt pour obtenir un crédit immobilier, un prêt personnel ou tout autre type de financement bancaire. En lieu et place d’une contrainte juridique, la réalité repose essentiellement sur la sphère contractuelle entre la banque et l’emprunteur.

    En principe, la loi française ne prévoit pas d’obligation légale concernant la souscription d’un contrat d’assurance lié à un prêt. D’ailleurs, cette absence de contrainte est conforme aux règles européennes qui n’imposent pas non plus cette garantie. Que l’on finance un logement, un véhicule ou qu’il s’agisse d’un crédit à la consommation, il n’existe aucun texte législatif qui oblige formellement à contracter une assurance de prêt.

    Cependant, il faut comprendre que la banque, en qualité de prêteur, prend un risque de défaut significatif en accordant une somme d’argent conséquente. Ce risque de non-remboursement en cas de décès, d’invalidité ou d’incapacité de travail justifie des mesures de sécurisation de sa créance. Pour cette raison, la souscription d’une garantie financière via un contrat d’assurance est presque systématiquement exigée par les établissements bancaires dans leurs conditions commerciales.

    Le président de Kereis France, Stéphane Soudeix, souligne que la banque peut refuser de financer un projet si l’emprunteur refuse de souscrire à l’assurance proposée ou à une assurance équivalente. En effet, la liberté commerciale des banques leur permet de fixer leurs règles, notamment en matière de conditions pour accorder un crédit.

    Cette distinction fondamentale entre obligation légale et exigence contractuelle montre que l’assurance de prêt est, en réalité, une condition imposée par le contrat de prêt plutôt qu’une obligation dictée par la loi.

    Aspect Obligation légale Exigence bancaire
    Assurance de prêt immobilier Non obligatoire Quasi systématique
    Prêt personnel Non obligatoire Variable selon la banque et le risque
    Garantie financière Non imposée par la loi Exigée pour sécuriser le crédit

    Au regard de ce tableau, on observe que toute la puissance coercitive repose sur la force contractuelle et la politique commerciale des banques. Les emprunteurs qui refusent de souscrire à l’assurance verront leur demande bloquée, ce qui nourrit en partie le mythe de l’obligation légale.

    Le choix de l’assurance de prêt : entre liberté et contraintes dans le crédit immobilier

    Depuis plusieurs années, le cadre réglementaire tend à renforcer la liberté de choisir son contrat d’assurance de prêt, notamment après la promulgation de lois favorables au consommateur telles que la loi Lagarde. Cette dernière a permis aux emprunteurs de ne plus être obligés de contracter l’assurance groupe proposée par la banque et d’opter pour une assurance individuelle aux garanties équivalentes.

    La notion de délégation d’assurance s’est imposée comme un instrument clé dans la négociation d’un contrat d’assurance prêt immobilier. Le remboursement d’un crédit étant sécurisé par l’assurance, l’emprunteur bénéficie désormais d’un droit de choisir librement un autre prestataire, sous réserve que les garanties offertes soient au moins équivalentes à celles exigées par la banque.

    Dans les faits, cette liberté ne s’applique pleinement qu’au crédit immobilier. La concurrence y est active et l’offre des assureurs externes est pléthorique. Les emprunteurs peuvent donc comparer les tarifs et adapter leur couverture en fonction de leur profil, ce qui constitue un avantage tangible à condition d’être bien informé.

    En revanche, cette dynamique est beaucoup moins favorable dans le cadre du prêt personnel ou du crédit à la consommation. Le marché est nettement plus concentré, et les banques tendent à proposer leurs propres contrats d’assurance avec peu d’alternatives disponibles. La portée de la délégation est donc plus limitée et la négociation plus difficile.

    Les banques justifient souvent cette rigidité par le risque plus élevé ou le montant plus faible des crédits, rendant l’assurance obligatoire sans réelle possibilité de substitution. Pourtant, pour l’emprunteur, refuser une assurance peut exposer à des conséquences lourdes, notamment en cas de sinistres graves comme le décès ou l’invalidité, qui peuvent bloquer le remboursement du capital restant dû.

    • Liberté de choisir son assurance dans le crédit immobilier uniquement
    • Obligation contractuelle stricte imposée par la banque pour toute demande de prêt
    • Alternatives limitées dans les prêts personnels
    • Comparaison des offres impérative pour optimiser coût et garanties
    • Conséquences d’une absence d’assurance pouvant peser sur les proches

    L’importance de la mise en concurrence et du suivi régulier

    Le rôle du conseiller bancaire ou du gestionnaire de patrimoine est désormais de guider au mieux les emprunteurs dans le choix de la quotité d’assurance et dans la négociation des contrats. Chaque situation familiale ou professionnelle peut justifier une adaptation particulière des garanties.

    Il est vivement recommandé de réévaluer régulièrement son contrat d’assurance emprunteur, notamment lors de changements majeurs, comme l’arrivée d’un enfant, une reconversion professionnelle ou une modification des revenus. La loi prévoit d’ailleurs que la modification ou la substitution du contrat peut intervenir à tout moment après la signature, ce qui représente une avancée importante pour les emprunteurs.

    Stéphane Soudeix conseille un bilan systématique au moins tous les cinq ans. Cette fréquence permet d’ajuster la quotité de couverture à l’évolution des salaires dans le foyer, réduisant ainsi le surcoût tout en préservant une garantie adaptée au besoin réel.

    Les risques légaux et financiers liés à une assurance de prêt refusée ou absente

    Ne pas souscrire une assurance de prêt ou refuser celle proposée par la banque n’est pas sans conséquences. Sur le plan financier, l’absence d’assurance peut exposer l’emprunteur et ses proches à un risque de défaut de paiement en cas d’imprévu grave. En effet, le prêt personnel comme le crédit immobilier restent des engagements lourds qui peuvent fragiliser un ménage.

    En cas de décès ou d’incapacité, sans couverture, la totalité ou une partie de la dette risque de rester à la charge des héritiers, ce qui peut générer des litiges, des difficultés financières, voire la perte des biens financés.

    D’un point de vue strictement juridique, la banque étant libre de choisir d’accorder ou non le prêt, elle peut refuser une demande si l’assurance de prêt n’est pas validée. En ce sens, la notion de risque de défaut est centrale : l’assureur lutte ainsi contre des situations de non-remboursement qui pourraient déstabiliser aussi bien la banque que le marché du crédit.

    Par ailleurs, le refus d’assurance influencera le taux d’intérêt proposé par la banque, voire l’accès au crédit. Un emprunteur sans garanties solides verra souvent son dossier rejeté ou assorti d’un taux plus élevé pour compenser ce risque.

    Il reste toutefois important de distinguer cette exigence commerciale d’une quelconque obligation figurant dans la loi. La garantie financière exigée par la banque s’inscrit dans le cadre du droit bancaire et du contrat commercial, mais n’est en aucun cas une injonction étatique.

    Obligation légale versus caution : les outils pour sécuriser un prêt bancaire

    Si l’assurance de prêt n’est pas une obligation légale, elle n’est cependant pas la seule garantie que la banque peut exiger pour sécuriser un crédit. En effet, la caution bancaire représente une autre forme de garantie souvent présentée comme une alternative ou un complément à l’assurance emprunteur.

    La caution est un engagement pris par un tiers (une banque spécialisée, un organisme de cautionnement, ou une personne physique) qui se substitue au prêteur en cas de défaillance de l’emprunteur. Comme pour le contrat d’assurance, la banque peut refuser d’accorder un prêt sans cette garantie, mais là encore, il s’agit d’une exigence contractuelle et non d’une obligation légale.

    Le choix entre une assurance de prêt ou une caution repose donc sur la nature du projet, le profil de l’emprunteur et les négociations avec la banque. De nombreux emprunteurs optent pour la solution la plus économique ou la plus souple en fonction des garanties proposées.

    Pour bien comprendre les différences et implications, voici un tableau synthétique :

    Garantie Nature Portée du risque couvert Obligation légale Usage fréquent
    Assurance de prêt Contrat d’assurance Décès, invalidité, incapacité Non Très fréquent sur le crédit immobilier
    Caution bancaire Engagement tiers Défaut de paiement Non Assez fréquent selon les dossiers

    Il convient de souligner qu’en pratique, l’association de ces garanties dépend des banques et de leur analyse du profil emprunteur. Ce sont des outils qui relèvent du droit bancaire et de la politique commerciale, non d’une obligation légale imposée aux particuliers.

    L’importance de l’information et du devoir de conseil pour les emprunteurs en 2026

    Dans le contexte actuel, la relation entre banque et emprunteur est fortement encadrée par le droit bancaire qui impose un devoir de conseil rigoureux aux établissements prêteurs. Ces derniers doivent informer clairement sur les modalités du contrat d’assurance, les conséquences en cas de sinistre, et les possibilités de changer d’assurance.

    Le conseiller doit également aider l’emprunteur à comprendre les enjeux liés aux garanties exigées, et proposer une répartition cohérente des quotités d’assurance entre les co-emprunteurs selon leurs revenus et leur état de santé. Ce choix est déterminant pour optimiser la couverture tout en limitant les coûts.

    De son côté, l’emprunteur a intérêt à rester attentif et à demander régulièrement un bilan de son contrat, notamment lors de changements professionnels ou familiaux significatifs. Un suivi proactif permet d’éviter les mauvaises surprises et d’adapter la couverture au fil du temps.

    En matière d’assurance de prêt, la vigilance s’impose particulièrement quand on sait que des milliers de contrats sont renégociés ou remplacés chaque année, autorisés légalement par la loi Lemoine de 2022 qui facilite la résiliation à tout moment des contrats responsables d’assurance de prêt.

    • Devoir de conseil renforcé des banques pour informer sur l’assurance de prêt
    • Possibilité de changement et renégociation simplifiée des contrats
    • Suivi régulier indispensable selon évolution personnelle et professionnelle
    • Répartition des garanties entre co-emprunteurs optimisée pour réduire le coût global
    • Importance d’une information claire pour éviter les litiges ultérieurs

    L’assurance de prêt est-elle légalement obligatoire pour obtenir un crédit immobilier ?

    Non, aucune loi n’impose la souscription d’une assurance de prêt. Cependant, les banques la conditionnent presque toujours pour octroyer un crédit immobilier.

    Puis-je choisir librement mon assureur de prêt ?

    Oui, grâce à la loi Lagarde et la possibilité de délégation d’assurance, vous pouvez choisir un assureur externe, à condition que les garanties proposées soient équivalentes à celles exigées par la banque.

    Que se passe-t-il si je refuse de souscrire une assurance de prêt ?

    La banque est en droit de refuser votre demande de financement, car elle ne peut pas prendre le risque de défaut sans garanties solides.

    Quelles sont les principales garanties couvertes par une assurance de prêt ?

    Les contrats couvrent généralement le décès, l’invalidité totale ou partielle et l’incapacité temporaire de travail.

    Est-il conseillé de réévaluer régulièrement mon contrat d’assurance emprunteur ?

    Oui, il est recommandé de faire un bilan tous les cinq ans ou en cas d’évolution majeure dans votre vie pour adapter les garanties à votre situation réelle.

  • Cardif : des assurances personnalisées alliant performance et responsabilité

    Sur un marché de l’assurance en constante évolution, Cardif s’impose en 2026 comme un acteur incontournable grâce à ses solutions d’assurances personnalisées, combinant une performance financière notable et un engagement fort en matière de responsabilité sociale et environnementale. Forte de son appartenance au groupe BNP Paribas, cette entité conjugue expertise, innovation et éthique pour offrir des services assurantiels qui répondent aux besoins réels des assurés, qu’ils soient particuliers ou professionnels.

    Dans un contexte où 33% des Français estiment ne pas être suffisamment protégés face aux aléas de la vie, la capacité de Cardif à proposer des garanties sur mesure et une protection financière adaptée conforte sa position de leader. En associant digitalisation, diversité des produits et politique RSE claire, Cardif respecte ses engagements clients tout en anticipant les défis climatiques et sociétaux contemporains. Cet article détaille les différentes facettes de l’offre Cardif, son mode de fonctionnement, ses innovations, ainsi que son impact dans le secteur de l’assurance en France et à l’international.

    Cardif, un modèle d’assurance personnalisée axée sur la performance et la responsabilité

    Depuis plusieurs décennies, Cardif a su s’imposer comme un acteur clé dans le secteur des assurances personnalisées. À travers une alliance entre performance économique et responsabilité sociale, Cardif offre une gamme étendue de solutions d’assurance qui s’adaptent aux profils variés de ses clients. La performance de l’entreprise se mesure non seulement à travers son chiffre d’affaires – dépassant aujourd’hui 36 milliards d’euros – et les 287 milliards d’euros d’actifs sous gestion, mais également à travers la qualité et la personnalisation des services apportés à chaque assuré.

    Cette performance s’appuie sur une collaboration avec plus de 500 partenaires issus de secteurs diversifiés, allant des banques jusqu’aux distributeurs et opérateurs télécoms, permettant à Cardif de concevoir des produits au plus près des attentes et besoins spécifiques des consommateurs. Cette approche multi-partenariale assure une meilleure compréhension des évolutions du marché et des risques assurantiels.

    La responsabilité sociale est une autre pierre angulaire de la stratégie Cardif. Cette responsabilité se traduit par la prise en compte des enjeux environnementaux, la promotion d’une société inclusive, et l’attention portée à la protection des populations les plus vulnérables. Par exemple, plusieurs contrats intègrent la couverture de nombreuses maladies souvent exclues ailleurs. Cette dimension responsable est corroborée par les politiques internes de Cardif visant à réduire l’empreinte carbone de ses activités et à privilégier des investissements durables dans les secteurs verts.

    La digitalisation contribue elle aussi à cette performance responsable. Les adhésions en ligne rapides, les simulateurs interactifs et les outils d’aide à la décision comme ceux facilitant le calcul de la retraite ou de l’épargne permettent aux clients d’accéder à une information transparente et à une souscription facilitée, renforçant l’engagement client et la sécurité dans les démarches.

    En somme, Cardif illustre parfaitement comment une compagnie d’assurance peut conjuguer des objectifs ambitieux de croissance économique avec une approche éthique et responsable, offrant ainsi des garanties sur mesure et des services assurantiels alignés avec les attentes contemporaines des assurés.

    Une offre d’assurance emprunteur performante et inclusive, pilier de la protection financière

    L’assurance emprunteur reste un segment majeur aux yeux des souscripteurs, notamment dans un paysage immobilier en perpétuelle mutation. Cardif propose une formule innovante, Cardif Liberté Emprunteur, qui s’adapte à la diversité des profils et des risques, tout en intégrant des options uniques sur le marché.

    Lorsque Monsieur Durand, un jeune couple nantais, a décidé d’acquérir leur premier logement en 2026, ils ont opté pour Cardif Liberté Emprunteur. La couverture initiale inclut les garanties classiques : décès, invalidité (totale ou partielle), ainsi que l’incapacité temporaire totale de travail. Mais c’est dans les options personnalisables que Cardif se démarque :

    • Sérénité + : permet de bénéficier d’une couverture même sans condition d’hospitalisation pour les affections dorsales ou troubles psychiatriques, fréquents dans les causes d’arrêt de travail.
    • Perte d’emploi : prise en charge partielle, souvent 50%, des mensualités sur une durée pouvant atteindre 18 mois, un filet essentiel dans un contexte économique parfois instable.
    • Prévoyance renforcée : lorsque l’un des co-emprunteurs décède, une compensation complémentaire peut intervenir, limitant ainsi les impacts financiers sur la famille.

    Outre ces garanties, Cardif met en avant une politique inclusive innovante. Certaines conditions médicales traditionnellement pénalisantes, comme le diabète gestationnel, certaines pathologies articulaires, les troubles psychiques ou encore la maladie de Parkinson, bénéficient d’une tarification adaptée et d’une couverture spécifique. C’est une démarche qui vise à offrir une protection financière réelle et accessible à un plus large public.

    Un autre avantage notable est la suppression des formalités médicales dans certains cas, ce qui accélère la souscription et facilite l’accès aux protections indispensables. Enfin, des enveloppes d’assistance financière sont prévues : 2 000 € dédiés à des prestations d’aide en cas d’incapacité ou d’invalidité et 1 000 € en cas de licenciement après CDI ou d’une cessation d’activité des indépendants, renforçant ainsi la sécurité économique des emprunteurs.

    Ils peuvent ainsi jongler entre performance des garanties et engagement client personnalisé, une combinaison rare sur le marché de l’assurance emprunteur en 2026.

    Des solutions d’assurance habitation responsables avec des garanties sur mesure et une approche solidaire

    Dans le domaine de l’assurance habitation, Cardif propose en partenariat avec Lemonade un contrat novateur mêlant compétitivité des tarifs et responsabilité sociale. Lemonade, société d’intérêt public, apporte sa dimension sociale au partenariat, en versant les cotisations non utilisées à des associations choisies par les assurés, une démarche qui séduit particulièrement les consommateurs engagés.

    Pour un locataire comme Madame Legrand, habitant un appartement à Lyon, le contrat multirisques habitation Cardif x Lemonade couvre avec précision ses besoins quotidiens et les éventualités plus graves. Les garanties incluent :

    • Dégâts des eaux – remboursement rapide en cas de sinistre domestique.
    • Vol et vandalisme – protection contre les cambriolages et actes malveillants.
    • Incendie – couverture complète en cas d’incendie ou explosion.
    • Assistance d’urgence 24/7 – intervention rapide en cas de problème majeur.
    • Rééquipement à neuf – indemnisation au prix d’achat neuf pour les biens sinistrés.
    • Protection juridique – accompagnement juridique en cas de litige lié au logement.
    • Assurance scolaire – prise en charge des dommages causés ou subis par les enfants.

    Pour les propriétaires, une garantie spéciale couvre aussi la mise en location temporaire, adaptée aux locations saisonnières ou de courte durée. Ce volet est particulièrement important dans un contexte où l’économie collaborative et les plateformes de location connaissent une croissance rapide.

    Les consommateurs bénéficient par ailleurs d’un droit à résiliation sans pénalité après un an de souscription, notamment en cas d’augmentation tarifaire. Cardif s’assure de simplifier les démarches de résiliation, soulageant ainsi le client d’une contrainte administrative lourde.

    Cette offre d’assurance habitation se place ainsi comme un modèle de services assurantiels responsables, à la fois sécurisants pour le souscripteur et porteurs d’un impact social positif.

    Engagement client et innovation digitale au cœur de l’expérience Cardif

    En 2026, l’expérience client demeure un facteur différenciant majeur dans le secteur de l’assurance. Cardif mise activement sur la technologie pour offrir un parcours client fluide, transparent et personnalisé. Les outils digitaux développés facilitent la souscription, la gestion des contrats et l’accès aux informations en temps réel.

    Par exemple, les simulateurs en ligne permettent aux clients d’évaluer rapidement leur capacité d’épargne, de retraite ou la tarification adaptée à leurs besoins en assurance emprunteur ou habitation. Cette rapidité d’accès à des données concrètes permet un choix éclairé, évitant les surprises lors d’un sinistre ou d’une demande d’indemnisation.

    Le recours à la signature électronique, complété par des interfaces conviviales, accélère les adhésions, renforçant l’autonomie des assurés. Cette digitalisation contribue aussi à diminuer l’usage de papier, participant à la démarche écologique de Cardif.

    Travaillant en étroite synergie avec un large réseau de partenaires, Cardif garantit aussi une réactivité optimale dans la gestion des sinistres, appuyée par des équipes disponibles, formées et dédiées au suivi personnalisé. Ainsi, l’engagement client dépasse la simple obligation contractuelle pour devenir un véritable lien de confiance.

    Pour renforcer la sécurité numérique, Cardif a investi dans des infrastructures informatiques robustes et des systèmes de chiffrement avancés, assurant la confidentialité absolue des données personnelles et financières des assurés. Cette protection numérique s’intègre pleinement dans la promise responsabilité de la marque.

    L’innovation chez Cardif ne se limite pas à la technologie. La compagnie explore également des solutions fondées sur l’intelligence artificielle, afin d’anticiper les risques et de personnaliser encore davantage les couvertures à travers des analyses poussées des profils clients.

    Une gamme complète couvrant les besoins essentiels de la prévoyance, de l’épargne et de la retraite

    Au-delà de l’assurance emprunteur et habitation, Cardif propose une diversité de produits adaptés aux moments clés de la vie : prévoyance, épargne et retraite. Chacune de ces solutions s’appuie sur une rigueur de gestion et des garanties solides, tout en intégrant des critères de responsabilité sociale et environnementale.

    Les contrats de prévoyance proposés par Cardif permettent aux assurés de sécuriser l’avenir de leur famille ou de leur entreprise en cas d’incapacité, invalidité ou décès. Par exemple, les entrepreneurs innovants bénéficient de formules sur mesure qui protègent non seulement leur santé mais aussi leurs actifs professionnels, garantissant ainsi une continuité d’activité face aux aléas.

    En matière d’épargne et de retraite, Cardif incite à adopter une gestion proactive, comme en témoigne l’intégration de simulateurs dynamiques qui adaptent les stratégies aux évolutions économiques ou aux objectifs personnels. Cette approche proactive renforce la performance des placements tout en maîtrisant les risques.

    Voici un tableau synthétique des principales solutions que Cardif propose pour accompagner ses clients dans leur projet de vie :

    Type de produit Objectifs principaux Particularités Engagements Cardif
    Assurance emprunteur Protection du remboursement de prêt immobilier Couverture inclusive, options personnalisées, assistance financière Accessibilité et équité, simplification des formalités
    Assurance habitation Protection du logement contre divers risques Offre responsable avec partenaire Lemonade, cotisations reversées Durabilité et impact social
    Prévoyance Sécurisation des revenus en cas d’incapacité Formules adaptées à la vie professionnelle et familiale Inclusion et protection des populations vulnérables
    Épargne et retraite Constitution de capital pour la retraite ou projet Simulateurs en ligne, gestion personnalisée Performance et responsabilité financière

    En résumé, Cardif illustre une compagnie d’assurance qui anticipe les besoins futurs tout en conservant une forte orientation client et responsable, au cœur même de sa stratégie de croissance et d’innovation.

    Quelles sont les garanties principales de l’assurance emprunteur Cardif ?

    Les garanties essentielles couvrent le décès, l’invalidité (totale et partielle), ainsi que l’incapacité temporaire totale de travail, avec des options supplémentaires comme la perte d’emploi et des couvertures spécifiques aux pathologies.

    Comment Cardif intègre-t-elle la responsabilité sociale dans ses offres d’assurance habitation ?

    En partenariat avec Lemonade, Cardif propose une assurance habitation responsable où les cotisations non utilisées sont reversées à des associations, et où la couverture intègre des garanties complètes avec un impact social fort.

    Quels outils digitaux Cardif met-elle à disposition pour ses clients ?

    Cardif propose des simulateurs en ligne pour les tarifs, l’épargne, la retraite, ainsi que des adhésions dématérialisées rapides et sécurisées, garantissant une expérience client fluide et innovante.

    Est-il possible de changer d’assurance emprunteur chez Cardif sans frais ?

    Oui, Cardif facilite la résiliation et le changement pour une offre équivalente, permettant aux emprunteurs de bénéficier de conditions plus avantageuses, conformément à la réglementation.

    Comment Cardif adapte-t-elle ses tarifs pour les assurés souffrant de pathologies particulières ?

    Cardif applique des tarifications spécifiques et propose des garanties inclusives pour des pathologies comme le diabète gestationnel, Parkinson ou certains troubles psychiques, assurant ainsi une protection adaptée.

  • Crédit immobilier : Faut-il patienter ou sauter le pas ? Conseils pour choisir la meilleure stratégie

    Le marché du crédit immobilier en 2026 navigue toujours entre incertitudes économiques et opportunités à saisir. Alors que la guerre en Iran a fait planer une menace sur les taux d’intérêt, ceux-ci demeurent pour l’instant modérés, et le marché immobilier affiche des dynamiques contrastées. Pour les emprunteurs potentiels, la grande question demeure : faut-il patienter dans l’espoir d’une baisse des taux ou bien sauter le pas et concrétiser son projet d’achat immobilier dès maintenant ? Cette interrogation, au cœur des stratégies de financement, appelle à une analyse fine des tendances, des profils emprunteurs et des conseils avisés pour ne pas passer à côté des meilleures conditions.

    Les fluctuations des taux d’intérêt, la durée envisagée du prêt et les perspectives économiques offrent autant de paramètres à considérer. En parallèle, la pression sur les prix immobiliers accentue le dilemme du timing, rendant crucial un arbitrage éclairé entre attendre une hypothétique amélioration du contexte ou sécuriser dès aujourd’hui un crédit à un taux attractif. Cette réflexion s’adresse à tous ceux qui souhaitent optimiser leur financement en fonction de leur ambition, leur capacité d’endettement, et l’évolution du marché immobilier. Suivez nos analyses et conseils pour définir la meilleure stratégie selon votre situation.

    Comprendre l’évolution des taux d’intérêt pour anticiper le bon moment du crédit immobilier

    Le comportement des taux d’intérêt est un élément clé dans la réflexion entre patienter ou sauter le pas dans un projet d’achat immobilier. Depuis la crise sanitaire et les tensions géopolitiques récentes, les banques centrales ont adopté une politique monétaire prudente, souvent orientée vers une augmentation progressive des taux pour lutter contre l’inflation. En 2026, cette tendance se manifeste par une stabilisation relative des taux, après une série de hausses notables en 2024 et 2025.

    Il est important de noter que patienter en attendant une baisse des taux n’est pas toujours une garantie. En effet, les banques peuvent freiner leur politique de prêt en fonction des risques perçus, même si les taux se détendent. Par ailleurs, un ralentissement ou une inversion de tendance dépend de nombreux facteurs macroéconomiques difficiles à prévoir avec précision, notamment la conjoncture internationale, les politiques publiques de logement et le comportement des emprunteurs.

    Pour illustrer, prenons l’exemple d’un emprunteur envisageant un prêt immobilier sur 20 ans. S’il contracte aujourd’hui à un taux fixe de 3,2 %, une attente d’un an dans l’espoir d’une diminution à 2,8 % pourrait finalement se solder par une stabilisation voire une légère hausse des taux à 3,3 %. Dans ce cas, sauter le pas immédiatement permettrait à cet emprunteur de sécuriser un taux avantageux, en évitant une augmentation progressive du coût total du crédit.

    Facteurs influençant les taux d’intérêt en 2026

    Plusieurs facteurs influent directement ou indirectement sur l’évolution des taux :

    • L’inflation : Une inflation persistante incite les banques centrales à maintenir des taux élevés pour contenir la hausse des prix.
    • Les politiques publiques : Les mesures de soutien à l’immobilier, comme les incitations fiscales ou les aides à l’accession, peuvent stimuler la demande et influencer les conditions de financement.
    • La conjoncture internationale : Les conflits géopolitiques, comme la guerre en Iran, impactent la confiance des investisseurs et modifient les conditions du marché.
    • L’offre et la demande sur le marché immobilier : Dans un marché tendu avec des prix croissants, la demande de prêt peut augmenter, poussant potentiellement les taux à la hausse.

    Face à ce contexte, la meilleure stratégie repose sur une veille active et un arbitrage basé sur les priorités personnelles et la tolérance au risque. Pour beaucoup, sécuriser un taux aujourd’hui relève souvent de la prudence stratégique.

    Stratégies pour optimiser son financement immobilier : avantages et inconvénients de patienter ou sauter le pas

    Lorsqu’un projet d’achat immobilier est à l’ordre du jour, la décision de patienter ou de sauter le pas est aussi un choix stratégique fondé sur une analyse des coûts, des bénéfices et des risques. La durée du prêt, la taille de l’apport personnel et la qualité du dossier emprunteur sont autant de variables déterminantes.

    Patienter peut s’avérer avantageux si le projet n’est pas urgent, ou si le profil de l’emprunteur s’améliore avec le temps (hausse de revenus, réduction d’autres dettes). Cette période d’attente permet de capitaliser sur un apport plus important ou d’optimiser la durée du prêt, ce qui peut réduire la charge mensuelle.

    En revanche, attendre trop longtemps peut se traduire par une hausse des prix immobiliers, ou un retournement du marché qui complexifie l’accès au crédit. De plus, la volatilité des taux dans certaines périodes accroît le risque de contracter un prêt à un taux défavorable.

    Les bénéfices de sauter le pas rapidement

    S’engager dans un financement immédiatement présente aussi des avantages non négligeables :

    • Sécurisation du taux : Un taux confirmé par la banque dès la signature protège contre toute hausse ultérieure.
    • Anticipation de la constitution du patrimoine : Plus tôt l’emprunteur dispose de son bien, plus il profite d’une valorisation à long terme.
    • Stabilité des mensualités : Un prêt à taux fixe limite les surprises budgétaires.

    Pour un exemple concret, prenons Anne, 35 ans, qui projette d’acheter un appartement. Ayant obtenu un contrat stable et après avoir constitué un apport de 20 % en deux ans, Anne hésite entre contracter le prêt immédiatement à un taux de 3 % ou attendre un hypothétique tassement des taux. En analysant les prix du quartier et la demande locative, elle choisit de sauter le pas, sécurisant ainsi son financement et son projet dans un contexte où l’immobilier reste dynamique.

    Tableau comparatif des stratégies d’emprunt

    Critères Patienter Sauter le pas
    Risque de hausse des taux Élevé Faible
    Évolution du prix immobilier Possible hausse Sécurisation du prix actuel
    Négociation bancaire Moins favorable Plus favorable, si dossier solide
    Sécurisation du financement Moins immédiate Immédiate
    Flexibilité dans le projet Plus grande Moins grande

    Le rôle des profils d’emprunteurs dans le choix de la meilleure stratégie de crédit immobilier

    La prise de décision concernant le moment opportun pour contracter un crédit immobilier s’appuie aussi largement sur la compréhension des différents profils d’emprunteurs. Chaque profil présente des caractéristiques spécifiques qui dictent une stratégie adaptée entre patienter ou sauter le pas.

    Par exemple, un primo-accédant, souvent moins expérimenté sur le marché immobilier, bénéficiera d’une stratégie prudente, favorisant la constitution d’un apport solide et une analyse approfondie des taux. En revanche, un investisseur aguerri disposant d’une capacité d’emprunt élevée et d’un historique financier robuste penchera plutôt vers une décision rapide pour bénéficier des conditions actuelles.

    Les profils peuvent aussi être segmentés selon l’âge, la situation professionnelle ou encore l’objectif (résidence principale vs investissement locatif), ce qui modifie la perception du risque et la stratégie choisie :

    • Jeunes actifs : souvent plus enclins à patienter pour améliorer leur dossier et augmenter leur apport.
    • Cadres en milieu de carrière : avec une situation stable, il est souvent conseillé de sauter le pas pour profiter d’un prêt à taux fixe.
    • Retraités ou seniors : privilégient des durées de prêt plus courtes et sécurisent leur financement rapidement pour réduire la charge d’endettement.

    Il est essentiel de prendre en compte les perspectives d’évolution professionnelle et personnelle de chaque emprunteur, car une modification des revenus ou de la stabilité d’emploi impacte directement la capacité à supporter un crédit immobilier. La stratégie gagnante reste celle qui aligne ces paramètres avec le contexte économique et la dynamique des taux.

    Les conseils indispensables pour négocier son crédit immobilier avec succès

    Négocier son crédit immobilier demeure une étape décisive pour contourner les aléas du marché et obtenir les meilleures conditions possibles. Que vous choisissiez de patienter ou de sauter le pas, certains conseils pratiques renforcent la qualité de votre dossier et optimisent votre financement.

    En premier lieu, la préparation de votre dossier doit être rigoureuse. Cela inclut une gestion saine des comptes bancaires, une expérience d’épargne régulière et la présentation claire de vos justificatifs de revenus. Une bonne négociation repose aussi sur la comparaison systématique des offres de plusieurs établissements bancaires.

    Ensuite, il est essentiel de maîtriser les termes du contrat, notamment la durée du prêt, les frais annexes, les possibilités de remboursement anticipé et les assurances. Un prêt trop long, même avec un taux attractif, peut faire gonfler le coût total, tandis qu’une assurance coûteuse peut grever la mensualité.

    Liste des conseils clés pour bien négocier son prêt immobilier

    • Simuler plusieurs scénarios à différentes durées de prêt pour visualiser l’impact sur les mensualités.
    • Valoriser son apport personnel pour obtenir de meilleures conditions et réduire le coût du crédit.
    • Privilégier un taux fixe pour sécuriser les mensualités face aux fluctuations du marché.
    • Demander un taux d’usure adapté en évitant les marges excessives des banques.
    • Comparer les assurances emprunteur pour réduire le coût global du financement.

    Enfin, n’hésitez pas à faire appel à un courtier spécialisé, qui, grâce à son réseau et son expertise, peut accélérer vos démarches et dénicher des offres compétitives souvent inaccessibles au grand public. Cette approche prouve souvent son efficacité dans la concrétisation d’un financement équilibré et sécurisé.

    Comment le marché immobilier influence la stratégie de crédit immobilier en 2026

    Le marché immobilier en 2026 se caractérise par une certaine volatilité des prix, imprévisible selon les régions et le type de biens. Dans les zones tendues, les prix continuent de grimper malgré la hausse relative des taux, ce qui pousse certains acheteurs à sauter le pas pour éviter une flambée des coûts. D’autres régions connaissent un replis modéré, permettant aux plus patients de saisir des opportunités.

    La pression démographique et les politiques d’urbanisme contribuent aussi à créer des disparités marquées dans la dynamique des prix, ce qui complexifie encore la prise de décision concernant le moment d’emprunter.

    Le marché ne se limite pas à la fluctuation des prix : la concurrence entre acheteurs, la disponibilité des biens, ainsi que les tendances de rénovation ou de construction neuve impactent la stratégie d’emprunt. Pour un acheteur, il devient indispensable de coupler l’analyse du marché avec celle financière afin d’avoir une vision globale de son projet d’achat immobilier.

    Éléments à surveiller sur le marché immobilier pour choisir sa stratégie d’emprunt

    • L’évolution des prix : anticiper les hausses ou baisses dans la région ciblée.
    • La rotation des biens : la vitesse à laquelle les biens se vendent peut influer sur la négociation du prix.
    • Les projets urbains : infrastructures et aménagements peuvent augmenter la valeur future d’un logement.
    • La concurrence des acheteurs : un marché tendu privilégie les décisions rapides pour sécuriser un bien.
    • La disponibilité des crédits : une offre bancaire contraignante pousse certains à retarder leur projet.

    Le choix de patienter ou de sauter le pas doit donc intégrer ces facteurs pour éviter les pièges et maximiser les chances de mener à bien un projet immobilier rentable et durable.

    Quels sont les principaux facteurs qui influencent les taux d’intérêt du crédit immobilier ?

    Les taux d’intérêt sont principalement influencés par l’inflation, la politique monétaire des banques centrales, la conjoncture économique internationale, ainsi que l’offre et la demande sur le marché immobilier local.

    Pourquoi sécuriser un taux fixe est-il recommandé en période d’incertitude ?

    Un taux fixe garantit la stabilité des mensualités pendant toute la durée du prêt, protégeant l’emprunteur contre les fluctuations à la hausse des taux d’intérêt.

    Quand est-il préférable d’attendre avant de contracter un crédit immobilier ?

    Il est conseillé d’attendre si vous avez besoin d’améliorer votre profil emprunteur (apport, revenus), ou si la situation économique laisse prévoir une baisse probable des taux d’intérêt.

    Comment un courtier peut-il aider dans la négociation du crédit immobilier ?

    Un courtier met à profit son expertise et son réseau pour négocier les meilleures conditions, compare plusieurs offres et facilite les démarches administratives.

    Quels éléments du marché immobilier faut-il surveiller avant d’emprunter ?

    Il est important d’analyser l’évolution des prix, la rotation des biens, les projets urbains à venir, la concurrence entre acheteurs et la disponibilité des crédits bancaires dans votre secteur.

  • Crédit immobilier : découvrez les taux que les banques annoncent pour juin 2026

    Depuis le début de l’année, le marché immobilier en France observe une tendance particulièrement stable concernant les taux d’intérêt des crédits immobiliers. Les banques, après plusieurs mois de hausses modérées, semblent privilégier un statu quo en cette période de juin 2026. Cette situation répond à un contexte économique marqué par une attente prudente des décisions de la Banque Centrale Européenne (BCE) ainsi que par un climat d’incertitude lié aux évolutions macroéconomiques en Europe et dans le monde. Pour les emprunteurs potentiels, cette stabilité des taux est une bouffée d’oxygène qui facilite la planification de leurs projets d’achat immobilier, sans la pression des augmentations soudaines des coûts du financement.

    Les conditions de prêt restent malgré tout exigeantes, avec des critères d’octroi qui intègrent désormais des simulations de crédit de plus en plus poussées, permettant aux banques d’évaluer précisément le risque lié à chaque dossier. Le niveau des taux proposés en juin 2026 se situe ainsi dans une fourchette équilibrée, adaptée à la réalité économique actuelle. On observe par exemple que les prêts sur 15 ans oscillent autour de 3,25 % à 3,37 %, tandis que les échéances plus longues sur 20 et 25 ans affichent des taux légèrement supérieurs, allant respectivement jusqu’à 3,47 % et 3,55 %.

    Cette stabilisation des taux d’intérêt invite à une réflexion approfondie sur les meilleures stratégies d’emprunt, et sur les choix des banques à privilégier pour optimiser son crédit immobilier. Les futurs acquéreurs devront également prendre en compte les tendances locales, puisqu’une disparité régionale subsiste, influant sur les taux pratiqués. Aussi, la simulation crédit s’impose comme un outil indispensable pour s’adapter aux conditions spécifiques du moment et maximiser ses chances d’obtenir un prêt aux meilleures conditions.

    Analyse détaillée des taux d’intérêt pour les prêts immobiliers en juin 2026

    En juin 2026, les taux d’emprunt immobilier affichent une certaine constance, reflétant une politique monétaire prudente en attente des décisions de la BCE. Cette stabilité traduit également une volonté des banques de maintenir des conditions attractives malgré les pressions inflationnistes encore présentes sur l’économie. Pour les emprunteurs, comprendre cette évolution est crucial pour anticiper l’impact sur leur financement et optimiser leur stratégie de remboursement.

    Sur une période de 15 ans, les taux moyens oscillent généralement entre 3,25 % et 3,37 %. Cette plage demeure très compétitive, surtout comparée aux niveaux enregistrés lors des années précédentes. Les prêts à plus long terme, comme sur 20 ans, voient leurs taux augmenter légèrement, pour se situer entre 3,39 % et 3,47 %, reflétant un risque accru pour les établissements prêteurs. Sur 25 ans, les taux les plus longs proposés atteignent des valeurs comprises entre 3,44 % et 3,55 %. Cette progression logique du taux en fonction de la durée empruntée guide les acquéreurs selon leur capacité de remboursement mensuelle et leur horizon de projet immobilier.

    Les banques adaptent également ces taux en fonction du profil de l’emprunteur, de la nature du bien financé, et du montant du prêt. Par exemple, un couple de trentenaires domicilié à Lyon envisageant d’acquérir un appartement de 250 000 € sur 20 ans pourrait obtenir un taux proche de la limite supérieure de 3,47 %, compte tenu des spécificités régionales et personnelles. La simulation crédit dans ce cas devient un outil déterminant pour négocier avec les banques et présenter un dossier solide, notamment avec une bonne gestion de l’assurance emprunteur, indispensable dans les démarches.

    La rigueur des banques dans l’évaluation des risques a conduit à un resserrement des conditions de prêt, renforçant l’importance d’une bonne préparation financière avant de se lancer. Les emprunteurs doivent ainsi intégrer ces taux dans une stratégie globale, comprenant un plan de financement précis, une prévision réaliste des charges, et une sécurité budgétaire adaptée aux aléas économiques. Ce tableau récapitule les taux moyens constatés en juin 2026 :

    Durée du prêt Taux minimum (%) Taux maximum (%) Exemple d’emprunt (250 000 €)
    15 ans 3,25 3,37 Environ 1 780 € / mois
    20 ans 3,39 3,47 Environ 1 420 € / mois
    25 ans 3,44 3,55 Environ 1 260 € / mois

    Il est essentiel d’observer que ces montants ne comprennent pas l’assurance crédit, dont le coût peut varier significativement selon le profil de l’emprunteur et la couverture souscrite. Intégrer l’assurance dans la simulation crédit permet donc d’évaluer précisément le coût total de l’emprunt, condition désormais indispensable pour obtenir un financement adapté aux réalités du marché immobilier en 2026.

    L’impact des taux sur le marché immobilier régional

    Les taux d’intérêt varient selon les régions, influençant directement la dynamique des marchés locaux. Certaines régions comme l’Île-de-France, Lyon ou Toulouse restent attractives, avec des taux légèrement plus bas dus à la forte concurrence des banques et à la demande persistante. En revanche, dans des zones moins tendues, les taux peuvent se montrer un peu plus élevés, reflétant un moindre dynamisme immobilier.

    Cette disparité régionale se traduit également dans les conditions de prêt, les banques adaptant leurs modalités en fonction des risques perçus et des perspectives économiques locales. Un emprunteur dans le Sud-Ouest peut ainsi bénéficier d’un cadre plus souple que dans certaines régions du Nord ou de l’Est, où la prudence bancaire reste de mise. Cette stratification territoriale souligne l’importance de la simulation crédit ciblée et personnalisée, qui tient compte des spécificités géographiques et économiques du projet immobilier.

    Les critères et conditions de prêt en vigueur expliqués pour un crédit immobilier en juin 2026

    En 2026, les banques françaises maintiennent des critères d’octroi exigeants, résolument tournés vers la sécurisation des remboursements. Outre les taux d’intérêt compétitifs, les conditions de prêt intègrent dorénavant plusieurs nouvelles exigences pour évaluer la solvabilité et la capacité d’emprunt des candidats au financement.

    Parmi les principaux critères, on retrouve :

    • Le taux d’endettement maximal : il est souvent plafonné à 35 %, bien que certaines banques puissent offrir une marge exceptionnelle en fonction du profil.
    • La stabilité des revenus : des revenus stables et justifiés par des contrats de travail à durée indéterminée facilitent l’accès au crédit.
    • L’apport personnel : il reste un levier essentiel pour négocier un meilleur taux d’intérêt et optimiser les conditions de prêt.
    • Le profil bancaire : historique de remboursement, présence d’éventuelles découverts ou incidents impactent directement l’évaluation du dossier.
    • L’assurance emprunteur : incontournable, elle protège la banque mais aussi l’emprunteur en cas d’imprévus.

    Ces paramètres sont analysés lors de la simulation crédit, étape cruciale à ne pas négliger. Pour illustrer, prenons l’exemple d’un emprunteur souhaitant acquérir un bien immobilier dans la périphérie parisienne. Avec un salaire mensuel net de 3 500 €, un apport personnel de 15 %, et un taux d’endettement à 33 %, il pourra prétendre à un prêt à taux moyen dans la fourchette basse, notamment en présentant un dossier sans incident bancaire.

    Il convient également de noter que certaines banques introduisent dans leurs conditions des clauses plus souples pour les primo-accédants ou pour les prêts aidés, comme les prêts à taux zéro (PTZ) toujours existants en 2026, destinés à faciliter l’accès à la propriété. Ces dispositifs s’intègrent dans la simulation crédit afin d’évaluer précisément leur impact financier sur le coût total de l’emprunt.

    Comment optimiser les conditions de prêt malgré un contexte prudent ?

    Face à un environnement où les banques demeurent attentives aux risques, les candidats à un prêt immobilier ont intérêt à maximiser leur profil emprunteur. Cela passe notamment par :

    1. Amélioration de la situation financière : réduction des dettes en cours, épargne renforcée.
    2. Constitution d’un apport solide : il permet non seulement de réduire le montant emprunté mais aussi d’obtenir un meilleur taux.
    3. Préparation minutieuse du dossier : documents à jour, simulation crédit anticipée, conseils professionnels.
    4. Négociation avec plusieurs banques : comparer les offres reste un moyen efficace d’accéder aux meilleures conditions.

    Ces stratégies renforcent le profil et facilitent l’obtention d’un prêt immobilier adapté, à un taux d’intérêt plus avantageux. La stabilité actuelle des taux en juin 2026 offre une fenêtre d’opportunité à ceux qui souhaitent concrétiser leur projet immobilier dans un cadre maîtrisé.

    Focus sur les simulations de crédit immobilier : un passage obligé en 2026

    La simulation crédit est devenue un outil incontournable pour tous les futurs emprunteurs. En 2026, elle permet aux candidats d’évaluer précisément le montant de leurs mensualités, le taux d’intérêt applicable, la durée optimale du prêt, ainsi que le coût total, incluant l’assurance emprunteur. Ceci est indispensable pour anticiper les engagements financiers sur le long terme.

    Un exemple concret : un couple projetant d’acheter une maison à Nantes pour un montant de 300 000 € sur 20 ans peut, grâce à une simulation crédit détaillée, déterminer que le taux moyen proposé sera de 3,44 %. Ce calcul leur donne une mensualité d’environ 1 520 €, hors assurance, un paramètre indispensable à intégrer pour éviter toute surprise budgétaire.

    Les plateformes en ligne et les agences bancaires offrent des outils de simulation de plus en plus sophistiqués, prenant en compte les variables évolutives du marché et les profils personnalisés des emprunteurs. Cette technologie facilite également les comparaisons entre plusieurs offres, angle stratégique pour aborder les négociations bancaires.

    Voici les principaux avantages d’une simulation crédit performante :

    • Visualisation claire des échéances, ce qui aide à ajuster la durée du prêt selon les capacités financières.
    • Identification des frais annexes, tels que l’assurance emprunteur, garantissant un budget réaliste.
    • Meilleure négociation des taux, car un dossier bien préparé permet d’obtenir des propositions plus compétitives.
    • Gain de temps dans la constitution du dossier de prêt grâce aux prévisions précises.

    Perspectives et tendances des taux immobiliers pour la deuxième moitié de 2026

    Les experts anticipent une continuité dans la stabilité des taux immobiliers pour la seconde moitié de l’année, ceci en lien avec une politique monétaire européenne mesurée. Les banques devraient continuer à appliquer des taux oscillant dans les fourchettes actuelles, sans rupture majeure à court terme. Les simulations crédit restent donc un passage essentiel pour chaque projet, permettant de s’adapter aux fluctuations marginales prévues.

    En parallèle, les conditions de prêt pourraient évoluer légèrement, notamment sous l’influence des nouvelles réglementations visant à protéger les emprunteurs face aux risques financiers. Cette tendance pourrait imposer une surveillance accrue sur le taux d’endettement et renforcer les garanties demandées, ce qui accentue la nécessité d’un bon conseil financier.

    Les zones géographiques à forte demande immobilière maintiendront un rythme soutenu, dopées par la stabilité des financements proposés. Cela favorisera également l’émergence de stratégies d’achat plus complexes, combinant parfois plusieurs formes de prêts, ou intégrant des dispositifs d’aides fiscales et sociales. En ce sens, la connaissance précise des taux d’intérêt et des conditions proposés par les banques en juin 2026 donne un avantage compétitif aux acheteurs avertis.

    Les futurs emprunteurs devront donc considérer :

    • La vigilance constante sur l’évolution des taux d’intérêt.
    • L’importance d’anticiper via des simulations rigoureuses.
    • Le recours à des experts pour optimiser chaque dossier.
    • La prise en compte des spécificités régionales dans le choix de la banque.
    • La compréhension des dispositifs d’aide disponibles pour alléger le financement.

    Quels sont les taux moyens actuels pour un prêt immobilier en juin 2026 ?

    En juin 2026, les taux moyens se situent entre 3,25 % et 3,37 % sur 15 ans, 3,39 % à 3,47 % sur 20 ans, et 3,44 % à 3,55 % sur 25 ans, offrant ainsi un cadre stable pour les emprunteurs.

    Comment la simulation crédit aide-t-elle à choisir son prêt immobilier ?

    La simulation crédit permet d’évaluer précisément les mensualités, le coût total du prêt incluant l’assurance, et la durée optimale du remboursement, facilitant ainsi une décision éclairée et adaptée à sa capacité financière.

    Pourquoi les banques maintiennent-elles des critères d’octroi stricts en 2026 ?

    Face à une conjoncture économique incertaine et à la nécessité de sécuriser les remboursements, les banques appliquent des conditions rigoureuses pour limiter les risques de défaut et garantir la pérennité des prêts.

    Quelle est l’importance de l’apport personnel dans la négociation du taux d’intérêt ?

    Un apport personnel conséquent réduit le montant à emprunter, ce qui améliore le profil de risque pour la banque et permet souvent d’obtenir un taux d’intérêt plus avantageux.

    Les taux immobiliers vont-ils baisser après juin 2026 ?

    Les prévisions indiquent une stabilité des taux dans les mois à venir, sans baisse significative attendue avant la rentrée, en raison du contexte économique et des décisions prévisibles de la BCE.

  • Crédit immobilier en juin : les taux se figent, découvrez les offres du moment

    En ce mois de juin, le marché du crédit immobilier montre des signes d’accalmie après une période de forte volatilité. Les taux d’intérêt, désormais figés, offrent un contexte plus stable pour les emprunteurs, qu’ils soient primo-accédants ou ménages expérimentés. Cette pause dans la hausse des taux intervient alors que les banques adoptent une stratégie plus prudente, influencée par des facteurs macroéconomiques et géopolitiques. La guerre au Moyen-Orient et l’inflation persistante poussent la Banque Centrale Européenne à envisager un durcissement monétaire, ce qui maintient toutefois une vigilance élevée parmi les établissements financiers. Néanmoins, les offres du moment demeurent attractives pour certains profils, tandis que le marché immobilier continue de se redresser timidement. Cette stabilité relative permet d’envisager des simulations de crédit avec davantage de visibilité, élément crucial dans la préparation des projets immobiliers actuels.

    Alors que les taux connaissent un arrêt dans leur progression, les approches des banques se raffinent, combinant sélectivité et offres promotionnelles ciblées. Il en découle un paysage complexe où le financement de l’immobilier réclame une connaissance fine des meilleures conditions d’emprunt. Ce contexte offre également une opportunité d’analyse approfondie des différentes durées de prêt et des coûts associés, éléments clés pour réussir son investissement dans un environnement économique toujours incertain. L’observation attentive des tendances du mois de juin sera déterminante pour ceux qui souhaitent concrétiser leur acquisition dans les semaines à venir.

    Taux d’intérêt figés en juin : analyse détaillée des baromètres bancaires

    En juin 2026, les taux d’intérêt des crédits immobiliers se stabilisent nettement après plusieurs mois d’oscillations intenses. Les données recueillies par les principaux courtiers comme Meilleurtaux, Pretto et Empruntis indiquent des valeurs moyennes proches de celles observées à la fin du printemps. Ainsi, Meilleurtaux annonce des taux moyens à 3,25 % sur 15 ans, 3,39 % sur 20 ans et 3,44 % sur 25 ans. Ces chiffres, relativement proches chez Pretto et Empruntis, traduisent un ralentissement net de la hausse, voire un verrouillage temporaire des taux.

    Cette stabilisation vient d’une prise de conscience collective dans le secteur financier. Après une phase très offensive en début d’année, où les banques faisaient monter leurs marges, la prudence est de mise. La raison principale réside dans l’attente des décisions de la Banque Centrale Européenne. Prévue à la mi-juin, la réunion monétaire pourrait annoncer un durcissement, en réponse aux tensions inflationnistes amplifiées par le contexte géopolitique instable, notamment au Moyen-Orient.

    Il est important de comprendre qu’il ne faut pas s’attendre à une baisse franche des taux dans l’immédiat. Comme le souligne Ludovic Laborde, cofondateur d’Eloa, les emprunteurs doivent inscrire leur projet dans la réalité d’un contexte où les taux restent élevés et peu sujets à de fortes fluctuations. Cette prudence vaut notamment pour les profils les plus fragiles, qui risquent d’être rejetés par les dispositifs bancaires, très sélectifs en cette période d’incertitude.

    En résumé, juin se caractérise par un gel des taux d’intérêt immobiliers, avec des ajustements limités qui ne changent pas radicalement la donne pour les candidats au prêt immobilier. Sur le court terme, cette tendance signifie que les candidats à l’acquisition peuvent commencer à consolider leurs simulations de crédit et envisager sereinement leur plan de financement.

    Offres du moment : quelles conditions avantageuses pour les emprunteurs en juin ?

    Malgré une prudence marquée, le marché du crédit immobilier en juin 2026 ne manque pas d’offres attractives, spécialement pour certains profils jugés « premium » par les banques. Ces dernières rivalisent désormais d’initiatives pour capter les marchés les plus rentables et sécurisés, ciblant notamment les primo-accédants, les jeunes actifs, ainsi que les emprunteurs disposant d’une épargne conséquente ou d’un revenu élevé. Cette sélectivité explique pourquoi certaines offres promotionnelles émergent, permettant à ces profils de bénéficier de taux très compétitifs.

    Une application concrète de cette stratégie est visible dans la « Vente Flash » du LCL qui propose un crédit à 1,99 % pour des acquisitions dans le neuf ou des logements avec un classement énergie performant (DPE favorable). Ce type d’offre témoigne de la volonté des banques d’accompagner les projets respectueux des normes environnementales, combinant engagement durable et bonne santé financière des emprunteurs.

    Outre ces offres spécifiques, il convient de souligner que la production de crédits immobiliers affiche une progression sensible depuis le début de l’année. Meilleurtaux signale une hausse d’environ 10 % sur un an, tandis que Pretto fait état d’une augmentation de 6 % du premier trimestre 2026 par rapport à 2025. Cette dynamique positive traduit une vigueur retrouvée dans le marché immobilier, même si le climat économique général impose des règles strictes.

    Pour bien profiter de ces opportunités, il est recommandé aux candidats à l’achat de privilégier une simulation crédit personnalisée. Cet outil permet d’évaluer précisément les montants, les durées, mais également les coûts annexes liés au prêt immobilier. En effet, dans un contexte où le coût du crédit reste élevé, la planification financière est plus que jamais essentielle pour éviter les mauvaises surprises.

    Exemple concret de mensualités et coût total d’un crédit

    Durée Taux d’intérêt moyen (%) Montant emprunté (€) Mensualité hors assurance (€) Coût total des intérêts (€)
    15 ans 3.37 250 000 1 793 63 574
    20 ans 3.47 250 000 1 446 97 210
    25 ans 3.53 250 000 1 263 129 010

    Ce tableau illustre parfaitement les implications financières des taux d’intérêt figés en juin pour des crédits classiques. Chaque projet doit ainsi être examiné au cas par cas, notamment en fonction de la capacité d’endettement et de l’importance de l’apport personnel, encore une fois très scruté par les banques.

    Comportement des banques face au contexte économique : prudence et sélectivité

    La prudence des banques est palpable en ce début d’été. Si le robinet du crédit immobilier s’est rouvert peu à peu, les établissements financiers maintiennent un niveau d’exigence élevé envers les emprunteurs. Les apports demandés restent conséquents, avec une moyenne nationale de 79 000 euros en apport personnel pour un capital emprunté moyen de 264 141 euros selon Eloa. Cette exigence s’applique moins aux primo-accédants, pour lesquels l’apport moyen plafonne à 54 000 euros, mais la tendance reste à privilégier les dossiers jugés solvables et moins risqués.

    Les banques s’appuient sur la règle des 35 % d’endettement, tout en allongeant dans certains cas la durée des prêts pour permettre aux ménages de rester dans cette limite. Cette pratique vise bien sûr à minimiser les risques financiers, tout en assurant un accès raisonnable au financement. En conséquence, les emprunteurs doivent souvent revoir à la hausse la durée de leur prêt, acceptant un coût total plus élevé en intérêts.

    Cet arbitrage entre durée et coût global est devenu un enjeu majeur pour réussir son projet immobilier cette année. Chaque emprunteur est encouragé à réaliser une simulation crédit complète afin de trouver l’équilibre entre mensualités supportables et durée acceptable pour éviter d’endetter excessivement son foyer.

    Cette sélectivité et prudence n’entravent pas totalement l’accès au prêt. Au contraire, les banques continuent d’accompagner le marché immobilier avec attention, renouvelant même certaines opérations ciblées pour dynamiser des secteurs en croissance et répondre à la demande des profils les plus attractifs.

    Impact des tensions géopolitiques sur les perspectives des taux en crédit immobilier

    Les tensions internationales, notamment le conflit au Moyen-Orient, jouent un rôle indirect mais crucial sur le comportement des marchés financiers et les taux d’intérêt proposés par les banques. L’instabilité engendrée alimente une inflation préoccupante, ce qui pousse la Banque Centrale Européenne à envisager un durcissement monétaire lors de sa réunion de juin.

    Ce contexte crée une atmosphère d’incertitude pour les emprunteurs et les établissements prêteurs. Les banques, déjà prudentes dans l’octroi des crédits, anticipent des coûts de refinancement plus élevés et une volatilité accrue des conditions de prêt. Cette situation rend les projections incertaines à moyen terme, bien que les taux actuels restent stables.

    Pour les futurs acquéreurs, il est donc essentiel d’adopter une stratégie flexible et d’anticiper les éventuels ajustements à venir dans les contrats de prêt. Il est peu probable que les taux connaissent une chute significative à court terme, ce qui doit inciter à concrétiser les projets avant un éventuel resserrement monétaire plus marqué.

    En somme, le marché du prêt immobilier se trouve dans une phase d’attentisme mesuré, où les emprunteurs bénéficient d’un répit temporaire, mais doivent rester vigilants face aux évolutions du contexte économique international.

    Les clés pour réussir sa simulation crédit dans un contexte de taux figés

    Face à ce gel des taux d’intérêt, la simulation crédit apparaît comme un outil indispensable pour optimiser son projet immobilier. Elle permet d’anticiper le coût complet du prêt, d’inclure les assurances obligatoires, et de comparer efficacement les différentes offres du moment proposées par les banques.

    Voici les étapes essentielles pour une simulation pertinente :

    • Définir précisément le montant du prêt en fonction du prix du bien, de l’apport personnel, et des frais annexes (notaire, diagnostics, travaux éventuels).
    • Choisir la durée du prêt en équilibrant le montant des mensualités avec la capacité de remboursement sur le long terme.
    • Inclure toutes les garanties et assurances pour connaître le coût réel du financement.
    • Tester différents scénarios pour identifier le compromis le plus adapté selon l’évolution possible des taux ou des ressources financières.
    • Comparer les offres des banques en tenant compte des taux fixes, variables, et des promotions actuelles.

    Cette démarche rigoureuse permet d’éviter les surprises financières et d’augmenter ses chances d’obtenir un accord bancaire dans les meilleures conditions. Une simulation bien menée est souvent la clé d’un montage de dossier convaincant, d’autant plus que les banques restent très attentives à ces critères de solvabilité en 2026.

    Pourquoi les taux de crédit immobilier sont-ils figés en juin 2026 ?

    Les taux se stabilisent principalement en raison de l’attentisme des banques en attendant les décisions de la Banque Centrale Européenne, impactées par des tensions géopolitiques et inflationnistes.

    Quels profils bénéficient des meilleures offres du moment ?

    Les primo-accédants, jeunes actifs, emprunteurs avec un apport ou des revenus élevés bénéficient généralement des offres les plus avantageuses, notamment des taux promotionnels.

    Comment optimiser sa simulation crédit dans ce contexte ?

    Il est essentiel de prendre en compte le montant emprunté, la durée, les assurances, et les offres promotionnelles, en testant différents scénarios pour trouver la meilleure adéquation.

    Les taux vont-ils baisser prochainement ?

    Une chute massive des taux est peu probable à court terme, surtout avec la perspective d’un durcissement monétaire de la BCE.

    L’allongement des durées de prêt est-il une solution efficace ?

    L’allongement permet de maîtriser les mensualités mais augmente le coût total des intérêts. C’est un compromis à évaluer selon sa capacité financière et ses objectifs.

  • ans avec mon chauffe-eau dans le garage : la surprise au toucher de sa paroi

    Il n’est pas rare que le chauffe-eau installé dans un garage ou une pièce non chauffée devienne l’objet inattendu d’une découverte surprenante. En effet, après plusieurs années sans aucune intervention, toucher la paroi du ballon peut révéler une sensation bien différente de ce à quoi on s’attend : une surface soit étonnamment froide, soit étonnamment chaude, voire un revêtement dur entre les deux. Ces observations, souvent méconnues, cachent en réalité des enjeux énergétiques, techniques et sécuritaires importants. Le ressenti au toucher de la paroi d’un chauffe-eau dans un environnement non isolé comme un garage peut s’expliquer par les phénomènes de perte de chaleur, accumulation de tartre ou déperditions énergétiques, qui pèsent lourdement sur la facture et sur la durée de vie de l’installation.

    Comprendre pourquoi la paroi d’un chauffe-eau installé dans un garage peut surprendre au toucher demande d’aborder en profondeur plusieurs facteurs, depuis l’environnement physique jusqu’à l’état intérieur de l’appareil. Cela soulève notamment la question de l’isolation thermique du réservoir, qui joue un rôle crucial pour contrôler la température, limiter la consommation électrique et garantir une eau chaude constante. Nombreux sont ceux qui ignorent que le simple fait d’isoler correctement le chauffe-eau peut suffire à engendrer des économies substantielles. D’autre part, l’absence d’entretien régulier favorise aussi la formation de dépôts minéraux durs comme le calcaire, donnant à la paroi une texture à la fois surprenante et problématique.

    Enfin, le positionnement du chauffe-eau dans un garage non chauffé présente une double influence sur la performance de l’appareil et le confort thermique du logement. C’est tout un équilibre qui peut être remis en cause par une installation vieillissante ou mal isolée, à l’origine d’une surprenante sensation au toucher de la paroi et d’une facture énergétique qui s’envole sans raison manifeste. Plongeons dans ces aspects pour décrypter cette curiosité souvent sous-estimée, mais aux répercussions bien réelles.

    Pourquoi la paroi de mon chauffe-eau dans le garage surprend au toucher : causes et explications térmiques

    Il est fréquent, lorsqu’on touche la paroi d’un chauffe-eau installé dans un garage, de ressentir une température qui ne correspond pas à ce que l’on imagine pour un réservoir d’eau chaude. Cette « surprise » provient d’un ensemble de mécanismes physiques liés à la diffusion de la chaleur et à la nature même de l’installation dans un espace non chauffé.

    Un chauffe-eau fonctionne en maintenant une température constante de l’eau, souvent autour de 55 à 60 °C, pour fournir un confort optimal en usage domestique. Toutefois, lorsque le réservoir se trouve dans un garage mal isolé et soumis aux variations extrêmes de température (surtout en hiver ou en été), la chaleur du ballon est rapidement perdue vers l’extérieur. Cette déperdition thermique rend la surface extérieure du chauffe-eau étonnamment froide au toucher, bien que l’eau à l’intérieur reste à une température adéquate.

    Les pertes de chaleur sont accentuées par l’absence d’une isolation performante sur la paroi. Cela oblige la résistance électrique à se remettre en marche fréquemment pour compenser les pertes, augmentant la consommation énergétique. D’où l’importance de s’interroger sur l’état d’isolation, car une paroi « froide » au toucher est souvent synonyme d’une fuite thermique que le système compense mécaniquement.

    D’autre part, lorsqu’on retrouve une paroi chaude au toucher dans un garage froid, cela peut indiquer que le chauffe-eau travaille durement pour maintenir l’eau chaude, rayonnant ainsi beaucoup de chaleur dans un espace non isolé. Ce rayonnement peut être ressenti directement par une main posée sur la surface. On comprend alors que la sensation au toucher est un indice important du niveau d’efficacité énergétique de l’appareil et de son adaptation à l’environnement.

    Une autre cause moins visible mais non moins problématique est la formation de dépôts calcaires dans la cuve et autour de la résistance. Avec le temps, le tartre peut créer une couche dense et dure sur la résistance, limitant son efficacité et modifiant la transmission de la chaleur vers le réservoir. En touchant la paroi, on peut alors sentir cette rigidité ou une rugosité inhabituelle à certaines zones, symptômes d’une usure intérieure qui demande un entretien.

    Ces différentes situations montrent combien le simple geste de toucher la paroi de son chauffe-eau dans un garage peut révéler de précieuses informations sur ses performances, sa consommation d’énergie et l’état de son installation dans un environnement particulier.

    Isoler son chauffe-eau dans le garage : une solution simple pour éviter la surprise de la paroi froide

    Face à la surprise que peut offrir la paroi du chauffe-eau dans un garage, l’isolation apparaît comme l’outil le plus efficace et accessible pour maîtriser cette problématique. En effet, le garage étant souvent un espace non chauffé, situé à des températures variables et parfois basses en hiver, un chauffe-eau non isolé perd une grande quantité de chaleur vers l’environnement. C’est cette déperdition qui se traduit par la sensation au toucher d’une surface froide ou tiède qui ne correspond pas à la bonne température de l’eau chaude stockée à l’intérieur.

    Une couverture isolante conçue pour les chauffe-eau agit comme un “manteau thermique”. Elle enveloppe le ballon pour contenir la chaleur, limitant ainsi les cycles de chauffe incessants. Les matériaux isolants utilisés, généralement de type mousse à haute densité avec un pouvoir isolant allant de R-5 à R-6,5, permettent une réduction des pertes thermiques de 25 % voire plus selon la qualité et la pose du revêtement.

    Ce geste simple est souvent sous-estimé, mais il peut représenter une économie annuelle en énergie de 30 à 50 euros sur une facture standard. Au-delà de cette économie, l’isolation permet d’améliorer le confort, en garantissant que l’eau reste chaude plus longtemps et d’éviter des temps d’attente plus longs lorsque l’on ouvre le robinet.

    Il est conseillé d’accompagner cette isolation du ballon par une isolation des tuyauteries desservant le réseau d’eau chaude. En effet, la perte thermique ne se limite pas au réservoir : elle se propage aussi le long des tuyaux, surtout s’ils traversent des zones non chauffées, amplifiant ainsi la demande énergétique globale.

    Une mauvaise installation ou un mauvais choix de matériel peut limiter ces bénéfices. Par exemple, comprimer l’isolant, masquer les accès de maintenance, ou négliger la ventilation nécessaire autour du chauffe-eau peut causer des problèmes de sécurité, voire une surchauffe. Il est donc essentiel de choisir un revêtement adapté, respectant les normes de sécurité propres au ballons électriques et de suivre rigoureusement les recommandations du fabricant pour garantir l’efficacité et la pérennité de l’installation.

    Cette technique présente trois avantages principaux :

    • Réduction significative des coûts énergétiques liée à la limitation des cycles de chauffe par perte réduite de chaleur.
    • Meilleure conservation de la température de l’eau qui augmente le confort d’utilisation quotidienne.
    • Prolongation de la durée de vie du chauffe-eau grâce à la réduction des sollicitations sur les résistances et composants internes.

    Ainsi, isoler un chauffe-eau dans un garage froid n’est pas qu’une simple précaution, c’est un choix judicieux d’économie énergétique et de confort durable.

    Les erreurs à éviter pour ne pas transformer la surprise au toucher en problème sérieux

    L’expérience de toucher la paroi du ballon d’eau chaude dans un garage peut rapidement révéler des erreurs d’installation ou d’entretien. Et ces erreurs, souvent ignorées, peuvent avoir des conséquences majeures sur la sécurité, la consommation et la durabilité de l’appareil.

    Voici les principales erreurs à bannir pour éviter que la surprise au toucher ne soit qu’un début de souci aggravé :

    1. Ignorer l’isolation dans un espace non chauffé : un chauffe-eau placé dans un garage sans aucune isolation thermique est condamné à dépenser plus d’énergie, surtout en hiver, et à voir sa facture exploser injustement.
    2. Poser une couverture isolante mal adaptée : utiliser une isolation trop fine ou qui ne répond pas aux normes thermiques peut limiter les gains, voire créer des zones d’humidité qui favorisent la corrosion ou le développement de moisissures.
    3. Boucher les ouïes et accès d’entretien : une couverture trop serrée ou mal posée limite la ventilation nécessaire à la sécurité et complique les interventions sur la résistance ou l’anode.
    4. Ne pas isoler les tuyaux d’eau chaude : cette négligence entraîne des pertes importantes et une surconsommation.
    5. Diminuer la température de consigne au-delà de 50 °C : pour réduire la consommation, certains propriétaires tentent de baisser la température. Or, il est conseillé de ne pas descendre en dessous de 50 °C pour éviter le risque sanitaire lié à la prolifération de bactéries telles que la légionelle.

    Une mauvaise installation ou un entretien insuffisant favorisent aussi la création d’une épaisse couche de tartre visible en ouvrant le chauffe-eau. Cette accumulation modifie la conduction thermique et la chauffe devient aléatoire, parfois inefficace. La paroi au toucher peut alors présenter une texture rugueuse ou dure, souvent difficile à discerner sans démontage mais directement liée aux performances énergétiques et à la sécurité de l’eau.

    En ne prenant pas ces précautions, la surprise au toucher peut se transformer en un véritable problème économique et sanitaire. Pour cette raison, il est essentiel d’adopter une approche rigoureuse et de bien comprendre l’environnement technique dans lequel s’inscrit la chaudière. En somme, une paroi de chauffe-eau “vivante” au toucher est le reflet d’un équilibre thermique précaire qu’il convient de surveiller attentivement.

    Comment contrôler et entretenir un chauffe-eau dans un garage pour éviter la surprise désagréable à la paroi

    L’entretien régulier d’un chauffe-eau, surtout lorsqu’il est placé dans un garage où les conditions sont plus rigoureuses, est indispensable pour éviter de mauvaises surprises au toucher de la paroi. Une maintenance adaptée assure le bon fonctionnement, la sécurité et l’optimisation énergétique de l’appareil.

    Le contrôle de la température de l’eau chaude est un point de départ clé. Un chauffe-eau dysfonctionnant peut provoquer une surface anormalement chaude ou froide, révélatrice d’un thermostat défectueux ou d’une résistance usée. Il est recommandé de vérifier la température de consigne chaque année et de la maintenir autour de 55 à 60 °C, conformément aux normes pour garantir un bon équilibre entre confort, économie et sécurité sanitaire.

    L’inspection de la paroi externe du chauffe-eau peut également avertir de problèmes plus profonds. Une paroi présentant des zones froides ou chaudes très marquées peut révéler une isolation défectueuse ou une accumulation de calcaire à l’intérieur. Ce tartre, en durcissant, compromet la transmission de la chaleur, accroît la consommation énergétique et peut entraîner une surchauffe localisée.

    Le détartrage régulier, recommandé tous les 3 à 5 ans selon la dureté de l’eau, prolonge la durée de vie de la résistance et améliore l’efficacité globale. Dans les garages où la température ambiante est basse, il faut aussi vérifier l’absence de condensation excessive autour du chauffe-eau, source de corrosion. Un contrôle visuel périodique ainsi qu’un entretien professionnel peuvent éviter ces désagréments.

    Enfin, la sécurité ne doit jamais être négligée. Vérifier que la paroi extérieure ne devient pas excessivement chaude au toucher permet d’écarter tout risque de brûlure. De même, le système de sécurité intégré (clapet de sécurité, thermostat) doit être contrôlé régulièrement.

    Ce suivi permet donc de transformer la surprise au toucher en un indicateur fiable pour agir en prévention, garantissant une installation sûre et économique.

    Tableau comparatif des avantages et inconvénients d’un chauffe-eau dans un garage non isolé

    Critères Avantages Inconvénients
    Accessibilité Facilité d’accès pour l’entretien et la réparation Risques d’expositions aux intempéries et variations de température
    Coût d’installation Installation souvent moins coûteuse que dans une pièce chauffée Dépenses supplémentaires possibles en raison de pertes énergétiques accrues
    Performance énergétique Absence d’échange thermique direct avec l’habitation Déperditions thermiques importantes et surconsommation
    Durabilité Moins de contraintes d’humidité intérieure Usure accélérée des composants par les variations de température
    Confort Éviter l’échauffement d’une pièce de vie Retards dans la montée en température et variations fréquentes

    Liste des conseils pratiques pour éviter la surprise désagréable de la paroi de votre chauffe-eau dans le garage

    • Isoler la cuve du chauffe-eau avec un revêtement thermique adapté.
    • Isolez les tuyaux d’eau chaude pour limiter les pertes de chaleur le long du circuit.
    • Effectuer un entretien régulier pour prévenir l’accumulation de tartre et assurer la longévité.
    • Ne pas obstruer les accès et orifices de ventilation pour assurer la sécurité et faciliter la maintenance.
    • Surveiller la température de consigne en veillant à ce qu’elle reste entre 50 et 60 °C.
    • Consultez un professionnel en cas de doute sur l’état ou le fonctionnement de votre chauffe-eau.

    Pourquoi la paroi de mon chauffe-eau est-elle froide au toucher dans le garage ?

    La paroi peut être froide en raison des pertes importantes de chaleur vers un environnement non chauffé, obligeant le chauffe-eau à compenser cette déperdition. L’absence d’isolation amplifie ce phénomène.

    Comment l’isolation du chauffe-eau dans un garage peut-elle m’aider ?

    L’isolation réduit les déperditions thermiques, limitant la consommation énergétique et maintenant la température de l’eau plus longtemps. Cela entraîne aussi une meilleure durabilité de l’appareil.

    Est-il toujours utile d’isoler un chauffe-eau moderne ?

    Les chauffe-eau modernes sont souvent bien isolés d’usine. Une isolation supplémentaire apporte donc peu d’amélioration, surtout si l’appareil est installé dans un espace chauffé.

    Quels sont les risques à baisser la température du chauffe-eau au-dessous de 50 °C ?

    Diminuer la température en dessous de 50 °C favorise le développement de bactéries comme la légionelle, ce qui représente un risque sanitaire important.

    Que faire si je ressens une paroi anormalement chaude ?

    Il faut vérifier le thermostat et le bon fonctionnement de la résistance. Une paroi excessivement chaude peut signaler une surconsommation ou un dysfonctionnement de sécurité.