Auteur/autrice : admin@cdndata

  • Tout savoir sur l’assurance automobile : Guide complet pour bien choisir !

    En 2025, le paysage de l’assurance automobile en France est à la fois riche et complexe, avec une diversité d’offres adaptées aux profils variés des conducteurs. Qu’il s’agisse d’un jeune permis, d’un conducteur expérimenté, ou encore d’un propriétaire d’un véhicule électrique, chaque assuré peut aujourd’hui bénéficier d’une gamme de garanties modulables et d’options personnalisables. Cette évolution répond à la nécessité croissante de protection, tant pour le véhicule que pour ses occupants, face aux nombreux risques sur la route. La concurrence intense entre acteurs majeurs tels que AXA, MAIF, MACIF, Matmut, GMF, Groupama, Allianz, MAAF, Direct Assurance ou April pousse à de nouvelles offres innovantes, des services digitaux et des tarifs attractifs. Les assureurs mettent également l’accent sur la prévention via des stages de conduite, des outils connectés, et des modalités simples pour changer d’assurance sans interruption de couverture. Ce guide détaillé vous accompagnera pour comprendre les formules disponibles, les garanties clés, les options indispensables, ainsi que les astuces pour bien choisir un contrat d’assurance auto en phase avec vos besoins et votre budget.

    Les fondamentaux pour choisir une assurance automobile adaptée à vos besoins

    Choisir son assurance automobile reste en 2025 un enjeu crucial pour protéger efficacement son véhicule et soi-même. La grande diversité des formules, combinée aux nombreuses options disponibles, peut sembler déconcertante à première vue, notamment avec des acteurs renommés comme AXA, MAIF ou encore MACIF. Avant de souscrire, il est essentiel d’analyser votre profil, vos habitudes de conduite et le type de véhicule afin de trouver un contrat qui conjugue protection et coût maîtrisé.

    Les formules d’assurance auto classiques s’organisent autour de quatre niveaux principaux :

    • Au tiers : couverture des dommages que vous pourriez causer à un tiers, obligatoire par la loi mais la plus basique.
    • Au tiers Plus : inclut des garanties complémentaires comme le bris de glace ou une assistance étendue.
    • Tous risques : protection complète aussi bien des dégâts subis que causés, y compris les dommages accidentels.
    • Tous risques Plus : ajoute des garanties supplémentaires et options, ciblant une couverture optimale.

    À ces formules viennent s’ajouter des options modulables, telles que l’assistance 0 km, la garantie panne mécanique (Panne+), l’indemnisation en cas de destruction totale ou de vol (Indemnisation+), indispensables en fonction du véhicule et de son usage. Par exemple, un conducteur de voiture électrique bénéficiera d’offres spécifiques avec parfois des remboursements dédiés. Pour les jeunes conducteurs, des offres de réduction accompagnent souvent la souscription, comme un remboursement jusqu’à 200 € la première année, pour compenser la surprime traditionnelle appliquée durant cette période d’apprentissage.

    Voici quelques critères clés à examiner attentivement :

    • Le montant des franchises : à comparer selon les formules proposées.
    • Les exclusions de garantie : comprendre ce qui n’est pas couvert pour éviter les mauvaises surprises.
    • La valeur d’indemnisation : importante pour les véhicules récents ou financés.
    • Les conditions d’assistance : notamment en cas de panne à domicile ou de crevaison.
    • La prise en charge des réparations : certaines assurances collaborent avec des réseaux de garages agréés garantissant des réparations sans avance de frais.
    Formule Principales garanties Options fréquentes Public cible
    Au Tiers Responsabilité civile Bris de glace, Assistance 50 km Véhicules anciens, petits budgets
    Au Tiers Plus Au Tiers + Incendie, vol, vandalisme Panne+, Assistance 0 km Véhicules récents, conducteurs prudents
    Tous Risques Protection complète, dommages accidentels Indemnisation+, Panne+ Véhicules neufs ou financés
    Tous Risques Plus Tous Risques + garanties renforcées Assistance 0 km incluse, options plus étendues Conducteurs exigeants, véhicules haut de gamme

    En résumé, pour optimiser son contrat, il faut identifier ses besoins essentiels, puis choisir la formule qui y répond le mieux, tout en intégrant des options spécifiques adaptées à son profil et à son véhicule. Par exemple, un jeune conducteur bénéficiant du stage de conduite préventive offert par certaines compagnies peut réduire sa prime et améliorer sa sécurité sur la route.
    découvrez notre guide complet sur l'assurance automobile : types de garanties, conseils pour bien choisir, astuces pour économiser et réponses à toutes vos questions pour assurer votre voiture en toute sérénité.

    Garanties clés et options indispensables dans les contrats d’assurance automobile

    En 2025, parmi les composants déterminants d’une assurance auto, certaines garanties sont devenues incontournables pour maximiser la protection du véhicule et du conducteur. À l’instar des offres proposées par Groupama, MAAF, ou encore Direct Assurance, ces garanties peuvent être modulées en fonction des besoins spécifiques des assurés.

    L’une des garanties centrales demeure la Protection Corporelle du Conducteur (PDC), couvrant jusqu’à 2 millions d’euros les blessures subies par le conducteur, peu importe la formule choisie. Cette garantie est essentielle car même si la responsabilité du conducteur est engagée, il reste protégé contre les conséquences financières d’un accident.

    Une autre garantie importante est celle du Bris de glace. Elle prend en charge la réparation ou le remplacement des vitres, pare-brise, optiques et autres surfaces transparentes du véhicule. Cette garantie est incluse dans la plupart des formules intermédiaires et supérieures, et en option dans la formule au tiers, sans franchise dans ce dernier cas.

    L’assistance dépannage est maintenant largement développée, avec une offre standard souvent étendue en assistance 50 km, voire 0 km en option ou incluse dans les formules supérieures. Cette assistance permet non seulement le dépannage sur place mais aussi le rapatriement du véhicule, la mise à disposition d’un véhicule de remplacement (jusqu’à 12 jours, voire 30 en cas de vol) et la gestion de situations courantes telles que crevaison, clé enfermée ou erreur de carburant.

    La garantie vol, incendie, vandalisme est naturelle dans les formules plus larges, garantissant une indemnisation en cas de sinistres liés à ces dégâts non accidentels. Couplée avec une garantie dommages accidentels, elle offre une couverture très complète, utile pour protéger les véhicules récents voire électriques ou hybrides, de plus en plus répandus.

    Des options complémentaires enrichissent encore les contrats :

    • Panne + : prise en charge complète des pannes mécaniques et électriques imprévues, diagnostic inclus.
    • Indemnisation + : dans le cas d’un vol ou d’une destruction totale, indemnisation à la valeur d’achat jusqu’au 36e mois, puis selon expertise avec majoration.
    • Assistance 0 km : dépannage dès le domicile, même pour une simple crevaison ou perte de clés.
    Garantie / Option Incluse en formule Avantages notables
    Protection Corporelle du Conducteur Toutes formules Couverture jusqu’à 2 millions d’euros, sans franchise
    Bris de glace Au Tiers Plus, Tous Risques, Tous Risques Plus Réparation sans franchise, large couverture des parties vitrées
    Assistance 0 km Option en Au Tiers et Tous Risques, incluse en Au Tiers Plus, Tous Risques Plus Dépannage au domicile, véhicule de remplacement jusqu’à 30 jours
    Panne + Option en Au Tiers Plus et formules Tous Risques Prise en charge des pannes mécaniques, électriques, électroniques
    Indemnisation + Option en Tous Risques, incluse en Tous Risques Plus Indemnisation à valeur d’achat ou expertisée en cas de sinistre total

    Les assureurs comme Allianz ou April proposent également des services digitaux innovants permettant une gestion simplifiée des sinistres (déclaration via application mobile, prise de rendez-vous avec un expert en 24 heures). Ce service, combiné à la garantie d’un réseau agréé, garantit des réparations sans surprise dans des délais respectés. Cette qualité de service est devenue un facteur déterminant dans la sélection d’une assurance auto.

    Avantages spécifiques pour les jeunes conducteurs et véhicules électriques en 2025

    Pour l’année 2025, la situation des jeunes conducteurs a connu une amélioration notable grâce à des offres dédiées, portées notamment par des acteurs comme MAIF, MACIF et Matmut. L’assurance automobile n’est plus un frein mais une étape sécurisée et accessible. Les surprimes, traditionnellement élevées la première année, sont désormais plus modérées, et un système de réduction progressive accompagne les conducteurs responsables.

    Les jeunes conducteurs peuvent bénéficier d’avantages tels que :

    • Un remboursement de 200 € sur la première année lors de la souscription, sous réserve d’absence d’antécédents d’assurance.
    • Un stage de conduite préventive offert, permettant d’améliorer ses compétences sur circuit ou en conditions difficiles (verglas, freinage d’urgence), avec une remise supplémentaire automatique de 5 % sur la prime annuelle après formation.
    • Une réduction progressive du montant de la prime grâce à l’Avantage Bon Conducteur qui peut atteindre jusqu’à 30 %.

    Ces mesures conjuguées offrent une meilleure prévention et encouragent les jeunes à adopter une conduite plus sûre, ce qui impacte positivement leur profil d’assuré à moyen terme.

    Les véhicules électriques, de plus en plus prisés en 2025, bénéficient aussi d’attentions spécifiques. Par exemple :

    • Offres dédiées avec remboursement de 100 € la première année chez certains assureurs.
    • Services adaptés pour la gestion des pannes pouvant inclure des options sur la batterie ou le système électrique.
    • Options de garantie qui prennent en compte les particularités techniques et les coûts de réparation plus élevés.

    La popularité croissante de ces véhicules a poussé les compagnies d’assurance à adapter leurs formules, tout en valorisant la conduite écologique par des réductions tarifaires ou des services spécifiques. Ces innovations montrent la volonté des acteurs tels que GMF, Groupama, ou Direct Assurance de s’inscrire dans une démarche durable et centrée sur l’expérience client.

    Faciliter le changement d’assurance automobile et gérer les sinistres efficacement

    En 2025, changer d’assurance automobile est devenu un processus de plus en plus fluide, grâce aux plateformes digitales et à la réglementation facilitante. Les assureurs majeurs comme MAAF ou Allianz ont simplifié les démarches afin que les assurés puissent profiter rapidement de meilleures offres sans interruption de couverture.

    Voici les principales étapes et avantages du changement de contrat :

    • Résiliation automatique : si votre contrat a plus d’un an, LCL, par exemple, s’occupe des résiliations auprès de l’ancien assureur.
    • Maintien temporaire de la double couverture : un avenant au contrat peut couvrir simultanément deux véhicules pendant 60 jours, ce qui facilite la transition.
    • Gestion simplifiée des sinistres via des applications mobiles : déclarez directement vos sinistres, suivez leur traitement et communiquez avec les experts en temps réel.
    • Aucune avance de frais lors des réparations dans les réseaux de garages agréés partenaires, souvent garantissant une réparation à vie de la carrosserie et pièces réparées.

    En cas de sinistre, la rapidité est essentielle. La plupart des compagnies, dont AXA ou April, s’engagent à missionner un expert en moins de 24 heures pour une estimation précise des dégâts et le démarrage rapide des réparations. Cette efficacité réduit le stress des assurés et raccourcit le délai pour récupérer leur véhicule.

    Service Description Avantage
    Résiliation & Souscription simplifiées Prise en charge du changement par l’assureur, sans interruption Facilité, rapidité, absence de double cotisation prolongée
    Application mobile de gestion de sinistres Déclaration, suivi, prise de rendez-vous expert Transparence, pratique, gain de temps
    Réseau d’ateliers agréés Réparation sans avances de frais, garantie à vie Sérénité, économie, qualité

    Un autre atout moderne est la possibilité d’ajouter ou de retirer des options à tout moment du contrat, offrant une flexibilité précieuse pour suivre l’évolution des besoins ou du véhicule. Ainsi, que vous soyez assuré chez MAIF ou GMF, vous pouvez ajuster votre couverture rapidement et simplement.

    Optimiser sa prime d’assurance auto : astuces et conseils incontournables pour 2025

    Économiser sur sa prime d’assurance tout en maintenant un niveau de couverture satisfaisant est une préoccupation majeure. Cette quête d’équilibre guide la majorité des assurés qui cherchent des solutions réalistes et avantageuses. Dans ce contexte, les comparateurs en ligne et les conseils des experts se révèlent particulièrement utiles.

    Voici quelques conseils pratiques pour optimiser sa cotisation :

    • Profiter des offres promotionnelles : par exemple, la promotion en cours chez LCL offre 200 € remboursés la première année aux jeunes conducteurs.
    • Suivre un stage de conduite préventive : outre l’amélioration des compétences, cela permet d’obtenir des réductions immédiates sur la prime.
    • Adopter une conduite prudente pour bénéficier de l’Avantage Bon Conducteur jusqu’à 30 % de réduction.
    • Réviser ses garanties annuellement afin d’ajuster la formule et les options en fonction de l’évolution du véhicule ou de l’usage.
    • Regrouper les contrats chez un même assureur pour obtenir des tarifs avantageux, par exemple associant l’assurance habitation et auto.

    Il est essentiel d’être vigilant sur certains points qui peuvent alourdir la prime :

    1. Ne pas négliger le choix du type de franchise.
    2. Éviter les trop nombreuses options qui augmentent le coût sans toujours offrir un réel bénéfice adapté.
    3. Maintenir un bon historique sans sinistres pour préserver des bonus intéressants.
    Astuce Avantage Exemple concret
    Stage de conduite préventive Réduction de 5 % sur la prime annuelle Jeune conducteur chez MAIF offert gratuitement
    Offres promotionnelles Remboursements jusqu’à 200 € LCL propose un remboursement pour jeunes conducteurs
    Regroupement contrats Tarifs avantageux sur plusieurs produits Groupe AXA propose des réductions multi-contrats

    Pour conclure, mener une veille régulière et comparer les offres entre les grands acteurs comme Allianz, GMF ou April permet d’accéder aux meilleures conditions adaptées à son profil. Ne pas hésiter à contacter les conseillers pour explorer les formules personnalisées est aussi une démarche avisée en 2025 pour rester bien assuré tout en maîtrisant son budget.

    Questions fréquentes sur l’assurance auto

    Quels sont les avantages de la garantie Protection Corporelle du Conducteur (PDC) ?
    La PDC indemnise les blessures du conducteur jusqu’à 2 millions d’euros, indépendamment de sa responsabilité, sans franchise. Elle s’applique même en cas d’utilisation d’un vélo ou d’une location de véhicule, garantissant une sécurité financière optimale.

    Comment fonctionne l’option Indemnisation + en cas de sinistre total ?
    Cette option assure une indemnisation à la valeur d’achat du véhicule pendant les 36 premiers mois, puis à une valeur expertisée augmentée de 50 %, facilitant ainsi le remplacement rapide du véhicule sans perte financière majeure.

    Est-il possible de changer de formule d’assurance en cours d’année ?
    Oui, les compagnies d’assurance permettent d’ajouter ou de retirer des options à tout moment, offrant une flexibilité importante pour adapter la couverture à l’évolution des besoins.

    Quelle assistance est disponible en cas de panne proche du domicile ?
    L’assistance 0 km couvre les pannes survenues même à domicile, avec des services complets allant de la réparation sur place au prêt d’un véhicule de remplacement, souvent inclus dans les formules haut de gamme ou disponible en option autrement.

    Comment se passe la déclaration d’un sinistre auto via une application mobile ?
    Grâce aux applications comme LCL Assurances, la déclaration s’effectue en quelques minutes, avec l’envoi de photos, la prise de rendez-vous avec un expert sous 24 heures, et le suivi du dossier en temps réel pour une gestion rapide et transparente.
  • L’assurance auto, un véritable casse-tête : Optez pour la méthode belge, recommande le PDG d’Esure

    Face à la complexité grandissante du marché de l’assurance automobile en France, nombreux sont les conducteurs qui se sentent perdus dans la jungle des offres et des garanties. Le PDG d’Esure souligne que la méthode belge, réputée pour sa simplicité et son efficacité, pourrait bien être la solution idéale pour simplifier l’expérience contractuelle. Entre les offres pléthoriques proposées par des acteurs majeurs tels qu’AXA, MAIF, Allianz, Groupama, ou encore La Banque Postale Assurances, choisir une assurance auto devient un véritable défi. Le constat est clair : transparence, adaptabilité et centralisation de l’information sont des éléments clés pour libérer le conducteur des contraintes chronophages et des mauvaises surprises tarifaires. En s’inspirant du modèle belge, les assureurs français pourraient révolutionner l’approche client. Cette analyse détaillée explore pourquoi la méthode belge fait référence et comment elle pourrait venir à bout des complexités actuelles du secteur de l’assurance automobile.

    Les raisons pour lesquelles l’assurance auto est un casse-tête en France

    Le marché de l’assurance automobile en France est caractérisé par une diversité de produits et d’acteurs qui compliquent la tâche du consommateur. Les assureurs comme GMF, MACIF, ou BNP Paribas Cardif rivalisent pour offrir des garanties qui semblent souvent semblables mais qui cachent des différences majeures dans les conditions, exclusions, et tarifs. Cette complexité résulte d’une régulation dense, d’une concurrence intense et de la multiplicité des garanties optionnelles.

    En pratique, les conducteurs font face à plusieurs difficultés :

    • Une offre pléthorique – avec des centaines de formules proposées, il est compliqué de comparer efficacement.
    • Un langage technique – les contrats sont souvent truffés de termes juridiques et techniques qui ne facilitent pas la compréhension.
    • Des variations de tarifs peu transparentes – les différences de prix entre assureurs ne s’expliquent pas toujours clairement, certaines clauses étant masquées.
    • La multiplication des garanties optionnelles – les conducteurs hésitent souvent à choisir parmi les multiples options proposées comme la protection du conducteur, l’assistance 0 km, ou encore la garantie des accessoires.

    Le cas d’un jeune conducteur, Jeanne, illustre bien ce dilemme. Pour assurer sa voiture chez Assurpeople, elle a dû comparer plusieurs propositions, chacune contenant une multitude d’options difficiles à déchiffrer. La meilleure offre n’était pas forcément la moins chère, et le choix final s’est fait au hasard, faute d’information claire. Ce scénario, fréquent, démontre à quel point le secteur est peu accessible au grand public.

    Un tableau comparatif des principales garanties essentielles peut aider à clarifier la lecture des contrats :

    Garanties Essentielle Optionnelle Variabilité selon assureurs (ESURE, AXA, MAIF)
    Responsabilité civile Oui Non Uniforme
    Dommages tous accidents Non Oui Varie fortement
    Vol et incendie Non Oui Varie
    Assistance 0 km Non Oui Souvent incluse chez Gmf

    Cette diversité et ce manque de simplicité nourrissent fréquemment un sentiment de méfiance chez l’assuré, qui peut ne pas savoir s’il est bien couvert. Il en résulte un choix souvent précipité, à l’avantage des assureurs, ce qui peut provoquer une insatisfaction durable.

    découvrez pourquoi le pdg d'esure suggère d'adopter la méthode belge pour simplifier l'assurance auto et éviter les tracas lors de la souscription de votre contrat.

    Comment la méthode belge simplifie la souscription d’une assurance auto

    Contrairement au système français, le modèle belge d’assurance automobile privilégie la transparence et la centralisation des informations afin d’aider le consommateur à faire un choix éclairé. Le PDG d’Esure insiste sur plusieurs points clés qui font la force de cette méthode :

    • Un guichet unique : en Belgique, les conducteurs peuvent obtenir en un seul lieu toutes les offres disponibles, permettant une comparaison objective et rapide.
    • Une standardisation des garanties de base : chaque assurance doit proposer un socle commun de garanties, ce qui facilite la compréhension et la comparaison des contrats.
    • La fixation d’un prix plafond fixé sur certaines garanties, qui évite le surcoût inutile et limite la guerre des prix à des options réellement différenciantes.

    Dans la pratique, cette méthode a permis d’augmenter la satisfaction des assurés belges en réduisant leurs périodes de doute avant souscription. L’exemple de François, un résident de Bruxelles, montre qu’il a pu, en quelques clics, visualiser l’ensemble des offres des assureurs comme AXA Belgique, Allianz Belgique, ou Groupama Belgium, avec un comparatif clair des prix et services.

    Pour le PDG d’Esure, ce dispositif pourrait aisément s’appliquer en France pour pallier l’actuelle difficulté d’accès à une information synthétique.

    Critères Système français Méthode belge
    Nombre de points d’information Multiples (sites, agences, courtiers) Unique guichet
    Standardisation des contrats Non Oui, socle commun
    Comparateur officiel Rare et partial Obligatoire et transparent
    Transparence tarifaire Inégale Équilibrée

    Le succès de cette méthode repose aussi sur l’accompagnement et la pédagogie envers les souscripteurs. Des outils numériques simples permettent d’indiquer précisément les options nécessaires selon le profil de chaque conducteur. Ces innovations contribuent à rendre le choix moins intimidant et davantage rationnel.

    Les bénéfices attendus pour les conducteurs français avec la méthode belge

    L’adoption du système belge en France présenterait plusieurs avantages majeurs pour les assurés. Premièrement, la simplification du parcours client diminuerait considérablement le stress lié à la souscription d’une assurance auto. Les usagers n’attendraient plus de perdre du temps à déchiffrer des contrats complexes ou à contacter plusieurs assureurs comme GMF, MACIF ou BNP Paribas Cardif pour obtenir des devis.

    Voici une liste des bénéfices principaux :

    • Gain de temps grâce à la centralisation et au comparateur unifié
    • Clarté accrue avec un socle fixe de garanties essentielles clairement expliquées
    • Meilleure maîtrise du budget avec des plafonds tarifaires permettant d’éviter les surprises
    • Confiance renforcée envers les assureurs, notamment pour des acteurs traditionnels comme MAIF ou La Banque Postale Assurances
    • Facilité d’adaptation suivant le profil personnel du conducteur

    Un cas concret illustre ce changement : Marc, un cadre dynamique à Lyon, a pu, en basculant sur une plateforme similaire à la méthode belge, économiser près de 20 % sur sa prime d’assurance tout en bénéficiant d’une meilleure couverture avec Allianz France. Ce modèle incite aussi les assureurs, y compris Esure et Assurpeople, à se concentrer davantage sur la qualité du service et la compétitivité réelle.

    Le système est aussi conçu pour limiter les exclusions abusives ou les clauses cachées, souvent pointées par les consommateurs français. Une meilleure transparence signifie moins de litiges et un climat de confiance plus serein.

    Avantage Impact pour l’assuré Exemple d’application
    Gain de temps Réduction du temps de recherche et de comparaison de 50% Plateforme unique en ligne
    Transparence Clarification des garanties et coûts Forfait clair à souscrire
    Économie Réduction moyenne de 15 à 20% sur les primes Comparateur avec plafonds tarifaires

    In fine, l’expérience client gagne en fluidité, encouragée par les innovations digitales et l’entrée en scène obligatoire d’un comparateur de référence. Le PDG d’Esure met en avant cette évolution comme un pas fondamental pour doper la relation entre assureurs et assurés.

    La réaction des grands groupes d’assurance face à la méthode belge

    Les acteurs majeurs du marché français, comme AXA, MAIF, Allianz, ou Groupama, observent de près l’intérêt grandissant porté au modèle belge. Certains groupes, conscients de la nécessité d’améliorer leur transparence et leur simplicité, ont amorcé des changements dans leur offre. Par exemple, La Banque Postale Assurances propose désormais des formules plus claires, avec des options standardisées.

    Cependant, les changements sont parfois freinés par :

    • Les contraintes réglementaires françaises plus complexes
    • La résistance au changement dans un marché où la fidélisation par produits différenciés domine
    • La peur de la baisse des marges liée à une standardisation des tarifs

    Malgré ces obstacles, plusieurs compagnies de renom, dont GMF et MACIF, travaillent à introduire des outils digitaux pour offrir une meilleure lisibilité des contrats et un suivi personnalisé. Esure, quant à elle, affiche son soutien à la méthode belge, considérant qu’elle améliore non seulement la satisfaction client mais aussi la compétitivité du secteur dans son ensemble.

    Les alliances entre assureurs et insurtech, comme Assurpeople, jouent désormais un rôle d’accélérateur pour ces démarches d’innovation. Elles proposent des plateformes de comparaison combinées à des conseils personnalisés, desserrant l’étau du casse-tête habituel.

    Groupe Position sur la méthode belge Actions en cours
    AXA Observateur prudent Lancement d’une plateforme simplifiée en 2024
    MAIF Engagé Standardisation de plusieurs formules
    Allianz Modérateur Test de comparateurs internes
    Esure Supporteur actif Proposition d’une plateforme intégrée type belge

    Les enjeux futurs du marché de l’assurance auto en France

    Au-delà de la méthode belge, le marché français devra s’adapter aux mutations technologiques, sociétales et environnementales. L’arrivée massive des véhicules connectés, l’automatisation des déclarations de sinistre, ou encore l’intégration des données comportementales modifient les attentes des assurés et les pratiques des compagnies.

    Les points suivants deviendront cruciaux :

    • L’intelligence artificielle dans la fixation des tarifs et la personnalisation des contrats
    • La blockchain pour sécuriser les échanges de données et limiter les fraudes
    • L’offre verte favorisant les véhicules peu polluants et l’éco-conduite
    • La transparence encore renforcée grâce à la régulation numérique

    Esure, en s’appuyant sur les leçons du modèle belge, s’engage à anticiper ces évolutions pour proposer à ses clients des solutions de plus en plus simples, personnalisées et exigeantes en termes de qualité de service. Cet engagement est partagé par d’autres assureurs comme Groupama, MAIF, ou La Banque Postale Assurances, qui voient dans la méthode belge une base solide pour bâtir l’assurance auto de demain.

    Les consommateurs, quant à eux, bénéficient désormais d’une prise de conscience accrue sur leurs droits et les outils disponibles. L’insurtech, à l’image d’Assurpeople, joue un rôle pédagogique essentiel en accompagnant les usagers dans leurs démarches complexes. Cette dynamique collective ouvre la voie à un avenir où l’assurance auto redevient accessible et compréhensible pour tous.

    Les questions fréquentes sur la méthode belge et l’assurance auto en France

    • Pourquoi la méthode belge est-elle considérée comme plus simple ?
      Elle repose sur la standardisation des garanties, un guichet unique de comparaison et une transparence tarifaire accrue.
    • Les assureurs français vont-ils adopter ce modèle rapidement ?
      Certains comme Esure et MAIF sont engagés dans cette voie, mais la transition complète nécessitera des adaptations réglementaires et culturelles.
    • Quels assureurs profitent le plus de ce système ?
      Les compagnies offrant des services digitalisés et orientées client comme Esure, Assurpeople et Groupama sont les mieux placées.
    • Quelle économie possible avec la méthode belge ?
      Les assurés pourraient économiser en moyenne 15 à 20 % sur leurs primes grâce à la simplification et à la réduction des coûts cachés.
    • Que faire en cas de litige ?
      La méthode belge intègre des mécanismes transparentiels et une médiation simplifiée pour résoudre efficacement les litiges entre assureurs et assurés.
  • Les compagnies d’assurance automobile les plus abordables pour 2025

    En plein cœur de 2025, le marché de l’assurance automobile en France subit des changements notables autour des tarifs et des offres proposées aux conducteurs. La hausse moyenne des primes oscille désormais entre 3 et 5%, conséquence directe de facteurs inflationnistes et d’une évolution des profils à risque. Pour autant, toutes les compagnies n’appliquent pas ces ajustements de la même manière. Tandis que des acteurs traditionnels comme Maif, Macif, GMF, et Matmut poursuivent leur rôle incontournable, les assureurs en ligne comme Direct Assurance et Euro Assurance séduisent de plus en plus un public avisé grâce à des formules compétitives et personnalisées. Découvrez dans cet article un panorama détaillé des compagnies d’assurance automobile les plus abordables en 2025, leurs stratégies tarifaires, et des conseils pratiques pour optimiser votre contrat. En appréciant les différences entre tarifications classiques, innovations digitales et offres modulables, vous serez à même de faire un choix éclairé et économique pour protéger votre véhicule en toute sérénité.

    Analyse détaillée des tarifs d’assurance voiture en 2025 selon les principaux acteurs

    En 2025, la tendance générale à la hausse du coût des assurances auto touche l’ensemble du marché français, mais à des degrés variables selon les compagnies. Parmi les leaders historiques, Maif, Macif, GMF et Matmut affichent une certaine stabilité tarifaire malgré l’inflation. Leur stratégie repose notamment sur la fidélisation, les offres groupées et une gestion rigoureuse des risques. Par exemple, Maif propose des formules tous risques avec des garanties complètes, souvent à des prix compétitifs pour les sociétaires. En parallèle, ces acteurs traditionnels développent leurs offres digitales afin de simplifier la souscription et le suivi des contrats.

    Du côté des assureurs en ligne, Direct Assurance et Euro Assurance continuent de tirer leur épingle du jeu en ciblant un public jeune et connecté. Ces plateformes investissent dans des algorithmes de tarification affinés qui prennent en compte précisément le profil du conducteur, son usage du véhicule (quotidien, professionnel, loisir), et ses comportements de conduite. Cela permet d’appliquer des primes souvent inférieures à la moyenne de marché. Environ 20% des nouveaux contrats en 2025 sont désormais souscrits via ces canaux.

    La table ci-dessous illustre des exemples de primes moyennes annuelles proposées en 2025 pour un profil type : conducteur de 35 ans sans sinistre, véhicule de gamme moyenne, usage privé.

    Compagnie Prime moyenne annuelle (€) Type d’offre principale Avantages tarifaires
    Maif 520 Tous risques / Multirisques Réduction fidélité, remises cumulées
    Macif 540 Tous risques / Tiers étendu Tarifs adaptés multi-véhicules
    GMF 530 Tiers + garanties optionnelles Formules modulables selon profil
    Matmut 550 Tiers / Tous risques Offres familiales avantageuses
    Direct Assurance 480 Tiers / Tous risques Tarifs en ligne, gestion simplifiée
    Euro Assurance 470 Tiers Primes personnalisées / Rabais jeunes
    Allianz 560 Tous risques haut de gamme Service premium, assistance 24/7
    AXA 570 Tous risques / Tiers élargi Options personnalisables
    Groupama 545 Tiers, tous risques Réductions fidélité / multi-contrats
    April 505 Tiers / Tous risques Offres jeunes conducteurs

    La comparaison montre que les acteurs en ligne, Euro Assurance et Direct Assurance, figurent généralement en tête des offres les plus abordables. Cette dynamique pousse les groupes traditionnels à revoir leurs modèles et introduire davantage de flexibilité dans leurs formules.

    • Avantages des compagnies traditionnelles : expérience, réseau, services complémentaires (assistance, conseils personnalisés).
    • Atouts des assureurs en ligne : prix souvent plus bas, gestion simplifiée, rapidité de souscription.
    • Importance du profil personnel pour optimiser les tarifs : âge, lieu de résidence, historique de sinistre.
    découvrez notre sélection des compagnies d'assurance automobile les plus abordables pour 2025 et trouvez la couverture idéale pour votre véhicule à petit prix.

    Innovations technologiques et leur impact sur le coût de l’assurance automobile

    Les technologies ont remodelé en profondeur le secteur de l’assurance automobile en 2025. Des outils comme la télématique embarquée, les applications mobiles pour le suivi de la conduite, et l’intelligence artificielle permettent de mieux évaluer le risque et d’ajuster les primes avec plus de précision. Par exemple, des compagnies comme AXA et Allianz investissent lourdement dans ces solutions pour promouvoir la conduite responsable via des systèmes de bonus-malus plus justes.

    La télématique, qui recueille des données en temps réel sur la vitesse, les freinages, et la fréquence d’utilisation, permet de transformer un profil standard en un profil personnalisé. Les conducteurs prudents bénéficient ainsi de réductions significatives. Ce dispositif est particulièrement adopté dans les contrats proposés par la Macif, la GMF et April. Par exemple, un jeune conducteur exemplaire peut réduire sa prime de plus de 15% selon les données obtenues.

    L’intelligence artificielle joue également un rôle central dans l’analyse des sinistres, accélérant leur traitement et améliorant la détection des fraudes. Ceci contribue indirectement à freiner la hausse globale des tarifs, en rationnalisant les coûts. Des compagnies comme Direct Assurance intègrent ces technologies pour proposer des devis instantanés et adaptés, ce qui facilite la comparaison et la souscription en ligne.

    • La télématique encourage une conduite plus sûre, bénéfique pour la fidélisation.
    • L’automatisation des process réduit les frais administratifs.
    • Les offres connectées deviennent un facteur clé de différenciation commerciale.
    Téléservices Exemples de compagnies Impact sur la prime Avantages client
    Télématique embarquée Macif, GMF, April Réduction jusqu’à 15% Conduite évaluée, offres personnalisées
    Devis instantané en ligne Direct Assurance, Euro Assurance Plus grande transparence tarifaire Souscription rapide, gain de temps
    AI gestion sinistres AXA, Allianz Coût de gestion réduit Traitement rapide, moins d’erreurs

    Comparatif des garanties et couvertures des assurances auto pas chères

    Au-delà du coût, il est essentiel de considérer la qualité des garanties proposées. Une assurance auto économique peut parfois masquer des couvertures insuffisantes qui exposent le conducteur à des risques financiers élevés. Par exemple, certaines offres à bas prix, souvent dans le domaine du tiers simple, excluent la prise en charge des dommages tous accidents ou la protection juridique, éléments clés pour un usage averti et sécurisé.

    Les compagnies comme Matmut et Groupama rendent disponibles des formules modulables qui permettent d’adapter les garanties selon les besoins spécifiques de chaque client : protection contre le vol, bris de glace, assistance dépannage, indemnisation en valeur à neuf. Ces options évitent les mauvaises surprises en cas de sinistre tout en maintenant des coûts initiaux raisonnables.

    Les offres en ligne traitées par Euro Assurance ou Direct Assurance prennent aussi en compte cette exigence en proposant à la fois des formules très compétitives et de nombreux add-ons facultatifs. Certains assurés privilégient ainsi un tiers majoré avec une assistance complète, tandis que d’autres optent pour un tous risques à tarif proche d’une assurance basique.

    • Garanties essentielles à vérifier : responsabilité civile, défense pénale, et recours.
    • Options fréquentes : panne mécanique, continuité de garantie, protection du conducteur.
    • Choix entre franchise faible ou prime augmentée pour mieux maîtriser le budget.
    Type de formule Couverture principale Garanties complémentaires fréquentes Exemple de compagnie
    Tiers simple Responsabilité civile obligatoire Assistance minimale, défense recours Euro Assurance
    Tiers étendu Responsabilité + incendie, vol Bris de glace, assistance renforcée Direct Assurance
    Tous risques Couverture complète, tous accidents Indemnisation valeur à neuf, panne Maif, AXA

    Conseils pratiques pour négocier et réduire sa prime d’assurance auto

    Alors que les tarifs ont tendance à augmenter doucement, plusieurs astuces permettent en 2025 de limiter le budget dédié à l’assurance automobile. Tout d’abord, il est fortement recommandé de comparer systématiquement plusieurs devis via des comparateurs reconnus, car la disparité des prix reste substantielle d’une compagnie à l’autre.

    La négociation directe auprès de l’assureur est un levier souvent sous-estimé. Par exemple, un client fidèle chez Maif ou Macif peut solliciter une remise personnalisée en fonction de son ancienneté et de son comportement au volant. De plus, regrouper plusieurs contrats (habitation, santé, auto) chez un même groupe comme Groupama ou Matmut génère fréquemment des rabais conséquents.

    Adopter une conduite prudente, limiter les kilomètres parcourus, ou installer des dispositifs de sécurité (alarme, boîte noire) sont autant d’éléments positifs pris en compte pour faire baisser la prime. Certains assureurs, tels que April ou GMF, récompensent ces initiatives par des bonus spécifiques.

    • Utiliser les comparateurs pour cibler les offres les plus compétitives.
    • Demander explicitement des remises liées à la fidélité ou à la bonne conduite.
    • Évaluer les options inutiles et privilégier les garanties vraiment adaptées.
    • Envisager une franchise plus élevée pour réduire le coût fixe annuel.
    • Profiter des offres en ligne pour bénéficier de tarifs réduits.

    Les profils de conducteurs et leur influence sur le coût des assurances automobiles

    Le profil de l’assuré reste un facteur déterminant dans la tarification de l’assurance auto. En 2025, les compagnies renforcent souvent leur segmentation afin d’affiner leurs risques. Certains groupes comme AXA et Allianz multiplient les cautions sur ce volet, surtout pour les jeunes conducteurs et les personnes considérées comme plus à risque.

    Voici les critères principaux qui influent sur le tarif :

    • Âge : les jeunes conducteurs, notamment ceux entre 18 et 25 ans, paient souvent plus cher du fait du risque accru d’accident.
    • Ancienneté du permis : un permis récemment obtenu entraîne généralement un malus.
    • Zone géographique : vivre en zone urbaine avec fort trafic et risques accrus augmente la prime.
    • Usage du véhicule : usage professionnel, kilométrage élevé, ou trajet domicile-travail sont pris en compte.
    • Classe bonus-malus : un historique sans sinistre permet d’obtenir d’importantes réductions.

    Par exemple, un conducteur de 40 ans, propriétaire d’un véhicule de faible puissance et employé en milieu rural bénéficiera d’une prime nettement inférieure à un jeune citadin utilisant quotidiennement sa voiture en ville.

    Les assureurs tels que Direct Assurance et Euro Assurance calculent précisément le profil en combinant ces critères pour ajuster la proposition tarifaire en conséquence. À l’inverse, les grands groupes classiques proposent des tarifs plus « lissés » mais souvent avec des options modulables permettant d’équilibrer le coût.

    Profil du conducteur Facteurs augmentant la prime Conseils pour réduire la prime Exemples d’assureurs adaptés
    Jeune conducteur (18-25 ans) Malus, faible expérience, zone urbaine Formule tiers étendue, conduite accompagnée April, Euro Assurance
    Conducteur expérimenté (30-60 ans) Faible sinistralité, usage privé Bonus fidélité, modulation garanties Maif, Macif, GMF
    Conducteur professionnel Kilométrage élevé, usages multiples Assurance dédiée, forfaits kilométriques Groupama, Allianz

    Au-delà du prix, adapter l’assurance à son profil permet une meilleure protection financière et une relation de confiance avec l’assureur. Cette personnalisation s’imposera de plus en plus comme la règle dans les années à venir.

    Questions fréquentes sur les assurances automobiles abordables en 2025

    • Comment trouver l’assurance auto la moins chère adaptée à mon profil ?
      Utilisez des comparateurs en ligne comme LeLynx.fr, examinez les options de conduite accompagnée ou la télématique pour les jeunes, et privilégiez les offres en ligne comme Direct Assurance ou Euro Assurance.
    • Les assureurs en ligne sont-ils fiables ?
      Oui, ils bénéficient des mêmes obligations légales que les compagnies traditionnelles et proposent en général des conditions avantageuses grâce à la digitalisation.
    • Est-il intéressant de choisir une franchise élevée pour réduire la prime ?
      Cela dépend de votre capacité à assumer un montant plus élevé en cas de sinistre. Une franchise élevée réduit la prime mais augmente le coût en cas d’accident.
    • Pourquoi certains profils paient-ils plus cher ?
      Les compagnies évaluent le risque en fonction de critères statistiques comme l’âge, l’expérience et l’usage, ce qui influe directement sur le tarif pour couvrir les risques potentiels.
    • Que choisir entre tiers simple et tous risques ?
      Le tiers simple correspond aux garanties minimales obligatoires, adapté aux véhicules anciens ou peu utilisés. Le tous risques offre une protection complète mais à un tarif plus élevé, idéal pour un véhicule neuf ou de valeur.
  • Observatoire des tendances de l’assurance auto : les statistiques clés de septembre 2025

    En septembre 2025, le secteur de l’assurance automobile impose à nouveau son dynamisme et ses mutations. Après une période estivale marquée par une sinistralité élevée, notamment due aux nombreux déplacements et épisodes climatiques extrêmes, le marché observe un ajustement notable des tarifs, avec des baisses significatives pour certains profils comme les jeunes conducteurs et les malussés. Ces évolutions ne sont pas anodines : elles résultent d’une compétition accrue entre assureurs traditionnels et néo-assureurs digitalisés, ainsi que de stratégies visant à fidéliser une clientèle variée et renouvelée. S’y ajoutent des tendances spécifiques liées au type de véhicule et à l’expérience de conduite qui façonnent des disparités importantes dans les primes. Face à cette situation, la comparaison des offres auto devient un levier indispensable pour optimiser son budget et bénéficier de garanties adaptées.

    Analyse détaillée des tarifs d’assurance auto selon le profil du conducteur en septembre 2025

    En septembre 2025, la différence de tarif entre jeunes conducteurs et conducteurs expérimentés reste le facteur le plus déterminant sur le marché de l’assurance automobile. Cette distinction illustre parfaitement l’approche par le risque, qui reste un principe fondamental dans la tarification.

    Décryptage du prix moyen annuel par profil

    Pour les jeunes conducteurs, la prime moyenne atteint 2 093 € par an, un recul de près de 150 € comparé à août 2025. Cette diminution est significative après une période estivale tendue, où sinistres et conditions climatiques difficiles ont poussé les assureurs à réévaluer temporairement leurs tarifs. La baisse en septembre reflète un retour progressif à la normale, mais aussi la volonté manifeste des compagnies d’assurance de capter et fidéliser ces nouveaux assurés.

    À l’opposé, les conducteurs expérimentés bénéficient d’un tarif moyen bien plus avantageux, autour de 587 € annuels, avec une baisse plus modeste de 23 €. Ce chiffre symbolise la stabilité et la maturité du segment, où le bonus-malus joue pleinement son rôle en récompensant les comportements prudents.

    Les facteurs impactant ces écarts tarifaires

    • Concurrence renforcée : Les néo-assureurs exploitent des campagnes promotionnelles agressives pour séduire notamment les primo-conducteurs, offrant des tarifs à prix cassés et une souscription rapide en digital.
    • Dimension saisonnière : La période post-été est traditionnellement moins à risque, car la circulation se réduit légèrement après les départs de vacances, et donc le nombre d’accidents baisse.
    • Perspective long terme : Les assureurs misent sur la fidélisation des jeunes conducteurs, en acceptant parfois une rentabilité initiale plus faible pour garantir un contrat durable.
    Profil du conducteur Prix moyen annuel en septembre 2025
    Jeune conducteur 2 093 €
    Conducteur expérimenté 587 €

    Impact des profils bonus-malus sur le tarif

    Le tableau suivant illustre les écarts tarifaires selon le niveau de bonus-malus, avec une distinction sensible entre les formules d’assurance :

    Formule / Bonus-Malus Assurance Tiers (€) Assurance Tous Risques (€)
    Bonus 0-24 1 035 € 2 093 €
    Bonus 25-49 371 € 776 €
    Bonus 50 303 € 587 €
    Malussé 1 463 € 2 334 €

    On note qu’un malussé en tous risques paie près de quatre fois plus qu’un conducteur détenteur du bonus 50. Néanmoins, les assureurs ont réduit les primes des malussés en septembre d’environ 200 € pour la formule tous risques. Cette mesure traduit une politique visant à limiter la résiliation massive, qui demeure un sujet de préoccupation pour la réputation de compagnies telles que MAIF, MACIF, Allianz ou AXA.

    Les jeunes conducteurs restent particulièrement affectés par les primes élevées, en dépit du recentrage à la baisse. La fréquence de leurs accidents et le manque d’expérience justifient ce différentiel. Les profils prudents, eux, profitent des réductions que les assureurs traditionnels et numériques, comme Direct Assurance, MMA ou Groupama, proposent afin de récompenser leur fidélité.

    découvrez les statistiques clés de l'assurance auto en septembre 2025 : tendances du marché, évolutions des tarifs et comportement des assurés, pour mieux anticiper les évolutions du secteur.

    Influence du type de véhicule sur le coût de l’assurance auto en septembre 2025

    Le véhicule joue aussi un rôle clé dans la fixation des primes. Les compagnies intègrent divers facteurs tels que le coût de la réparation, la valeur du véhicule ou encore la propension au vol, pour calibrer leurs offres.

    Classement des catégories de véhicules selon le prix moyen annuel d’assurance

    Voici le panorama des prix moyens relevés en septembre 2025 :

    • SUV : 776 €
    • Berline compacte : 680 €
    • Berline familiale : 773 €
    • Citadine : 587 €
    • Micro-citadine : 506 €
    • Monospace : 605 €

    La hiérarchie est nette : plus la taille et la valeur du véhicule augmentent, plus la prime grimpe. Ainsi, les SUV et berlines familiales restent en tête du classement en raison de leur coût de réparation élevé et des équipements technologiques intégrés. En revanche, les micro-citadines demeurent la solution assurantielle la plus économique, ce qui explique leur popularité croissante chez les jeunes conducteurs ou les citadins, notamment en région parisienne.

    Évolutions récentes et tendances du marché liées aux modèles

    Parmi les modèles les plus en vue pour cette rentrée, on note :

    • Citroën C3 : 721 €/an
    • Peugeot 208 : 860 €/an
    • Dacia Sandero : 629 €/an

    La Dacia Sandero confirme sa place de choix pour les conducteurs attentifs à leur budget. Son prix d’assurance inférieur à 630 € en fait une référence pour les automobilistes recherchant une formule économique. La Citroën C3 se positionne comme un modèle polyvalent, adapté pour une gamme étendue d’usages, alors que la Peugeot 208 reste plus coûteuse en raison de sa forte popularité notamment chez les jeunes conducteurs, dont la prime en assurance est plus élevée.

    On observe aussi que la hausse continue du prix des carburants incite la clientèle à privilégier des véhicules plus petits et économes, accentuant leur attractivité pour les assureurs. Ces derniers adapteront certainement leurs offres dans les mois à venir, notamment dans les agences comme la Matmut, GMF ou La Banque Postale Assurance, où l’intégration de ces critères devient essentielle dans la gestion des risques.

    Type de véhicule Prix moyen annuel (€)
    SUV 776 €
    Berline compacte 680 €
    Berline familiale 773 €
    Citadine 587 €
    Micro-citadine 506 €
    Monospace 605 €

    Les évolutions des offres d’assurance auto face aux stratégies des assureurs en 2025

    Le marché de l’assurance automobile en septembre 2025 est fortement marqué par une intensification de la concurrence, notamment grâce à l’essor des compagnies 100 % digitales. Cette nouvelle donne oblige les acteurs historiques tels qu’AXA, MAIF, Allianz et MACIF, mais aussi Direct Assurance, MMA et Groupama à innover dans leur offre pour maintenir leur position.

    Stratégies commerciales et fidélisation

    Les fournisseurs privilégient aujourd’hui plusieurs axes d’amélioration :

    • Tarification personnalisée : ajustement des primes en fonction du profil détaillé du conducteur et de son historique.
    • Offres packagées : bonifications en combinant assurance auto avec habitation ou moto, réduisant le coût global.
    • Services digitaux : application mobile, gestion en ligne des sinistres, devis instantanés, avec une forte visibilité pour les plateformes numériques.
    • Garanties renforcées : assistance 0 kilomètre, véhicule de remplacement, ou prise en charge rapide des réparations, afin d’accroître la satisfaction client.

    Performance des néo-assureurs face aux traditionnels

    L’analyse tarifaire révèle que les acteurs purement digitaux continuent de caracoler en tête des tarifs les plus bas. En septembre 2025, le podium des assureurs auto les plus abordables est composé de :

    • Otherwise : 522 € par an, grâce à un fonctionnement 100 % digital.
    • Lovys : 538 € par an, réputé pour la souplesse de ses offres.
    • Eurofil : 548 € par an, combinant prix compétitifs et accessibilité.

    Ces néo-assureurs réalisent des marges plus faibles que les compagnies traditionnelles grâce à la réduction des coûts de gestion et à l’optimisation des processus. En parallèle, les compagnies historiques répondent par des services à forte valeur ajoutée, mettant en avant la qualité et la proximité, essentielles notamment pour les clients préférant un contact humain et une assistance locale.

    Pour tirer profit des tendances 2025, il est recommandé :

    1. De comparer systématiquement les offres en ligne via des comparateurs certifiés.
    2. D’examiner les garanties incluses pour éviter les surprises en cas de sinistre.
    3. D’étudier les options complémentaires telles que l’assistance renforcée ou le prêt de véhicule de remplacement.
    4. De négocier avec son assureur traditionnel pour bénéficier des meilleures conditions.

    Les disparités régionales et le comportement des conducteurs en septembre 2025

    Le comportement des conducteurs et les conditions régionales impactent fortement les tarifs pratiqués par les assureurs. Certaines zones urbaines et périurbaines enregistrent des taux de sinistralité plus importants, ce qui se traduit par des primes plus élevées. Cela est notamment le cas dans les grandes métropoles où le trafic dense et les risques de collisions sont plus fréquents.

    Facteurs régionaux influant sur le prix de l’assurance auto

    • Urbanisation et densité du trafic : Les grandes agglomérations, comme Paris, Lyon ou Marseille, affichent des primes nettement plus élevées que la moyenne nationale.
    • Fragmentation des parts de marché : Certaines compagnies telles que la GMF ou La Banque Postale Assurance développent des offres ciblées par région pour mieux répondre aux attentes locales.
    • Statistiques d’accidents spécifiques : L’historique de sinistralité sur une zone conditionne la fréquence et le coût des primes d’assurance.

    Pour les conducteurs, adopter une conduite responsable devient incontournable pour bénéficier de tarifs avantageux. La stabilisation ou la baisse des primes s’explique aussi par un usage raisonné des véhicules, notamment avec la montée de la mobilité douce et du covoiturage. Ces comportements influencent la sinistralité et in fine la politique tarifaire des assureurs.

    • Respect rigoureux du code de la route
    • Usage modéré et planifié du véhicule
    • Participation à des stages de conduite défensive pouvant favoriser une réduction du malus
    • Recours aux solutions collaboratives d’utilisation de véhicules

    Les innovations technologiques et leur impact sur l’assurance auto en septembre 2025

    Les progrès technologiques continuent de transformer le secteur de l’assurance auto, modifiant à la fois la gestion des risques et l’évaluation des primes. Les assureurs comme AXA, Allianz et la MACIF intègrent ces nouveautés dans leurs offres pour une meilleure adaptation des polices d’assurance.

    Télématique et assurance comportementale

    L’usage des boîtes noires et applications mobiles permet désormais de collecter des données précises sur le comportement du conducteur (vitesse, freinage, heures de conduite). Cette télématique évoluée autorise :

    • Une personnalisation maximale des tarifs selon le risque réel.
    • La possibilité pour les conducteurs prudents d’obtenir des primes réduites.
    • Une prévention accrue grâce à des retours personnalisés pour améliorer la sécurité.

    Intelligence artificielle et gestion des sinistres

    En 2025, l’intelligence artificielle favorise une automatisation rapide des déclarations et expertises. Cela se traduit par :

    • Un traitement plus fluide et rapide des demandes de remboursement.
    • Une détection fiable des fraudes, essentielle pour maîtriser les coûts.
    • Une amélioration de la qualité du service client grâce à des réponses personnalisées 24/7.

    Vers une mobilité plus durable

    Enfin, l’assurance auto encourage également les comportements écoresponsables. Les contrats intègrent de plus en plus des avantages pour les véhicules hybrides ou électriques, favorisant leur adoption. Cette tendance est soutenue par des bonus ou réductions spécifiques, incitant à opter pour une mobilité respectueuse de l’environnement.

    Ce virage technologique implique que les automobilistes, qu’ils soient clients d’établissements comme MMA, GMF ou Direct Assurance, doivent s’informer pour tirer pleinement parti de ces offres innovantes et adaptées à leurs profils.

    Innovation Impact principal
    Télématique Tarification personnalisée et prévention
    Intelligence artificielle Automatisation et détection de fraude
    Mobilité durable Avantages pour véhicules hybrides/électriques

    Questions fréquentes sur l’assurance auto en 2025

    1. Quel est le profil de conducteur le plus cher à assurer en 2025 ?
      Les jeunes conducteurs restent les plus coûteux à assurer, avec un prix moyen supérieur à 2 000 € par an, en raison du risque élevé de sinistres lié à leur manque d’expérience.
    2. Quels véhicules sont les plus économiques à assurer ?
      Les micro-citadines et citadines offrent les primes les plus basses, grâce à leur faible coût de réparation et leur popularité en milieu urbain.
    3. Pourquoi les primes ont-elles baissé en septembre 2025 ?
      Après une période estivale marquée par une sinistralité importante, l’adaptation à un mois de moindre risque ainsi que la concurrence accrue entre assureurs expliquent la baisse.
    4. Quel rôle jouent les innovations technologiques dans l’assurance auto ?
      Elles permettent une tarification plus précise, une meilleure gestion des sinistres et encouragent la mobilité durable via des primes avantageuses pour les véhicules propres.
    5. Comment choisir le meilleur assureur en 2025 ?
      Comparer les offres, étudier les garanties et tenir compte des services digitaux sont des démarches clés pour sélectionner la formule la plus adaptée et économique.
  • L’assurance bâtiment : une nouvelle hausse des tarifs annoncée après Blatten

    La catastrophe naturelle survenue à Blatten dans le canton du Valais a profondément chamboulé le secteur de l’assurance bâtiment en Suisse. Cet événement dramatique agit tel un révélateur des risques climatiques et géologiques désormais plus fréquents, imposant une nouvelle réflexion sur la tarification des assurances. Face à l’augmentation des sinistres liés aux aléas naturels et à la montée constante des coûts de réparation, les compagnies d’assurance se voient contraintes de revoir à la hausse leurs primes. Ainsi, les propriétaires immobiliers doivent anticiper des augmentations de tarifs significatives dans les années à venir. La réforme des mécanismes d’assurance est devenue indispensable pour couvrir des risques grandissants, avec des impacts directs déjà perceptibles sur les tarifs proposés par des acteurs majeurs tels que Helvetia, Zurich Assurances, AXA ou encore La Mobilière. Par ailleurs, la montée en puissance des technologies comme l’intelligence artificielle vient bouleverser les modes de gestion des sinistres. Mais cette transformation s’accompagne aussi de défis, tels que la cybersécurité, que les assureurs peinent encore à maîtriser en matière de couverture.

    Les conséquences du glissement de terrain de Blatten sur l’assurance bâtiment en Suisse

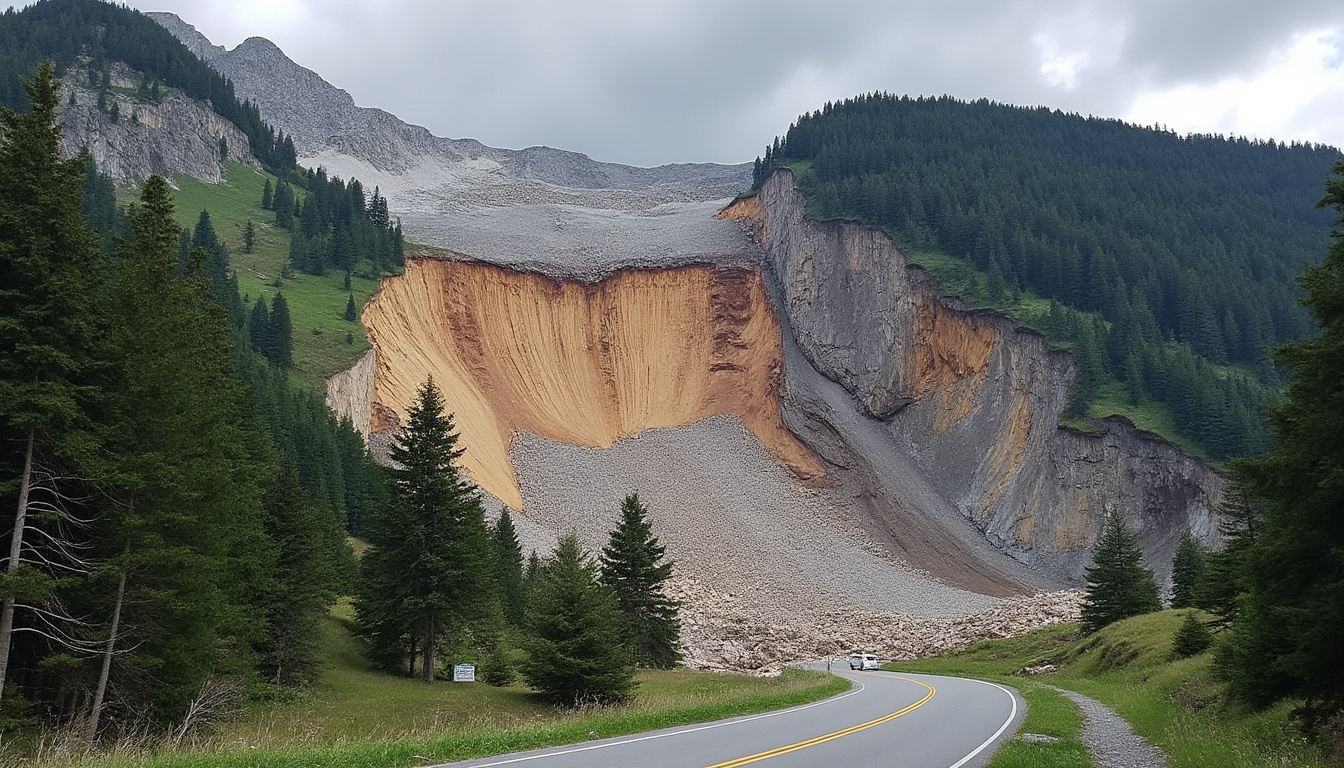
    Le glissement de terrain de Blatten a constitué un choc majeur pour la branche de l’assurance bâtiment. Selon Fabian Rupprecht, directeur général du groupe Helvetia Bâloise, cet événement a provoqué une prise de conscience aiguë au sein des compagnies d’assurance. La catastrophe n’a pas seulement affecté les habitants et les infrastructures locales, mais elle a aussi contribué à une réévaluation des risques naturels par l’ensemble du secteur. Le coût des dégâts à Blatten s’élève déjà à plusieurs dizaines de millions de francs, une charge lourde pour les assureurs.

    Avant Blatten, certaines zones à risques étaient moins surveillées ou couvertes à des tarifs peu élevés. Désormais, les assureurs adoptent une politique plus prudente. Ils refusent souvent d’assurer les propriétés situées dans les zones à haut risque, dites « zones rouges ». Cette attitude rigoureuse s’explique par des projections à long terme qui annoncent une multiplication des sinistres naturels, nécessitant une hausse des primes pour garantir la viabilité économique des assurances bâtiment.

    Cette situation oblige à comprendre :

    • La différence entre zones à risque élevé et zones plus sécurisées
    • L’importance croissante des évaluations locales avant assurance
    • Le rôle des autorités dans la délimitation des zones rouges selon les critères géologiques et climatiques
    • Les conséquences pour les propriétaires dont les biens deviennent difficiles à couvrir

    Cette tendance impacte fortement le marché suisse, où les assureurs comme AXA, Allianz, La Mobilière ou Groupe Mutuel ont déjà commencé à ajuster leur politique tarifaire. La conséquence directe est une augmentation sensible des primes dans les régions exposées, un phénomène particulièrement observé dans les cantons alpins.

    découvrez les raisons de la nouvelle hausse des tarifs d'assurance bâtiment annoncée après l'incident de blatten et les conséquences pour les propriétaires en 2024.
    Compagnie d’assurance Réaction suite à Blatten Zone géographique la plus impactée Stratégie tarifaire envisagée
    Helvetia Bâloise Refus accru d’assurer zones rouges Régions alpines Augmentation sensible des primes
    AXA Renforcement des évaluations risques locaux Zones rurales et montagneuses Tarification plus personnalisée
    Zurich Assurances Conseils intensifiés en prévention Villes et campagnes exposées Hausse modérée à élevée selon risques

    Mesures prises par les autorités et assureurs

    Le régulateur suisse, notamment la FINMA, envisage de réévaluer les plafonds des tarifs pour les dommages naturels. Ces plafonds avaient été abaissés précédemment, mais face aux conditions climatiques amplifiées par le changement global, leur ajustement à la hausse apparaît nécessaire. Ce réalignement affectera durablement le coût des assurances bâtiment.

    Pour les particuliers et propriétaires, il s’agit non seulement d’une question financière, mais aussi d’accès à une couverture adéquate. La gestion des assurances dans certaines zones pourrait devenir un véritable casse-tête, notamment pour les propriétaires de résidences secondaires en montagne.

    Inflation des coûts de construction et son impact sur l’assurance bâtiment en Suisse

    L’augmentation des coûts des matériaux de construction constitue un second facteur essentiel alimentant la hausse des primes d’assurance bâtiment. Ces dernières années, la Suisse a connu une envolée des prix des composants essentiels tels que :

    • Le bois
    • Le métal (acier, aluminium)
    • Les isolants thermiques et sonores
    • Le vitrage haute performance

    Cette inflation du matériel se répercute directement dans le montant nécessaire pour réparer ou reconstruire un bâtiment après sinistre, ce qui alourdit mécaniquement la somme des indemnités allouées par les assureurs. Cette dynamique oblige ces derniers à revoir leurs barèmes tarifaires à la hausse.

    Un exemple frappant est celui des réparations suites aux dégâts de tempête ou d’inondations. Malgré une expertise pointue, le prix des matériaux reste le facteur le plus volatil et imprévisible, avec un pic annuel qui peut dépasser les 15% d’augmentation. À noter que cette tendance est quasi généralisée dans toute la Suisse, impactant aussi bien les constructions neuves que les opérations de rénovation.

    Outre le coût des matériaux, les exigences réglementaires en matière d’urbanisme et d’environnement pèsent également sur le prix des réparations. Par exemple :

    • Les normes énergétiques renforcées imposent souvent des isolations plus performantes, plus coûteuses.
    • L’obligation d’utiliser des matériaux écologiques ou locaux peut augmenter la facture.
    • Les règles anti-sismiques ou de résistance accrue aux intempéries conduisent à plus de travaux techniques.

    Ces exigences, bien qu’indispensables pour l’avenir durable du bâti helvétique, freinent la baisse des primes d’assurance.

    La pression sur les assureurs comme La Mobilière, Swiss Life ou Vaudoise Assurances est forte pour maintenir un équilibre financier tout en proposant une couverture adaptée.

    Matériau Prix moyen 2023 (CHF/m3 ou unité) Augmentation annuelle moyenne (%) Effet sur coût global réparation (%)
    Bois 800 CHF/m3 12% +8%
    Métal 1500 CHF/tonne 10% +6%
    Isolants 35 CHF/m2 15% +5%
    Vitrage 220 CHF/m2 8% +3%

    Stratégies des assureurs pour contrôler la hausse des tarifs

    Pour contrer l’effet inflationniste sur les coûts, plusieurs compagnies d’assurance mettent en oeuvre des pratiques innovantes :

    • Intégration de clauses spécifiques évaluant le risque selon le type de construction
    • Propositions d’assurances modulées en fonction des matériaux utilisés
    • Conseils personnalisés en prévention pour diminuer la fréquence des sinistres
    • Partenariats renforcés avec des artisans ou entreprises locales afin d’obtenir des coûts maîtrisés

    Les leaders du marché comme Allianz, Groupe Mutuel ou Bâloise développent également des outils digitaux complexes pour ajuster en temps réel les tarifications et anticiper les risques.

    La montée des risques naturels et leur influence sur la politique tarifaire des assurances bâtiment

    La fréquence et l’intensité accrues des risques climatiques et naturels imposent une profonde mutation du secteur assurance. Les catastrophes telles que les tempêtes, grêle, inondations et séismes modèlent désormais la réalité des risques couverts et contraignent les compagnies à revoir leur modèle économique.

    Les statistiques indiquent une croissance continue du nombre de sinistres naturels, un phénomène qui affecte notablement les coûts pour les assureurs et, par ricochet, les primes demandées aux assurés locaux et nationaux.

    Considérons ces points clés :

    • Les tempêtes et grêle touchent aussi bien les zones urbaines que rurales, provoquant des dégâts matériels très coûteux.
    • Les inondations, amplifiées par le changement climatique, sont à l’origine de nombreux sinistres complexes à gérer.
    • Le risque sismique, bien que non obligatoire en assurance, est un facteur majeur potentiel de sinistre avec un coût important.

    Dans ce contexte, la fonction de la FINMA est fondamentale. Elle doit procéder à un réajustement des tarifs des assurances dommages naturels, initialement minimisés, pour refléter la réalité de ces risques accrus. Cette mesure permettra de consolider la capacité de réponse des assureurs.

    Les acteurs comme Helvetia, Vaudoise Assurances, Swiss Life ou Zurich Assurances s’adaptent progressivement en augmentant leurs primes et en recommandant fortement aux clients d’investir dans la prévention. À titre d’exemple, les taux d’audit des constructions et des alentours sont désormais bien plus rigoureux, affectant la souscription mais aussi le montant des cotisations.

    Type de risque naturel Nombre annuel moyen de sinistres en Suisse Hausse constatée (%) depuis 2015 Impact sur les primes (%)
    Tempêtes et grêle 3500 +30% +12%
    Inondations 2200 +25% +10%
    Séismes Variable (non obligatoire) N/A Variable selon souscription

    Le débat autour de l’assurance séisme

    En Suisse, l’assurance contre les tremblements de terre n’est pas obligatoire. Cependant, on observe une croissance des souscriptions volontaires, signe d’une prise de conscience progressive. Fabian Rupprecht critique actuellement le projet fédéral d’une assurance conditionnelle, soulignant qu’elle pourrait s’avérer très coûteuse au moment où elle serait le plus nécessaire.

    Cette situation révèle une complexité particulière : si l’assurance séisme peut offrir une protection à long terme, elle est difficile à mettre en œuvre de manière efficace et équitable à court terme. La difficulté réside aussi dans l’évaluation des risques, qui sont très variables selon la localisation géographique et les caractéristiques des constructions.

    L’intelligence artificielle et la digitalisation pour faire face aux sinistres et optimiser les coûts

    Face à la complexification des sinistres et à la multiplication des dossiers, Helvetia, mais aussi d’autres compagnies comme Allianz ou Bâloise, investissent massivement dans l’intelligence artificielle (IA) pour automatiser la gestion des sinistres.

    Cette transition technologique vise plusieurs objectifs :

    • Accélérer le traitement des sinistres simples afin d’indemniser plus rapidement les assurés
    • Réduire les coûts administratifs impliqués dans la gestion des dossiers
    • Améliorer la détection des fraudes, un poste important de perte pour les assureurs
    • Libérer du temps pour les experts, qui pourront se concentrer sur les sinistres complexes et l’accompagnement personnalisé

    Cette automatisation a cependant un prix social et organisationnel. Selon un plan annoncé par Helvetia, environ 500 emplois devraient disparaître d’ici 2027. Néanmoins, la compagnie s’engage à former ses collaborateurs aux métiers émergents liés à la data ou la cybersécurité.

    Cette combinaison humain-machine donne une nouvelle dimension à la gestion d’assurance, portée par une digitalisation accrue. En parallèle, les contraintes liées aux risques cybernétiques demeurent un défi pour les assureurs.

    La menace croissante des cyberattaques et la difficulté d’assurer ce risque

    La multiplication des cyberattaques est considérée par les directeurs de compagnies comme Zurich Assurances et Helvetia comme l’un des défis majeurs de cette décennie. La couverture assurantielle de ces risques reste limitée pour plusieurs raisons :

    • L’absence de données historiques suffisantes pour bien évaluer le risque
    • Les pertes potentielles peuvent dépasser la capacité financière des assureurs
    • La rapidité et la sophistication des attaques compliquent la mise en place de garanties efficaces

    En Suisse, seules les PME peuvent actuellement souscrire à des contrats de cyberassurance, à condition d’avoir une analyse précise de leurs vulnérabilités. De nombreux experts insistent sur la prévention plutôt que sur une couverture totale, car la réactivité et la maîtrise des systèmes restent la meilleure défense.

    Perspectives à moyen terme : adaptation des marchés assurantiels et conséquences pour les propriétaires

    La hausse annoncée des primes d’assurance bâtiment s’accompagne d’un élargissement des politiques de gestion des risques. Les compagnies comme La Mobilière, Groupe Mutuel ou Vaudoise Assurances doivent conjuguer prudence financière et attractivité commerciale.

    Pour les propriétaires, cette situation se traduit par :

    • Des cotisations plus élevées, en particulier pour les logements situés dans des zones exposées aux risques naturels
    • Une exigence accrue de transparence sur les risques, avec des audits réguliers
    • Un besoin croissant de prévention, qu’il s’agisse de travaux de renforcement ou d’adoption de technologies innovantes
    • Parfois, une difficulté nouvelle à trouver une couverture pour certaines propriétés jugées trop risquées

    À terme, les assurances s’orientent vers un modèle personnalisé, tenant compte de la localisation, des matériaux utilisés, et des mesures de prévention mises en place. Cette évolution, si elle renchérit les primes, pourrait néanmoins améliorer la solidarité entre risques maîtrisés et attirer un comportement plus responsable des propriétaires.

    Le rôle des assureurs, comme le souligne Mario Greco de Zurich Assurances, dépasse désormais la simple indemnisation : ils doivent accompagner leurs clients vers une meilleure gestion des risques. Le renforcement des conseils en prévention et la digitalisation sont des axes toujours plus développés pour limiter l’impact financier des sinistres.

    La coexistence d’une tarification plus élevée et de services innovants constitue un nouveau paradigme à intégrer pour tous les acteurs du marché.

    Assureur Orientation stratégique 2025-2027 Impact attendu pour les propriétaires
    La Mobilière Accent sur la prévention et personnalisation des offres Tarifs modulés selon risques individuels
    Groupe Mutuel Optimisation des processus via IA Traitement plus rapide des sinistres
    Vaudoise Assurances Renforcement des audits et conseils en risques naturels Hausse des premiers tarifs mais meilleure sécurisation

    Conseils aux propriétaires pour anticiper les augmentations de primes

    Face à cette situation, il est crucial pour les propriétaires d’adopter des comportements proactifs face à la hausse des primes :

    • Évaluer régulièrement la situation de leur bien par rapport aux risques naturels
    • Investir dans des travaux de prévention et de renforcement de la structure
    • Choisir des assureurs offrant un accompagnement et des services digitaux performants
    • S’informer et se former sur les évolutions de la législation et des tendances des assurances
  • Une importante banque face à des sanctions pour changement d’assurance emprunteur

    La récente sanction infligée au CIC Est marque une étape historique dans le domaine de l’assurance emprunteur en France. Pour la première fois depuis l’adoption de la loi Lemoine en 2022, une banque est publiquement rappelée à l’ordre par la DGCCRF pour ne pas avoir respecté les règles strictes entourant le changement d’assurance lié aux prêts immobiliers. Cette loi, visant à simplifier la résiliation et à renforcer les droits des emprunteurs, vient bouleverser des pratiques bancaires parfois dilatoires, exposant désormais les établissements financiers à des sanctions substantielles. Cette affaire soulève d’importantes questions sur la réglementation bancaire, le respect des droits des consommateurs et les freins encore existants face à une concurrence plus ouverte dans le secteur. Le CIC Est s’est vu infliger une amende de 196 000 euros après qu’une enquête approfondie menée par la Direction Départementale de la Protection des Populations du Bas-Rhin a mis en lumière des délais dépassant largement les 10 jours ouvrés légaux pour traiter les demandes de changement d’assurance. Cette sanction met en lumière les pratiques encore opaques et les obstacles à la fluidité des procédures, au détriment de la protection des emprunteurs. De quoi inciter l’ensemble des acteurs à revoir leurs méthodes et garantir un accès réellement juste et transparent à l’assurance emprunteur.

    Sanctions exemplaires et impact sur le secteur bancaire : la controverse autour du changement d’assurance emprunteur

    Le cas du CIC Est est emblématique d’une tendance croissante à la vigilance des autorités de contrôle face aux pratiques bancaires parfois réfractaires aux exigences légales. Depuis l’entrée en vigueur de la loi Lemoine, les banques ont l’obligation de permettre aux emprunteurs de modifier leur assurance emprunteur à tout moment, sans pénalité ni formalité excessive. Cette ouverture vise notamment à créer une concurrence plus saine entre les assureurs et à favoriser la baisse des coûts pour les particuliers contractant un prêt immobilier.

    Pourtant, le contrôle mené par la DGCCRF sur la région Bas-Rhin a démontré que certaines procédures étaient allongées délibérément. Le CIC Est a eu recours à des pratiques dilatoires telles que des demandes répétées ou injustifiées de documents administratifs, ce qui a résulté en un non-respect du délai légal maximal de 10 jours ouvrés pour procéder au changement d’assurance. Dès lors, les emprunteurs concernés se sont vus contraints de verser des cotisations doubles, devant ensuite se lancer dans des démarches longues pour exiger le remboursement. Ce type de dysfonctionnement réduit considérablement la portée du droit à résiliation au bénéfice des consommateurs.

    Cette sanction financière de 196 000 euros constitue un avertissement clair à l’ensemble du secteur bancaire. Elle souligne que les autorités de contrôle, en l’occurrence la DGCCRF et la DDPP du Bas-Rhin, veillent de près à la conformité des banques aux nouvelles règles en matière d’assurance emprunteur. Le message est limpide : toute entrave volontaire à la liberté de changement d’assurance sera désormais sanctionnée avec rigueur.

    • Durée légale pour traitement des demandes : 10 jours ouvrés
    • Amende infligée au CIC Est : 196 000 euros
    • Pratiques observées : demandes abusives de documents, délais non respectés
    • Conséquence pour l’emprunteur : cotisations doublées, démarches de remboursement complexes
    découvrez comment une grande banque se retrouve sous le coup de sanctions après avoir imposé un changement d'assurance emprunteur, et les conséquences pour ses clients. analyse des enjeux et des répercussions du secteur bancaire.
    Critère Exigence légale selon la loi Lemoine Pratique constatée au CIC Est
    Délai de traitement des demandes de changement d’assurance 10 jours ouvrés maximum Dépassements fréquents et importants du délai
    Documentation requise Documents strictement nécessaires Demandes abusives et répétées de pièces complémentaires
    Obligation de remboursement Remboursement automatique en cas de double cotisation Retards importants dans le remboursement, procédures complexes

    Le cadre réglementaire et son évolution depuis 2022 : la loi Lemoine au cœur des préoccupations

    La loi Lemoine, adoptée en février 2022, répond à une volonté forte de moderniser le marché de l’assurance emprunteur et d’en faciliter l’accès. Cette législation met fin au monopole tacite des banques sur la fourniture de cette assurance en permettant aux emprunteurs de changer librement de contrat à tout moment, sans justification de leur part.

    Les objectifs sont multiples :

    • Favoriser la concurrence entre les assureurs pour faire baisser les prix.
    • Renforcer la transparence en imposant des délais courts et des procédures simplifiées.
    • Accroître la protection des emprunteurs face aux pratiques abusives de certains établissements.

    Pour autant, le passage à une application stricte de la loi nécessite une transformation profonde des habitudes du secteur bancaire. Comme le rappelle Eric Maumy, président d’April et membre fondateur de l’association Apcade, cette sanction ciblée du CIC Est est un signal fort, mais le chemin est encore long. En effet, plus de la moitié des banques continuent à manifester une certaine résistance, invoquant régulièrement des « problèmes administratifs » pour retarder la procédure ou obtenir des pièces jugées non indispensables.

    La dynamique initiée par la loi Lemoine est donc autant une révolution qu’un défi pour la régulation bancaire. Elle repose aussi sur la vigilance constante des autorités de contrôle, prêtes à intervenir pour protéger les droits des emprunteurs et garantir un marché équitable et compétitif.

    Conséquences pour les emprunteurs : comment la sanction du CIC Est influe sur vos droits et économies possibles

    Changer d’assurance emprunteur peut représenter une économie considérable sur la durée d’un prêt immobilier. Des études menées par le courtier Magnolia estiment qu’un emprunteur qui opte pour un nouveau contrat moins cher après la signature initiale économise en moyenne près de 10 000 euros. Cependant, les freins rencontrés chez certaines banques, notamment le CIC Est, expliquent pourquoi ce potentiel d’économies n’est pas toujours pleinement exploité.

    Les retards dans le traitement des demandes imposent plusieurs désagréments :

    • Le paiement simultané de deux assurances, doublant ainsi la charge financière temporaire.
    • La nécessité d’engager des démarches complexes et longues pour obtenir un remboursement.
    • Une perte de confiance dans les institutions bancaires censées accompagner et respecter les droits clients.

    Pour les emprunteurs, être informés de leurs droits est donc crucial. La sanction portée contre le CIC Est rappelle à quel point la vigilance individuelle peut se conjuguer avec un rôle actif des autorités pour améliorer l’expérience client.

    Voici quelques conseils pratiques pour faire valoir vos droits :

    1. Conservez toutes les échanges écrits avec votre banque lors de la demande de changement d’assurance.
    2. Précisez et rappelez les délais légaux mentionnés dans la loi Lemoine pour inciter à un traitement rapide.
    3. Contactez les associations de consommateurs ou le Médiateur bancaire en cas de difficulté.
    4. N’hésitez pas à faire appel aux services de la DGCCRF pour signaler tout manquement.

    Cette mauvaise expérience du CIC Est illustre également l’intérêt de choisir dès le départ une assurance emprunteur adaptée et compétitive, en se donnant la possibilité de la remplacer facilement par la suite.

    Les enjeux pour la régulation bancaire : vers une protection renforcée des emprunteurs

    Cette sanction inédite contre une banque régionalise issue du groupe CIC illustre parfaitement le rôle accru des autorités de contrôle telles que la DGCCRF et la DDPP. Le cadre réglementaire pose des exigences strictes, notamment :

    • Le respect des délais pour répondre aux demandes de changement d’assurance emprunteur.
    • L’interdiction des pratiques dilatoires destinées à freiner la mobilité des assurés.
    • La garantie d’une information claire et transparente sur les droits des emprunteurs.

    Cette attention particulière est une réponse à un contexte où les enjeux financiers liés aux prêts immobiliers restent majeurs pour des millions de ménages. La réglementation bancaire s’adapte donc pour :

    • Limiter les abus et pratiques opaques qui pénalisent les consommateurs.
    • Encourager la concurrence en facilitant le changement d’assurance et en stimulant la comparaison des offres.
    • Renforcer la confiance dans un système où la protection des emprunteurs doit rester une priorité.

    Cette évolution devrait également favoriser un écosystème plus innovant, avec des assureurs proposant des services adaptés et compétitifs, incités à répondre efficacement aux attentes des clients. Toutefois, seule une vigilance continue, conjuguée à une application rigoureuse des sanctions, garantira la pérennité de cette avancée.

    Autorités de contrôle Rôle principal Objectifs vis-à-vis des banques
    DGCCRF Veille à la concurrence et protection des consommateurs Sanctionner les pratiques anti-concurrentielles et abusives
    DDPP (Bas-Rhin) Contrôle local des pratiques commerciales Vérifier le respect du droit et applicabilité des sanctions

    La concurrence et ses freins : état des lieux des pratiques bancaires face à la loi Lemoine en 2025

    Malgré la loi Lemoine, force est de constater qu’en 2025, la mise en œuvre effective du droit à changer d’assurance emprunteur est encore freinée par des pratiques bancaires conservatrices. Selon une enquête menée par l’association Apcade fin 2024, 55 % des établissements bancaires ralentissent artificiellement les demandes de changement, invoquant souvent des prétextes administratifs. Ces freins engendrent :

    • Une faible mobilisation des emprunteurs malgré un droit accru.
    • Une difficulté à faire jouer la concurrence de façon optimale.
    • Un risque accru pour les banques d’être sanctionnées comme le CIC Est.

    Les arguments invoqués par les banques comprennent notamment la demande répétée de documents supposés indispensables ou des interprétations restrictives des procédures internes. Ces obstacles logistiques nuisent clairement à la fluidité du marché et à la capacité des emprunteurs de faire des économies substantielles.

    Pour surmonter ces freins, plusieurs pistes se dessinent :

    1. Normalisation des processus à travers des protocoles clairs et homologués.
    2. Renforcement de la formation des équipes dédiées à la gestion des contrats d’assurance emprunteur.
    3. Intervention régulière des autorités pour contrôler et sanctionner rapidement toute entrave.
    4. Information accrue des emprunteurs sur leurs droits et les démarches à suivre.

    Ces efforts conjoints sont nécessaires pour garantir que la réglementation serve pleinement les intérêts de la protection des emprunteurs tout en stimulant une concurrence saine dans le secteur bancaire.

    Questions essentielles sur les sanctions liées au changement d’assurance emprunteur

    Quels sont les délais légaux imposés aux banques pour traiter un changement d’assurance emprunteur ?
    Les banques doivent répondre aux demandes de changement dans un délai maximal de 10 jours ouvrés, conformément à la loi Lemoine de 2022.

    Quelles sanctions encourent les banques en cas de non-respect de ces délais ?
    La DGCCRF peut infliger des amendes significatives, à l’image des 196 000 euros infligés récemment au CIC Est pour dépassement des délais.

    Quels sont les droits des emprunteurs pour changer d’assurance ?
    Depuis la loi Lemoine, les emprunteurs peuvent changer à tout moment leur assurance emprunteur, sans frais ni conditions restrictives, pour bénéficier d’offres plus compétitives.

    Comment faire valoir ses droits en cas de retard ou de refus ?
    Il est conseillé de conserver toutes les preuves écrites, de consulter les associations de consommateurs et de saisir la DGCCRF ou le Médiateur bancaire.

    Quels sont les freins les plus courants au changement d’assurance emprunteur ?
    Les banques peuvent retarder les procédures par des demandes abusives de documents ou des traitements futurs au-delà des délais légaux, freinant ainsi la concurrence et les économies des emprunteurs.

  • L’Assurance maladie cible les praticiens de santé pour optimiser les dépenses

    Face à une situation financière de plus en plus préoccupante, l’Assurance Maladie intensifie son action pour maîtriser les dépenses liées à la santé. Dans ce contexte, un rapport inédit du Haut conseil pour l’avenir de l’assurance maladie met en lumière une augmentation notable des dépassements d’honoraires pratiqués par les médecins, particulièrement dans certaines spécialités. Cette tendance est désormais au cœur des préoccupations des autorités sanitaires qui souhaitent encadrer ces pratiques coûteuses pour le système. Par ailleurs, des secteurs tels que la radiothérapie sont pointés du doigt pour leurs « rentes économiques », qui pèsent lourdement sur le budget global. L’enjeu est clair : optimiser les dépenses tout en conservant un accès équitable aux soins. Cette démarche implique un dialogue renforcé avec les professionnels de santé, tout en mobilisant les acteurs de la protection sociale, notamment la CPAM, les mutuelles santé comme MGEN, Harmonie Mutuelle, Swiss Life, MACIF Santé ou encore Malakoff Humanis, ainsi que l’URSSAF. Ce nouvel axe stratégique s’inscrit dans un vaste plan de 60 propositions défendues par l’Assurance Maladie visant à redresser les comptes et garantir la pérennité du système.

    Analyse des dépassements d’honoraires : un levier essentiel pour réduire les dépenses de santé

    Les dépassements d’honoraires représentent une part non négligeable des surcoûts de l’Assurance Maladie. Ces pratiques, très répandues dans certaines spécialités médicales, ont connu une accélération ces dernières années, impactant fortement l’équilibre financier de la CPAM. Le rapport récent publié prévoit un encadrement beaucoup plus strict visant à limiter ces surcoûts qui ne sont pas toujours justifiés par une amélioration de la qualité du soin.

    Les médecins spécialistes, notamment les chirurgiens et les radiologues, sont directement concernés par cette régulation. Par exemple, en radiologie, où les dépassements peuvent parfois dépasser plusieurs centaines d’euros par acte, les autorités ont identifié un phénomène de « rente économique » générée par une concentration des pratiques et une dynamique tarifaire déséquilibrée. Cette situation alourdit, à terme, la charge économique supportée par l’Assurance Maladie, les mutuelles santé et les patients eux-mêmes.

    Pour combattre cette tendance, plusieurs mesures sont envisagées :

    • Renforcement du contrôle des actes à tarifs libres
    • Mise en place d’un plafond maximal des dépassements selon le secteur de spécialité
    • Encouragement des pratiques sans dépassement par des incitations financières
    • Publication régulière de rapports transparents sur les dépassements par région et spécialité

    Cette stratégie vise non seulement à réduire les dépenses directes de la CPAM mais aussi à agir sur les Mutuelles Santé, telles que MGEN ou Harmonie Mutuelle, qui couvrent une partie de ces dépassements en complémentaire santé. L’objectif affiché est de rendre les soins plus accessibles sans dégrader leur qualité.

    Spécialité Dépassements moyens en 2024 (€) Impact sur dépenses Assurance Maladie (€ millions)
    Radiologie 450 120
    Chirurgie 380 95
    Consultations spécialisées 120 70

    Cette politique de régulation est un levier important pour contenir la progression des dépenses, dans un contexte où l’équilibre entre qualité et maîtrise budgétaire reste délicat. Il s’agit d’un défi pour la CPAM et tous les acteurs associés, y compris Swiss Life et MACIF Santé qui couvrent des complémentaires santé et voient leurs remboursements augmenter.

    découvrez comment l’assurance maladie intensifie ses contrôles auprès des praticiens de santé pour mieux maîtriser les dépenses de santé et lutter contre les dérives liées aux remboursements.

    Optimisation des dépenses en radiothérapie : vers une réduction des rentes économiques

    La radiothérapie est une spécialité ciblée par l’Assurance Maladie, car elle génère des « rentes économiques » controversées. Ces rentes correspondent à des marges financières excessives perçues grâce à une organisation tarifaire et une concentration de certains cabinets ou centres spécialisés.

    Cette situation entraîne un coût disproportionné pour la CPAM et impacte directement les finances des mutuelles santé comme Malakoff Humanis ou Harmonie Mutuelle. Par exemple, la sous-utilisation des techniques alternatives ou la multiplication des séances parfois non strictement nécessaires alourdit la facture générale du système de santé.

    Pour répondre à ce problème, plusieurs axes sont examinés :

    • Favoriser le contrôle qualité des prescriptions de radiothérapie par les médecins référents
    • Déployer des audits systématiques dans les centres à forte concentration de patients
    • Encourager l’utilisation de modes de prise en charge innovants et efficients
    • Soutenir la formation des professionnels pour limiter les pratiques redondantes

    Un tel plan d’action doit mobiliser aussi bien l’Assurance Maladie que les professionnels de santé eux-mêmes, et se réaliser de concert avec les organismes complémentaires comme la MGEN et la MACIF Santé. L’enjeu est ici de taille : optimiser l’allocation des ressources sans influer négativement sur la qualité des soins proposés aux patients.

    Type de centre Nombre de patients traités Taux de séances redondantes estimé (%) Coût moyen par séance (€)
    Centre privé à forte activité 1500 12 250
    Centre public 1800 6 220
    Centre privé à activité moyenne 900 9 230

    Ces interventions visent à réduire les gaspillages et à adapter les pratiques aux besoins réels, dans un souci d’efficience et d’équilibre économique. Ce projet s’intègre dans une politique globale plus large portée par l’Assurance Maladie et relayée par les CPAM.

    La mobilisation des acteurs de la sécurité sociale et des mutuelles santé pour la maîtrise des coûts

    La maîtrise des dépenses de santé ne se limite pas à ajuster les coûts facturés par les praticiens. Elle implique une mobilisation collective des organismes qui encadrent et financent la protection sociale, tels que l’Assurance Maladie, l’URSSAF, ainsi que les mutuelles santé majeures comme MGEN, Harmonie Mutuelle, Swiss Life ou Malakoff Humanis.

    L’URSSAF, par exemple, joue un rôle essentiel en collectant les contributions sociales qui financent la sécurité sociale. Une meilleure synchronisation entre les données collectées par l’URSSAF et celles de la CPAM est envisagée pour identifier plus aisément les pratiques à risque ou les professions aux honoraires excessifs.

    Les mutuelles santé, quant à elles, doivent faire évoluer leurs contrats pour mieux cibler les remboursements liés aux dépassements d’honoraires, pressant par exemple certaines spécialités limitées dans leurs prises en charge. Cette harmonisation vise à éviter la surconsommation et à promouvoir des parcours de soins plus efficaces.

    Plusieurs actions associées sont envisagées :

    • Création d’une plateforme commune de suivi des remboursements et dépassements
    • Campagnes d’information ciblées auprès des assurés Ameli et affiliés aux mutuelles
    • Soutien aux initiatives de prévention et dépistage précoces
    • Encouragement des pratiques de soins coordonnés pour limiter les consultations multiples non justifiées

    Ces mesures traduisent le passage à une logique de responsabilité partagée entre les praticiens, les organismes de gestion sociale, et les patients eux-mêmes. Cela permettra de dégager des marges importantes tout en prévenant des déséquilibres financiers dans le futur.

    L’importance de la régulation et du dialogue avec les professionnels de santé

    Pour garantir la réussite de ce vaste plan d’économies, l’Assurance Maladie mise sur un dialogue actif et constructif avec les professionnels de santé. Cette coopération est essentielle pour éviter des mesures trop coercitives qui pourraient nuire à la motivation des praticiens ou à la qualité des soins prodigués.

    Des plateformes de concertation renforcées sont prévues afin de recueillir les avis des médecins, radiologues, et autres spécialistes. Ces échanges permettront d’adapter les règles de tarification, tout en tenant compte des spécificités des différents secteurs médicaux. Par exemple :

    • Mise en place de groupes de travail thématiques réguliers
    • Consultations pour fixer les plafonds de dépassements honoraires
    • Renforcement des formations sur la gestion économique pour les praticiens

    Ce dialogue devra également s’étendre aux organismes complémentaires, incluant la MACIF Santé et Swiss Life, afin d’assurer une cohérence globale dans la maîtrise des dépenses et la qualité des remboursements. Une telle démarche collective facilite la compréhension mutuelle des contraintes et favorise une régulation équilibrée.

    En somme, l’Assurance Maladie engage un effort inédit de transparence, d’encadrement financier, et de partenariat, qui représente un tournant majeur pour l’avenir du système de santé français.

    Évaluation des propositions de l’Assurance Maladie : un projet ambitieux et structurant

    Le rapport de l’Assurance Maladie évoque pas moins de 60 mesures destinées à optimiser les dépenses de santé. Ces propositions touchent non seulement aux dépassements d’honoraires et aux pratiques abusives mais également à la régulation des indemnités journalières, à la lutte contre la fraude et à l’utilisation rationnelle des médicaments.

    Parmi ces mesures clés, on peut citer :

    • Encadrement strict des prescriptions médicales pour limiter le gaspillage pharmaceutique
    • Renforcement des contrôles contre la fraude à la CPAM et à l’URSSAF
    • Réduction des indemnités journalières en lien avec une meilleure évaluation des incapacités temporaires
    • Mise en place d’un suivi numérique des parcours de soins via Ameli pour anticiper les dépenses excessives

    Cette palette d’actions, à la fois préventives et curatives, nécessite une coordination étroite avec les mutuelles santé telles que Malakoff Humanis ou Harmonie Mutuelle. Elles jouent un rôle complémentaire dans le financement et la maîtrise des dépenses en proposant des offres adaptées et mieux ciblées.

    Type de mesure Objectif Impact attendu
    Encadrement des dépassements Limiter les coûts excessifs Baisse des dépenses directes de 300 M€
    Contrôle des prescriptions Réduire le gaspillage Economies potentielles de 450 M€
    Lutte contre la fraude Assurer la légalité et l’équité Gain budgétaire de 200 M€
    Politique d’incitation Améliorer la qualité des soins Optimisation durable

    Les propositions traduisent la volonté d’un retour rapide à un équilibre financier, tout en préservant la solidarité et la qualité des soins, piliers essentiels du système français. Le défi reste cependant important, nécessitant l’adhésion et la responsabilité de tous les acteurs.

    Questions les plus fréquentes sur les nouvelles mesures de l’Assurance Maladie

    • Les dépassements d’honoraires vont-ils disparaître ?
      Non, mais ils seront mieux encadrés pour éviter les abus et protéger les patients.
    • Comment les mutuelles santé s’adaptent-elles à ces changements ?
      Elles modifient leurs garanties pour favoriser un remboursement plus équitable et responsabiliser les assurés.
    • Quelle sera la place des praticiens dans cette réforme ?
      Le dialogue avec les professionnels de santé sera intensifié pour co-construire les nouvelles règles.
    • Les patients risquent-ils une baisse de qualité des soins ?
      Les mesures visent à conserver la qualité tout en maîtrisant les dépenses inutiles.
    • Quelles innovations sont prévues pour mieux contrôler les dépenses ?
      L’utilisation accrue des outils numériques et des données de parcours de soins sur Ameli permettra une meilleure transparence et anticipation.
  • Nouvelles législations aux Émirats Arabes Unis imposant une couverture d’assurance responsabilité professionnelle pour les notaires, experts et traducteurs

    Aux Émirats Arabes Unis, une transformation réglementaire majeure s’opère en 2024-2025 avec l’instauration d’obligations renforcées en matière d’assurance responsabilité professionnelle pour plusieurs professions clés. Notaires privés, experts judiciaires et traducteurs officiels désormais doivent impérativement souscrire à une couverture garantissant la réparation des préjudices résultant d’erreurs ou de négligences dans l’exercice de leurs fonctions. Ces mesures visent à renforcer la protection des clients et à assurer une plus grande fiabilité dans les prestations fournies, dans un contexte économique et juridique en pleine expansion. Les décisions ministérielles récentes précisent les modalités techniques et les montants minimaux de ces assurances, faisant peser une responsabilité nouvelle sur les professionnels tout en stimulant le marché local des assurances, servi par des acteurs tels qu’AXA Assurance EAU, Allianz EAU ou Zurich Assurance Dubaï.

    Les nouvelles exigences d’assurance responsabilité professionnelle pour les notaires privés aux Émirats Arabes Unis

    Le rôle du notaire privé aux Émirats Arabes Unis implique une grande rigueur et une responsabilité juridique étendue. Afin de protéger les parties prenantes dans les actes notariaux, la décision ministérielle n° 208/2024 impose désormais à tous les notaires privés souhaitant s’enregistrer officiellement une couverture d’assurance en responsabilité professionnelle.

    Cette assurance doit garantir un minimum d’1 million d’AED en cas d’erreur ou d’omission ayant causé un dommage. Les garanties doivent couvrir non seulement les fautes professionnelles classiques, mais aussi des risques étendus comme la négligence, la fraude, ou encore la divulgation non autorisée d’informations confidentielles.

    Pour être conforme, la police d’assurance doit :

    • Être émise par une compagnie d’assurance enregistrée aux Émirats Arabes Unis, telles que Oman Insurance Company ou Abu Dhabi National Insurance Company (ADNIC) ;
    • Avoir une durée minimale de validité de trois ans, correspondant au cycle de renouvellement de l’enregistrement du notaire ;
    • Être non révocable pendant toute la période d’enregistrement pour garantir une protection continue ;
    • Obliger l’assureur à un paiement du sinistre dans un délai maximal de trente jours suivant la réclamation dûment formulée, qu’il s’agisse de pertes financières, de dommages aux documents ou de litiges liés à la profession.

    Cette exigence traduit une volonté d’encadrer strictement les opérations notariales, en s’appuyant notamment sur les compétences des compagnies spécialisées comme Dubai Insurance Company ou RSA Insurance pour proposer des solutions adaptées. Cette obligation engage aussi les notaires à une meilleure gestion des risques, ce qui est un facteur clé pour limiter les litiges et renforcer la confiance des usagers dans le système judiciaire.

    Critères d’assurance pour notaires privés Détail
    Montant minimal 1 000 000 AED
    Durée de la police Minimum 3 ans
    Compagnies éligibles Compagnies assurant localement (ADNIC, Oman Insurance Company, Dubai Insurance Company, etc.)
    Garanties clés Erreurs professionnelles, fraude, divulgation, négligence
    Modalité de paiement Versement sous 30 jours après la réclamation

    En somme, ces règles créent une nouvelle barrière protectrice tout en structurant un marché de l’assurance professionnelle propre aux métiers réglementés des Émirats Arabes Unis.

    découvrez les nouvelles législations aux émirats arabes unis exigeant une assurance responsabilité professionnelle obligatoire pour les notaires, experts et traducteurs. informez-vous sur les implications et les obligations légales pour ces professionnels.

    Obligations d’assurance pour les experts judiciaires dans les procédures onshore émiriennes

    Les experts appelés à intervenir dans les procédures judiciaires sur le territoire des Émirats Arabes Unis se voient attribuer des responsabilités importantes dans l’évaluation ou la production de rapports techniques qui influencent fortement les décisions du tribunal. La décision ministérielle n° 211/2024 instaure une couverture d’assurance responsabilité professionnelle obligatoire pour ces professionnels.

    Les exigences diffèrent selon la nature et la taille de la structure à laquelle appartient l’expert :

    • Un expert individuel doit souscrire une couverture minimale d’1 million d’AED ;
    • Une maison d’expertise locale doit garantir au moins 5 millions d’AED de couverture ;
    • Les maisons d’expertise internationales doivent couvrir au minimum 6 millions d’AED.

    Ces montants imposés reflètent la complexité et l’importance des dossiers traités, ainsi que les risques accrus liés aux erreurs pouvant survenir dans ces expertises. Le champ des garanties englobe notamment :

    • Les erreurs de jugement ou d’évaluation technique ;
    • Les biais ou négligences volontaires ou involontaires ;
    • La fraude et les dérapages éthiques pouvant affecter le résultat de la procédure.

    Les assureurs opérant aux Émirats, parmi lesquels figurent Allianz EAU et Noor Takaful, doivent adapter leurs produits pour satisfaire ces contraintes tout en proposant des couvertures souples et compétitives.

    Cette réglementation impacte directement la pratique des experts : en plus de la protection juridique qu’elle offre à leurs clients, elle impose une discipline supplémentaire par l’obligation de maintenir une couverture constante et transparente. Les experts sont ainsi encouragés à renforcer leurs processus internes pour limiter les risques d’erreurs, ce qui contribue indirectement à améliorer la qualité des expertises judiciaires.

    Types d’experts Couverture minimale requise
    Experts individuels 1 000 000 AED
    Maisons d’expertise locales 5 000 000 AED
    Maisons d’expertise internationales 6 000 000 AED

    Dans la pratique, cette réglementation pousse à une meilleure fiabilité des conclusions rendues dans les affaires judiciaires émiriennes, avec une harmonisation des exigences en phase avec les standards internationaux.

    Le cadre légal renforcé pour les traducteurs professionnels aux Émirats Arabes Unis

    Les traducteurs officiels jouent un rôle central dans la communication interculturelle et juridique au sein des Émirats. Ils interviennent souvent dans des documents sensibles et des procédures légales où une erreur de traduction peut avoir des conséquences lourdes. À ce titre, la décision ministérielle n° 215/2024 impose désormais à tous les traducteurs et maisons de traduction d’obtenir une assurance responsabilité professionnelle.

    La couverture minimale est fixée à :

    • 1 million d’AED pour les traducteurs individuels ;
    • 5 millions d’AED pour les sociétés de traduction.

    Cette obligation répond aux risques spécifiques auxquels font face les traducteurs, notamment :

    • Inexactitude ou omission dans les traductions pouvant influencer une transaction ou un procès ;
    • Divulgation non autorisée d’informations confidentielles ;
    • Infractions pouvant résulter de la mauvaise interprétation des documents.

    Les compagnies d’assurance telles que MetLife EAU, Orient Insurance et Zurich Assurance Dubaï mobilisent leurs compétences pour offrir des produits ajustés, respectant les critères de légalité et de sécurité financière imposés.

    Cette évolution juridique encourage une meilleure professionnalisation du secteur de la traduction, tout en rassurant les entreprises et institutions qui dépendent d’une traduction fiable dans leurs opérations quotidiennes ou leurs litiges.

    Catégorie Montant minimal demandé
    Traducteurs individuels 1 000 000 AED
    Sociétés de traduction 5 000 000 AED

    Conséquences majeures et impacts économiques des nouvelles réglementations d’assurance

    Les réformes imposant une assurance responsabilité professionnelle obligatoire traduisent une évolution structurante pour les professions réglementées aux Émirats Arabes Unis. Sur le plan économique, elles stimulent la croissance du secteur des assurances, avec une demande accrue pour des offres sur mesure émanant de sociétés comme AXA Assurance EAU, RSA Insurance ou encore Noor Takaful.

    Ces contraintes légales :

    • Favorisent l’essor d’un marché de l’assurance professionnelle dédié et dynamique ;
    • Améliorent la qualité et la fiabilité des services fournis par les notaires, experts et traducteurs ;
    • Contribuent à une réduction significative des litiges et des conflits juridiques liés à des erreurs professionnelles ;
    • Incitent les professionnels à adopter des pratiques de gestion des risques plus rigoureuses et formalisées.

    La durée minimale des contrats d’assurance de trois ans, liée à la période d’enregistrement professionnelle, est une particularité notable qui oblige les assureurs à se positionner sur des produits à plus long terme, modificatifs des pratiques habituelles du secteur. Cette exigence renforce la continuité et la stabilité des protections offertes.

    En termes pratiques, les professionnels doivent désormais intégrer cette dépense d’assurance dans leur modèle économique, impactant les honoraires, mais aussi l’image de sérieux qu’ils projettent auprès de leurs clients.

    Voici un tableau synthétique des impacts :

    Impacts Conséquences
    Sur le marché de l’assurance Hausse de la demande, diversification des produits
    Sur les professionnels Obligation de souscription, amélioration du management des risques
    Sur les clients/usagers Meilleure protection, réparation rapide des préjudices
    Sur le paysage juridique Réduction des litiges, transparence accrue

    Modalités pratiques et recommandations pour la mise en conformité avec les nouvelles lois émiriennes

    Dans la perspective d’un enregistrement ou d’un renouvellement professionnel, les notaires, experts et traducteurs doivent porter une attention particulière à la sélection de leur police d’assurance responsabilité professionnelle. Afin d’éviter les erreurs fréquentes, voici les principales recommandations :

    • Vérifier que l’assureur est agréé aux Émirats, tel que Allianz EAU ou Dubai Insurance Company ;
    • Confirmer que la couverture est conforme au minimum légal (1 à 6 millions d’AED selon la profession) ;
    • Privilégier une durée d’engagement d’au moins trois ans, avec clauses de non-révocation ;
    • Examiner que la police prévoit bien les garanties pour les risques énumérés par la loi (fraude, négligence, perte documentaire, etc.) ;
    • S’assurer que les modalités de règlement des sinistres garantissent un versement rapide à la victime dans le délai imparti de 30 jours.

    Le recours à des experts en assurance professionnelle est fortement conseillé pour accompagner les démarches et négocier les meilleures conditions. Par ailleurs, il est judicieux de comparer plusieurs compagnies comme MetLife EAU, Orient Insurance, et Zurich Assurance Dubaï afin d’optimiser le rapport couverture/prix.

    Enfin, la formation continue des professionnels sur les obligations légales et la maîtrise des risques associés apparaît comme un autre levier essentiel pour une intégration harmonieuse de ces nouvelles normes dans les pratiques courantes.

    Étapes recommandées Actions concrètes à mener
    Choix de la compagnie Vérifier l’agrément et la spécialisation
    Analyse de la police Comparer et valider les garanties exigées
    Négociation Négocier la non-révocation et les montants
    Suivi Assurer la conformité continue durant 3 ans
    Formation Se tenir informé des évolutions réglementaires
  • Affaire d’escroquerie à l’Assurance Maladie : quatre dentistes dans la tourmente

    Une fraude d’envergure a éclaté dans les Yvelines, où quatre chirurgiens-dentistes et leur expert-comptable sont accusés d’avoir mis en place un système d’escroquerie à l’Assurance Maladie. Débutée par un signalement de la CPAM locale, l’affaire révèle une surfacturation importante, principalement liée à des actes dentaires abusifs, notamment les implants, dans un cabinet près de Mantes-la-Jolie. Ce réseau organisé, démantelé par la section de recherches de la gendarmerie de Versailles, a causé un préjudice de plusieurs millions d’euros à la Sécu. Ces professionnels de santé, placés sous contrôle judiciaire, sont désormais attendus devant le tribunal correctionnel en 2026 pour répondre de multiples chefs d’accusation. Ce dossier met en lumière les failles du système de facturation et le rôle crucial des mutuelles santé comme DentaireDirect ou Dentego dans la surveillance des remboursements, ainsi que la vigilance nécessaire de la mutuelle Générale et du groupe VYV dans la lutte contre ce type de fraude.

    Mode opératoire de l’escroquerie à l’Assurance Maladie par des dentistes des Yvelines

    Au cœur de cette affaire, quatre dentistes installés dans la région de Mantes-la-Jolie ont exploité le fonctionnement du système de remboursement de la Sécurité sociale et des complémentaires santé pour générer des gains frauduleux estimés à 2,3 millions d’euros. L’Assurance Maladie, gestionnaire des remboursements via AMELI et la CPAM, verse des indemnités basées sur des actes médicaux déclarés et facturés. Dans ce cas précis, les praticiens multipliaient des interventions lourdes et coûteuses, souvent inutiles, surtout des implants dentaires, propices à la surfacturation.

    Les enquêteurs ont découvert que les actes facturés étaient portés à un taux anormalement élevé, avec un recours aux implants dépassant cinq à huit fois la moyenne nationale pour des cabinets comparables. Cette multiplication artificielle d’actes d’implantologie avait pour but de gonfler les remboursements de la CPAM des Yvelines, profitant ainsi au cabinet. L’expert-comptable du groupe jouait un rôle essentiel dans la structuration et la dissimulation de cette fraude, notamment en organisant le blanchiment des fonds issus des détournements.

    Les méthodes employées comprenaient :

    • La facturation d’actes surévalués ou non justifiés, dépassant largement les tarifs référencés par AMELI.
    • L’utilisation abusive du code implant pour des traitements qui nécessitaient rarement cette intervention, voire inadéquats.
    • La création de fausses attestations et documents médicaux, facilitant la validation des remboursements par la CPAM.
    • Le transfert rapide des fonds détournés sur des comptes personnels ou en liquidités destinées à des investissements personnels, y compris des achats luxueux comme des montres haut de gamme.

    Cette organisation transparente rémunérait également des collaborateurs indirects pour étouffer toute fuite, mais la vigilance de la CPAM et la coopération des mutuelles santé telles que Malakoff Humanis ou la Mutuelle Générale ont permis la détection de ces anomalies.

    Type d’acte dentaire Fréquence dans le cabinet Moyenne nationale Surfacturation estimée
    Implants 8 fois plus standard Plus de 500 000 €
    Soins conservateurs abusifs Volume multiplié par 3 moyenne Plus de 300 000 €
    Prothèses dentaires Fréquence élevée respect des normes Environ 200 000 €
    découvrez les détails de l'affaire d'escroquerie à l'assurance maladie impliquant quatre dentistes, accusés de fraude et actuellement sous le coup d'une enquête judiciaire.

    Implications juridiques et judiciaires liées à l’affaire des dentistes et l’Assurance Maladie

    Cette affaire a rapidement pris un tour judiciaire sérieux, plaçant les quatre dentistes et leur expert-comptable sous le coup de poursuites pénales pour une escroquerie en bande organisée, mais aussi pour faux et usage de faux ainsi que blanchiment. L’ampleur des malversations financières a conduit à leur placement sous contrôle judiciaire, assorti de l’interdiction d’exercer en attendant le procès.

    Les délits reprochés comprennent :

    • Escroquerie aggravée du fait de la mise en place d’un système organisé visant à soutirer illégalement des fonds à la CPAM.
    • Faux et usage de faux relatifs à la fabrication de documents justifiant des soins inexistants ou inadaptés.
    • Blanchiment d’argent pour dissimuler l’origine des sommes obtenues frauduleusement.
    • Abus de biens sociaux par détournement au profit personnel des fonds de la structure professionnelle.
    • Complicité d’exercice illégal induit par les pratiques douteuses orchestrées avec la comptabilité.

    Ces chefs d’accusation traduisent la gravité de la manipulation financière touchant non seulement à l’Assurance Maladie et la CPAM, mais également au réseau d’acteurs impliqués qui savait profiter des remboursements délivrés par la Sécu. En 2026, le tribunal correctionnel de Versailles examinera ce dossier complexe, qui s’inscrit dans un contexte plus large de lutte contre les fraudes au sein des réseaux d’acteurs médicaux.

    Plusieurs mutuelles santé, notamment Dentego et DentaireDirect, ainsi que des groupes gestionnaires comme le Groupe VYV, collaborent désormais avec AMELI pour renforcer les dispositifs de contrôle des remboursements. Le recours à des audits réguliers et à l’intelligence artificielle permet de détecter plus rapidement les anomalies factuelles et comptables.

    Chef d’accusation Description Conséquences prévoyées
    Escroquerie en bande organisée Vol en réseau et fraude collective Peines de prison possible, amendes lourdes
    Blanchiment d’argent Dissimulation des fonds illicites Sanctions financières et judiciaires
    Faux et usage de faux Faux documents médicaux Interdiction d’exercice et prison

    Conséquences financières et sociales de l’escroquerie à l’Assurance Maladie

    L’impact de cette escroquerie dépasse le simple cadre financier. Le préjudice direct à la CPAM des Yvelines est estimé à environ 2,3 millions d’euros, une somme conséquente qui aurait pu être affectée à d’autres soins pour les assurés. La manipulation du système fausse la confiance entre les patients, les professionnels de santé et les organismes payeurs tels que l’Assurance Maladie et les mutuelles santé.

    Sur le plan social, cette affaire menace la crédibilité des soins dentaires, qu’ils soient proposés par des structures indépendantes ou des groupes comme Dentego, connus pour leurs pratiques encadrées. Elle conduit également à une vigilance renforcée. Suite à cette fraude, plusieurs mutuelles santé dont Malakoff Humanis et la Mutuelle Générale ont renforcé leurs contrôles et dispositifs de prévention pour détecter à temps les abus.

    Les conséquences sont :

    • Un renforcement des mesures de contrôle des remboursements par AMELI.
    • Une augmentation des audits internes chez les mutuelles santé partenaires de l’Assurance Maladie.
    • La sensibilisation des patients pour mieux comprendre leurs droits et signaler les traitements abusifs.
    • Un suivi accru des actes dentaires pris en charge par la CPAM pour éviter les récidives.

    La confiance entre les patients et les professionnels est au cœur des débats actuels. Le recours aux implants, par exemple, ne doit pas devenir un prétexte pour surfacturer ou prescrire des soins inutiles. Cette affaire est aussi une incitation à renforcer la collaboration entre la Sécu, les mutuelles et les professionnels de terrain pour garantir un système éthique et transparent.

    Mesures prises par l’Assurance Maladie et les mutuelles santé pour lutter contre les fraudes

    Face à la recrudescence des fraudes dans le secteur dentaire, l’Assurance Maladie, appuyée par des entités complémentaires comme Malakoff Humanis, le Groupe VYV et la Mutuelle Générale, a intensifié ses dispositifs de contrôle. AMELI fait régulièrement évoluer ses algorithmes de détection des anomalies grâce aux données récoltées auprès des professionnels et des patients. Cette collaboration permet d’identifier rapidement des volumes anormaux de facturations.

    Parmi les initiatives majeures, on compte :

    • La mise en place de systèmes automatisés de contrôle des facturations anormales ou disproportionnées.
    • Le renforcement des enquêtes terrain menées par les gendarmeries et services spécialisés.
    • La sensibilisation des professionnels à l’éthique médicale et aux sanctions encourues.
    • La coopération avec des plateformes mutualistes comme DentaireDirect pour recouper les données et détecter les incohérences.
    • L’utilisation du big data pour mieux anticiper et prévenir les comportements frauduleux.

    Cette stratégie multi-acteurs contribue à protéger les assurés sociaux et à préserver l’équilibre financier du système de santé. Des campagnes d’information sont également déployées auprès des patients pour mieux connaître leurs droits via AMELI et leur mutuelle santé afin qu’ils refusent toute prescription abusive ou surfacturation potentielle.

    Mesure Description Objectif
    Contrôles automatisés Analyse des facturations en temps réel Détection rapide des anomalies
    Audits terrain Interventions sur sites et enquêtes approfondies Dissolution des réseaux frauduleux
    Campagnes de sensibilisation Formation des professionnels et information des assurés Réduction des comportements à risque
    Collaboration avec mutuelles Partage de données entre Assurance Maladie et mutuelles Optimisation de la détection

    Rôle des patients et des mutuelles santé dans la prévention des fraudes dentaires

    Le maillon faible dans la chaîne du contrôle des fraudes reste souvent l’alerte et la vigilance des patients, appuyés par leurs mutuelles santé. Face aux sociétés telles que Dentego, DentaireDirect ou encore des grands groupes comme le Groupe VYV, les assurés disposent d’outils pour vérifier la conformité des soins proposés et leurs remboursements via AMELI.

    Les patients sont encouragés à :

    • Comparer les devis et demander plusieurs avis pour des interventions coûteuses comme les implants.
    • Consulter régulièrement leur compte AMELI et observer les remboursements effectués par la CPAM.
    • S’informer auprès de leur mutuelle santé en cas de doute sur les actes pris en charge.
    • Signaler toute facturation suspecte à l’Assurance Maladie ou via les plateformes proposées par les mutuelles telles que Malakoff Humanis ou la Mutuelle Générale.
    • Ne pas hésiter à demander un encadrement ou un suivi spécifique pour les traitements coûteux pour éviter les abus.

    La prévention repose ainsi sur une responsabilité partagée entre les professionnels, les organismes payeurs et les patients eux-mêmes. Ce rôle actif peut contribuer à limiter l’impact des fraudes, en rendant les comportements déviants plus visibles et sanctionnables.

    Liste des bonnes pratiques pour les patients confrontés à une prescription dentaire coûteuse

    • Vérifier systématiquement le devis et les tarifs proposés.
    • Demander une deuxième opinion auprès d’un autre dentiste.
    • Consulter le site AMELI pour comprendre les remboursements de la CPAM.
    • Utiliser les services d’information disponibles via leur mutuelle santé.
    • Signaler aux autorités compétentes toute anomalie constatée.
  • Obtenir un devis d’assurance auto en toute simplicité : Guide pratique

    Obtenir un devis d’assurance auto devient une étape incontournable pour tous les conducteurs souhaitant protéger leur véhicule efficacement tout en maîtrisant leur budget. En 2025, grâce aux outils numériques, cette démarche s’est grandement simplifiée, offrant une transparence et une rapidité sans précédent. Que vous soyez jeune conducteur, propriétaire d’une citadine récente ou d’un véhicule plus ancien, comprendre les tenants et aboutissants d’un devis auto vous garantit d’obtenir une couverture adaptée à vos besoins spécifiques. Les assurances comme AXA, MAIF, MACIF, GMF, MAAF, Groupama, Allianz, Matmut, Direct Assurance ou encore Amaguiz figurent parmi les acteurs majeurs dont les offres sont facilement accessibles via un simple formulaire en ligne.

    En quelques minutes, vous évitez les allers-retours en agence et bénéficiez d’une comparaison objective entre plusieurs contrats. Ce guide pratique vous accompagne étape par étape pour optimiser votre demande de devis, depuis la préparation des documents indispensables, jusqu’à la compréhension des garanties proposées.

    L’enjeu n’est plus seulement de trouver une assurance, mais de dénicher la meilleure offre correspondant à votre profil et à l’usage de votre véhicule. Dans un contexte où la personnalisation des contrats prime, la collecte précise des informations est déterminante pour diminuer les coûts tout en maximisant la protection. Cette démarche digitale contribue également à une meilleure transparence tarifaire et contractuelle, plaçant le conducteur au cœur de sa décision d’assurance auto.

    Obtenir un devis d’assurance auto en ligne : les étapes clés pour réussir rapidement

    Utiliser internet pour demander un devis d’assurance auto s’est imposé comme la solution la plus efficace. Sur des plateformes telles qu’Assurland.com, le processus se veut simple et transparent. Il suffit de remplir un formulaire unique qui va centraliser vos informations personnelles, celles de votre véhicule, et vos besoins en matière d’assurance.

    La première étape consiste à préparer tous les documents nécessaires pour ne pas être interrompu lors de la saisie. Ces documents incluent votre permis de conduire (avec date d’obtention et numéro), votre carte grise (pour les détails techniques du véhicule), ainsi que votre relevé d’informations d’assurance qui contient votre bonus-malus et vos antécédents sinistres.

    Ensuite, vous saisissez vos données de conducteur :

    • Identité et coordonnées complètes (nom, prénom, date de naissance, adresse, email, téléphone).
    • Profil conducteur, incluant la date d’obtention du permis, situation familiale et professionnelle.
    • Éventuels conducteurs additionnels qui utiliseront le véhicule.

    La section consacrée au véhicule vous demandera :

    • La marque, le modèle, la version, l’année de mise en circulation et la motorisation.
    • L’usage principal et le kilométrage annuel estimé.
    • Le lieu de stationnement et la puissance fiscale.
    • Informations actuelles sur votre assurance auto : assureur, coefficient bonus-malus, date de fin du contrat.

    Enfin, l’espace dédié à l’historique d’assurance vous invite à déclarer vos éventuels sinistres, infractions graves ou suspensions de permis, ainsi que votre ancienneté d’assurance. Ces renseignements influencent directement le calcul de votre tarif et la nature des garanties qui vous seront proposées.

    Une fois ces étapes complètes, vous sélectionnez la formule souhaitée :

    • Assurance au tiers (responsabilité civile), obligatoire pour circuler légalement.
    • Assurance intermédiaire (tiers + garanties vol, incendie, bris de glace, etc.).
    • Assurance tous risques, qui couvre la plupart des dommages, y compris pour votre propre véhicule.
    découvrez comment obtenir facilement un devis d'assurance auto grâce à notre guide pratique. comparez les offres et trouvez la meilleure assurance adaptée à vos besoins en quelques étapes simples.
    Étape Documents requis Informations demandées
    Préparation Permis, carte grise, relevé d’infos assurance Informations personnelles, profil conducteur
    Données véhicule Carte grise Marque, modèle, usage, kilométrage
    Historique Relevé d’informations Sinistres, infractions, ancienneté
    Choix formule Assurance tiers, intermédiaire, tous risques

    Pourquoi privilégier les demandes de devis d’assurance auto en ligne pour optimiser son assurance

    Faire une demande de devis en ligne présente des avantages majeurs. Sur Assurland.com, par exemple, vous bénéficiez d’un gain de temps indéniable car vous évitez les rendez-vous physiques et les appels téléphoniques fastidieux. La fluidité du processus vous permet de recevoir plusieurs propositions personnalisées en quelques minutes, ce qui facilite la comparaison.

    Le second avantage réside dans les économies potentielles. En affichant simultanément les offres d’assureurs reconnus comme AXA, MAIF, MACIF, GMF, MAAF ou Groupama, les utilisateurs peuvent identifier rapidement la meilleure tarification pour un profil donné. Cette comparaison tiraille les prix vers le bas notamment grâce à l’ajout d’options spécifiques et à la justification claire des garanties.

    Un autre bénéfice concerne la pertinence des devis. Grâce à la prise en compte exacte des informations renseignées, vous recevez des propositions adaptées à votre situation :

    • Type de véhicule et usage (professionnel ou personnel).
    • Profil conducteur, notamment le bonus-malus et l’historique des sinistres.
    • Formule d’assurance et options demandées.

    Les comparateurs en ligne comme celui de Assurland.com garantissent par ailleurs la confidentialité et la sécurité des données, conformément au RGPD. Vous gardez le contrôle total sur vos informations personnelles et pouvez effectuer autant de simulations que nécessaire sans engagement.

    Avantages du devis en ligne Description
    Gain de temps Élimination des déplacements et des attentes téléphoniques
    Économies substantielles Comparaison immédiate des offres pour dénicher les meilleurs prix
    Offres personnalisées Propositions adaptées au profil et au véhicule
    Sécurité des données Respect des normes RGPD et confidentialité

    Ces bénéfices expliquent pourquoi un nombre croissant d’automobilistes choisissent désormais cette méthode pour trouver leur assurance. La possibilité de comparer directement des assureurs réputés tels qu’Allianz, Matmut, Direct Assurance ou Amaguiz permet une vue d’ensemble complète avant de s’engager.

    Les critères clés pour remplir correctement un formulaire de devis d’assurance auto en ligne

    La justesse des informations saisies dans le formulaire d’assurance détermine la qualité et la précision des devis reçus. Il est donc crucial de prendre le temps de renseigner avec soin chaque donnée pour éviter les erreurs ou les oublis qui pourraient pénaliser votre contrat.

    Voici les critères à respecter :

    • Exactitude des informations personnelles : date de naissance, adresse et coordonnées doivent correspondre exactement à vos documents officiels.
    • Précision du profil de conducteur : date d’obtention du permis, situation familiale et professionnelle impactent la tarification.
    • Détails techniques du véhicule : fournir la bonne version, le moteur exact, et l’année de mise en circulation pour recevoir un tarif juste.
    • Historique assurance : le relevé d’informations mentionnant votre bonus-malus et vos éventuels sinistres est central pour ajuster les garanties et le prix.
    • Usage réel : estimez correctement votre kilométrage annuel et votre localisation de stationnement, des éléments déterminants pour l’assureur.

    Par exemple, un automobiliste qui utiliserait son véhicule uniquement en zone urbaine et parcourrait moins de 8 000 km par an bénéficiera généralement d’une meilleure cotation qu’un professionnel parcourant 25 000 km annuellement. Si les données sont mal renseignées, cela peut entraîner une fragilité du contrat pouvant aller jusqu’à un refus de prise en charge en cas de sinistre.

    En résumé, ne sous-estimez pas l’importance de la rigueur dans cette étape. Prendre le temps de comparer plusieurs simulations en modifiant certains critères est aussi bénéfique pour éclairer vos choix.

    Comment comparer et choisir efficacement le meilleur devis d’assurance auto adapté à ses besoins

    Une fois que vous avez obtenu plusieurs devis, la phase de comparaison est déterminante. Elle nécessite de porter attention non seulement au prix, mais aussi à la nature des garanties et aux exclusions des contrats. Les offres des assureurs comme AXA, MAIF, MACIF ou GMF peuvent différer autant sur les tarifs que sur les services annexes proposés.

    • Analyse des garanties : privilégiez la couverture qui correspond à votre profil, par exemple une protection contre le vol si vous habitez en zone à risque.
    • Comparaison des franchises : c’est le montant à votre charge en cas de sinistre, un critère souvent sous-estimé.
    • Examen des options et services : assistance 0 km, véhicule de remplacement, protection juridique, etc.
    • Réputation de l’assureur : choisir un groupe solide et reconnu comme MAAF ou Groupama garantit une gestion efficace en cas de sinistre.

    Par ailleurs, faire appel à un conseiller, disponible chez Direct Assurance ou Amaguiz, peut faciliter la compréhension des subtilités d’un contrat surtout si vous avez des besoins spécifiques ou un profil atypique.

    Critère de comparaison Importance Exemple
    Tarif Élevée Comparer prix pour une Peugeot 208 II à Montpellier en 2025
    Garanties Cruciale Inclusion vol et bris de glace
    Franchises Moyenne Franchise basse = moins de frais à la charge
    Service client Importante Soutien rapide en cas de sinistre

    Enfin, ne négligez pas d’exploiter les plateformes comme Assurland.com qui permettent de sauvegarder plusieurs devis et de revenir à tout moment pour analyse et comparaison avant de souscrire.

    Procédure de souscription d’un contrat d’assurance auto après réception du devis

    Une fois le devis choisi, la souscription peut s’opérer en ligne sans délai. Assurland.com propose deux options clairement identifiées :

    • Souscription immédiate : vous validez le contrat en ligne. Une attestation provisoire est alors délivrée instantanément, vous permettant de circuler en toute légalité.
    • Accompagnement personnalisé : vous demandez la mise en relation avec un conseiller, utile pour lever tout doute ou négocier certains termes.

    Cette procédure est facilitée par le système sécurisé d’Assurland assurant la confidentialité des données et un parcours intuitif.

    Bon à savoir : Une fois votre offre sélectionnée, le contrat final est confirmé par l’assureur qui prend contact avec vous pour valider les derniers détails et préciser les modalités de paiement.

    • L’accès rapide à un contrat sécurisé.
    • La garantie d’un suivi humain si besoin.
    • Un gain de temps pour tous les conducteurs, même novices.

    Ce double choix répond à la diversité des attentes parmi les assurés, conciliant autonomie et assistance. En résumé, le recours à une plateforme de devis en ligne révolutionne l’expérience d’assurance auto, simplifiant ainsi la gestion et le renouvellement de votre police d’assurance, et permettant une meilleure maîtrise de vos dépenses.

    Questions fréquentes sur l’obtention d’un devis d’assurance auto en ligne

    • Comment puis-je être sûr que mes données sont protégées lors de la demande de devis ?
      Les plateformes comme Assurland.com respectent strictement les normes RGPD. Vos données sont cryptées et utilisées uniquement pour calculer votre assurance et vous mettre en relation avec les assureurs concernés.
    • Est-il obligatoire de souscrire à une assurance tous risques ?
      Non, la loi française oblige à souscrire au minimum à une assurance responsabilité civile (assurance au tiers). Le choix de la formule tous risques dépend de votre niveau de protection souhaité et de la valeur de votre véhicule.
    • Puis-je modifier mes informations après avoir reçu plusieurs devis ?
      Oui, vous pouvez refaire autant de simulations que nécessaire avec des données modifiées pour affiner votre choix.
    • Est-ce que le devis obtenu en ligne a une validité limitée ?
      Les devis ont généralement une durée de validité variable selon l’assureur, souvent entre 15 et 30 jours. Il est conseillé de souscrire rapidement pour garantir le tarif proposé.
    • Comment sont calculés les tarifs d’assurance auto ?
      Ils prennent en compte le profil du conducteur, l’historique d’assurance, les caractéristiques du véhicule, son usage, et les garanties souscrites.